
 研报速递
一、报告摘要与核心结论
涤纶是聚酯纤维的商品名,我国将聚酯含量大于85%的合成纤维统称涤纶。行业核心环节在中游聚合与纺丝,但利润池正在向上一体化的PTA环节迁移。当前行业已过产能扩张最快期,整体处于“量增价平、加工费压缩、产能出清未完成”的磨底阶段。
核心结论如下:
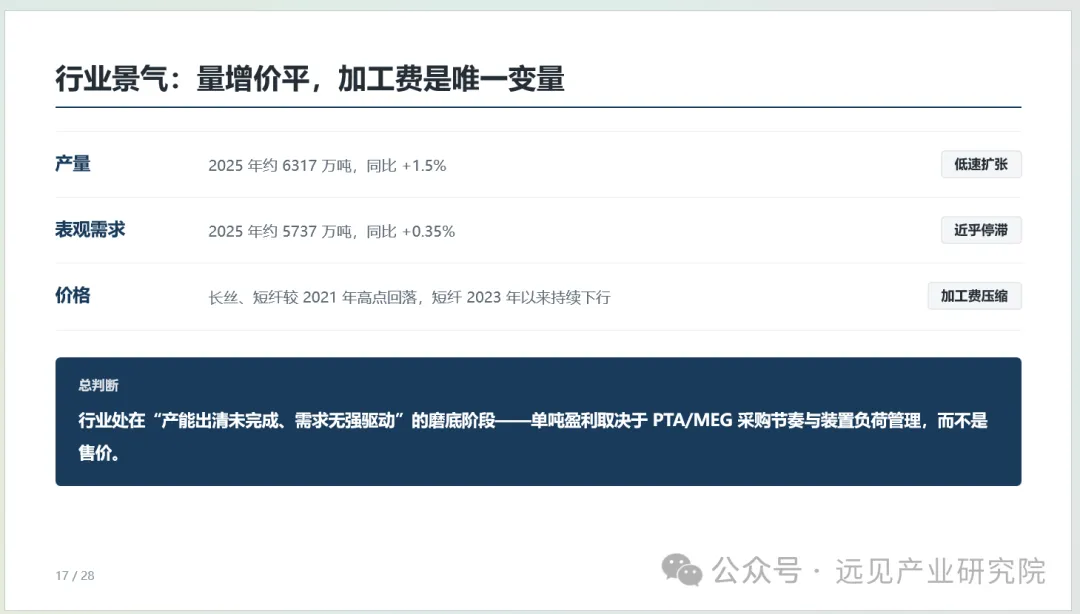
行业进入低速增长与存量竞争阶段。 2025年涤纶纤维产量约6317万吨,同比约+1.5%;表观消费量约5737万吨,同比约+0.35%,需求近乎停滞。
利润向原料一体化环节迁移。 纺丝加工费持续压缩,PTA—PX自给率决定周期底部存活能力;产业链一体化已从“加分项”变为“留在牌桌上的门槛”。
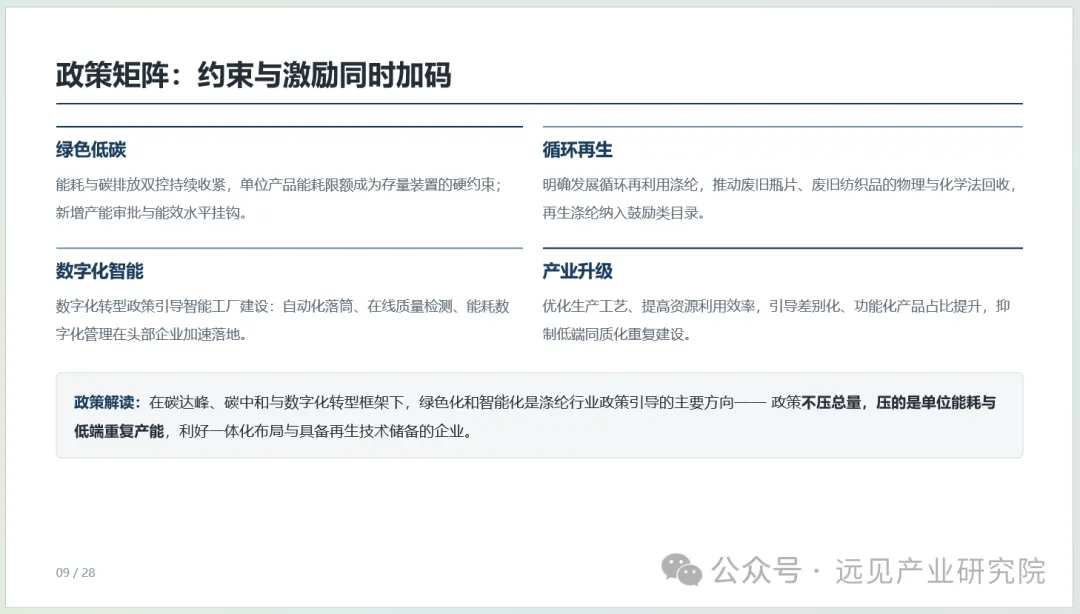
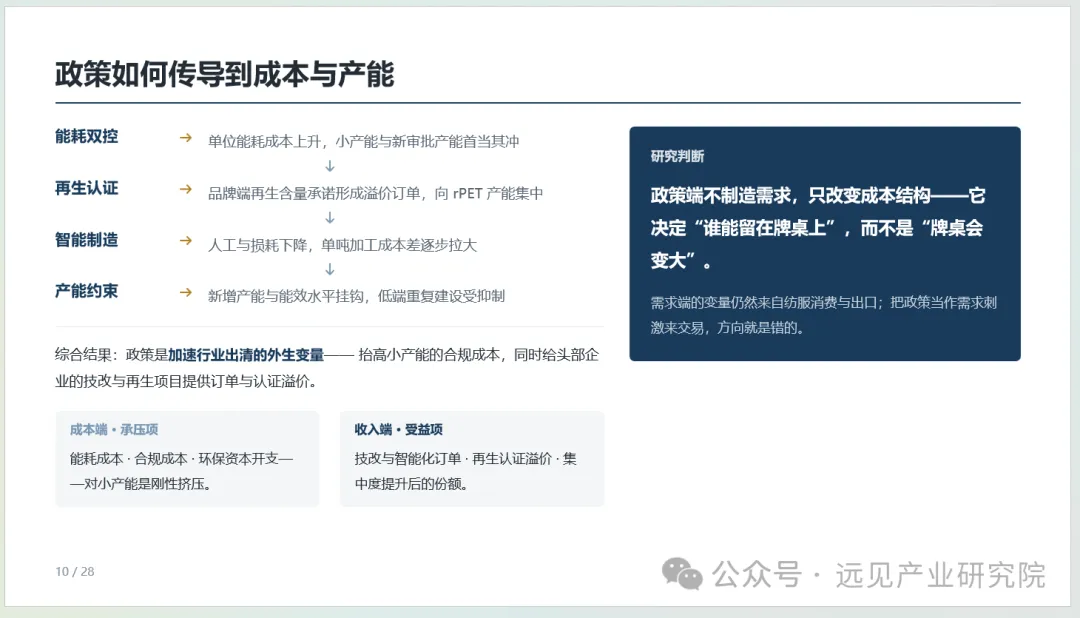
政策不制造需求,只改变成本结构。 绿色低碳、循环再生、数字化智能化、产业升级政策共同抬高小产能合规成本,利好一体化布局与具备再生技术储备的头部企业。
出口是内需放缓后的平衡阀。 2025年净出口约580万吨,约占产量9.2%;2024年同口径约509万吨、占8.2%。跟踪出口比单纯跟踪产量更有信息量。
竞争本质是成本曲线竞争。 民用长丝、工业丝、短纤是三条不同赛道,但共同逻辑是PTA自给率、单线规模、客户认证与区域配套能力。
未来需求温和增长。 预计2031年中国涤纶需求约6971万吨,2025—2031年复合增速约1.7%;全球化纤消费年增约3.3%的长期锚未变,但出口是最敏感变量。
二、行业界定与产业链
2.1 定义与分类
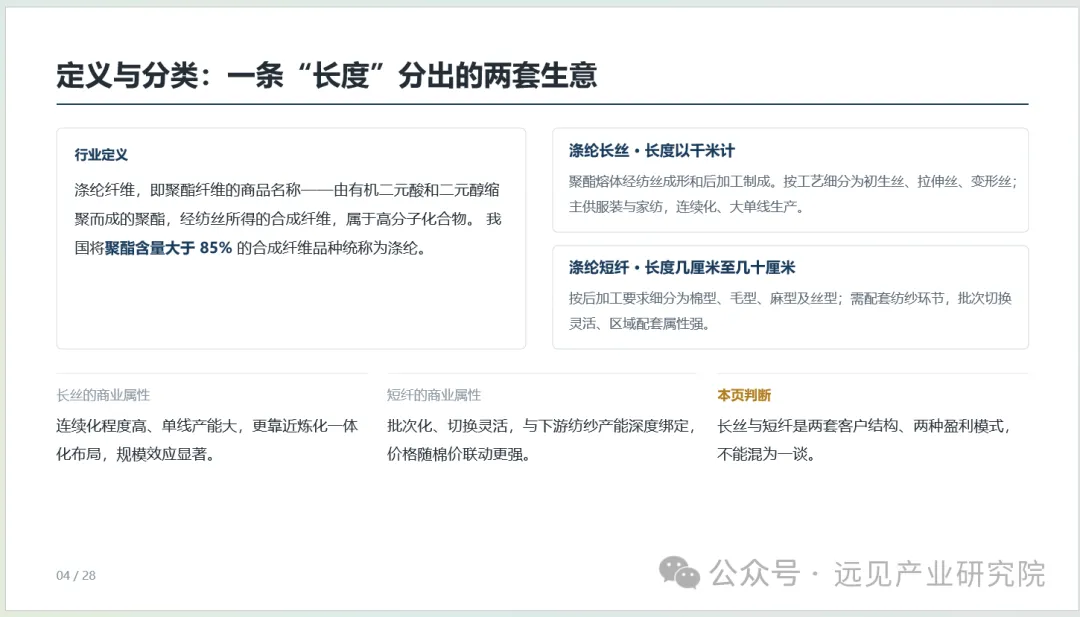
涤纶纤维即聚酯纤维,由有机二元酸和二元醇缩聚而成,经纺丝所得合成纤维,属于高分子化合物。按纤维长度与商业属性,主要分为涤纶长丝和涤纶短纤:
| 品类 | 长度与工艺 | 主要用途 | 商业属性 |
|---|---|---|---|
| 涤纶长丝 | 长度以千米计,经纺丝成形和后加工制成;分为初生丝、拉伸丝、变形丝 | 服装、家纺为主 | 连续化程度高、单线产能大,靠近炼化一体化布局,规模效应显著 |
| 涤纶短纤 | 长度几厘米至几十厘米;分为棉型、毛型、麻型、丝型 | 需配套纺纱环节 | 批次化、切换灵活,与下游纺纱产能深度绑定,价格随棉价联动更强 |
判断: 长丝与短纤是两套客户结构、两种盈利模式,不能混为一谈。
2.2 产业链结构
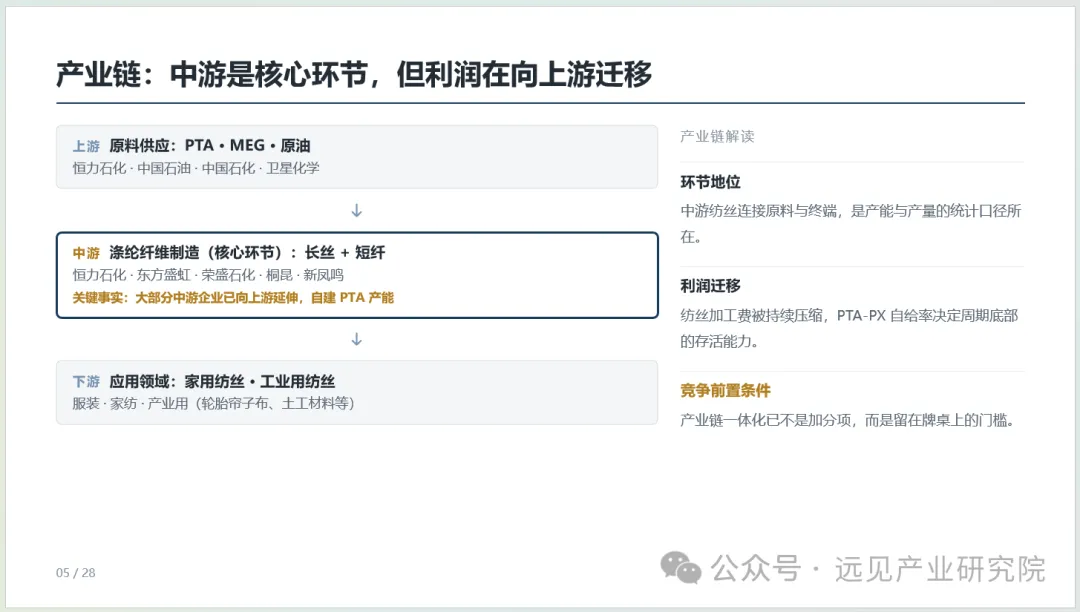
产业链上游为PTA、MEG、原油等原料供应,代表企业包括恒力石化、中国石油、中国石化、卫星化学等;中游为涤纶纤维制造,包括长丝与短纤,代表企业包括恒力石化、东方盛虹、荣盛石化、桐昆、新凤鸣等;下游应用于服装、家纺、产业用纺织品,如轮胎帘子布、土工材料等。
产业链关键事实:
中游纺丝连接原料与终端,是产能与产量的统计口径所在。
纺丝加工费被持续压缩,PTA—PX自给率决定周期底部的存活能力。
大部分中游企业已向上游延伸,自建PTA产能。
产业链一体化已不是加分项,而是留在牌桌上的门槛。
2.3 企业图谱
| 企业/代码 | 产业定位 |
|---|---|
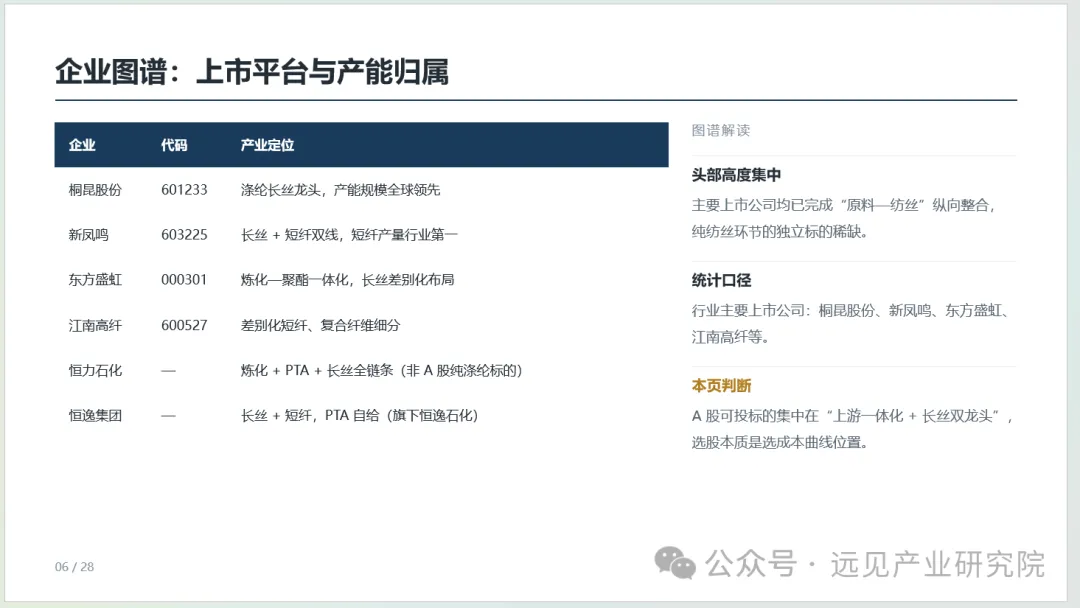
| 桐昆股份(601233) | 涤纶长丝龙头,产能规模全球领先 |
| 新凤鸣(603225) | 长丝+短纤双线,短纤产量行业第一 |
| 东方盛虹(000301) | 炼化—聚酯一体化,长丝差别化布局 |
| 江南高纤(600527) | 差别化短纤、复合纤维细分 |
| 恒力石化 | 炼化+PTA+长丝全链条,非A股纯涤纶标的 |
| 恒逸集团 | 长丝+短纤,PTA自给,旗下恒逸石化 |
判断: A股可投标的集中在“上游一体化+长丝双龙头”,选股本质是选成本曲线位置。
三、发展历程与政策环境
3.1 三阶段发展历程
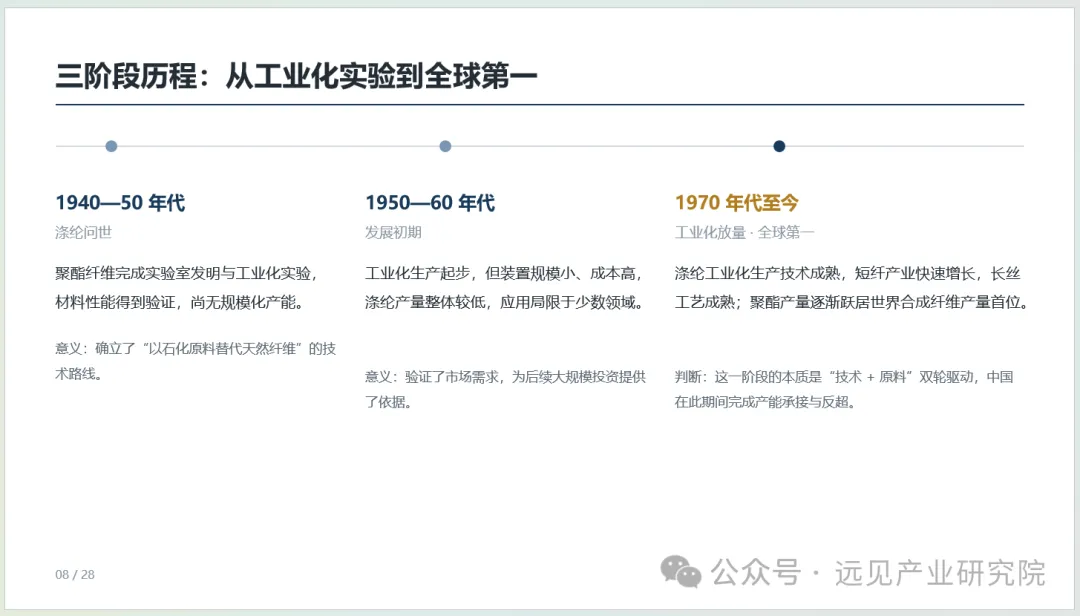
涤纶从1940年代实验室走向全球第一产量国,历时约70年,完成从“替代品”到“基础材料”的转变。
1940—50年代:涤纶问世。 聚酯纤维完成实验室发明与工业化实验,材料性能得到验证,尚无规模化产能;确立“以石化原料替代天然纤维”的技术路线。
1950—60年代:发展初期。 工业化生产起步,但装置规模小、成本高,产量较低,应用局限于少数领域。
1970年代至今:工业化放量与全球第一。 涤纶工业化生产技术成熟,短纤快速增长,长丝工艺成熟;聚酯产量逐渐跃居世界合成纤维产量首位。本质是“技术+原料”双轮驱动,中国完成产能承接与反超。
3.2 政策矩阵:约束与激励同时加码
| 政策方向 | 主要内容 | 行业影响 |
|---|---|---|
| 绿色低碳 | 能耗与碳排放双控持续收紧,单位产品能耗限额成为存量装置硬约束;新增产能审批与能效水平挂钩 | 抬高小产能合规成本,利好低能耗一体化装置 |
| 循环再生 | 发展循环再利用涤纶,推动废旧瓶片、废旧纺织品物理与化学法回收,再生涤纶纳入鼓励类目录 | 再生认证形成溢价订单,向rPET产能集中 |
| 数字化智能 | 引导智能工厂建设:自动化落简、在线质量检测、能耗数字化管理在头部企业加速落地 | 人工与损耗下降,单吨加工成本差拉大 |
| 产业升级 | 优化工艺、提高资源利用效率,引导差别化、功能化产品占比提升,抑制低端同质化重复建设 | 低端重复建设受抑制,集中度提升 |
政策解读: 在碳达峰、碳中和与数字化转型框架下,绿色化和智能化是主要方向。政策不压总量,压的是单位能耗与低端重复产能,利好一体化布局与具备再生技术储备的企业。
研究判断: 政策端不制造需求,只改变成本结构——它决定“谁能留在牌桌上”,而不是“牌桌会变大”。需求端变量仍来自纺服消费与出口,把政策当作需求刺激来交易,方向就是错的。
四、供给、需求与价格运行
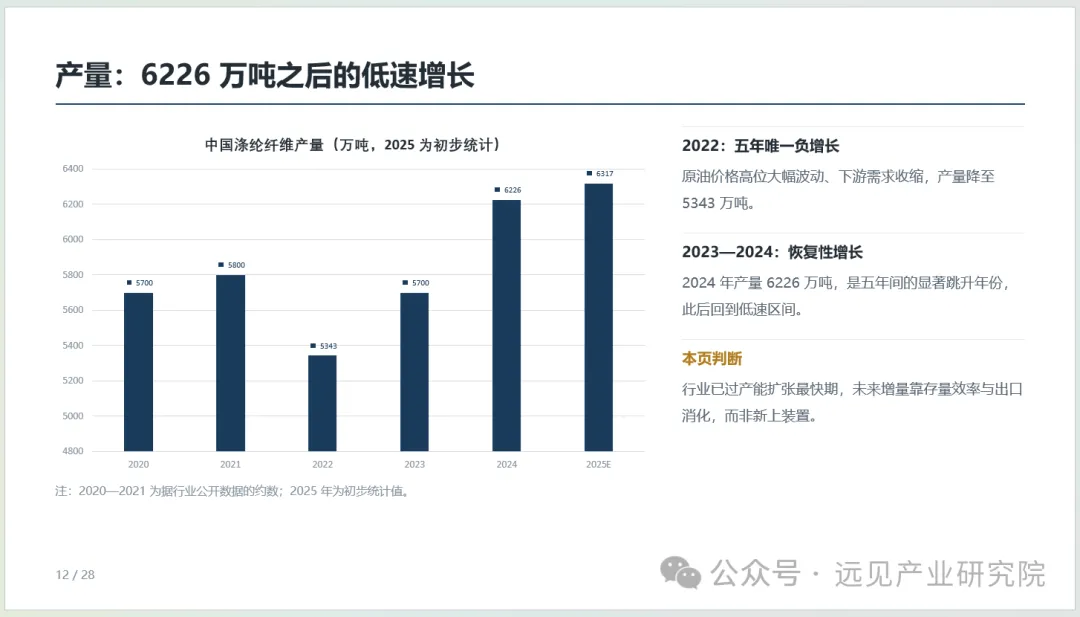
4.1 产量:6226万吨之后的低速增长
中国涤纶纤维产量2020—2025年整体波动上升:
| 年份 | 产量(万吨) | 特征 |
|---|---|---|
| 2020 | 5700 | 约数 |
| 2021 | 5800 | 约数 |
| 2022 | 5343 | 五年唯一负增长 |
| 2023 | 5700 | 恢复 |
| 2024 | 6226 | 显著跳升 |
| 2025E | 6317 | 初步统计,低速增长 |
2022年原油价格高位大幅波动、下游需求收缩,产量降至5343万吨;2023—2024年恢复性增长,2024年产量6226万吨,此后回到低速区间。
判断: 行业已过产能扩张最快期,未来增量靠存量效率与出口消化,而非新上装置。
4.2 招投标:1.43万件背后的投资节奏
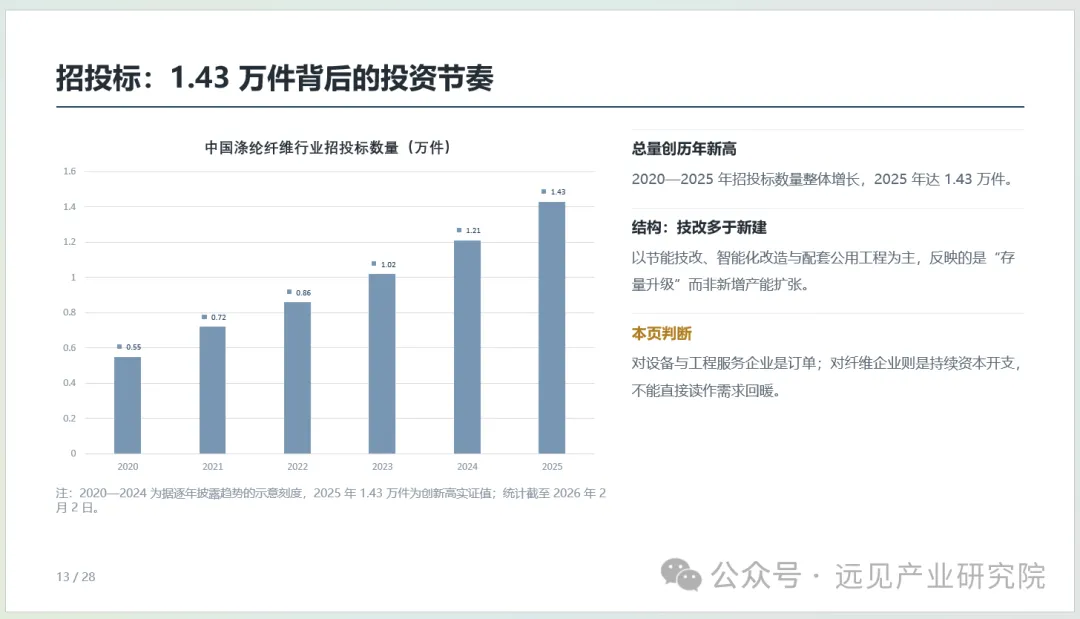
2020—2025年涤纶纤维行业招投标数量整体增长:2020年0.55万件、2021年0.72万件、2022年0.86万件、2023年1.02万件、2024年1.21万件、2025年1.43万件,2025年创历年新高。
结构上,以节能技改、智能化改造与配套公用工程为主,反映“存量升级”而非新增产能扩张。对设备与工程服务企业是订单;对纤维企业则是持续资本开支,不能直接读作需求回暖。
4.3 需求:5737万吨与10.09%的反弹
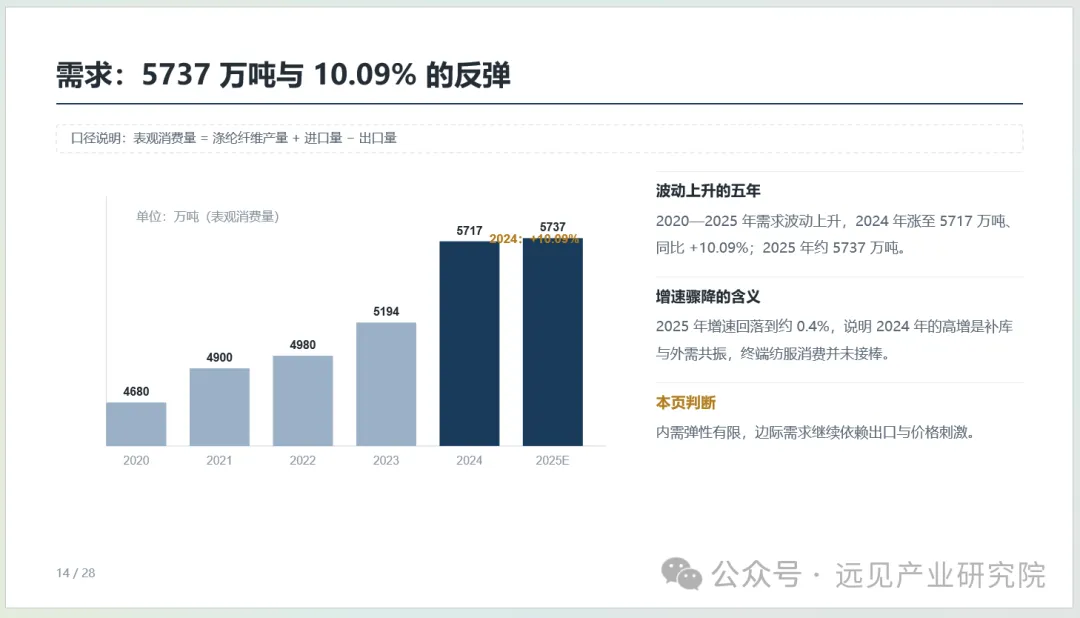
口径:表观消费量=涤纶纤维产量+进口量-出口量。
| 年份 | 表观消费量(万吨) | 同比/特征 |
|---|---|---|
| 2020 | 4680 | — |
| 2021 | 4900 | 上升 |
| 2022 | 4980 | 上升 |
| 2023 | 5194 | 上升 |
| 2024 | 5717 | 同比+10.09% |
| 2025E | 5737 | 增速约+0.35% |
2024年高增是补库与外需共振,终端纺服消费并未接棒。2025年增速骤降,说明内需弹性有限,边际需求继续依赖出口与价格刺激。
4.4 价格:POY 7150、DTY 8200、FDY 7445、短纤6612
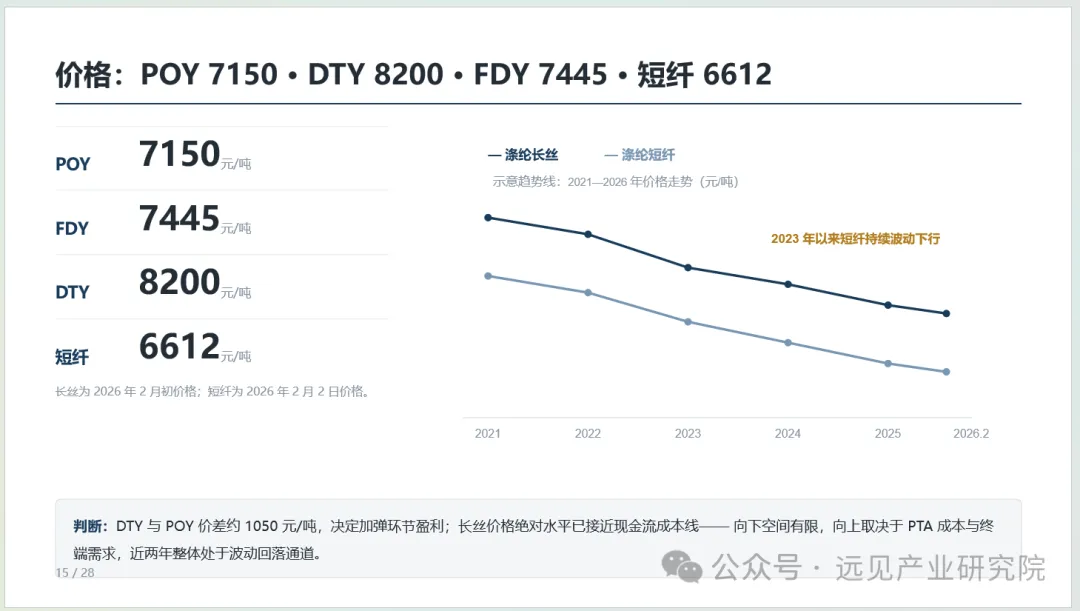
PPT口径下,长丝为2026年2月初价格,短纤为2026年2月2日价格:
| 品种 | 价格(元/吨) |
|---|---|
| POY | 7150 |
| FDY | 7445 |
| DTY | 8200 |
| 短纤 | 6612 |
DTY与POY价差约1050元/吨,决定加弹环节盈利。长丝价格绝对水平已接近现金流成本线,向下空间有限,向上取决于PTA成本与终端需求;近两年整体处于波动回落通道,2023年以来短纤持续波动下行。
4.5 供需缺口:产量的约9%靠出口消化
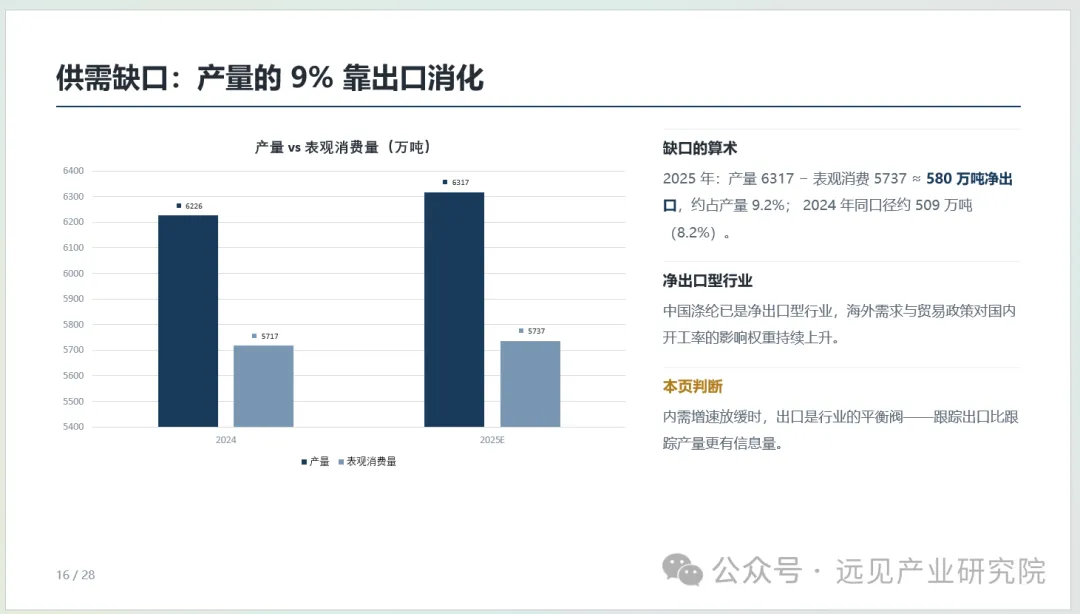
2025年:产量6317万吨-表观消费5737万吨≈580万吨净出口,约占产量9.2%;2024年同口径约509万吨,占8.2%。中国涤纶已是净出口型行业,海外需求与贸易政策对国内开工率的影响权重持续上升。
判断: 内需增速放缓时,出口是行业的平衡阀——跟踪出口比跟踪产量更有信息量。
4.6 行业景气:量增价平,加工费是唯一变量
2025年产量约6317万吨,同比+1.5%,低速扩张;表观需求约5737万吨,同比+0.35%,近乎停滞;长丝、短纤价格较2021年高点回落,短纤2023年以来持续下行,加工费压缩。
总判断: 行业处在“产能出清未完成、需求无强驱动”的磨底阶段,单吨盈利取决于PTA/MEG采购节奏与装置负荷管理,而不是售价。
五、竞争格局
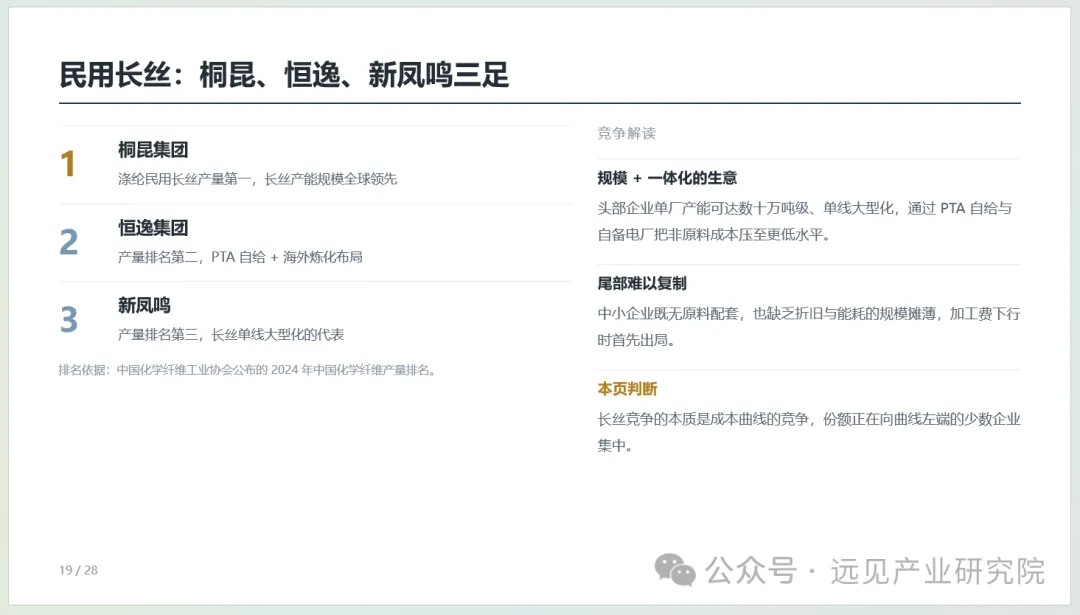
5.1 民用长丝:桐昆、恒逸、新凤鸣三足
根据中国化学纤维工业协会2024年中国化学纤维产量排名:
桐昆集团:涤纶民用长丝产量第一,长丝产能规模全球领先。
恒逸集团:产量第二,PTA自给+海外炼化布局。
新凤鸣:产量第三,长丝单线大型化代表。
头部企业单厂产能可达数十万吨级、单线大型化,通过PTA自给与自备电厂把非原料成本压至更低水平。中小企业既无原料配套,也缺乏折旧与能耗的规模摊薄,加工费下行时首先出局。
判断: 长丝竞争本质是成本曲线竞争,份额正向曲线左端少数企业集中。
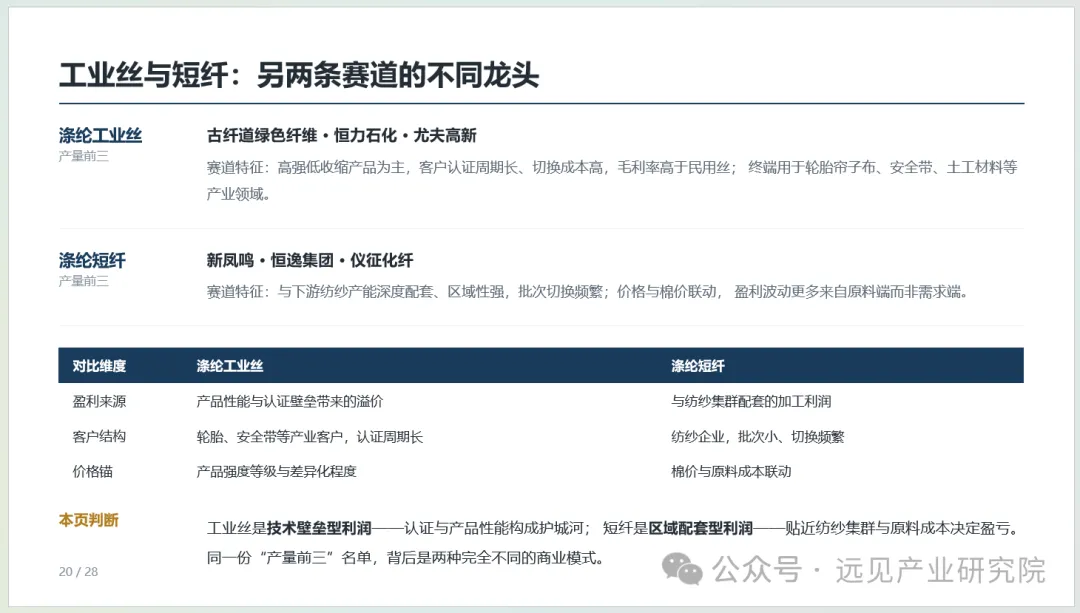
5.2 工业丝与短纤:两条不同赛道
| 细分市场 | 产量前三 | 赛道特征 |
|---|---|---|
| 涤纶工业丝 | 古纤道绿色纤维、恒力石化、尤夫高新 | 高强低收缩产品为主,客户认证周期长、切换成本高,毛利率高于民用丝;用于轮胎帘子布、安全带、土工材料等 |
| 涤纶短纤 | 新凤鸣、恒逸集团、仪征化纤 | 与下游纺纱产能深度配套、区域性强,批次切换频繁;价格与棉价联动,盈利波动更多来自原料端 |
工业丝是技术壁垒型利润——认证与产品性能构成护城河;短纤是区域配套型利润——贴近纺纱集群与原料成本决定盈亏。
5.3 区域格局:沿海“炼化—纺丝”走廊
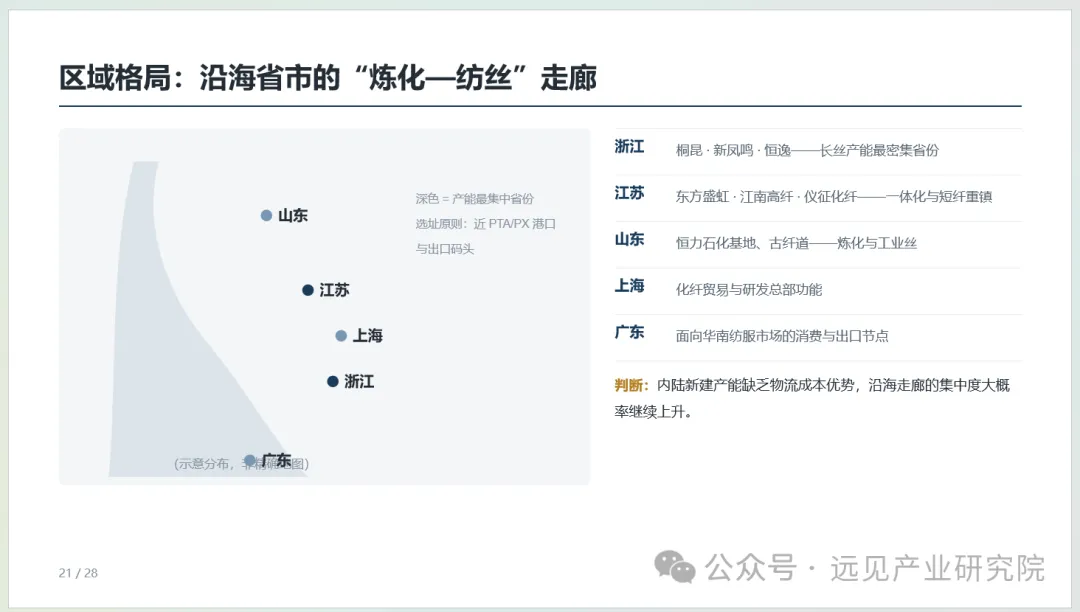
产能最集中省份为浙江、江苏,山东、上海、广东各有分工:
浙江:桐昆、新凤鸣、恒逸,长丝产能最密集省份。
江苏:东方盛虹、江南高纤、仪征化纤,一体化与短纤重镇。
山东:恒力石化基地、古纤道,炼化与工业丝。
上海:化纤贸易与研发总部功能。
广东:面向华南纺服市场的消费与出口节点。
选址原则为近PTA/PX港口与出口码头。内陆新建产能缺乏物流成本优势,沿海走廊集中度大概率继续上升。
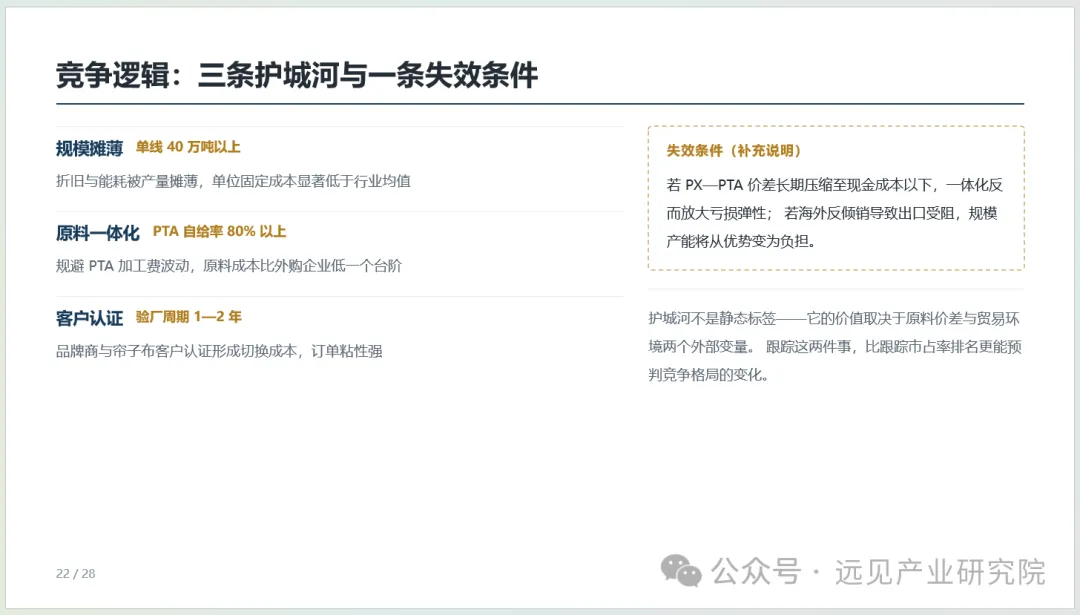
5.4 竞争逻辑:三条护城河与一条失效条件
| 护城河 | 具体表现 |
|---|---|
| 规模摊薄 | 单线40万吨以上,折旧与能耗被产量摊薄,单位固定成本显著低于行业均值 |
| 原料一体化 | PTA自给率80%以上,规避PTA加工费波动,原料成本低一个台阶 |
| 客户认证 | 验厂周期1—2年,品牌商与帘子布客户认证形成切换成本,订单粘性强 |
失效条件: 若PX—PTA价差长期压缩至现金成本以下,一体化反而放大亏损弹性;若海外反倾销导致出口受阻,规模产能将从优势变为负担。
判断: 护城河不是静态标签,其价值取决于原料价差与贸易环境两个外部变量。跟踪这两件事,比跟踪市占率排名更能预判竞争格局变化。
六、前景预测与投资逻辑
6.1 需求预测:2031年6971万吨
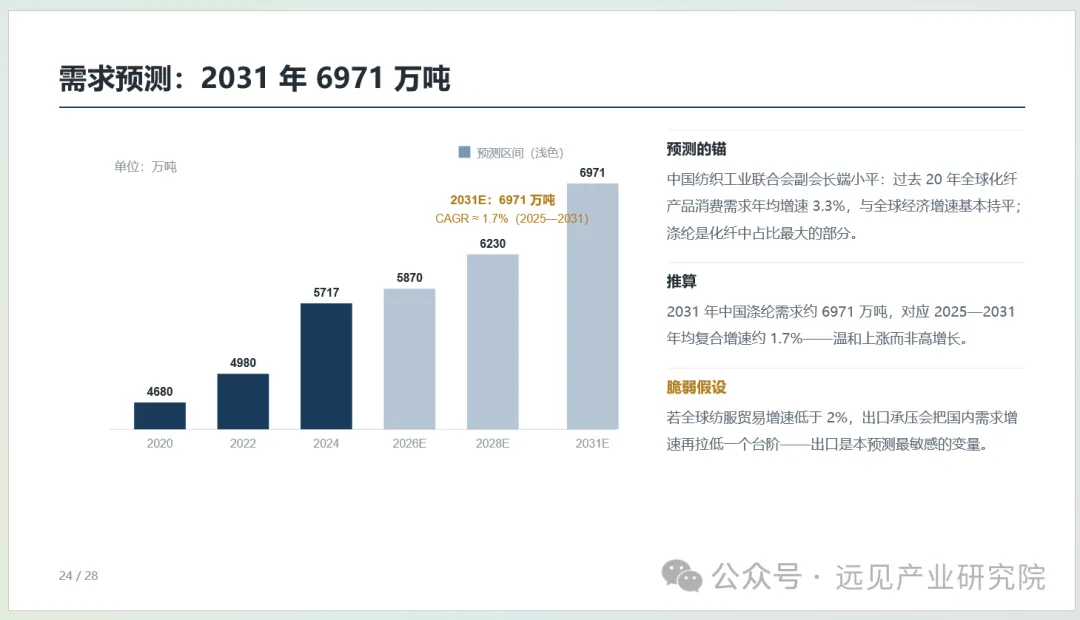
中国纺织工业联合会副会长端小平指出,过去20年全球化纤产品消费需求年均增速约3.3%,与全球经济增速基本持平;涤纶是化纤中占比最大的部分。
PPT推算2031年中国涤纶需求约6971万吨,对应2025—2031年复合增速约1.7%,属于温和上涨而非高增长。若全球纺织贸易增速低于2%,出口承压会把国内需求增速再拉低一个台阶——出口是本预测最敏感的变量。
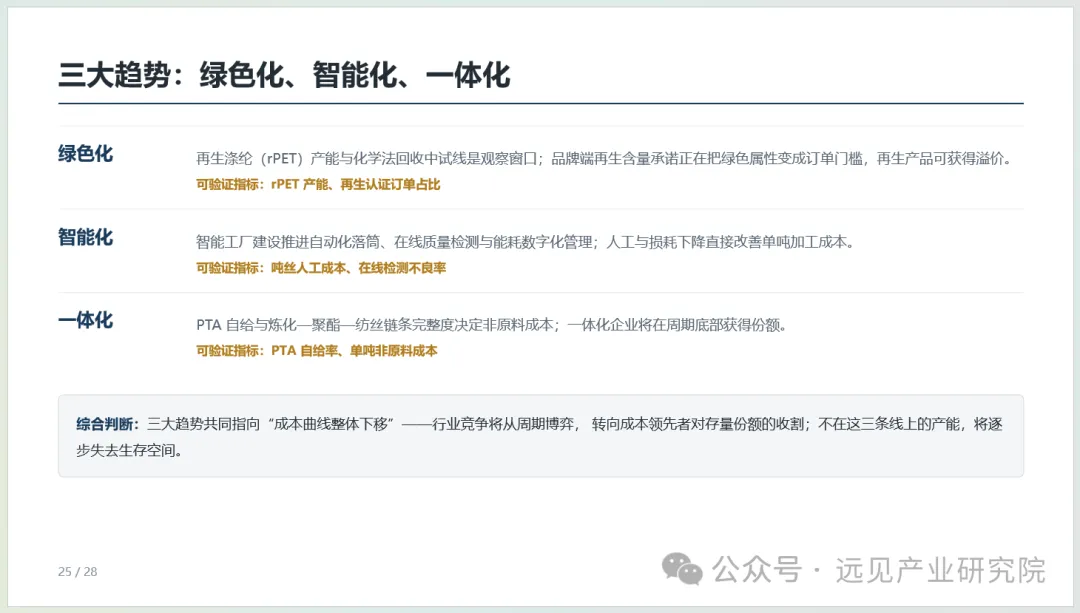
6.2 三大趋势:绿色化、智能化、一体化
| 趋势 | 内容 | 可验证指标 |
|---|---|---|
| 绿色化 | 再生涤纶(rPET)产能与化学法回收中试线是观察窗口;品牌端再生含量承诺把绿色属性变成订单门槛,再生产品可获溢价 | rPET产能、再生认证订单占比 |
| 智能化 | 智能工厂推进自动化落简、在线质量检测与能耗数字化管理;人工与损耗下降直接改善单吨加工成本 | 吨丝人工成本、在线检测不良率 |
| 一体化 | PTA自给与炼化—聚酯—纺丝链条完整度决定非原料成本;一体化企业在周期底部获得份额 | PTA自给率、单吨非原料成本 |
综合判断: 三大趋势共同指向“成本曲线整体下移”,行业竞争将从周期博弈转向成本领先者对存量份额的收割;不在这三条线上的产能将逐步失去生存空间。
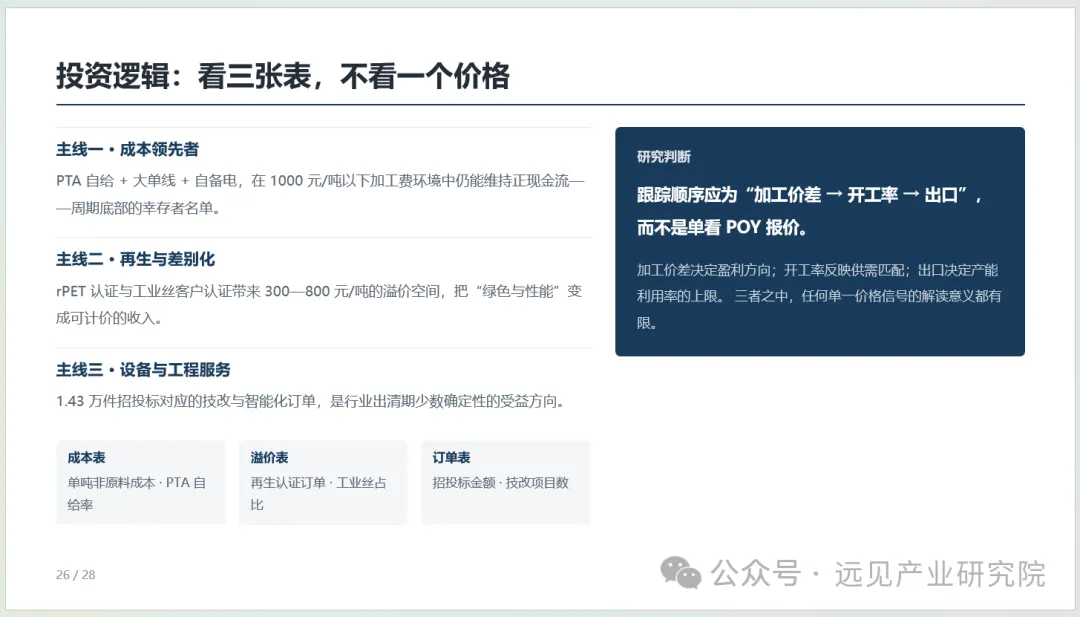
6.3 投资逻辑:看三张表,不看一个价格
| 主线 | 逻辑 | 关注表 |
|---|---|---|
| 成本领先者 | PTA自给+大单线+自备电,在1000元/吨以下加工费环境中仍能维持正现金流,是周期底部幸存者名单 | 成本表:单吨非原料成本、PTA自给率 |
| 再生与差别化 | rPET认证与工业丝客户认证带来300—800元/吨溢价空间,把“绿色与性能”变成可计价收入 | 溢价表:再生认证订单、工业丝占比 |
| 设备与工程服务 | 1.43万件招投标对应技改与智能化订单,是行业出清期少数确定性受益方向 | 订单表:招投标金额、技改项目数 |
研究判断: 跟踪顺序应为“加工价差→开工率→出口”,而不是单看POY报价。加工价差决定盈利方向;开工率反映供需匹配;出口决定产能利用率上限。三者中任何单一价格信号解读意义都有限。
七、风险与跟踪清单
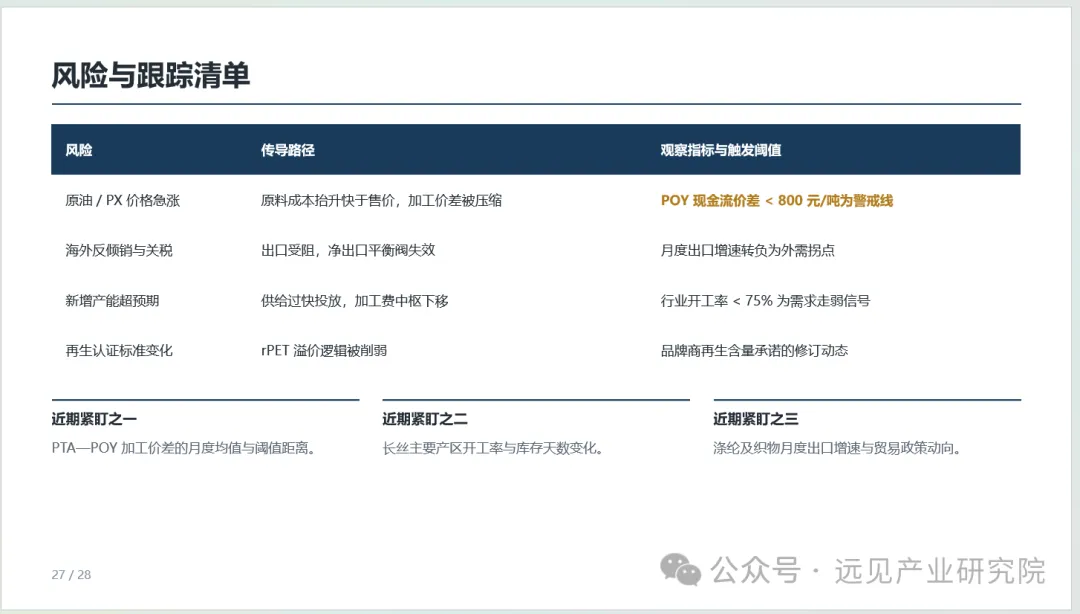
| 风险 | 传导路径 | 观察指标与触发阈值 |
|---|---|---|
| 原油/PX价格急涨 | 原料成本抬升快于售价,加工价差被压缩 | POY现金流价差<800元/吨为警戒线 |
| 海外反倾销与关税 | 出口受阻,净出口平衡阀失效 | 月度出口增速转负为外需拐点 |
| 新增产能超预期 | 供给过快投放,加工费中枢下移 | 行业开工率<75%为需求走弱信号 |
| 再生认证标准变化 | rPET溢价逻辑被削弱 | 品牌商再生含量承诺修订动态 |
近期紧盯:
PTA-POY加工价差月度均值与阈值距离。
长丝主要产区开工率与库存天数变化。
涤纶及织物月度出口增速与贸易政策动向。
八、总体结论
2026年中国涤纶纤维行业仍处于产能出清未完成、需求无强驱动的磨底阶段。产量低速扩张、表观需求近乎停滞、价格在成本与需求间窄幅拉锯,单吨盈利核心取决于加工价差与装置负荷管理。政策端通过能耗、再生认证与智能化改造改变成本结构,加速小产能出清;竞争端则围绕PTA自给率、单线规模、客户认证与区域配套展开,份额向成本曲线左端集中。未来需求增长温和,2031年约6971万吨的预测对应年均1.7%的复合增速,出口是最敏感变量。投资应聚焦成本领先者、再生与差别化溢价、设备与工程服务三条主线,并以“加工价差→开工率→出口”为跟踪顺序。
一句话总结:产能出清未完成,成本曲线决定谁能穿越周期。
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430



