
 研报速递
深度投资研究报告
钾肥龙头× 盐湖提锂翘楚:双轮驱动下的资源价值重估
最新股价22.21 元 | 总市值1,175 亿元 | 动态 PE9.75 倍 | 报告日期2026-10-28 |
投资评级:审慎推荐(周期成长型)
本研报仅供参考,不构成投资建议。数据截至2026年10月28日。
一、核心观点:三重定价错配下的资源龙头
一句话结论盐湖股份是A股稀缺的「低成本资源双料龙头」——钾肥市占率国内35%、全球第四;锂盐完全成本3.3万元/吨、行业最低。当前PE仅9.75倍,市场按「周期见顶」定价,但公司以量补价+分红拐点+国家战略属性三重逻辑,存在系统性重估空间。 |
1.1 三个关键判断
判断一|钾肥是「长江电力式」资产。年产能530万吨、国产货源市占60%+,刚需属性强,提供稳定现金流与低波动底盘,但价格受国际大合同约束,弹性有限。
判断二|锂盐是「成本曲线最左端」的周期资产。完全成本3.3万元/吨,锂价跌至10万元仍有60%+毛利、跌至8万元仍不亏,是全行业唯一能在锂价下行中保持正利润的产能。
判断三|分红是最大预期差。因历史亏损(金属镁一体化项目)未弥补,母公司未分配利润2026H1仍-40.16亿元,分红受法律限制。按当前补亏速度,2026年报至2027H1有望转正,届时将进入「成长+分红」双击区。
1.2 估值中枢
情景 | 锂价中枢(万元/吨) | 2027E归母净利(亿元) | 合理PE(倍) | 对应市值(亿元) | 每股价值(元) |
悲观 | 8-10 | 85-95 | 8-10 | 700-950 | 13-18 |
中性 | 10-13 | 100-115 | 11-13 | 1100-1500 | 21-28 |
乐观 | 14-16 | 125-145 | 14-16 | 1750-2300 | 33-44 |
二、行业地位:双赛道的资源壁垒
2.1 钾肥:全球第四,国内绝对龙头
中国是全球最大钾肥消费国,年需求约1700-1800万吨(折氧化钾),进口依存度长期维持在65%-70%,是国家粮食安全的战略物资。国内钾盐资源95%以上集中在青海察尔汗与新疆罗布泊,可开采大型钾矿极少。
维度 | 盐湖股份位置 |
国内产能 | 530万吨/年(本部500+五矿30),绝对第一 |
国内市占率 | 全国约35%,国产货源60%+ |
全球排名 | 第四(次于Nutrien、Uralkali、Belaruskali) |
资源储量 | 握察尔汗核心采矿权,占全国可溶性钾盐储量75%-80% |
2.2 锂盐:盐湖提锂的标杆
公司锂产品以电池级碳酸锂为主(占比80%+),另有少量磷酸锂、氢氧化锂。并表五矿盐湖后,锂盐名义产能跃升至9.8万吨/年,权益产能约6.8万吨,是国内盐湖提锂规模最大的企业。其战略意义在于:
锂资源对外依存度超60%,盐湖每多产一吨锂盐,就少一吨对外依赖——公司扩产直接关系国家新能源产业链安全。
三、2026年半年报深度解析
3.1 核心财务数据
指标 | 2026H1 | 2025年报 | 同比/变动 |
营业收入(亿元) | 130.52 | 155.01 | H1达全年84% |
归母净利润(亿元) | 61.69 | 84.76 | H1达全年73% |
整体毛利率 | 71.39% | 57.86% | +13.53pct |
净利率 | 55.55% | 约54.7% | 基本持平 |
基本EPS(元) | 1.1657 | 1.6017 | — |
加权ROE | 13.34% | 22.30% | — |
经营现金流(亿元) | 62.82 | 101.61 | — |
2026H1营收130.52亿元、归母净利61.69亿元,盈利质量明显优于2025年全年,毛利率71.39%创近年新高,核心驱动是锂价上涨、锂盐产能释放与成本下降的三重共振。
3.2 营收结构:锂产品成为半壁江山
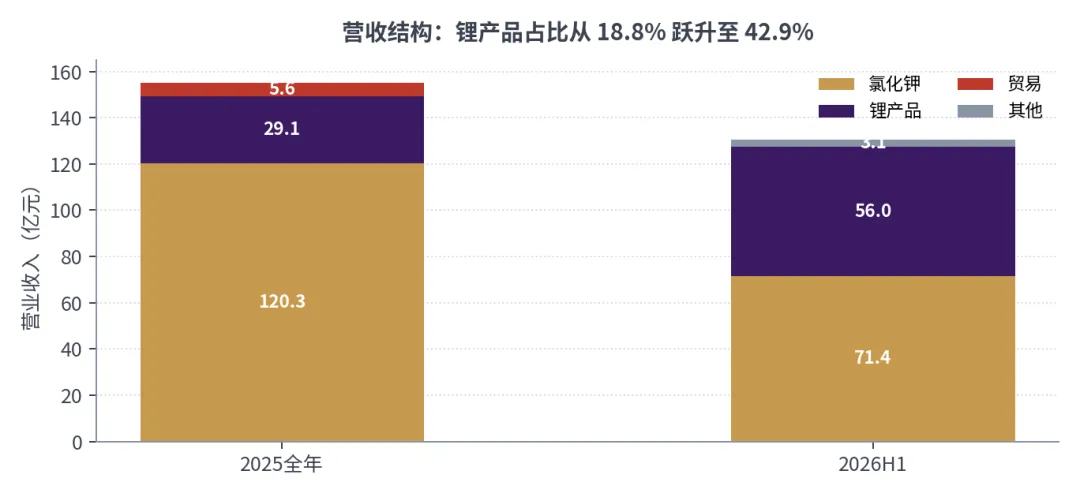
图1:营收结构演变(亿元)——锂产品占比从19%跃升至43%
产品 | 2026H1收入(亿元) | 占比 | 同比 |
钾产品 | 71.37 | 54.68% | +31.42% |
锂产品 | 56.01 | 42.92% | +255.53% |
其他(贸易等) | 3.14 | 2.40% | -12% |
锂产品收入占比从2025年报的18.79%飙升至42.92%,与钾肥54.68%形成「双轮并驾」格局。营收增量的约60%来自锂板块,收入结构的周期弹性显著放大。
3.3 分产品毛利率与产量
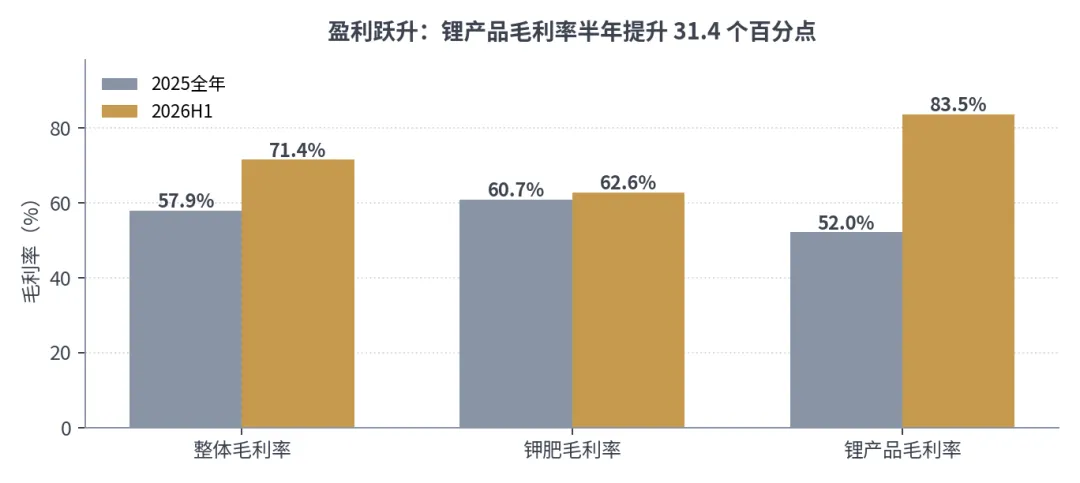
图2:分产品毛利率对比——锂产品83.46%成利润引擎
产品 | 2026H1毛利率 | 2025年报 | 变动 |
钾产品 | 62.59% | 60.71% | +1.88pct |
锂产品 | 83.46% | 52.03% | +31.43pct |
制造业整体 | 71.71% | 58.27% | +13.44pct |
锂产品毛利率83.46%,单吨成本约2.4万元、售价约14.33万元,单吨毛利高达约11.9万元,贡献总毛利约50%,成为绝对利润引擎;钾肥62.59%稳中略升,构成盈利底盘。
3.4 产量与销量数据
产品 | 2026H1产量 | 2026H1销量 | 说明 |
氯化钾 | 168.17万吨 | 224.74万吨 | 销量>产量,消化库存约56.6万吨 |
碳酸锂 | 4.94万吨 | 3.91万吨 | 同比+147%/+90%,4万吨项目满负荷 |
磷酸锂 | (并入锂产品) | — | 五矿盐湖0.2万吨/年 |
氢氧化锂 | (并入锂产品) | — | 五矿盐湖0.1万吨/年 |
四、成本优势:全行业最深的护城河
4.1 锂盐成本曲线
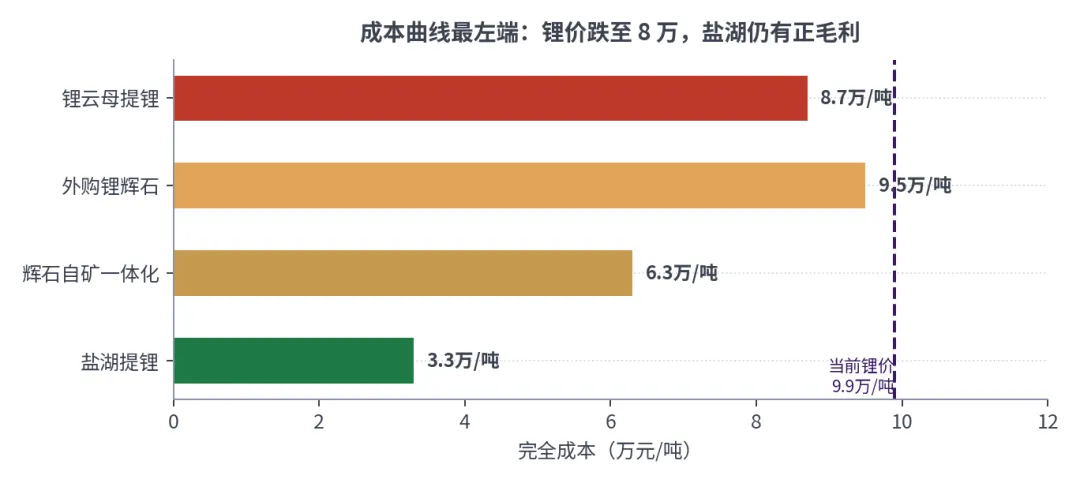
图3:锂盐完全成本对比(万元/吨)——盐湖3.3万处于最左端
路线 | 完全成本(万元/吨) | 说明 |
盐湖提锂 | 3.3 | 老卤副产、零原料成本,行业最低 |
锂辉石自矿一体化 | 5.5-7.0 | 天齐/赣锋等 |
外购锂精矿加工 | 随矿价波动 | 常超10万元/吨 |
锂云母提锂 | 7.5-10+ | 成本最高 |
4.2 成本护城河的成因
其一,老卤复用。提锂原料来自钾肥副产老卤,几乎零原料成本,这是同行无法复制的资源禀赋。
其二,技术迭代。吸附+膜耦合工艺,收率从传统工艺提升25个百分点至82.4%,一里坪原卤短流程提锂进一步降本。
其三,规模摊薄。产能从4万吨跃升至9.8万吨,单位折旧与管理费用被大幅摊薄。
成本底的意义锂价跌至5万元/吨时行业大部分产能亏损,盐湖仍有正毛利——这是它穿越锂价周期的真正底气,也是为什么在锂价下行期它仍是板块中确定性最高的标的。 |
五、产量展望:2026—2028年产能爬坡路径
5.1 钾肥:稳健为主,海外探矿提供弹性
时间节点 | 钾肥产能 | 锂盐产能 | 备注 |
2025年末 | 500万吨/年 | 4万吨/年 | 蓝科4万吨基础锂盐 |
2026H1 | 530万吨/年 | 9.8万吨/年 | 收购五矿盐湖后跃升 |
2028年预期 | 500-550万吨/年 | 12-15万吨/年 | 内生挖潜为主 |
2030年目标 | 1000万吨/年 | 20万吨/年 | 中国盐湖三步走战略 |
钾肥:2026H1已并表五矿盐湖30万吨/年,总产能530万吨。刚果(布)BMB钾盐矿处于详勘阶段,但2028年前大规模海外产能落地概率较低,预计2026-2028年产量维持在500-550万吨区间,增长弹性有限。
5.2 锂盐:扩产是核心增长逻辑
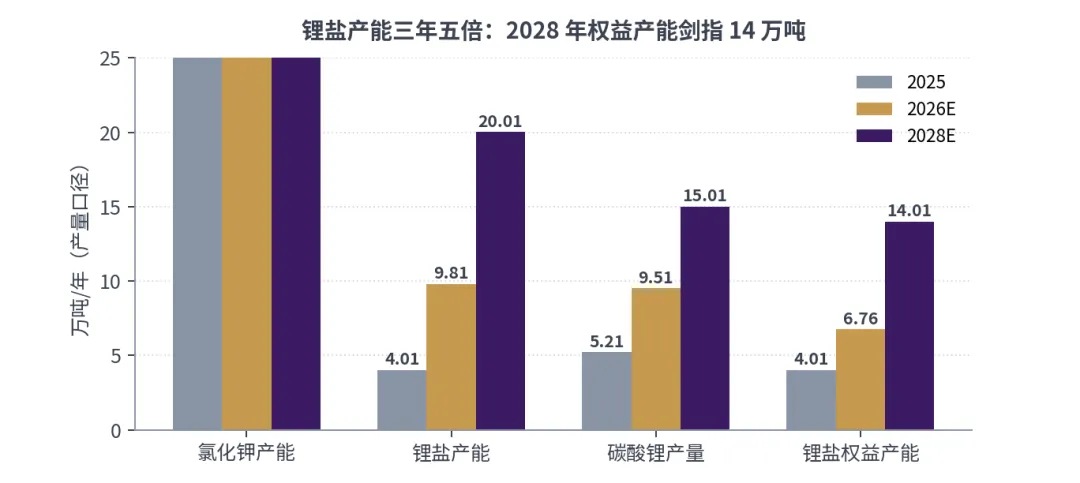
图4:锂盐产能与产量爬坡路径(万吨)
锂盐:当前权益产能约6.8万吨、名义产能9.8万吨。按中国盐湖集团规划,公司需通过内生挖潜、股东注入、外部并购三条路径向2030年20万吨迈进。2026年全年碳酸锂产量有望达9-10万吨,2028年或接近15万吨量级——以量补价是锂价下行期最重要的对冲逻辑。
六、钾肥与碳酸锂价格深度分析
6.1 碳酸锂:从20万到10万的价格重估
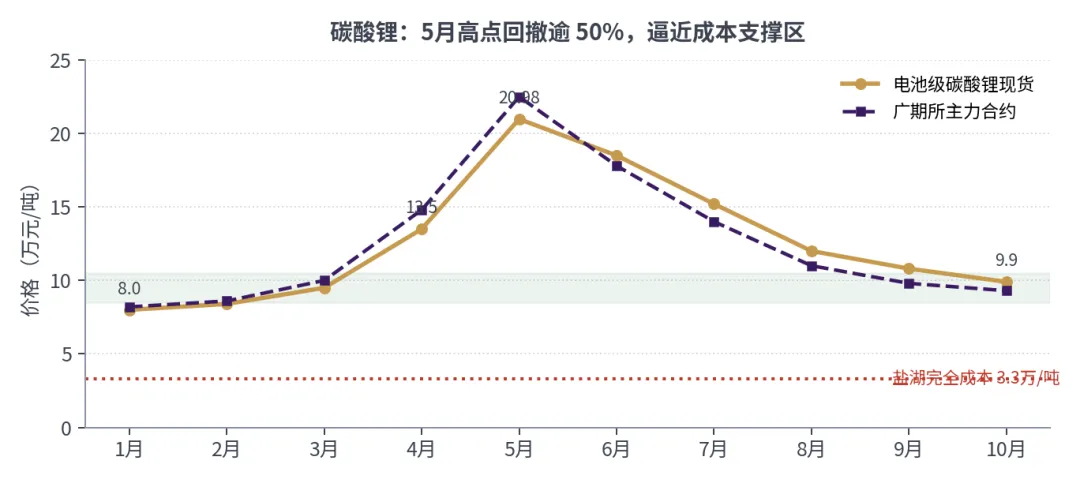
图5:碳酸锂价格走势(万元/吨)——2026年5月以来跌幅超50%
6.2 锂价下跌的四层逻辑
第一层|供给增量集中兑现。澳洲Bald Hill、Finniss复产,非洲到港量走高,江西枧下窝锂矿环评重启、满产后月均增量7000-8000吨LCE,相当于国内月度供给提升约7%。
第二层|需求增速换挡。9月新能源乘用车零售同比-16.7%,10月前18日再降13%;10月锂电排产环比增速从9月的9.2%降至3.9%,储能抢装透支叠加出口退税下调,远期需求预期被打折。
第三层|库存与情绪踩踏。SMM将贸易商、电芯厂隐性库存纳入统计,社会库存一次性上修至约16.93万吨;广期所仓单冲高后贸易商集中抛货,形成负反馈,期货跌幅大于现货。
第四层|成本支撑下移。锂辉石精矿CIF回落至1485-1565美元/吨,锂云母精矿环比-8.1%,成本曲线整体下移,「成本底」本身在往下走。
6.3 钾肥:进口放量压制价格
1-9月氯化钾进口约1280万吨、同比+47.6%,10月港口库存445万吨、同比+150.7%创历史新高,进口依存度升至78.5%。海外低价货源持续到港,国内到站价3100元/吨的支撑开始松动。但2026年大合同348美元/吨托底,且全球供给偏紧(乌拉尔资源枯竭、白俄减产),钾肥价格下行空间相对有限。
6.4 接下来涨跌判断
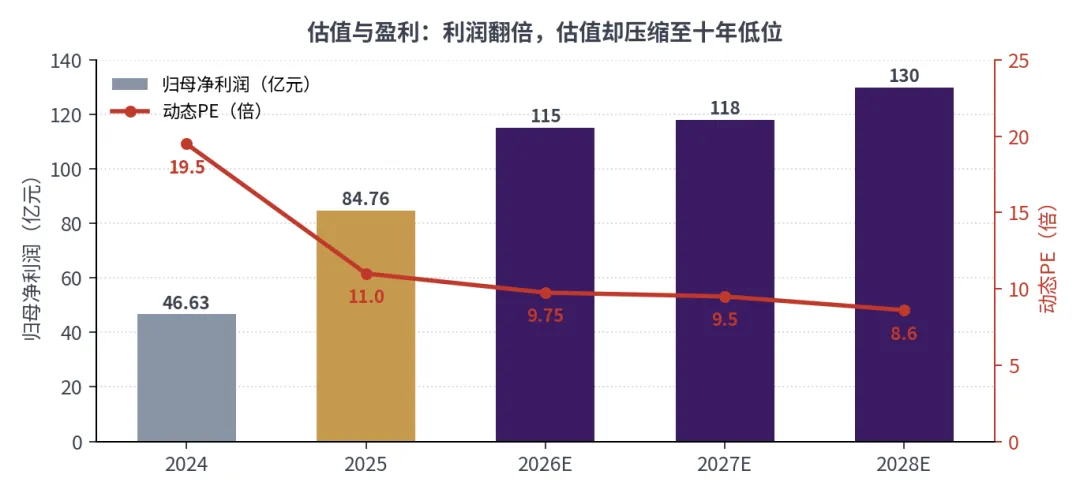
图6:不同锂价情景下的盈利弹性(亿元)
锂价:10万元是情绪分水岭,站稳则预期修复,跌破8万元则等待高成本产能出清。下方锚是盐湖3.3万元成本与外购矿8-10万元成本线;上方锚看枧下窝实际复产节奏与Q4电池排产补库。中期大概率维持8-11万元区间高波动。
钾肥:冬储拿货力度与港口库存去化速度是关键变量,预计在3000-3300元/吨区间震荡,向下有全球供给收缩托底,向上受制于进口放量。
七、历史分红:利润在补坑,分红待拐点
7.1 未分配利润演变
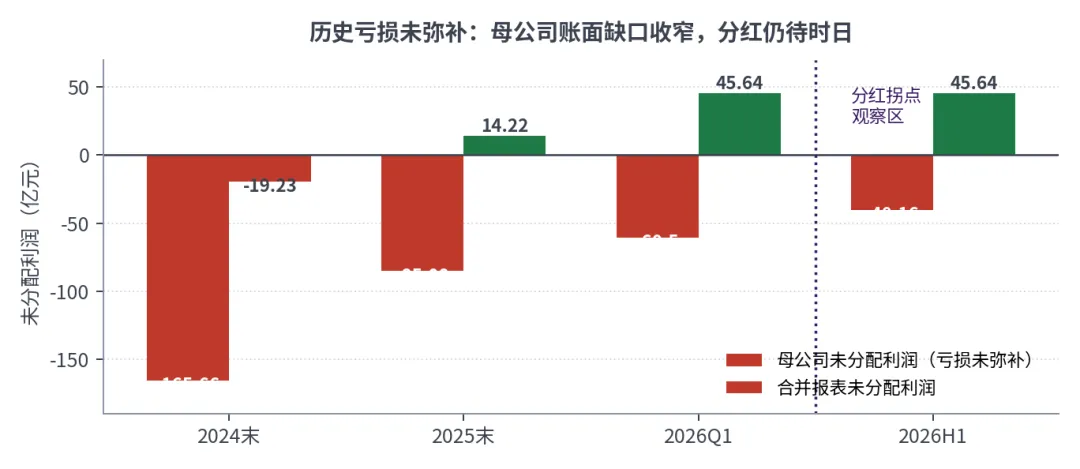
图7:合并报表未分配利润演变(亿元)——2026Q1转正
7.2 分红受限的三层原因
其一,法律限制。《公司法》要求合并报表与母公司报表未分配利润均为正方可分红。母公司未分配利润2026H1仍-40.16亿元,因早年金属镁一体化项目失败留下巨额历史亏损,每年利润需先补坑。
其二,处于投入周期。2023-2025年资本开支连续高位(投资现金流-66.4/-64.4/-42.8亿元),4万吨锂盐项目刚量产、46亿元收购五矿股权、刚果(布)探矿推进中,留存收益再投入ROIC高于分红。
其三,央企治理磨合。实控人2025年刚由中国五矿接手,处于战略重构期,优先保产业目标。虽已修订《利润分配管理办法》明确分红比例下限,但重大支出窗口延续至2027-2028年。
分红拐点按2026H1补坑节奏(单季约22亿元),市场普遍预期母公司未分配利润在2026年报至2027H1转正。转正后首次分红大概率为10%-20%支付率的试探性分配,不会一步到位。 |
八、利好与利空全景分析
8.1 利好因素
成本曲线最左端,穿越周期能力稀缺,锂价8万仍不亏
资源壁垒不可逆,察尔汗核心采矿权占全国可溶性钾盐储量75%-80%
产能跃迁+央企整合,锂盐名义产能4万→9.8万吨,2030目标20万吨
国家战略属性重定价,钾肥与锂资源双赛道自主可控
分红拐点渐近,母公司补亏完成将启动成长+分红双击
长协锁量(天赐、欣旺达、万华)提升销量确定性
8.2 利空因素
锂价持续下行,Q3单季归母26.7-28.8亿已环比降8%-14%,利润见顶担忧
2027年全球锂过剩预期被提前交易,期货跌幅远大于现货
钾肥进口放量、港口库存创新高,到站价支撑松动
母公司未分配利润仍为负,2026年分红概率低
机构持仓松动,周期股估值折价,PE 10倍出头反映不可持续定价
枧下窝复产与海外矿到港是锂价最大不确定性
8.3 多空权衡
维度 | 多头逻辑 | 空头逻辑 | 当前偏向 |
盈利 | 90亿利润、成本最低 | 周期高点、Q3环比降 | 偏空 |
锂价 | 8-10万有成本底 | 2027过剩、远月贴水 | 偏空 |
产能 | 9.8万→20万吨 | 放量遇降价周期 | 中性 |
资源 | 稀缺自主可控 | 已price-in | 中性 |
分红 | 拐点2027年 | 当期为零 | 偏空 |
估值 | PE 10倍偏低 | 周期股不该给成长估值 | 分歧 |
九、估值分析:从当前到2028年
9.1 当前估值
最新股价22.21元、总市值1175亿元、动态PE 9.75倍、PB约2.1-2.6倍。这一估值水平反映的是「高盈利不可持续」的周期折价——市场给的是周期防御位,而非成长股定价。
9.2 2028年前瞻估值
情景 | 2028锂盐产量 | 锂价中枢 | 2028E归母净利 | 合理PE | 每股价值 |
悲观 | 12万吨 | 8-10万 | 90-110亿 | 9-11倍 | 17-24元 |
中性 | 14万吨 | 11-13万 | 120-140亿 | 12-14倍 | 28-38元 |
乐观 | 15万吨+ | 14-16万 | 160-190亿 | 15-18倍 | 45-60元 |
前瞻估值的核心变量是锂盐产量与锂价中枢的乘积。以量补价是核心假设:即使锂价维持10-13万元中低位,只要产量从9.8万吨爬升至14-15万吨,利润仍可维持120-140亿元。估值重估的开关在于分红启动与锂价企稳两大信号。
9.3 投资建议与风险提示
投资定位盐湖股份赚的是慢钱、长钱,不适合短线弹性思维。短期被「周期见顶+分红缺席」双杀;中期看锂价中枢与以量补价兑现;长期有望从周期股重估为「钾锂版长江电力」。 |
碳酸锂价格跌破8万元并长期维持,行业产能出清慢于预期
钾肥进口持续放量,国内价格支撑失守
海外扩产(刚果金、锂盐并购)进度不及预期
母公司补亏速度放缓,分红拐点推迟
新能源需求增速进一步下台阶
免责声明
本研报基于公开信息整理,数据来源为盐湖股份2026年半年报、2025年年度报告及公开市场数据,仅供研究参考,不构成任何投资建议。文中估值与产量预测为情景推演,不构成预测或承诺。市场有风险,投资需谨慎。




