
 研报速递
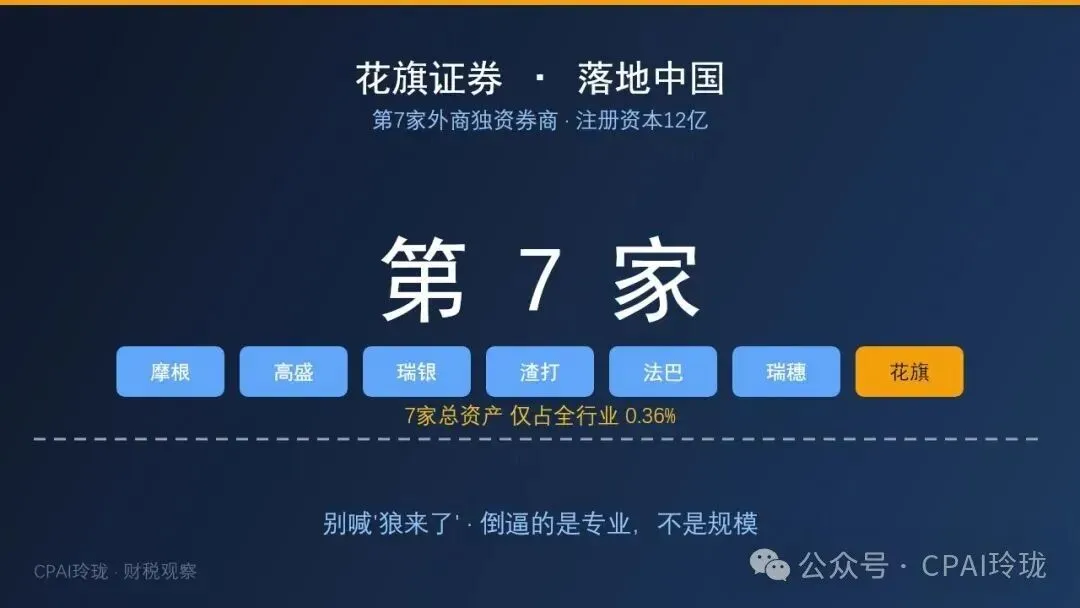
一家在中国服务了近125年的美国银行,为拿回一张证券牌照,等了将近5年。10月23日,证监会核准设立花旗证券(中国)有限公司,注册资本12亿元,这是国内第7家外商独资券商。花旗集团董事长范洁恩把话说得很直白:“中国市场非常重要。”但真正值得读懂的,不是“又来了一家”,而是这家外资巨头为何要来、来了能做什么——以及,它暂时撼动不了什么。
近5年,就为这一纸批复
花旗的这条路,走得很曲折。2012年它与东方证券合资设立“东方花旗”,主攻投行;2019年花旗把股权全部转让、退出合资平台,转而谋求独资牌照;2021年11月正式递交申请,2024年2月才收到第一次反馈,到2026年10月获批,前后近5年——在7家外商独资券商里,是等待最久的一家。对比同业,瑞穗证券约22个月、渣打约27个月、法巴约36个月。批文给了四块业务:证券经纪、证券投资咨询、证券承销与保荐、证券自营——注意,没有资产管理。这并非偶然。花旗已退出包括中国内地在内的13个市场的零售银行业务,全球战略聚焦企业客户与机构客户。它的目标,不是复制本土券商的零售网点,而是依托全球网络,做跨境承销、机构经纪和连接中国发行人与全球资本的那条“桥”。今年以来,花旗已协助中国客户在全球资本市场募资超过400亿美元。
“狼来了”是误读:7家加起来只占0.36%
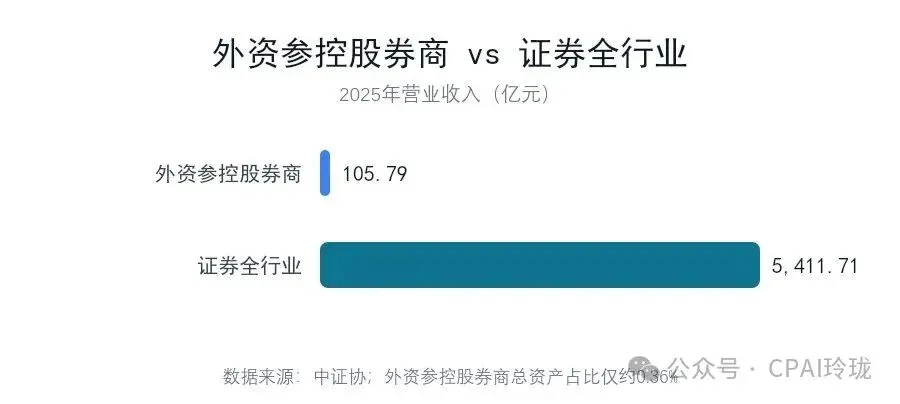
外界一听说“第7家外商独资券商”,很容易脑补出“外资大举抢滩”的图景。数据会冷静地泼一盆水:中证协数据显示,截至2025年末,全行业16家外资参控股券商总资产534.69亿元、营业收入105.79亿元,占证券行业总资产(14.83万亿元)的比重仅约0.36%,营收占比约1.95%。营收增速(+32.61%)确实快于行业,但基数决定了短期内改变不了格局。外资真正有存在感的地方,是交易端和机构业务,而不是零售。2025年有6家外资券商营业部跻身龙虎榜前50名,瑞银证券上海花园石桥路营业部以752亿元成交额排第8,高盛(中国)浦东世纪大道营业部以700亿元排第9。这也印证了外资券商的真实打法:不拼网点、不拼开户数,拼的是跨境投行、机构经纪、复杂风险管理这些“重专业、轻规模”的活。
我的判断
我的判断是:花旗落地,热闹在牌照,意义在倒逼。它不代表“外资要来抢饭碗”,7家加起来0.36%的体量,短期更像是“补供给”而非“抢市场”;但它确实在往本土券商的水池里,投下一条“专业能力”的鲶鱼。独资架构下,外资没有中外股东博弈,决策链短、能长期投入,跨境承销、产品设计、复杂风控这些能力,会形成一个持续的参照系。行业竞争的逻辑,正在从“比规模、比通道”转向“比专业、比国际化服务”——这才是这场开放真正的胜负手。对普通投资者,这件事的短期影响几乎为零:你的开户营业部、佣金率不会因此立刻改变。真正值得你留意的,是外资带来的跨境产品和机构服务会慢慢变多,以及本土券商被迫把“真本事”练起来之后,行业服务质量的整体抬升。牌照的数量从来不是重点,专业深度才是。等有一天,外资券商不再是新闻里的“第几家”,而是某个细分领域里真正能打的对手,那才是开放结出的果实。
(本文为公开信息梳理与专业分析,不构成投资建议、交易建议、税务意见或法律意见;具体业务请咨询持牌专业人士。)




