研报速递
宁德时代竞争优势与估值分析报告
(300750.SZ / 3750.HK)
分析框架:行业地图→ 优势检验 → 优势来源 → 资产价值 / 盈利能力价值 / 特许权价值 / 成长价值
(格林沃尔德《竞争优势》与《价值投资》框架)
报告日期:2026年10月27日
股价基准:2026年10月27日收盘价 233.93 元
财务基准:2026年三季报(未审计)及历年年报
本报告基于公开信息整理测算,仅供研究参考,不构成任何投资建议。
目录
1. 概述
2. 竞争优势分析
2.1 制作行业地图(行业分析):细分市场识别与竞争者
2.2 检验竞争优势是否存在
2.3 寻找竞争优势的来源
3. 估值分析
3.1 估值框架与关键假设
3.2 资产价值
3.3 盈利能力价值(EPV)
3.4 经济特许权价值:资产与盈利能力相结合
3.5 成长价值
3.6 估值汇总与结论
4. 结论与风险提示
附:主要数据来源
1. 概述
1.1 公司概况
项目 | 内容 |
公司全称 | 宁德时代新能源科技股份有限公司(CATL) |
总部 | 福建省宁德市;董事长兼总经理:曾毓群 |
上市地 | A股创业板 300750.SZ(2018年);H股 3750.HK(2025年5月上市) |
所属行业 | 电力设备—电池—锂电池 |
主营业务 | 动力电池系统、储能电池系统、电池材料及回收、电池矿产资源、换电服务 |
总股本 | 46.27 亿股(A+H) |
总市值 | 约 10,824.5 亿元(2026-10-27,按A股价233.93元计) |
估值水平 | PE(动态) 约 12.6 倍;PB 约 2.8 倍 |
1.2 最新经营与财务表现
指标 | 2025 年报 | 2026 年前三季度 |
营业收入 | 4,237.02 亿元(+17.04%) | 4,421.37 亿元(+56.19%) |
归母净利润 | 722.01 亿元(+42.28%) | 645.30 亿元(+31.60%) |
扣非归母净利润 | 645.08 亿元 | 578.76 亿元 |
毛利率 | 26.27% | 22.72% |
净利率 | 18.12% | 15.72% |
加权 ROE | 24.91% | 17.64%(前三季度) |
经营现金流净额 | 1,332.20 亿元 | 616.25 亿元 |
研发投入 | 221.47 亿元(十年累计超 900 亿元) | — |
注:2026年前三季度营收增速大幅回升(+56.19%),主要来自储能与海外放量的量增驱动;毛利率因产品结构与出口退税调整等阶段性因素同比下降。
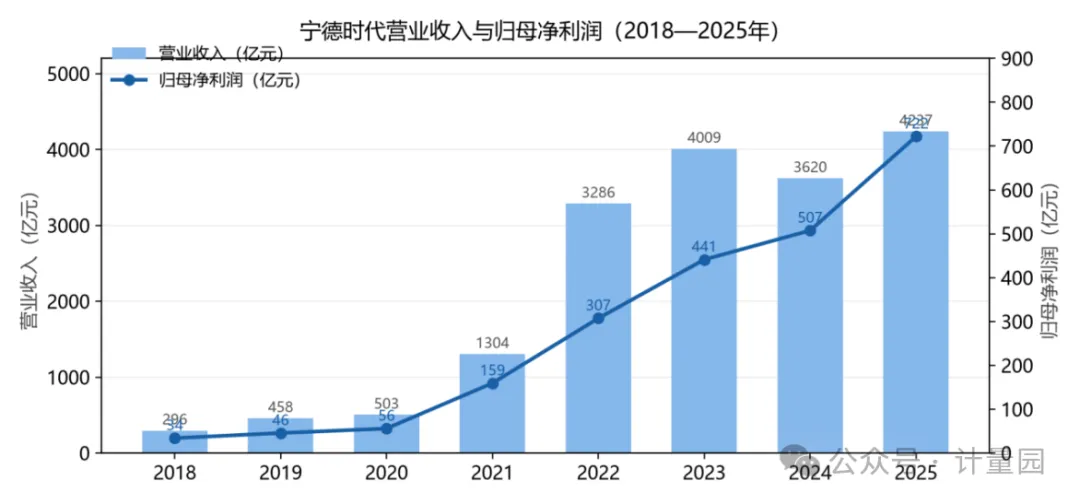
图1:宁德时代营业收入与归母净利润(2018—2025) 数据来源:公司历年年报,东方财富
1.3 市场地位速览
业务 | 市场地位 |
动力电池(全球) | 使用量市占率 39.2%(2025,SNE),连续 9 年全球第一;2026 年 1—8 月升至 39.4% |
动力电池(国内) | 装车量市占率 43.42%(2025)→ 44.16%(2026 年 1—9 月,电池联盟) |
动力电池(海外) | 市占率 30.0%(2025)→ 34.0%(2026 年 1—7 月),首次突破三分之一 |
储能电池(全球) | 出货量市占率 30.4%(2025),连续 5 年全球第一;系统集成出货 +160% |
产能规模 | 在产 772GWh + 在建 321GWh,全球最大,即将迈入 TWh 时代 |
换电网络 | 巧克力换电站 2,500+ 座;骐骥重卡换电站年底目标 900 座;超换一体站年底目标 4,000 座 |
累计成果 | 动力电池累计装车超 2,400 万辆;储能全球应用项目约 2,300 个 |
1.4 业务结构(2026 年中报)
业务板块 | 收入(亿元) | 占比 | 说明 |
动力电池系统 | 1,921.25 | 69.38% | 基本盘,上半年同比 +46.02% |
储能电池系统 | 532.61 | 19.23% | 第二增长曲线,同比 +87.54% |
电池材料及回收、矿产 | 188.11 | 6.79% | 正极/前驱体/锂盐 + 镍钴锂磷回收 |
其他(含换电等) | 127.20 | 4.59% | 技术授权、换电服务等 |
其中:境内 | 1,897.87 | 68.54% | — |
其中:境外 | 871.29 | 31.46% | 海外占比已近三分之一 |
1.5 分析框架说明
本报告采用布鲁斯·格林沃尔德(Bruce Greenwald)的竞争优势分析框架,分四步:
·第一步(2.1):绘制行业地图——识别宁德时代参与竞争的各个细分市场,并列举各市场的竞争者;
·第二步(2.2):检验竞争优势是否存在——看市场份额是否稳定、是否存在占支配地位的企业、行业进入退出是否稀少、利润率是否持续高于资本成本与同业;
·第三步(2.3):寻找竞争优势的来源——专有技术与便宜的资源、客户锁定、规模经济效益、政府干预;
·第四步(3):估值——先算资产价值(下限),再算盈利能力价值(EPV),两者之差即"经济特许权价值",最后单独评估成长价值。
2. 竞争优势分析
2.1 制作行业地图(行业分析)
2.1.1 识别各个细分市场
宁德时代的经营范围已从单一的动力电池,扩展为"资源—材料—电芯—回收—补能服务"的全产业链布局。按需求场景与商业模式,可划分为八个细分市场:
细分市场 | 市场规模与增速 | 宁德时代的地位 |
① 动力电池—乘用车 | 2025 年全球装机 1,187GWh(+31.7%);2026 年 1—8 月 844.2GWh(+19.7%) | 全球第一(连续 9 年):全球份额 39.2%(2025)→39.4%(2026 年 1—8 月);国内 43.42%→44.16%;海外 30.0%→34.0% |
② 动力电池—商用车 | 2026 年 9 月国内纯电重卡渗透率超 50%;换电重卡干线纳入国家零碳货运走廊 | 主导者:搭载其电池的电动重卡超 43 万辆,约占全行业 70%;天行 II 平台重卡续航 1,000km |
③ 储能电池(表前大储/工商储) | 2025 年全球出货 550GWh(+79%) | 全球第一(连续 5 年):份额 30.4%;储能系统集成业务出货同比 +160%;587Ah 大电芯迭代 |
④ 消费及小动力电池 | 手机/笔电/电动工具/AI 终端 | 非核心业务,体量较小 |
⑤ 电池回收与再生 | 随退役潮扩容 | 邦普循环(子公司)+ 时代资源,形成镍钴锂磷闭环 |
⑥ 换电与补能服务 | 重卡换电 2026 年底目标 900 座、乘用车巧克力 2,500+ 座、超换一体站 4,000 座(2026 年底) | 标准制定者与最大运营商之一;与长安/奇瑞/广汽/赛力斯/五菱/北汽共建 |
⑦ 上游资源与材料 | 锂/镍/磷/石墨及四大主材 | 时代资源集团(注册资本 300 亿,2026.4 设立);参股洛阳钼业;宜春锂云母、印尼镍、贵州磷 |
⑧ 下一代技术与新场景 | 钠电 2026 全球出货 12.8GWh(+210%);固态 2026 量产元年(全球装机约 4.2GWh) | 钠新电池 2026 年底规模化量产(-40℃ 保持 90% 电量);凝聚态 350Wh/kg;eVTOL"凯瑞鸥"全球首获型号认可证 |
2.1.2 各个细分市场的竞争者
细分市场 | 主要竞争者 | 竞争烈度 |
① 乘用车动力电池 | 比亚迪(弗迪,全球 16.4%)、LG 新能源(9.2%)、中创新航(5.3%)、国轩高科(4.5%)、松下、SK On、亿纬锂能、蜂巢能源、瑞浦兰钧 | 高:国内价格战延续,车企普遍引入二供、三供 |
② 商用车动力电池 | 亿纬锂能(重卡放量)、国轩高科、瑞浦兰钧、比亚迪 | 中高 |
③ 储能电池 | 海辰储能(13%)、亿纬锂能(12%)、比亚迪(9%)、瑞浦兰钧(8%);系统集成端:阳光电源、特斯拉、Fluence | 高:产品同质化、价格战激烈 |
④ 消费电池 | ATL(新能源科技)、欣旺达、珠海冠宇、三星 SDI、LG | 高(公司非重点) |
⑤ 回收再生 | 格林美、华友循环、天奇股份、赣锋循环 | 中 |
⑥ 换电补能 | 蔚来 NIO Power、奥动新能源、协鑫能科;重卡:国电投启源芯动力、三一 | 中:生态与标准之争 |
⑦ 上游资源与材料 | 天齐锂业、赣锋锂业、中矿资源、盐湖股份、华友钴业、中伟股份、云天化;材料端湖南裕能、恩捷、天赐、贝特瑞等 | 中:周期属性强,公司以参股+长协+自营应对 |
⑧ 下一代技术 | 固态:比亚迪、卫蓝新能源、清陶能源、太蓝新能源、国轩高科;钠电:中科海钠、华阳股份、传艺科技 | 高:存在技术路线颠覆风险,2026 为固态量产元年 |
行业地图小结:宁德时代的"主战场"是①②③——三个市场合计占公司收入约 89%。其在①②拥有支配地位,在③虽保持第一但份额优势明显收窄(30.4% 对第二名 13%);④⑤⑥⑦属于延伸布局,目的在于强化①②③的成本与客户粘性;⑧是下一个十年的胜负手。
2.2 检验竞争优势是否存在
2.2.1 市场份额稳定,存在占支配地位的企业
年份 | 全球市占率(SNE) | 关键事实 |
2020 | 25.0% | 首次登顶全球第一后巩固 |
2021 | 35.0% | 供给紧缺期份额跳升 |
2022 | 36.0% | 碳酸锂暴涨期逆势扩张 |
2023 | 36.5% | 行业价格战元年,份额守住 |
2024 | 37.9% | 连续 8 年全球第一 |
2025 | 39.2% | 连续 9 年第一;国内 43.42%、海外 30.0%、储能 30.4% |
2026(1—8 月) | 39.4% | 逼近 40%;国内 1—9 月 44.16%,海外 1—7 月 34.0% |
注:历史份额为 SNE Research 口径(转引自研究机构整理),个别年份与公司年报口径略有差异;趋势结论不受影响。
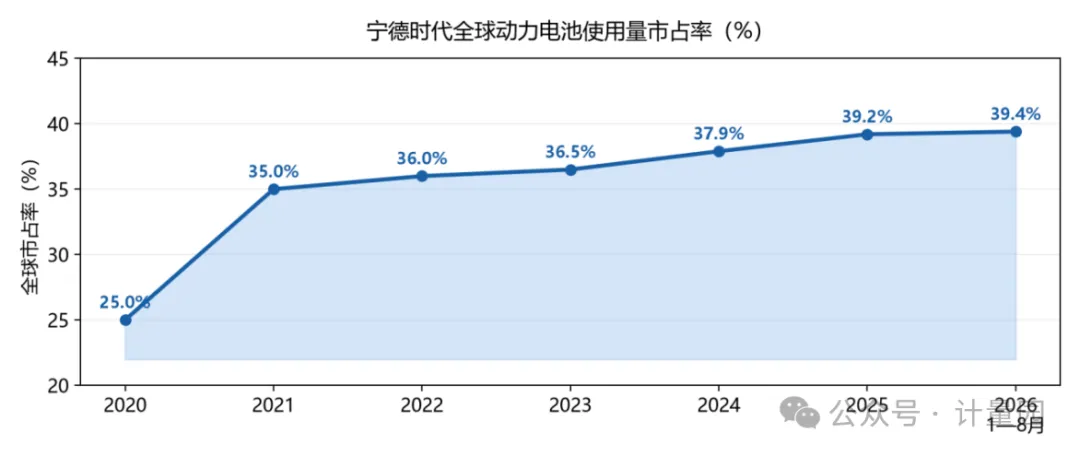
图2:宁德时代全球动力电池市占率变化(2020—2026 年 1—8 月)
2.2.2 行业进入与退出的情况较少
·退出端:2026 年上半年全球已有 7 家中小电池厂宣布停产或转型,尾部加速出清;韩系阵营收缩(SK On 装机负增长,三星 SDI 跌出全球前十)。
·进入端:新进入者稀少。单 GWh 产能投资约 2—3 亿元、车规认证周期 2—3 年、技术代际迭代快(快充/钠电/固态),后来者难以追赶。
·集中度提升:2026 年 1—8 月全球前十中中国企业占 7 家、合计份额约 73.3%;行业 CR5 约 74.7%,同比继续提升。
·结论:这是一个"赢者通吃"特征明显的行业——符合格林沃尔德"存在支配地位企业、进出稀少"的准入壁垒特征。
2.2.3 持续的高利润率
(1)与同业对比(2025 财年,A股锂电产业链主要公司):
公司 | 营收(亿元) | 归母净利(亿元) | 毛利率 | 加权 ROE |
宁德时代 | 4,237.0 | 722.0 | 26.3% | 24.91% |
亿纬锂能 | 614.7 | 41.3 | 16.2% | 10.50% |
国轩高科 | 450.7 | 23.8 | 16.2% | 8.65% |
欣旺达 | 632.5 | 10.6 | 13.9% | 4.39% |
孚能科技 | 91.2 | -7.5 | 9.2% | -7.79% |
科达利(结构件) | 152.1 | 17.6 | 23.7% | 14.07% |
恩捷股份(隔膜) | 136.3 | 1.4 | 18.8% | 0.58% |
天赐材料(电解液) | 166.5 | 13.6 | 22.2% | 9.79% |
容百科技(三元正极) | 122.7 | -1.9 | 7.4% | -2.29% |
璞泰来(负极等) | 157.1 | 23.6 | 31.7% | 12.15% |
赣锋锂业(锂资源) | 230.8 | 16.1 | 15.7% | 3.80% |
数据来源:东方财富,各公司 2025 年年报。
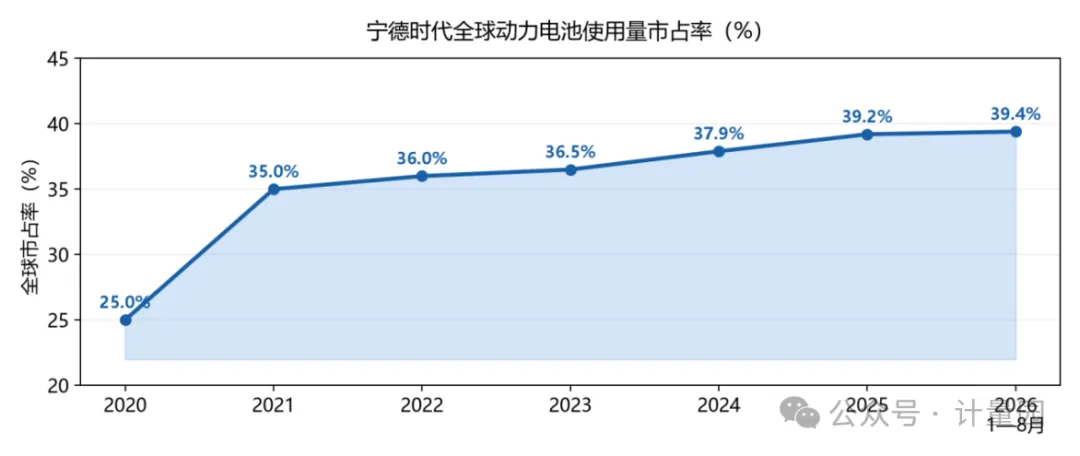
图3:2025 财年主要电池企业毛利率与 ROE 对比
(2)利润率的持续性(宁德时代 2018—2025):
年份 | 营收(亿元) | 归母净利(亿元) | 毛利率 | 加权 ROE |
2018 | 296.1 | 33.9 | 32.8% | 11.75% |
2019 | 457.9 | 45.6 | 29.1% | 12.78% |
2020 | 503.2 | 55.8 | 27.8% | 11.27% |
2021 | 1,303.6 | 159.3 | 26.3% | 21.52% |
2022 | 3,285.9 | 307.3 | 20.3% | 24.67% |
2023 | 4,009.2 | 441.2 | 19.2% | 24.04% |
2024 | 3,620.1 | 507.4 | 24.4% | 24.13% |
2025 | 4,237.0 | 722.0 | 26.3% | 24.91% |
观察:ROE 连续 5 年(2021—2025)稳定在 21%—25% 区间,远超 WACC(约 9%)与全部同业;毛利率虽随锂价周期波动(19.2%—32.8%),但在每一轮周期底部(2023 年 19.2%)仍保持盈利并扩大份额,周期底部反而是其相对优势放大之时。
2.2.4 检验结论
两项判据均满足:
·判据一(份额稳定、支配地位、进出稀少):成立。全球份额连续 9 年第一且逐年抬升,行业 CR5 持续上行,尾部出清、新进入稀少。
·判据二(持续高利润率):成立。ROE 连续 5 年 21%—25%,约为同业(8%—14%)的 2—3 倍,显著高于资本成本。
结论:宁德时代在全球动力电池与储能电池市场拥有真实的、可自我强化的竞争优势(经济特许权)。但需注意两个边际弱化信号:一是储能赛道产品同质化加剧、份额优势收窄(30.4% 对第二名 13%);二是国内动力市场面临车企"去宁化"(扶持二供)的持续压力,2026 年前三季度毛利率同比下滑 5.1 个百分点亦反映议价力的阶段性松动。
2.3 寻找竞争优势的来源
2.3.1 专有技术
·专利与研发:截至 2024 年底授权及在申请专利 43,000+ 项;2025 年研发投入 221.47 亿元(占营收 5.2%),十年累计超 900 亿元。
·产品代际领先:麒麟凝聚态电池(350Wh/kg、轿车续航 1,500km)、二代神行超充(10 分钟内补能 400km+)、二代骁遥增混(综合续航 2,000km+)、钠新电池(2026 年底量产,-40℃ 保持 90% 电量)、天行 II 商用车平台(重卡 1,000km)、587Ah 储能大电芯。
·制造工艺:PSL 超级拉线自研、多座"灯塔工厂"、电芯缺陷率控制在 ppb(十亿分之一)级——制造 know-how 本身就是壁垒。
2.3.2 便宜的资源
·资源掌控:2026 年 4 月设立时代资源集团(注册资本 300 亿元),统筹全球锂、镍、磷资源;参股洛阳钼业(镍钴),自持宜春锂云母、印尼镍、贵州磷。
·对上游的占款能力:应付票据及应付账款 3,333.7 亿元(占总负债 44%),经营性营运资本为 -1,489 亿元——上游供应商在为公司提供无息运营资金,这是中小厂商拿不到的"负成本资源"。
·规模采购:碳酸锂长协与包销、设备定制化摊薄,单位材料与制造费用显著低于二线。
2.3.3 客户锁定
·认证与切换成本:车规级电池认证周期 2—3 年,平台化绑定车型开发周期,切换供应商意味着重新验证与安全责任转移。
·合资与长协:与长安、奇瑞、广汽、赛力斯、上汽通用五菱、北汽等共建换电网络;与引望(华为乾崑)合作"无感补能"。
·从 B 端到 C 端的锁定:换电站 2,500+ 座覆盖 31 省 200+ 城,换电车型 30+ 款——用户一旦进入换电生态,迁移成本上升。
·反面证据(锁定的侵蚀):理想增资欣旺达动力、小米深度绑定中创新航,小鹏/零跑/赛力斯扩大供应商名单——客户主动"去宁化"以恢复议价力。
2.3.4 规模经济效益
·产能规模:在产 772GWh + 在建 321GWh,为全球最大,规模约为二线厂商总和的量级。
·单位成本:单 GWh 投资额、单位折旧、采购成本、良率(ppb 级缺陷率)全面占优;2025 年毛利率 26.3%,而二线电池厂为 13.9%—16.2%。
·研发摊薄:900 亿累计研发投入分摊到全球最大出货量上,单位研发负担最轻。
·注意边界:规模优势在标准化程度高的储能电芯上边际递减——587Ah 等产品二线厂商同样能做,规模优势更多体现在车规级复杂产品与全球交付体系上。
2.3.5 政府干预
·正面(构成壁垒):高新技术企业 15% 优惠税率(公司有效税率约 14%);新型储能、换电试点等产业政策以头部企业为实施主体;欧盟"电池护照"/碳足迹法规提高全球准入门槛,反而有利于合规能力最强的龙头;地方政府(宜宾、济宁、洛阳等)以土地、能源、配套资源争夺其落地。
·负面(构成风险):出口退税由 9% 下调至 6%;2026 年 9 月起开征电池环节消费税;美国 FEOC 条款限制其北美业务;欧盟本地化要求倒逼高成本海外建厂(匈牙利 73.4 亿欧元项目)。
·评估:政策对宁德时代是"双刃剑"——抬高了全行业准入门槛(强化其优势),同时直接侵蚀其利润率(2026Q3 毛利率下滑的部分原因)。
2.3.6 优势来源综合评估
优势来源 | 主要证据 | 强度 | 可持续性 |
专有技术 | 专利 4.3 万+项、产品代际领先、ppb 级制造 | ★★★★★ | 高(但固态路线存在颠覆风险) |
便宜的资源 | 时代资源集团、负营运资本 1,489 亿、上游占款 3,334 亿 | ★★★★☆ | 高 |
客户锁定 | 2—3 年认证周期、换电生态、合资绑定 | ★★★☆☆ | 中(车企去宁化在侵蚀) |
规模经济 | 772GWh 产能、毛利率领先二线 10pct+ | ★★★★★ | 高(储能端边际递减) |
政府干预 | 15% 税率、政策门槛;同时退税下调、消费税开征 | ★★★☆☆ | 中(政策变化快) |
3. 估值分析
3.1 估值框架与关键假设
按照格林沃尔德的分层估值框架:企业价值 = max(资产价值, 盈利能力价值) + 成长价值(仅当 ROIC 大于 WACC 时)。资产价值是"假设不赚钱"时的下限;盈利能力价值是"假设永远不增长"时的可持续盈利资本化;两者之差即经济特许权价值;成长价值单独计算、单独看待。
假设项 | 取值 | 说明 |
估值基准日 | 2026-09-30(报表)/ 2026-10-27(股价) | — |
总股本 / 当前股价 | 46.27 亿股 / 233.93 元 | 对应总市值约 10,824.5 亿元 |
有效税率 | 15% | 近三季实际约 14.2%,取整保守 |
WACC | 9% | 理论测算约 8%(Ke 约 8.7%、债务权重约 15%),取 9% 偏保守;敏感性 8%/9%/10% |
多余现金口径 | 现金类资产× 60% | 4,325.9 亿现金类中部分为经营所需,仅计入 60%(保守) |
EBIT 口径 | 利润总额 + 财务费用 | 剔除融资活动净影响(公司财务费用为净收益) |
有息负债 | 1,899.3 亿元 | 短借 399.0 + 一年内到期 168.7 + 长借 763.6 + 应付债券 527.4 + 租赁 40.7 |
净现金类资产 | 2,426.7 亿元 | 现金 3,698.1 + 交易性金融资产 627.8 - 有息负债 1,899.3 |
3.2 资产价值
方法 | 价值(亿元) | 每股(元) | 口径说明 |
① 清算价值 | 1,147.5 | 24.80 | 现金 100%、金融资产 90%、应收 85%、存货 65%、固定资产 55%、无形 25%、其他 30%,扣除全部负债 7,599.6 亿 |
② 账面净资产 | 3,868.8 | 83.61 | 2026Q3 归母股东权益 |
③ 重置价值(利用负营运资本) | 4,493.4 | 97.11 | 有形经营资产 2,527.7 + 研发资本化还原 300 + 营运资本(-1,489.5)+ 长期股权投资 728.4 + 现金类 4,325.9 - 有息负债 1,899.3 |
③′ 重置价值(保守口径) | 5,982.8 | 129.29 | 同上但不利用负营运资本——新进入者无法复制公司对供应商的占款能力,需自筹这部分资金 |
解读:三种口径均显示资产价值(25—129 元/股)远低于当前股价。宁德时代的价值不在"物",而在"能持续赚钱的组织能力"——这正是下一步检验盈利能力价值的原因。清算价值与账面价值仅作为理论下限。
3.3 盈利能力价值(EPV)
第一步:还原可持续 EBIT(单位:亿元)。EBIT = 利润总额 + 财务费用(公司财务费用为负值,即利息净收入,予以剔除):
期间 | 利润总额 | 财务费用 | EBIT |
2023 年 | 539.1 | -49.3 | 489.9 |
2024 年 | 631.8 | -41.3 | 590.5 |
2025 年 | 895.3 | -79.4 | 815.9 |
TTM(2025Q4—2026Q3) | — | — | 1,074.7 |
2026 年前三季度 | 810.3 | -14.5 | 795.8 |
第二步:EPV = EBIT ×(1-税率)÷ WACC + 多余现金 - 有息负债。三情景测算(WACC=9%,多余现金按 60% 计):
情景 | EBIT(亿元) | NOPAT(亿元) | 企业价值(亿元) | 股权价值(亿元) | 每股(元) |
保守:维持 2025 年盈利水平 | 815.9 | 693.5 | 7,705.4 | 8,401.7 | 181.57 |
基准:TTM 盈利水平 | 1,074.7 | 913.5 | 10,150.1 | 10,846.4 | 234.40 |
乐观:2026 年全年按季节性年化 | 1,188.4 | 1,010.1 | 11,223.9 | 11,920.2 | 257.61 |
对照:若 100% 计入现金类资产(乐观口径),三情景每股价值分别为 218.97 / 271.80 / 295.00 元。
第三步:WACC 敏感性(基准 EBIT,60% 现金口径):
WACC | 8% | 9% | 10% |
EPV 每股价值(元) | 261.82 | 234.40 | 212.47 |
3.4 经济特许权价值:资产与盈利能力相结合
格林沃尔德判别法:若 EPV 明显高于资产重置价值,说明市场承认其"无法通过花钱复制"的盈利能力——即经济特许权(Franchise)存在。
项目 | 金额(亿元) | 每股(元) |
EPV(基准情景) | 10,846.4 | 234.40 |
减:资产重置价值(保守口径) | 5,982.8 | 129.29 |
= 经济特许权价值(EPV 隐含) | 4,863.6 | 105.11 |
当前市值 | 10,824.5 | 233.93 |
减:资产重置价值(保守口径) | 5,982.8 | 129.29 |
= 市场定价隐含的特许权价值 | 4,841.7 | 104.64 |
两个数字几乎重合(105.11 与 104.64 元/股),含义非常清晰:
·市场当前定价中,特许权部分的估值与"零成长基准 EPV"隐含的特许权完全一致——即市场没有为任何成长支付对价;
·若采用不剔除负营运资本的重置口径(4,493 亿元),EPV 隐含特许权约 6,353 亿元(137.3 元/股),市场隐含约 6,331 亿元(136.8 元/股),结论不变;
·特许权的实物来源即 2.3 节识别的各项:技术、资源、锁定、规模——其中规模与技术贡献最大,客户锁定正在被"去宁化"侵蚀。
3.5 成长价值
第一步:检验增长是否创造价值——增量资本回报率(ROIIC):
项目 | 数值 |
2025 年末投入资本(有息负债+股东权益) | 4,906.9 亿元 |
2026Q3 末投入资本 | 6,131.4 亿元 |
增量投入资本 | 1,224.6 亿元 |
增量 NOPAT(TTM 对比 FY2025) | 222.0 亿元 |
增量资本回报率 ROIIC | 18.1% |
对比 WACC | 9% —— ROIIC 远高于 WACC,增长创造价值 |
第二步:成长价值测算。PVGO = NOPAT × b × (ROIIC − r) ÷ [r × (r − g)],其中 b 为再投资比例,g = b × ROIIC:
情景 | 再投资比例 b | ROIIC | 隐含增速 g | 成长价值(亿元) | 每股(元) |
保守 | 15% | 15% | 2.25% | 1,353.3 | 29.25 |
中性 | 20% | 18% | 3.60% | 3,383.3 | 73.12 |
乐观 | 25% | 20% | 5.00% | 6,978.1 | 150.81 |
提示:成长价值的假设弹性极大(29—151 元/股),是四层价值中最不可靠的一层。格林沃尔德的告诫在此适用——增长只有在特许权庇护下才创造价值,且永远不要为增长支付过高对价。本报告将其作为"期权"看待,不并入基础价值。
3.6 估值汇总与结论
价值层级 | 每股价值(元) | 相对现价空间 |
清算价值(理论下限) | 24.80 | -89.4%(下限参考) |
账面净资产 | 83.61 | -64.3%(下限参考) |
重置价值(保守口径) | 129.29 | -44.7% |
EPV 保守(2025 年盈利水平) | 181.57 | -22.4% |
EPV 基准(TTM 盈利水平) | 234.40 | +0.2% |
EPV 乐观(2026 年化) | 257.61 | +10.1% |
EPV 基准 + 成长价值(保守) | 263.65 | +12.7% |
EPV 基准 + 成长价值(中性) | 307.52 | +31.5% |
当前股价(2026-10-27) | 233.93 | — |
注:空间为正值(潜在上行)标红,负值(下行风险)标绿,符合A股红涨绿跌的标识习惯。
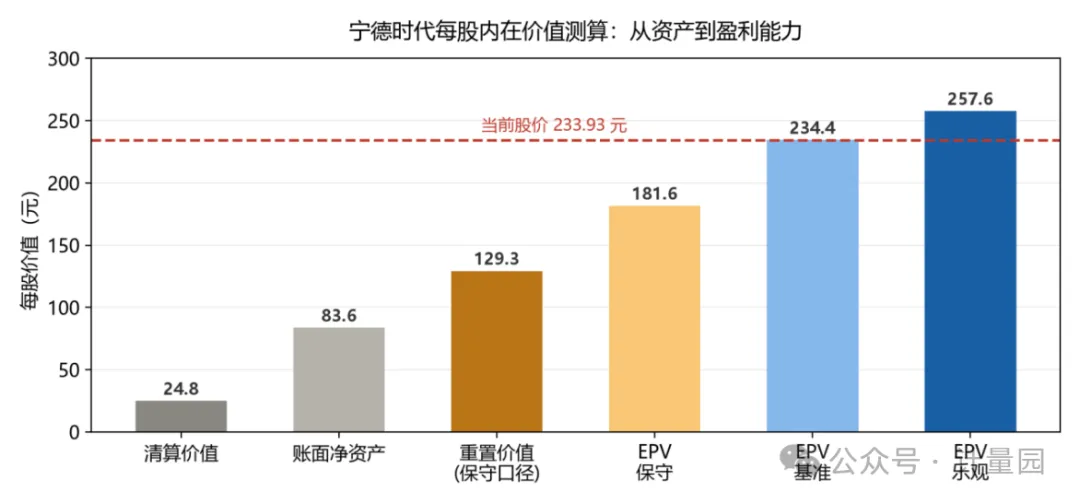
图4:每股内在价值测算阶梯与当前股价
核心结论:
·当前股价 233.93 元与"零成长、基准盈利"的 EPV(234.40 元)几乎完全重合——市场只为宁德时代的现有盈利能力付费,没有为其成长支付任何对价;
·下行保护:即便盈利回落至 2025 年水平(保守情景),EPV 仍达 181.6 元/股,较现价有约 22% 的理论下行空间;叠加净现金 2,426.7 亿元与年千亿级经营现金流,资产负债表足以支撑逆周期投入;
·上行空间:若公司维持 TTM 盈利并实现 ROIIC 18% 的再投资(中性情景),内在价值约 307.5 元/股,隐含约 31% 上行空间;
·一句话概括:这是一门"已经证明自己能赚钱"的生意,市场却在按"不会再增长"定价——赔率来自市场先生的悲观,而非想象的乐观。
4. 结论与风险提示
4.1 核心结论
·竞争优势:真实且较强。全球动力电池份额连续 9 年第一(39.4%),储能连续 5 年第一(30.4%),ROE 连续 5 年 21%—25%,全部满足格林沃尔德优势判据。
·优势来源:以"规模经济 + 专有技术"为核心,"便宜的资源"(负营运资本与上游占款)为放大器,"客户锁定"与"政府干预"为辅助且边际弱化。
·边际变化需要跟踪:储能同质化竞争、车企去宁化、出口退税下调与电池消费税、固态电池路线之争。
·估值判断:现价约等于零成长 EPV,安全边际主要来自"盈利不下滑"的保守情景与资产负债表;对以资产+盈利为锚的投资者而言,当前价格具备吸引力,但明显不同于 2020—2021 年"为成长狂欢"的阶段。
4.2 风险提示
·客户结构风险:车企扶持二供(欣旺达、中创新航等)导致份额与定价权缓慢流失;
·储能价格战:587Ah 等大电芯同质化,储能毛利率可能继续承压;
·贸易与政策:美国 FEOC 限制、欧盟碳壁垒合规成本、出口退税下调、电池消费税开征;
·资源价格波动:碳酸锂价格剧烈波动带来存货减值与毛利扰动;
·技术路线颠覆:全固态电池若由竞争对手率先规模化突破,现有产能与技术积累面临重估;
·测算局限:三季报未审计;EPV 对 WACC、现金口径、盈利归一化假设高度敏感;成长价值测算仅供情景区间参考。
附:主要数据来源
·宁德时代 2025 年年度报告、2026 年半年度报告、2026 年第三季度报告(未审计)及公司官网公告;
·东方财富数据:行情、历年财报、业绩报表(抓取日期 2026-10-27);
·SNE Research:全球动力电池装机与厂商份额(2026 年 1—8 月);中国汽车动力电池产业创新联盟:国内装车份额;
·证券时报、中国能源网、CnEVPost、中研普华等公开报道与行业研究;民银证券等券商研报(历史份额序列);
·估值方法参考:Bruce Greenwald《Competition Demystified》(竞争优势)、《Value Investing: From Graham to Buffett and Beyond》(EPV 与特许权价值框架)。
免责声明:本报告基于公开信息与合理假设编制,测算过程已尽可能保守与透明,但不保证信息的完整性与准确性;不构成任何证券买卖建议,据此操作风险自负。