研报速递
黑色分析师
赵 钰
从业资格号:F3084536
投资咨询号:Z0016349
香港大学硕士,从事大宗商品贸易与研究工作超8年,曾参与矿山项目筹建、担任某大型企业贸易主任,对黑色行业有独特见解,善于融合宏观、中观、微观视角,把握产业脉络,现任职五矿期货黑色建材组研究员。
黑色分析师
李 昂
从业资格号:F3085542
悉尼大学商业分析与金融双专业,5年交易经验,1年研究经验,对钢材与铁矿有完善了解,善于从宏观角度阐述产业,,现任职五矿期货黑色建材组研究员。
热轧
套保简介
套期保值是通过在期货市场买入或卖出商品期货合约,以对冲现货市场价格不利变动对公司利润带来的损失,属于以规避风险(平抑利润波动)为目标的期货运用手法。根据期货合约仓位所覆盖的现货数量可分为完全套保或非完全套保,其区别在于期货市场的盈亏是否能够完全冲抵现货市场的损益。为方便理解,本文中案例与分析均使用完全套保。
制造业公司从事商品期货交易,目的是平衡期现库存配置。减少因原材料价格波动造成的净利润波动,保证产品成本相对稳定,降低原材料价格波动对公司正常经营的影响。同时优化企业库存,提高企业的资金流动性。
例如:当钢材价格出现大涨行情而采购数量不足时,企业为保证持续供应销售,只能高价补库,从而降低了利润率。而通过套保,企业在长期可以平抑钢材价格波动,实现成本控制。
热轧
可行性分析
冷轧的主要加工材料,3mm的热轧卷板并不符合交割品级,因此无法交割。所以假如客户存在成本端的套保需求,需要进行交叉套保。同理,目前冷轧板卷期货还未上市。不过热轧板卷期货目前已经上市,作为冷轧上游板材品种,可以利用其与冷轧板卷价格的相关性进行交叉套保。
热轧期货交割品级:
标准品是符合GB/T 3274-2017《碳素结构钢和低合金结构钢热轧厚钢板和钢带》的Q235B或符合JIS G 3101-2015《一般结构用轧制钢材》的SS400,厚度5.75mm、宽度1500mm热轧卷板。替代品可为符合GB/T 3274-2017《碳素结构钢和低合金结构钢热轧厚钢板和钢带》的Q235B或符合JIS G 3101-2015《一般结构用轧制钢材》的SS400,厚度9.75mm、9.5mm、7.75mm、7.5mm、5.80mm、5.70mm、5.60mm、5.50mm、5.25mm、4.75mm、4.50mm、4.25mm、3.75mm、3.50mm、宽度1500mm热轧卷板。
通过统计法分析,热轧板卷活跃合约收盘价与广州热轧板卷:Q235B:3*1250*C的相关性系数为0.987,与广州冷卷:ST12:1*1250*C的相关性系数为0.967,均为高度相关----这为交叉套保提供了基础条件,同时也说明热轧板卷期货对于广州区域报价的3mm热轧以及1mm冷轧来讲都是适宜的套期标的。
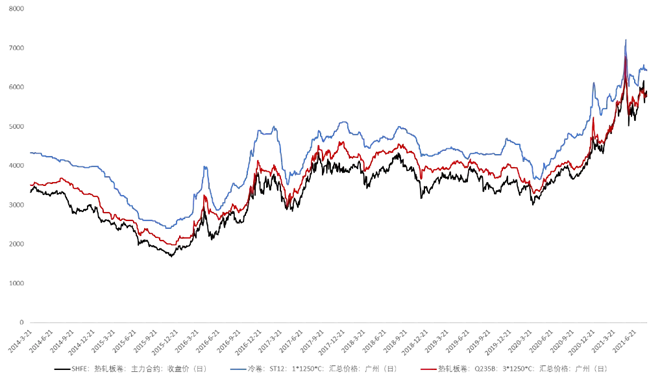
套保系数计算:热轧Q235B 3mm(广州)
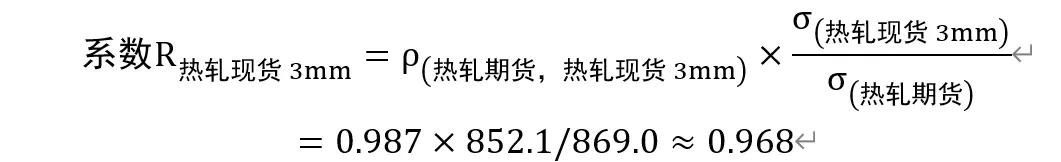
换句话说每吨3mm热轧需要0.968吨热轧期货完成完全套保。假设企业每年对于3mm热轧的购入需求是3000吨并希望套期以平抑成本波动,则该企业需要买入2904吨热轧期货完成套保,合计约为291手热轧期货合约。
套保系数计算:冷轧ST12 1mm(广州)
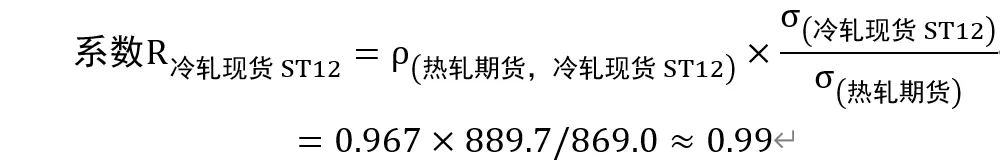
则每吨ST12 1mm冷轧需要0.99吨热轧期货完成完全套保。假设企业每年需要购入3000吨ST12 1mm冷轧卷并希望套期以平抑商品波动,则该企业需要开2970吨热轧期货多仓以完成套保,合计约为297手热轧期货合约。
热轧
场景案例
场景:买入套保,锁定成本
企业A,预期1个月后需要投入5000吨热轧Q235B 3*1250*C作为生产原材料,假设目前该规格热轧板卷现货价格为Pt,1月后价格为Pt+30。根据套保系数,该企业需要在期货端开热卷期货合约多仓4840吨(5000*0.968),合计开多单484手。假设目前期货合约成交价为Ft,1月后价格为Ft+30。
案例分析:
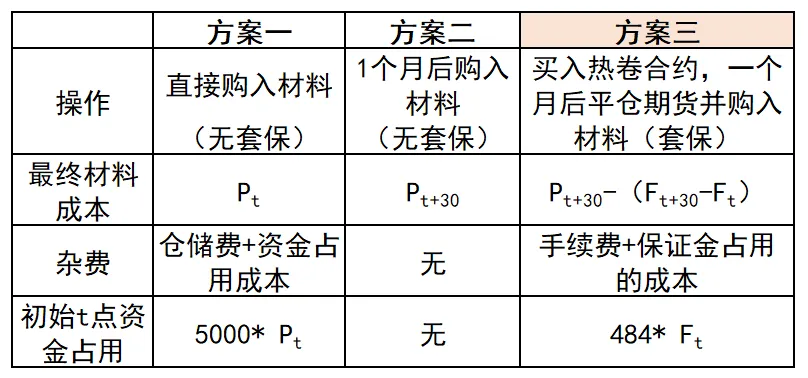
方案一相对于方案二,优势在于直接锁定采购成本,无需承担材料价格不利波动的风险;劣势则是需要提供仓储用地、费用以及全额资金占用[机会成本为利息]。方案二需要承担价格不利波动的风险。方案三的优势在于期货的价格波动(Ft+30-Ft)对冲了价格的不利波动风险但资金占用仅为方案一的10%左右,同时企业无需承担仓储费用。综上,方案三在锁定风险的同时资金利用率大幅优于方案一。
冷轧的买入套保与热轧Q235B 3*1250*C相似,区别在于系数不同。
套保时机的选择
套期保值的入场时机选择非常重要,很多时候直接决定了套保收益的正负。套保时机的选择取决于两个方面:现货价格波动的预期方向;以及当前期限结构。
现货价格的波动方向的预测比较复杂,取决于供给、需求、库存、资金、行业政策、宏观环境等多个方面。这些因素需要研究员进行长期跟踪分析解读,但依然存在不准确的概率。总体而言,根据经典理论,我们认为在完全有效的市场下,价格走势更加接近随机漫步[虽然在现实中明显不是如此,但进行套保时会如此考虑以保证策略的客观性]。综合而言,价格波动方向仅能在“当下”做出“当下的”判断,并没有长期有效的预测机制。
交叉套保的期限结构与普遍意义上的期限结构存在微小差异:主要区别在于使用实际所需商品计算,而非可交割商品计算[但因为商品与交割品价格相关性系数较高,所以实际表达的意义依然有效]。作为买方,基差较高时进行套保会为头寸提供安全垫。
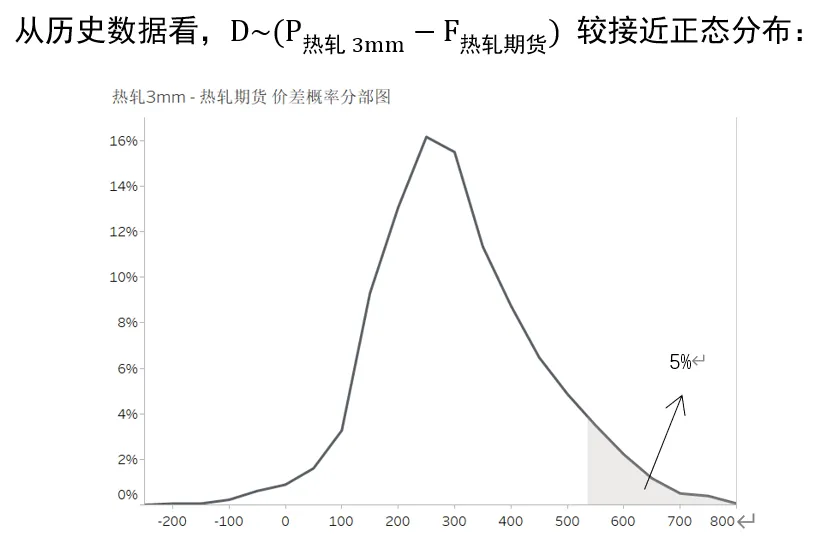
解读:当基差(价差)大于537时,在未来价差走弱的概率高达95%。因此在不考虑价格波动的情况下[假设为震荡行情],买入套保仓位盈利的概率为95%(本质上是用期货套保锁定了较高的3mm热轧价差,然后等待回归)。
以2021.6.21日数据为例,当日价差为420元/吨,是非常优秀的买入套保点位,因为有超过80%的概率未来价差会缩减。实际上,持仓至2021.7.21日,价差缩减为-18元/吨,每手套保合约(10吨)盈利可达到4380元左右。以场景案例中的套保比例进行推算,484手多单的套保仓位盈利约为212万元[2021.6.21开484手热卷多单的保证金约为250万元左右,换算期货端盈利比例约为85%]。
案例分析.续[未计算杂费]:
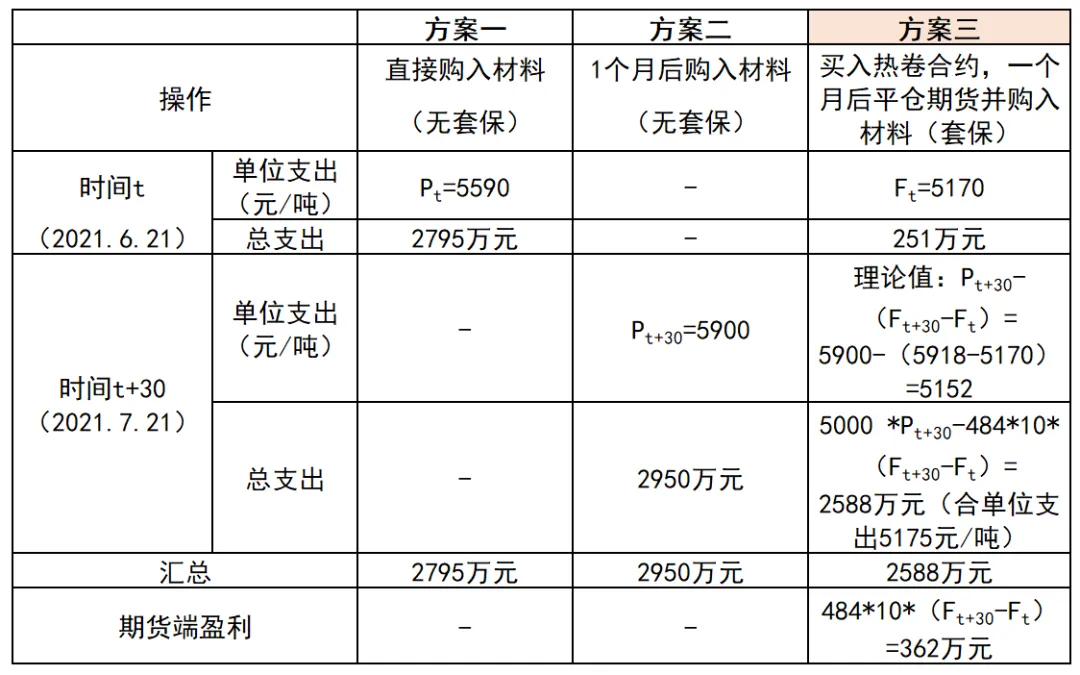
冷轧期限择时方法与热轧相似,仅存在数据差异。
热轧
套保成本以及风险
成本的计算分两种情况,交割或不交割。
(1)交割情况:成本=手续费+保证金占用的成本+交割费+仓储费+进库费+增值税
(2)不交割情况:成本=手续费+保证金占用的成本
交叉套保普遍来讲因商品规格与期货无法互通,因此并不进行交割,所以套保成本相较交割更低。
系数偏移风险
当商品基本面出现重大变化,可能会导致商品与期货之间的相关性系数短期失效,以及价格标准差剧烈震动等后果,这将会带来系数偏移风险。系数偏移风险最主要的后果是导致套保仓位无法完全覆盖或超额覆盖企业的现货需求,导致风险敞口失控[套保系数为统计值,仅能说明在历史上如此发生的概率,而不能保证未来持续有效]。预防该风险的方法为动态仓位调控,既实时对仓位进行管理以随时发现系数偏移风险。成本则是交易费用增加。
价格向有利方向波动风险
本质上讲,这并非风险,因为在价格走势随机漫步的假设下,长期来看价格波动的“有利”与“不利”将相互冲抵。因此,并不应该因短期亏损而否定参与套保的优势。而现实中可能会出现在一段时期内,套保仓位持续亏损,导致参与套保的企业实际利润率大幅不及无套保企业的情况,并动摇企业参与套保的积极性。
克服这个风险方法在于套保择时。例如,当研究员预期未来钢板卷价格将出现中枢下移的情况下,企业可适当降低套保比例,使用不完全套保以控制期货头寸的亏损。
免责申明:本报告信息均来源于公开资料或实地调研,我公司及研究人员对信息的准确性和完整性不作任何保证,本报告中的信息、观点均反映报告初次公开发布时的判断,可能会随时调整;报告中的信息及观点不构成投资要约或买卖建议,投资者据此作出的投资决策及结果与本公司和作者无关。投资有风险,入市需谨慎。