研报速递
(视频推荐)
全球低轨卫星互联网进入密集组网期,星载相控阵载荷与平板终端正成为天线产业最大的新增市场。截至2026年10月SpaceX星链在轨卫星约1.11万颗,我国千帆、GW星座合计规划近3万颗,相控阵天线行业正迎来军品景气修复与卫星互联网放量的双周期共振。
相控阵天线通过电控方式实现波束指向与形状的快速调整,波束切换速度达微秒至毫秒量级,已成为军用雷达、卫星通信与5G毫米波的核心天线形态。上游核心器件正由砷化镓向氮化镓迁移,据Yole Group预测,全球射频氮化镓市场将由2025年的约13亿美元增至2031年的约24亿美元,年均复合增速约11%。
近日,集微咨询正式发布《2026年相控阵天线行业研究报告》。报告共设七大章节,围绕技术路线、政策环境、市场规模与投融资、产业链结构、代表企业及国产化路径展开。
以下是《报告》内容精选:
市场规模:口径各异但方向一致,未来十年保持7%-12%增速
受统计口径影响,各机构测算差距较大:相控阵天线口径2025年约35亿至62亿美元,若纳入整机,AESA雷达口径约99亿至148亿美元。但方向高度一致:多数机构预计未来5至10年细分市场将保持7%至12%的年均复合增速。
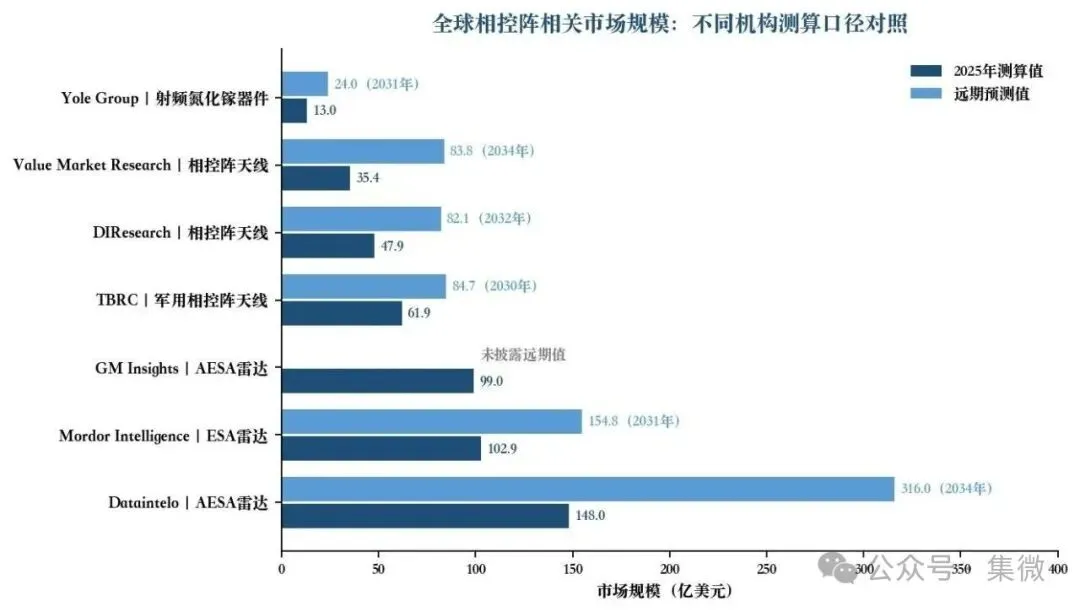
图1 全球相控阵相关市场规模——不同机构测算口径对照(资料来源:各机构公开报告,集微咨询整理)
需求引擎:低轨星座密集组网,星载相控阵放量在即
截至2026年10月,SpaceX星链在轨卫星约1.11万颗,占全球活跃卫星总数约三分之二;国内千帆星座累计发射256颗,GW星座规划12,992颗,两大星座合计规划近3万颗。系统级封装相控阵模块市场预计将由2025年的14.5亿美元增至2032年的33.7亿美元,年均复合增速约12.8%,是增长最快的细分市场之一。
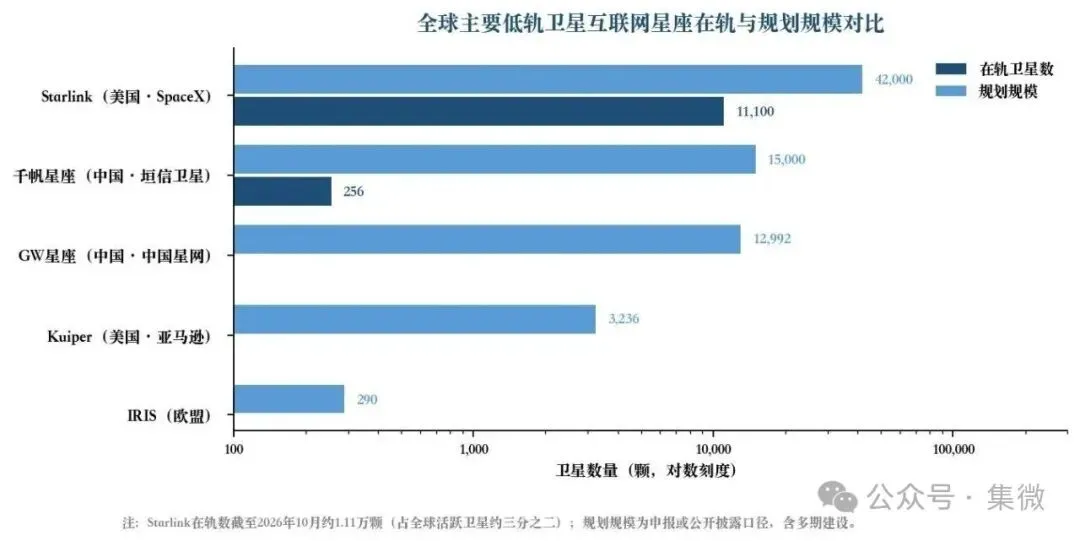
图2 全球主要低轨卫星互联网星座在轨与规划规模对比(资料来源:各运营主体公开披露,集微咨询整理)
技术演进:GaAs向GaN迁移,数字阵列走向标配
T/R组件占相控阵阵面成本的主要部分,器件基材由GaAs向GaN迁移,功率密度提升约一个数量级,GaN-on-SiC已成为新一代高功率雷达与卫星载荷的主流平台,硅基AiP方案推动相控阵向5G毫米波、车载与消费终端渗透。据Yole Group预测,2025年全球RF GaN市场约13亿美元,其中防务应用2031年将超过10亿美元。
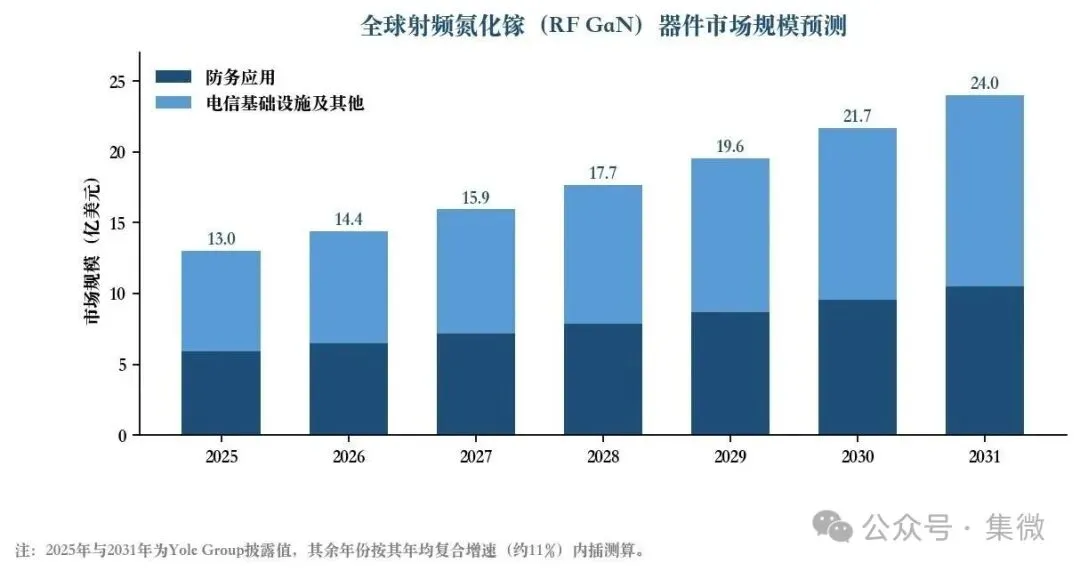
图3 全球射频氮化镓(RF GaN)器件市场规模预测(资料来源:Yole Group,集微咨询整理)
投融资:头部星座获百亿级输血,订单预期明确
千帆星座运营方垣信卫星2024年2月完成67亿元A轮融资,创下当时国内卫星领域单轮最大融资纪录;2025年8月再获18家投资方增资69.76亿元,投后估值约500亿元;2026年6月启动不低于50亿元的新一轮融资。海外方面,美国“金穹”导弹防御计划总投资约250亿美元,全球军品需求处于上行周期。
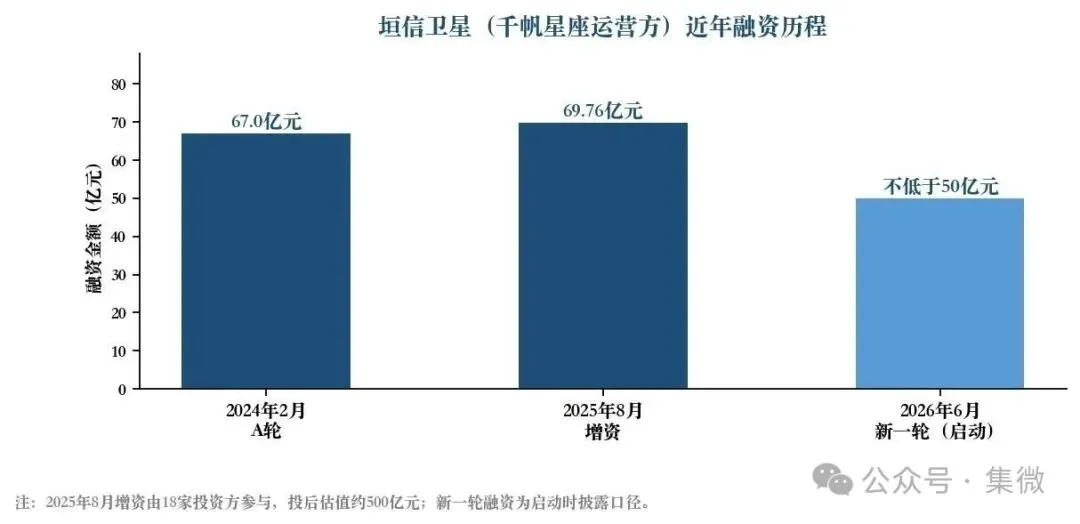
图4 垣信卫星(千帆星座运营方)近年融资历程(资料来源:集微咨询根据公开信息整理)
产业链结构:T/R组件占据价值高地
相控阵产业链上游为GaN/GaAs晶圆、碳化硅衬底与微波MMIC芯片,中游为T/R组件、收发微系统与阵面天线,下游覆盖军用雷达、卫星互联网与移动通信基站。上游技术壁垒最高:业内估计T/R组件约占有源相控阵雷达整机成本的一半,其中GaN功率器件价值占比最高,市场弹性大于整机环节。
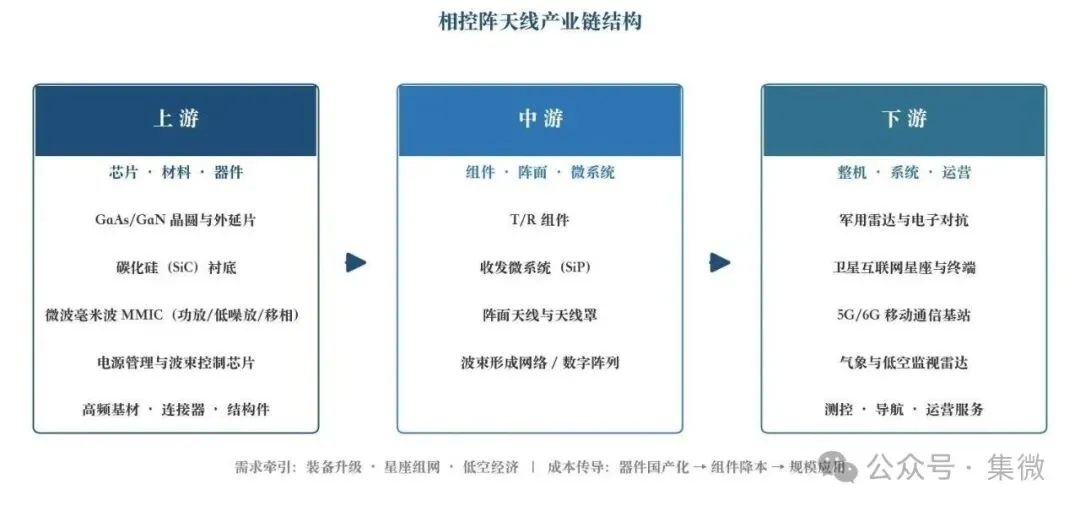
图5 相控阵天线产业链结构(资料来源:集微咨询)
业绩与国产化:军品+星座双周期共振
2025年产业链上市公司业绩分化明显:国博电子实现营收23.86亿元、归母净利润5.08亿元,稳居国内T/R组件龙头;臻镭科技营收同比增长42.3%、归母净利润同比增长582%;铖昌科技扭亏为盈。国产化路径上,上游重点突破高端FPGA与高速ADC,中游以SiP微系统与自动化产线降本,下游依托千帆、GW星座订单以民促军。星载组件与终端天线有望成为2026至2028年业绩主要增量来源。
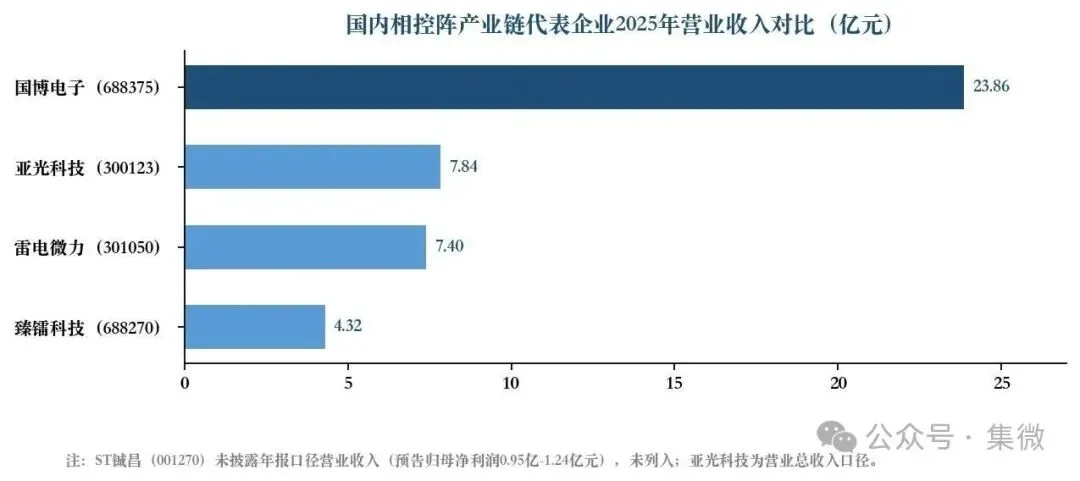
图6 国内相控阵产业链代表企业2025年营业收入对比(资料来源:各公司2025年年报及业绩预告,集微咨询整理)
军用装备升级与低轨星座组网的叠加,正推动相控阵天线行业从“军用主导”走向“军民共振”。随着GaN器件国产化、SiP微系统降本与终端价格下探,相控阵技术的可及市场空间有望数量级放大,具备星载批产能力与军贸渠道的企业将率先受益。
目前,《2026年相控阵天线行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。
查看更多报告请扫码