研报速递
01产业概览 / Industry Overview
个护电器是"技术平权 + 情绪价值"最典型的消费电子赛道;美容仪器则正在经历从美妆逻辑到医疗器械逻辑的范式切换。
产业定义与需求逻辑
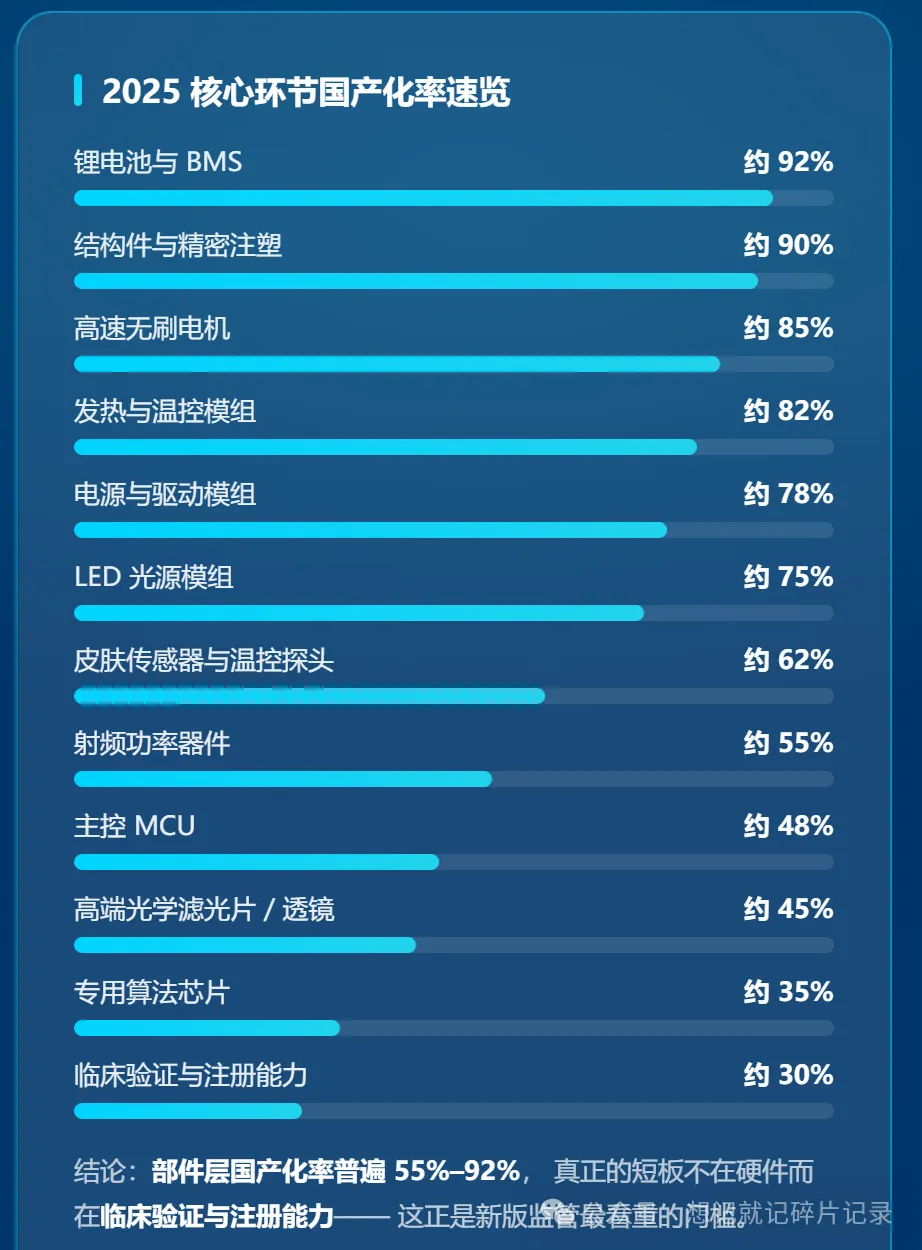
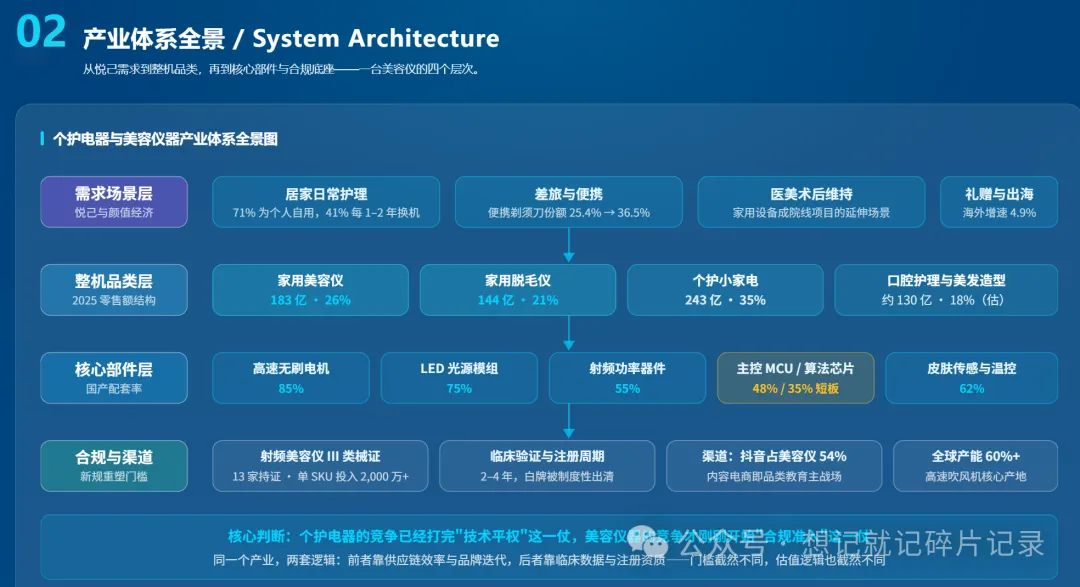
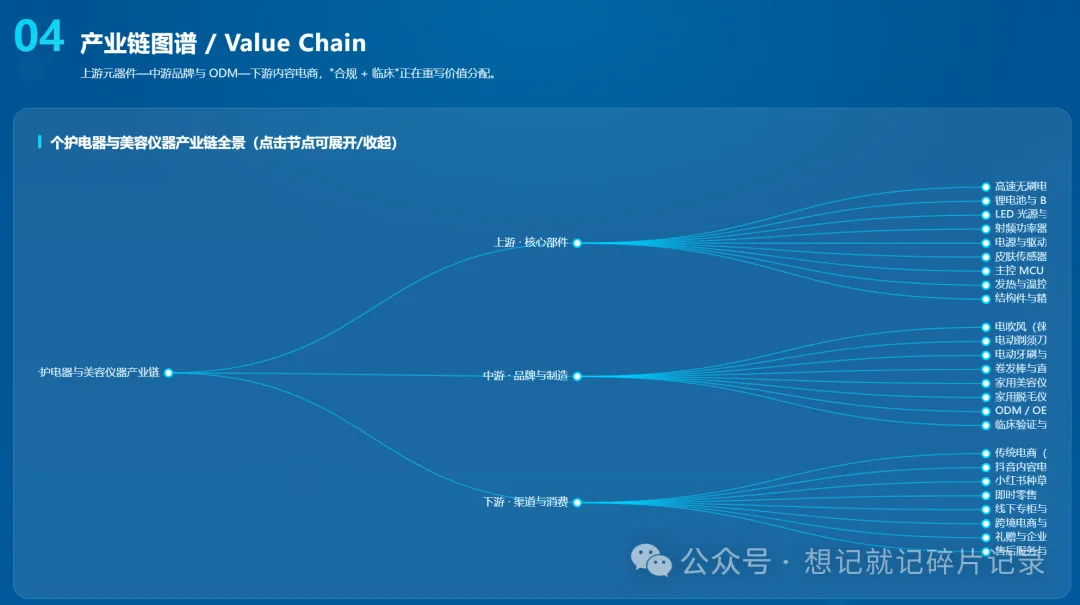
个护电器与美容仪器是指以电力驱动、面向个人清洁、造型与皮肤护理的非侵入式消费电子设备。 按功能可分为 个护电器(电动剃须刀、电吹风、电动牙刷、冲牙器、卷发棒与直发器、洁面仪)、 美容仪器(射频、LED 光疗、EMS 微电流、超声波导入、家用脱毛仪) 两大类,上游衔接高速无刷电机、LED 光源模组、射频功率器件、皮肤传感器与主控 MCU, 下游覆盖传统电商、内容电商、即时零售与医美院线。
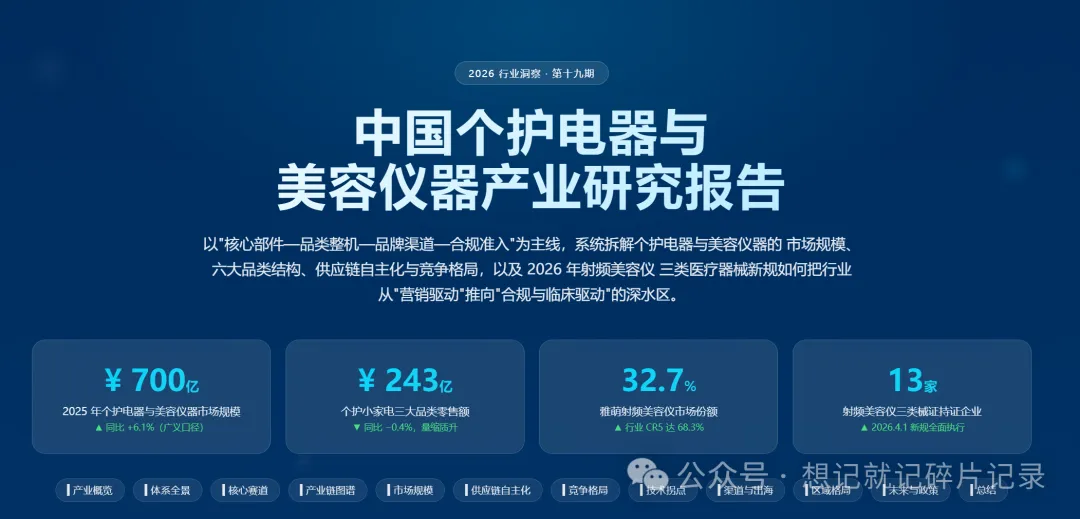
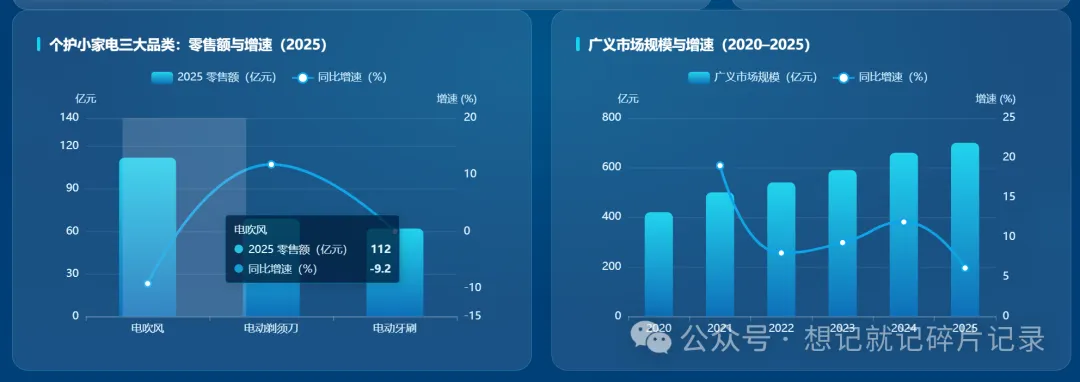
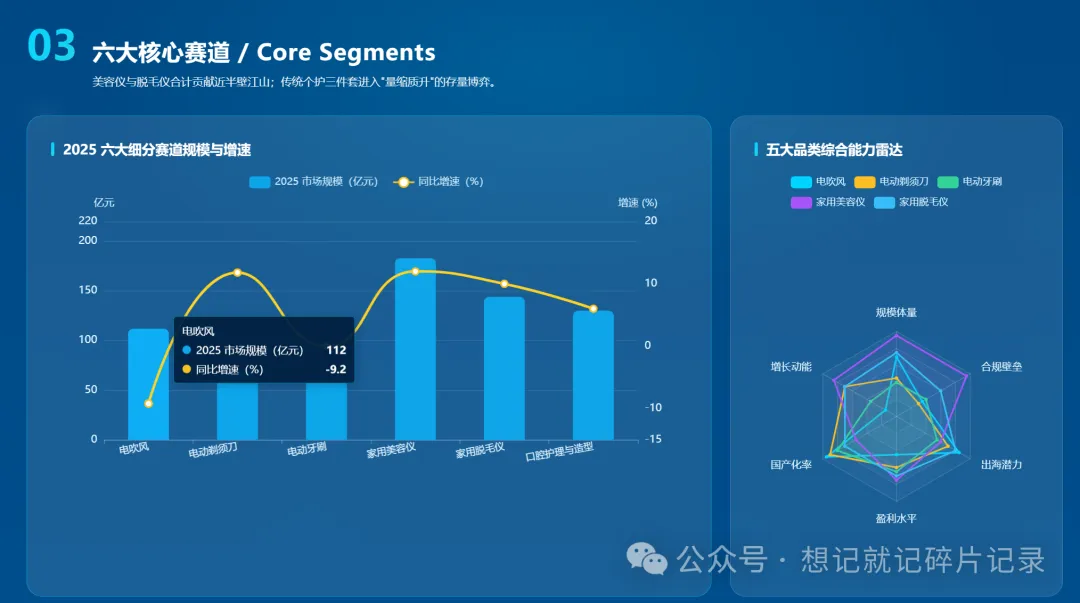
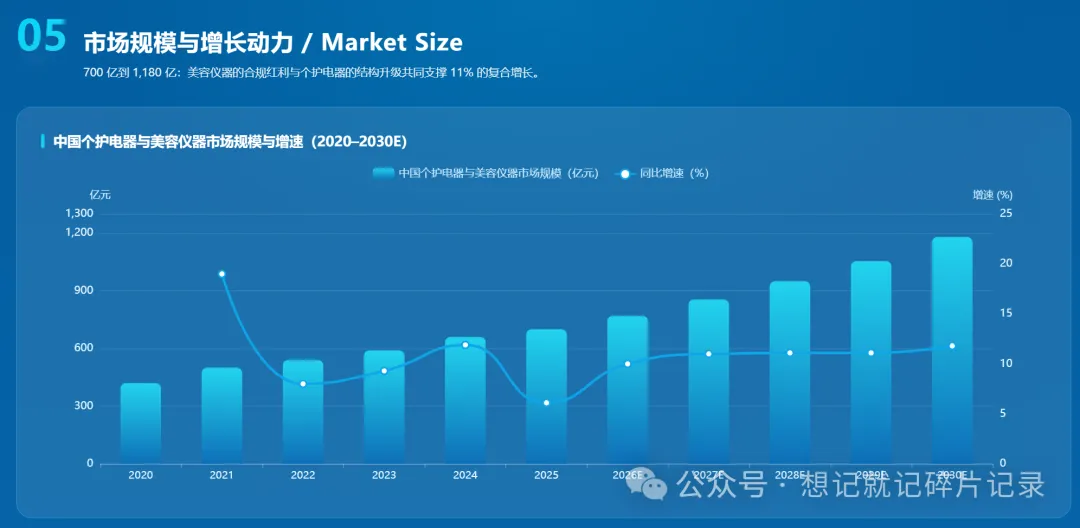
口径说明:行业统计存在三套常见口径—— 奥维云网个护小家电口径(电吹风 + 电动牙刷 + 电动剃须刀)2025 年为 ¥243 亿(−0.4%); 美健(个护)电器口径 1–9 月为 ¥325 亿(−2.5%); 三个皮匠/共研的美容仪单品口径约 ¥183 亿,另有华经口径 ¥148.72 亿。 本报告采用"个护小家电 + 家用美容仪 + 家用脱毛仪 + 口腔护理与美发造型"的广义制造与零售口径, 2025 年合计约 ¥700 亿(其中冲牙器、美发造型等分项为估算), 不含医美院线大型设备、按摩器具与清洁日化。
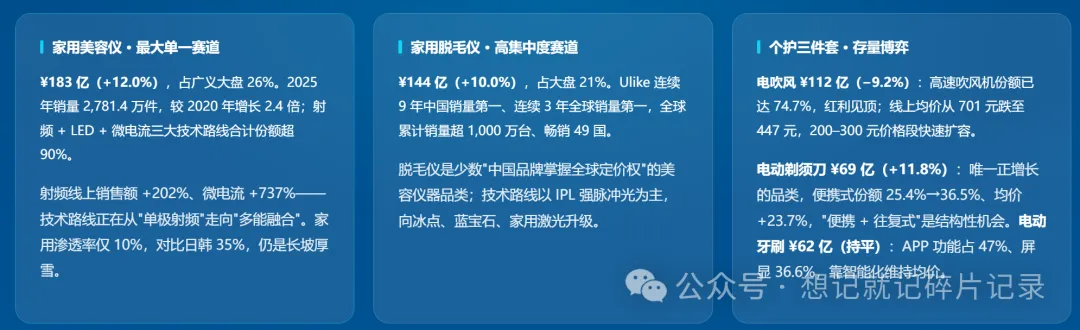
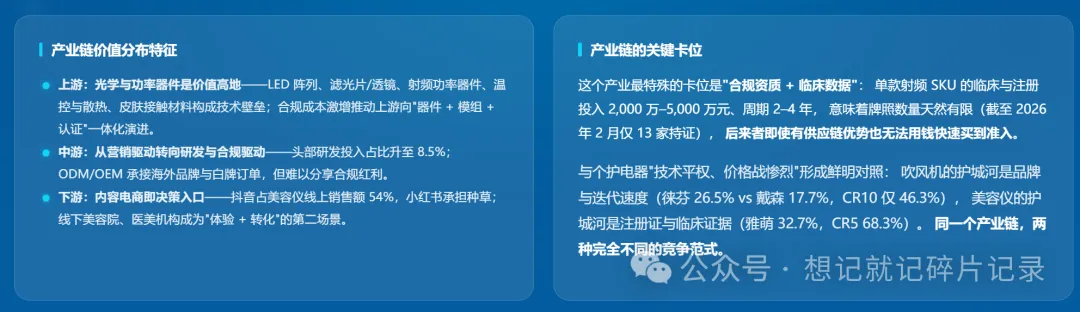
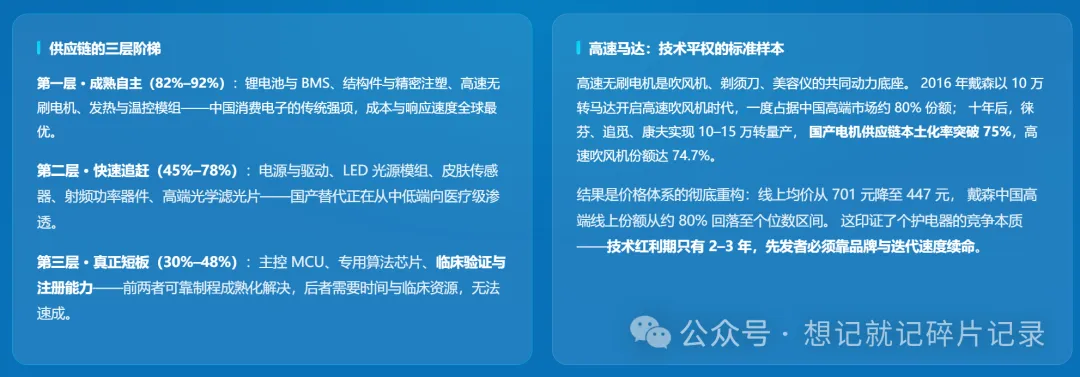
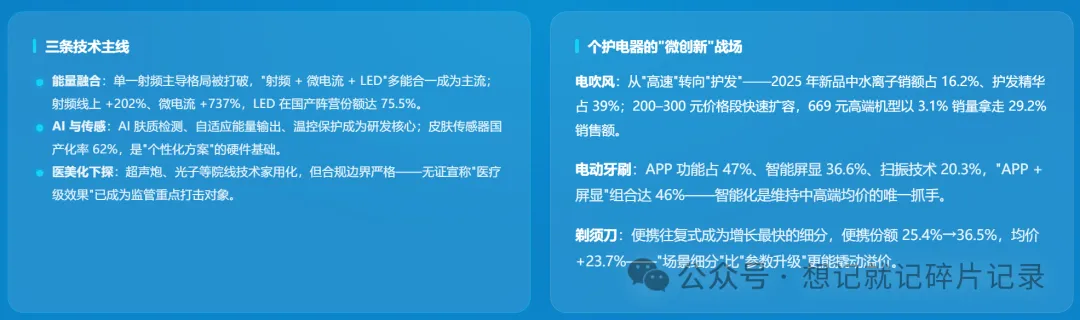
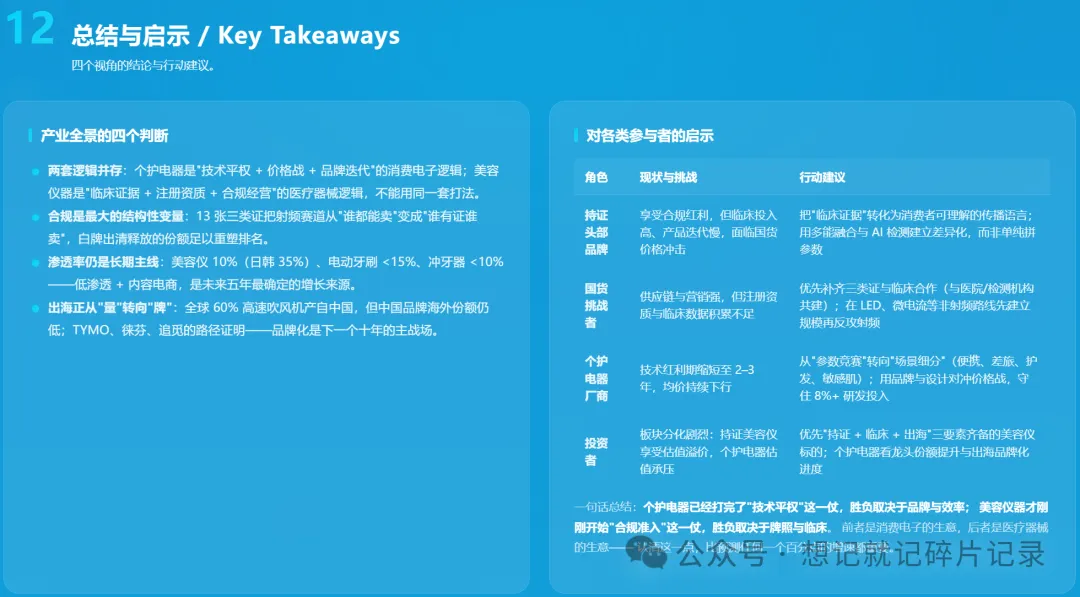
与一般小家电相比,这个行业呈现三个独特属性: 一是"监管即分水岭"——2026 年 4 月 1 日起,射频美容仪必须取得第三类医疗器械注册证才能生产销售, 单款 SKU 临床与注册投入 2,000 万–5,000 万元、周期 2–4 年, 行业从"营销驱动"硬切到"合规与临床驱动",白牌被制度性出清。 二是"技术平权极快"——高速马达从戴森独占到徕芬、追觅、康夫批量量产, 吹风机线上均价从 701 元跌至 447 元;技术红利期从"十年"压缩到"两年", 先发者靠品牌,后来者靠供应链。 三是"情绪价值定价"——95 后、00 后愿为设计感、场景化功能支付溢价, 71% 的吹风机购买源于"个人自用",41% 消费者每 1–2 年换机, 产品从工具变成"悦己消费"的载体。
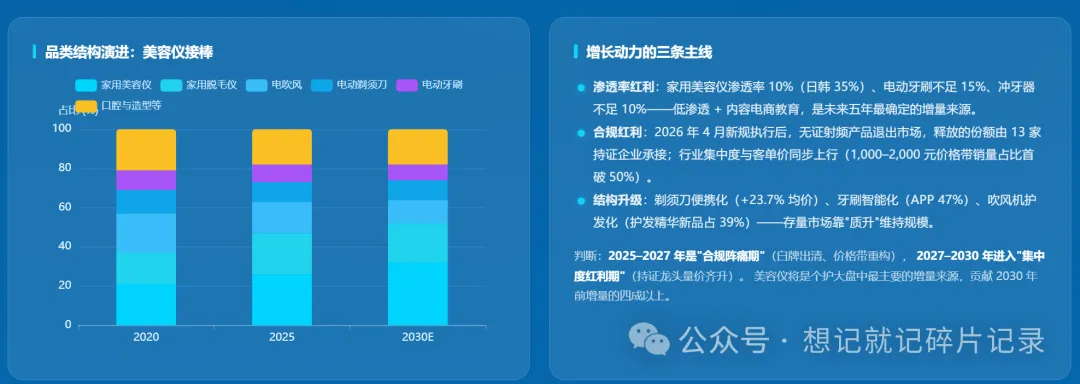
需求由三条主线驱动:渗透率提升(家用美容仪中国渗透率仅约 10%,远低于日韩 35%; 电动牙刷渗透率不足 15%)、 结构升级(剃须刀便携式份额从 25.4% 升至 36.5%、均价 +23.7%; 电动牙刷 APP 功能销额占比 47%、智能屏显 36.6%)、 出海增量(2025 年 1–9 月海外美健电器销售额 +4.9%,高于国内; 慈溪美发护理电器出口 15.1 亿元、+24.1%,其中欧盟 +42.7%)。
- 总量承压但结构分化
:个护小家电 243 亿元(−0.4%),剃须刀 +11.8% 领跑、电吹风 −9.2%(高速红利消退)、电动牙刷持平;美容仪与脱毛仪仍是双位数增长。 - 国产替代加速
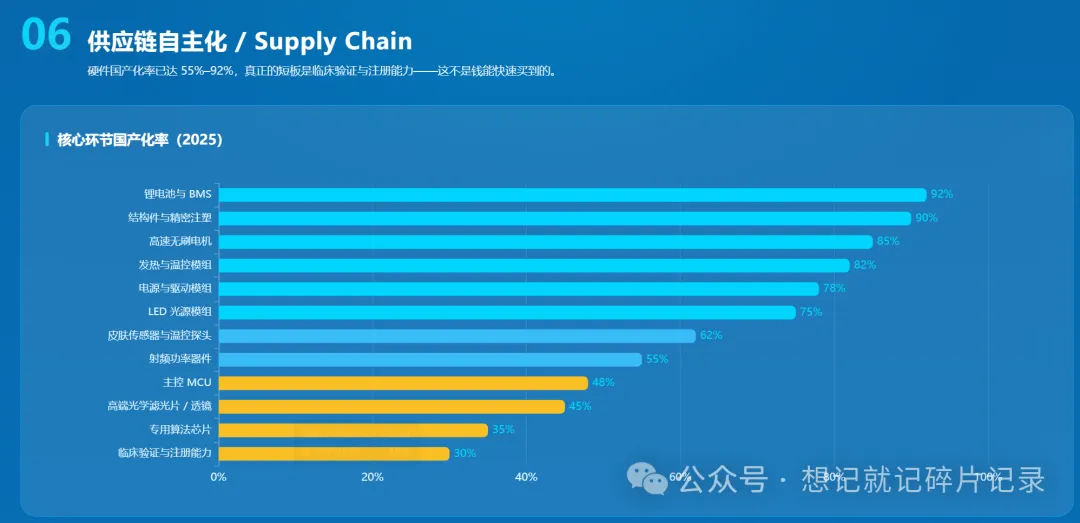
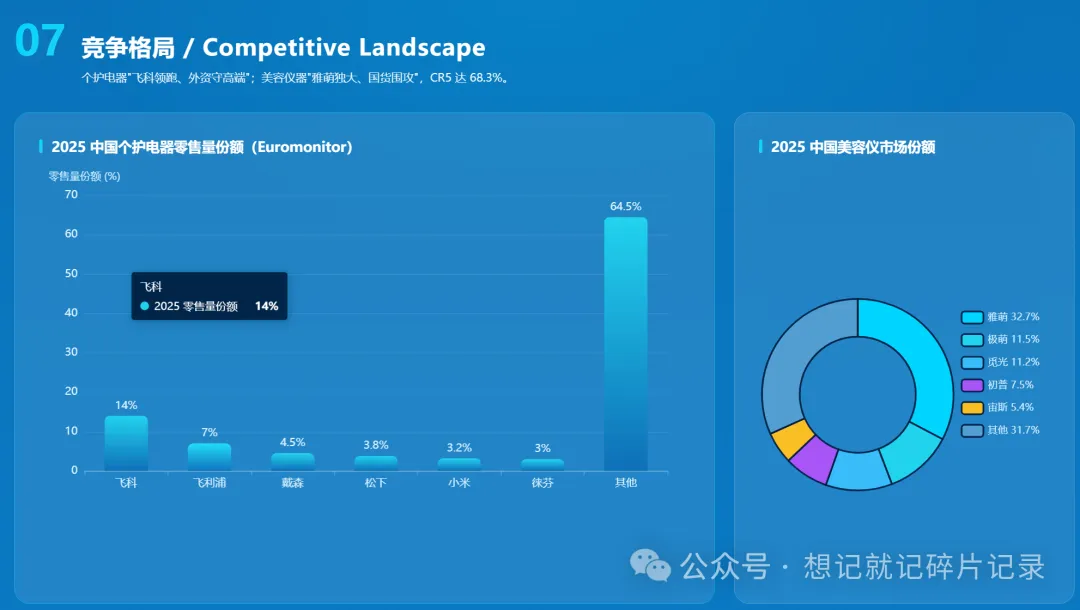
:美容仪国产品牌产量占比从 2017 年 26.6% 提升至 2025 年 44.8%;国产 LED 美容仪市占率 75.5%(前十占五席)。 - 合规重塑格局
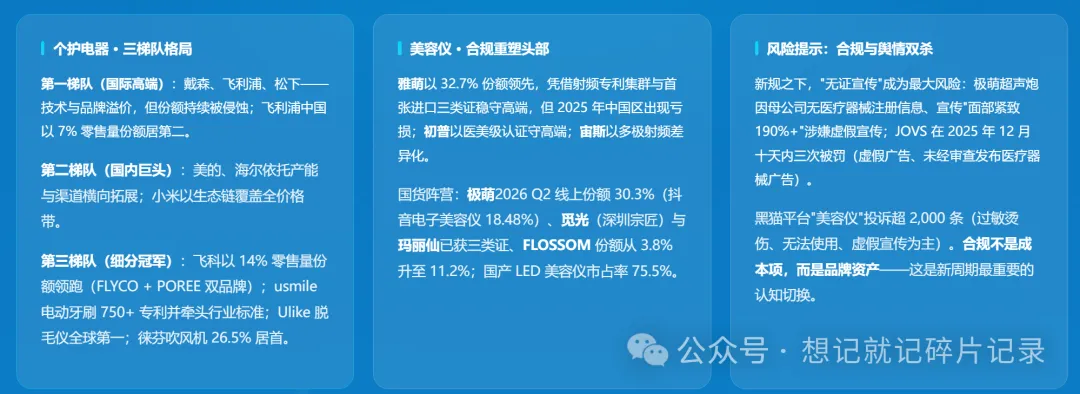
:截至 2026 年 2 月,射频美容仪三类械证持证企业 13 家(进口仅雅萌 1 张);2025 年 7 月时仅 4 家——牌照成为最硬的护城河。
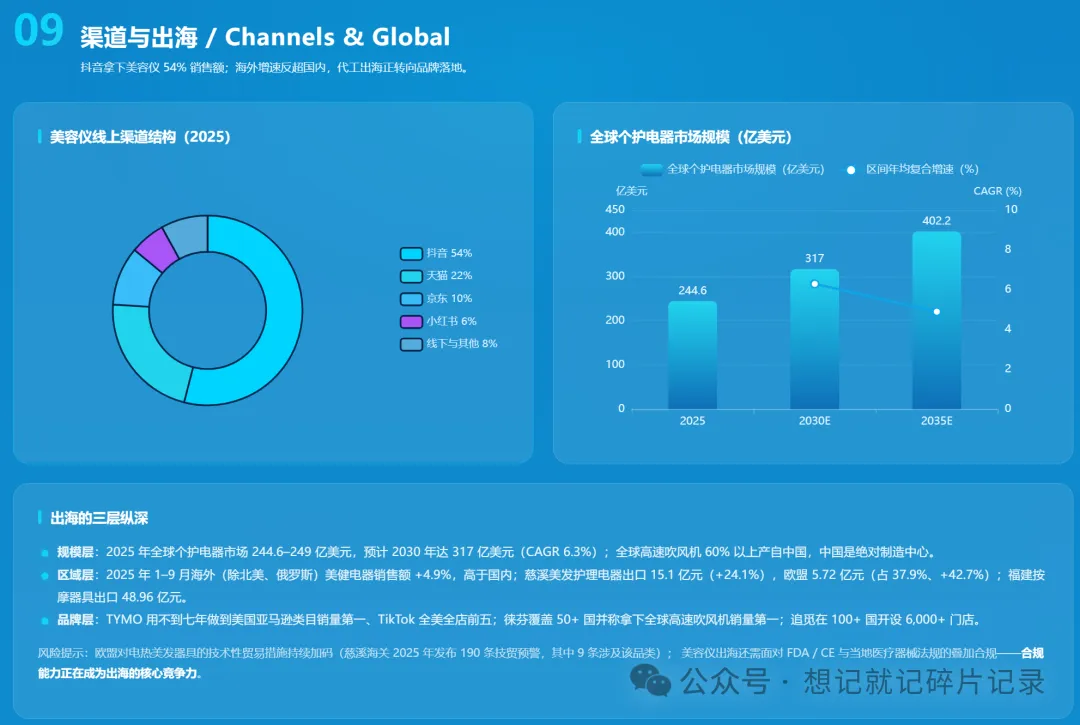
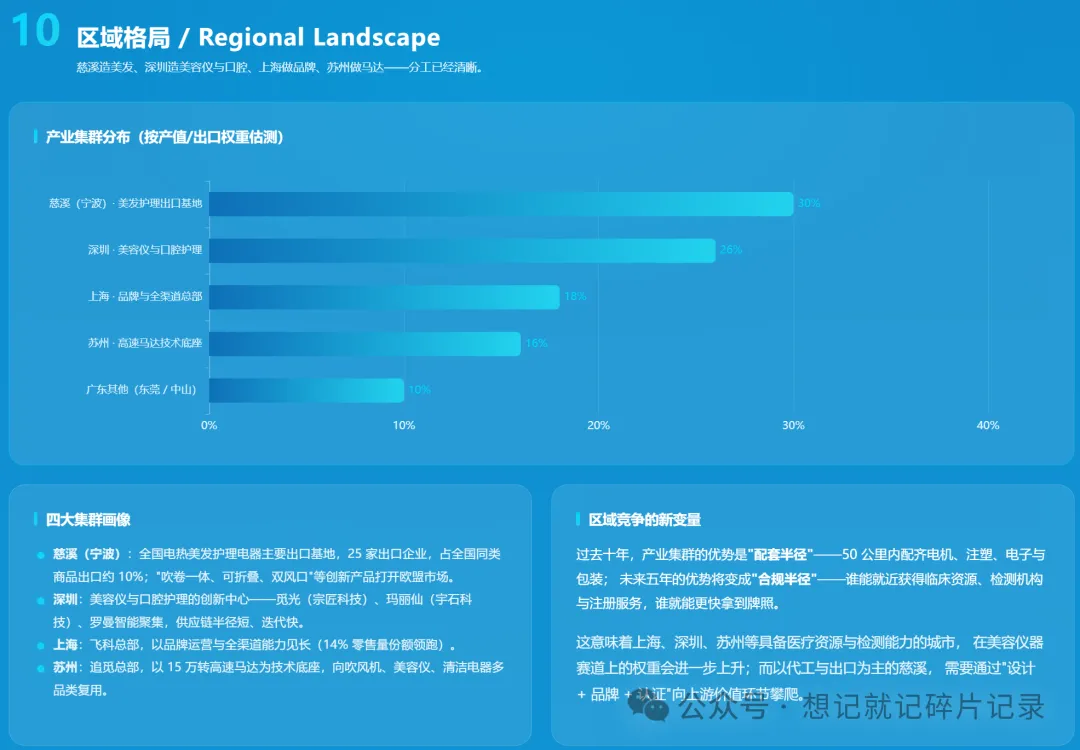
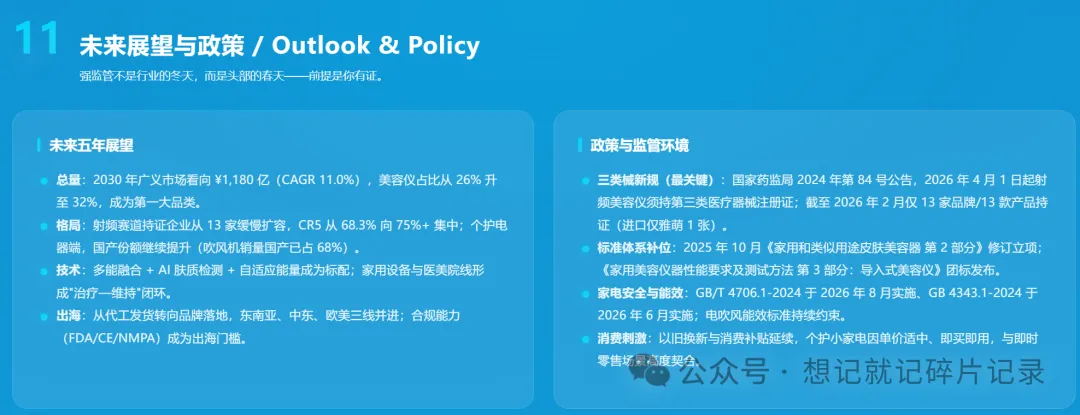
中国个护电器与美容仪器产业研究报告 · 2026.10 · 数据来源:奥维云网(AVC)、Euromonitor、魔镜洞察、解数咨询、共研产业研究院、华经产业研究院、三个皮匠报告、国家药监局公告、海关总署(慈溪/厦门海关)、上市公司公开披露(飞科电器)
本报告为产业研究用途,涵盖部分测算数据(冲牙器、美发造型、区域分布等标注"估测"处),不同机构统计口径存在差异,具体数值请以原始来源为准 · 不构成投资建议