研报速递
点击上方蓝字
关注我们
投资要点
|
风险提示:装机不及预期、产业链价格大幅上涨、行业竞争加剧等。
| 注:本报告仅供中泰证券客户参考,未经授权请勿转载! |
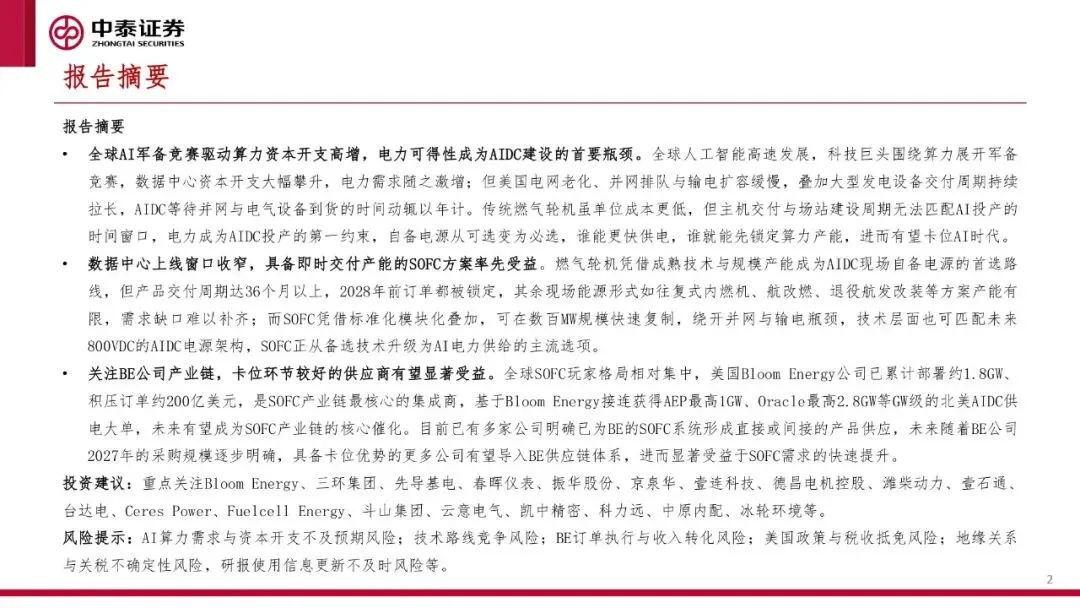
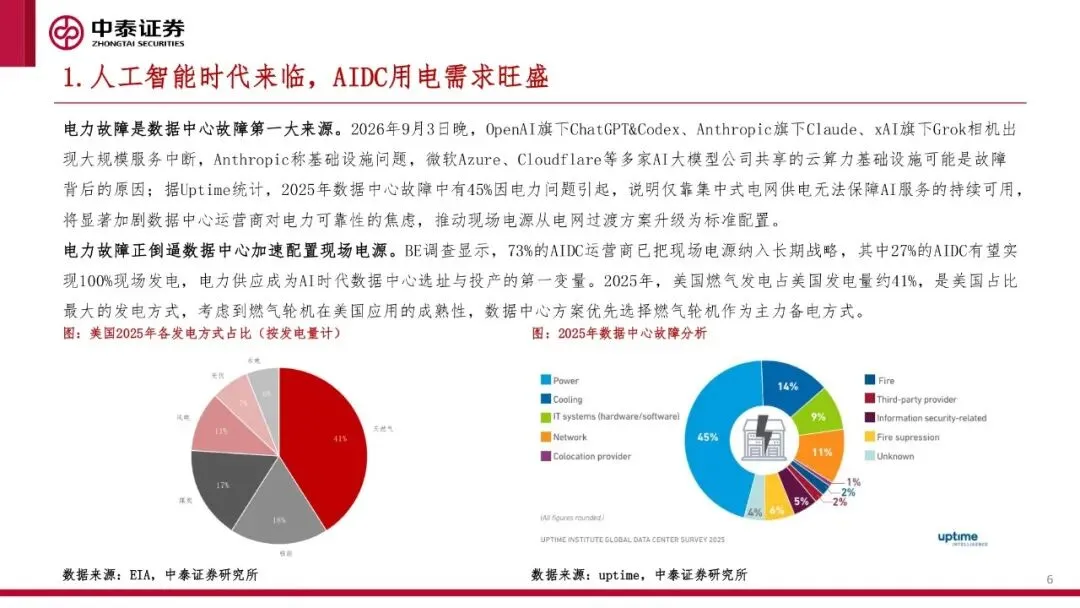
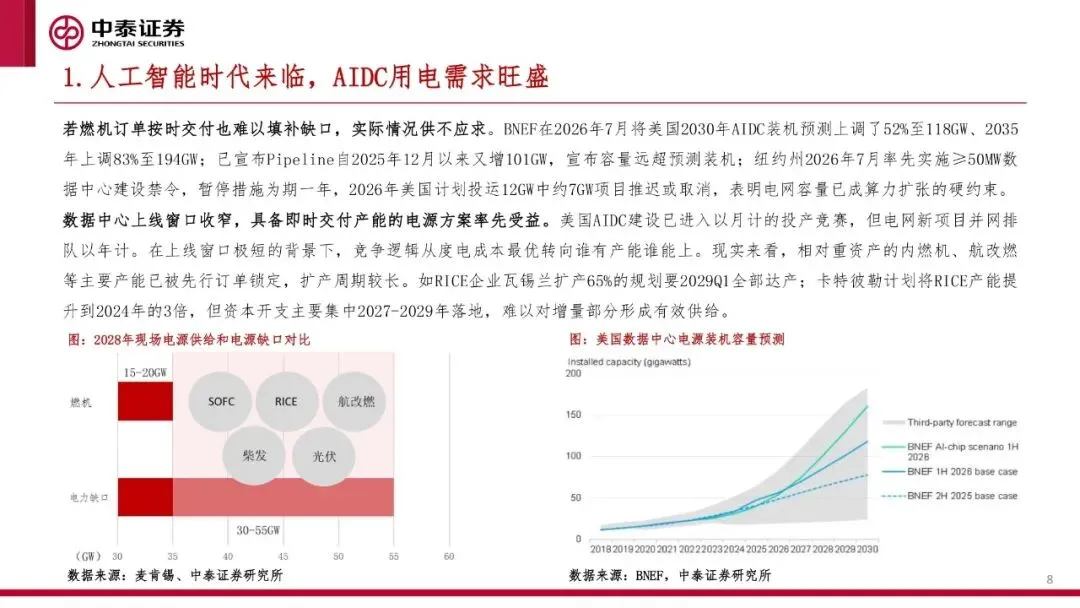
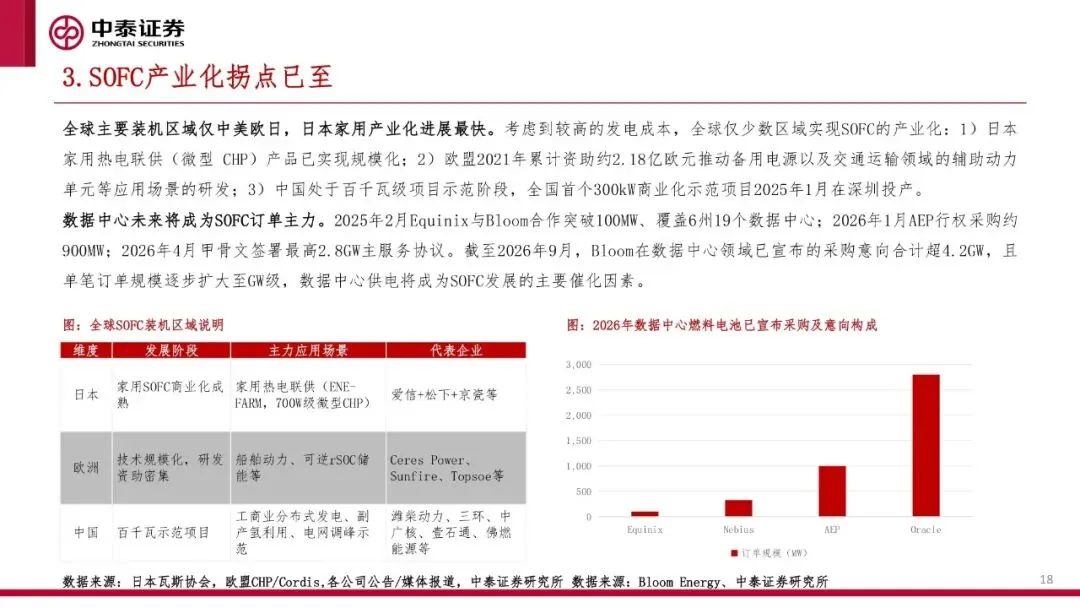
全球AI军备竞赛驱动算力资本开支高增,电力可得性成为AIDC建设的首要瓶颈。全球人工智能高速发展,科技巨头围绕算力展开军备 竞赛,数据中心资本开支大幅攀升,电力需求随之激增;但美国电网老化、并网排队与输电扩容缓慢,叠加大型发电设备交付周期持续 拉长,AIDC等待并网与电气设备到货的时间动辄以年计。传统燃气轮机虽单位成本更低,但主机交付与场站建设周期无法匹配AI投产的 时间窗口,电力成为AIDC投产的第一约束,自备电源从可选变为必选,谁能更快供电,谁就能先锁定算力产能,进而有望卡位AI时代。
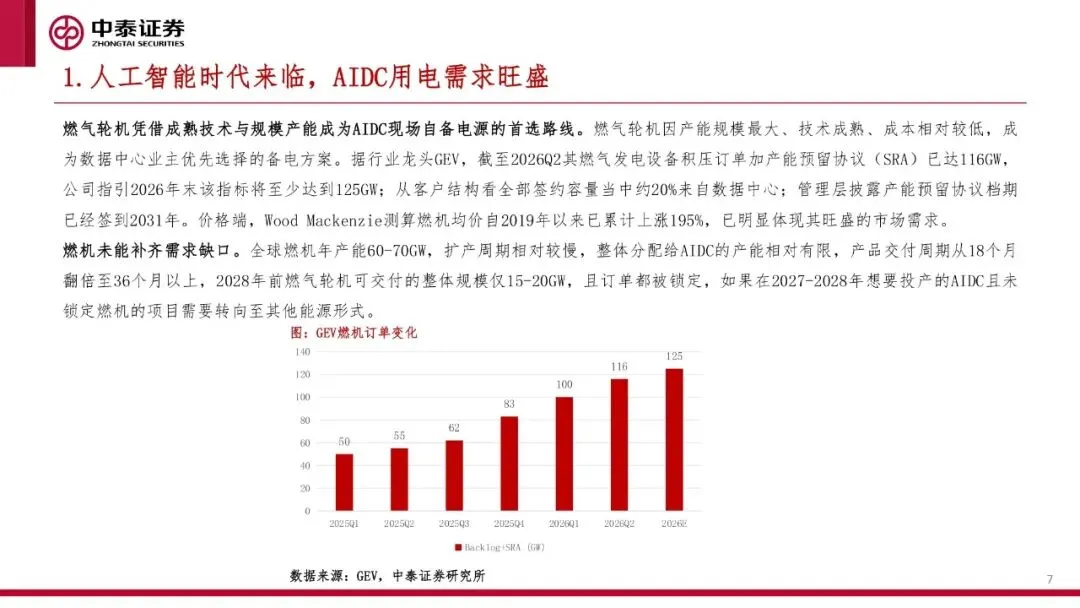
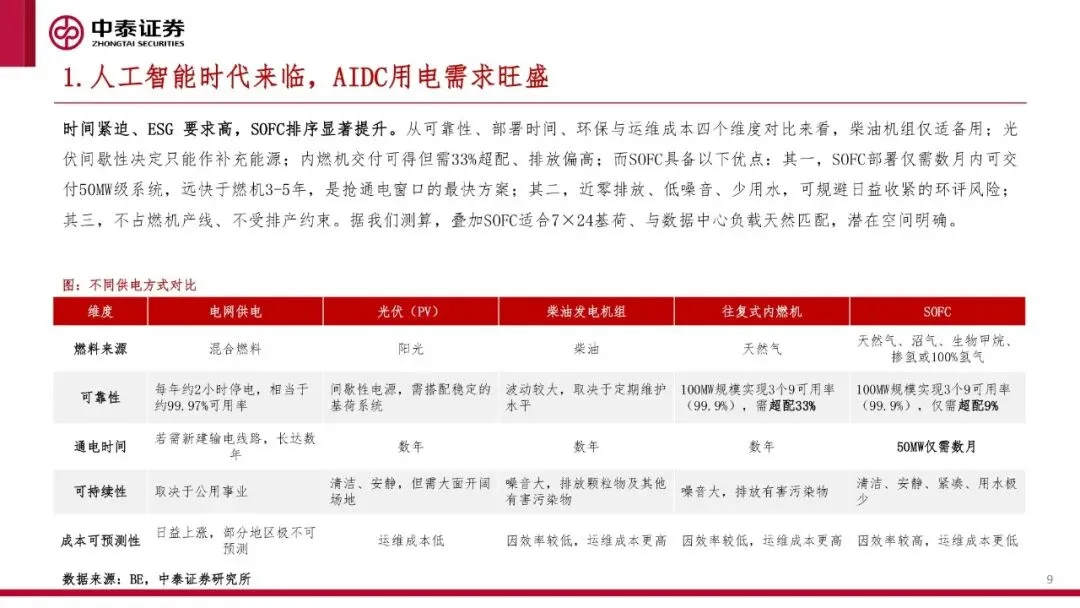
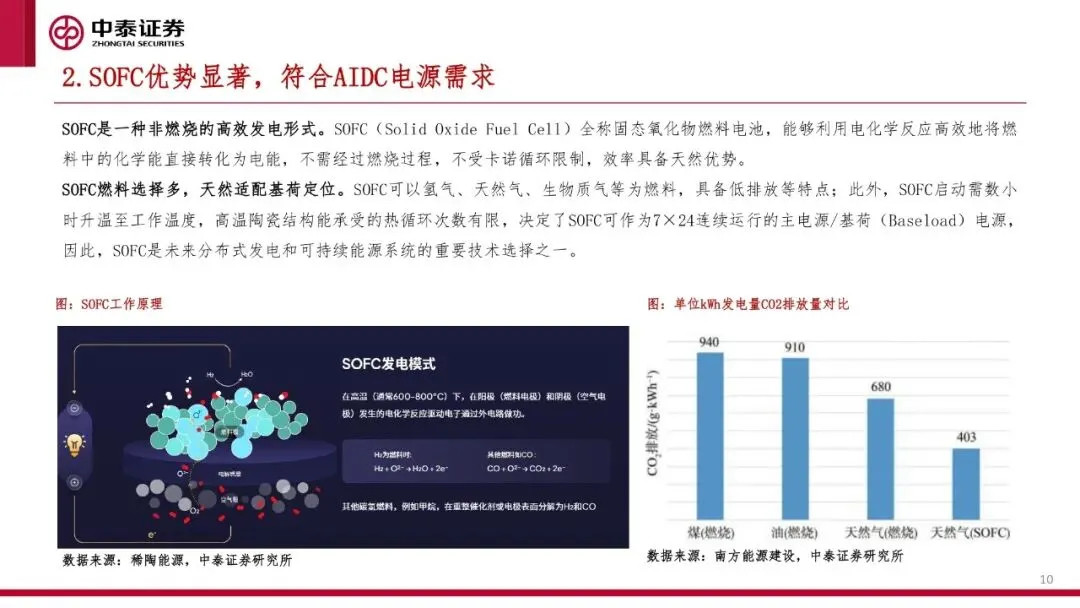
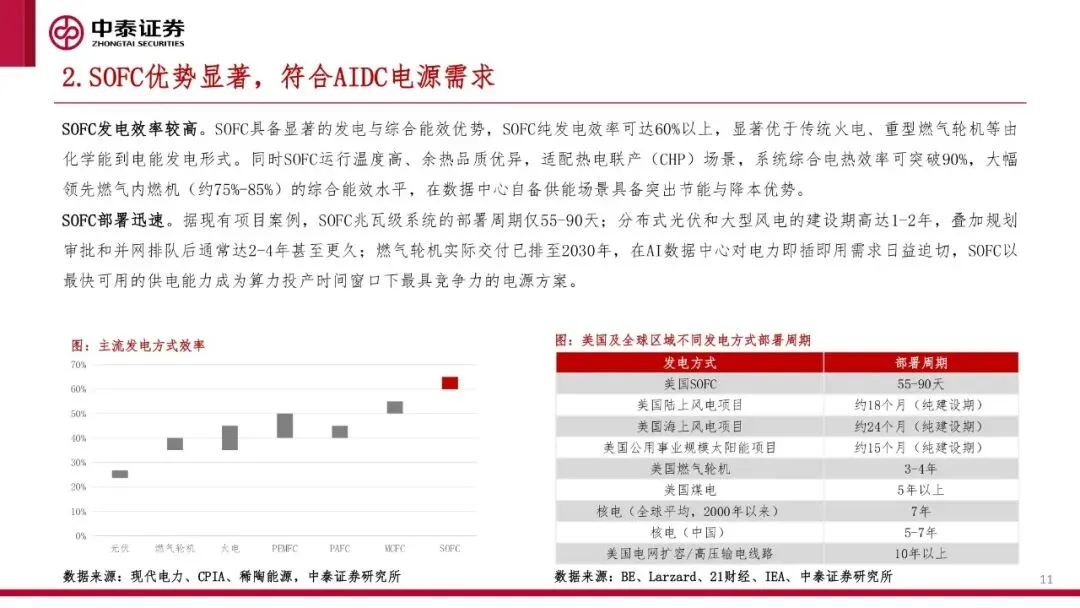
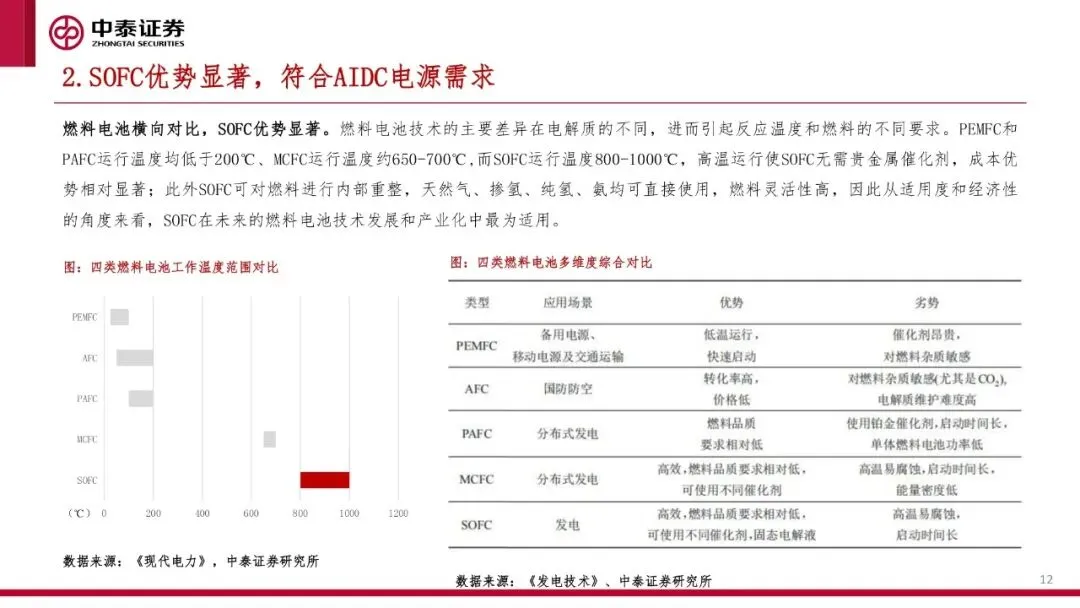
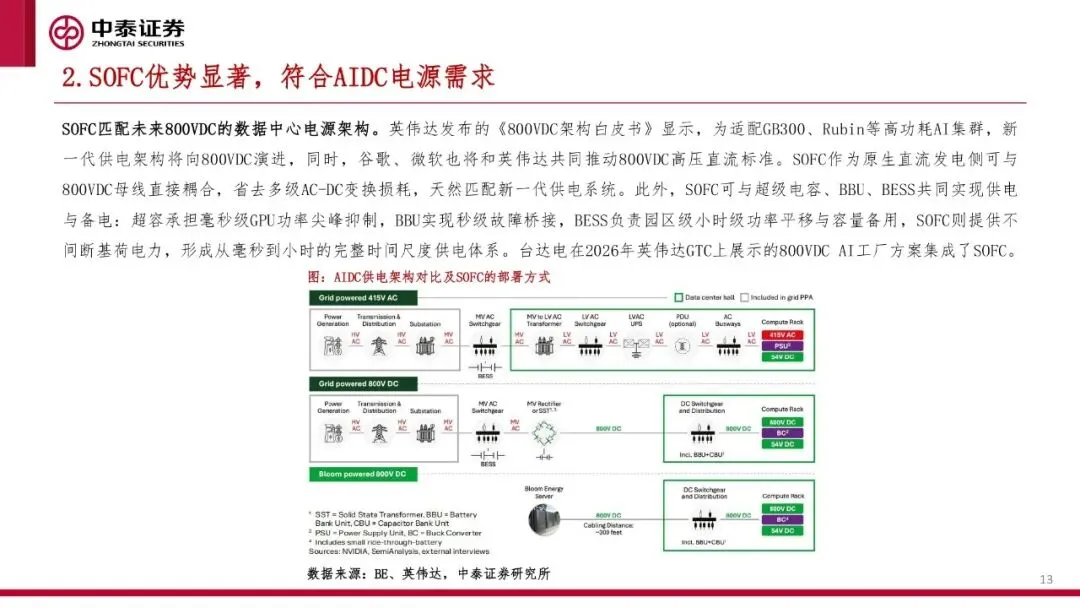
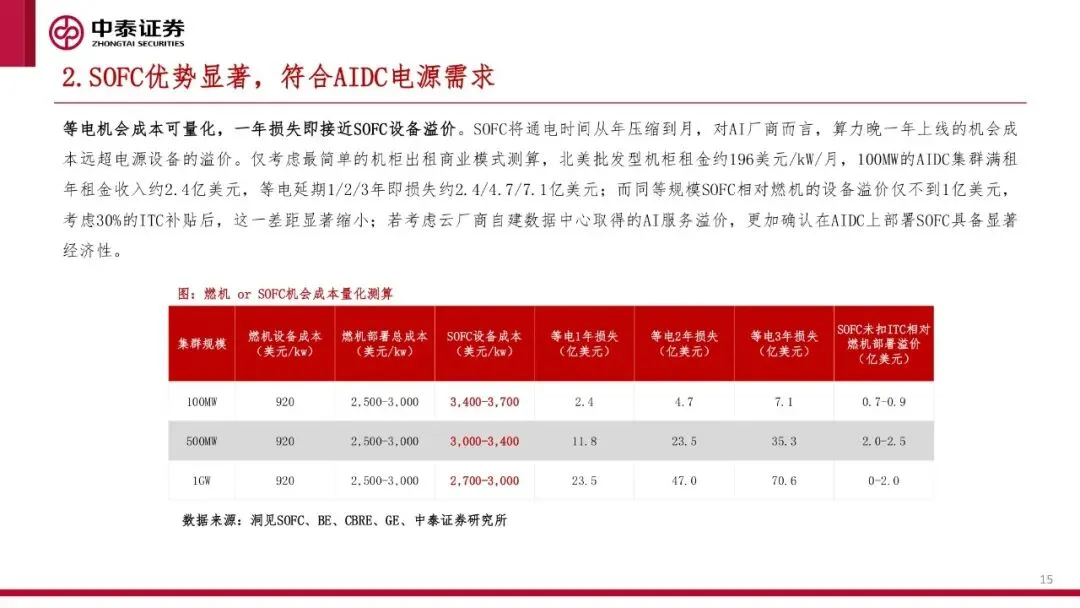
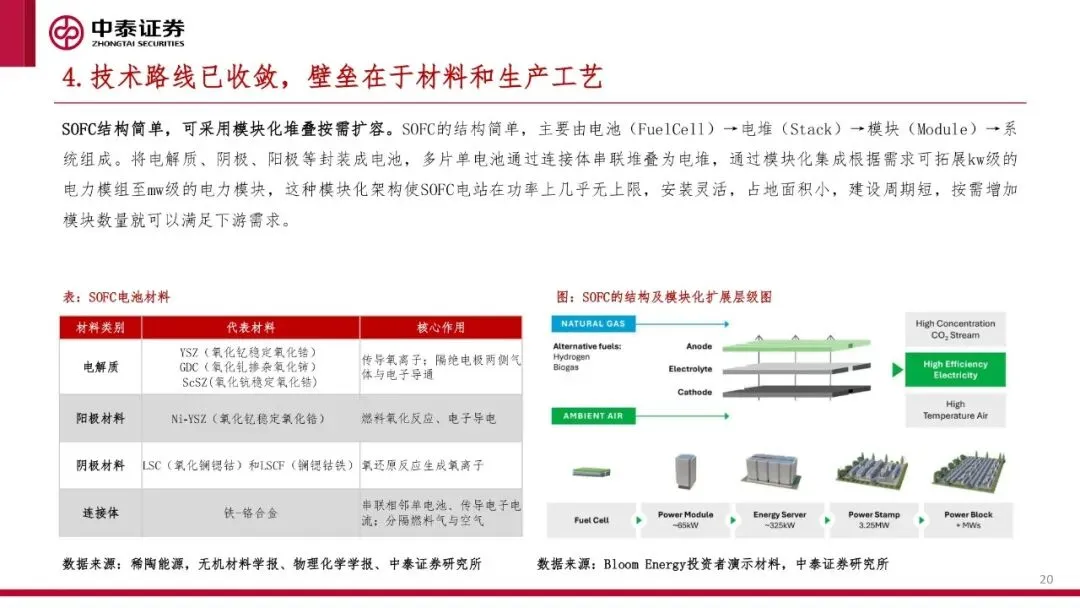
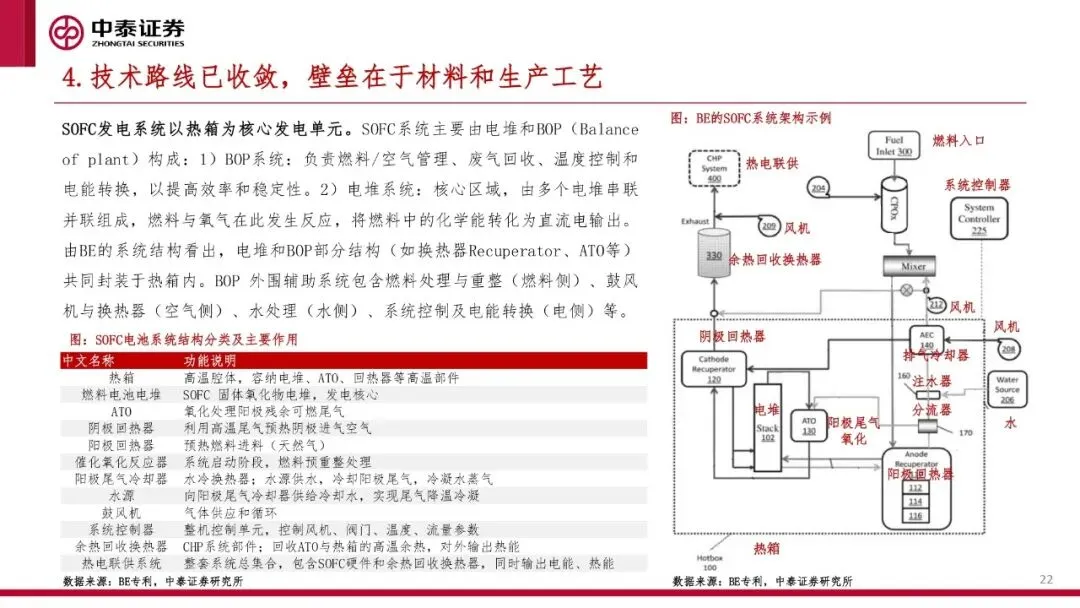
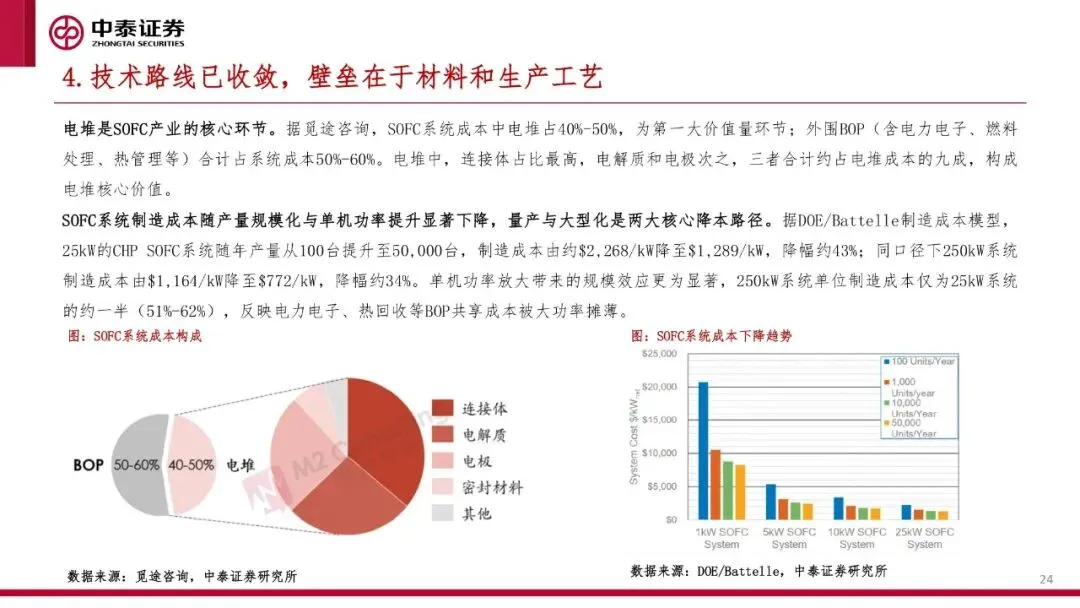
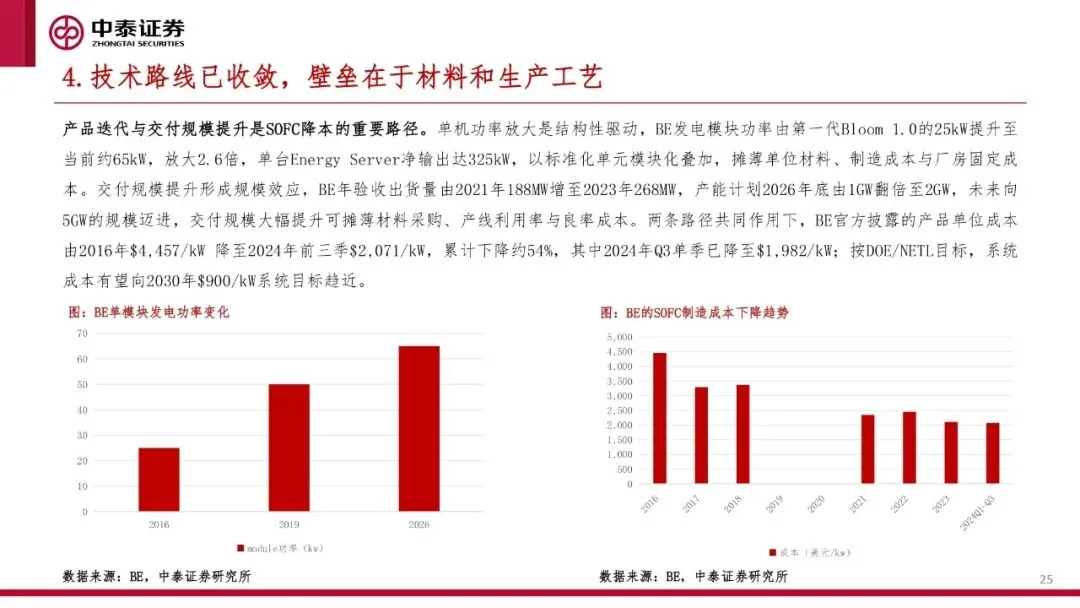
数据中心上线窗口收窄,具备即时交付产能的SOFC方案率先受益。燃气轮机凭借成熟技术与规模产能成为AIDC现场自备电源的首选路 线,但产品交付周期达36个月以上,2028年前订单都被锁定,其余现场能源形式如往复式内燃机、航改燃、退役航发改装等方案产能有 限,需求缺口难以补齐;而SOFC凭借标准化模块化叠加,可在数百MW规模快速复制,绕开并网与输电瓶颈,技术层面也可匹配未来 800VDC的AIDC电源架构,SOFC正从备选技术升级为AI电力供给的主流选项。
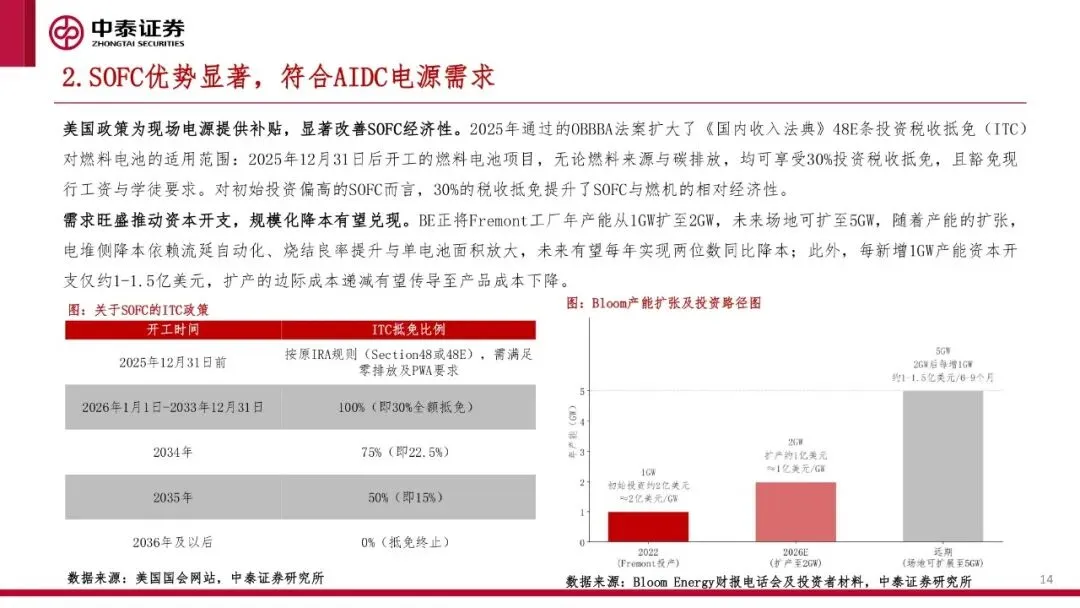
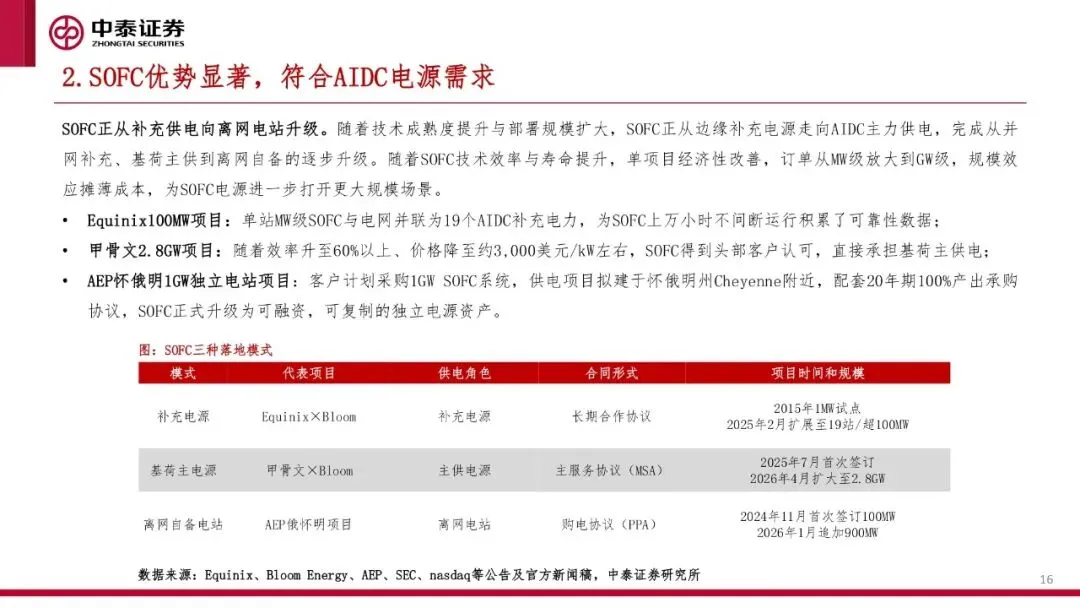
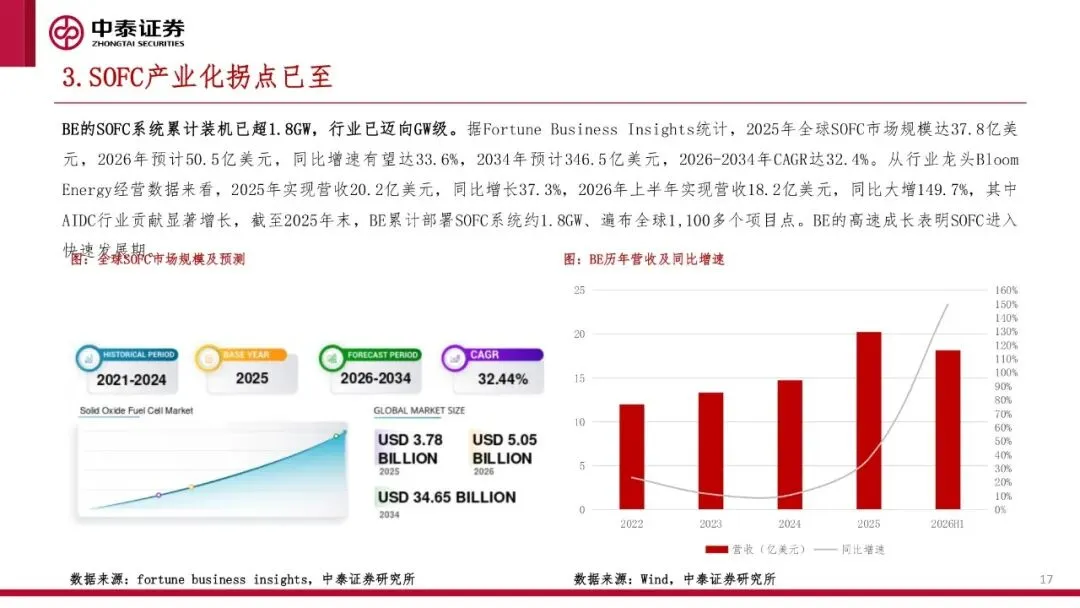
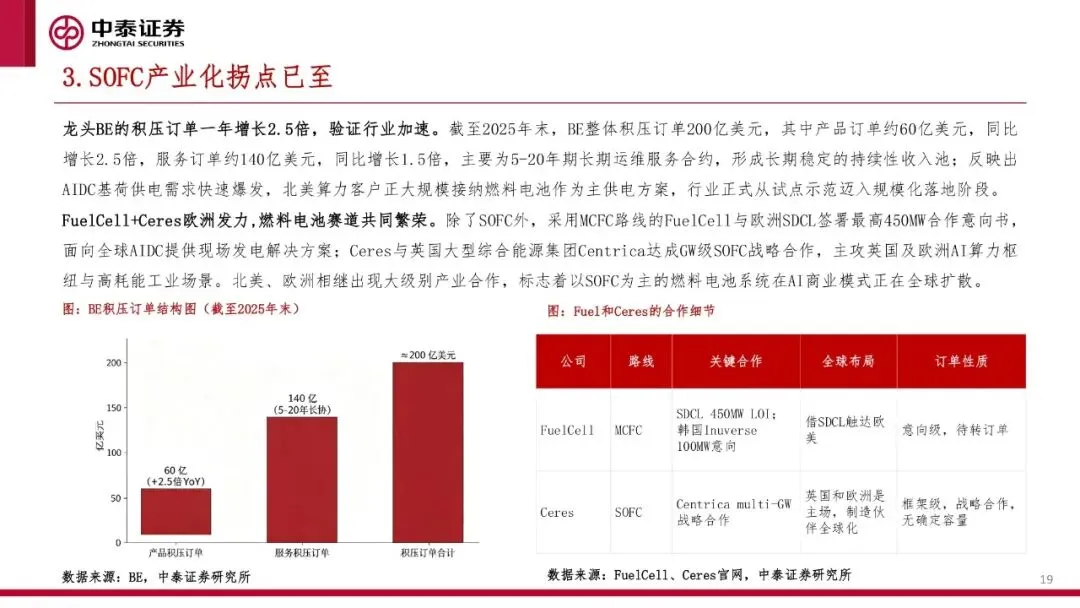
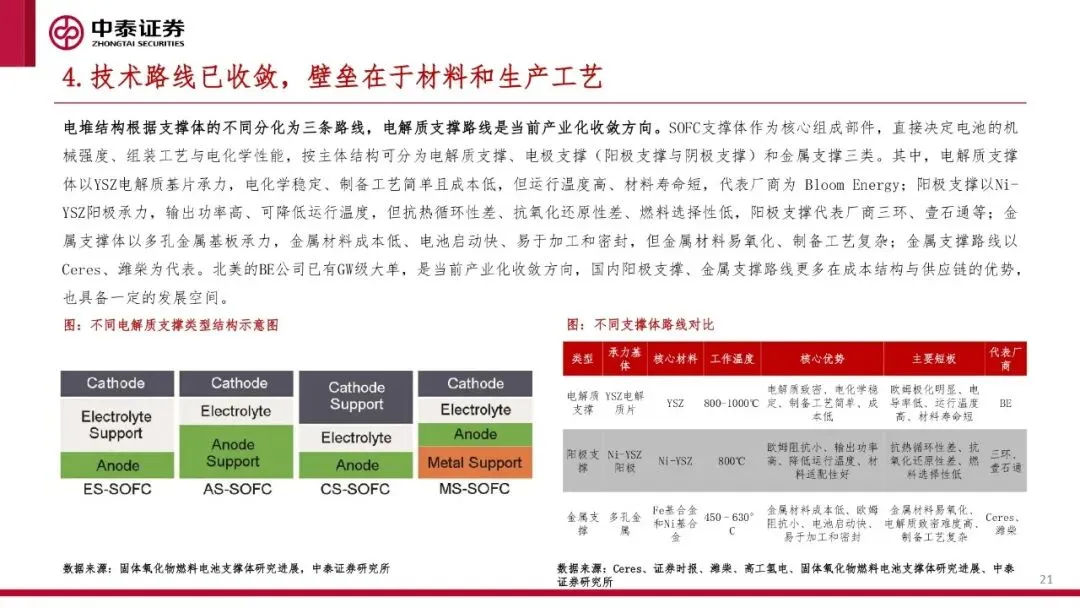
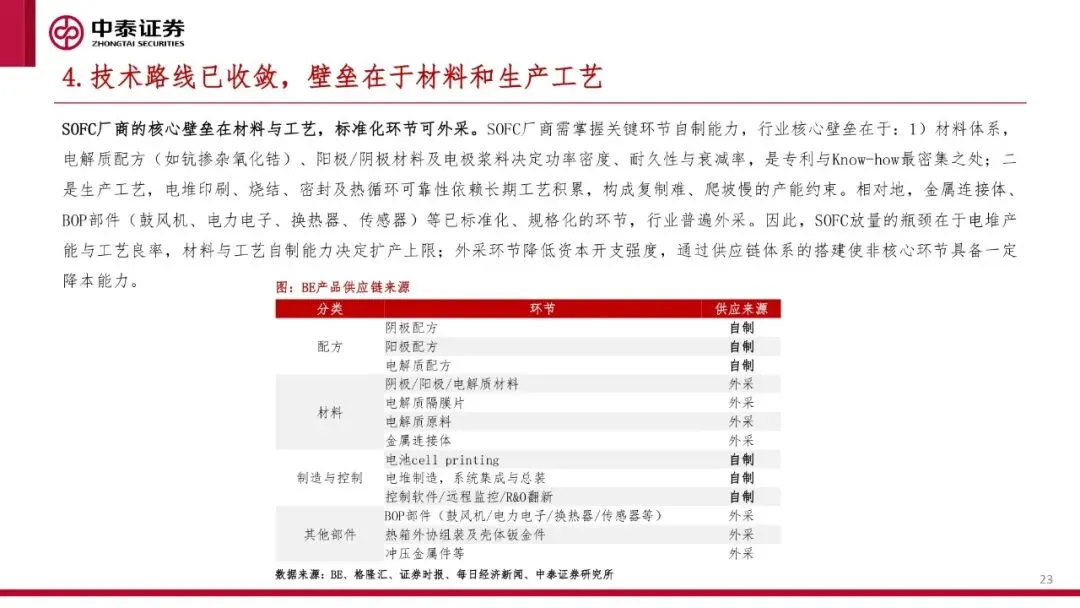
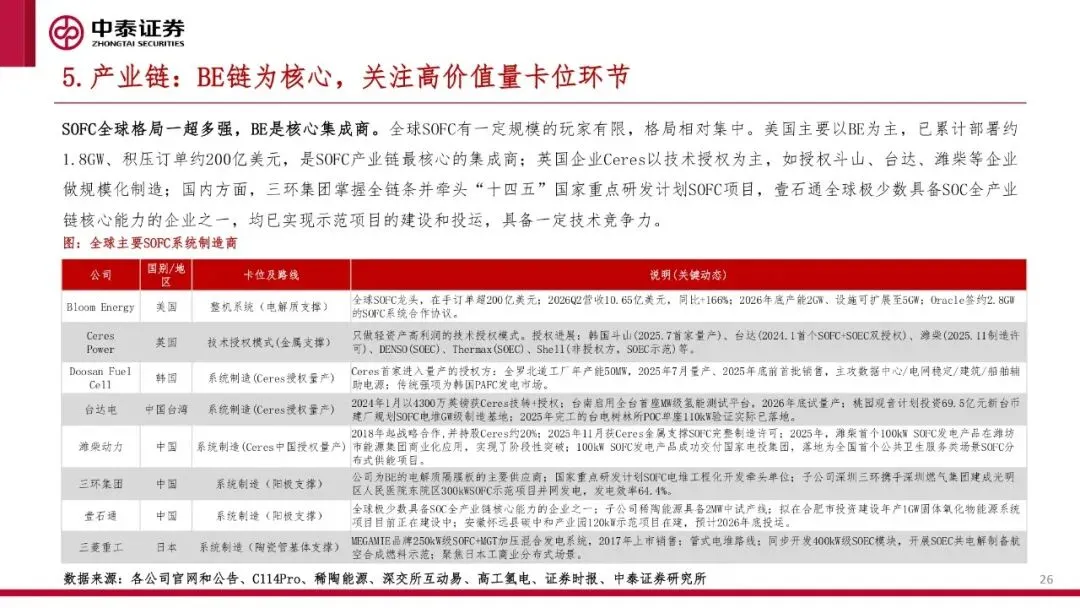
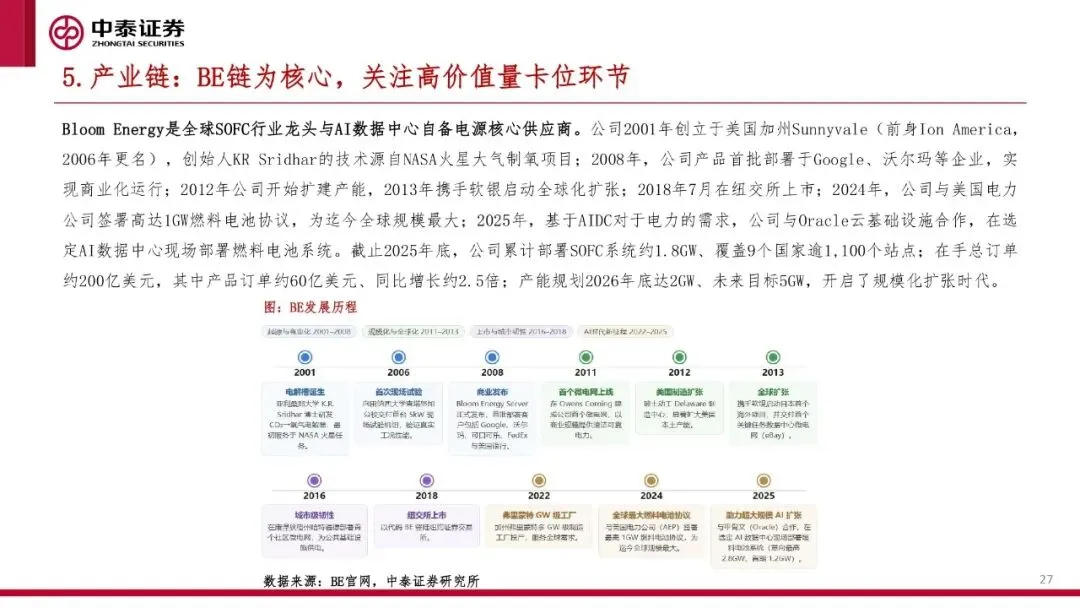
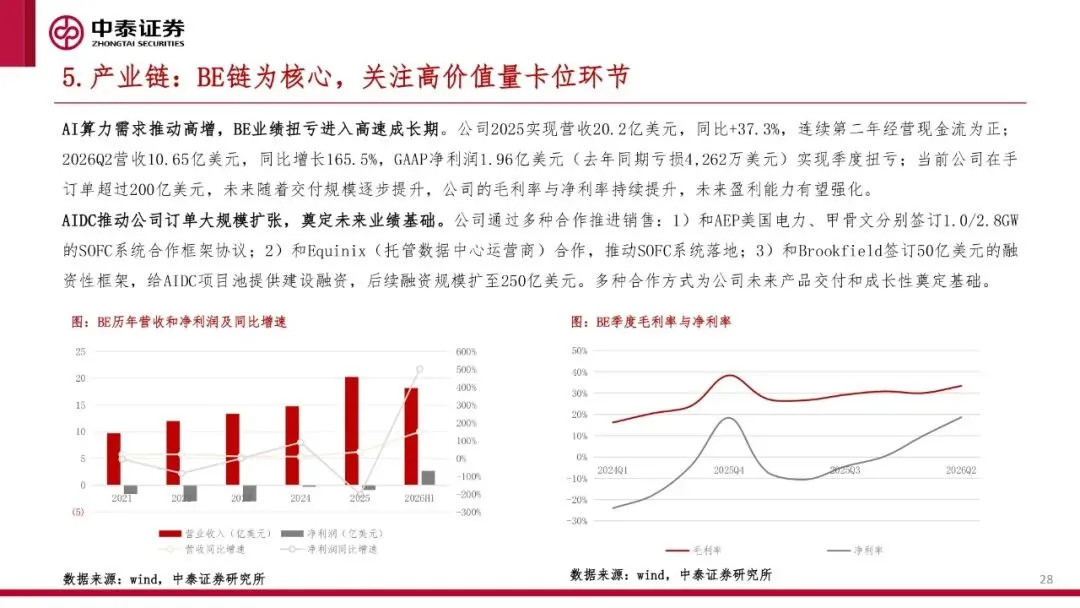
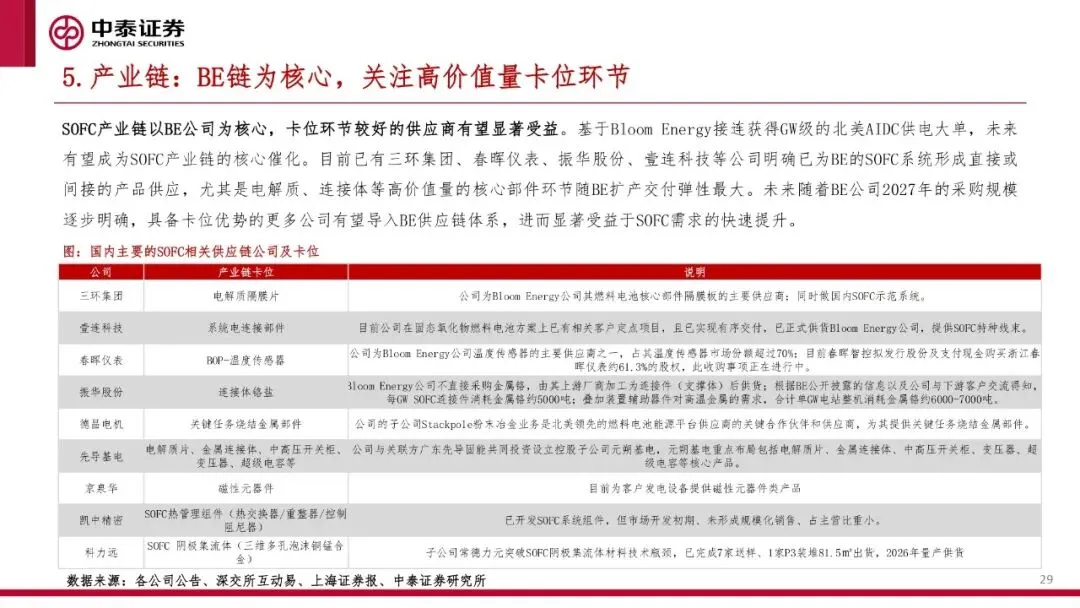
关注BE公司产业链,卡位环节较好的供应商有望显著受益。全球SOFC玩家格局相对集中,美国Bloom Energy公司已累计部署约1.8GW、 积压订单约200亿美元,是SOFC产业链最核心的集成商,基于Bloom Energy接连获得AEP最高1GW、Oracle最高2.8GW等GW级的北美AIDC供 电大单,未来有望成为SOFC产业链的核心催化。目前已有多家公司明确已为BE的SOFC系统形成直接或间接的产品供应,未来随着BE公司 2027年的采购规模逐步明确,具备卡位优势的更多公司有望导入BE供应链体系,进而显著受益于SOFC需求的快速提升。
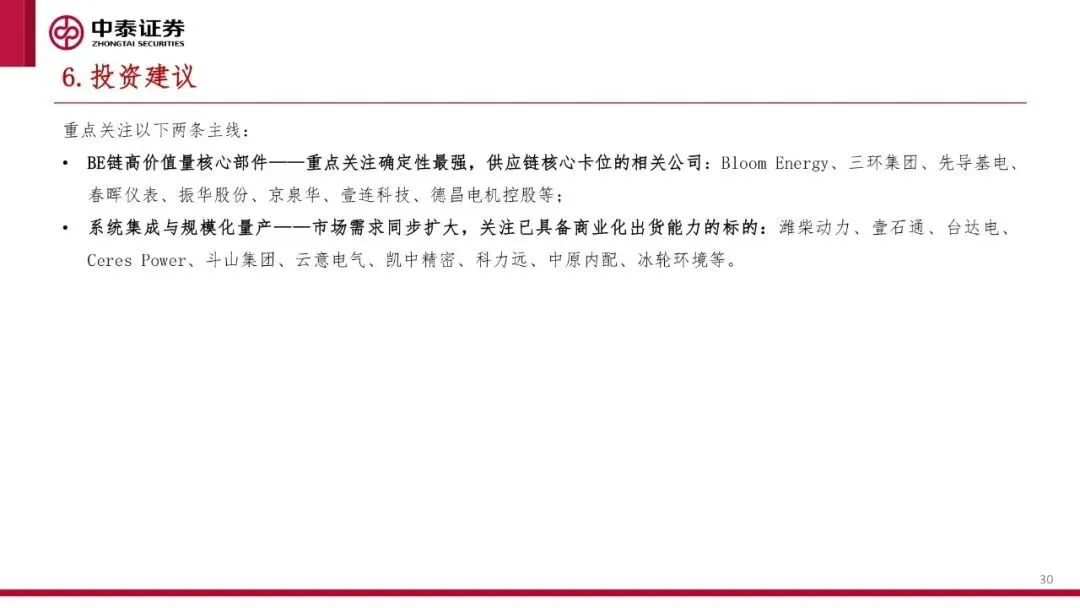
投资建议:重点关注Bloom Energy、三环集团、先导基电、春晖仪表、振华股份、京泉华、壹连科技、德昌电机控股、潍柴动力、壹石通、 台达电、Ceres Power、Fuelcell Energy、斗山集团、云意电气、凯中精密、科力远、中原内配、冰轮环境等。
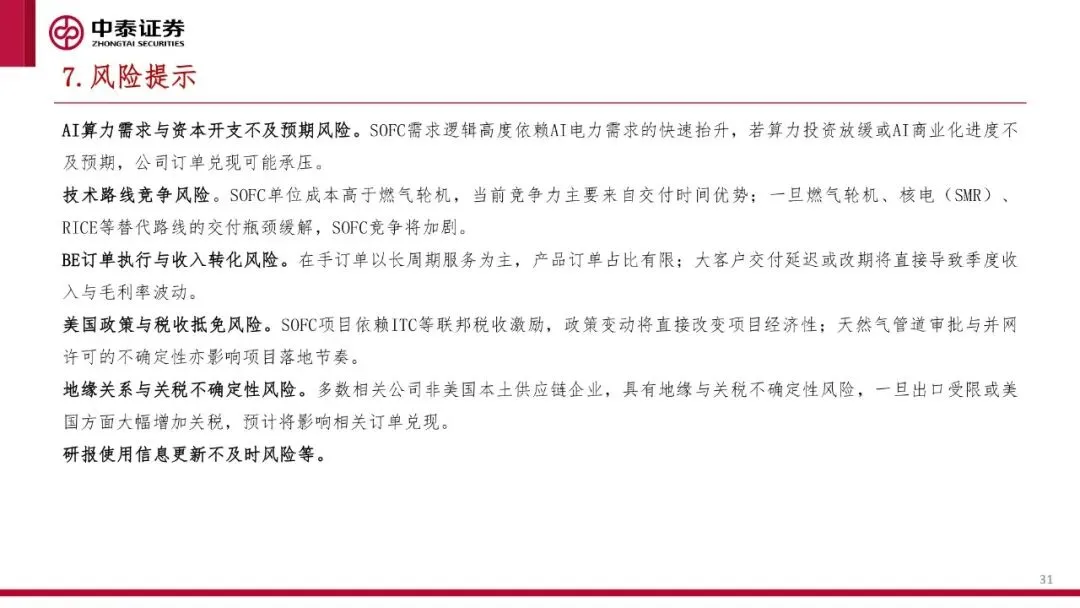
风险提示:AI算力需求与资本开支不及预期风险;技术路线竞争风险;BE订单执行与收入转化风险;美国政策与税收抵免风险;地缘关系 与关税不确定性风险,研报使用信息更新不及时风险等。
报告正文
|
风险提示:装机不及预期、产业链价格大幅上涨、行业竞争加剧等。
对外发布时间:2026年10月8日
重要声明:
本订阅号为中泰证券电新团队设立的。本订阅号不是中泰证券电新团队研究报告的发布平台,所载的资料均摘自中泰证券研究所已经发布的研究报告或对已经发布报告的后续解读。若因报告的摘编而产生的歧义,应以报告发布当日的完整内容为准。请注意,本资料仅代表报告发布当日的判断,相关的研究观点可根据中泰证券后续发布的研究报告在不发出通知的情形下作出更改,本订阅号不承担更新推送信息或另行通知义务,后续更新信息请以中泰证券正式发布的研究报告为准。
本订阅号所载的资料、工具、意见、信息及推测仅提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,中泰证券及相关研究团队不就本订阅号推送的内容对最终操作建议做出任何担保。任何订阅人不应凭借本订阅号推送信息进行具体操作,订阅人应自主作出投资决策并自行承担所有投资风险。在任何情况下,中泰证券及相关研究团队不对任何人因使用本订阅号推送信息所引起的任何损失承担任何责任。市场有风险,投资需谨慎。
中泰证券及相关内容提供方保留对本订阅号所载内容的一切法律权利,未经书面授权,任何人或机构不得以任何方式修改、转载或者复制本订阅号推送信息。若征得本公司同意进行引用、转发的,需在允许的范围内使用,并注明出处为“中泰证券研究所”,且不得对内容进行任何有悖原意的引用、删节和修改。