研报速递
🔴 韩国融资余额破 30 万亿韩元,监管对券商说「失望」——杠杆从 ETF 转进了融资融券
🕒 时间:2026年10月27日 10:59:10(北京时间)
大白话:据市场信息渠道转述,韩国金融监督院 10 月 27 日召集 10 家大型券商首席风险官开会,明确表示对 6 月以来的行业风险自律成效感到「失望」。金融监督院警告称,若散户融资余额持续过度扩张,股价急跌极易引发连锁强制平仓并造成系统性冲击;若券商前置管控不达预期,监管层将毫不犹豫启动「额外监管工具」。数据显示,截至 10 月 23 日,韩国股市融资余额达 30.15 万亿韩元,高于年初的 27.42 万亿韩元。在前一阶段对单股杠杆 ETF 提高预存金、强制模拟交易等限制落地之后,散户杠杆需求逐步转向传统融资渠道。目前各大券商已自发将信用融资上限控制在净资产 90% 以内(低于法定 100% 上限),并下调部分高集中度个股的授信额度。分析指出,监管手段正从「产品端」向「资金端」延伸,或进一步削弱散户的边际买盘能力,并对券商零售利息收入构成挤压。
信息来源:韩国金融监督院会议信息(2026 年 10 月 27 日)
市场影响程度:中等
一句话总结:监管堵了 ETF,杠杆就流到了融资融券——这不是散户不听话,是监管只堵了一个口;而 30 万亿的融资盘在指数跌了 35% 之后,是韩股最大的下行放大器。
一、先把数字摆清楚。截至 10 月 23 日,融资余额 30.15 万亿韩元,年初是 27.42 万亿。九个月涨了一成。
二、而「破 30 万亿」是个心理关口。绝对增幅不算惊人,但在这个时点上,任何新高都会被解读为「散户还在加杠杆」。
三、监管的措辞值得记。金融监督院用的是「失望」两个字,召集的是 10 家券商的「首席风险官」——不是业务部门,是管风险的人。这个组合说明它认为问题在券商的内控。
四、警告的机制也很具体。融资余额过度扩张,股价急跌容易引发连锁强制平仓,进而造成系统性冲击。这是韩国市场熟悉的老剧本。
五、关键转折在这里:监管手段正从「产品端」向「资金端」延伸。此前是提高杠杆 ETF 的预存金、强制模拟交易;现在开始管券商的信用融资额度。
六、为什么会有这个转折,报道给了答案。ETF 那条路被堵之后,散户的杠杆需求转向了传统融资渠道——需求没有消失,只是换了入口。
七、所以「失望」的实质是:管住了产品,没管住
1000字限制更多在星球
韩国融资余额破 30 万亿韩元,监管对券商说「失望」——杠杆从 ETF 转进了融资融券
江苏,4分钟前,
猜你喜欢
-

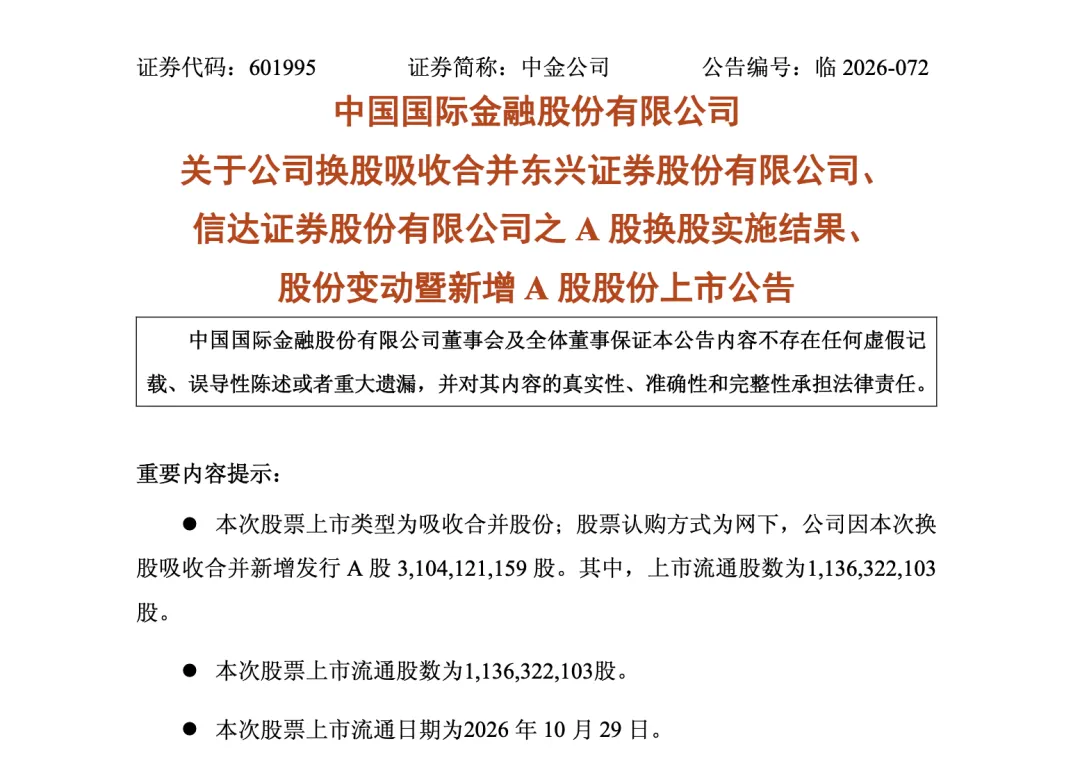
万亿级券商航母诞生!中金公司换股吸并东兴、信达正式交割,净资本跃居行业第四
上海市蒂艾孚网络科技有限公司 -
企业IPO推不动:券商、会所、律所互相踢皮球,病根到底在哪?
上海市蒂艾孚网络科技有限公司 -
想进入金融行业?上海券商投资分析实习机会来了!
上海市蒂艾孚网络科技有限公司 -
陆施予 程博 | 可持续发展报告鉴证的激励机制研究
上海市蒂艾孚网络科技有限公司 -
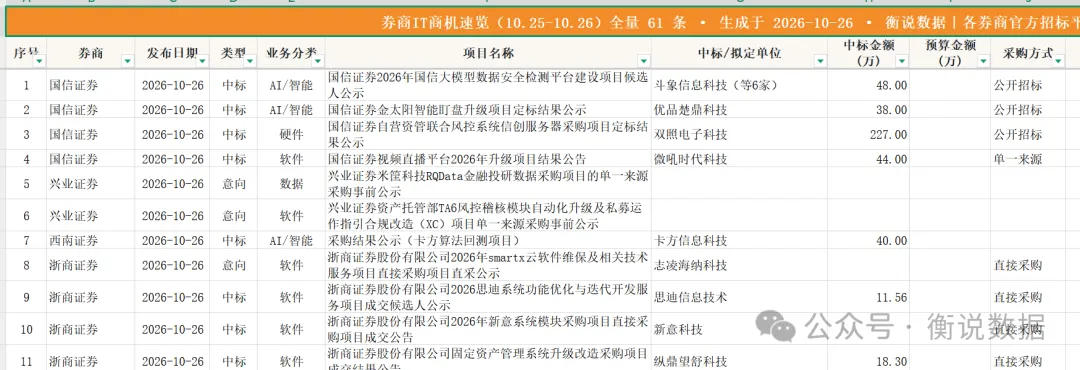
10.26券商IT采购|国开证券公司网络监控管理系统建设项目招标
上海市蒂艾孚网络科技有限公司 -
潘毅教授:新型研究型大学如何建设?深圳理工大学的创新实践 | FCES 2026观点
上海市蒂艾孚网络科技有限公司