研报速递
热门财税资讯为什么总收不到?
微信推送规则变更,点击顶部蓝字“税筹说”进入公众号主页,点击右上角“…”,将税筹说设为星标⭐️。
核心结论先讲清楚
- 不是上市公司迁址,是「持股主体」迁址;券商不需要整体迁址
中证网; - 2024‑12‑27 新规是关键分水岭:个人限售股减持个税入库地改为上市公司所在地,单纯换券商营业部托管已经拿不到地方个税返奖
;法人 / 合伙企业股东的逻辑仍然是看持股主体注册地主管税务机关中国政府网; 集中竞价、大宗、询价转让这三类场内减持,只是交易通道不同;能不能拿到地方财政奖励,看纳税主体、纳税地点是否落在有合规奖补政策的园区 / 地区,和用哪一种场内减持方式本身无关。
风险提示:多地针对限售减持的地方财政奖补属于地方招商引资政策,存在随时清理、被叫停、审计追缴风险;部分 “洼地返税” 属于违规财税竞争,需要重点做合规尽调。
一、两种主流操作路径(区分:自然人股东 vs 法人 / 合伙持股平台)
路径 A:自然人直接持股(现在受限最严)
旧模式:把证券账户转托管到洼地券商营业部,在该营业部做集中竞价 / 大宗 / 询价减持,券商代扣个税、税款入营业部所在地,再申请地方财政奖励(鹰潭模式)中国经济网。新规(2024.12.27 起):个人限售股个税强制入库到上市公司注册地;只换营业部托管,不再改变个税入库地,拿不到这类地方返税中国政府网。
适用:IPO 前限售股、定增限售等个人限售; 仍有空间:非限售流通股、二级市场老流通股,纳税规则不一样,不能直接套用这条新规; 操作:现在自然人想靠地方奖补,单纯 “换营业部” 基本失效,需要评估是否用持股架构调整(新设 / 迁合伙平台,把股权装进平台再减持)。
路径 B:持股平台(有限公司 / 有限合伙)持股(当前机构减持洼地主流)
✅ 迁址对象:持股平台(合伙 / 公司),不是上市公司本身中证网
典型场景:上市公司的股东是一家有限合伙(员工持股平台、创投平台)或者有限公司;把这个持股平台的注册地址、主管税务机关迁到有股权投资类企业财政奖励的园区。
完整流程(机构平台迁址 + 场内减持)
- 事前尽调与园区签约
筛选园区:确认政策有效期、奖补比例、兑现周期、是否有附加条件(实体办公、纳税额门槛、锁定期、不能短期迁进迁出)、是否在财政部清理清单内; 签署园区投资 / 招商协议,锁定财政奖励条款(一般是对平台缴纳的企业所得税、增值税、合伙人个税的地方留存部分给予奖励返还); 时间窗口:尽量在解禁、减持计划公告之前完成迁址、税务迁入、主管税务机关变更;临近减持突击迁址,极易被税务、交易所重点关注问询。 - 持股平台工商迁移 + 税务迁移
工商:原登记地迁出 → 迁入地市场监管变更注册地址; 税务:办结原属地清税(无欠税、稽查、未结事项),跨区域迁移,在园区落地主管税务机关、做信息报到、税种核定; 可选配套:有些园区要求合伙平台做经营范围变更、备案为股权投资类企业;部分地区支持有限公司转有限合伙(这个动作本身有涉税成本,要单独测算)中证网。 - 证券账户与交易安排(集中竞价 / 大宗 / 询价转让)
平台名下证券账户:可以保留原有券商,也可以转托管到洼地对应的券商营业部; 重点:券商营业部只是交易通道,不需要把券商总部迁到洼地;券商是全国经营,只要营业部具备大宗、询价转让业务资质,就可以承接这三类减持;券商总部不用迁址、券商牌照不能随便迁移中国政府网; 询价转让:委托券商向合格投资者询价配售,券商按监管要求组织报价、定价、申报;券商只是执行询价、登记、代扣 / 申报,券商主体本身不用搬到园区。 - 减持、完税、申请财政奖励
场内减持(集中竞价 / 大宗 / 询价),券商按规则完成交易、扣缴相关税费; 税款缴入持股平台新的主管税务机关(园区所在地);拿到完税凭证; 按园区协议流程提交材料,申请财政奖励兑现(一般是事后奖励,不是直接减免税款); 后续:平台再向合伙人分配收益时,按合伙穿透规则申报合伙人个税,部分园区对这一层个税也配套奖励。
一句话区分:上市公司不动;动的是它的机构股东(合伙 / 公司)的注册地;券商只是通道,不用迁址中证网。
二、券商到底要不要迁址?
结论:券商不需要迁址(总部不用迁,营业部也不必整体搬迁)
券商是持牌金融机构,分支机构设立、迁址、撤销受证监会监管,不能为了一笔减持业务随便把营业部迁到洼地; 实操模式两种: 模式 1:用洼地当地已有券商营业部做托管、交易、代扣申报;营业部本来就在当地,不是为这笔减持临时迁过来; 模式 2:用异地券商营业部,通过全国通办、跨区域申报,完成减持交易;税款归属看纳税主体的主管税务机关,不强制要求券商营业部在园区; 新规配套安排:证券机构代扣代缴,但个税入库地按规则定向到上市公司所在地(个人限售)或持股平台主管税务机关(机构股东);券商只是扣缴义务人,扣缴机构所在地≠税款入库地中国政府网。
三、集中竞价 / 大宗 / 询价转让在洼地操作上的差异
三类减持都可以在 “已经迁址到园区的持股平台” 上执行,差异主要在监管、披露、定价、对手方约束,不影响 “拿地方奖励” 这个底层逻辑:
- 集中竞价
:盘中分批卖出;适合小额、持续减持;预披露、每日比例限制严格;对股价冲击大;券商普通交易通道即可; - 大宗交易
:盘后大宗平台;适合中等规模减持(3 个月内不超总股本 2%);折价常见;接盘方有 6 个月锁定期;券商大宗业务通道; - 询价转让(科创 / 创业板首发前股份专用)
:券商组织向合格机构投资者询价配售;定价更可控、冲击更小;券商要履行询价、报备、配售全流程服务;
提示:询价转让、大宗属于券商专项减持业务,优先选择熟悉园区政策、熟悉减持预披露 / 问询应对的券商团队,但券商主体本身不用迁址。
四、关键合规风险(非常重要)
- 突击迁址风险
:临近解禁、临近减持计划公告才把持股平台迁入洼地,极易触发交易所问询、税务专项核查;监管重点关注 “是否以套取地方财政奖励为唯一目的迁移”; - 政策变动风险
:地方财政奖励属于地方招商引资,受财政压力、财政部统一清理、审计督查影响,存在承诺后无法兑现、中途取消、事后追缴的可能; - 个人限售股新规红线
:不要再指望单纯转托管券商营业部来套个税地方返奖;这条路径已经被 2024 年底的征管规则封堵中国政府网; - 实质经营要求
:越来越多园区不再接受 “空壳注册、无实际经营、只做减持套现” 的平台;会要求有实际人员、办公、业务落地,否则取消奖励资格、清退; - 多层嵌套、频繁迁移风险
:平台短期内迁入迁出、多层合伙架构反复腾挪,容易被认定为刻意转移税源,面临纳税调整。
五、极简操作清单(机构持股平台方案)
确认:是个人限售、个人流通股,还是有限公司 / 有限合伙持股; 筛选园区,尽调政策有效期、兑现方式、附加条件、历史兑现记录; 在减持窗口期前,完成持股平台工商迁址、税务迁移、主管税务机关变更; 选定券商(可本地洼地营业部或异地券商,券商不用迁址),开通对应权限(大宗、询价转让权限); 按减持规则做预披露、申报、执行集中竞价 / 大宗 / 询价转让; 完成完税,凭完税凭证按园区协议申请财政奖励; 持续留痕:招商协议、迁移材料、完税凭证、奖励到账凭证,以备交易所、税务核查。
如果想享受一些地方性奖励政策,可以私信小编,适合场景覆盖有如下:
垫税模式(现场缴纳现场兑现),以下是我们的合作模式,:
1、上市公司机构减持;
2、上市公司持股平台非交易过户;
3、有限合伙份额转让;
4、持股平台分红;
5、创投企业股转;
6、自然人偶然所得、劳务所得、分红所得申报;
7、境外投资分红境内交税;
8、高管个人薪资所得;
9、明星导演网红主播个税申报;
近期的合作案例:
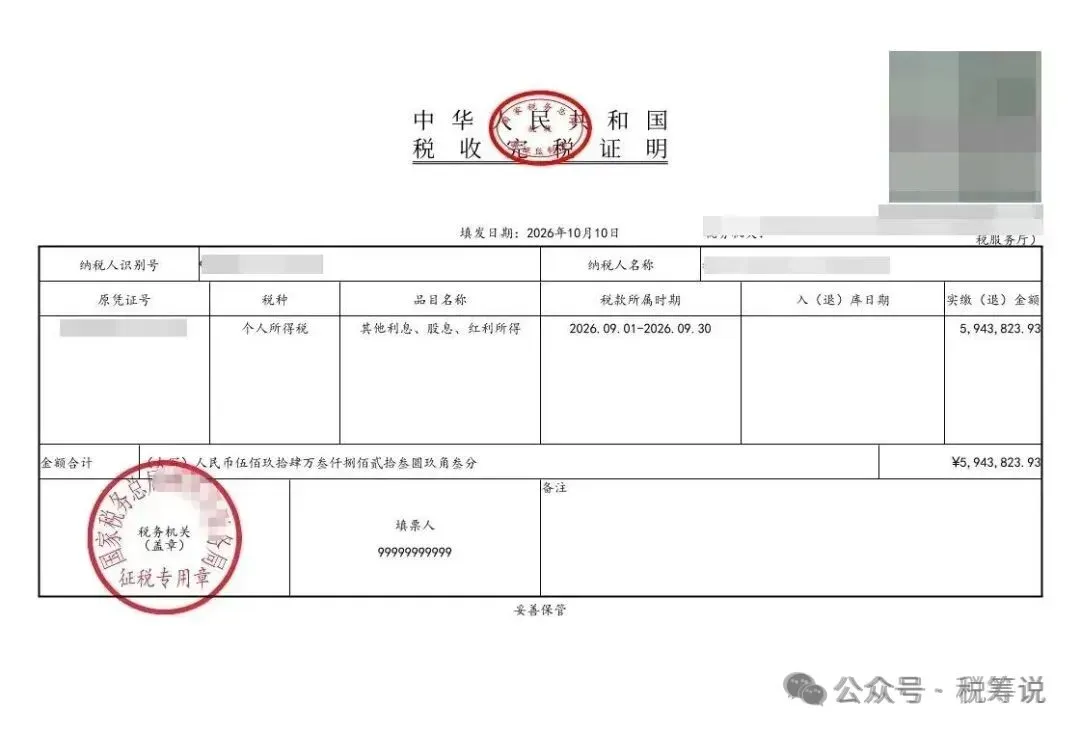
帮助企业建立「灵活用工」标准体系,免费咨询、提供专属定制灵活用工场景方案。实现企业灵活用工人员管理、场景过程管控、保险保障、验收结算、代扣代缴等全链路一体化
关注并私信【税道君】,公司减持、股权转让、股东分红、境外所得税务解决方案专家,提供合规落地兑现方案!
部分内容源自网络,侵权请联系。原创禁转,授权后请注明来源。“文章来源税筹说(微信号:Tax-talk)” 点击右下角在看,感谢分享!

END
税筹说