
 研报速递
同一时期,湖南张家界,投资24亿元的大庸古城在试营业四年后累计亏损超过10亿元,被央视《焦点访谈》点名。园区里仿古商铺多数空置,游客寥寥。
一边是不花钱请人的城市联赛把酒店住满,一边是花24亿建的古城没人进门。文旅市场回暖是真的,但暖意没有均匀分布。
新联财通品牌策略研究中心发布的《2025—2026年全国文旅市场研究报告》,用竞争格局、新现象、标杆案例、运营经验四个板块,记录了这种分化。通读全篇,我们把最有用的信息整理成这份解读。
核心判断:2025年国内出游65.22亿人次、总花费6.30万亿元,双创历史新高。但人次增速连续高于花费增速,人均花费停在千元以下。热度集中在两端:县域下沉市场和免签入境游;夹在中间的传统景区与重资产项目,正在经历最难熬的一段。
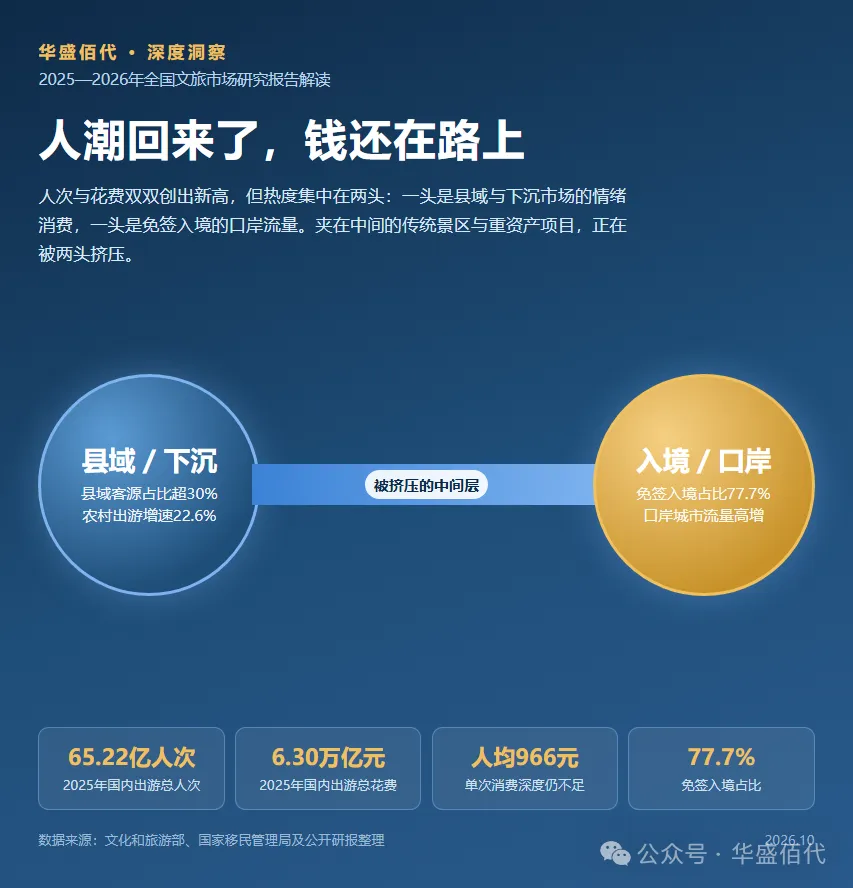
一、先看总量:65亿人次的盘子,人均花费在原地踏步
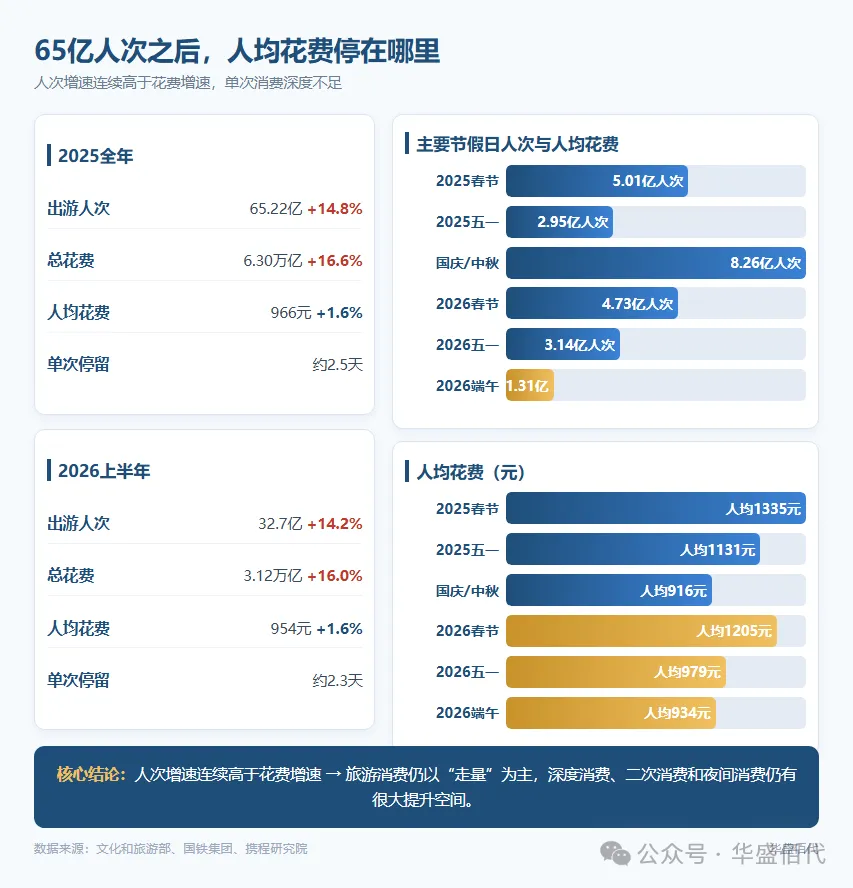
按文化和旅游部口径,2025年国内出游65.22亿人次,同比增长16.2%;总花费6.30万亿元,增长9.5%。量增价稳,人均约966元。
2026年上半年,出游34.63亿人次,增长5.4%;总花费3.21万亿元,增长2.0%,人均约927元。增速放缓是一方面,更需要留意的是结构:人次增速连续高于花费增速,游客的单次消费深度没有跟上出行意愿。
节假日仍是全年客流的集中释放窗口。2025年春节8天5.01亿人次、6770亿元;五一3.14亿人次、1803亿元;国庆中秋8天8.88亿人次、8090亿元,创下单日历史峰值。2026年春节9天5.96亿人次、8035亿元;五一3.25亿人次、1855亿元。
把六个节点连起来看,一条线很清楚:人次在涨,人均花费几乎没动。2025年春节人均约1351元,2026年春节约1348元;2025年五一人均约574元,2026年五一约571元。需求不缺,缺的是让人多住一晚、多买一件的理由。
报告把问题归结为三个错配:淡旺季结构性失衡,节假日核心景区超载、淡季设施闲置;区域发展不平衡,头部城市虹吸明显,中西部和县域开发不足;流量与收益的剪刀差,部分热点地区客流巨大但营收负增长,"量增价跌"成为新常态。
二、一端:县域与下沉,接住情绪价值
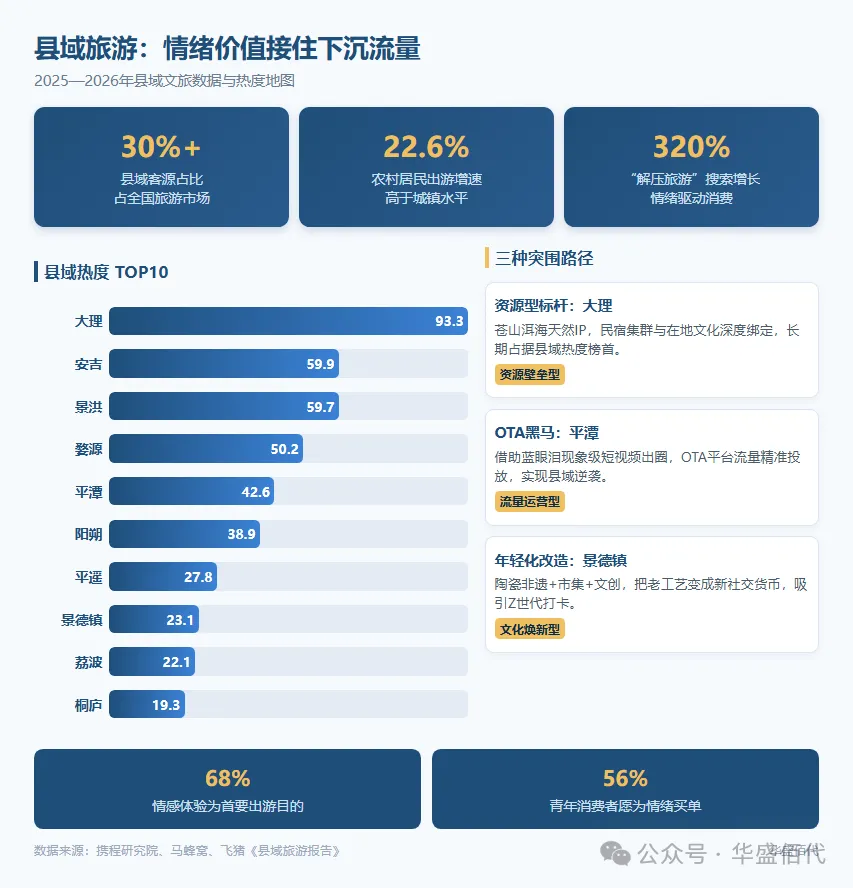
市场的一头在下沉。报告统计,县域客源已占国内出游人次的三成以上,"奔县游"从躲避人潮的权宜之计,变成有明确偏好的主动选择。
驱动因素不是便宜,是情绪。68%的国内游客把情感体验列为出游首要目的;56%的青年愿意为情绪价值和兴趣买单;"解压旅游"搜索量同比增长320%。慢生活、森林康养、寺庙禅修、Citywalk,这些关键词共同指向一个方向:从"看风景"到"治情绪"。
县域热度的头部名单已经换了一轮。按游客接待量和OTA预订量加权,2025—2026年热度前十的县域依次是大理、安吉、景洪、婺源、平潭、阳朔、平遥、景德镇、荔波、桐庐。它们代表了三种路径:大理靠资源禀赋成为接待量王者;平潭靠"蓝眼泪"海岛IP在线上打开局面,是典型的OTA黑马型;景德镇靠陶瓷手作和年轻化内容,把传统工艺做成了研学和体验经济。
下沉市场的消费特征也很清楚:高性价比、烟火气、反向旅游。2025年农村居民出游增长22.6%;2026年暑期,西藏察隅酒店预订增长超2倍,黑龙江满归镇9月民宿订满。这些不是传统旅游地图上的名字,但它们的增速比头部城市更快。
报告同时提醒,县域旅游的整体运营能力仍是短板。流量来了,住宿、餐饮、接驳、厕所、投诉处理能不能跟上,决定了这波热度是沉淀为复购,还是一次性打卡。
三、另一端:入境游,免签打开的第二扇门
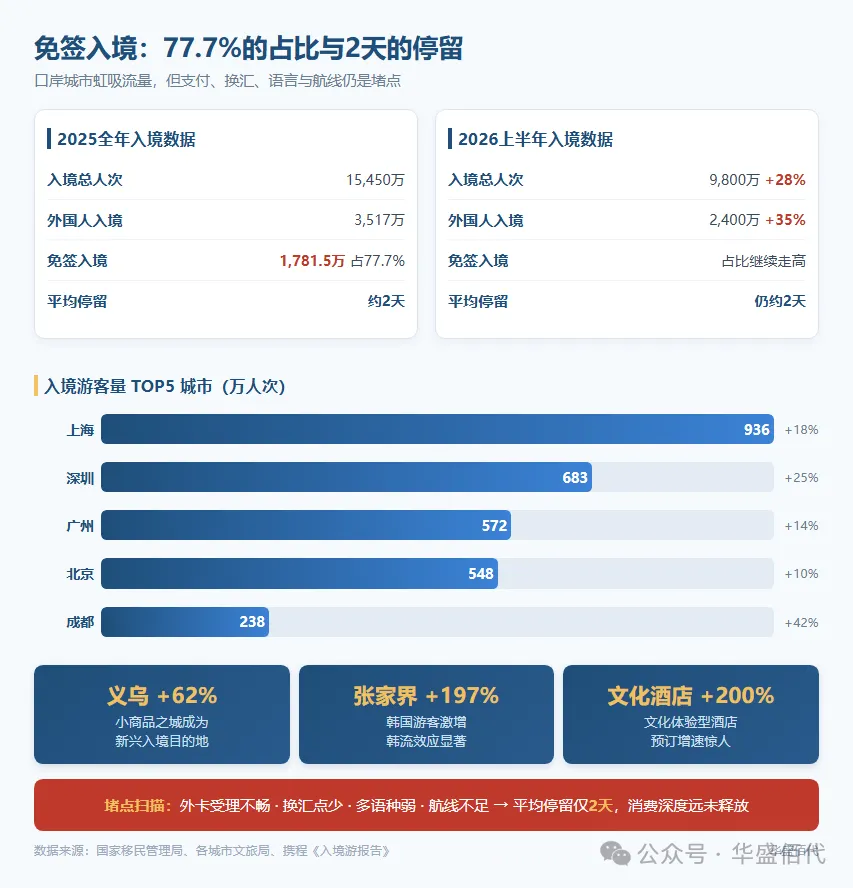
市场的另一头在门外。2025年,全国入境游客15450万人次,同比增长17.1%,总量已超过2019年同期。其中外国游客3517万人次,增长30.6%。
免签是主要推力。2026年上半年,免签入境外国人1781.5万人次,占外国人入境人次的77.7%,两项指标均创阶段新高。政策红利直接改写了目的地格局:入境游从上海、北京、广州这些传统口岸,扩散到大同、景德镇、张家界、隰县小西天这样的二三线城市和县域。
城市排位也有变化。2025年入境游客量前五依次是上海936万人次(+39.6%)、深圳683万人次(+34.0%)、广州572万人次(+14.1%)、北京548万人次(+39.0%)、成都238万人次(+44.3%)。上海靠多语种导览、外卡支付、离境退税的完善配套居首;深圳靠港澳过境客流和科创城市景观;成都则靠火锅、茶馆和生活方式体验吸引欧美客群。
新兴目的地的增速更陡。义乌2026年上半年外国游客机票预订增长62%,"China Shopping"成为新标签;张家界同期入境游客同比增长197%,领跑全国。洛阳、大同、开封、景德镇这类文化城市,承接入境游客酒店数量两年普遍增长超过200%。
但这扇门打开得还不够宽。报告指出,入境游客平均停留时间只有两天左右,消费深度不足。信用卡使用不畅、换汇难、多语种导览薄弱、信息不对称,是四条主要堵点。更根本的约束是航线:国际航班运力恢复滞后于需求,供需错配短期内难解。
四、被挤压的中间层
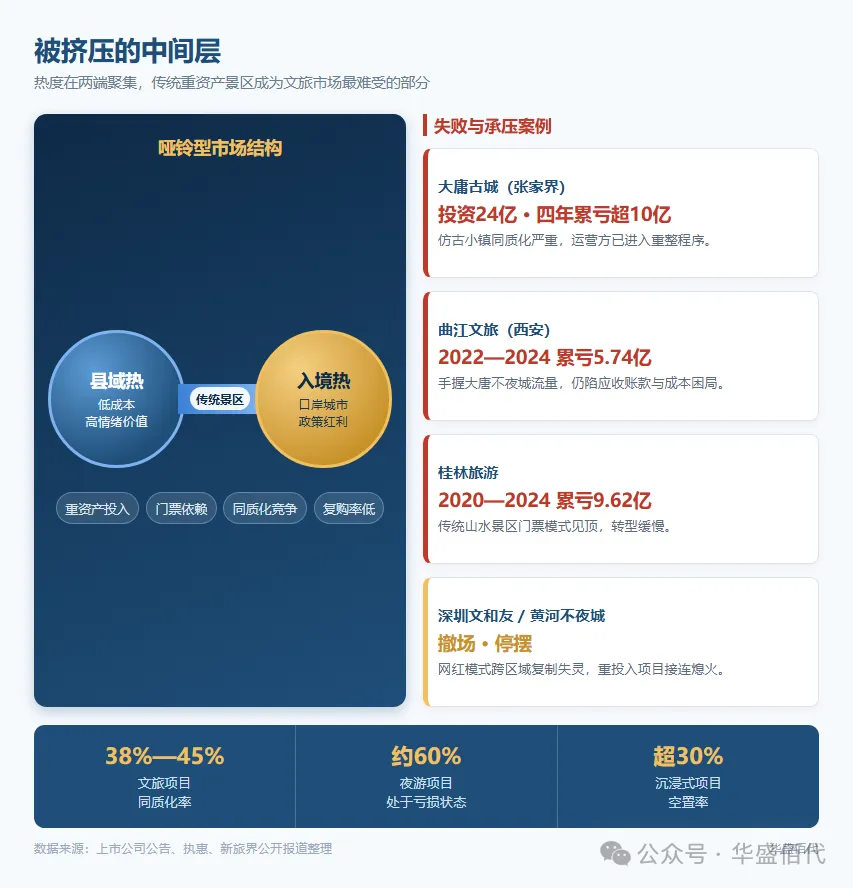
两头发热,握杆的部分在承压。这里的中间层,指的是传统观光景区、重资产文旅项目和依赖门票的商业模式。
报告引用的调研数据显示,景区、街区、民宿的产品同质化率已逼近38%到45%。"似古非古"的建筑群、千篇一律的酒吧街和商品街,导致审美疲劳。核心症结是地方文化挖掘不足,缺乏系统化研究,最后都长成了同一个样子。
重资产项目的压力更直接。部分调研显示,约六成夜游项目仍处于亏损状态;沉浸式项目的空置率超过30%,加剧了产能过剩。运营能力跟不上硬件建设,"软件跟不上投资"是普遍问题。
失败案例的账单很清楚。张家界大庸古城投资24亿元,试营业四年累计亏损超10亿元,症结是仿古街区同质化,与核心山水资源脱节。洛阳孟津三彩小镇投资5.13亿元,年目标客流50万人,文化资源没有转化为可消费的产品。曲江文旅2022至2024年累计亏损5.74亿元;桂林旅游2020至2024年累计亏损9.62亿元,两家上市公司的共同点是过度依赖门票和游船,二次消费不足。深圳文和友2026年7月撤场,郑州黄河不夜城运营不足半年停摆,都是客流进入后缺少消费承接。青海旅投总资产8.52亿元、流动资产仅1.77亿元,13家子公司进入清算,是行政化决策替代市场化经营的样本。
这些案例的共性是:把资源当成了产品,把建设当成了运营,把门票当成了收入。在流量分配逻辑已经改变的市场里,这套打法的容错空间越来越小。
五、托底的手:从门票到二消的收入结构革命
报告里最有实操价值的部分,是关于收入结构调整的案例对照。
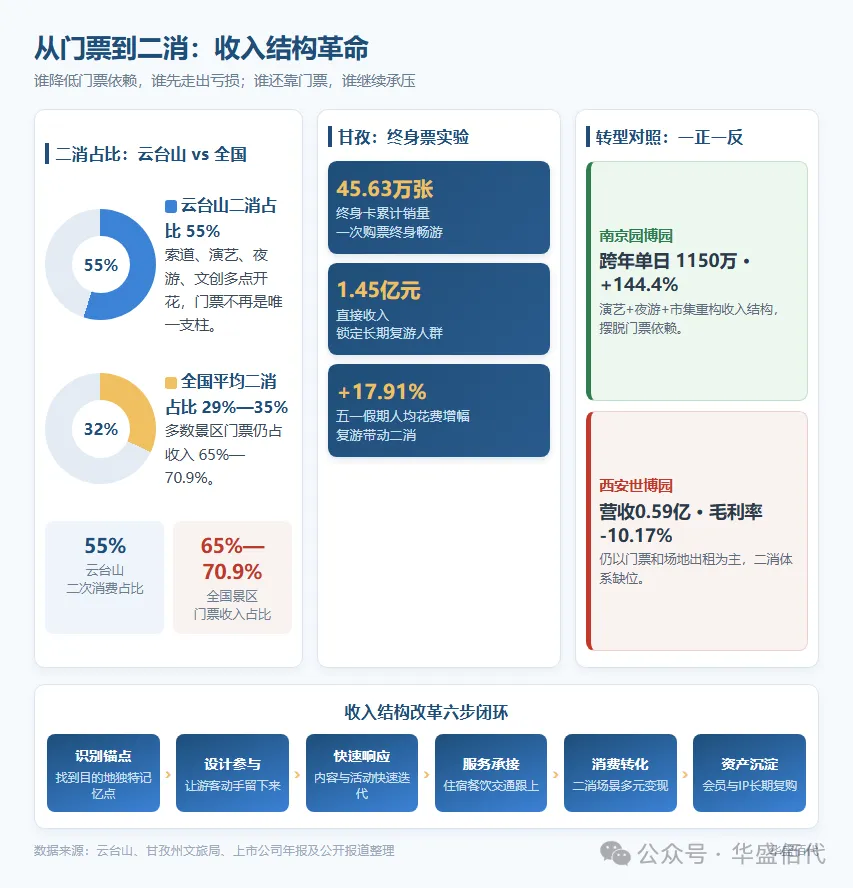
中国旅游景区协会的调研显示,2024年各季度门票收入占景区总营收的比例均超过65%,二季度单季达70.9%。多数景区的二次消费占比低于三分之一。收入结构改革,是行业最大的确定性机会。
云台山的做法是把资源变成可收费的体验:高空索道、落日飞车、崖壁攀岩、鲨鱼艇、卡丁船、水上飞人,形成"水陆空"联动。2026年,云台山二次消费占比达到55%,约为全国平均水平的1.6至1.9倍;暑期年轻客群增长80%。
甘孜州在2026年1月推出景区终身门票,一张卡涵盖14家4A、5A景区,观光车、游船、演艺全面降价最高六折。到3月8日,线上售出45.63万张,金额近1.45亿元;五一期间甘孜州游客花费增长17.91%,高于人次增速。用门票让利换取复访机会,把一次性买卖变成长期客户关系。
南京园博园走的是另一条路:自建夜间IP,1.9万平方米星空剧场加千架无人机,跨年单日营收1150万元,增长144.4%。
对照组同样重要。西安世博园免费开放,但二次消费没有跟上,运营板块营收0.59亿元,毛利率-10.17%,长期微亏。免票不是解药,没有二消承接的免票只是成本。
报告把这套逻辑总结为六步流程:识别传播锚点、设计游客参与方式、建立快速响应机制、完善线下服务承接、将客流转化为消费、沉淀可持续运营资产。每一步都有对应的误区:把"历史悠久"当锚点、砸钱拍精修宣传片、层层请示错过热度、只做线上不做线下、靠摆渡车和园中园收费、热度一过从零开始。
六、两个新变量:AI与内容工业化
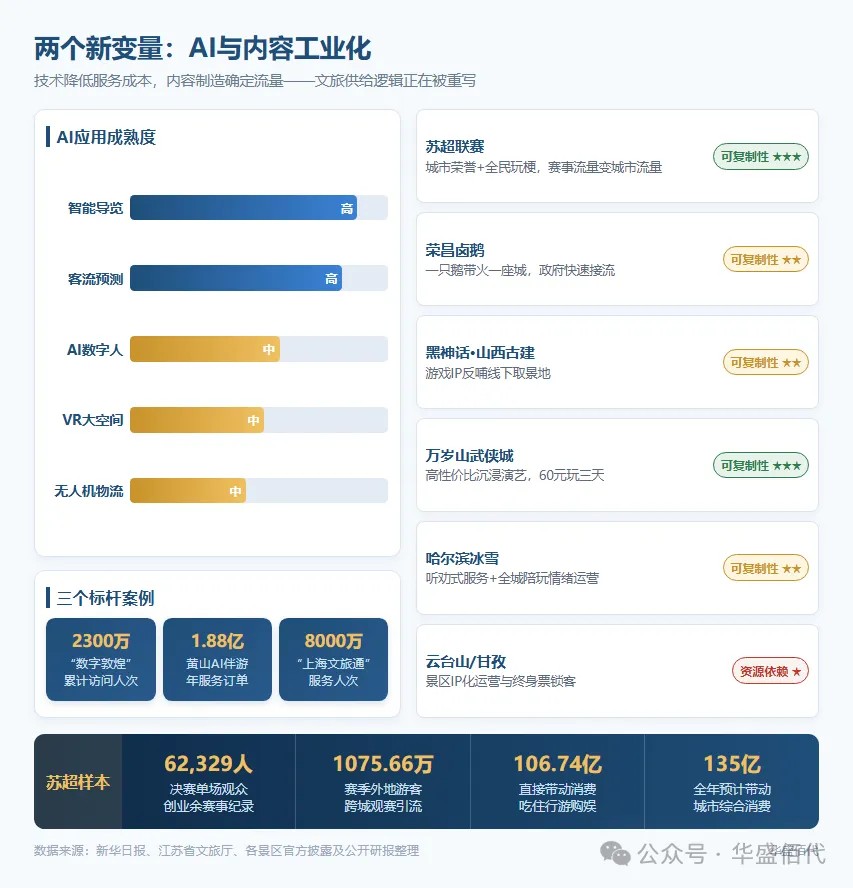
第一个变量是AI。报告把AI文旅应用按成熟度分了层:智能导览和客流预测调度成熟度最高;AI数字人、VR大空间、无人机物流居中;投入和适用场景各不相同。
落地效果已经有数字。敦煌"数字敦煌"资源库全球访问量已突破2300万人次,线下沉浸展单场接待上限提升3倍。黄山"AI伴游"覆盖主要景点,解答准确率92%,减少人工导游需求30%,促成订单超1.88亿元。上海"文旅通"整合全市A级景区、博物馆和演出票务,2025年服务超8000万人次,跨场景核销率92%,拉动联票销售增长35%。
第二个变量是内容生产的工业化。报告追踪了六类打法的可复制性:赛事驱动(苏超)、素人引爆(荣昌卤鹅)、大IP活化(黑神话山西)、UGC场景共创(万岁山)、稀缺资源垄断(哈尔滨)、商业模式调整(云台山、甘孜)。前五类都依赖某种外部机遇,只有商业模式调整是主动的财务革命,不需要等风来。
苏超提供了一个完整样本。2025赛季,江苏13市一城一主场,决赛移师南京奥体;全省发布1800多项文旅活动、130多项惠民措施;"第二现场"在宿迁布点60余个、盐城60个,把90分钟比赛延展为全天候消费。盐城"满200减60"的票根活动,拉动主场日商户营收约5000万元。低票价聚人、票根打通全城、第二现场扩散、金融补贴放大客单,这套打法已经外溢到东北超、川超、赣超。
荣昌卤鹅验证的是另一套机制:素人引爆加政府48小时接棒。本地素人"卤鹅哥"8天跑5城投喂国际网红,政府在48小时内报销路费、发放奖金、授予荣誉称号,随后迅速办起"非遗美食消费季",把个人热度沉淀为城市活动。广德"三件套"三个月接待1024万人次;2026年春节138万人次、8.28亿元,分别增长108%和110%。
七、给普通人和普通企业的参考
深度分析读到这一步,最实际的问题是:这些跟我有什么关系?分四种情况说。
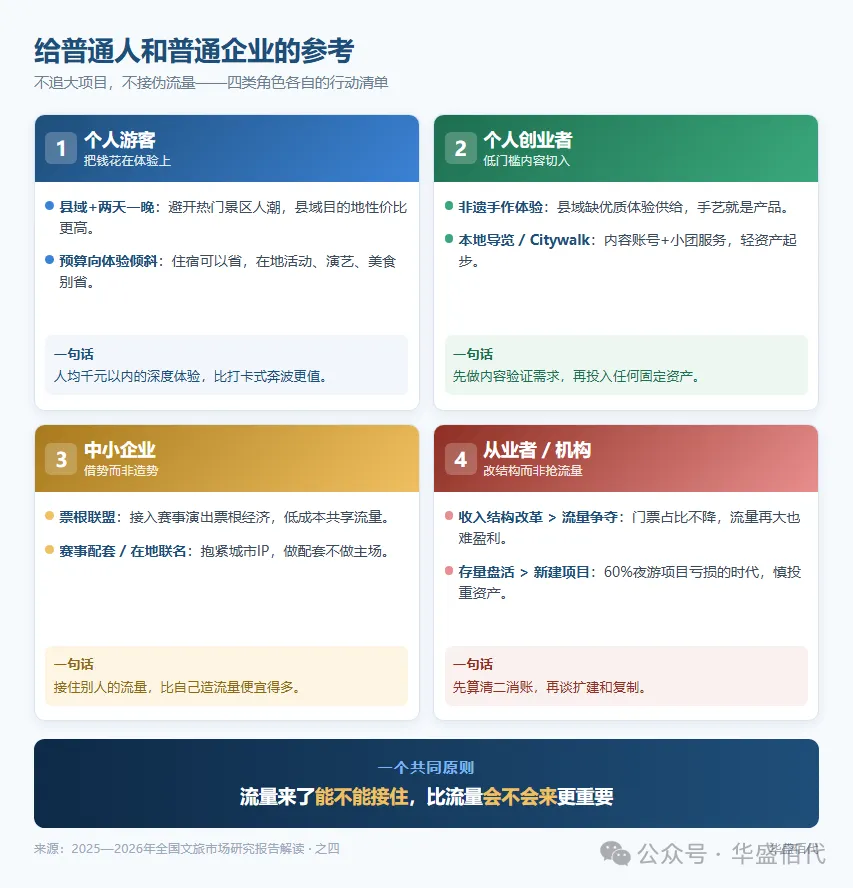
想出去玩的个人游客。 县域和下沉市场是当前性价比最高、体验最新鲜的区间。景德镇陶瓷手作、平潭蓝眼泪、安吉森林康养,这些目的地的共同点是:有真实场景、有情绪价值、消费门槛不高。一种稳妥的决策方式:避开节假日头部景区,选择县域目的地加两天一晚的行程,把预算花在体验上而不是门票上。前面的人均数据已经说明,节假日出行花费几乎没涨,但体验在分化,选对地方比选对时间更重要。
想做文旅相关创业或副业的个人。 报告里的机会不在重资产,而在内容和服务。非遗手作体验、本地美食导览、Citywalk路线设计、微短剧取景地打卡服务,都是低门槛切入的赛道。荣昌卤鹅和景德镇鸡排哥的案例说明,真实人设和烟火气比精修宣传片更有传播力。一种可行的起步方式:从本地一项非遗或一种食物开始,做连续的内容输出,等流量来了再考虑承接产品。
中小企业和品牌方。 不建景区,也能用上文旅流量。苏超的票根经济、常州"常宝"IP的35亿次曝光,说明城市正在把流量开放给本地商业。一种低成本参与方式:与地方文旅局合作,成为票根联盟商户,或者承接赛事、演艺的配套消费。有产品需要讲故事的企业,可以借县域非遗和在地文化做联名,费用可控,还能给品牌补上文化叙事。报告特别提醒,蹭热度的无效路径是挂横幅、贴海报、拍同款打卡墙;有效路径是把IP嵌入真实消费场景。
文旅行业的从业者和机构。 报告给中小机构的指向很明确:不要再投重资产,先做内容年历和数据化运营。云台山55%的二消占比证明,收入结构改革比流量争夺更可控。景区存量资产的盘活,优先于新建项目。县域目的地的机会在于慢生活、康养和非遗体验,但前提是先把住宿、餐饮、接驳这些基础服务做到及格线。对地方政府来说,报告的六步流程和预授权清单值得直接对照:热点响应时长能不能压到48小时,票根核销率能不能追踪,投诉一次解决率能不能纳入考核,这些指标比人次和曝光更能决定下一个周期的竞争力。
数据来源与口径说明
主要来源。 本文主体数据来自新联财通品牌策略研究中心《2025—2026年全国文旅市场研究报告》(2026年6月,总第58期)。报告引用的宏观数据,我们回溯比对了文化和旅游部官网《2025年国内居民出游数据情况》《2026年上半年国内居民出游数据情况》、国家移民管理局2026年上半年发布会、文化和旅游部《2025年文化和旅游发展统计公报》,以及上海市统计局、黑龙江省文旅厅、江苏省文旅厅等省级部门公开披露。
口径差异一:免签入境人数。 报告表述为"1782万人次"。国家移民管理局发布会精确值为1781.5万人次,占外国人入境人次77.7%。本文采用精确值。
口径差异二:景区门票收入占比。 报告表述为"65%—71%"。中国旅游景区协会《2024年景区经营调研报告》原始口径为"2024年各季度均超65%,二季度最高70.93%",为单季峰值而非全年均值。本文采用"65%—70.9%"并注明单季口径。
口径差异三:数字敦煌访问量。 报告表述为"超1500万人次"。甘肃省政府2025年9月披露,数字敦煌资源库访问量已突破2300万人次、覆盖78个国家。"1500万"系2020年旧数据,本文采用最新口径。
两处数据修正。 报告引用"县域旅游市场规模约1.2万亿元",该数字未见中国旅游研究院公开口径,相近表述为农业农村部2020年规划目标"2025年乡村休闲旅游营收超1.2万亿元",本文已标注为估算口径。报告引用云南"一机游"注册用户超3000万、2025年服务游客超1.2亿人次、交易额破80亿元,经核查云南腾云公司官方数据为累计下载2870万、累计服务2.03亿人次,无"年服务1.2亿、交易80亿"口径,本文未采用该组数据。
边界提示。 报告热度指数(城市、县域)为自编加权模型,权重与数据来源已在原文标注,引用时请注意其方法论属性。苏超消费带动数据为银联渠道异地文旅消费口径,非全口径社会消费品零售总额。案例数据多来自地方政府和景区披露,属单方口径,用于趋势判断。
华盛佰代 · 深度洞察 | 主要来源:新联财通品牌策略研究中心《2025—2026年全国文旅市场研究报告》,外部对照文化和旅游部、国家移民管理局、中国旅游景区协会、各省文旅厅及上市公司公告


发表评论
发表评论: