
 研报速递
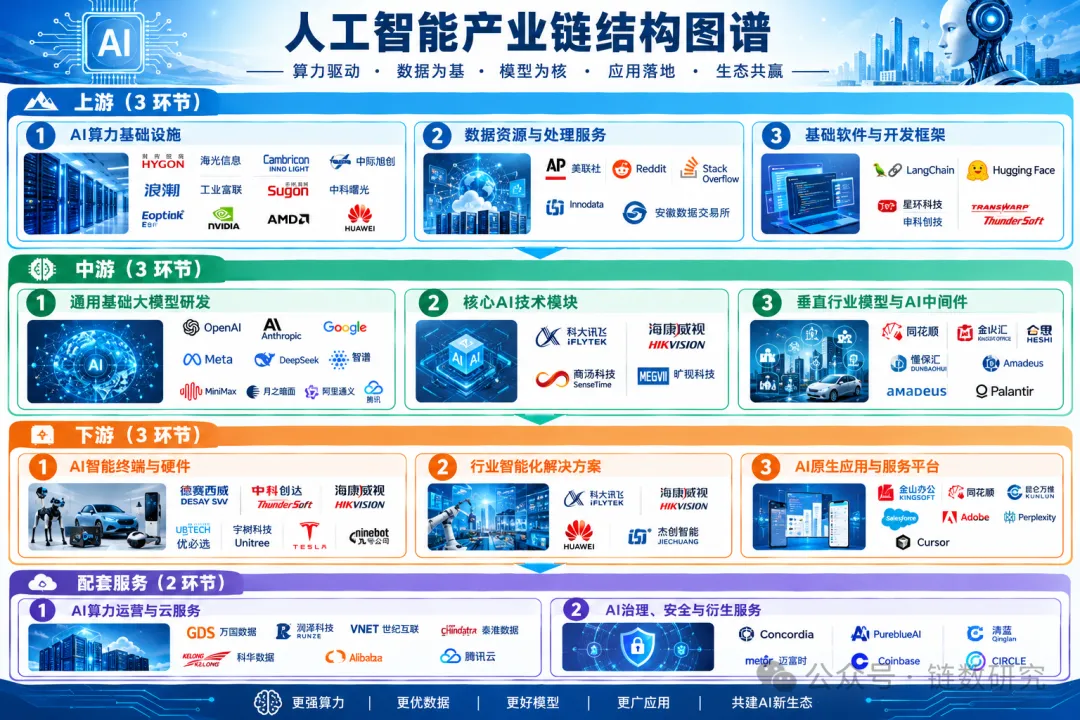
第一章 产业链全景概览
人工智能产业是指研究、开发用于模拟、延伸和扩展人的智能的理论、方法、技术及应用系统的新兴技术产业。其核心范畴涵盖底层算力与数据基础设施、核心算法与大模型研发,以及面向千行百业的智能化应用解决方案。该产业以数据为要素、算力为底座、算法为引擎,致力于实现机器感知、认知、决策与执行的全面智能化。从产业经济学视角来看,AI产业具备典型的‘流程制造类’特征:数据与能源作为‘原材料’,算力集群作为‘加工设备’,基础框架作为‘工艺图纸’,大模型作为‘核心半成品’,最终组装并交付为智能终端与行业应用等‘终端产品’。
首先,数据与能源构成了AI制造的‘原材料’与‘动力’。海量多模态数据作为原材料,需经过清洗、标注等‘初加工’;而GPU集群与数据中心则作为重型生产设备,提供不可或缺的‘加工动能’。其次,基础软件与开发框架是‘加工工艺与图纸’,决定了原材料转化为半成品的效率与标准化程度。再次,通用大模型与核心技术模块是AI产业链的‘核心零部件与半成品’,它们将无序的数据和算力转化为具备泛化能力的‘智能引擎’。最后,通过垂直行业中间件的‘组装与调试’,最终输出为智能终端、行业解决方案及原生应用等‘终端消费品与工业装备’。这种从底层资源消耗、中层算法加工到顶层场景交付的线性流转,决定了产业链必须遵循严格的上下游依存关系,任何一环的产能瓶颈(如先进制程受限或高质量数据枯竭)都会直接导致最终‘产品’的良率下降或成本飙升,从而形成了当前以算力为底座、数据为要素、模型为引擎的严密制造体系。
市场规模
2025年全球人工智能核心产业市场规模约48,200亿元,中国市场规模约12,400亿元。生成式AI生态系统去重后年化收入达1750亿美元。
市场预测
预计2028年中国AI核心产业规模突破2万亿元,全球生成式AI市场CAGR超40%。超大规模云服务商到2026年累计资本支出承诺达2万亿美元。
竞争格局
全球呈现中美双极格局。算力基础设施层英伟达占据主导,国内海光、寒武纪加速追赶;基础大模型层OpenAI、Anthropic占据高端闭源市场,国内DeepSeek、阿里通义等在开源与性价比赛道领先;应用层市场极度分散,垂直场景龙头具备深厚壁垒。
政策环境
全球AI治理政策加速落地(如欧盟《AI法案》、中国《人工智能科技伦理审查办法》),强化数据主权与合规监管;国家推进‘东数西算’及全国一体化算力网建设;中美科技竞争推动国产算力替代进程。
第二章 产业链深度拆解
上游(3 个环节)
AI算力基础设施
为AI模型训练与推理提供底层计算、存储与网络传输的物理硬件及基础设施,包括AI芯片、服务器、光模块、PCB及数据中心等。
价值占比:在数据中心建设总成本中占比超60%,其中AI芯片及高带宽存储(HBM)占据绝对大头,行业通用估值。
技术壁垒:先进制程(如2nm/3nm)良率、CoWoS先进封装产能、高速光通信(800G/1.6T)技术、800V HVDC高压直流供电架构及液冷散热系统。
竞争格局:全球市场由英伟达在GPU领域占据绝对主导;国内海光信息、寒武纪加速国产替代;光模块领域中际旭创、新易盛占据全球领先份额;服务器及代工领域浪潮、工业富联、中科曙光形成寡头格局。
代表企业:海光信息寒武纪中际旭创浪潮信息工业富联中科曙光新易盛英伟达AMD华为台积电大唐电信
数据资源与处理服务
为AI大模型提供高质量训练语料、多模态数据、数据标注、清洗及数据资产确权交易服务。
价值占比:成本占比相对较低(约5%-10%),但战略价值极高,高质量专有数据已成为核心壁垒。
技术壁垒:多模态数据对齐技术、高信息密度与低歧义的知识图谱构建、数据合规与隐私保护、反数据污染机制。
竞争格局:海外依托Reddit、Stack Overflow等社区及新闻机构形成版权壁垒;国内数据交易所及专业标注服务商处于分散竞争阶段,正从粗放标注向高质量RLHF(人类反馈强化学习)数据演进。
代表企业:美联社RedditStack OverflowInnodata
基础软件与开发框架
提供AI模型开发、训练、部署所需的底层操作系统、深度学习框架、MLOps工具及Agent编排协议。
价值占比:软件授权及订阅服务,价值占比约10%-15%,但对生态粘性起决定性作用。
技术壁垒:跨硬件平台的算力适配与调度优化、分布式训练框架的稳定性、Agent互操作协议(如MCP/A2A)的标准化。
竞争格局:海外PyTorch占据绝对主导,Hugging Face垄断开源模型托管;国内百度飞桨、华为昇思加速追赶;Agent编排领域LangChain占据开发者心智。
代表企业:LangChainHugging Face星环科技中科创达
中游(3 个环节)
通用基础大模型研发
研发具备通用认知、逻辑推理、多模态生成能力的基础大语言模型及视觉/音频大模型,提供API及开源权重。
价值占比:模型层API调用及订阅收入,按收入计闭源占96%,开源占4%,价值正沿价值链向模型层集中。
技术壁垒:前沿推理能力(如MoE架构、长上下文)、安全对齐技术、海量高质量数据获取、万卡集群的线性加速比与容错率。
竞争格局:中美双极格局。海外OpenAI、Anthropic占据高端闭源市场;国内DeepSeek、阿里通义、智谱等在开源与高性价比赛道形成全球竞争力,行业进入决赛圈,头部集中度快速提升。
代表企业:OpenAIAnthropicGoogleMetaDeepSeek智谱MiniMax月之暗面阿里通义腾讯百度字节
核心AI技术模块
提供计算机视觉(CV)、自然语言处理(NLP)、智能语音、机器视觉等专项AI技术模块及算法库。
价值占比:通常作为解决方案或终端产品的核心溢价来源,价值占比约15%-20%。
技术壁垒:特定场景下的长尾数据积累、端侧小模型的量化压缩与低功耗部署、多模态融合感知算法。
竞争格局:科大讯飞在智能语音领域国内领先;海康威视、商汤、旷视在计算机视觉与安防/工业质检领域占据主导,正全面向大模型架构升级。
代表企业:科大讯飞海康威视商汤科技旷视科技
垂直行业模型与AI中间件
基于通用大模型,结合行业Know-how进行微调(SFT),开发垂直行业模型及Agent编排、RAG(检索增强生成)中间件。
价值占比:行业SaaS及解决方案溢价,毛利率通常高于通用模型,价值占比约20%-30%。
技术壁垒:行业专有数据壁垒、复杂业务流程的语义级解构与重构、企业级数据安全与私有化部署、高可信AI框架。
竞争格局:各细分赛道龙头主导。金融领域同花顺、合思;办公领域金山办公;航空领域Amadeus;政企数据领域Palantir。具备深厚行业Know-how的企业护城河极深。
代表企业:同花顺金山办公合思懂保汇AmadeusPalantir
下游(3 个环节)
AI智能终端与硬件
集成AI芯片与端侧模型的物理硬件,包括AI PC、AI手机、智能汽车、人形机器人及智能安防终端。
价值占比:硬件销售利润及后续软件订阅服务,占据产业链终端价值的40%以上。
技术壁垒:端侧NPU算力与功耗平衡、具身智能的VLA(视觉-语言-动作)端到端控制、高动态运动控制与核心部件全栈自研。
竞争格局:智能汽车领域德赛西威、中科创达领先;人形机器人领域优必选、宇树科技、特斯拉处于第一梯队;端侧AI硬件渗透率正迎来爆发拐点。
代表企业:德赛西威中科创达海康威视优必选宇树科技特斯拉九号公司
行业智能化解决方案
面向政务、金融、医疗、教育、工业制造等ToB/ToG客户,提供软硬一体的AI系统集成与智能化转型方案。
价值占比:项目制及长期运维收入,客单价高但定制化成本较高。
技术壁垒:跨部门流程协同、复杂IT环境下的系统集成能力、行业合规与信创适配、现场交付与运维(FDE)能力。
竞争格局:华为、海康威视等巨头凭借全栈能力占据大型项目主导权;垂直领域如科大讯飞(教育/医疗)具备极强壁垒;市场整体分散,长尾效应明显。
代表企业:科大讯飞海康威视华为杰创智能
AI原生应用与服务平台
基于AI能力重构产品逻辑的C端/B端应用,包括AI搜索、AI办公、AI营销(GEO)、AI编程及AI Agent平台。
价值占比:订阅费、广告及交易抽成,消费者获取了大部分剩余价值,应用层收入占比正快速提升。
技术壁垒:专有工作流集成、用户体验设计(UX)、特定领域数据飞轮、AI搜索时代的生成式引擎优化(GEO)能力。
竞争格局:市场极度分散且迭代极快。海外Cursor、Perplexity崛起;国内金山办公、同花顺、昆仑万维依托原有流量与场景优势加速AI化;GEO营销赛道处于早期爆发阶段。
代表企业:金山办公同花顺昆仑万维SalesforceAdobePerplexityCursor
配套服务(2 个环节)
AI算力运营与云服务
提供第三方IDC托管、智算中心建设运营、算力租赁及公有云/私有云服务。
价值占比:算力租赁及云服务收入,成熟云业务经营利润率接近40%。
技术壁垒:高功率机房交付与液冷部署能力、800V HVDC供电架构、绿色低碳与能效管理(PUE控制)、快速交付与稳定运维。
竞争格局:头部集中趋势延续,国内TOP10服务商市场份额超55%;国资背景服务商占比提升;液冷技术成为准入门槛。
代表企业:万国数据润泽科技世纪互联秦淮数据科华数据阿里云腾讯云
AI治理、安全与衍生服务
提供AI伦理审查、数据合规、生成式引擎优化(GEO)、以及区块链/Web3.0算力确权等配套服务。
价值占比:咨询、SaaS订阅及交易手续费,属于高毛利衍生服务。
技术壁垒:AI幻觉控制与可信知识网络构建、反黑帽算法机制、跨智能体交易安全认证、Web3.0算力代币化模型。
竞争格局:GEO赛道处于早期‘诸侯割据’状态,CR10不足10%;AI安全与伦理治理由国际组织及专业机构主导;区块链与Web3.0算力服务受加密市场周期影响较大。
代表企业:Concordia AIPureblueAI清蓝迈富时CoinbaseCircle
第三章 产业未来趋势与风险
未来趋势
趋势一:产业链结构演变与价值转移:算力运营与基础软件向“软硬一体化”合并,利润池向推理侧与Agent中间件迁移。
AI Agent加速渗透导致推理算力需求激增 → 单纯的基础算力租赁无法满足低延迟要求 → 算力运营与基础软件(开发框架)环节合并,提供软硬协同的推理加速服务 → 产业链价值重心从“训练端”向“推理端及Agent中间件”转移。
据《科技应用行业2026年中期展望:从流量到Token,从App到Agent》(2026),Agent时代Token消耗呈指数级增长。上游“AI算力运营与云服务”的壁垒从800V HVDC供电向软硬协同调度延伸,如华为昇腾950超节点(据《AI算力行业周报...》(2026))通过底层架构优化降低单位算力TCO。这直接推动中游大模型API价格下探,使利润池向掌握专有工作流与Agent互操作协议(如MCP/A2A)的下游应用层及中间件环节集中。
趋势二:核心环节迭代方向:通用大模型向“MoE+端侧”分化,垂直行业中间件成为重构业务流的核心工艺。
大模型推理成本36个月下降50倍跨越盈亏平衡点 → 通用模型能力溢出但面临行业合规与数据壁垒 → 中游研发重心从“卷通用参数”转向“MoE架构优化与端侧小模型量化” → 垂直行业模型与AI中间件重要性急剧上升,成为打通落地的核心。
据《计算机行业研究:Token商业化加速》(2026),推理成本骤降使得长尾场景具备经济可行性。国内DeepSeek、阿里通义等在开源与性价比赛道领先(据《一文拆解AI全球化机遇...》(2026)),加速向端侧AI渗透。同时,中游“垂直行业模型与AI中间件”对行业Know-how的封装及RAG中间件的成熟度,直接决定下游“行业智能化解决方案”在复杂业务流中的语义理解准确率与执行闭环能力,成为替代传统IT集成、打通“最后一公里”的核心壁垒。
趋势三:潜在风险点:高质量多模态数据枯竭与“数据污染”将引发中游模型“良率”危机,成为全产业链最大瓶颈。
互联网高质量文本语料耗尽 → 训练转向合成数据与多模态数据 → 若上游“数据资源与处理服务”的反数据污染机制与多模态对齐技术不达标 → 导致中游大模型幻觉率上升、安全对齐失败 → 最终引发下游“AI原生应用”面临合规下架与商业变现停滞。
据《超级智能时代的风险转变与伦理应对》(2026),数据质量已成为制约模型认知上限的物理级瓶颈。上游数据处理的壁垒在于“高信息密度与低歧义的知识图谱构建”及“反数据污染机制”。一旦数据污染,将直接导致中游“通用基础大模型研发”的良率下降,使得下游应用层的任务调试成本与重试率飙升,彻底阻断“大模型→原生应用”的价值传导链条。
风险分析
一、先进封装与互联产能瓶颈引发算力成本反弹
算力TCO无法如期下降,中游大模型训练与推理毛利率承压,API降价空间受限,进而延缓下游AI原生应用的商业化闭环。
二、高质量语料枯竭与合规反噬导致模型“良率”下降
高质量文本语料接近耗尽,多模态数据对齐难度大,且全球版权与隐私合规趋严。据《超级智能时代的风险转变与伦理应对》(2026),数据合规与清洗成本或占大模型研发总成本的30%以上(行业估算)。
三、端侧功耗失衡与长尾场景ROI倒挂阻碍终端普及
端侧NPU算力与功耗难以平衡,且行业解决方案的现场交付(FDE)与系统集成成本高昂。大模型端侧量化压缩导致精度损失,智能终端交互体验不佳;同时复杂IT环境下的交付成本过高,严重阻碍AI落地“最后一公里”。据《2026AI智能眼镜教育产业蓝皮书》(2026),端侧AI硬件功耗若无法降低20%,将直接限制其市场渗透率(行业估算)。
第四章 近期产业链动态
本板块仅列已验证/已报道的事实事件,不构成任何投资建议;AI 不判断利好或利空,事件影响以原始披露为准。
数据窗口:近 180 天|生成时间:2026-07-23 20:44|事件数:12
2026-07-23 谷歌上调2026年全年资本开支指引并加码AI算力部署
谷歌2Q26资本开支达449亿美元,同比翻倍。管理层上调2026全年资本开支指引至1,950亿至2,050亿美元,资金将重点投向数据中心、TPU/GPU算力集群及网络基建。
涉及企业:谷歌、Alphabet
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:科技行业:谷歌2Q26业绩进一步确立AI主线地位 (置信度 95%)
2026-07-17 华为昇腾950超节点真机亮相WAIC
7月17日,华为在2026世界人工智能大会上首次以真机形式展出昇腾950超节点。该产品基于自研灵衢互联协议和超节点架构,实现业界最大的1024卡规模,专为万亿级大模型训练与高并发推理场景设计。
涉及企业:华为
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:AI算力行业周报:华为昇腾950超节点真机亮相WAIC,曙光8000全国产十万卡AI超集群真机首秀 (置信度 95%)
2026-07-17 曙光8000全国产十万卡AI超集群真机首秀
7月17日,中国首个全国产十万卡AI超集群曙光8000真机在2026世界人工智能大会首次面向全球公开亮相。该集群采用超智融合技术路线,贯通芯片至应用全链路,已完成300余项重点应用优化。
涉及企业:中科曙光
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:AI算力行业周报:华为昇腾950超节点真机亮相WAIC,曙光8000全国产十万卡AI超集群真机首秀 (置信度 95%)
2026-07-10 Meta计划大幅扩充算力容量并与三星合作量产自研AI芯片
7月10日报道,Meta计划将计算基础设施容量从2026年的7GW提升至2027年的14GW。同时,Meta已与三星电子达成合作,利用其2nm制程节点代工生产定制化AI芯片,首批预计生产超10万颗。
涉及企业:Meta、三星电子
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:计算机行业研究:Token商业化加速 (置信度 90%)
2026-07-09 OpenAI发布GPT-5.6系列模型
7月9日,OpenAI推出GPT-5.6系列模型,包括全新旗舰模型Sol、均衡模型Terra及高性价比模型Luna,并引入Ultra性能设置以协调多个智能体完成复杂任务。
涉及企业:OpenAI
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:计算机行业研究:Token商业化加速 (置信度 95%)
2026-07-02 快手可灵AI完成首轮外部融资
7月2日,快手发布可灵重组相关公告,北京可灵对外募资上限不超过30亿美元。目前两批投资者已同意出资,初始投资者合计注入20.28亿美元,15名额外投资者合计注入7.66亿美元。
涉及企业:快手
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:互联网行业研究:Meta拟出租闲置算力,可灵首轮外部融资落地 (置信度 95%)
2026-07-01 美国商务部解除对Anthropic两大旗舰模型的出口管制
7月1日,美国商务部正式撤销对Anthropic旗下Fable 5和Mythos 5两大旗舰模型的出口管控。Anthropic宣布将于次日起分批恢复全球访问权限。
涉及企业:Anthropic
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:互联网行业研究:Meta拟出租闲置算力,可灵首轮外部融资落地 (置信度 95%)
2026-06-30 DeepSeek宣布V4正式版上线并引入峰谷定价机制
6月底,DeepSeek宣布V4正式版计划于7月中旬上线,并同步调整API定价策略,引入行业首个峰谷定价机制。API高峰时段价格将为平时价格的2倍,标志着国内厂商转向精细化算力运营。
涉及企业:DeepSeek
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:计算机行业:中美大模型商业化进程 (置信度 95%)
2026-06-30 美团开源万亿参数大模型LongCat-2.0
6月30日,美团正式开源新一代万亿参数大模型LongCat-2.0。该模型原生支持1M超长上下文,作为业界首个在五万卡国产算力集群上完成全流程训练的模型,标志着国产算力在大规模集群训练上的重大突破。
涉及企业:美团
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:AI周观察:Claude Fable5开放使用,5月手机市场大幅下滑 (置信度 95%)
2026-06-30 月之暗面开源新一代编程专用模型KimiK2.7Code
6月,月之暗面开源新一代编程专用模型KimiK2.7Code。国产大模型厂商在6月密集发布模型迭代,带动国内算力产业链需求旺盛。
涉及企业:月之暗面
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:互联网&海外科技行业2026年7月投资策略:首选MLCC、CCL涨价链,国产模型带动国产算力需求旺盛 (置信度 90%)
2026-05-19 谷歌与黑石成立250亿美元AI云计算合资企业
5月19日,谷歌与黑石宣布成立全新AI云计算合资企业,项目总投资规模达250亿美元。该合资企业规划于2027年建成500MW智算园区,全部搭载自研TPU v7 Ironwood对外提供算力租赁服务。
涉及企业:谷歌、黑石
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:计算机行业研究:云计算产业更新 (置信度 95%)
2026-03-01 Spirit AI与京东签署战略合作推进具身智能机器人出海
Spirit AI与京东签署战略合作协议,其自研Moz机器人全面融入京东mall智能零售场景,同时启动全球零售场景扩张计划,率先进入东南亚市场。
涉及企业:Spirit AI、京东
本事件仅为事实陈述,不等同于订单金额、价格涨幅、官方指数或股价变动依据;已报道不代表确定结论,具体以原始披露为准。
来源:一文拆解AI全球化机遇:中美双极市场格局,多场景AI产品出海路径与头部企业竞争力对比 (置信度 90%)
附录 · 重点企业分析
AI算力基础设施
主营业务:研发高端处理器及AI算力芯片,提供国产CPU与DCU解决方案。
核心产品:海光CPU、深算DCU
AI算力基础设施
主营业务:专注于人工智能芯片研发,提供云端、边缘端及终端AI加速卡与智算集群。
核心产品:AI加速卡、思元系列芯片、智算集群
AI算力基础设施
主营业务:研发并生产高速光模块,为数据中心及电信网络提供光通信解决方案。
核心产品:800G/1.6T高速光模块、硅光模块
AI算力基础设施
主营业务:研发、生产和销售服务器及算力基础设施,提供AI服务器及液冷数据中心方案。
核心产品:AI服务器、液冷数据中心、JDM模式定制服务器
AI算力基础设施
主营业务:提供通信网络设备、云服务设备及精密工具,是全球领先的AI服务器代工与算力硬件制造商。
核心产品:AI服务器、高速交换机、精密结构件
AI算力基础设施
主营业务:从事高端计算机、存储、安全、数据中心产品的研发与制造,提供全国产AI超集群。
核心产品:曙光8000全国产十万卡AI超集群、AI服务器、液冷基础设施
AI算力基础设施
主营业务:专注于光模块的研发、生产和销售,提供覆盖多速率的光通信产品。
核心产品:400G/800G光模块、LPO光模块
核心AI技术模块
主营业务:从事智能语音、计算机视觉及自然语言处理等核心AI技术研发,并提供教育、医疗等行业解决方案。
核心产品:讯飞星火大模型、智慧教育解决方案、智慧医疗解决方案
AI原生应用与服务平台
主营业务:提供办公软件SaaS服务,深度融合AI能力打造WPS AI办公助手。
核心产品:WPS Office、WPS AI、金山文档
AI智能终端与硬件
主营业务:提供以视频为核心的智能物联网解决方案和大数据服务,涵盖AI视觉终端与行业方案。
核心产品:AI安防终端、机器视觉产品、智慧城市解决方案
AI原生应用与服务平台
主营业务:提供互联网金融信息服务,研发金融垂直大模型及AI智能投顾平台。
核心产品:同花顺AI金融大模型、智能投顾、iFinD终端
AI智能终端与硬件
主营业务:提供智能操作系统产品和技术,聚焦智能汽车、智能物联网及边缘计算领域。
核心产品:智能座舱OS、边缘计算站、滴水OS
AI智能终端与硬件
主营业务:研发制造汽车智能座舱、智能驾驶及网联系统,提供AI赋能的汽车电子硬件。
核心产品:智能座舱域控制器、高阶智能驾驶域控制器、AI传感器
通用基础大模型研发
主营业务:布局AGI与AIGC领域,研发天工大模型及AI短剧、AI社交等原生应用。
核心产品:天工大模型、DramaWave、Linky
AI算力基础设施
主营业务:设计并销售GPU、AI计算平台及软件生态,提供数据中心算力基础设施。
核心产品:H100/Blackwell GPU、DGX系统、CUDA生态
共 15 家企业
|

发表评论
发表评论: