
 研报速递
更多行业资讯
关注联合资信
福建省作为我国对外开放和文化交流的重要窗口,区位和海洋资源禀赋优势明显,人口城镇化水平较高。福州都市圈、厦漳泉都市圈、“海上福建”等重点区域建设政策助力福建省经济稳步发展。福建省经济总量2025年在全国排第8位,综合财力居全国中游水平,地方政府债务率相对较高。
福建省各地级市经济实力分化明显,福州市、泉州市和厦门市等沿海都市连绵带产业基础较好且经济实力强,山区城镇发展带持续强化生态与经济协调发展。各地级市税收收入占一般公共预算收入的比重整体有所下降,财政自给率整体有所上升,其中厦门市税收收入占比和财政自给率维持在较高水平。各地级市的政府性基金收入规模均有所下降,福州市、厦门市、泉州市和漳州市政府性基金收入规模合计占八成;山区城镇发展带地级市财政收入对上级补助收入的依赖度较高。
债务方面,各地级市政府债务余额均持续增长,政府债务率均有所上升,其中莆田市政府债务率相对较高。福建省已明确债务风险防控工作思路:通过严控隐性债务增量、有序化解存量债务,加大省级财政对市县化债工作的支持力度,完善债务风险动态监测体系,逐步实现债务风险水平整体下降。
从城投企业看,2023-2025年,福建省发债城投企业全部债务规模整体呈上升趋势,增速小幅放缓,银行借款和债券融资为主要融资方式。2026年1-9月债券净融资额在各地级市中出现分化,资金主要流向产业结构和资源禀赋更优的厦门市、漳州市和宁德市。漳州市发债城投企业债务负担相对较重,南平市和龙岩市发债城投企业债券类融资占比较高,漳州市、宁德市和莆田市城投企业的非标等其他融资占比较高,多数地级市城投企业短期偿债指标有所弱化。莆田市“(发债城投企业全部债务+地方政府债务)/综合财力”指标值全省最高。
1.经济发展状况
福建省凭借“山海联动”的区位格局与多元资源禀赋,形成了独特的经济支撑体系;经济总量居全国前列,人均GDP以及城镇化水平均较高。福州都市圈、厦漳泉都市圈、“海上福建”等重点区域建设政策助力福建省经济稳步发展。
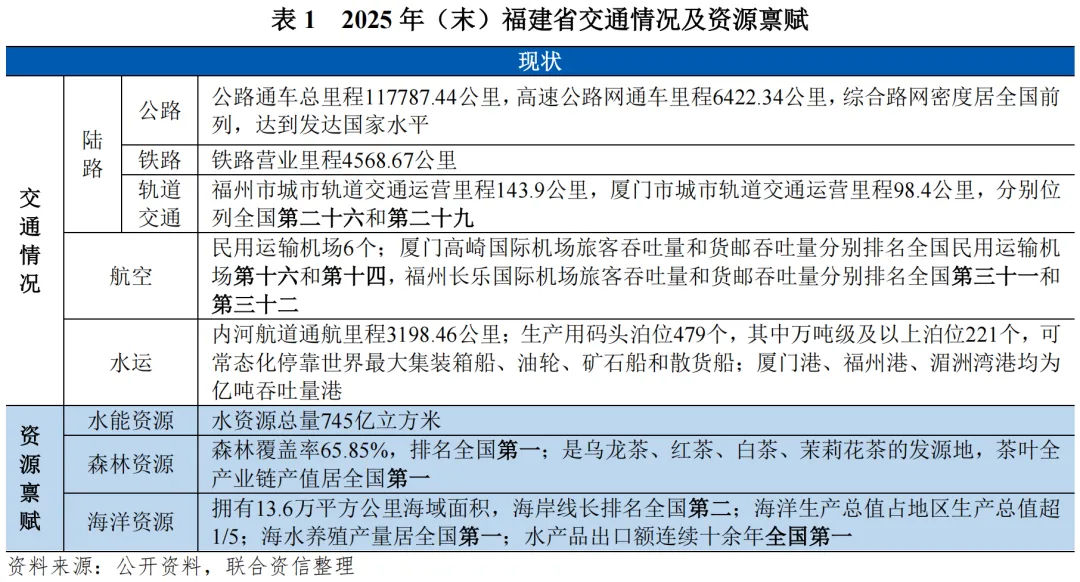
闽台相望,山海资源禀赋优势明显,立体交通体系持续构建。福建省位于中国东南部沿海,东隔台湾海峡与台湾省相望,是我国对外开放和文化交流的重要窗口。福建省森林及海洋资源丰富,森林覆盖率排名全国第一、海岸线长排名全国第二、海水养殖产量及水产品出口额均排名全国第一。交通方面,2021-2025年,福建省完成公路水路交通投资规模连续超千亿元,“十五五”期间福建省计划完成交通投资4000亿元以上。
城镇化水平较高。截至2025年末,福建省常住人口4190万人,较上年末减少3万人,常住人口数量位列全国第14名。福建省常住人口城镇化率72.58%,较上年末提高0.78个百分点,高于全国平均水平(67.9%)。
社会消费品零售等带动经济总量稳步发展,人均GDP居全国前列。2025年福建省完成地区生产总值60199.45亿元,在全国各省中排第8位(同上年名次);GDP增速为5.0%,与全国增速一致。固定资产投资(不含农户)同比下降3.3%;社会消费品零售总额25433.59亿元,同比增长4.4%;货物进出口总额18826.99亿元,同比下降5.4%。2025年,福建省人均GDP为14.36万元,在全国排第4名(同上年名次),仅次于北京市、上海市和江苏省。2026年1-6月,福建省完成地区生产总值29315.82亿元,较上年同期增长4.0%,经济稳步发展。
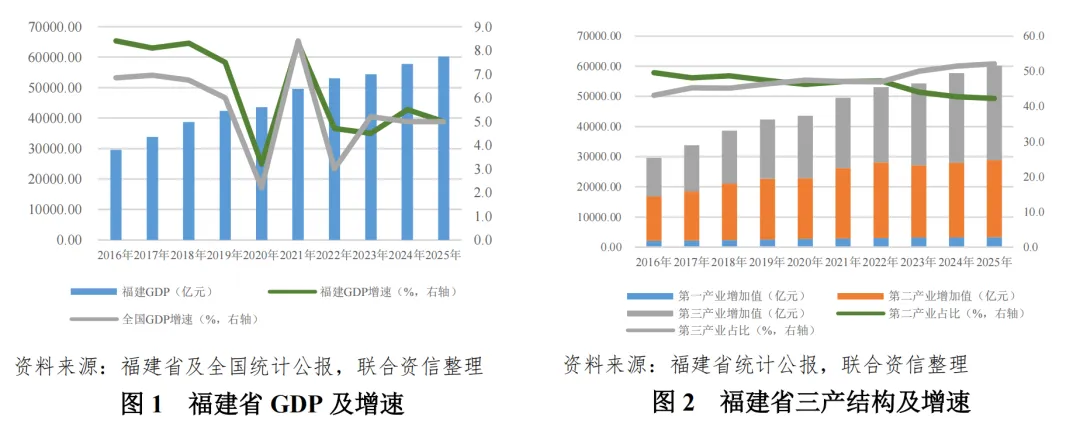
福建省第二、第三产业双轮驱动不断优化,新兴产业发展提速。2025年福建省三次产业结构由上年的5.7:42.8:51.5调整为5.6:42.3:52.1,第二、第三产业是经济发展的主要支柱。第二产业方面,依托于丰富的自然资源及便利的交通条件,福建省工业经济不断发展,构成了以电子信息、先进装备制造、石油化工和现代纺织服装等为主导的产业体系;2025年,福建省全部工业增加值增长6.0%。第三产业方面,2025年福建省第三产业增加值31347.74亿元,同比增长5.1%,其中批发和零售业、金融业和房地产业产值相对较高。《2026年福建省人民政府工作报告》中提到促进新兴产业发展壮大,推动新能源、新材料、高端装备、生物医药、低空经济等新兴产业发展提速。
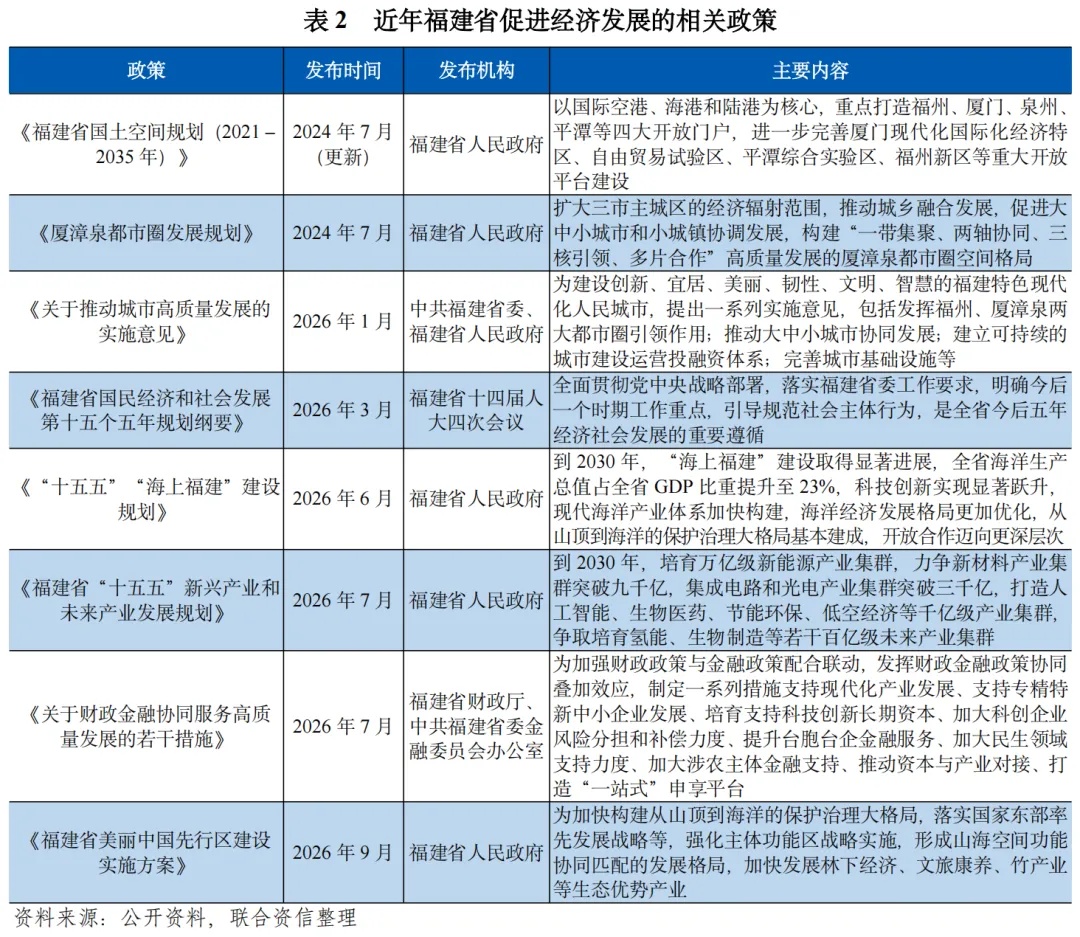
政策聚焦都市圈与重点产业,“十五五规划”明确中长期发展方向。近年来,福建省发布一系列细化精准政策,以推动重点产业增长,激发市场经济活力。福州都市圈1和厦漳泉都市圈2建设持续推进,协同发展基础设施和产业等领域。海洋经济高质量发展是持续拉动福建省经济增长的重要动力,持续推进对外产业、贸易、投资合作。
2.财政实力及债务情况
福建省一般公共预算收入规模处于全国中上游水平,2025年小幅增长,财税质量尚可,财政自给程度高于各省平均水平;受房地产市场低迷影响,福建省政府性基金收入规模持续下降。福建省综合财力规模相对稳定,居全国中游,地方政府债务率水平相对较高。
一般预算收入小幅增长,财政自给率高于各省平均水平。2025年,福建省实现一般公共预算收入3723.52亿元,全国排名第12位(同上年名次),同口径增长3.0%;税收收入同口径下降0.7%,占一般公共预算收入比重为63.70%,财税质量尚可;财政自给率60.60%,高于全国各省平均水平。
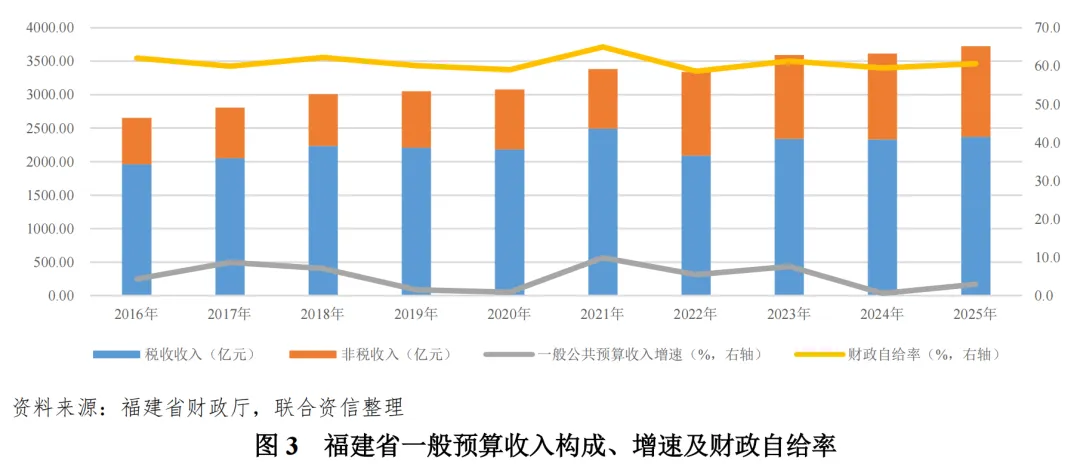
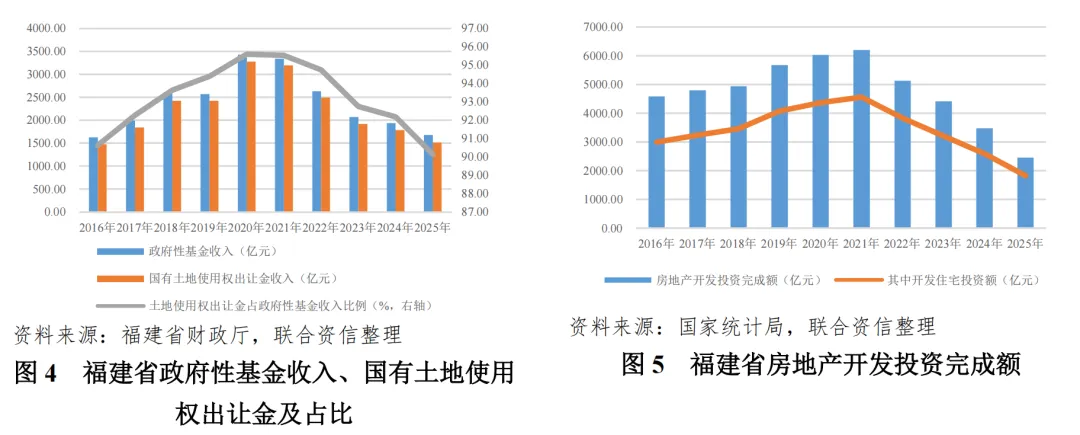
政府性基金收入持续下降。福建省政府性基金收入以国有土地使用权出让收入为主,占比超九成。受房地产市场低迷影响,近几年福建省政府性基金收入规模持续下降,其中2025年政府性基金收入实现1680.45亿元,同比下降13.3%。
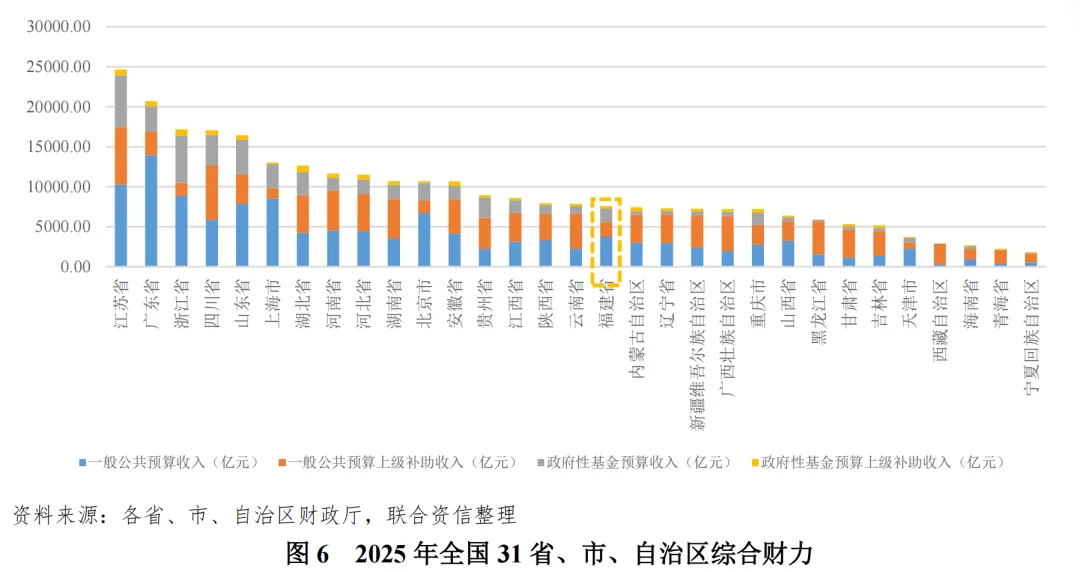
综合财力规模相对稳定,对上级补助依赖不大。2025年,福建省综合财力7569.80亿元,较上年小幅下降1.12%,在全国31个省市自治区中排名第17位(同上年名次),居于全国中游。福建省上级补助收入规模较小,在综合财力高于福建省的省市自治区中,仅有上海市和北京市的上级补助收入规模小于福建省。
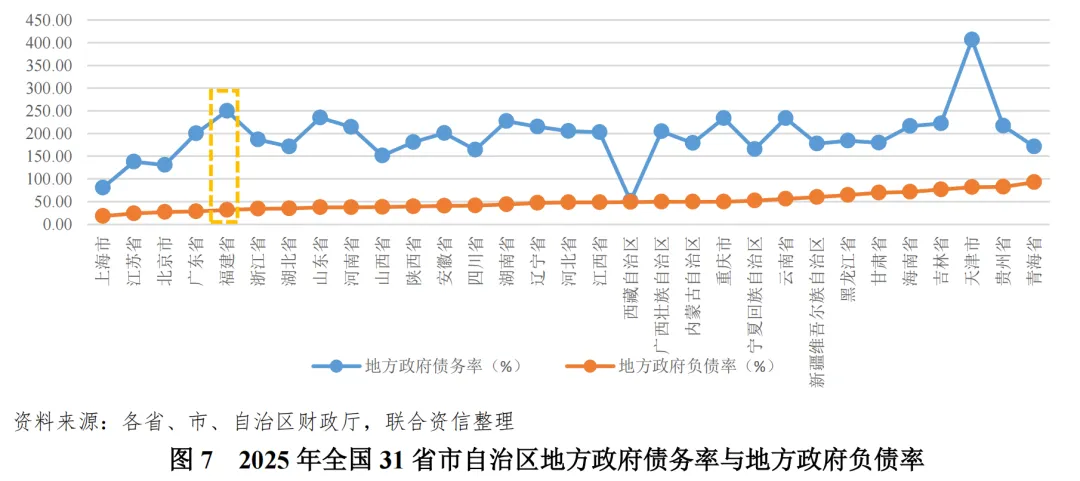
地方政府债务率水平相对较高。2025年,福建省地方政府债务余额18918.79亿元,较上年增长16.04%。地方政府负债率331.43%,较上年上升3.20个百分点,负债率水平在31个省市自治区中排名第5位(按照从低到高排序)。地方政府债务率4249.92%,较上年上升36.95个百分点,增速较快,主要系综合财力对土地财政存在一定依赖,国有土地使用权出让收入持续下降,叠加债务余额增长所致,福建省债务率水平在31个省市自治区中排名第30位(按照从低到高排序),债务率水平相对较高。
债务管控方面,《关于福建省2025年预算执行情况与2026年预算草案的报告》指出,福建省创新建设政府债务管理动态监测平台,全面开展债务管理整体绩效评价,提升管理质效。早发快用置换存量债务的限额,支持各地推进化债工作。加强政府债务管理,统筹用好政府债券资金,持续实施化债方案,积极稳妥化解存量政府债务。严禁违规新增隐性债务,对新增隐性债务予以严肃问责。积极主动化债,加快推动地方政府融资平台有序出清。用好专项债券项目“自审自发”机制,谋划更多优质项目,加快债券资金发行使用,推动形成实物工作量。统筹超长期特别国债、预算内投资等资金,积极发挥政府投资基金和新型政策性金融工具引导带动作用。
1.各地级市经济发展状况
福建省各地级市经济延续梯度发展特征,沿海都市连绵带凭借人口虹吸和产业发展优势引领经济快速增长,山区城镇发展带持续强化生态与经济协调发展。
福建省下辖福州市、厦门市(国家计划单列市)、泉州市、漳州市、龙岩市、莆田市、宁德市、三明市和南平市9个地级市,全省以福州都市圈和厦漳泉都市圈为两极,沿海都市连绵带5和山区城镇发展带6为两带。
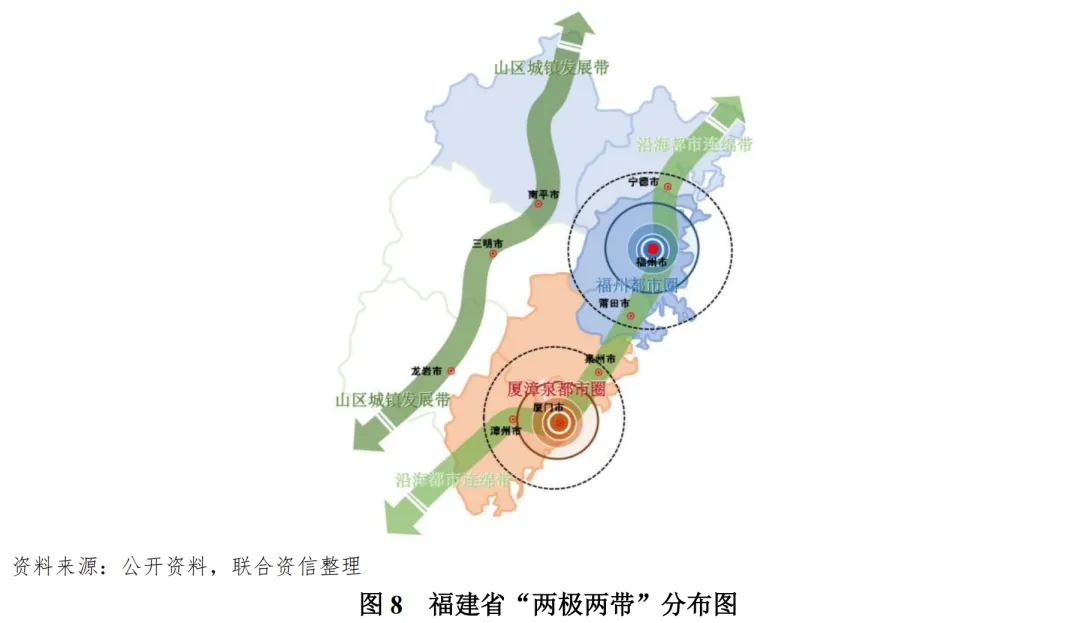
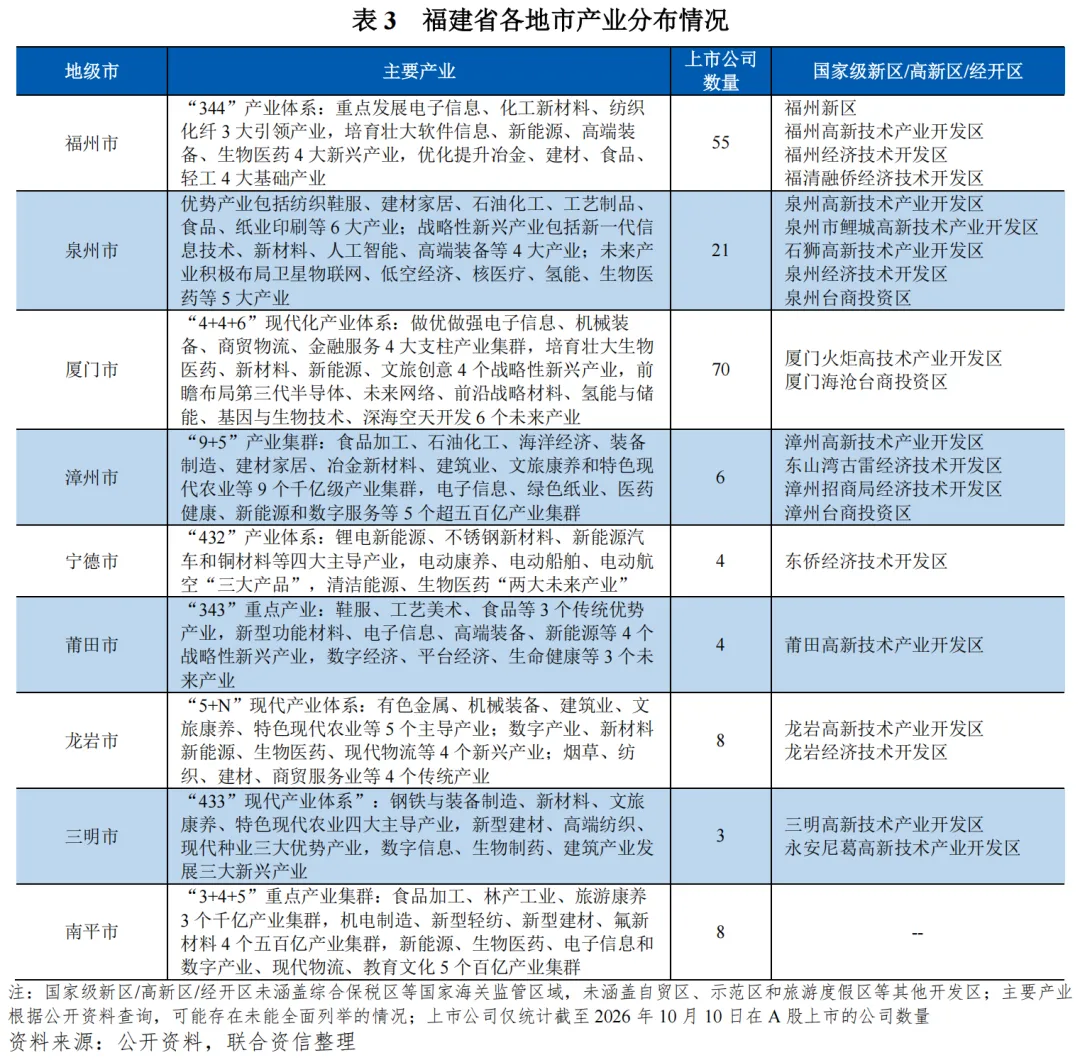
福州市、厦门市、泉州市和宁德市产业基础较好。从产业分布来看,福建省为国内重要的工业生产基地,各地级市依托自身资源优势等发展支柱产业、布局新兴产业。福建省拥有1个国家级新区、20个国家级高新区/经开区和50余个省级开发区,以及A股上市公司179家。其中,福州市、厦门市、泉州市和宁德市产业基础较好,以电子信息、装备制造、新能源、石油化工和纺织等产业为主。
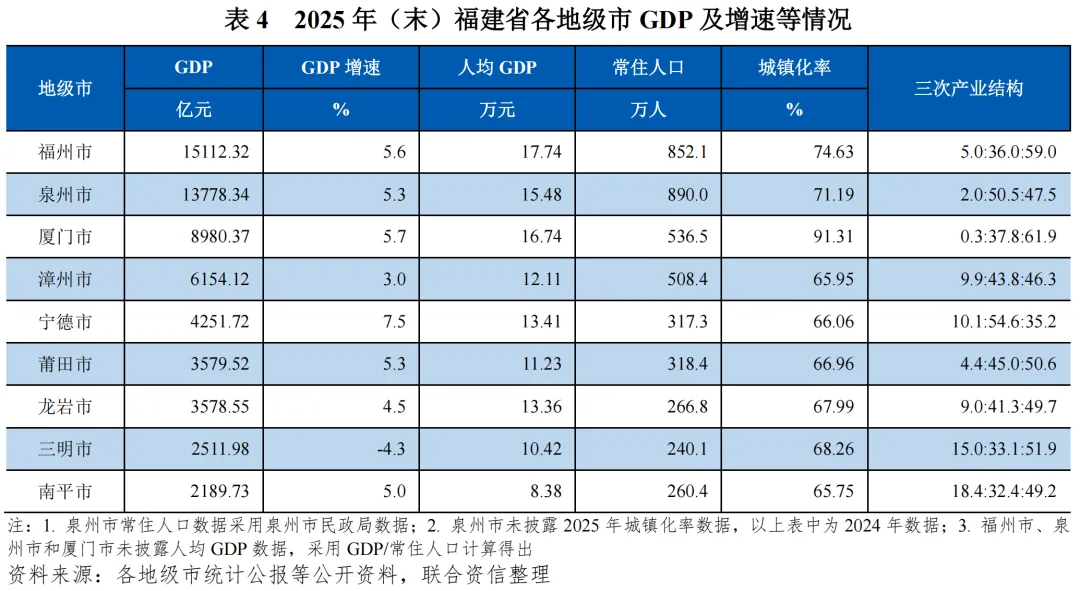
沿海都市连绵带地级市经济实力明显强于山区城镇发展带。从GDP规模看,沿海地级市经济实力明显强于内陆地级市。其中,福州市作为全省的政治经济文化中心,受益于强省会战略的实施,经济保持较快发展,GDP占全省经济总量超1/4;泉州市工业基础良好,轻工业发达,民营经济活跃,GDP占全省经济总量超1/5;厦门市旅游及科教资源丰富,先进制造业和现代服务业发展迅速,GDP居全省第三位。2025年三明市GDP负增长,主要系工业周期下行,三明市轻工业、重工业、采矿业、制造业等规模以上工业增加值均表现为同比下降,主导产业中钢铁与装备制造、新材料等承压,导致其第二产业增加值下降。
除南平市外,福建省其他地市人均GDP均高于全国平均水平。从人均GDP来看,除南平市外,福建省其他地级市人均GDP均高于全国平均水平(9.97万元),福州市、厦门市和泉州市人均GDP在福建省处于较高水平。
人口集中于沿海都市连绵带,厦门市城镇化水平最高。福建省常住人口主要集中在福州市、泉州市、厦门市和漳州市,合计约占全省常住人口的66.5%。其中厦门市城镇化率最高,达91.31%。
2.各地级市财政实力及债务情况
(1)财政收入情况
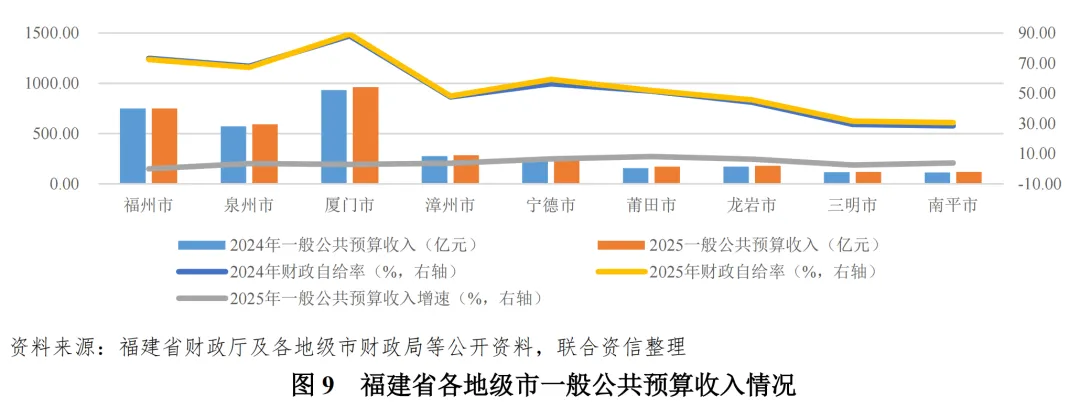
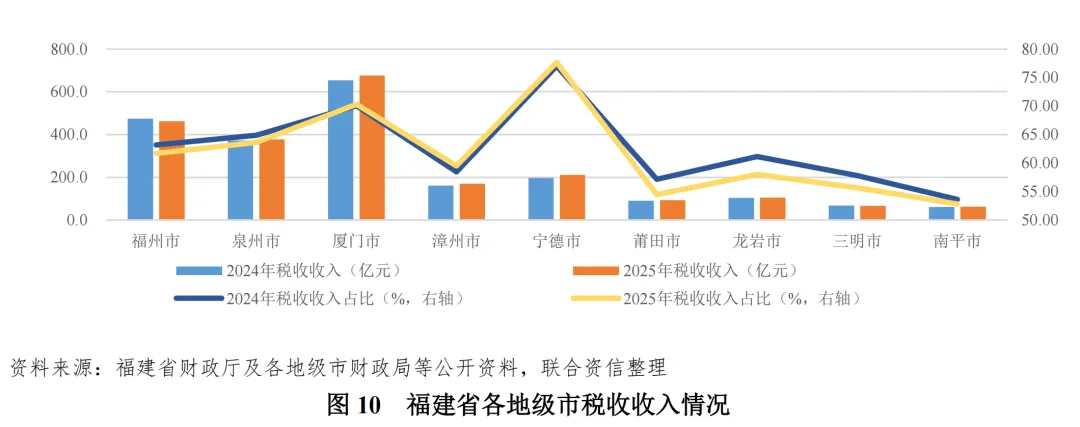
各地级市一般公共预算收入规模明显分化,厦门市、福州市和泉州市一般公共预算收入规模远超其他地级市。各地级市税收收入占一般公共预算收入的比重整体有所下降,其中宁德市和厦门市税收收入占比维持较高水平。各地市财政自给率水平整体有所上升,其中厦门市财政自给率维持较高水平。
在经济发展的带动下,厦门市、福州市和泉州市一般公共预算收入均超过500亿元,且远高于其他地级市。从一般公共预算收入构成看,宁德市和厦门市税收收入占比相对较高,超过70%;受留抵退税政策持续推进以及房地产税收下降等因素影响,除厦门市、漳州市和宁德市外,福建省其他各地级市2025年税收收入占比均有所下降。从财政自给率看,福州市和泉州市2025年财政自给率小幅下降,其他各地级市财政自给率均有所上升;厦门市财政自给率89.27%,为全省最高水平;南平市财政自给率30.62%,为全省最低水平。
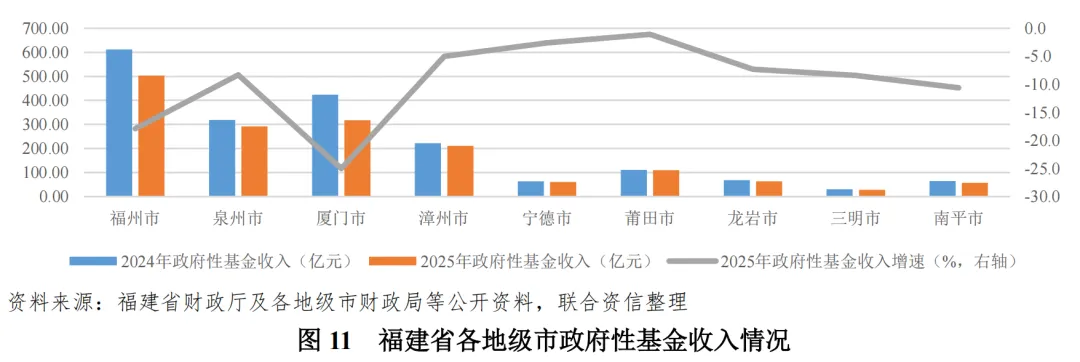
福建省各地市政府性基金收入均有所下降,福州市、厦门市、泉州市和漳州市政府性基金收入合计占八成。2025年福州市、厦门市、泉州市和漳州市政府性基金收入规模合计占各地级市合计的比重为80.60%。同时,各地级市的政府性基金收入规模受当地市场行情、土地出让计划等因素影响呈现不同程度的下降。
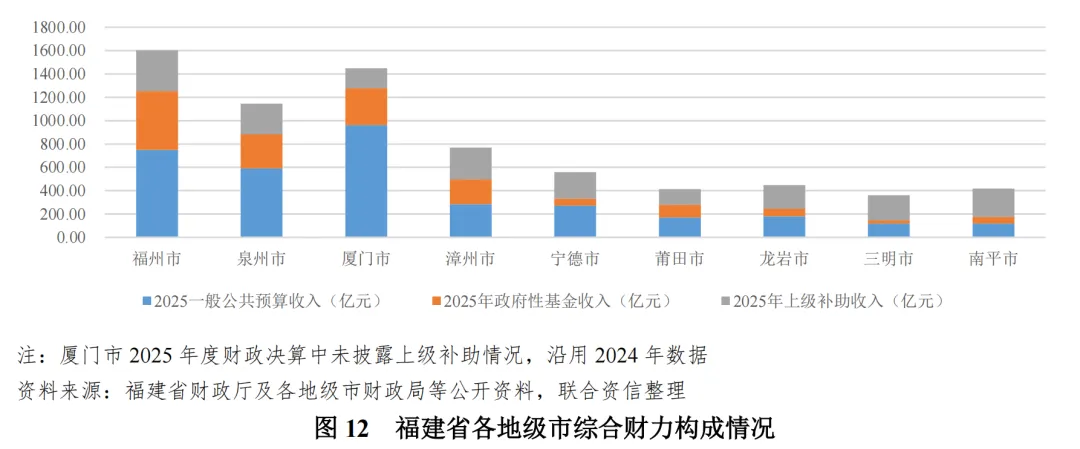
福州市获得上级补助收入规模最大,山区城镇发展带地级市财政收入对上级补助收入的依赖度较高。从上级补助收入规模来看,福州市获得上级补助收入规模超300亿元,三明市和南平市上级补助收入在综合财政收入中占比均过半,主要为对天然气、水电、农业等的补贴和对欠发达地区的扶贫补助。
(2)债务情况
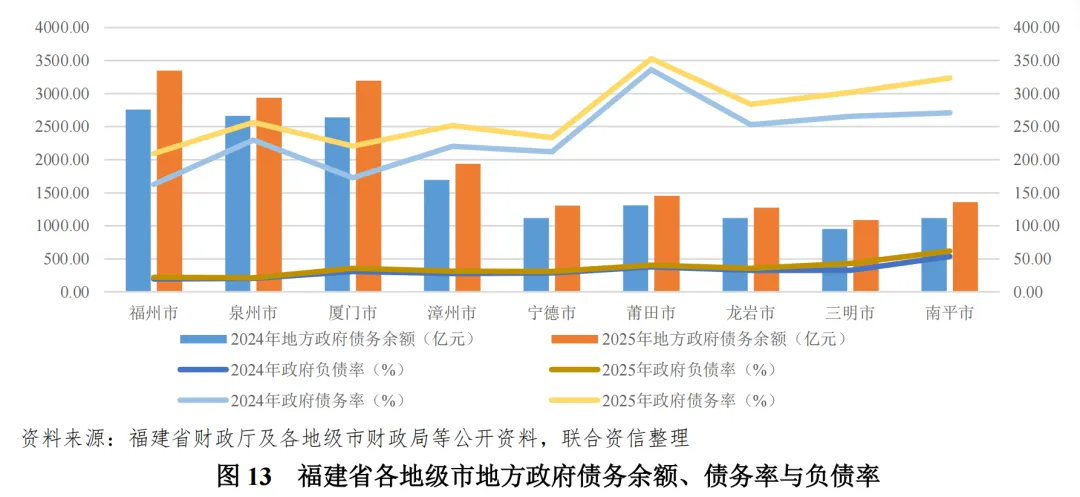
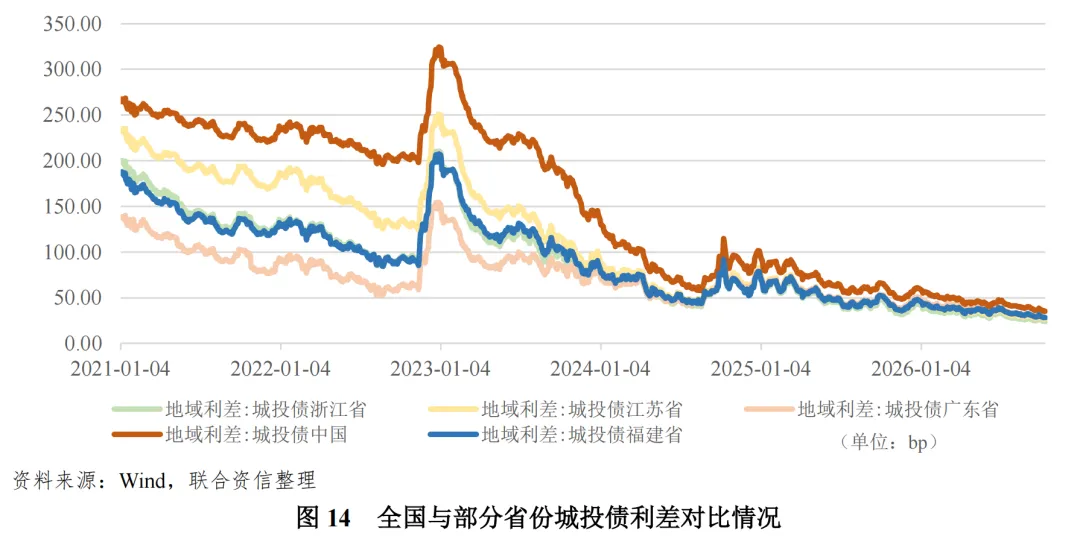
福建省各地级市政府债务余额均持续增长,政府债务率均有所上升,莆田市政府债务率相对较高。随着各项化债措施的持续实施,福建省城投债利差持续低于全国平均水平。
福建省各地级市政府债务余额均持续增长,截至2025年末,福州市、泉州市和厦门市政府债务余额规模较大,合计占各地级市合计的比重为52.98%。政府负债率方面,2025年福建省各地级市政府负债率均有所上升,其中三明市同比上升10.76个百分点至43.29%,增幅较大。政府债务率方面,2025年福建省各地级市政府债务率均有所上升。其中,厦门市、福州市政府债务率均控制在230%内,处于福建省内相对较低水平;三明市和南平市政府债务率高于300%,莆田市政府债务率高于350%。
债务管控方面,福建省各地级市均在决算报告中明确强化债务管理,包括强化债务监测预警机制,调整债务结构,拉长周期、压降成本,确保债务按时还本付息;化解隐性债务,推进融资平台退出;积极争取化债政策、资金支持等。
利差方面,福建省城投债利差持续低于全国城投债水平,且2023年以来整体呈震荡下行走势,随着各项化债措施的持续推进,福建省城投债利差有所收窄。
1.城投企业概况
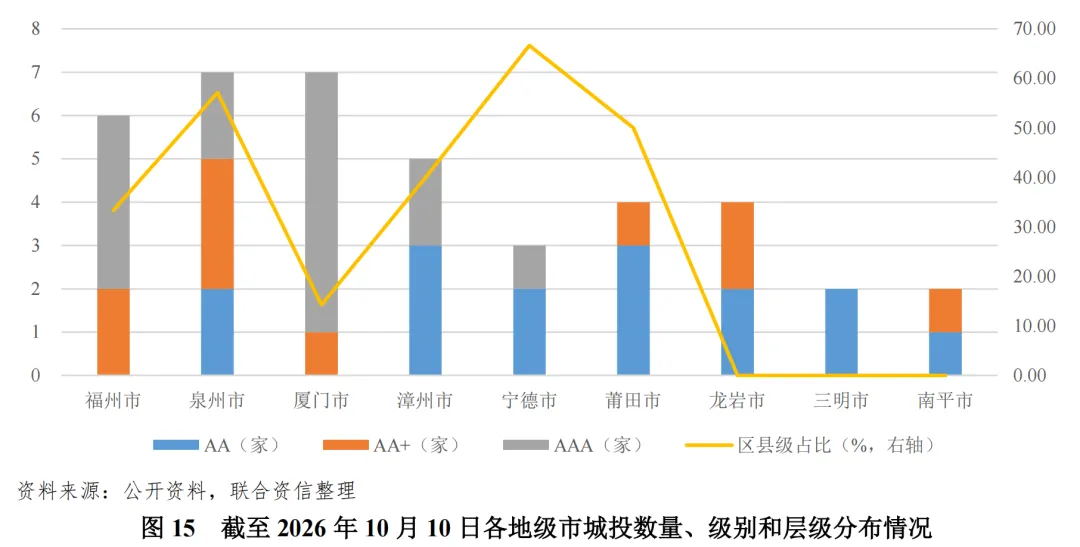
经济相对发达的福州市、泉州市和厦门市发债城投企业更多,AAA级别城投企业主要集中在厦门市和福州市。
截至2026年10月10日,福建省内有存续债券的城投企业共40家7,其中地市级城投企业27家、区县级城投企业13家。从各地级市存续发债城投企业数量看,泉州市和厦门市存续发债城投企业数量最多,均为7家;其次为福州市和漳州市,分别为6家和5家;其他各地级市发债城投企业数量均在5家以下。从级别分布看,最新主体级别为AAA的城投企业共15家,分布在厦门市、福州市、泉州市、漳州市和宁德市;AA+和AA城投企业分别为10家和15家。
2.城投企业发债情况
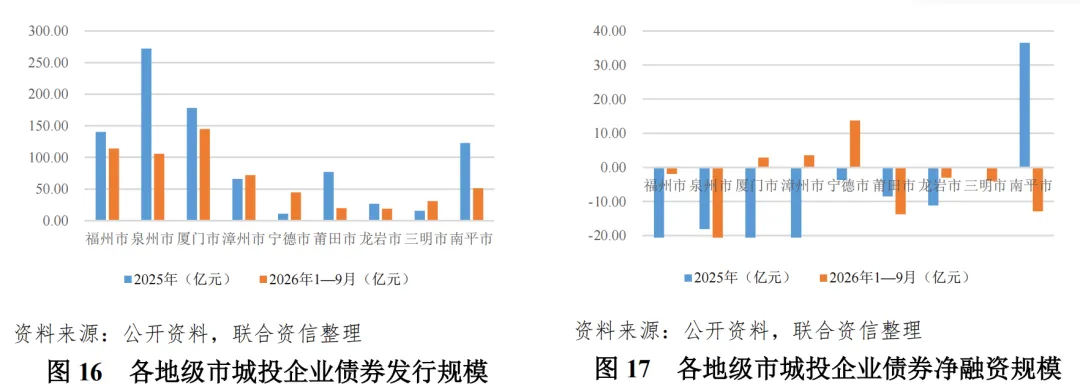
2026年1-9月,多数地级市债券融资表现为净偿还,仅厦门市、漳州市和宁德市债券融资表现为净融入,其中宁德市净融入规模相对较大。
2025年,福建省城投企业共发行153只债券,规模合计910.53亿元。发债城投企业主要集中在泉州市、厦门市、福州市和南平市,发债规模合计占全省的78.38%。2026年1-9月,漳州市、宁德市和三明市债券发行规模均已超过上年全年水平。
2025年,多数地级市债券融资均表现为净偿还,仅南平市表现为净融入。2026年1-9月,多数地级市债券融资仍表现为净偿还,厦门市、漳州市和宁德市债券融资表现为净融入,其中宁德市净融入规模相对较大。
3.城投企业偿债能力分析
2023-2025年,福建省发债城投企业全部债务增速放缓,银行借款和债券融资为主要融资方式,多数地市短期偿债指标有所弱化,泉州市、龙岩市和三明市城投企业2026年上半年筹资活动现金表现为净流出。
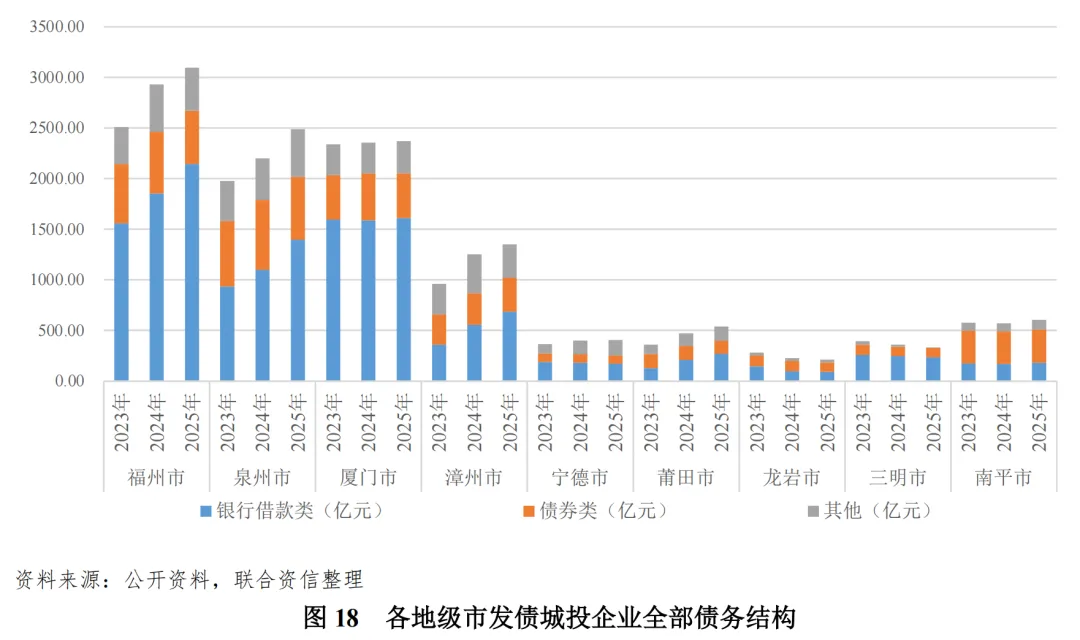
福建省发债城投企业全部债务规模持续增长但增速放缓,集中在福州市、泉州市和厦门市,部分地市城投企业债务规模持续下降。债务规模方面,2023-2025年,福建省发债城投企业全部债务规模持续增长,增速由2024年的10.44%放缓至2025年的8.92%,其中龙岩市和三明市发债城投企业全部债务规模持续下降。截至2025年末,福州市发债城投企业全部债务规模超过3000亿元,泉州市和厦门市发债城投企业全部债务规模均在2000亿元以上,漳州市发债城投企业全部债务规模在1000亿元以上,其余各地级市发债城投企业全部债务规模均在700亿元以下。
银行借款和债券融资为主要融资方式,漳州市、宁德市和莆田市发债城投企业的非标等其他融资占比较高。债务结构方面,银行借款和债券融资为福建省发债城投企业主要融资方式。2023-2025年,两种方式融资合计占全部债务的比重持续维持在80%以上。2025年,福建省发债城投企业银行借款类融资占59.52%、债券类融资占23.23%。其中,福州市、泉州市、厦门市和三明市发债城投企业的银行借款类融资占比均超过55%;南平市和龙岩市发债城投企业的债券类融资占比超过40%;漳州市、宁德市和莆田市发债城投企业的非标等其他融资占比较高,超过20%。
漳州市发债城投企业债务负担相对较重。债务负担方面,截至2025年末,漳州市发债城投企业全部债务资本化比率8超过60%,债务负担相对较重;宁德市、龙岩市和三明市发债城投企业全部债务资本化比率分别较上年末下降3.41个百分点、1.60个百分点和1.40个百分点。债券集中兑付方面,2026年10-12月,福建省发债城投企业到期债券(在考虑行权的情况下)规模为153.14亿元,其中福州市发债城投企业2026年剩余到期/行权债券规模56.20亿元,存在一定的债券集中偿付压力。
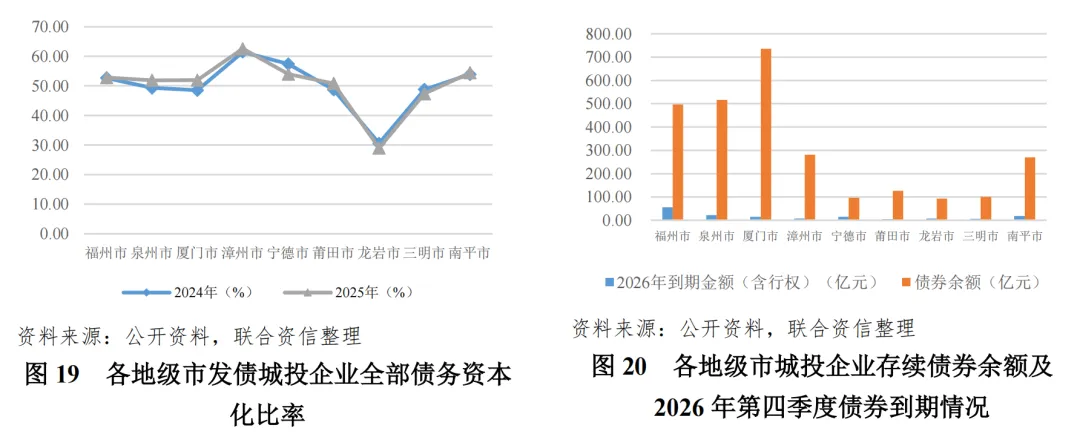
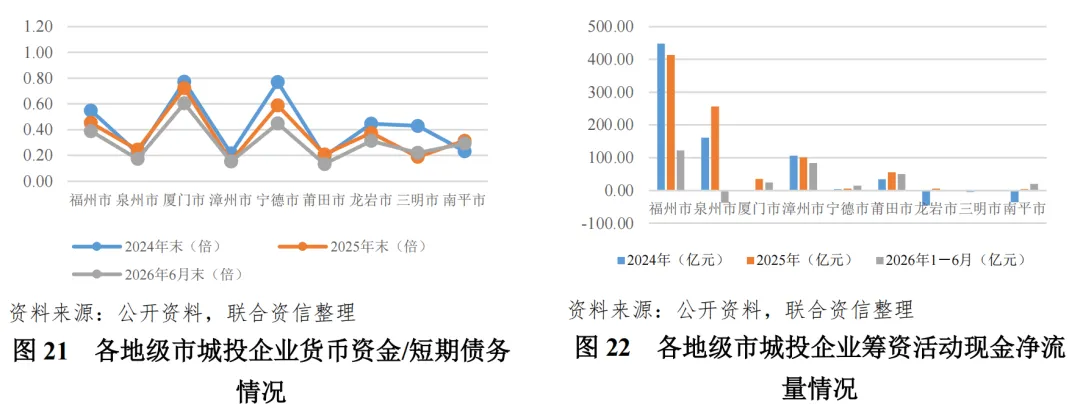
大多数地级市城投企业短期偿债指标有所弱化。短期偿债能力方面,2025年,福建省大多数地级市发债城投企业货币资金对短期债务的覆盖倍数均有不同程度的下降。2025年末,各地级市发债城投企业货币资金对短期债务的覆盖倍数均小于0.8倍,2026年6月末泉州市、漳州市和莆田市覆盖倍数在0.20倍以下,厦门市覆盖倍数为0.60倍,在各地市中该指标表现较好。
多数地市筹资现金流持续表现为净流入,少数地市2026年上半年筹资活动现金流转为净流出。再融资方面,2025年福建省各地级市发债城投企业筹资活动现金流均表现为净流入,其中福州市发债城投企业筹资活动现金流入量最大;泉州市、龙岩市和三明市发债城投企业2026年上半年筹资活动现金流表现均为净流出,其中泉州市发债城投企业筹资活动现金流出量较大。
4.财政收入对发债城投企业债务的支持保障能力
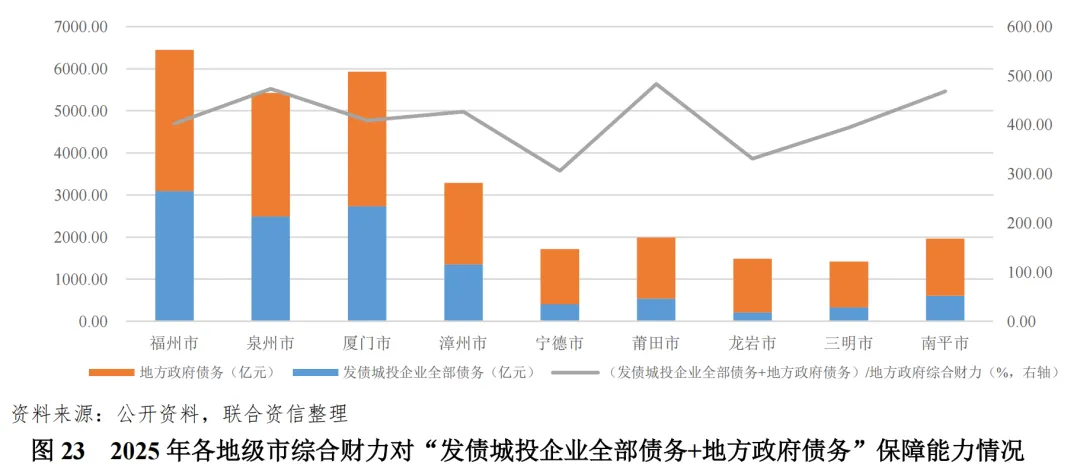
福建省各地级市“(发债城投企业全部债务+地方政府债务)/综合财力”指标莆田市最高,为483.34%,宁德市和龙岩市相对较低。
[1] 福州都市圈由以福州市为中心、紧密联系周边城市共同组成,主要包括福州、莆田两市全域,宁德市蕉城区、福安市、霞浦县、古田县,南平市延平区和建阳区、建瓯市部分地区,及平潭综合实验区。
[2] 厦漳泉都市圈包含厦门市、漳州市、泉州市三个设区市除华安县、永春县、德化县以外的区域。
[3] 地方政府负债率=地方政府债务余额/GDP×100%。
[4] 地方政府债务率=地方政府债务余额/综合财力×100%。
[5] 沿海都市连绵带由北向南包括宁德市、福州市、莆田市、泉州市、厦门市和漳州市。
[6] 山区城镇发展带由北向南包括南平市、三明市和龙岩市。
[7] 本报告对福建省城投企业偿债能力分析基于可获取完整财务数据的城投企业完成。
[8] 某地市发债城投企业全部债务资本化比率=该地市发债城投企业全部债务合计/(该地市发债城投企业所有者权益合计+该地市发债城投企业全部债务合计)。
公用评级三部
王昀千

发表评论
发表评论: