
 研报速递
(点击查找星球报告 · 20000+报告👆)
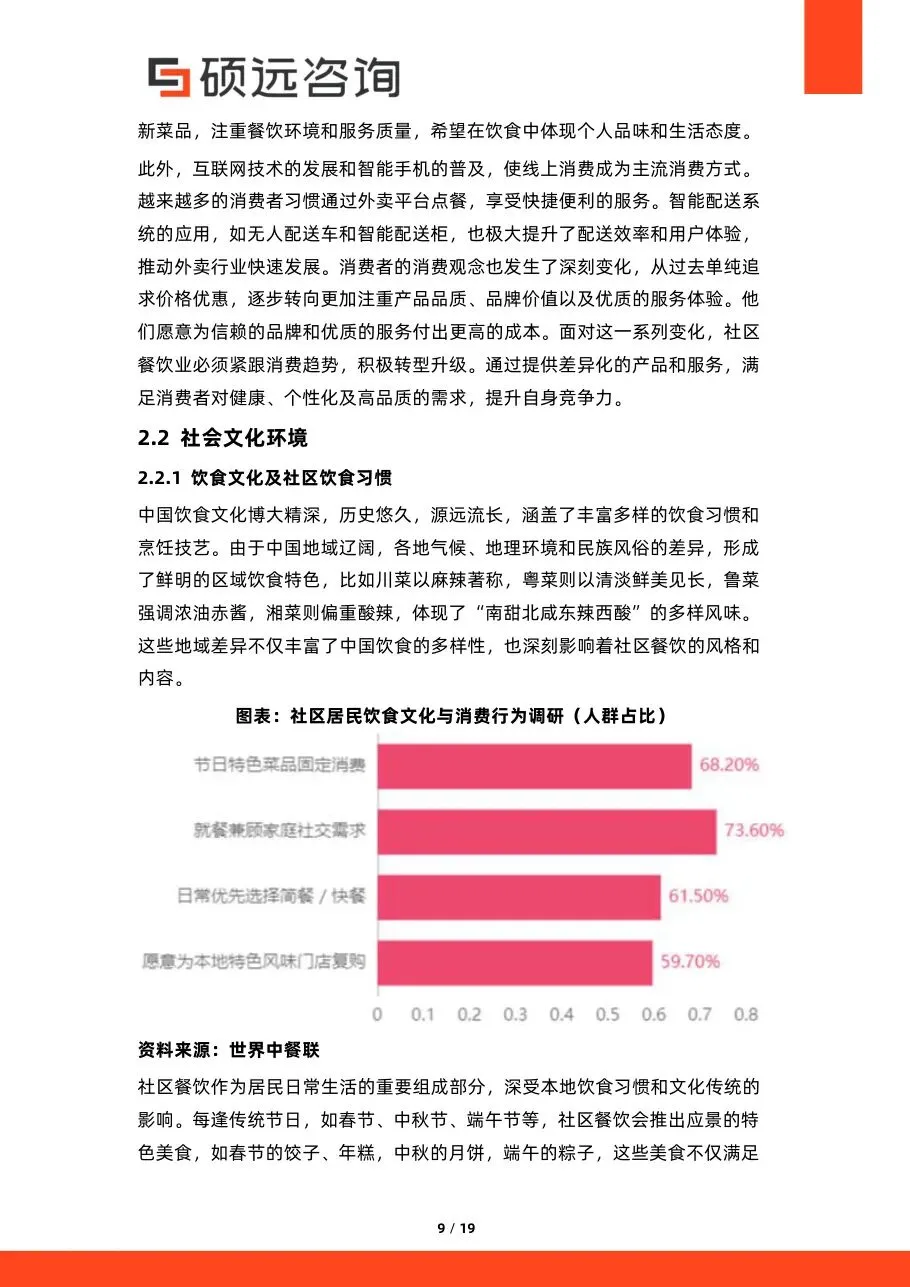
报告对社区餐饮的定义抓住两个词:近距离与便利性。所谓近距离,指的是居民步行或短途出行即可到达,服务半径通常只有几百米到一公里;所谓便利性,指餐品制作与供应的效率,要能匹配上班族的早高峰和老年人的就餐时间。这两个词决定了它的商业模型与商圈餐饮截然不同。商圈店靠流量,一天做两波高峰,赌的是过路客的转化率;社区店靠复购,做的是同一批人的一日三餐,赌的是熟客的留存率。理解了这一点,很多决策就顺了:菜单要稳定而不是常换,价格要克制而不是试探上限,服务要记得住人而不是标准化到陌生。这也是为什么社区店的菜单往往比商圈店短——不是不会做,是不敢换。另一个差别在营业时段:商圈店做两波高峰,社区店要从早餐一直做到夜宵。
报告把社区餐饮的客群拆得比较细,其中三类最值得注意。第一类是双职工家庭,他们的需求集中在早餐与晚餐,看重出餐速度、打包便利和营养搭配,对价格敏感但对品质有底线。第二类是独居与年轻租客,他们做饭成本高,把社区餐饮当成「家庭厨房的替代」,需求时段分散,外卖与自提并用。第三类是老年人,对应的是社区食堂与助餐点,需求集中在午餐,看重软烂口味、低盐低油与价格,对服务的耐心程度要求高。三类客群叠加,恰好填满一天的时间轴——这也是社区餐饮相比商圈店更容易做全时段的原因。报告提示,能否同时服务好这三类人,是单店能不能盈利的关键。它们的复购率通常高于商圈店,但客单价更低,靠频次而非单次利润,这也决定了会员制在这门生意里的必要性。
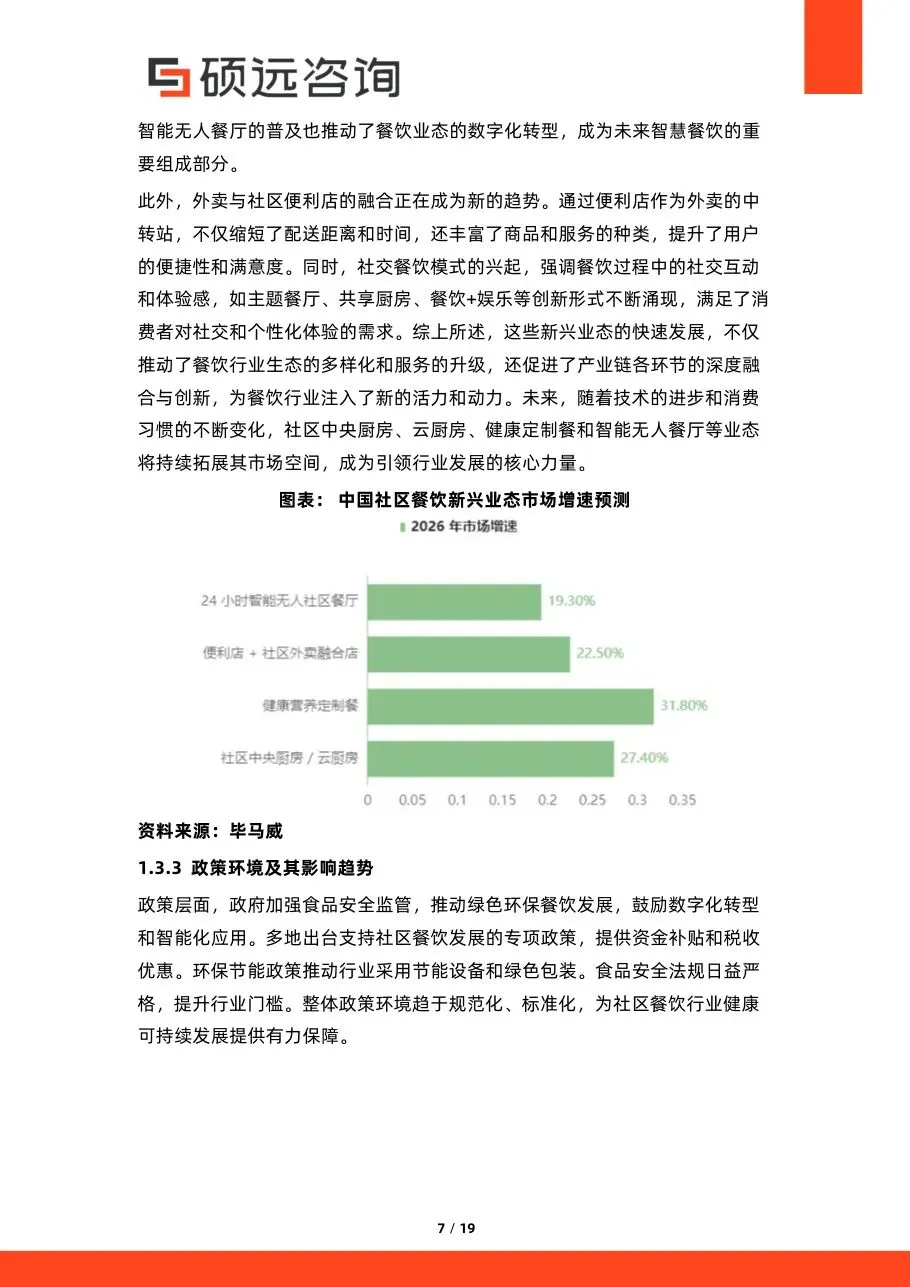
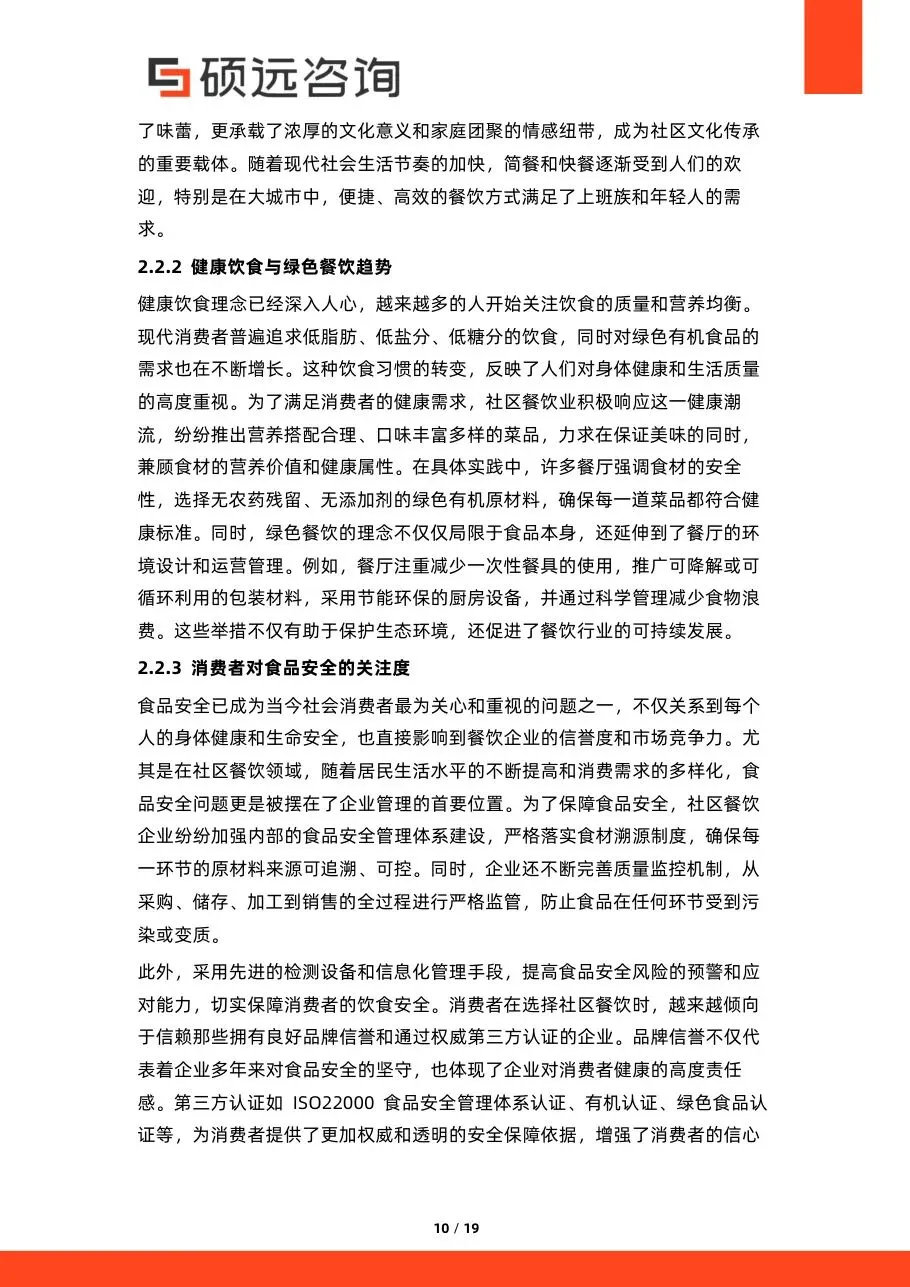
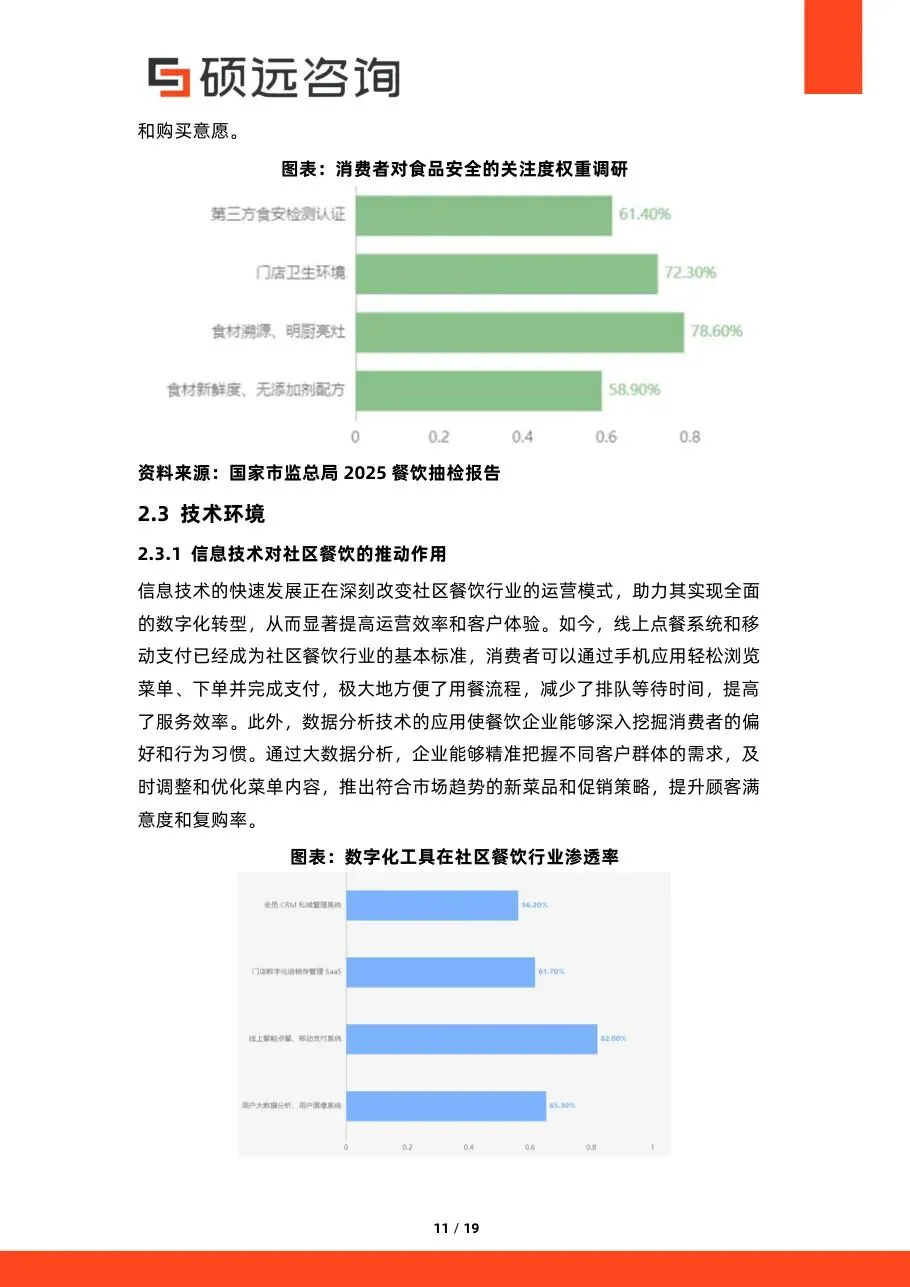
报告列出的新业态有四种,逻辑各不相同。社区中央厨房是后端解法,通过统一采购、标准化生产和集中配送,把食品安全与成本控制住,同时缩短周边配送时间;它的价值不在门店,而在把一个区域的供给能力集中起来。云厨房(虚拟厨房)是渠道解法,放弃堂食空间,专注外卖与配送,用一套产能跑多个品牌,靠大数据调度压低成本、快速试错菜单。健康定制餐是客群解法,依据身体状况与饮食习惯定制,低脂低糖高蛋白,客单价高但履约复杂。智能无人餐厅是效率解法,用点餐、制作、支付、配送的自动化替代人力,改善体验的同时把人力成本压下来。四种业态的成熟度差别很大,前两种已在跑,后两种还在验证。值得注意的是,中央厨房与云厨房往往是同一套产能的两种用法:白天供社区堂食与自提,晚上供外卖。
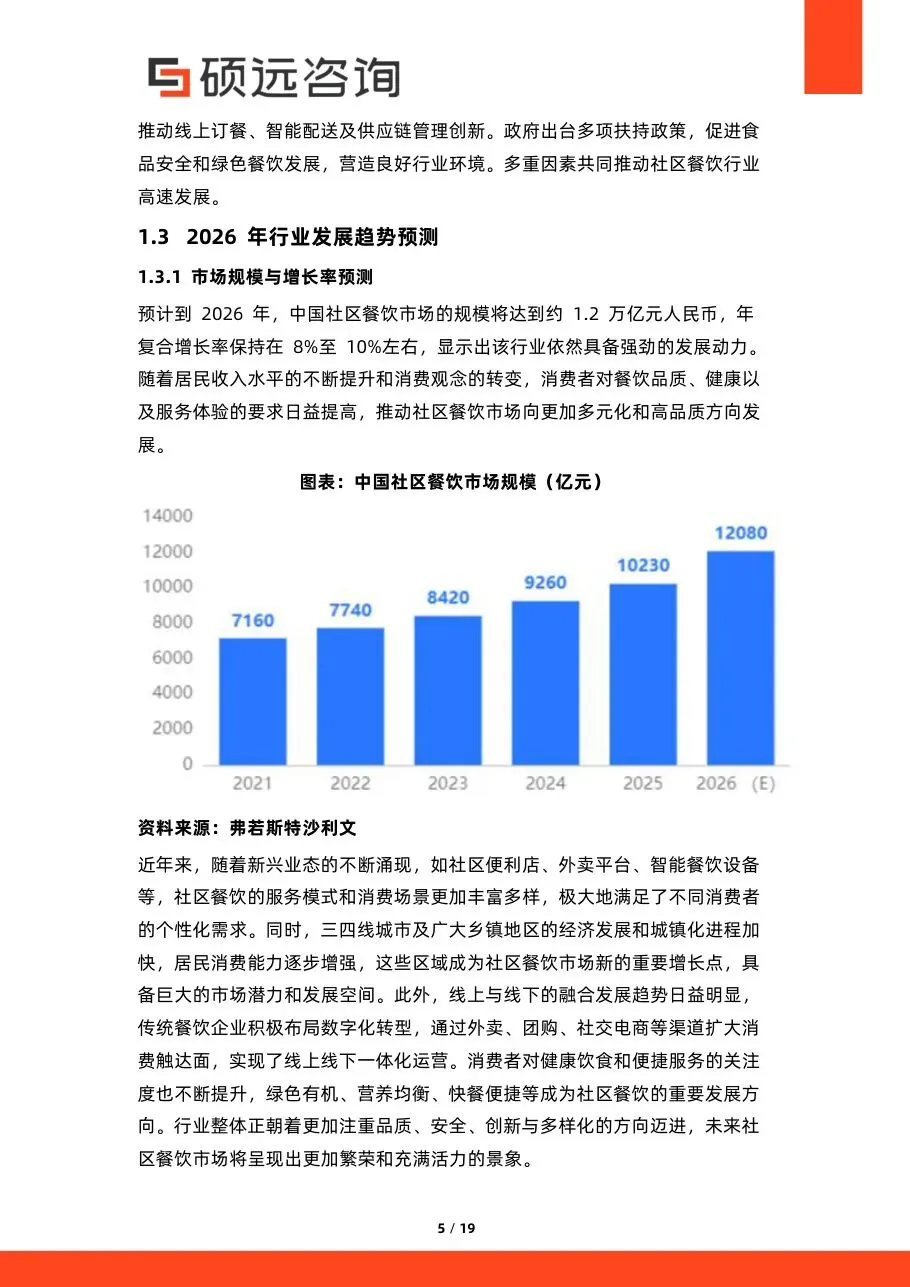
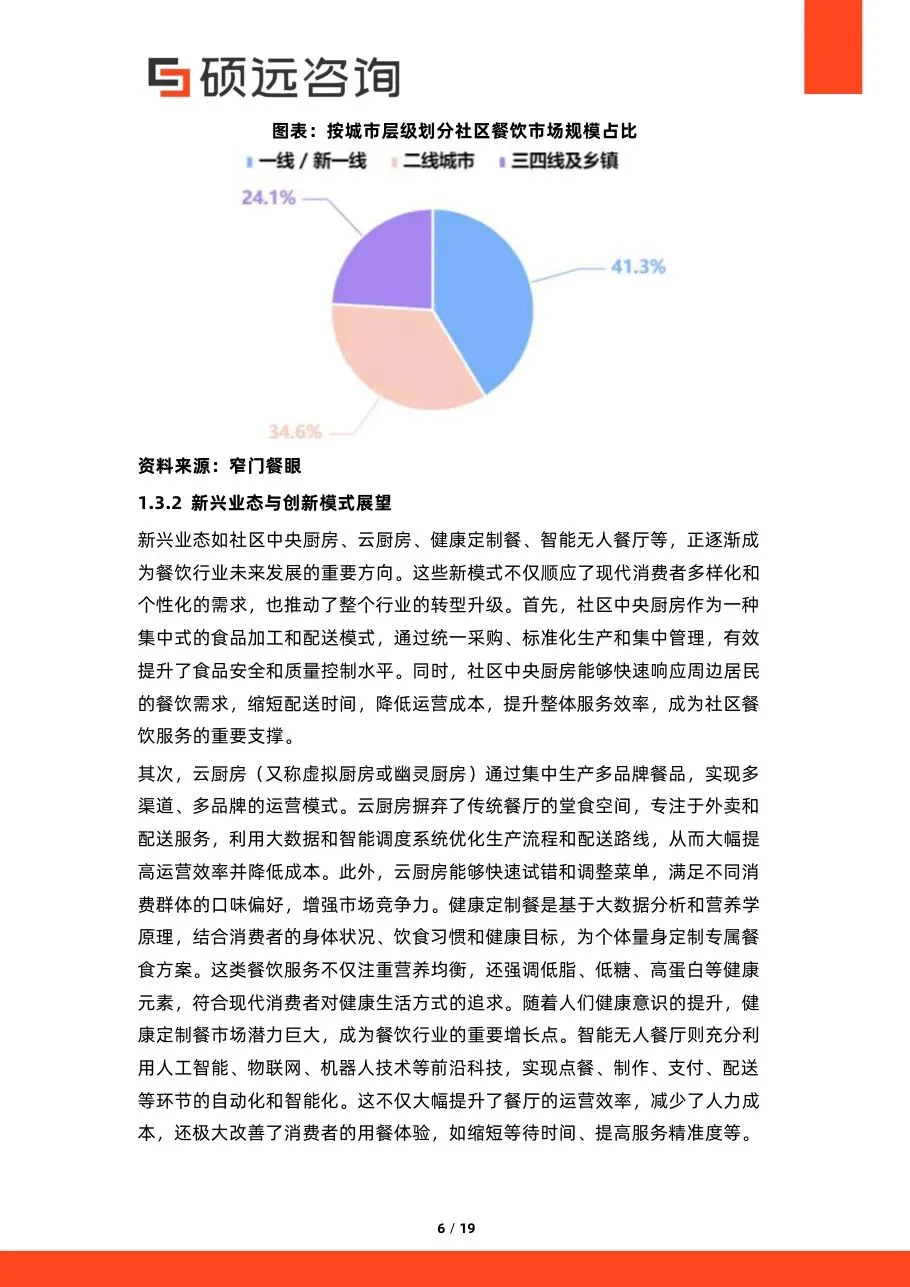
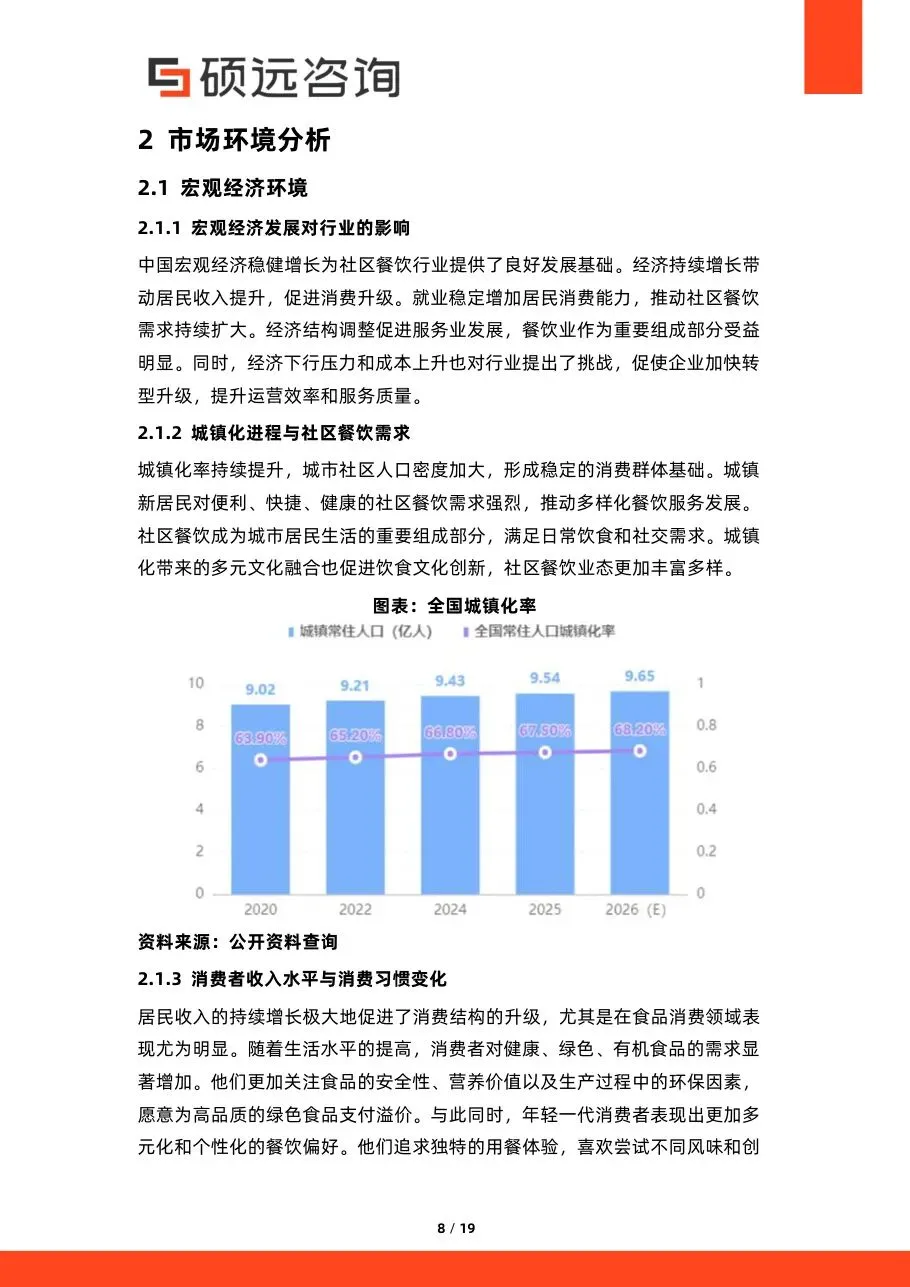
报告对区域机会的判断很明确:一二线城市的社区餐饮已进入存量竞争,真正的增量在三四线城市及乡镇。理由有三个:一是城镇化推进带来的居住密度上升,社区形态开始成型;二是居民收入提升,外食频次增加;三是品牌供给不足,本地小店居多,连锁化空间大。但报告也提醒,下沉不是简单复制。一线跑通的模型依赖三个前提——足够高的客单价、足够密的订单、足够稳定的供应链;这三条在县城都不成立。真正可行的做法是降低门店面积与SKU数量、用本地食材替代部分标准化原料、把价格带压到当地能接受的水平。用一线模型去打县城,往往死在「看起来便宜但当地人觉得贵」这一步。下沉市场的竞争,常常不是品牌之间的竞争,而是品牌与夫妻店的成本竞争。
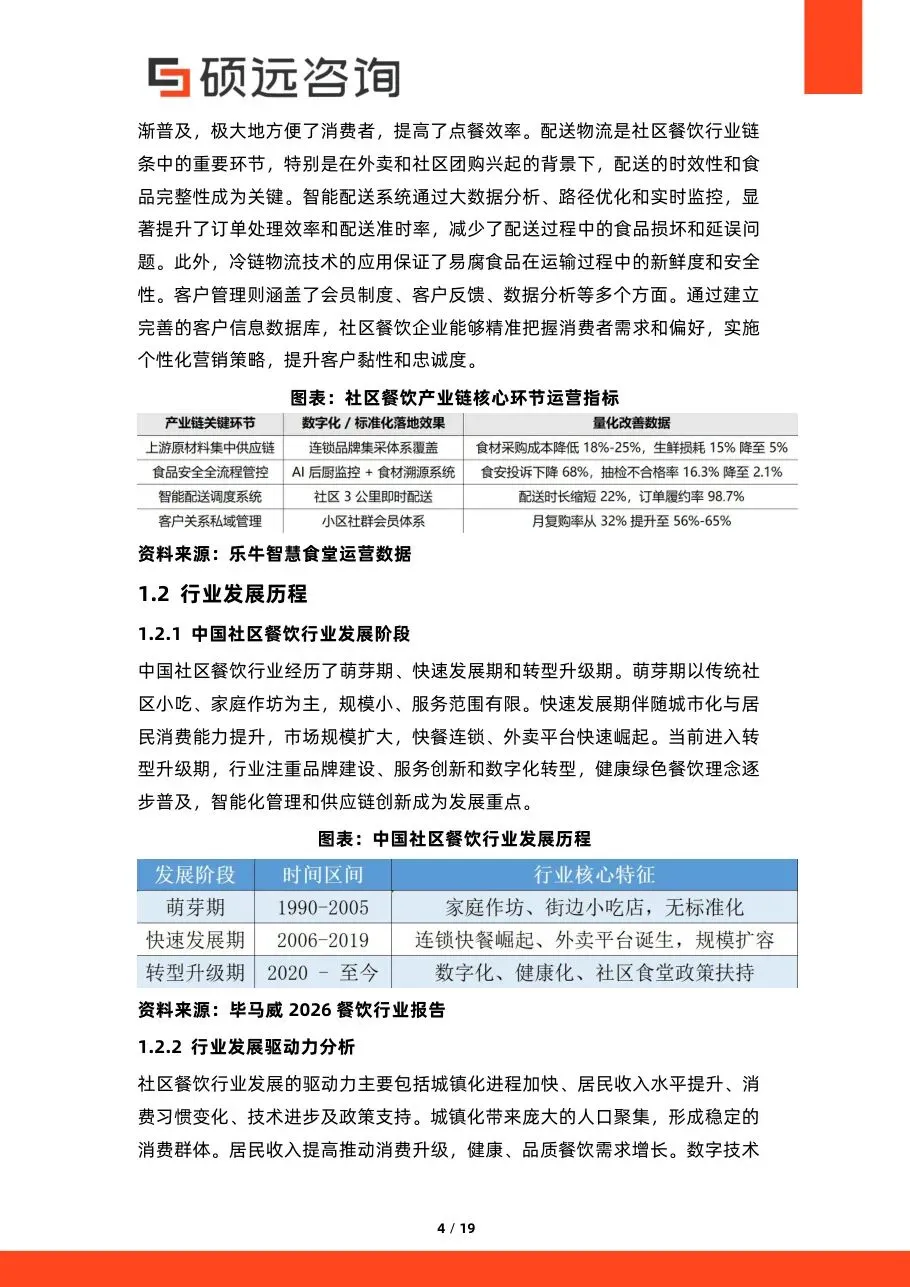
报告在风险部分提到的三个问题,按严重程度排序是:租售比、同质化、人力。租售比是最硬的约束——社区店的客流上限由周边住户决定,租金却随商圈行情浮动,一旦租金上涨,几乎没有通过提价转移的空间。同质化来自低门槛:早餐、快餐、卤味、面馆,谁都能开,产品差异很快被抹平,最后只能拼价格。人力则是持续的痛点,社区餐饮的时段长、单量碎,很难用排班优化到极致。报告给出的解法是提高复购与提高坪效:前者靠会员、社群与预订制,把「路过」变成「习惯」;后者靠延长营业时段、增加零售化产品(半成品、预制菜、烘焙),把厨房产能用满。说到底,社区餐饮赚的是效率钱,不是溢价的钱。它的护城河不在菜品,而在地理位置与邻里关系的长期积累。
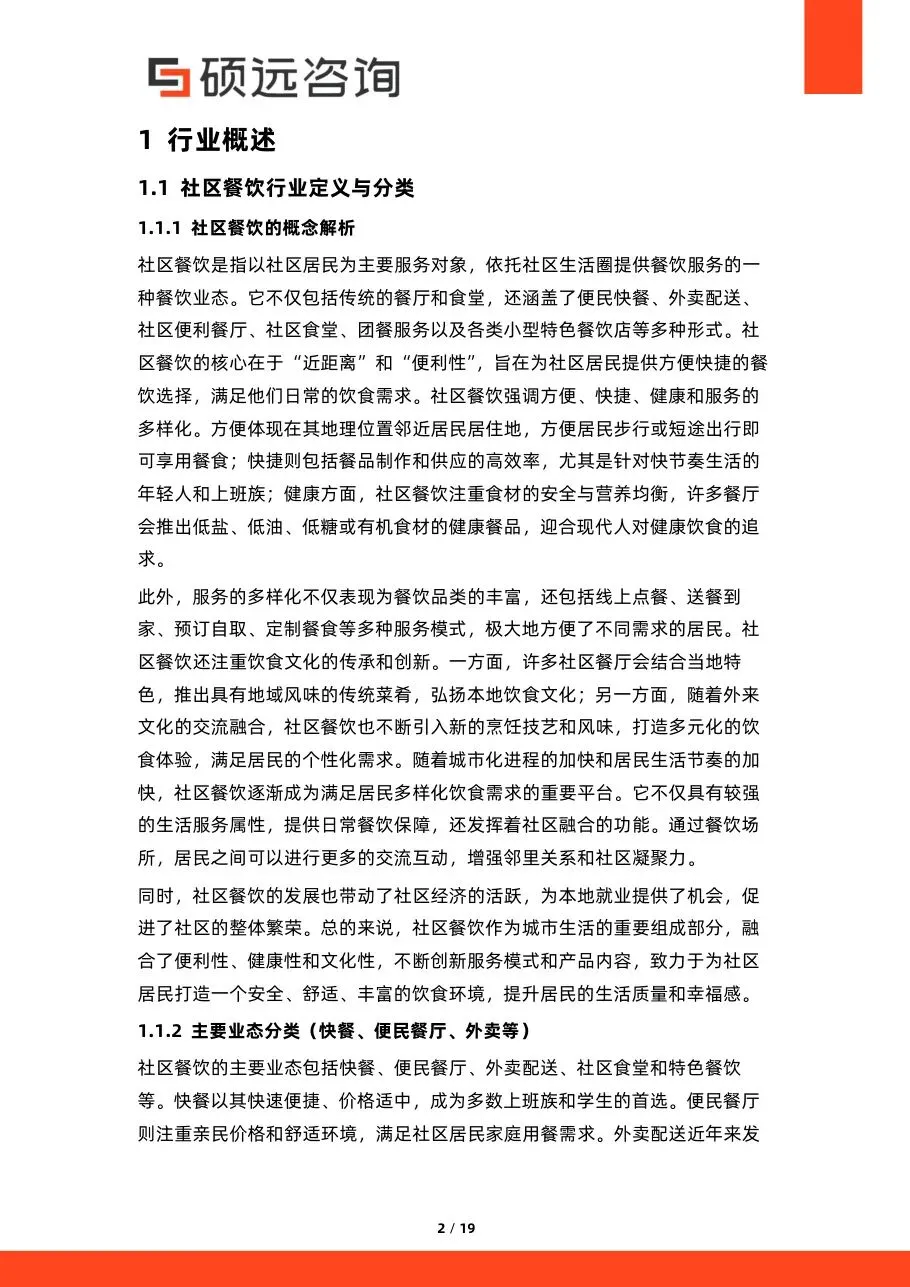
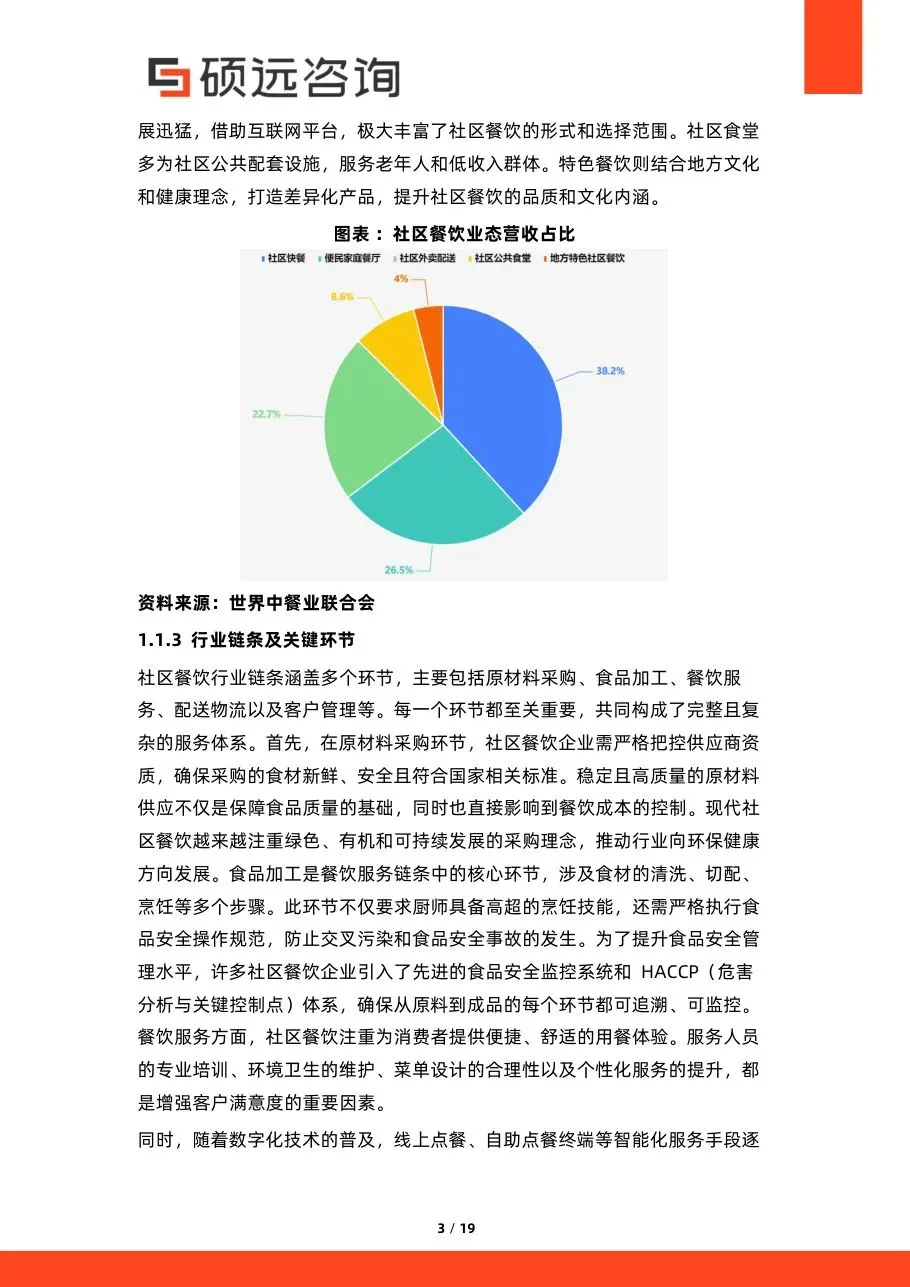
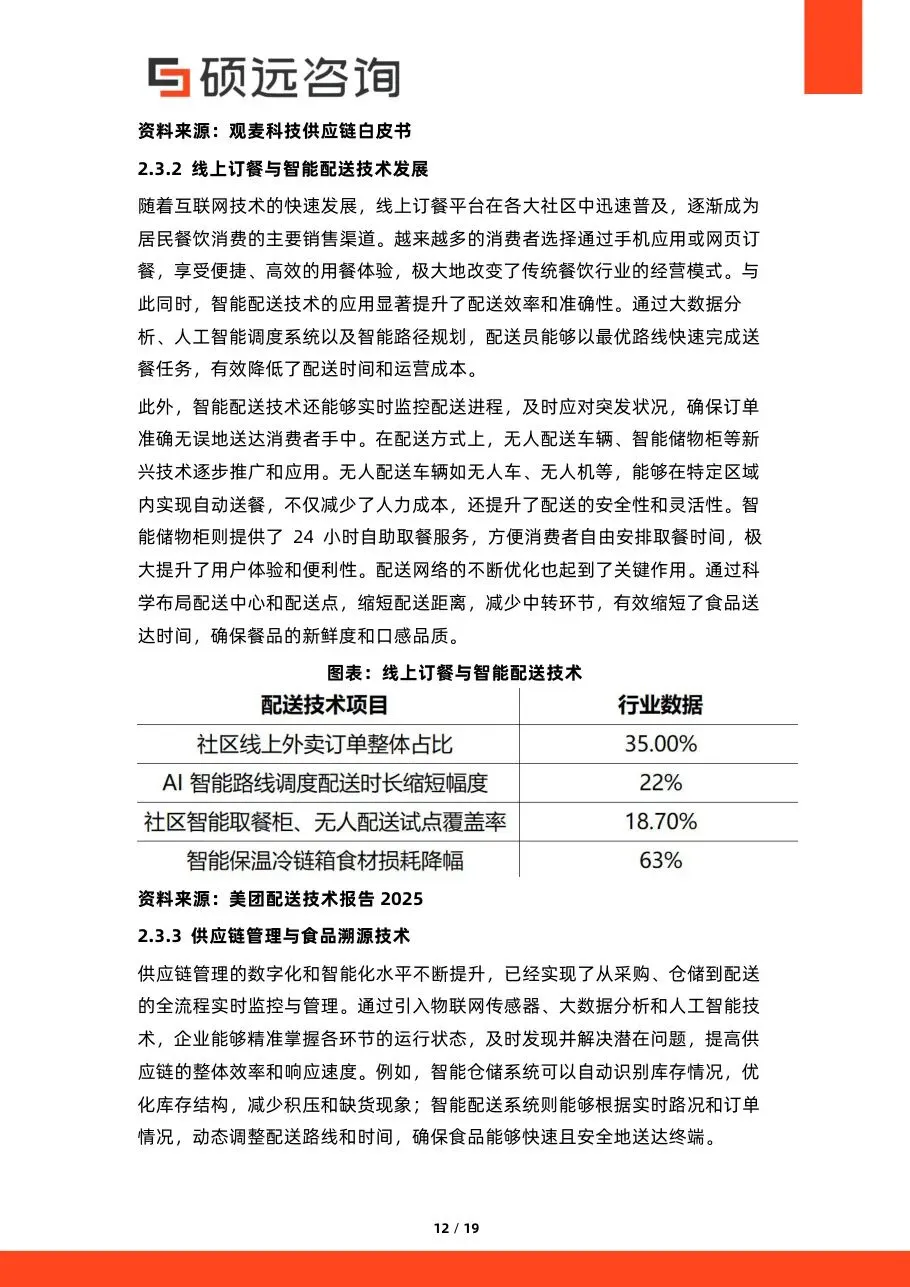
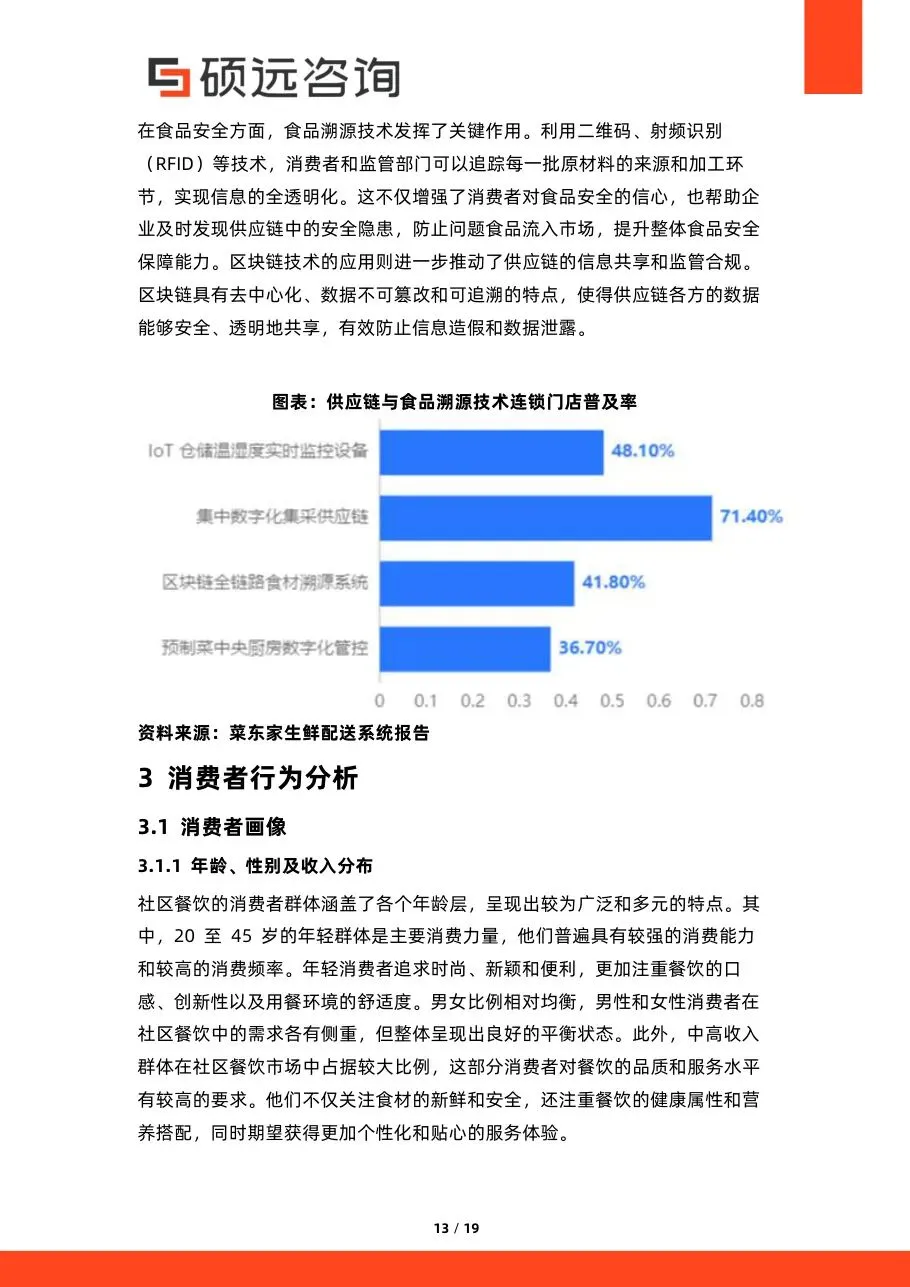
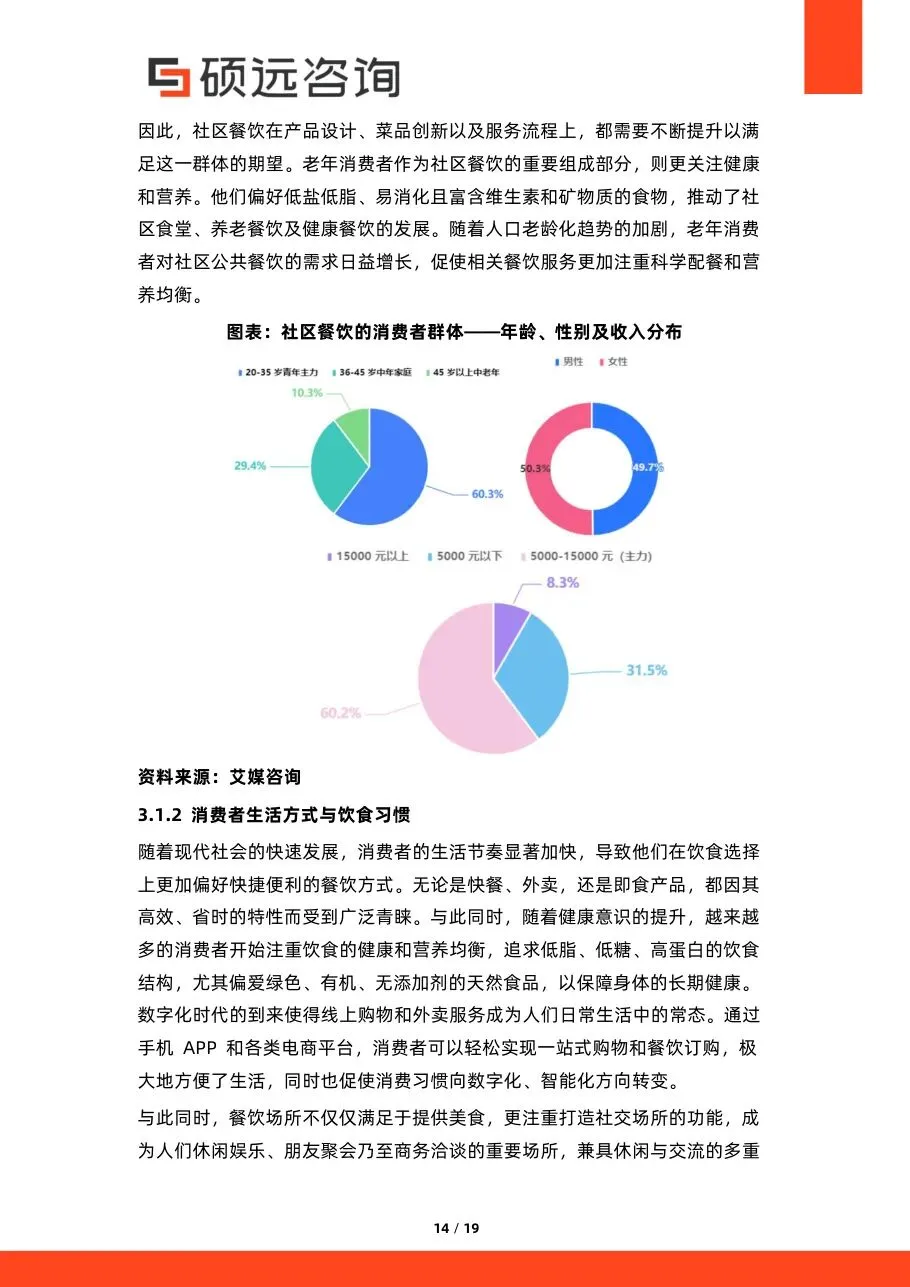
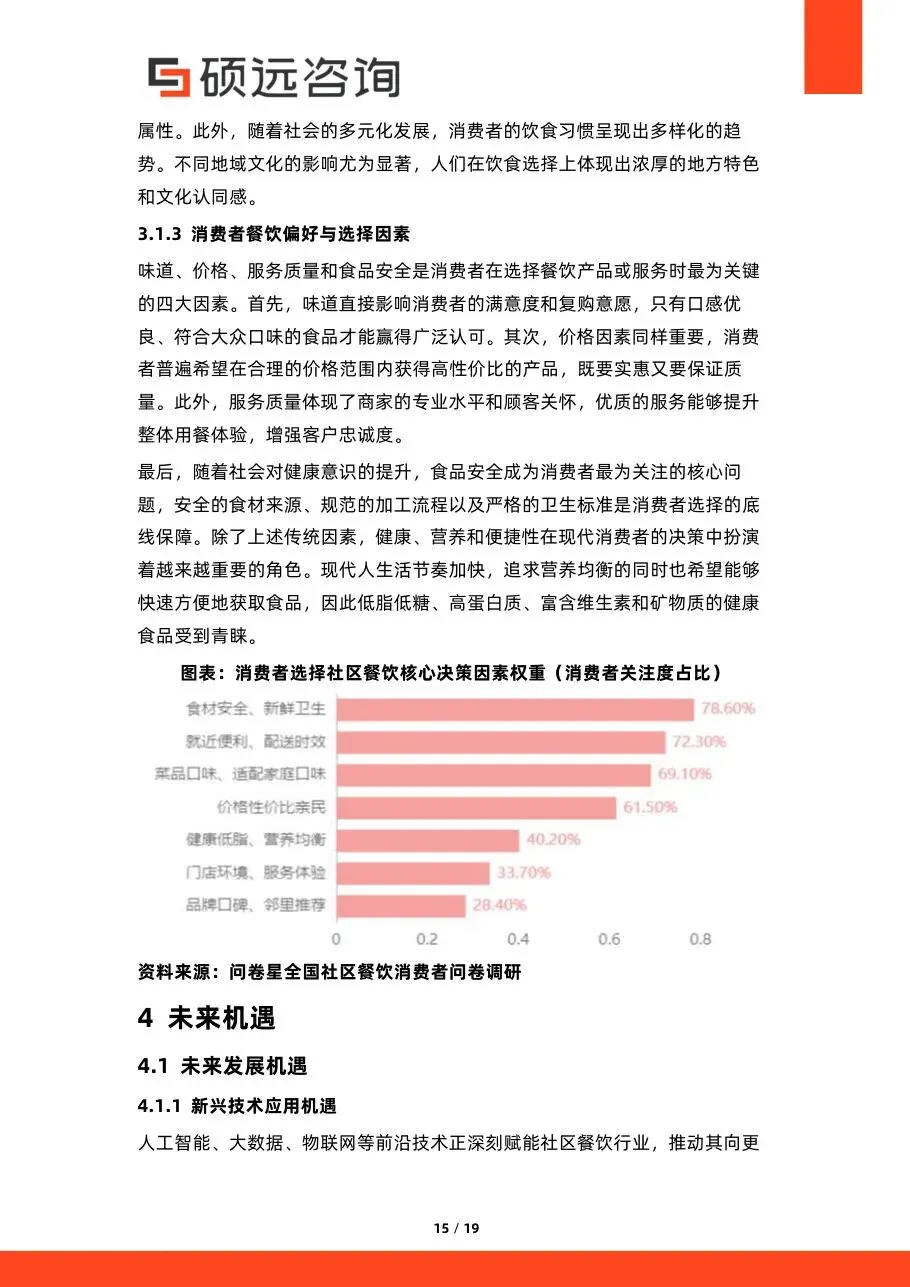
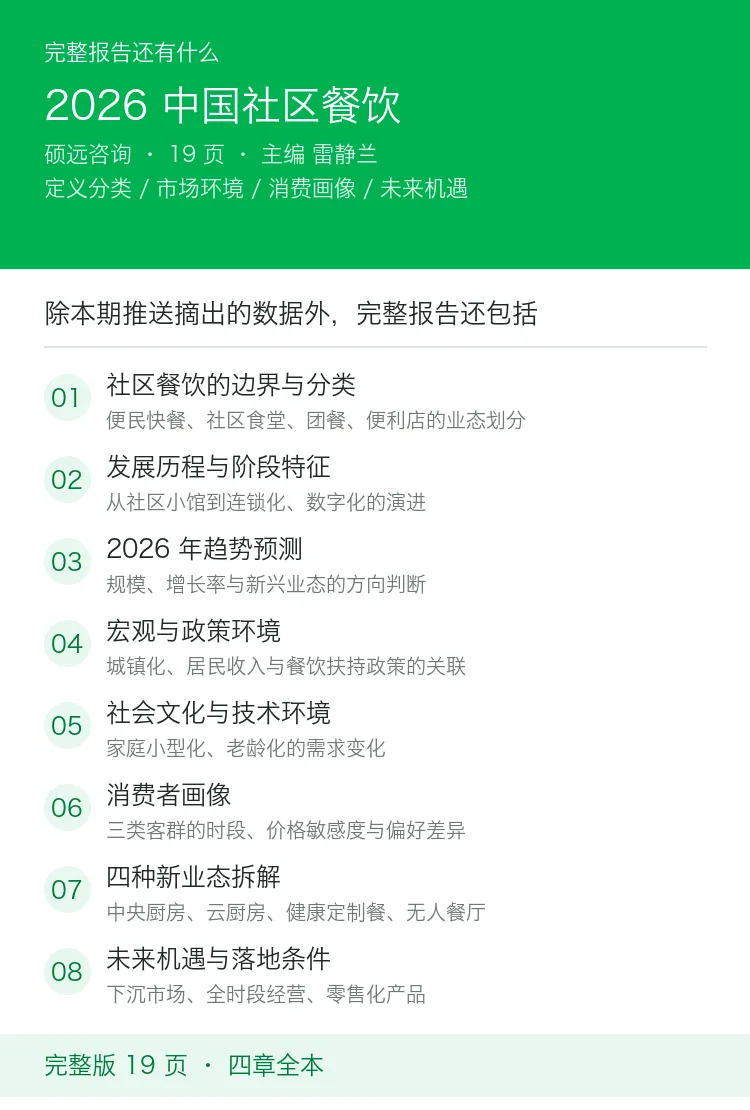
本期推送摘出了报告的核心框架。完整版 19 页里,还有社区餐饮的业态分类、发展历程、市场与政策环境、技术与消费趋势、三类客群的完整画像,以及四种新业态的落地条件。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: