
 研报速递
(点击查找星球报告 · 20000+报告👆)
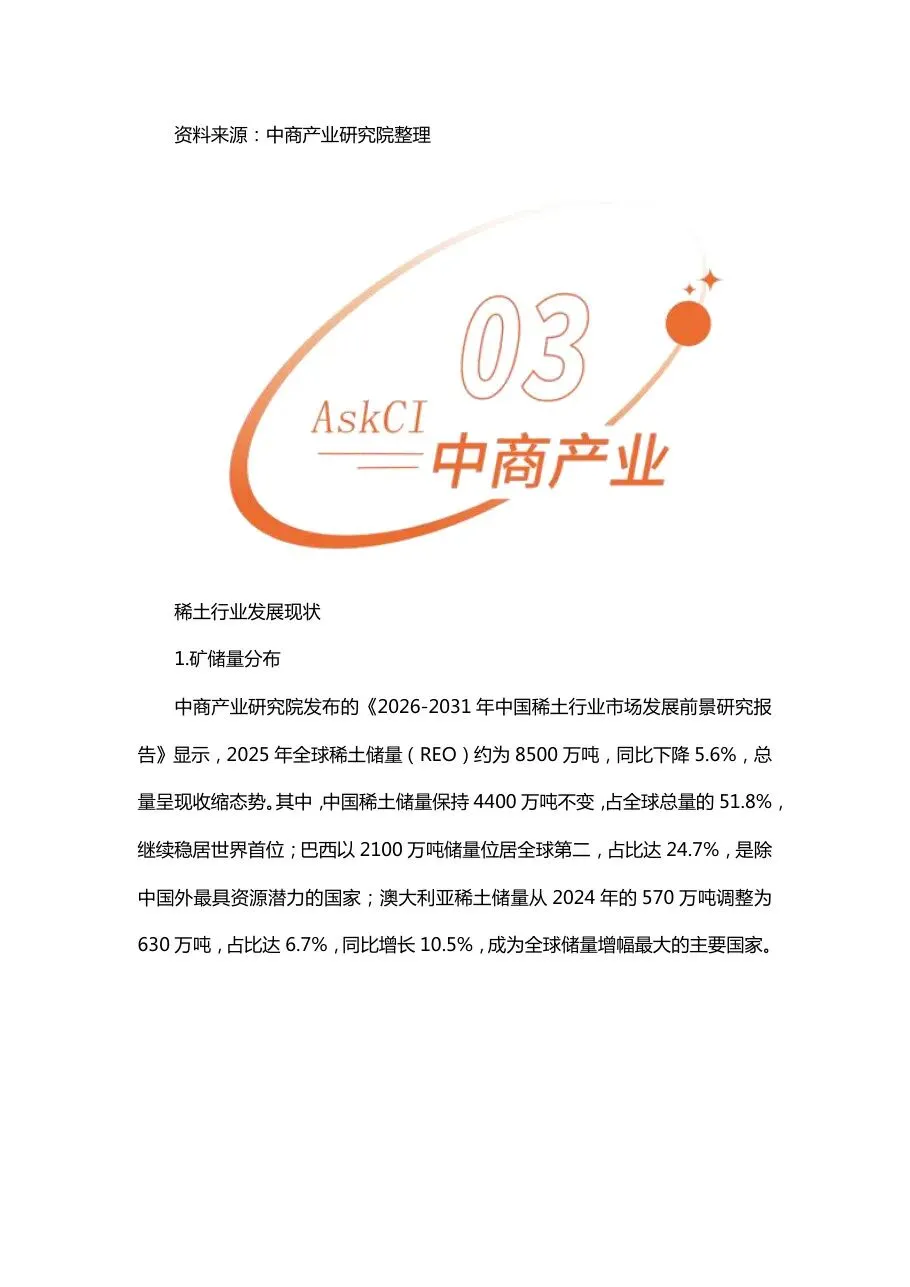
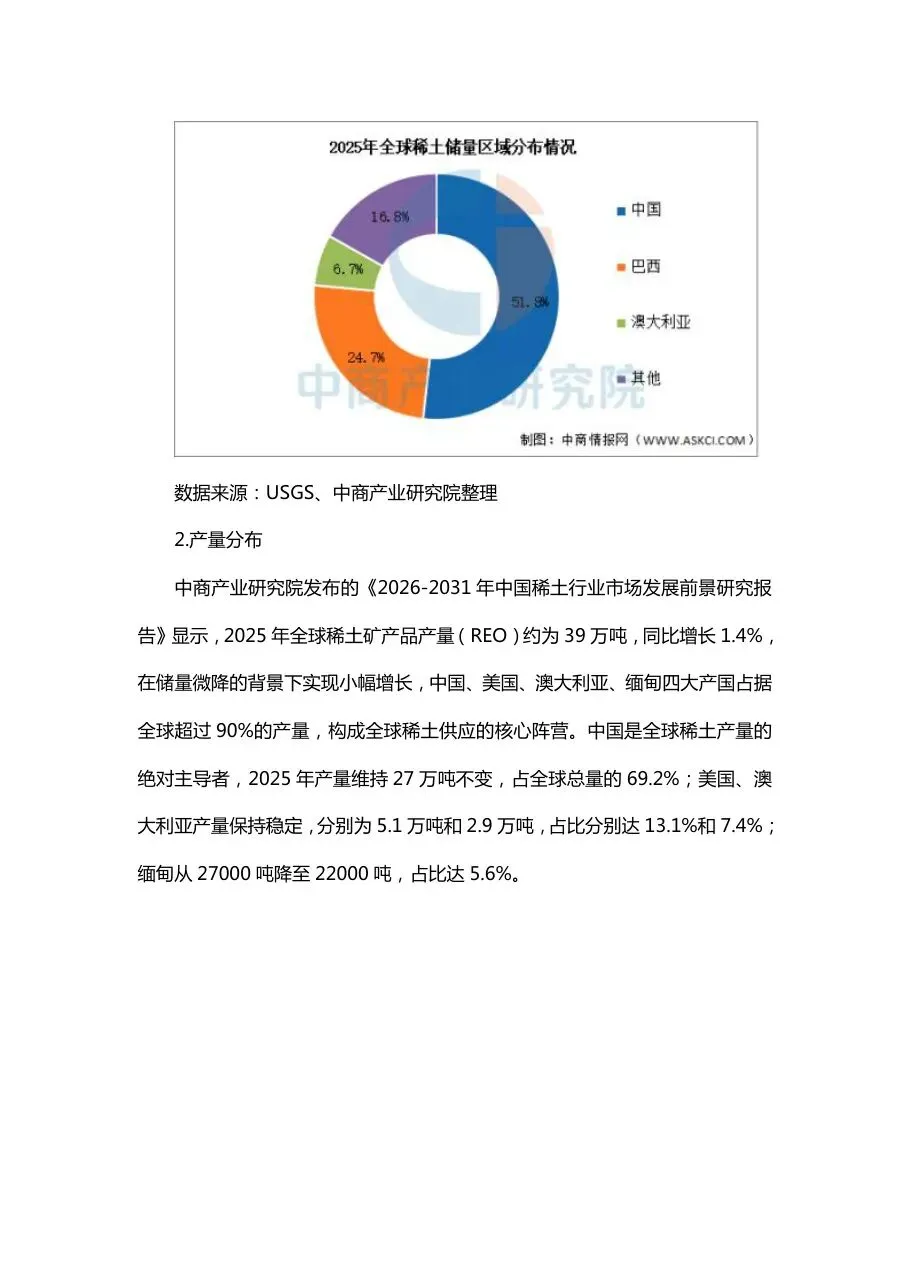
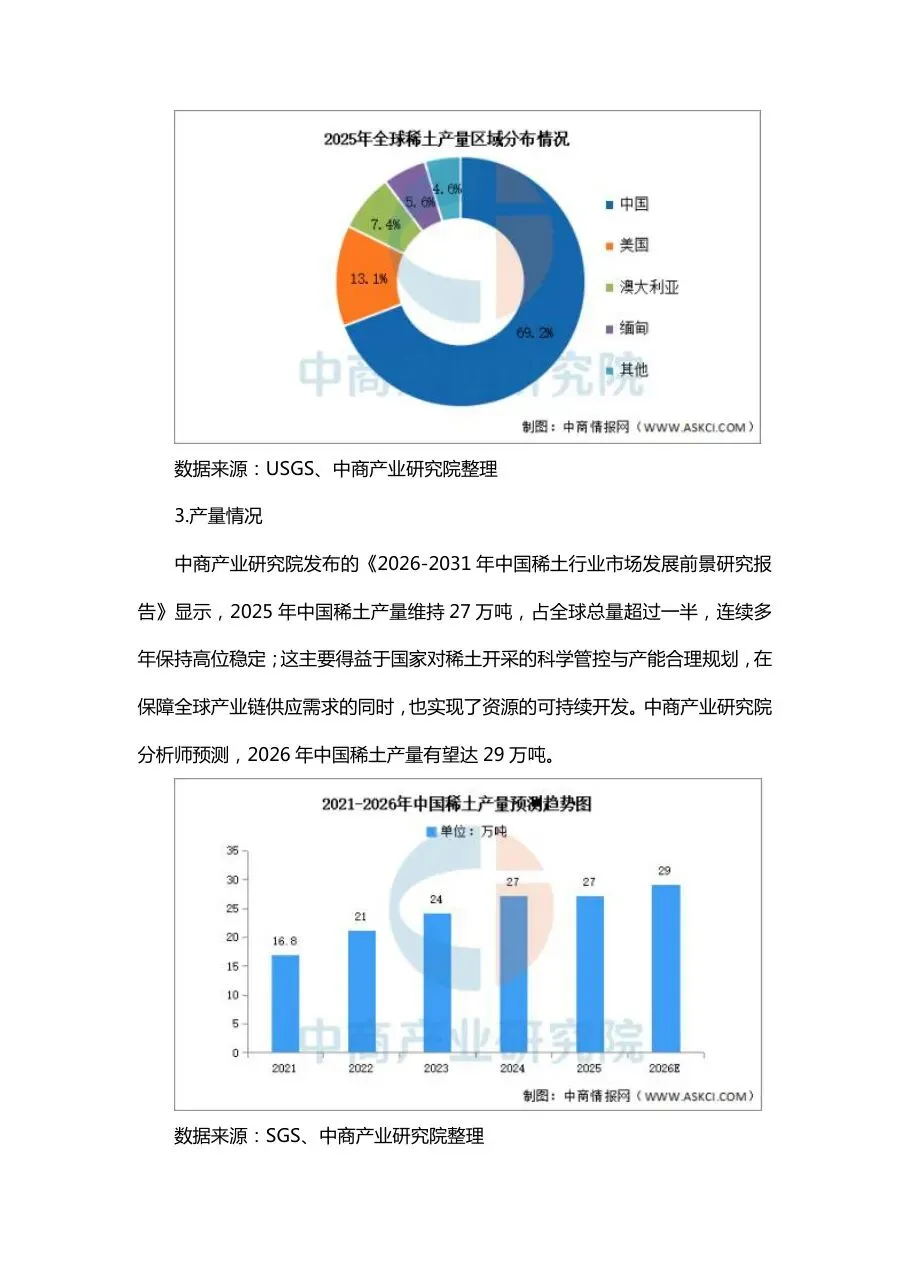
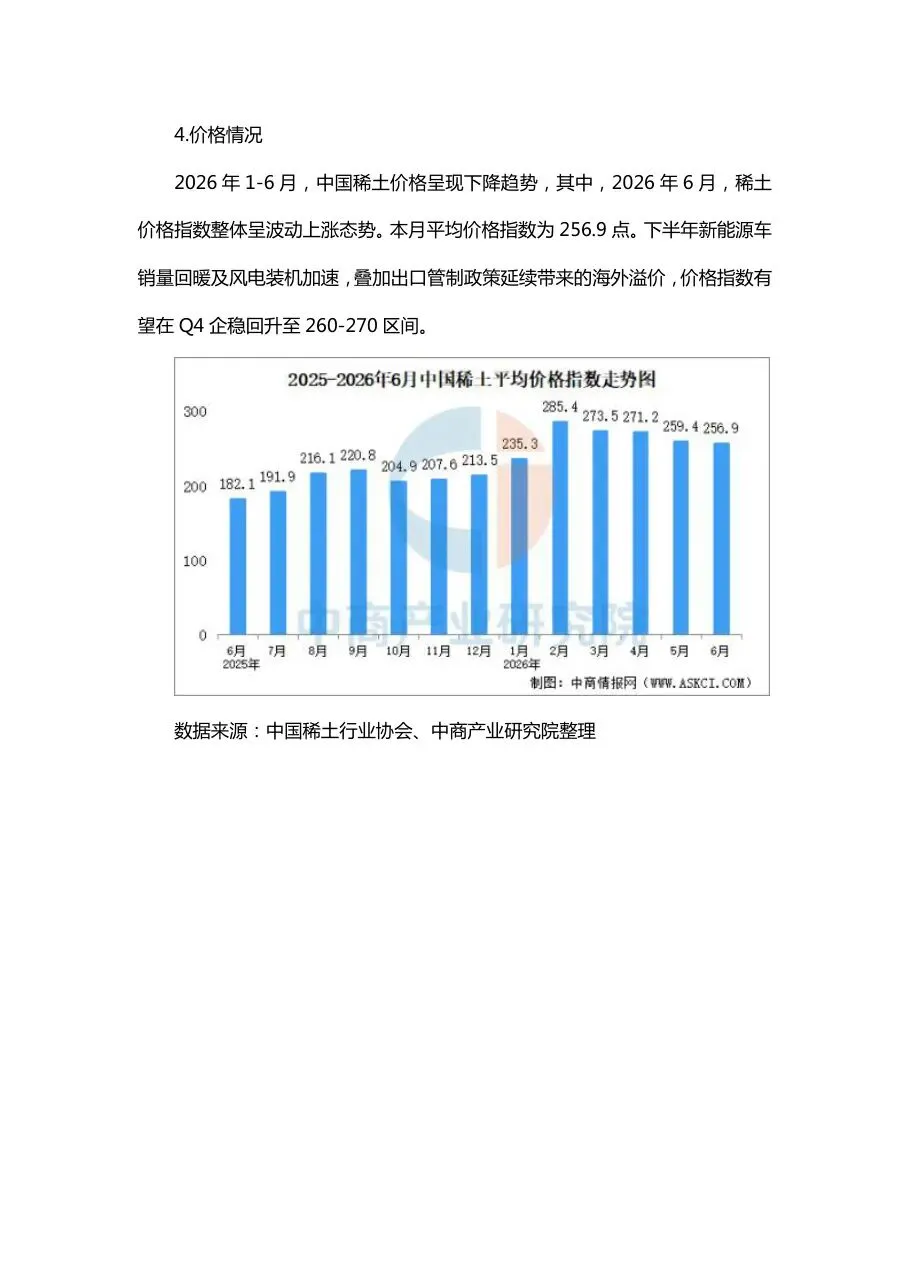
报告给出的资源账很清晰。2025 年全球稀土储量(REO)约 8500 万吨,同比下降 5.6%;中国保持 4400 万吨不变,占全球 51.8%,稳居第一;巴西 2100 万吨、占 24.7%,是除中国外最具潜力的国家;澳大利亚从 570 万吨上调至 630 万吨,占 6.7%,同比增长 10.5%,是储量增幅最大的主要国家。产量端的集中度更高:2025 年全球矿产品产量约 39 万吨,同比增长 1.4%;中国 27 万吨、占 69.2%,美国 5.1 万吨、占 13.1%,澳大利亚 2.9 万吨、占 7.4%,缅甸从 2.7 万吨降至 2.2 万吨、占 5.6%——四国合计超过 90%。储量是潜力,产量才是话语权,两个数字的差距正好说明中国在冶炼分离环节的能力厚度。报告预测 2026 年中国产量有望达 29 万吨。
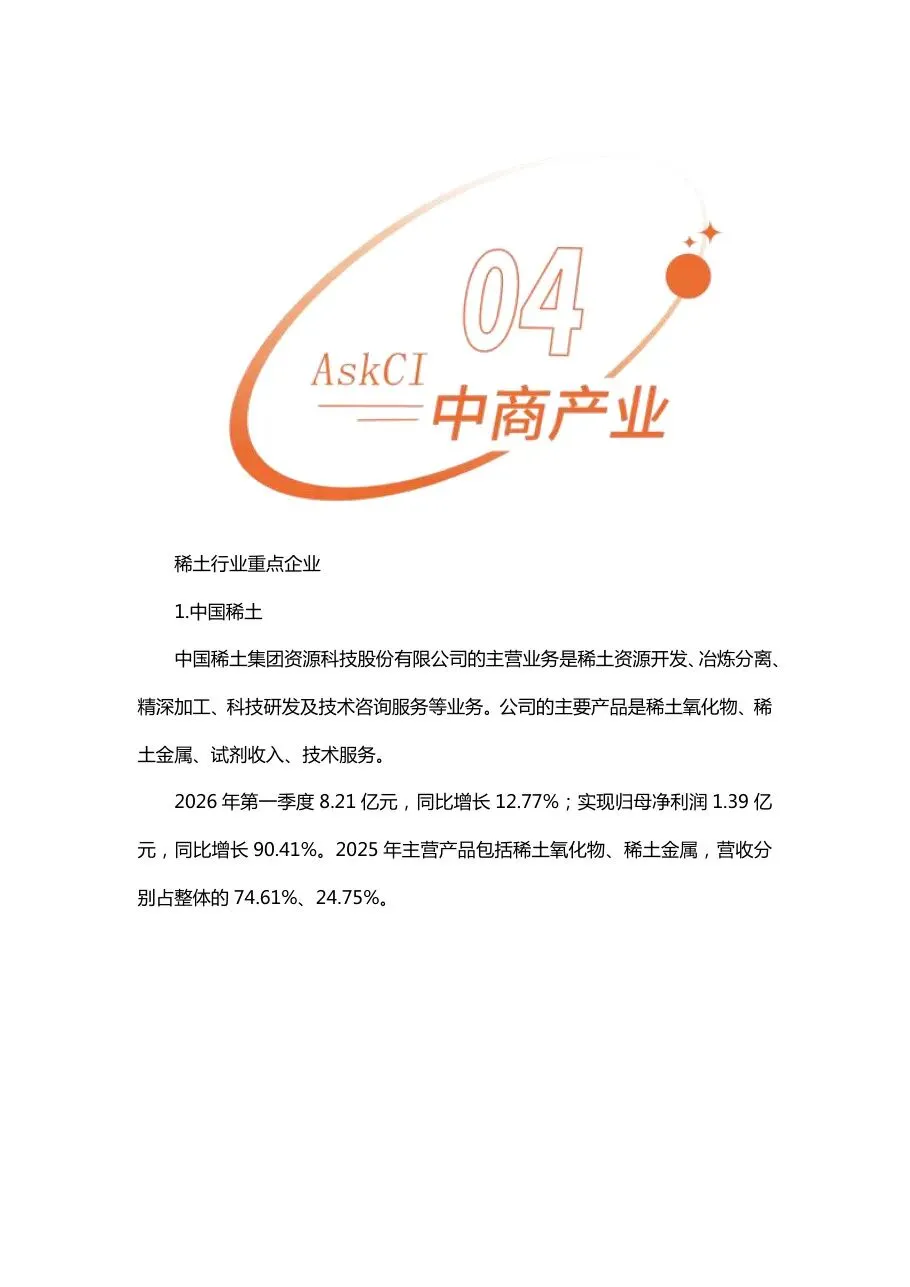
价格这一段是整份报告里最贴近交易的部分。2026 年 1—6 月中国稀土价格整体呈下降趋势,6 月价格指数转为波动上涨,当月平均价格指数 256.9 点。报告对下半年的判断是:新能源车销量回暖、风电装机加速,叠加出口管制延续带来的海外溢价,价格指数有望在四季度企稳回升至 260—270 区间。这个区间不算激进——从 256.9 到 270,涨幅不到 5%,说明机构对「暴涨」并没有预期,更多是修复。对下游磁材厂来说,这意味着成本压力可控,但也意味着上游的利润弹性有限。真正决定价格中枢的,还是配额与海外供给的节奏,而不是短期需求波动。对下游来说,这意味着成本可控;对上游来说,意味着弹性有限,价格高度取决于配额节奏。
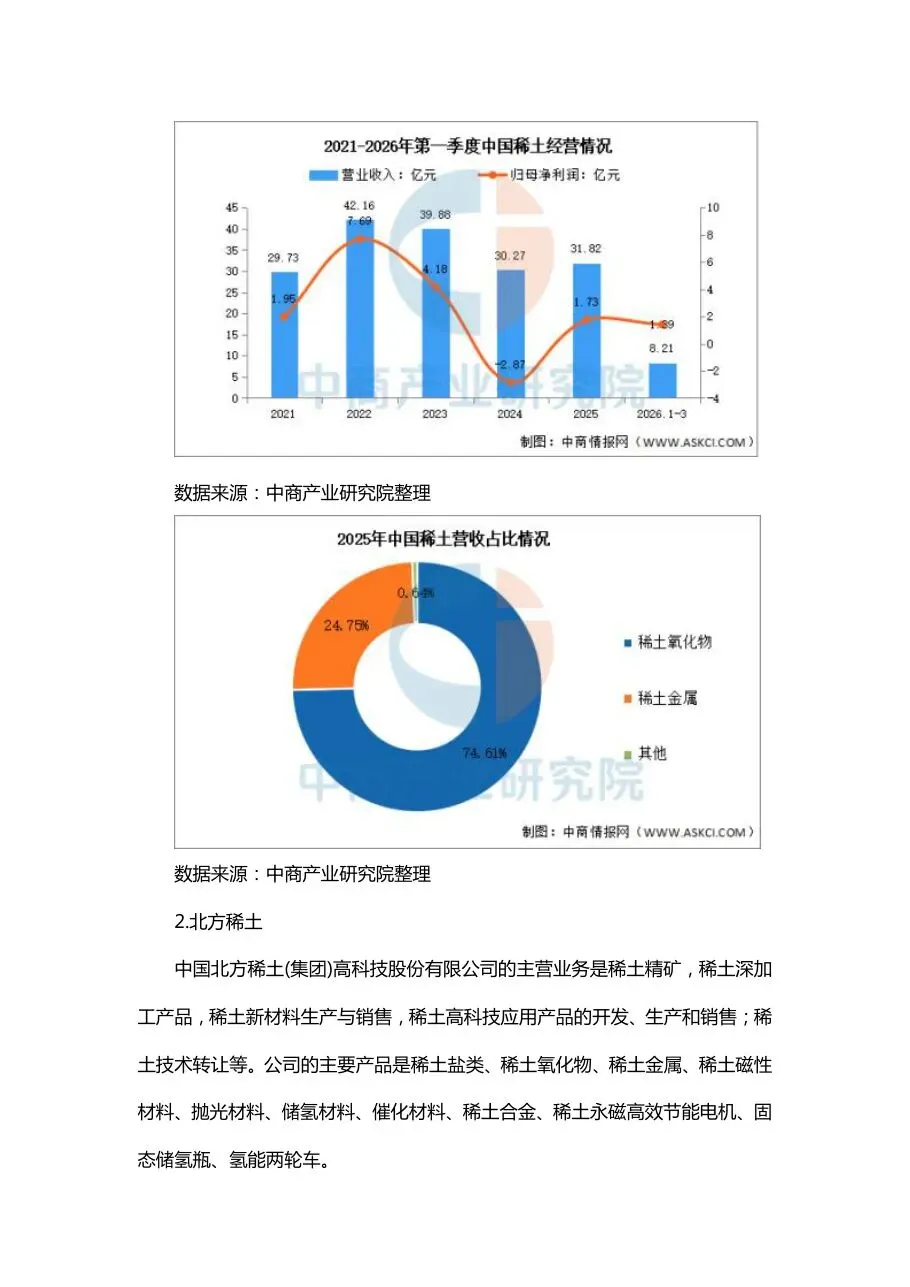
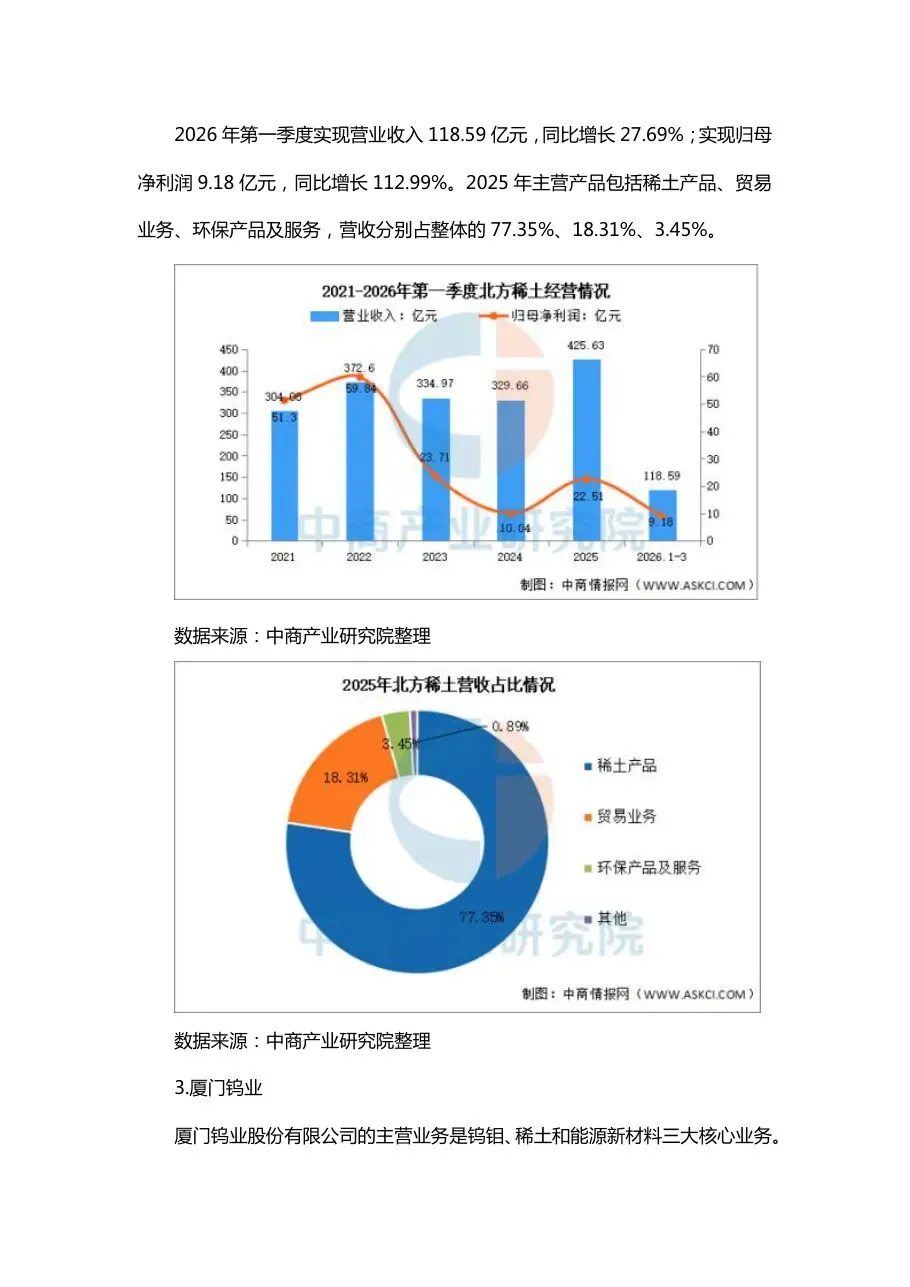
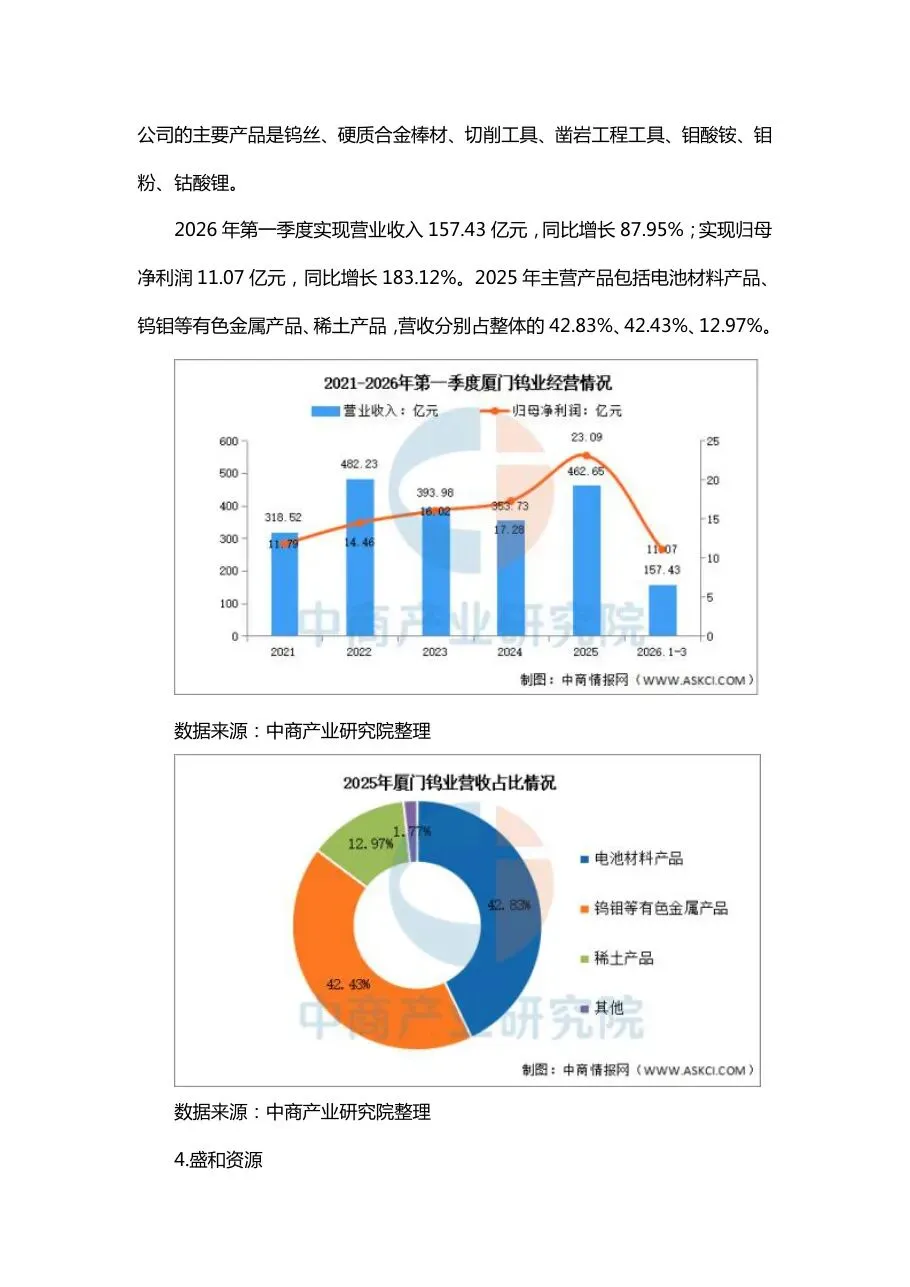
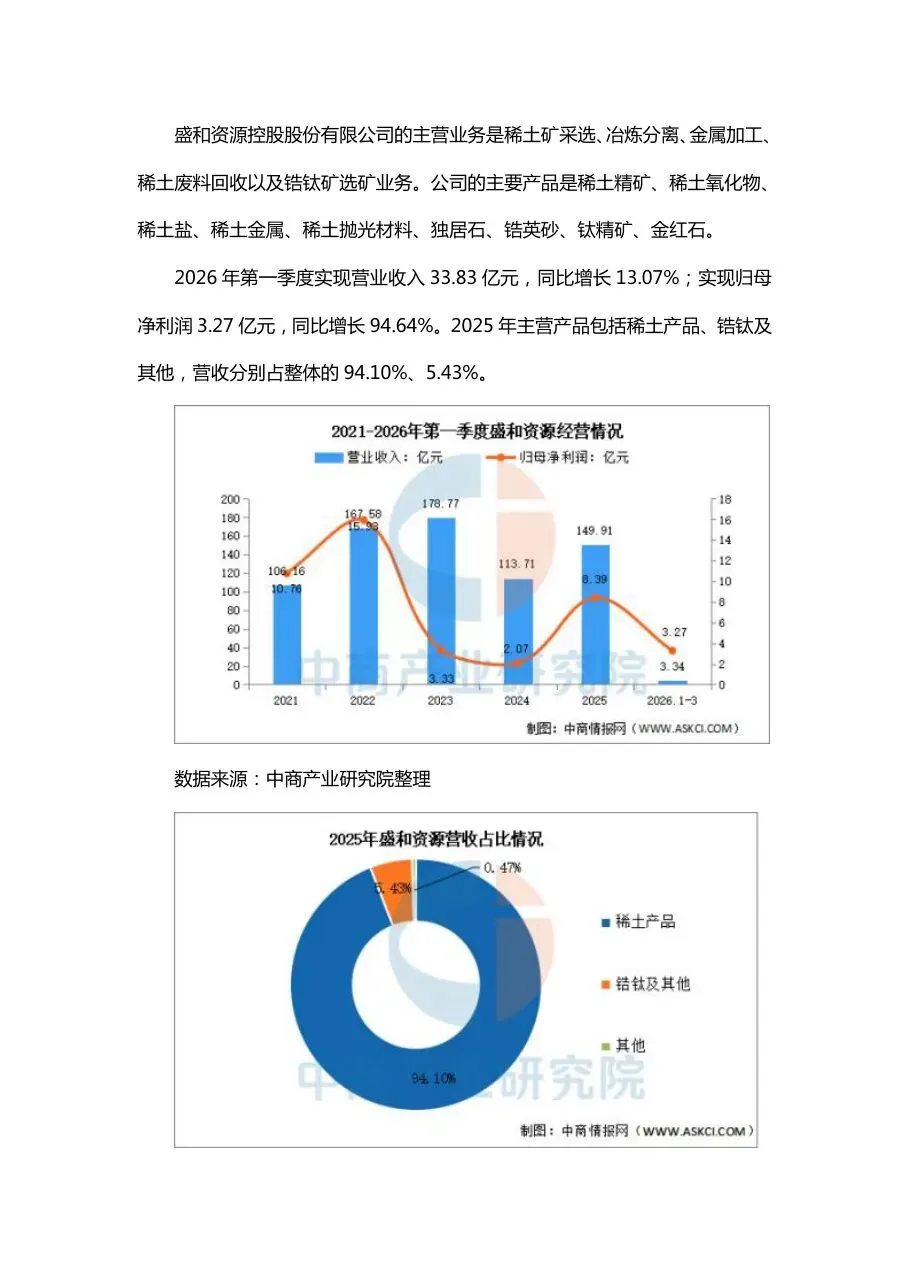
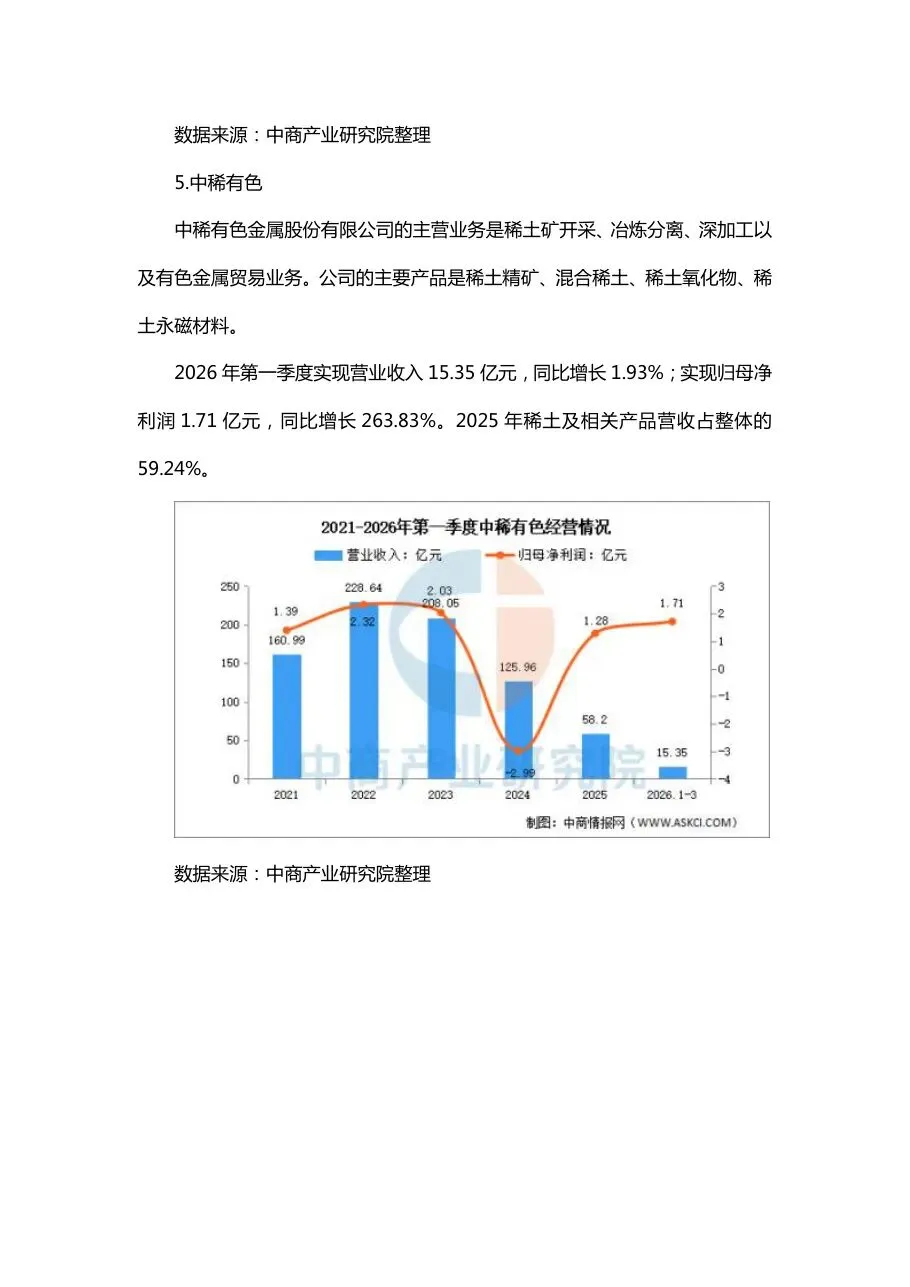
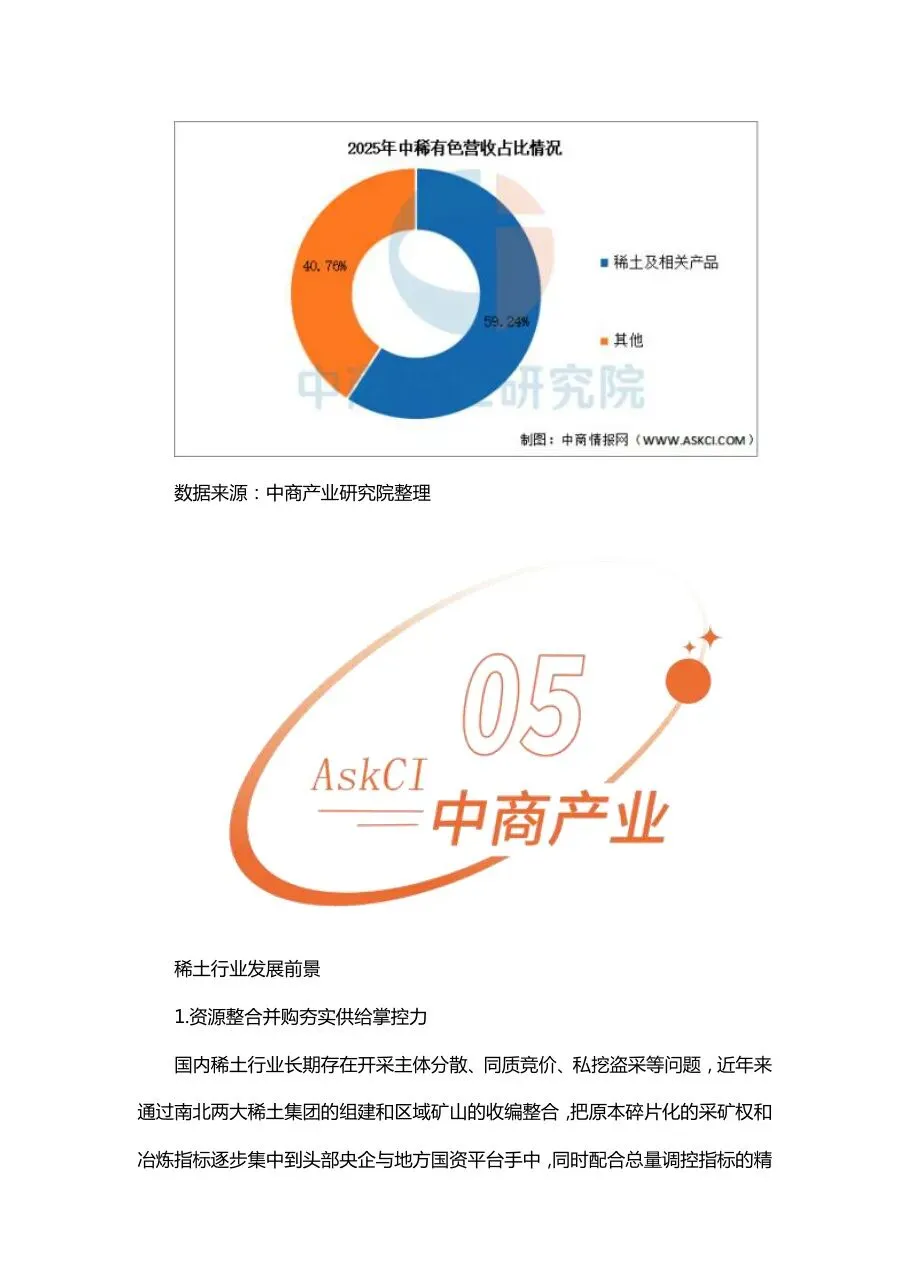
报告列了五家重点企业的 2026 年一季度数据,对比之后能看出结构差异。北方稀土营收 118.59 亿元、同比增长 27.69%,归母净利润 9.18 亿元、增长 112.99%,是规模与利润双升的典型。厦门钨业营收 157.43 亿元、增长 87.95%,净利润 11.07 亿元、增长 183.12%,但它的营收大头来自电池材料与钨钼,稀土只占 12.97%,弹性来自多条业务线共振。中国稀土营收 8.21 亿元、增长 12.77%,净利润 1.39 亿元、增长 90.41%,体量小但利润增速快。盛和资源营收 33.83 亿元、增长 13.07%,净利润 3.27 亿元、增长 94.64%。中稀有色营收 15.35 亿元、仅增 1.93%,净利润却增长 263.83%——营收几乎没动,利润翻了近三倍,靠的是价格与产品结构。同一轮行情,五种活法。
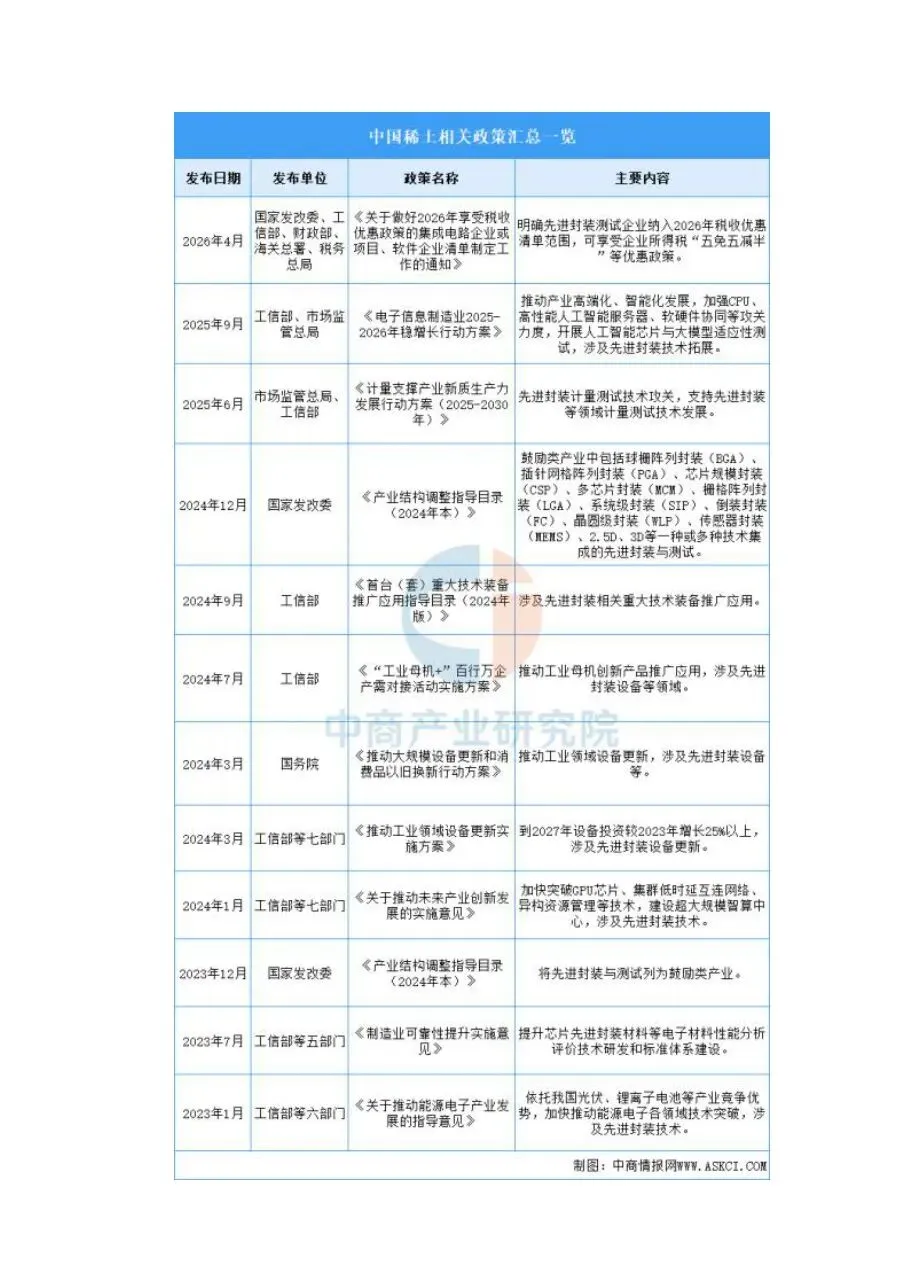
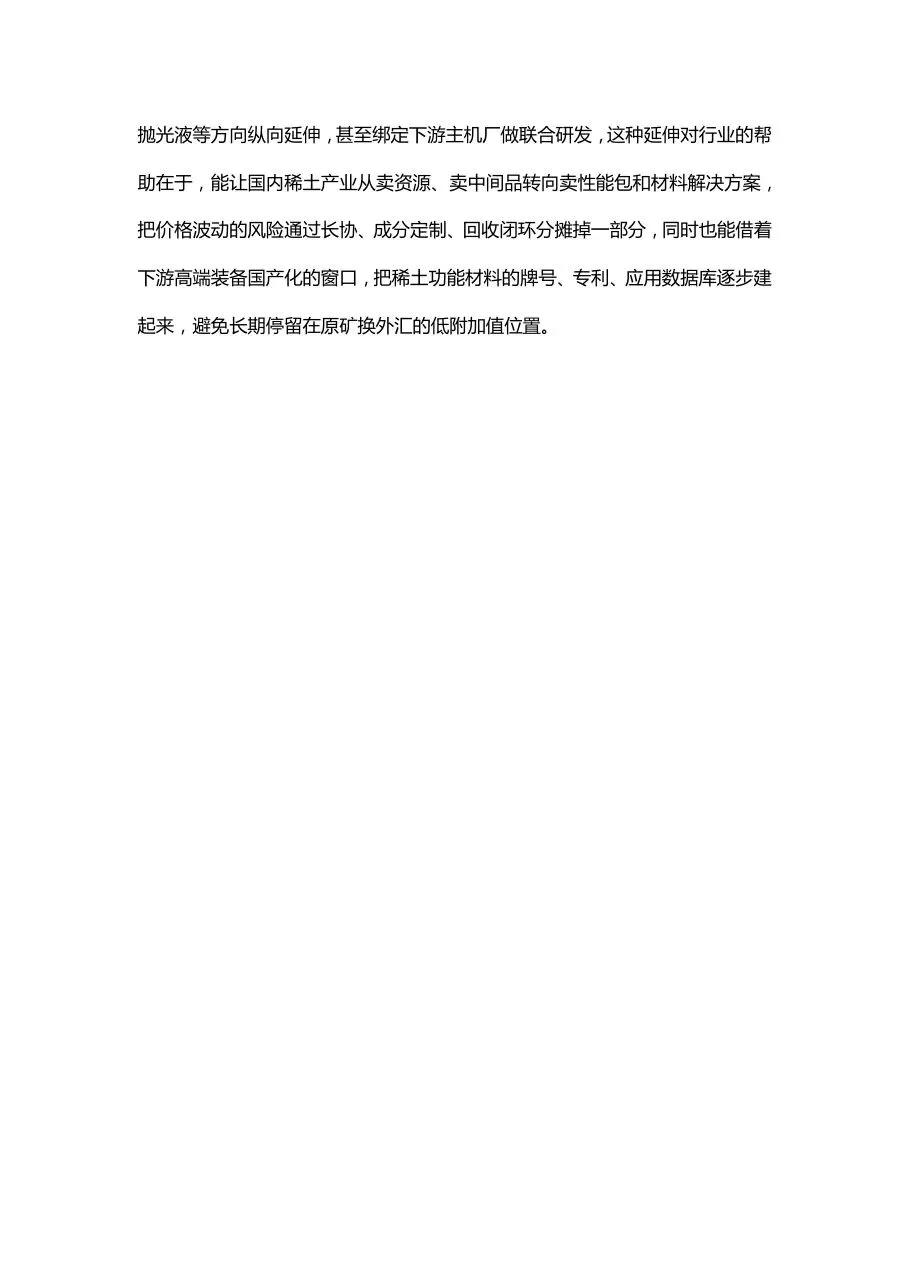
报告对行业格局的判断抓住了一条主线:资源整合。国内稀土长期存在开采主体分散、同质竞价、私挖盗采等问题,近年通过南北两大稀土集团的组建和区域矿山收编,把碎片化的采矿权和冶炼分离指标逐步集中到头部央企与地方国资平台,同时配合总量调控指标精细化。这套动作的效果是双向的:对外,增强了中国在全球稀土定价上的话语权;对内,压缩了中小冶炼厂的生存空间,行业从「谁都能挖」变成「谁有指标谁说话」。报告认为这一趋势还会延续,并把「资源整合并购夯实供给掌控力」列为发展前景的第一条。对投资者而言,这意味着稀土板块的逻辑已经不只是价格周期,还叠加了格局红利。对中小企业而言,剩下的路只有两条:被收编,或者做细分,几乎没有第三条。
报告开篇就点出了需求的三个新变量:新能源汽车、人形机器人、AI。这三者共同指向同一种材料——高性能钕铁硼永磁。新能源车靠驱动电机,人形机器人靠关节伺服电机(单台用量可观),AI 则通过数据中心散热风扇、服务器电源等环节间接拉动。再加上风电装机加速,构成了「传统需求稳、新兴需求快」的组合。报告同时提示,供给端在国内有序收紧、全球战略资源竞争加剧的背景下,稀土已经从普通周期品变成战略物资,价格波动会更多受政策而非供需影响。这个判断的含义是:用传统的库存周期去预测稀土价格,会越来越不准;真正要盯的是配额、出口管制和海外新建产能的投产进度。这三件事都不在交易软件里,而在政策文件里,这也是稀土研究最容易被忽略的部分。
把稀土压成五组数据看:储量中国占一半、产量占近七成,这个错位说明真正的壁垒在冶炼分离而不是矿;五家龙头一季度净利全部涨 90% 以上,但营收增速从 88% 到 2%,同一轮行情里,有人在涨价,有人在放量。
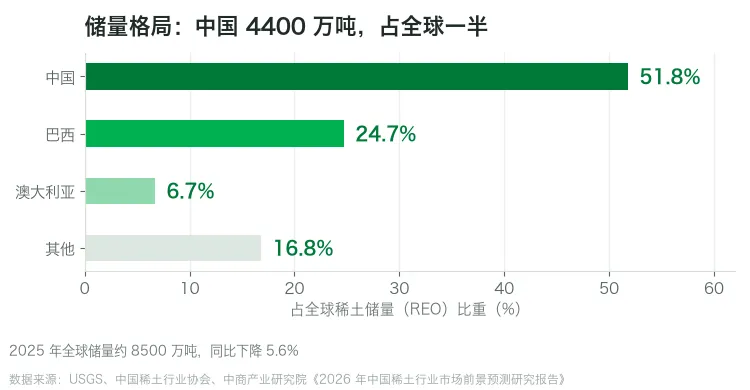
2025 年全球储量约 8500 万吨,同比下降 5.6%。
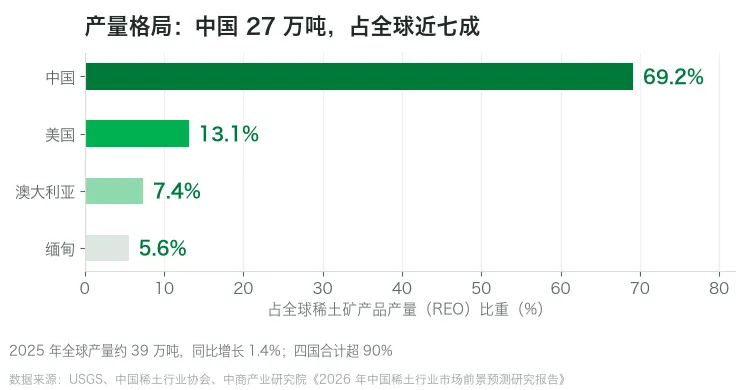
2025 年全球产量约 39 万吨,同比增长 1.4%;四国合计超 90%。
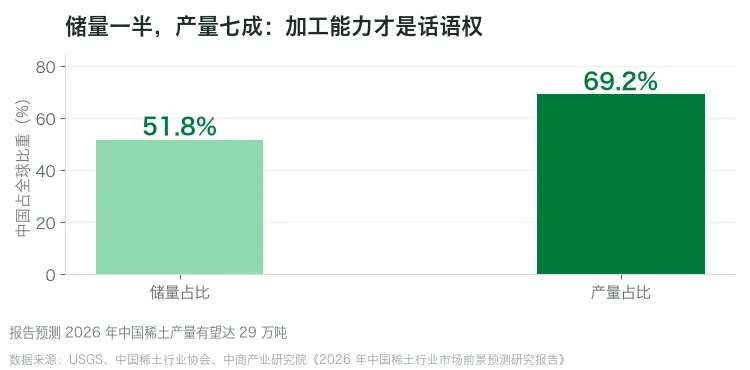
报告预测 2026 年中国稀土产量有望达 29 万吨。
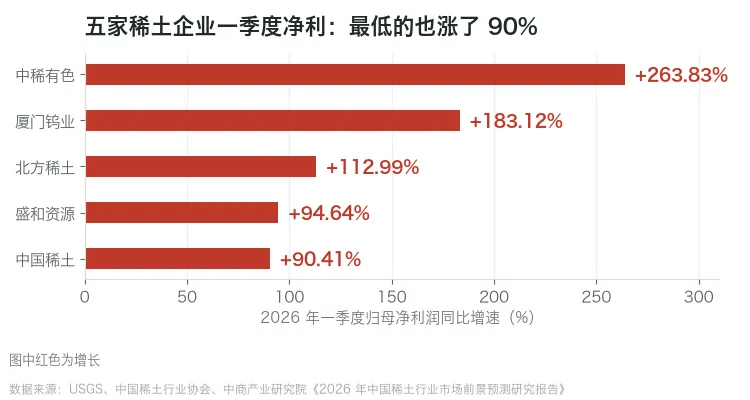
图中红色为增长;为 2026 年一季度归母净利润同比增速。
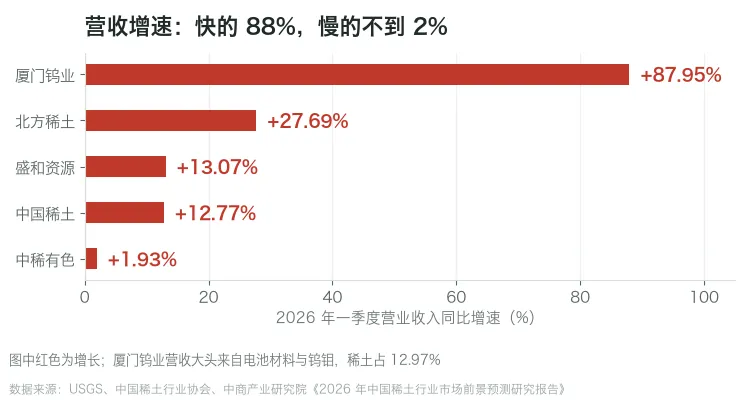
图中红色为增长;厦门钨业营收大头来自电池材料与钨钼,稀土占 12.97%。
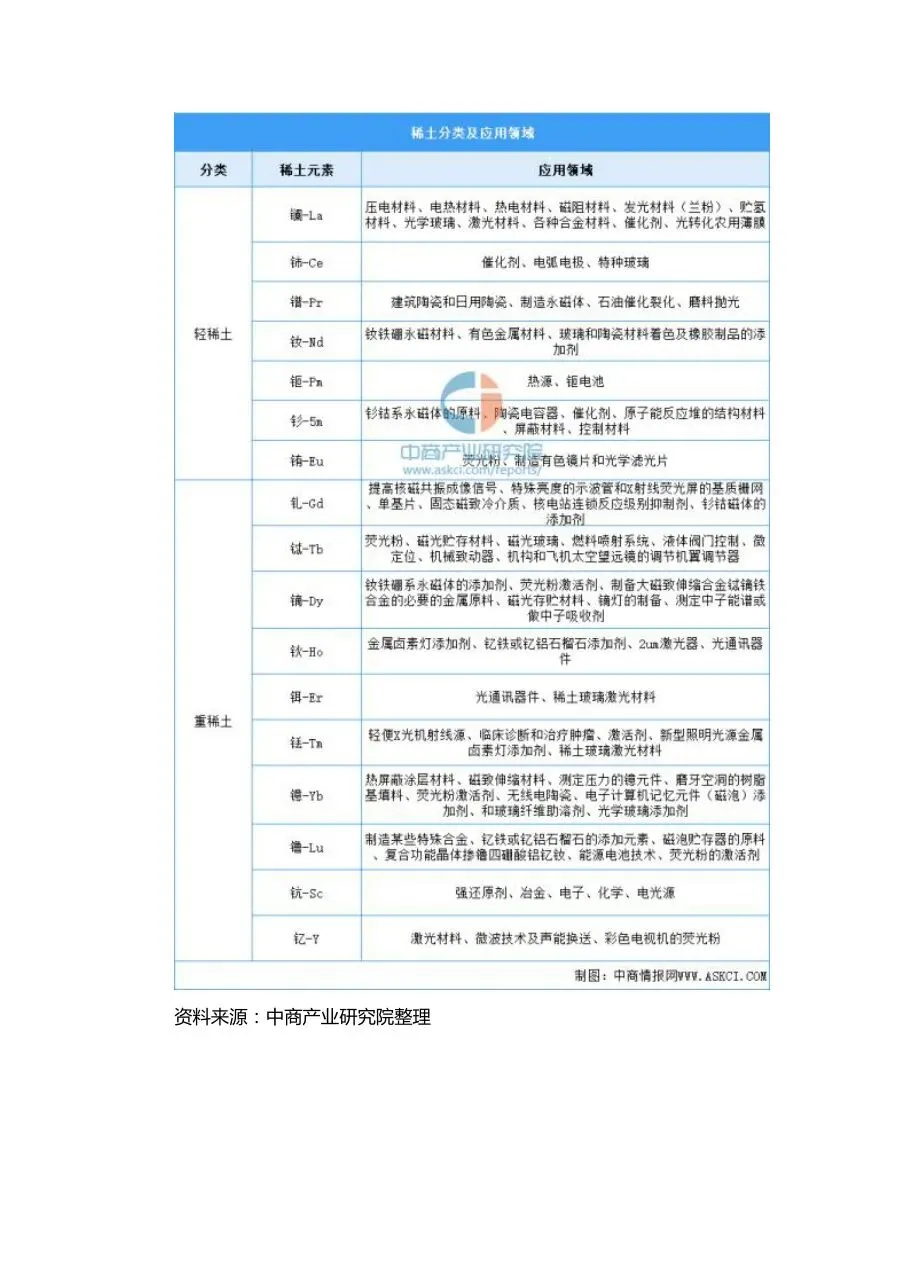
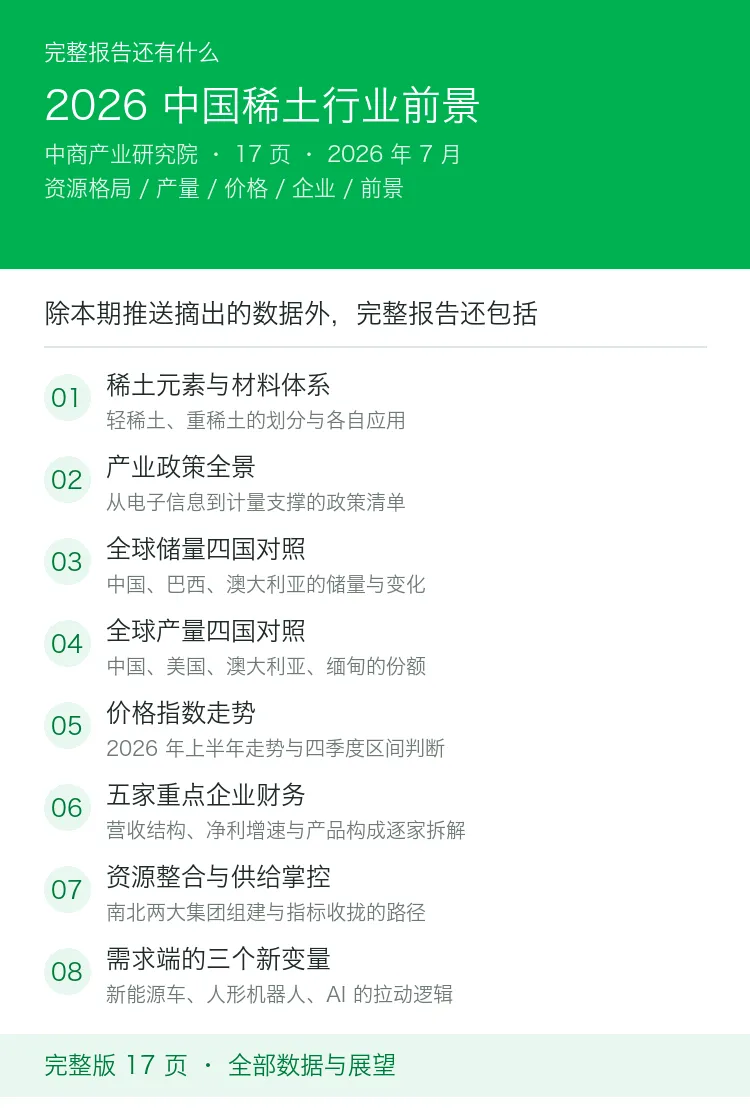
本期推送只摘出了 5 组数据。完整版 17 页里,还有稀土元素与材料的对应关系、产业政策清单、价格指数的季度走势与区间判断、五家企业的营收结构拆解,以及资源整合与需求端的完整逻辑。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: