
 研报速递
青海185元容量补偿:4小时储能只拿83元
编制时间:2026年10月26日
数据截止:2026年10月26日(装机口径截至2026年6月末,电力市场口径截至2026年7月)
数据层级:省级行政区全域(含西宁、海东两市及六个自治州)
覆盖赛道:零碳园区与绿电直连(含算电融合)、独立储能、光伏、风电、抽水蓄能与氢能
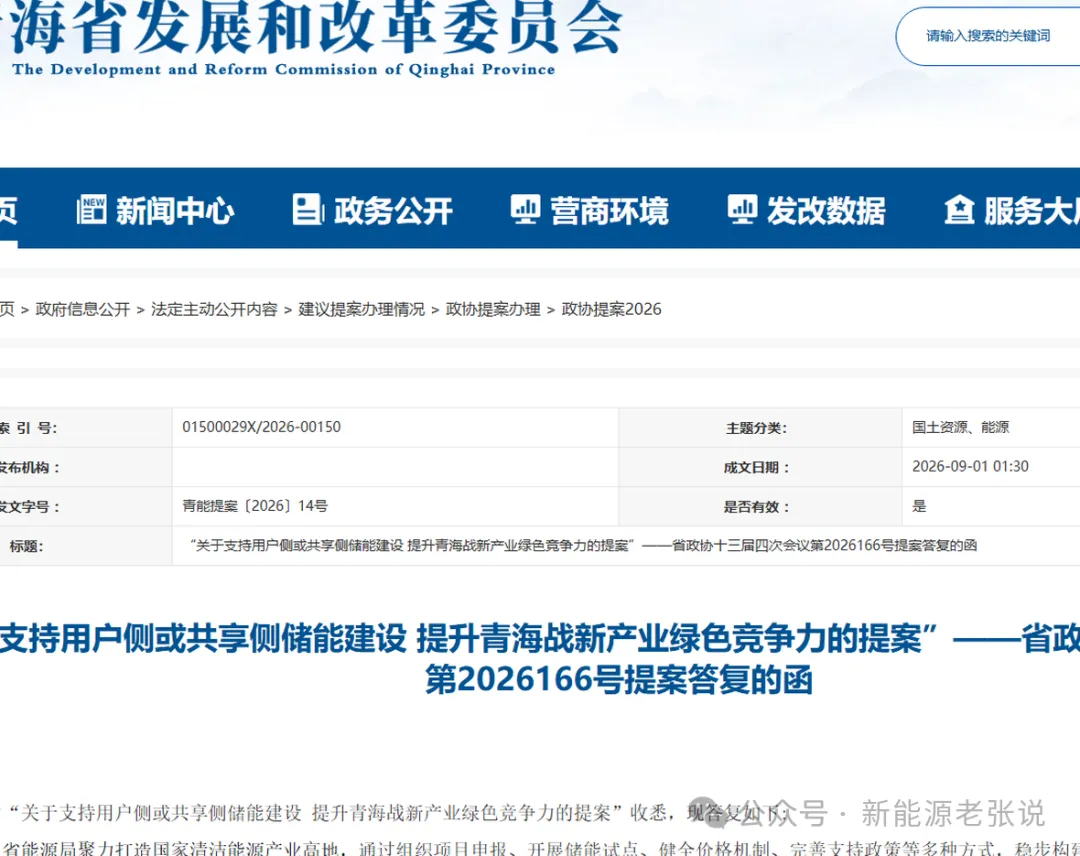
图:青海省发展和改革委员会关于支持用户侧或共享侧储能建设的提案答复函页面(实拍,2026-09-04发布)
执行摘要
青海这一轮最该盯的是容量补偿的折算规则。《青海省发电侧可靠容量补偿机制》(青发改价格规〔2026〕365号)把2026年统一容量补偿标准定在185元/(千瓦·年),同时给了一条公式:可靠容量等于最大放电功率乘可靠容量系数,系数等于(1减综合厂用电率)乘以「满功率放电时长除以系统净负荷高峰持续时长」的较小值(不超过100%)。
代入是硬账。2026年新型储能综合厂用电率暂按10.39%、系统净负荷高峰持续时长按8小时计算;9月3日挂网的2026年第一批电网侧独立新型储能项目竞配要求时长不低于4小时。(1减10.39%)乘(4除以8)等于0.44805,一个100兆瓦的4小时项目核定可靠容量只有4.4805万千瓦,年补偿828.89万元,折回额定功率82.89元/千瓦·年——只有挂牌价的44.81%。
时长加到8小时,系数升到0.8961,折合165.78元/千瓦·年。名义补贴与实际到手之间有55.19%的折算断层。
第二层压力来自价格。2026年5月现货结算试运行中,光伏实时出清均价85元/兆瓦时,风电152元,火电161元,发电侧综合123元——光伏只有风电的55.92%、火电的52.80%。7月光伏月度价格111元/兆瓦时,午间8时至16时连续9个小时维持在80至84元/兆瓦时并多次触及80元下限,16时至19时3小时内从83.62元涨到170.39元。
青海不缺电,缺的是晚上还能顶得住的能力。
机制电价把同一句话又说了一遍。首轮(2026年1月1日起执行)光伏与陆上风电统一出清0.24元/千瓦时;2026年批次风电维持0.24元(等于上限),光伏降到0.227元。更关键的是竞价区间本身被调:光伏上限由0.24元下调至0.2277元、下限由0.18元降至0.15元,风电上下限0.24元与0.205元未动。
0.227元相当于新上限的99.69%,而同批次光伏机制电量只消耗了18.15亿千瓦时盘子中的43.03%(风电消耗64.07%)——接近上限叠加六成额度没卖出去,说明这是价格预期被下调后的需求收缩,不是稀缺竞争。
📌关键判断:青海的主线已从「资源好不好」转向「位置对不对、时段值不值」。光伏装机占优没能换来价格占优,因为系统在三个方向同时给它打折:现货端85元对152元的时段差、机制端被下调的上限、折算端只对时长付费的容量规则。
真正稀缺的不是装机额度,是能在晚峰顶上去的那几个小时。
一市场总览
1.1 装机与规模
截至2026年6月末,全省电力总装机8529万千瓦,清洁能源装机7958万千瓦占93.3%,新能源装机6317万千瓦占74.06%,新能源在装机与发电量两个口径上同时坐稳主体位置。光伏装机4284.9万千瓦,占总装机51.1%;2026年1至6月光伏累计发电量206亿千瓦时,约占全省总发电量34.1%。
装机占比51.1%与电量占比34.1%之间17个百分点的落差,就是光伏出力曲线的天然折扣。
海西州是最密的一块:电力装机3044万千瓦占全省35.7%,光伏1667万千瓦占全省39%,储能186万千瓦占全省44.7%,清洁能源2950万千瓦占自身装机96.9%。按储能占比倒推全省储能约416.1万千瓦(推算)。
风电2032.1万千瓦由新能源减光伏倒推(推算)。按上半年206亿千瓦时与6月末4284.9万千瓦装机粗算,光伏半年利用小时约481小时、年化约962小时,低于竞价设定值1222小时——但装机年中仍在净增,此值仅为下界参考,不作测算输入。
1.2 电力市场与价格体系
2026年5月结算试运行:10台火电机组、103家风电、298家光伏「报量报价」参与,9家电网侧储能独立参与,21座配建储能与新能源打捆。申报范围80至650元/兆瓦时,报价主要集中在80元。实时市场日均出清1.47亿千瓦时,光伏0.76亿占52%、风电0.41亿占28%、火电0.22亿占15%、储能0.08亿占5%。
光伏申报80元、风电申报86元,差6元;出清85元对152元,差67元。差额来自时段价值而非报价技巧。
7月分时形态四段:8至16时低价洼地(80至84元/兆瓦时,多次触及下限);16至19时快速爬坡(83.62元至170.39元);19至23时高位(日前稳定300元以上、实时峰值246.38元);0至7时凌晨价差(日前360至420元对实时106至150元,差超250元)。7月日前均价240.60元/兆瓦时。
结算口径:7月发电侧总结算58.25亿千瓦时、综合均价174.23元/兆瓦时,其中合约44.10亿千瓦时占75.7%、均价192.56元;售电侧总结算16.63亿千瓦时、综合均价165.17元/兆瓦时。合约价高于综合价的18.33元差额,就是现货低价区间的实际影响幅度。
《青海省电力中长期市场实施细则》自2026年3月1日起施行,13章205条:对直接参与市场交易的经营主体不再人为规定分时电价水平和时段;取消年用电量1000万千瓦时以上才能入市的限制;月内交易采用融合方式。
7月绿电双边成交超14万兆瓦时,是活跃度最高的品种。
代理购电与分时电价(2026年7月,1至10千伏单一制):代理购电价格0.219063元/千瓦时,上网环节线损0.008275元,电度输配电价0.0834元,系统运行费用0.032953元,政府性基金及附加0.021525元;分时高峰上浮63%、低谷下浮65%。高峰时段7至9时、17至23时,低谷9至17时——低谷时段与光伏主力出力完全重合。
机制电价三层文件:上位为发改价格〔2025〕136号,省级为《青海省深化新能源上网电价市场化改革实施方案》(2026年1月27日发布)与《青海省新能源可持续发展价格结算机制细则》(依据含发改能源规〔2025〕976号)。
结算公式为机制电量乘(机制电价减同类型市场交易均价),差价电费纳入系统运行费由工商业用户分摊分享,7月该科目为0.021347元/千瓦时。存量无补贴光伏风电执行期6年,光热按投产满25年确定。
🔴机制账本分离:机制电价(光伏0.227元、风电0.24元)是电能量差价账;185元/(千瓦·年)是容量账,只对未参与配储的电网侧独立新型储能生效且须先乘系数折算;169元/兆瓦时是5月现货市场运行结果。
三本账不可互相校验、不可加总。
1.3 地理空间资源分布
柴达木盆地核心区(海西州):全省装机最密,3044万千瓦占35.7%,光伏1667万千瓦占39%,储能186万千瓦占44.7%。共和—塔拉滩盆地(海南州):第二个千万千瓦级基地,兴海县已有水电120万千瓦(羊曲)、光伏90万千瓦,100万千瓦风电项目已备案;
海南清洁能源基地拟规划240万千瓦风电、960万千瓦光伏。黄河上游河谷带:水电骨架与抽蓄落点,哇让抽蓄位于贵南县。西宁—海东负荷中心:全省唯一规模化用电区,南川园区已建成分布式光伏55.49兆瓦,甘河园区5个项目合计56.34兆瓦。
青南高海拔区(玉树、果洛):光储微电网与牧光互补为主。
1.4 碳资产收益潜力
2025年全省电网绿电交易规模97.9亿千瓦时,同比增长145%;累计口径已突破200亿千瓦时。算力端:2025年算力中心绿电消纳量同比提高42.84%、碳减排量同比增33.73%、单位用电成本同比降2.3%,绿电应用比例年均达90%以上。
绿证与机制电量互斥——纳入机制结算的电量不重复获得绿证,绿电交易绿证核算电量按「绿色合同电量、扣除机制电量后剩余上网电量、电力用户用电量」三者取小确定。生态碳汇:2025年12月完成全国首单梯田碳汇交易,1.1万吨、单价60元/吨、总额66万元。
1.5 竞合格局
三层分工而非竞争。电源侧以央企、省属能源平台与大型民营开发商为主,门槛在业绩资质——储能竞配明确一个集团一个主体、不接受联合体、限投1个标段最多中1个。电网与调度层运营全国首个清洁能源和绿色算力调度中心,整合573座新能源电站数据、接入5家主要数据中心。
用户侧被少数超大数据中心主导:三江源绿电智算融合示范园在南川工业园区,已建成22204架标准机架、算力1.7万PFLOPS,占全省七成以上,采用风光储充加算力中心模式年供约1000万千瓦时绿电并100%园区消纳。
全省建成标准机架50179架、投运算力28371 PFLOPS,综合PUE值1.18。
1.6 政策环境总览
第一组电价总纲:《青海省深化新能源上网电价市场化改革实施方案》及结算机制细则,明确不得以配储作为核准并网前置条件。第二组市场规则:《青海省电力中长期市场实施细则》2026年3月1日施行。
第三组容量与储能:2026年7月一个月内落地三件事——《关于青海电网第四监管周期输配电价及有关事项的通知》(充电视同电力用户缴费、放电可退减输配电费)、《青海省发电侧可靠容量补偿机制》(青发改价格规〔2026〕365号)、《关于组织申报2026年电源侧新型储能项目的通知》与多元储能试点通知(以飞轮储能为主的短时高频功率型试点)。
第四组绿电直连:《青海省绿电直连实施方案》2026年7月16日印发,上位为发改能源〔2025〕650号与发改能源〔2026〕688号。另有《青海省新能源项目开发建设管理办法》(青能新能〔2025〕158号)明确新型储能备案制。
二价值分级画像
三赛道拆解
🔵 赛道一:零碳园区与绿电直连(含算电融合)
南川园区已建成分布式光伏55.49兆瓦,年发绿电约8300万千瓦时、年减排二氧化碳约6.9万吨,规划面积18.05平方公里;甘河园区5个项目合计56.34兆瓦、年均发电7784万千瓦时。三江源零碳算力项目配置8485块光伏板、3台10千瓦风机与储能构成微电网,年绿电1000万千瓦时全部本地消纳、年度减碳8000吨。
全省数据中心全年自然冷却超8个月,制冷能耗较全国平均低四成以上。
📜 政策依据:《青海省绿电直连实施方案》(2026年7月16日,上位为发改能源〔2025〕650号与发改能源〔2026〕688号):4种可推进类型;自发自用占总可用发电量不低于60%、占总用电量不低于30%且2030年前不低于35%;上网电量上限一般不超过20%;
接入电压不超过330千伏;现货未连续运行期间不允许反送;不设直连线路距离限制。
首批试点7个项目,算电协同示范项目已完成电源(光伏13.5万千瓦)备案;另一项目配置光伏29万千瓦、风电10万千瓦、光热6万千瓦用于工业蒸汽替代;某53万千瓦源网荷储一体化项目纳入国家第三批大型风电光伏基地清单,安排光伏53万千瓦、储能3万千瓦。
以2万架级园区做量级刻画:年用电估4亿至6亿千瓦时(工程估算),按90%绿电比例需绿电3.6亿至5.4亿千瓦时;按光伏1222小时、0.49%厂用电率计单位千瓦年上网约1216千瓦时,覆盖4亿千瓦时需求需配套约32.9万千瓦——这解释了为什么园区走的是绿电直供、微电网与市电补充的组合。
策略:
①(最优先)优先切入有出口或国际订单碳核查需求的工业负荷,第一评价维度是负荷连续性而非电价差;
② 高载能工业用户优先光热而非锂电,盐湖场景要的是蒸汽与热量,光热同时给电热两条输出;
③ 不设距离限制意味着审批不卡距离,但线路投资要自己扛;
④ 增量在第二批绿电直连试点。
🟠 赛道二:独立储能
2026年9月3日《青海省2026年第一批电网侧独立新型储能项目招标公告》——总规模200万千瓦、时长不低于4小时、总容量不低于8吉瓦时,分5个标段:昆仑山60万千瓦、托素40万千瓦、海西20万千瓦、塔拉40万千瓦、红旗40万千瓦,位于海西州与海南州。
时序:2026年10月底前备案,2027年9月底前并网,进度滞后暂缓后续项目。资格:一个集团一个投资主体、不接受联合体、限投1个标段最多中1个,须提供近三年审计报告。调用:十五五期间应调尽调,保持与十四五调用水平相当。
四步折算:可靠容量系数=(1-10.39%)×Min(4÷8,100%)=0.44805;可靠容量=10万千瓦×0.44805=4.4805万千瓦;年补偿=44805千瓦×185元=828.89万元;折回额定功率82.89元/千瓦·年(名义值的44.81%)。8小时情景:系数0.8961、可靠容量8.961万千瓦、年补偿1657.79万元、折合165.78元/千瓦·年。两种配置差828.9万元/年。
想拿足185元需要系数等于1,即厂用电率为零且时长不小于8小时——物理上不可达。
套利第二本账:充电环节视同工商业单一制用户缴费、放电环节可退减输配电费;不可退减的是政府性基金0.021525元/千瓦时(21.525元/兆瓦时)。以100兆瓦/400兆瓦时计:年循环330次(工程假设),综合效率89.61%,年放电量118285兆瓦时,净价差169减21.525等于147.475元/兆瓦时,年套利净收益约1744.3万元。
合并账:年收入2573.2万元;静态投资按0.85至1.05元/瓦时(工程假设)对应3.4亿至4.2亿元,运维按投资1.2%计,年净现金流2069.2万至2165.2万元;20年经营期、不计残值的全投资口径折现率约2.6%至3.4%。结论是:在5月价差与2026年补偿标准下,4小时独立储能接近盈亏平衡。
竞配仍能成立靠三条:调度托底、长期配置型主体的资本成本口径不同、现货连续运行后时段分化可能扩大。
敏感性:造价由0.85元/瓦时降到0.70元,折现率由2.7%升至约5.3%,造价是第一敏感变量;时长4小时拉到8小时(容量翻倍、单位造价按低15%计为0.7225元/瓦时),年净现金流约4452.5万元,折现率约4.6%,这是唯一符合规则设计的改善路径;
现货价差正负20%扰动对应折现率约1.3%至4.1%。
策略:
①(最优先)把长时能力作为第一竞争维度,8小时多拿828.9万元/年;
② 投标资格提前核对,临时组队没有入口;
③ 备案与并网节点不可逆,写进内部考核;
④ 配建储能不在补偿范围内,只有未参与配储的电网侧独立储能才有资格。
🟢 赛道三:光伏
装机4284.9万千瓦占总装机51.1%,2026年1至6月发电量206亿千瓦时占总发电34.1%。2026年批次:光伏0.227元/千瓦时、49个项目入围(集中式6个)、机制电量781040.337兆瓦时;首轮为0.24元、23个项目(分布式16、集中式7)、1124999.999兆瓦时。竞价上限由0.24元降至0.2277元、下限由0.18元降至0.15元;
风电上下限0.24元与0.205元未动。申报上限公式:集中式为装机乘利用小时乘(1减厂用电率)乘上限比例,分布式再乘(1减自发自用占比);参数取风电1509小时、光伏1222小时,厂用电率0.65%与0.49%,分布式自发自用比例13.12%,上限比例40%,保障期限12年。
分布式光伏的真实收益锚。1至10千伏分时价格:高峰0.503226元、平段0.365216元、低谷0.222825元;低谷为9至17时,与光伏主力出力完全重合。1兆瓦工商业屋顶(利用小时1222、厂用电率0.49%)情景A自用80%:自用约97.28万千瓦时按0.222825元得21.68万元,余电24.32万千瓦时按0.17423元得4.24万元,合计约25.92万元;
情景B自用30%:8.13万元加14.83万元,合计22.96万元。两者只差2.96万元,因为自用与上网的差额仅0.048595元/千瓦时、溢价率27.90%。按造价2.2至2.8元/瓦、运维40元/千瓦计,自用80%情景静态回收约10.0至12.8年,25年期内部收益率约6.5%至8.0%。
策略:
①(最优先)工商业项目第一评价维度改为屋顶时段匹配与自用连续性,按平段0.365216元做的测算要打61.01%折扣;
② 有余量消纳条件的用户优先配用户侧储能做移峰填谷;
③ 集中式光伏以造价而非报价作为竞争力来源;
④ 分布式申报注意13.12%的自用比例设定。
🔵 赛道四:风电
风电装机2032.1万千瓦(倒推)。三处待遇差异:利用小时设定1509小时对光伏1222小时,比值1.2349;出清价连续两轮0.24元且上下限两年未动;额度消耗率64.07%对光伏43.03%。2026年批次4个项目、668870.053兆瓦时,平均每个项目167217.5兆瓦时,按申报上限公式反推平均申报口径约27.9万千瓦(反推)。
收益测算(100兆瓦):保守组利用小时1509小时,年上网149919兆瓦时,机制电量40%为59967兆瓦时乘0.24元得1439.2万元,剩余89952兆瓦时乘192.56元得1732.2万元,收入3171.4万元;投资4000元/千瓦(4.0亿元)、运维110元/千瓦,年净现金流2071.4万元,20年期折现率不足0.5%。
乐观组利用小时1900小时,年上网188765兆瓦时,收入3993.0万元;投资3500元/千瓦、运维1100万元,年净现金流2893.0万元,折现率约5.7%。两组差391小时——青海风电的账算不算得过来,取决于实际利用小时,而不是0.24元这个价格。
策略:
①(最优先)投标前独立做测风与历史数据复算,1509小时是用于算申报上限的设定值,不是实际产出;
② 优先布局夜间出力与负荷曲线重合度高的场址;
③ 关注海南州240万千瓦风电规划的开发时序与送出配套;
④ 不要假定0.24元会长期不动。
🟣 赛道五:抽水蓄能与氢能
哇让抽水蓄能电站位于海南州贵南县过马营镇,总装机280万千瓦、总投资159.4亿元,2026年6月主体工程开工,力争2030年9月首台机组发电、2031年12月全面投产;截至2026年9月16日上水库大坝土石方填筑累计突破400万立方米。
可复算三项:单位千瓦静态投资5692.86元/千瓦;年发电量33.6亿千瓦时对应年利用小时约1200小时;年节约标准煤182万吨、减排二氧化碳455万吨。工程本钱是上、下水库之间约400至500米的天然水位差,下水库直接利用已建的拉西瓦水电站水库。
南山口抽蓄为青藏高原首座大型抽蓄,主体工程已开工(装机与投资待核实)。
🔴 抽蓄账本边界:容量补偿机制覆盖光热、抽蓄与新型储能的可靠容量核定,但只给出185元标准与光热、新型储能厂用电率(21.53%、10.39%),抽蓄的综合厂用电率与核定补偿金额未公开;国家层面抽蓄容量电价按发改价格〔2023〕533号执行,省级承接细则未取得。
故抽蓄容量收入标注 待核实,不入测算。7月代理购电系统运行费中已列「抽水蓄能容量电费折合度电水平」0.000024元/千瓦时。
氢能:首个高海拔高寒地区绿电制氢示范产出第一方绿氢,首个绿氢大规模应用于物流端的示范项目即将投运。青海的氢不走制氢加氢站重卡路线,走工业原料与物流场景。光热:2024年首批3个、30万千瓦等级项目,2026年组织4个、30万千瓦等级优选;
在建与累计建成光热规模均居全国前列。另有全球最大液态压缩空气储能项目并网、全球最大高压直挂构网型储能电站建成投运。
策略:
① 抽蓄机会在工程侧而非投资侧,5692.86元/千瓦的单位投资与跨2031年的工期,参股不如承接工程量;
② 光热是被低估的赛道,承担发电、工业蒸汽与调峰三条输出;
③ 氢能按示范跟踪,第一方绿氢是技术验证不是商业闭环;
④ 构网型与压缩空气两条路线的交汇值得关注。
四政策拐点
五关键研判
研判一:185元是永远兑现不了的天花板,容量补偿实际是按时长定价。4小时拿44.81%(82.89元)、8小时拿89.61%(165.78元),100%在厂用电率为正时物理不可达。这是设计意图而非条款瑕疵——系统为能顶住晚峰的那几个小时付费,不为装了多少千瓦付费。
研判二:光伏的边际价值被三个市场同时打折。现货端85元/兆瓦时对风电152元;机制端竞价上限被下调至0.2277元、下限至0.15元;折算端容量规则只对时长付费而光伏不带时长。三条线指向同一结论:青海的新增价值集中在能在夜间与晚峰顶得上的资源。
研判三:0.227元不是被抢出来的,是被上限带下来的。相对新上限达成率99.69%,同期额度只消耗43.03%。在其他省份同类批次里,顶格出清通常意味着申报拥挤;在青海2026年批次,接近上限与六成额度没卖出去同时出现,是价格预期下调后的需求收缩。
据此判断:竞价上限继续下行的概率高于上行。
研判四:工商业分布式光伏的价值锚是0.222825元,不是0.365216元。低谷时段9至17时与光伏主力出力完全重合,自用电量只能按低谷计价,折扣系数61.01%;自用与上网差额仅0.048595元/千瓦时(溢价率27.90%),提高自用比例在青海的边际收益远小于东部省。
研判五:用户侧与电网侧储能是两本不重叠的账。按7月1至10千伏分时,高峰0.503226元与低谷0.222825元价差0.280401元/千瓦时,扣不可退减的0.021525元并按89.61%效率折算后,用户侧移峰填谷净价差约0.229746元/千瓦时(229.7元/兆瓦时),比电网侧现货套利的147.475元/兆瓦时高55.75%;
但用户侧拿不到185元补偿。要么要市场的钱,要么要容量的钱,不能两头都要。
风险清单:光伏与风电分项装机未由省级单独披露,风电2032.1万千瓦为倒推值;光伏实际利用小时年化约962小时为下界口径且低于设定值1222小时;抽蓄容量收入细则未取得;现货价差169元/兆瓦时取自5月单月,样本期不足一年;
200万千瓦竞配中标结果尚未公开;县域可开放容量名单未见省级按季度发布;造价、循环次数、运维费率均为工程假设。
六未来展望
12个月内:200万千瓦独立储能竞配的中标结果将揭晓两件事——实际中标机组的储能时长配置,以及长时方案能否兑现更高补偿。时序刚性:2026年10月底前备案、2027年9月底前并网。
3年维度:2027年是机制电价第二个完整执行年度。光伏若仍吃不下剩余56.97%的盘子,竞价上限大概率继续下行;风电若维持0.24元,与光伏的电价差距会进一步拉大。2026年度组织的4个30万千瓦等级光热项目优选结果需落地并网。
5年维度:2030年是三条时间线交汇的年份:南川国家级零碳园区按「1+5」指标体系要求2028年全部指标达标、2030年前自用占总用电比例不低于35%;绿电直连项目同期开始执行35%自用比例;2026年前后投产的机制电价项目12年保障期持续兑现。
到2031年12月哇让抽蓄全面投产时,青海将第一次同时拥有8小时级物理长时调节资源与8小时口径的容量补偿规则。
机会窗口排序(按可得性与确定性):
① 2026年第一批200万千瓦电网侧独立储能竞配,优先长时方案;
② 第二批绿电直连试点申报;
③ 光热4个30万千瓦等级项目优选;
④ 盐湖化工、电解铝等高载能负荷的绿电替代与源网荷储一体化;
⑤ 工商业分布式光伏,确定性最高但天花板最矮,适合存量资产收购。
致力于成为国内资深的新能源政策解读、市场分析、项目投资综合服务平台
新能源老张说 数据来源:青海省发改委/能源局、国网/南网、行业协会公开信息、企业公告
本文仅供参考,不构成投资建议。数据经人工核实与交叉核校。
点赞
在看
转发
支持我们持续输出省份深度调研。
☕ 如果这份报告对您有价值
欢迎「赞赏」支持我们持续产出,打赏请点「喜欢作者」。
打赏之后,我们将PPT 版(解读版97页)赠送给您 ✉️(在公众号里回复「PPT」即可收到)。
下期西藏新能源市场调研报告将于11月2日发布

发表评论
发表评论: