
 研报速递
EARNINGS DIGGER · 每日财报挖掘
财报掘金 | 2026.10.25 星期日
光纤Q3净利暴增21倍,股价只涨0.14%;券商龙头前三季+31%,单季只剩+8.9%
第 3 期 · 数据截至 2026-10-24 公开披露
📌 本期导读
截至10月24日,已有840家 A股公司交卷三季报。本期不追涨幅榜,只做三件事:① 速览本批最值得看的11份财报;② 深度拆解三份"数字打架"的报表——永鼎股份(同比与环比背离)、中材科技(利润涨、现金流跌)、东方财富(增速断崖式换挡);③ 复盘业绩与股价的五种背离,并附公募最新调研方向。
一、本批财报速览高增集中在光纤、玻纤、钽铌
据证券时报统计,截至10月24日已有840家公司披露三季报,净利高增的公司集中在有色金属、化工、半导体、医疗四大方向。以下是本批最值得细看的11份:
注:数据来自公司三季报及业绩预告、上海证券报·中国证券网、证券时报、新华财经等公开披露。"预告"指业绩预告区间。
二、深度拆解:三份报表,三种读法
信号一永鼎股份:+2165%的两种读法
成绩单:前三季营收 54.30亿(+49.57%)、归母净利 7.43亿(+125.75%)、扣非7.40亿(+130.32%);Q3单季营收20.91亿(+52.56%)、归母净利 2.39亿(+2165.42%)、扣非2.37亿(+3744.36%)。
涨价是真的:G.652.D单模光纤从2025年初不足20元/芯公里涨到约100元,G.657.A2从32元涨到240元;9月18日中国电信109亿元室外光缆集采(8000万芯公里),长飞、亨通等四家头部企业全部按限价上限顶格报价。TrendForce测算,2026年全球光纤供需缺口将达1.8亿芯公里。
但同比要拆:按+2165.42%反推,去年同期基数只有约1050万元,属于典型的低基数放大。更要看环比:Q3单季营收20.91亿,与Q2的20.93亿几乎持平;归母净利2.39亿反而低于Q2的3.45亿,环比回落约三成。(单季拆分数据源:腾讯自选股财报指标)
含金量不差:前三季经营现金流净额4.89亿(+1524.01%),加权ROE 21.06%(+10.85个百分点),Q3单季毛利率30.05%、高于Q2的28.89%。利润质量经得起看,问题在增长斜率。
股价:10月23日收27.92元,仅涨0.14%,总市值约408亿元。
💡 信号:光纤是本轮最硬的涨价主线之一,但市场早已把它定价。看这类票,同比只是入场券,环比和价格持续性才是考卷。
信号二中材科技:利润涨29%,钱却少收了45%
成绩单:前三季营收 256.68亿(+18.28%)、归母净利 19.10亿(+29.06%)、扣非17.27亿(+44.24%);Q3单季营收94.11亿(+12.44%)、归母7.02亿(+45.94%)、扣非6.31亿(+62.29%)。
亮点:扣非增速(+44.24%)远高于归母(+29.06%),Q3单季扣非更进一步加速到+62.29%,说明主业在提速,不是靠非经常性损益凑数。玻纤、锂电池隔膜量价齐升是核心驱动。
隐忧:前三季经营活动现金流净额 19.84亿,同比大降45.21%。公司给出的原因是票据兑付现金流出增加、两金(应收账款+存货)规模增长挤占营运资金。
怎么读:量价齐升是真的——毛利率和扣非都在验证。但"卖得更多、收得更慢"意味着下游账期在拉长。若Q4两金继续扩张,利润表的漂亮数字就要打个折扣。
💡 信号:利润是观点,现金流是事实。当净利润与经营现金流方向相反时,先信现金流。
信号三东方财富:从+31%到+8.9%,只隔一个季度
成绩单:前三季营业总收入 155.60亿(+34.26%)、归母净利 119.07亿(+30.89%)、扣非114.63亿(+31.98%);Q3单季营收50.54亿(+6.80%)、归母 38.43亿(+8.86%)、扣非37.36亿(+8.81%)。Q3营收环比-8%、净利环比-11%。
结构:手续费及佣金净收入87.84亿(+32.29%)、利息净收入33.59亿(+39.68%)、营业收入34.16亿(+34.31%,主要为金融电子商务服务)。销售费用3.99亿(+52.86%),投资收益16.27亿(-24.82%)。
换挡的原因在财报之外:前三季市场日均股基成交额3.06万亿(同比+59%),但Q3单季只剩2.75万亿——同比+11%、环比-18%。成交额缩了两成,券商利润自然跟着缩。
现金流别误读:前三季经营现金流净额222.05亿(+437.19%),主要是客户资金往来推动,这类现金流波动极大,不能当作"利润含金量高"的证据。
估值:10月23日收18.55元(+4.33%),总市值约2935亿元,市盈率(TTM)约18.5倍。
💡 信号:券商是"市场的杠杆",不是"成长的复利"。读券商财报的正确顺序是:先看成交额和两融余额,再看报表。
三、业绩与股价的五种背离
10月23日A股普涨(上证指数+0.89%、深证成指+2.79%、创业板指+4.16%),但同样是三季报,市场的反应完全不是一回事:
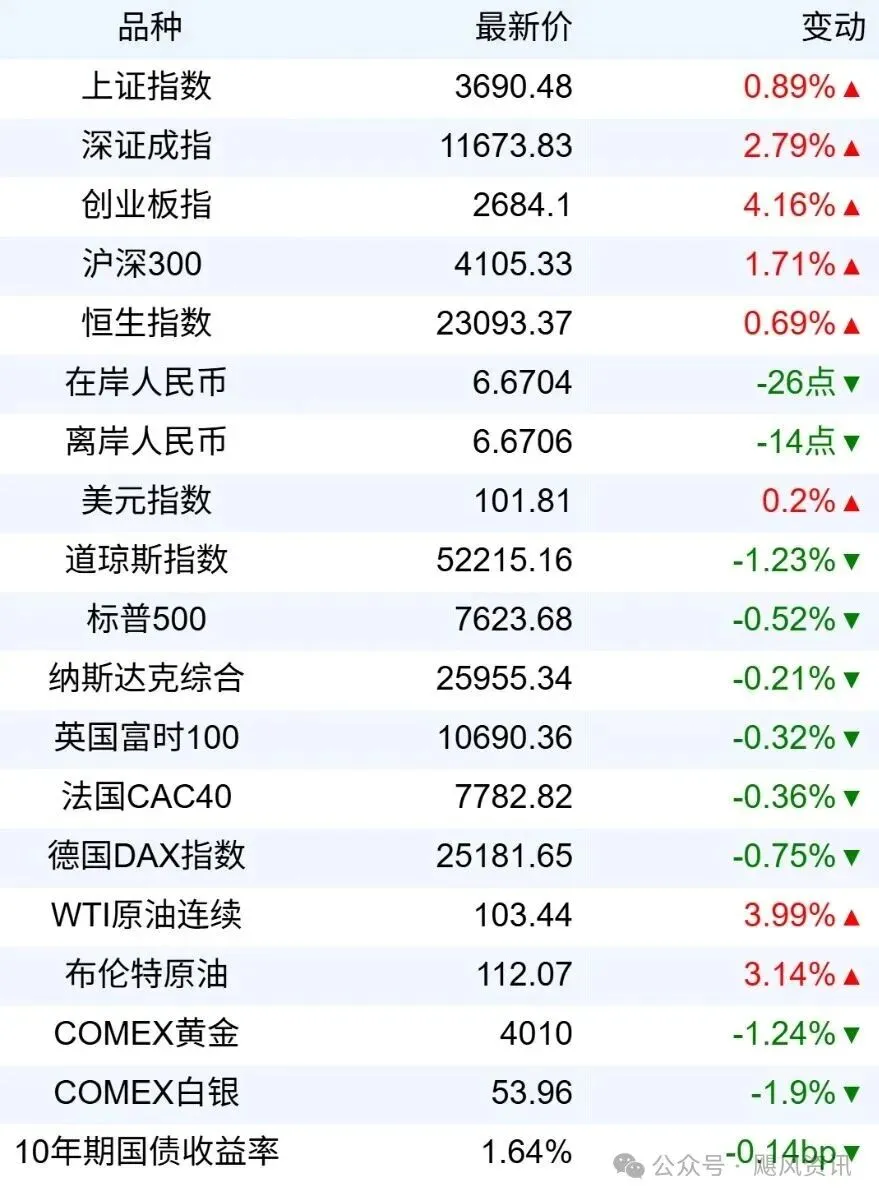
↑ 2026年10月23日收盘:上证指数3690.48(+0.89%)、深证成指11673.83(+2.79%)、创业板指2684.1(+4.16%)、沪深300 4105.33(+1.71%);10年期国债收益率1.64%(图源:新华财经《早报》2026-10-24配图)
🧩 对照样本:东阿阿胶——低增速,但有估值锚
前三季营收 49.40亿(+3.65%)、归母 13.30亿(+4.39%)、扣非12.59亿(+8.97%);Q3单季营收17.85亿(+4.05%)、归母4.69亿(+2.9%)、扣非4.39亿(+19.39%)。质量三项:① 扣非增速跑赢归母,Q3单季扣非+19.39%明显提速;② 前三季毛利率74.88%(+1.19个百分点);③ Q3经营现金流约4.0亿元、环比明显改善。股东回报:中期分红8.60亿元、派息率100%(以上半年归母8.60亿计);2026年已累计派现17.82亿元,股息率超5%;上半年回购415万股并全部注销。在10年期国债收益率仅1.64%的环境下,这类"慢公司"的定价逻辑已经不是增速,而是现金回报的确定性。
四、机构风向:公募在季报窗口"验收"
10月以来,公募调研明显向业绩确定性集中。基金公司调研家数居前的公司中,已有多家给出明确的三季报高增预告:
机构观点摘录:
· 东吴证券:光模块向800G、1.6T及3.2T迭代,模块本体横截面尺寸变化不大、单位空间热负荷持续提升,将推动散热全链条需求升级。· 联博基金李长风:近期回撤更多由情绪驱动而非基本面;中证800远期市盈率13.2倍,已接近2025年初水平,情绪性回调可能创造布局窗口。· 广发基金投顾:建议均衡关注出海链、周期资源和大金融。· 恒生前海基金:关注估值合理、业绩确定性高的红利资产与顺周期,对前期涨幅大、估值偏高的科技成长保持谨慎。
🎯 一句话总结
三季报读到最后,真正的分水岭不是"增速多少",而是"增速从哪来":价格驱动的看环比和产能(光纤、玻纤、钽铌),流量驱动的看成交额(券商),分红驱动的看现金流和派息率(中药消费)。同比讲的是故事,环比和现金流讲的是真相。
⚠️ 风险提示
① 光纤、玻纤等涨价品种,行业新增产能预计2028年前后集中释放,价格存在回落风险;② 券商Q3增速换挡若延续,全年增速可能低于前三季水平;③ 高分红标的的股息率随股价波动,不等同于固定收益;④ 业绩预告数据未经审计,最终以正式季报为准;⑤ 本文所涉公司仅为财报解读样本,不构成任何买卖建议或目标价承诺。股市有风险,投资需谨慎。
信息来源
上市公司三季报及业绩预告(巨潮资讯网/上交所/深交所)、上海证券报·中国证券网、证券时报·e公司、财联社、新华财经、中证网、经济参考报、深圳商报·读创、国际金融报、东方财富、金融界、TrendForce集邦咨询;单季拆分数据引自腾讯自选股财报指标;行情数据截至2026年10月23日收盘。本文内容仅供参考,不构成投资建议,据此操作风险自担。


发表评论
发表评论: