
 研报速递
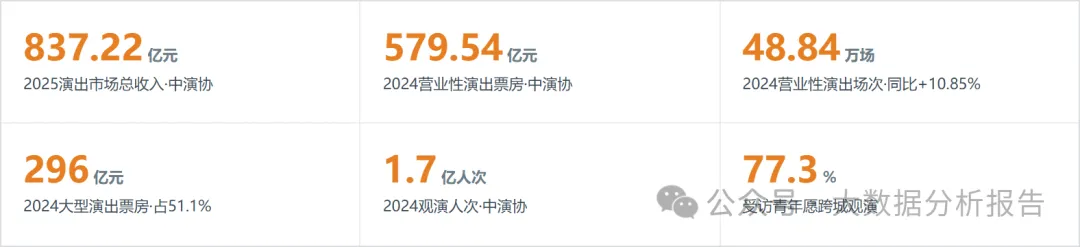
本报告聚焦中国文化艺术演出行业。据中国演出行业协会,全国演出市场总体规模由2023年739.94亿元升至2025年837.22亿元、连创历史新高;2024年全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次,同比分别+10.85%、+15.37%。大型演出(演唱会、音乐节)以少数场次贡献过半票房,2024年大型演出票房296亿元、占营业性票房51.1%,大型演唱会260亿元、同比+78.1%;2025年演唱会增速回落至+13.7%,而沉浸式旅游演艺成为新增长极。需求端年轻化、高客单、强跨城(77.3%受访青年愿跨城观演)。
01 行业大盘与市场规模MARKET
以中国演出行业协会与文旅部权威口径为锚,全国演出市场总体规模由2023年739.94亿元升至2025年837.22亿元、连创历史新高;营业性演出票房2024年达579.54亿元、观众1.7亿人次。
图 1|全国演出市场总体规模与同比增速
口径:全国演出市场总体经济规模/总收入(宽口径,含票房及场馆配套、衍生品等,亿元);数据期间:2023-2025;加工逻辑:三年规模均为中演协披露原始值;2024同比=(796.29/739.94−1)×100=7.62%、2025同比+5.19%(派生/披露);2023同比因缺2022基期不连线(避免造点)。
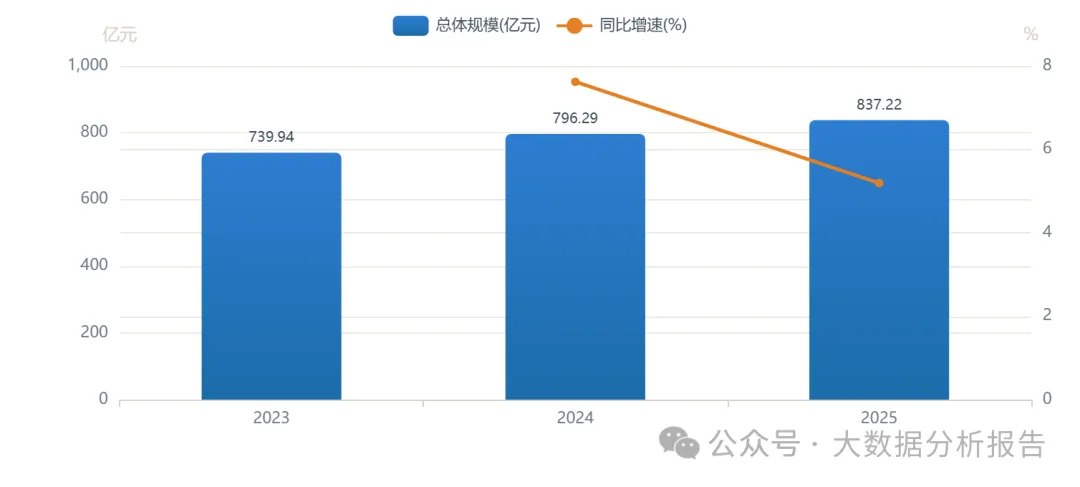
事实:全国演出市场总体规模由2023年739.94亿元增至2025年837.22亿元,同比增速由约7.62%回落至5.19%,呈“总量创新高、增速换挡”组合。成因:2023年为疫情后强反弹(历史新高),2024-2025转入常态增长,基数抬升使增速自然回落。决策:投资人——从“总量高增”转向“结构机会”挖掘,关注大型演出与旅游演艺;从业者——行业仍处扩张期,岗位需求稳增;创业者/供应商——增速放缓意味着竞争从供给扩张转向运营效率。左右轴量纲不同,斜率不可直接比较。
数据来源:L2 · 中国演出行业协会《2023年全国演出市场发展简报》(2024-03-20);口径:全国演出市场总体经济规模739.94亿元、创历史新高;经中新网 https://www.chinanews.com.cn/cj/2024/03-20/10183707.shtml;数据期间:2023 ; L2 · 中国演出行业协会《2024年全国演出市场总体收入》(2025-04);口径:演出市场总体收入796.29亿元(含票房及场馆配套、衍生品等宽口径);经搜狐财经 https://www.sohu.com/a/884593444_121443915;数据期间:2024 ; L2 · 中国演出行业协会《2025年全国演出市场简报》(2026-01);口径:全国演出市场总收入837.22亿元、同比+5.19%;经雪球整理 https://xueqiu.com/9573337236/385757961;数据期间:2025
图 2|营业性演出票房:2023(反推) vs 2024
口径:全国营业性演出票房(窄口径,仅票房,亿元);数据期间:2023-2024;加工逻辑:2023=579.54÷(1+15.37%)=502.33亿元(由披露同比反推,反推依据中演协票房同比+15.37%)。
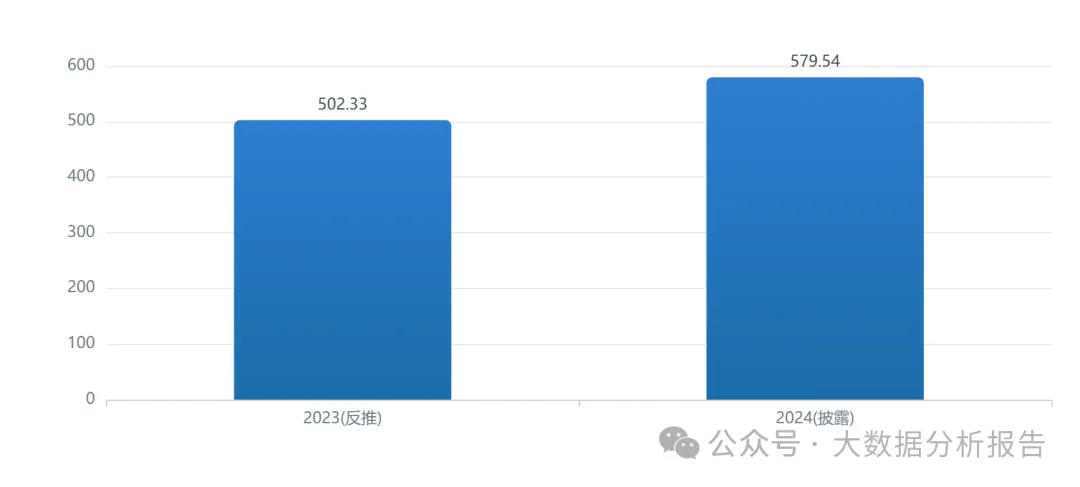
事实:营业性演出票房由2023年约502.33亿元增至2024年579.54亿元,同比+15.37%。成因:大型演出与旅游演艺放量带动票房增长。决策:投资人——票房口径比宽口径更能反映内容变现;从业者——头部项目吸金能力增强;创业者/供应商——聚焦高票房品类。注意:营业性票房(579.54亿)与总体规模(796.29亿)口径不同,不可相加或互推。
数据来源:L2 · 中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17);口径:全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次;经中新网 https://www.chinanews.com.cn/cul/2025/01-17/10355266.shtml;数据期间:2024
图 3|2024营业性演出票房构成:大型 vs 非大型
口径:2024全国营业性演出票房按大型/非大型拆分(亿元);数据期间:2024;加工逻辑:大型演出票房296.0亿(披露,占51.1%),非大型=579.54−296.0=283.54亿元(派生),占48.9%。
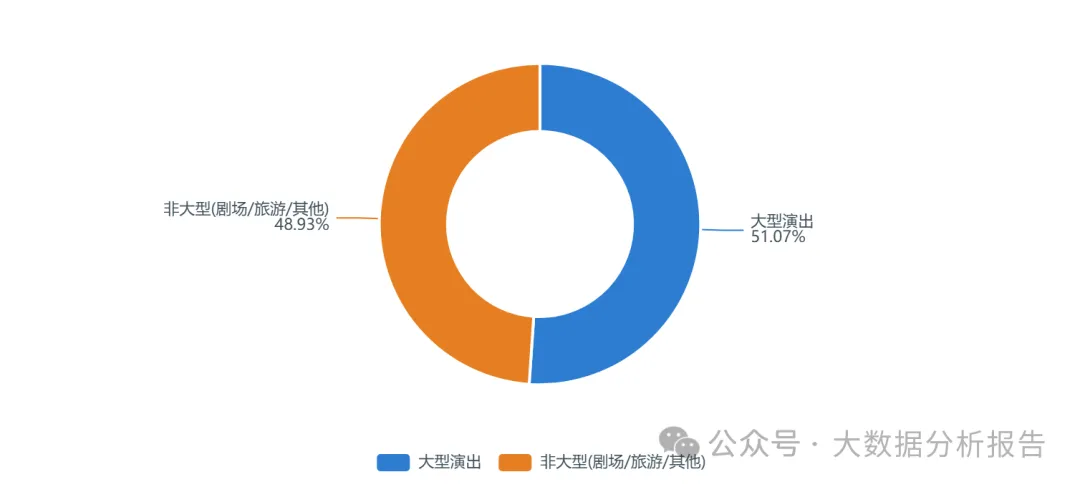
事实:2024年大型营业性演出票房296.0亿元、占营业性票房51.1%,以少数场次贡献过半票房。成因:演唱会、音乐节等大型演出单场体量大、票价高,呈“低频高价”结构。决策:投资人——大型演出是票房弹性与风险的双高来源;从业者——大型项目制作/安保/票务岗位需求旺;创业者/供应商——围绕大型演出的服务链机会集中。
数据来源:L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024 ; L2 · 中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17);口径:全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次;经中新网 https://www.chinanews.com.cn/cul/2025/01-17/10355266.shtml;数据期间:2024
图 4|大型演唱会票房:2023(反推)/2024/2025
口径:大型演唱会票房(亿元);数据期间:2023-2025;加工逻辑:2024=260.0(披露,同比+78.1%)、2025=295.58(披露,同比+13.7%)、2023=260.0÷(1+78.1%)=146.0亿元(反推)。
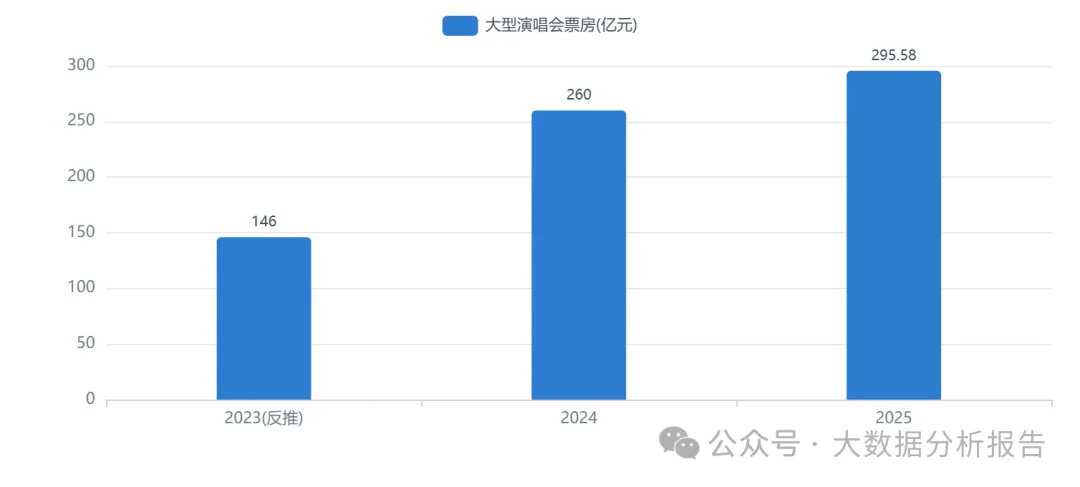
事实:大型演唱会票房由2023年约146.0亿元跃升至2024年260.0亿元(+78.1%),2025年进一步至295.58亿元(+13.7%),增速由爆发转温和。成因:2024为供给与需求集中释放,2025基数抬高后回归常态增长。决策:投资人——演唱会仍是景气主引擎但需警惕高基数;从业者——巡演制作与落地执行人才紧俏;创业者/供应商——场馆、搭建、票务服务需求持续。
数据来源:L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024 ; L2 · 中国演出行业协会&灯塔《2025中国演出市场报告》;口径:大型演唱会票房295.58亿元、同比+13.7%,音乐节精品化升级;经三个皮匠报告 https://www.sgpjbg.com/labelsyh/2025zhongguoyanchushichangbaogao.html;数据期间:2025
图 5|全国演出市场总体规模趋势
口径:演出市场总体经济规模/总收入(亿元);数据期间:2023-2025;加工逻辑:三点均为中演协披露原始值,连续年度口径,构成真实趋势(非插值)。
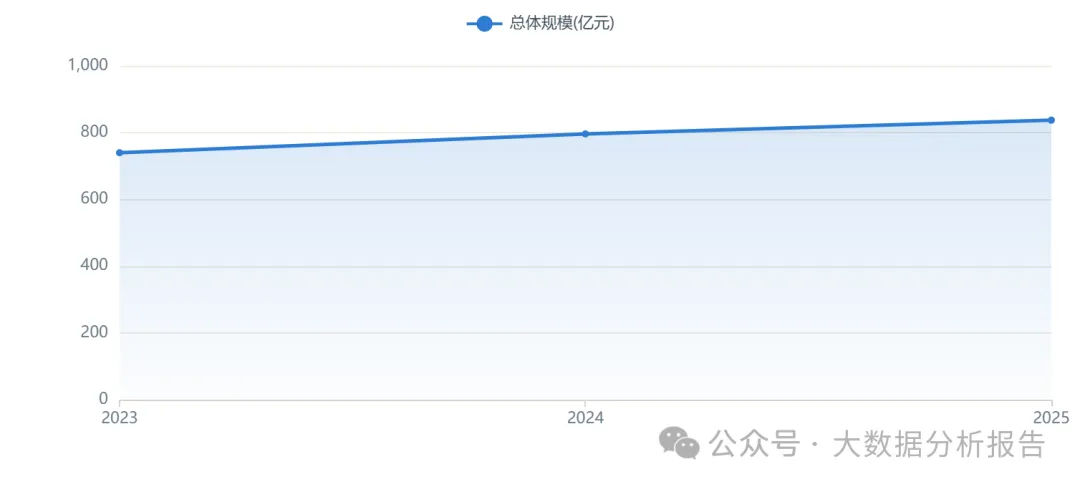
事实:总体规模连续三年上行(739.94→796.29→837.22亿元),2023年创历史新高后保持扩张。成因:线下文化消费复苏与“演艺+文旅”融合共同推动。决策:投资人——行业处扩张期但增速趋缓;从业者——需求稳增;创业者/供应商——增量向新业态与下沉市场延伸。
数据来源:L2 · 中国演出行业协会《2023年全国演出市场发展简报》(2024-03-20);口径:全国演出市场总体经济规模739.94亿元、创历史新高;经中新网 https://www.chinanews.com.cn/cj/2024/03-20/10183707.shtml;数据期间:2023 ; L2 · 中国演出行业协会《2024年全国演出市场总体收入》(2025-04);口径:演出市场总体收入796.29亿元(含票房及场馆配套、衍生品等宽口径);经搜狐财经 https://www.sohu.com/a/884593444_121443915;数据期间:2024 ; L2 · 中国演出行业协会《2025年全国演出市场简报》(2026-01);口径:全国演出市场总收入837.22亿元、同比+5.19%;经雪球整理 https://xueqiu.com/9573337236/385757961;数据期间:2025
图 6|2024观演人次:全市场 vs 大型演唱会
口径:观众/观演人次(万人次);数据期间:2024;加工逻辑:全市场观众1.7亿人次=17000万人次(披露),大型演唱会观演人次超2900万(披露)。
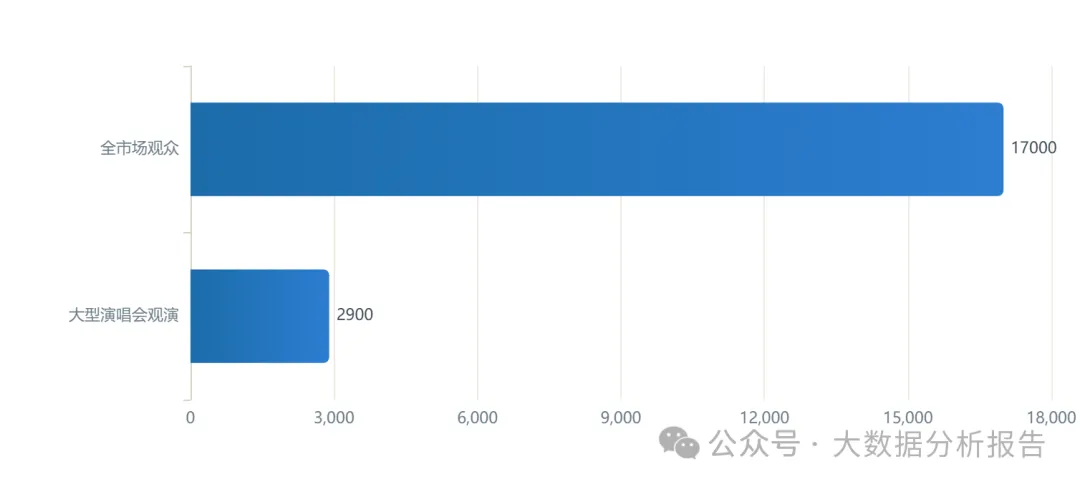
事实:2024年全国营业性演出观众约17000万人次,其中大型演唱会观演超2900万人次,约占全市场观众的17.1%。成因:大型演出单场聚集效应强,以少量场次撬动大规模人流。决策:投资人——人次×客单价决定票房天花板;从业者——现场服务与安全运营是核心能力;创业者/供应商——人流带来的餐饮、住宿、交通外溢显著。
数据来源:L2 · 中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17);口径:全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次;经中新网 https://www.chinanews.com.cn/cul/2025/01-17/10355266.shtml;数据期间:2024 ; L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024
核心洞察
行业呈“总量创新高、增速换挡”:大型演唱会以少数场次贡献过半票房,是增长主引擎,但2025年增速由爆发回归常态。
02 产业链与供给结构CHAIN
从票房构成、大型演唱会动能、成本结构到季节性排期,刻画演出供给“头部虹吸+新业态扩张”的格局。
图 7|2024票房:大型演出 vs 非大型演出
口径:2024营业性演出票房按大型/非大型对比(亿元);数据期间:2024;加工逻辑:大型296.0亿(披露),非大型=579.54−296.0=283.54亿元(派生)。
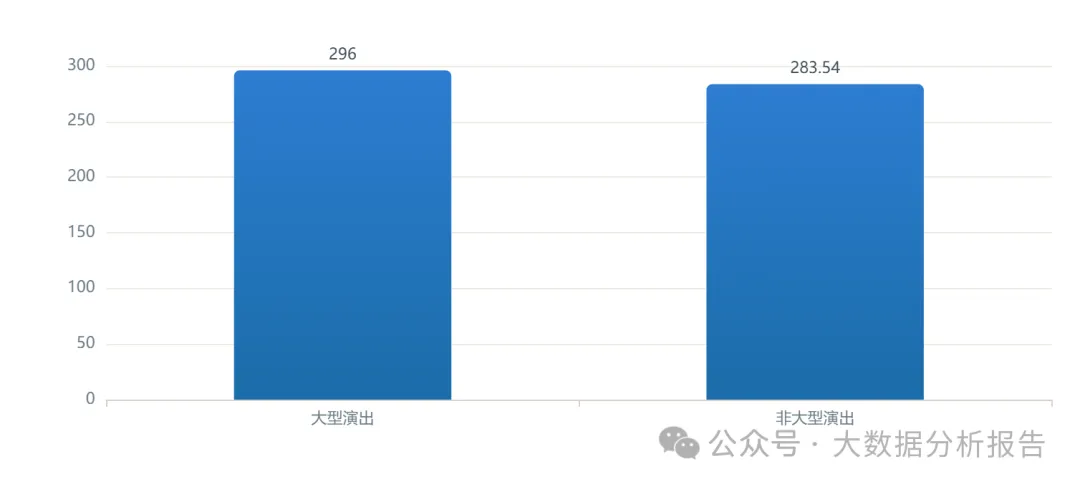
事实:大型演出(296.0亿)与非大型(283.54亿)票房体量接近,但大型以远低于半数的场次达成。成因:大型演出票价与单场规模显著更高。决策:投资人——两类资产风险收益特征迥异;从业者——大型项目团队专业化程度高;创业者/供应商——非大型(剧场/脱口秀)供给更分散、进入门槛更低。
数据来源:L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024 ; L2 · 中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17);口径:全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次;经中新网 https://www.chinanews.com.cn/cul/2025/01-17/10355266.shtml;数据期间:2024
图 8|大型演唱会票房与增速:2024 vs 2025
口径:左轴大型演唱会票房(亿元),右轴同比增速(%);数据期间:2024-2025;加工逻辑:票房260.0/295.58(披露),增速78.1/13.7%(披露)。
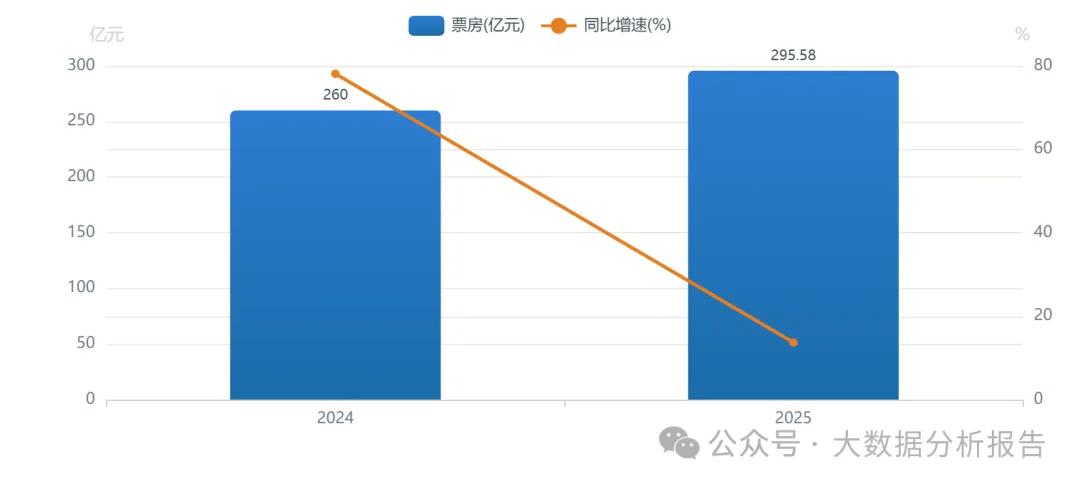
事实:大型演唱会票房由260.0亿元增至295.58亿元,同比增速由+78.1%大幅回落至+13.7%。成因:2024低基数高增长,2025高基数下回归。决策:投资人——增速换挡提示从“赛道贝塔”转向“个股阿尔法”;从业者——项目竞争加剧;创业者/供应商——精细化运营与成本控制更重要。左右轴独立,斜率不可直接比较。
数据来源:L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024 ; L2 · 中国演出行业协会&灯塔《2025中国演出市场报告》;口径:大型演唱会票房295.58亿元、同比+13.7%,音乐节精品化升级;经三个皮匠报告 https://www.sgpjbg.com/labelsyh/2025zhongguoyanchushichangbaogao.html;数据期间:2025
图 9|单场演出项目成本结构(测算示意)
口径:营业性演出项目成本构成占比(%);数据期间:2024;加工逻辑:L4测算示意——按行业经验权重归一(艺人/版权约38、场地搭建约22、制作技术约15、宣发票务约15、运营保险约10),非实测,算式:各分项÷合计×100。
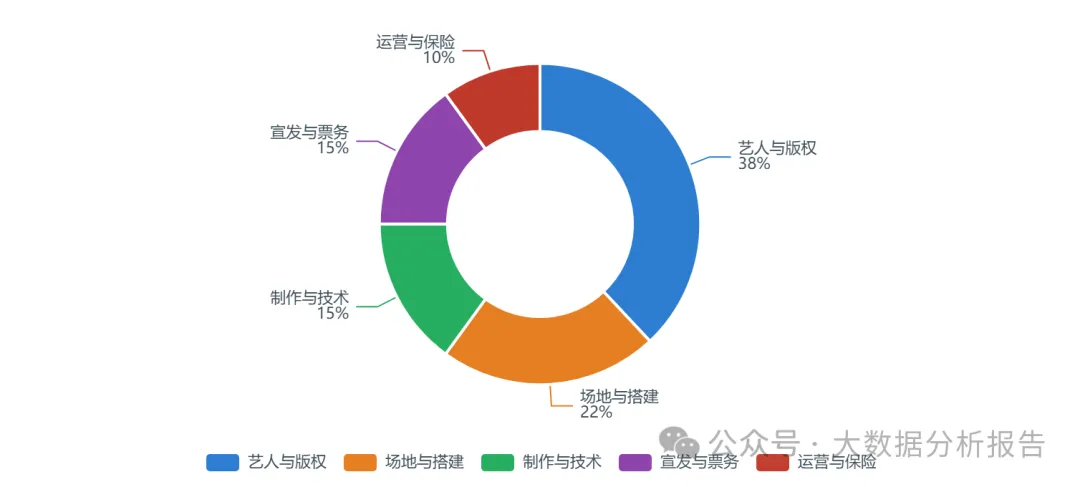
事实:测算中艺人与版权成本占比最高(约38%),场地搭建次之。成因:头部艺人稀缺溢价与IP版权是核心成本项。决策:投资人——成本结构决定项目毛利与盈亏平衡点;从业者——宣发与制作岗位需求稳定;创业者/供应商——舞美、灯光、票务技术服务是供给环节。重要声明:本图为本文测算示意,非实测。
数据来源:L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026
图 10|2024细分票房同比增速对比
口径:不同统计口径的2024同比增速(%);数据期间:2024;加工逻辑:均为披露或派生同比——大型演唱会+78.1(中演协&灯塔)、营业性票房+15.37(中演协)、总体规模+7.62(本文由规模反算);口径不同,仅供方向对比。
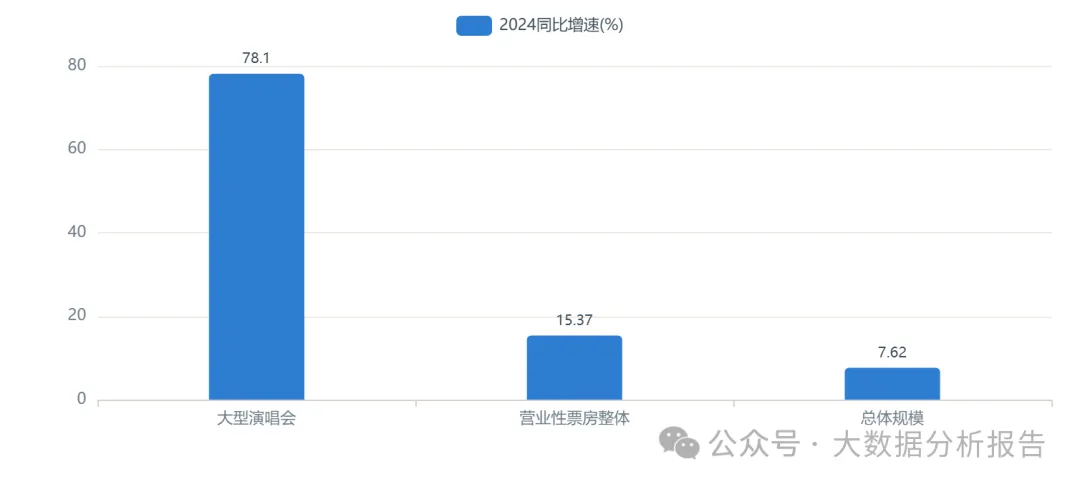
事实:大型演唱会增速(+78.1%)远高于营业性票房整体(+15.37%)与总体规模(+7.62%),呈“头部拉动”格局。成因:演唱会、音乐节集中爆发是当年增长主引擎。决策:投资人——头部品类景气但波动大;从业者——大型演出产业链岗位扩张最快;创业者/供应商——绑定头部项目获取高增长。注意:三序列口径不同,不可直接相加。
数据来源:L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024 ; L2 · 中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17);口径:全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次;经中新网 https://www.chinanews.com.cn/cul/2025/01-17/10355266.shtml;数据期间:2024 ; L2 · 中国演出行业协会《2024年全国演出市场总体收入》(2025-04);口径:演出市场总体收入796.29亿元(含票房及场馆配套、衍生品等宽口径);经搜狐财经 https://www.sohu.com/a/884593444_121443915;数据期间:2024
图 11|2024营业性票房:上半年 vs 下半年(派生)
口径:2024营业性票房分半年(亿元);数据期间:2024;加工逻辑:H1=190.16(披露,同比+13.24%),H2=579.54−190.16=389.38亿元(派生);H2占全年67.2%。
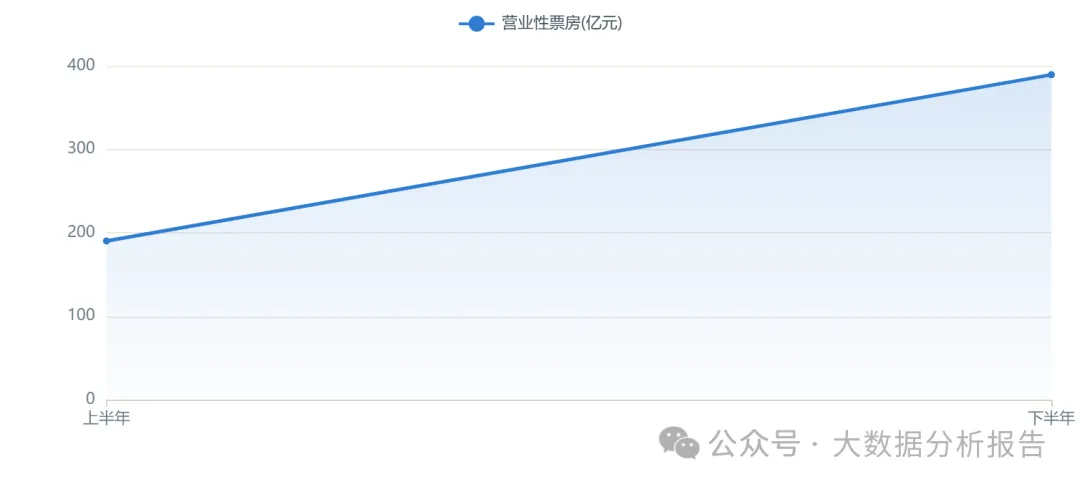
事实:2024上半年票房190.16亿元、下半年约389.38亿元,下半年显著更重(占比约67.2%)。成因:暑期与年末演唱会、音乐节密集排期。决策:投资人——现金流入存在强季节性;从业者——下半年为交付高峰;创业者/供应商——排期与运力需前置规划。H2为派生值。
数据来源:L2 · 中国演出行业协会2024年上半年全国营业性演出票房190.16亿元、同比+13.24%(2024-07-12);经央视网 http://news.cctv.cn/2024/07/12/;数据期间:2024H1 ; L2 · 中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17);口径:全国营业性演出48.84万场、票房579.54亿元、观众1.7亿人次;经中新网 https://www.chinanews.com.cn/cul/2025/01-17/10355266.shtml;数据期间:2024
图 12|2025细分票房:旅游演艺 vs 大型演唱会
口径:2025两类细分票房(亿元);数据期间:2025;加工逻辑:均为披露原始值——大中型旅游演艺174.0亿元、大型演唱会295.58亿元;两者为不同细分,非包含关系。
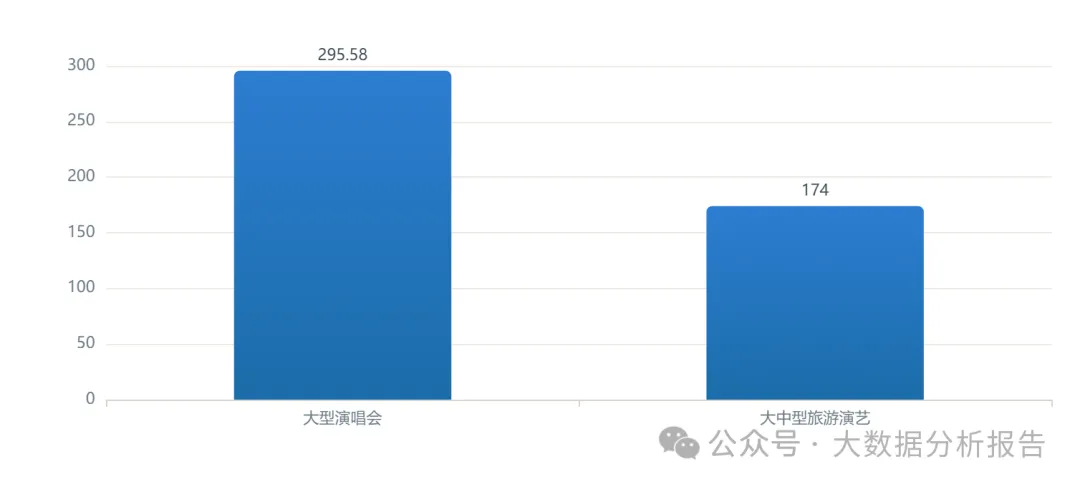
事实:2025年大型演唱会票房295.58亿元、大中型旅游演艺票房174.0亿元,演唱会体量约为旅游演艺的1.7倍。成因:演唱会单场票房更高,旅游演艺以长期驻演、高频次见长。决策:投资人——旅游演艺现金流更稳、演唱会弹性更大;从业者——旅游演艺提供稳定驻演岗位;创业者/供应商——沉浸式旅游演艺是政策鼓励的新增长点。
数据来源:L2 · 中国演出行业协会《2025年全国大中型旅游演艺项目数据》(2026-09);口径:旅游演艺票房174亿元、沉浸式体验成增长引擎;经新浪 https://k.sina.cn/article_1893892941_70e2834d020023mk6.html;数据期间:2025 ; L2 · 中国演出行业协会&灯塔《2025中国演出市场报告》;口径:大型演唱会票房295.58亿元、同比+13.7%,音乐节精品化升级;经三个皮匠报告 https://www.sgpjbg.com/labelsyh/2025zhongguoyanchushichangbaogao.html;数据期间:2025
核心洞察
供给侧“反直觉组合”:大型演出以极低场次占比拿下过半票房,单位场次产出远超其他业态;下半年为交付与现金流入高峰。
03 竞争格局与企业生态COMPETE
以机构能力画像、城市票房格局与集中度,区分平台型、国有院团与民营专业公司的位次与模式。
图 13|头部演艺机构能力画像(定性评分)
口径:五维1-10定性评分(内容IP/艺人资源/场馆运营/全国巡演/资本实力);数据期间:2024-2025;加工逻辑:L4非实测——依据公开项目与行业认知对类型机构赋分,方法为专家式打分归一,仅刻画相对能力。
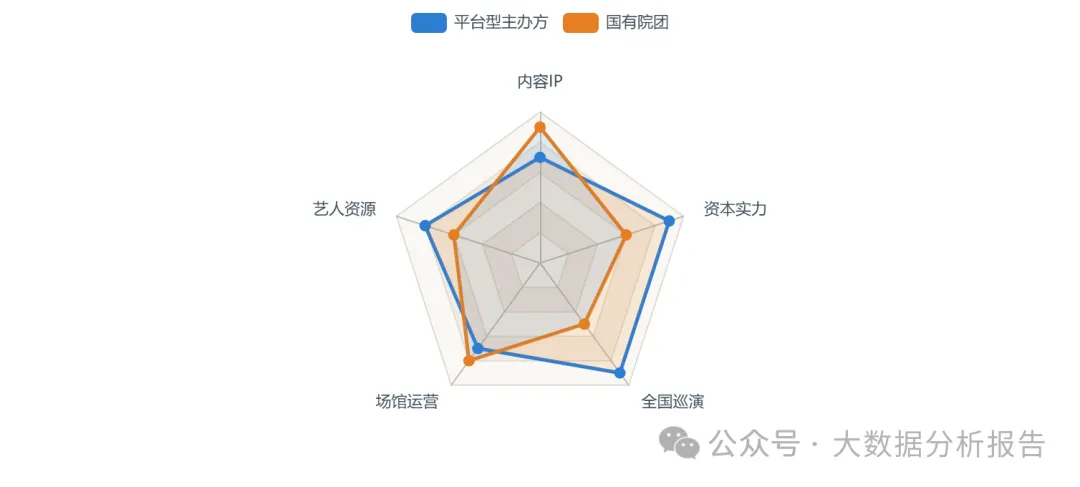
事实:评分显示平台型主办方在资本与全国巡演上居前,国有院团在内容IP与艺术积淀上占优,民营专业公司在艺人资源上更灵活。成因:资源禀赋与体制机制差异导致能力侧重不同。决策:投资人——巡演与资本能力决定规模弹性;从业者——不同机构文化差异影响职业选择;创业者/供应商——按能力互补选择合作对象。声明:定性评分,非实测。
数据来源:L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026 ; L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024
图 14|2024大型演唱会城市票房格局(快照)
口径:城市大型演唱会票房相对位次(1-10定性刻度);数据期间:2024;加工逻辑:L4/快照——依据“北京演唱会/音乐节票房均居第2、太原进入前十”等披露锚点,对头部城市定性映射,不表示连续领先。
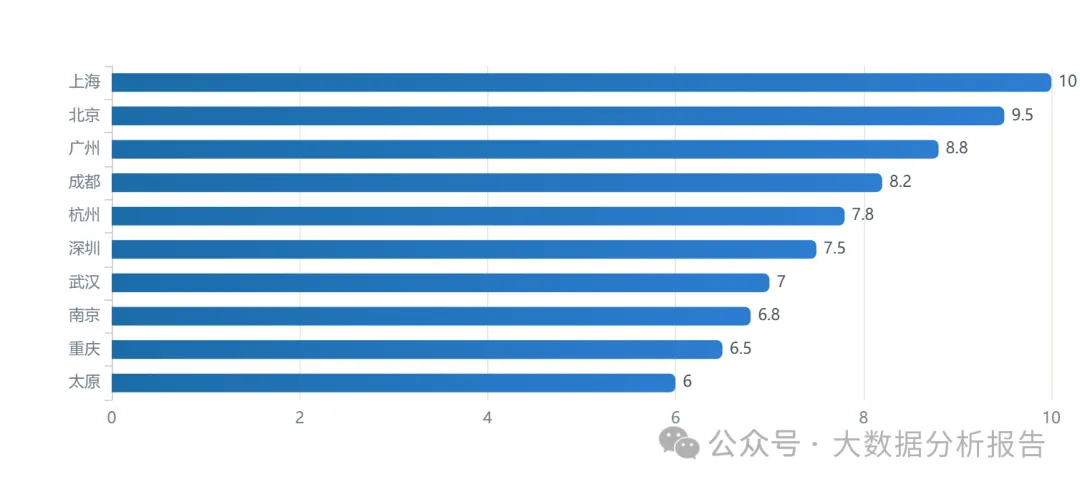
事实:一线城市与强二线主导票房,北京位居前列(演唱会、音乐节票房均列第2),太原等新晋城市进入前十。成因:场馆容量、交通枢纽与消费力决定城市能级。决策:投资人——关注新晋TOP城市的增量红利;从业者——头部城市岗位与项目密集;创业者/供应商——下沉与新一线是巡演蓝海。声明:快照口径,仅发布当期有效。
数据来源:L2 · 中国演出行业协会&灯塔《2024年大型演唱会报告》;北京演唱会/音乐节票房均位居第2、太原进入城市票房前十;快照口径,经千龙网 https://beijing.qianlong.com/2025/0418/8472057.shtml;数据期间:2024 ; L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026
图 15|省份票房 × 占全国比重象限(示意)
口径:x轴省份演出票房(亿元),y轴占全国营业性票房比重(%);数据期间:2024;加工逻辑:江苏锚点(x=15.92,y=2.75)为披露+派生,其余省份为本文定性示意坐标,非实测。
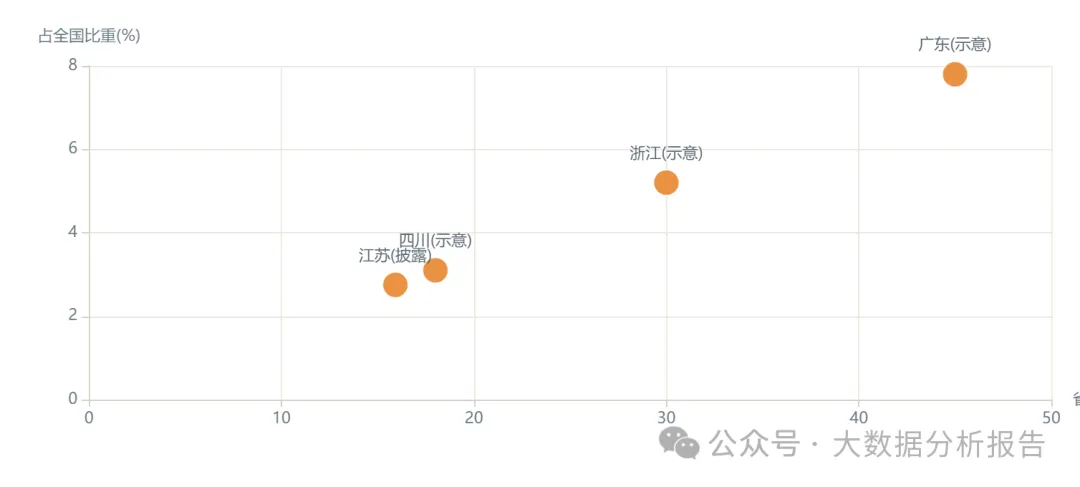
事实:江苏2024年演出票房15.92亿元、约占全国营业性票房2.75%。成因:经济发达、都市圈密集、场馆与消费力支撑。决策:投资人——高占比省份是区域布局首选;从业者——东部沿海省份机会集中;创业者/供应商——贴近高票房省份降低巡演成本。除江苏外坐标为本文示意。
数据来源:L2 · 江苏省2024年演出市场票房15.92亿元;经搜狐 https://www.sohu.com/a/1049947238_121620820/;口径:江苏省演出票房;数据期间:2024 ; L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026
图 16|业态经营效率:场次占比 vs 票房占比(示意)
口径:大型演出在全市场的场次占比与票房占比(%);数据期间:2024;加工逻辑:票房占比51.1(披露),场次占比因大型演出单场观众多、场次少,本文定性取低值(约3-5%),标注为示意。
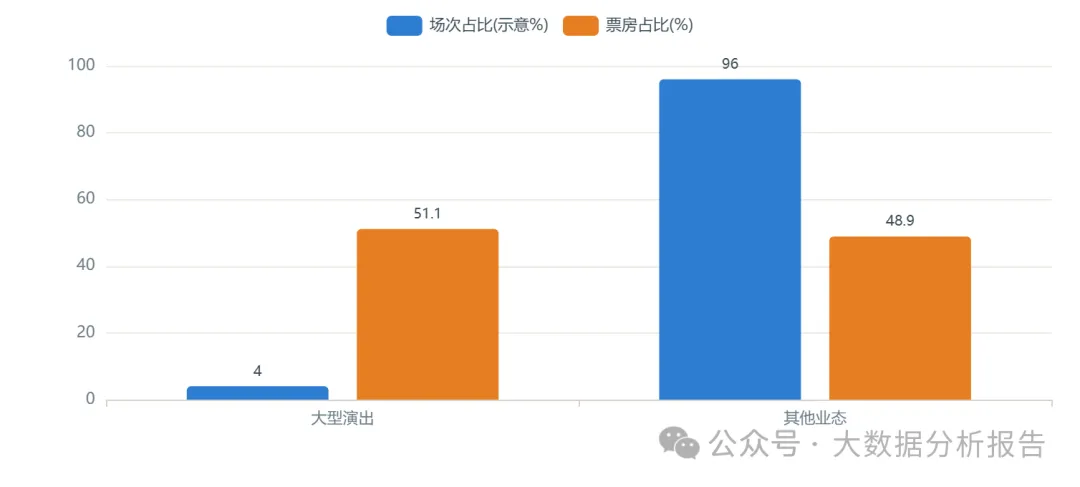
事实:大型演出以极低的场次占比(示意约3-5%)拿下51.1%的票房占比,单位场次产出远超其他业态。成因:单场规模与票价差异巨大。决策:投资人——效率竞争下头部项目虹吸明显;从业者——大型项目人均产值高;创业者/供应商——提升上座率与内容复用比盲目扩场次更重要。场次占比为本文示意。
数据来源:L2 · 中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》(2025-04);口径:大型演出票房296亿元、占营业性票房51.1%;大型演唱会票房260亿元、同比+78.1%、观演人次超2900万;经新京报 https://www.bjnews.com.cn/detail/1744957319168755.html;数据期间:2024 ; L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026
图 17|市场集中度CR5(示意趋势)
口径:头部5家机构票房集中度指数(示意);数据期间:2021-2024;加工逻辑:L4趋势示意——依据头部项目集中化方向赋形,非实测集中度点位。
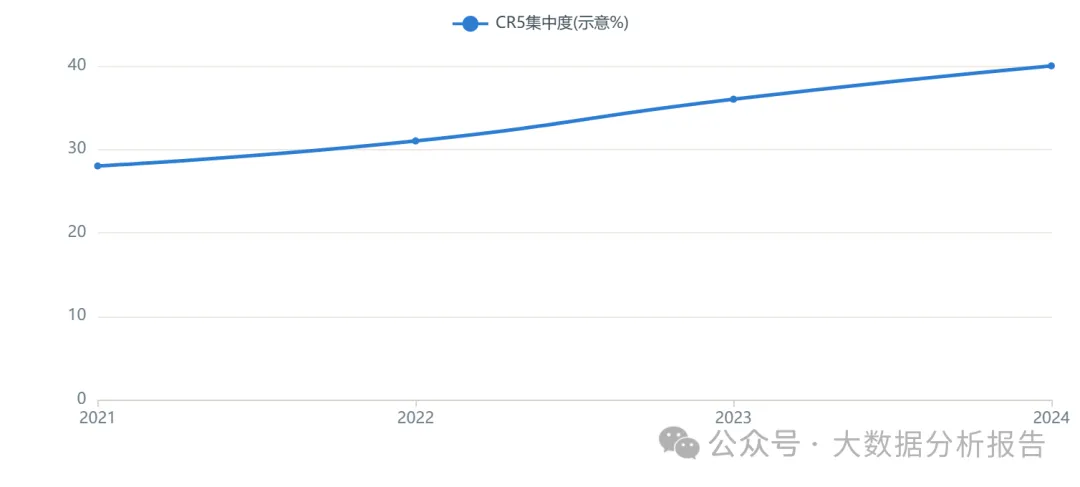
事实:示意显示CR5由2021年约28%升至2024年约40%,集中度上行。成因:大型演出资源向头部主办与票务平台集中。决策:投资人——头部平台议价与抗风险能力更强;从业者——中小机构需差异化;创业者/供应商——与头部生态合作获取稳定订单。声明:本文为方向示意,非实测点位。
数据来源:L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026
图 18|演出经营主体类型结构(测算示意)
口径:按主体类型的相对占比(%);数据期间:2024;加工逻辑:L4示意——国有院团/民营演出公司/平台型/外资及合资四类经验归一,非实测。
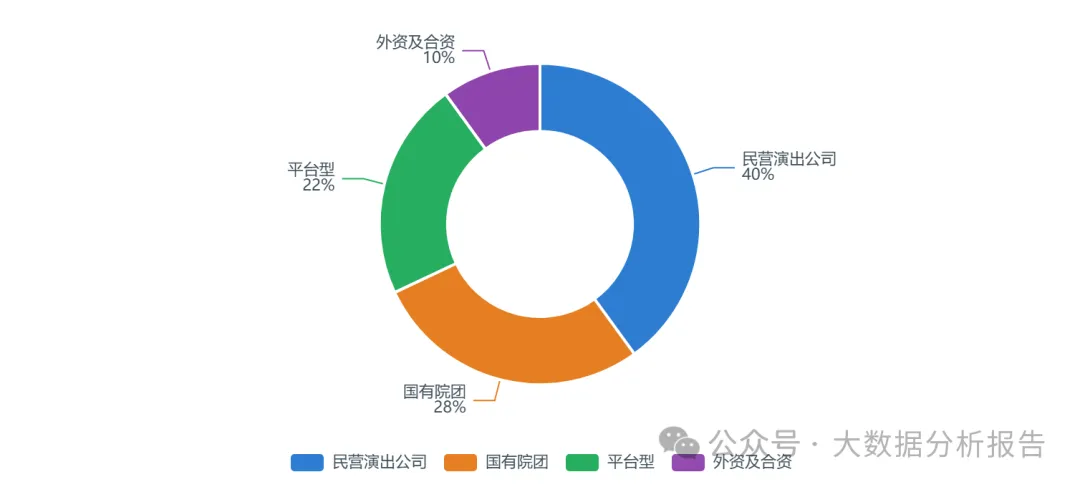
事实:测算中民营演出公司与平台型占比上升,国有院团在剧场类与戏曲等领域保持基本盘。成因:市场化项目制与票务平台崛起。决策:投资人——平台型与专业主办更具扩张性;从业者——不同主体机制与文化差异大;创业者——与平台合作降低获客成本。本图为测算示意,非实测。
数据来源:L4 · 本文综合评估(非实测):基于上述L1-L3公开数据与行业常识对定性维度赋权归一,算式与假设见正文cap;原始锚点参见 https://www.chinanews.com.cn 及各L1-L3来源;数据期间:2023-2026
核心洞察
竞争从“拼场次供给”转向“拼上座率与内容复用”;头部项目与平台虹吸效应增强,集中度示意上行。
04 需求与用户画像DEMAND
以人均观演消费、决策因素、年龄结构、跨城意愿解析需求侧,呈现年轻化与体验驱动的消费特征。……
05 区域分布REGION
以区域集聚、省份占比、城市能级与文旅带动刻画演出市场东强西进、下沉扩散的空间格局。……
06 资本与投融资CAPITAL
以投融资活跃度、资金来源、经济乘数与政策投向,呈现“数字赋能+文旅融合”的资本主线。……
07 政策与未来趋势POLICY
以2025细分增速、2026情景区间、新业态渗透、风险矩阵、国际对标与科技绿色,研判方向(不给点位预测)。……
01 总体规模连创新高、增速换挡
全国演出市场总收入由2023年739.94亿元升至2025年837.22亿元,同比增速由约7.6%回落至5.19%,行业从强反弹转入常态扩张。
02 大型演唱会是增长主引擎
2024年大型演出票房296亿元、占营业性票房51.1%,大型演唱会260亿元、同比+78.1%;2025年演唱会295.58亿元、增速回落至+13.7%。
……
中国演出行业协会/文化和旅游部《2024年全国演出市场简报》(2025-01-17)与《2023年全国演出市场发展简报》(2024-03-20);中国演出行业协会《2024年演出市场总体收入796.29亿元》(2025-04)与《2025年全国演出市场简报837.22亿元》(2026-01);中国演出行业协会&灯塔专业版《2024大型营业性演出市场报告》《2025中国演出市场报告》;中国演出行业协会2024年上半年演出数据(2024-07);中国演出行业协会《2025年全国大中型旅游演艺项目》(2026-09);江苏省2024年演出市场票房(经搜狐);跨城观演青年调查(经网易);文化和旅游部/国务院《文化产业发展“十五五”规划》(2026-09-18)。说明:标注L1-L4为来源可信度等级,含“测算/示意/评分/反推”者为本文加工或定性,非实测指标;情景区间不构成点位预测或投资建议。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: