
 研报速递
(参考新联财通《2025‑2026 年全国文旅市场研究报告》、《旅游强国建设 "十五五" 规划》及文旅部公开资料整理,结合一线项目对接实际,梳理行业现状、现存问题、市场新动向、实践案例,形成以下分析,为后续项目研判、合作推进提供参考)
一、行业整体现状:旅游盘子持续做大,发展逻辑由 "抢流量" 转向 "做留量"
国内旅游市场的整体体量继续扩张,老百姓外出游玩的意愿很强,但行业已经出现明显的 "人次涨得快、消费增长跟不上" 的现实情况。过去地方发展文旅重点追求接待游客数量,现阶段更要关注游客停留时长、实际消费以及重游意愿,单纯的游客规模已经不能完全代表文旅产业的实际效益。
(一)核心市场运行数据
从官方统计数据看,2025 年全年国内出游 65.22 亿人次,同比上涨 16.2%;旅游整体花费 6.30 万亿元,同比增长 9.5%,人均旅游消费 966 元,国内旅游规模创下历史新高,呈现出 "游客数量提升、消费基本平稳" 的局面。
进入 2026 年上半年,行业增速有所放缓,国内出游 34.63 亿人次,同比增加 5.4%,旅游总花费 3.21 万亿元,同比仅提升 2.0%,人均旅游花费回落到 927 元。可以看出,大众出游的需求是实实在在的,但游客花钱更趋于理性,更愿意选择低成本、高频次的出行方式。不少地方出现游客来了很多,但文旅营收增长有限,甚至不增反降的现象,形成 "流量‑收益" 剪刀差。
(二)时间与区域上的结构性矛盾
目前国内旅游高度依附法定节假日,春节、五一、国庆中秋再加上暑期,构成全年几大客流高峰。节假日接待人数屡创新高,但游客人均消费并没有同步往上走。旺季的时候热门景区人满为患,配套服务承压;到了淡季,酒店、景区、各类文旅设施大量闲置,文旅企业经营压力陡增。国内错峰休假、淡旺季差异化票价调节机制还没有完全落地,出行需求高度集中在少数假期。
地域层面 "点强面弱、南热北冷" 格局依旧。一线、重点城市和头部景区虹吸效应十分突出,反观中西部地区、广大县域手里握着不少优质文旅资源,但普遍运营能力存在短板,资源优势很难直接转化成实实在在的经济收益。
(三)入境游迎来政策窗口,配套短板仍待补齐
得益于免签政策持续落地,入境游恢复势头很好。2025 年入境游客总规模已经超过 2019 年同期。2026 年上半年,免签入境外国人达到 1782 万人次,占到外国入境总人次 77.7%。入境游客不再扎堆北上广等传统大城市,开始流向大同、景德镇、张家界这类二三线城市乃至部分县域。
但也要客观看到现实堵点:多语种讲解服务、境外银行卡刷卡消费、国际航班运力、离境退税这些配套还跟不上市场节奏。从市场反馈看,入境游客在国内平均停留时间大致只有 2 天,消费深度不足,配套短板制约入境游的红利充分释放。
二、顶层政策导向:"十五五" 明确三级目的地建设思路
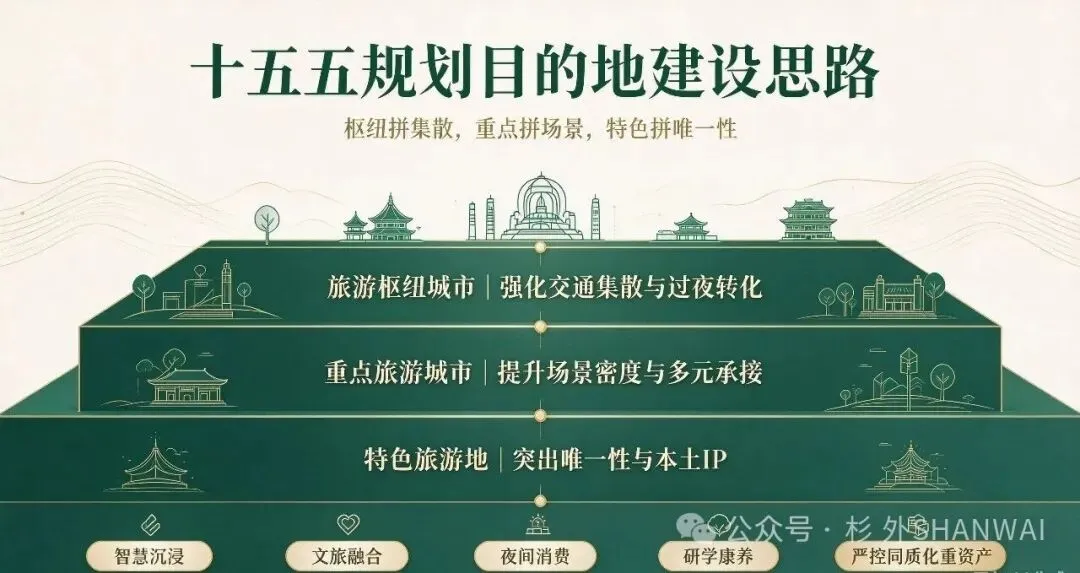
2026 年 6 月国务院批复、7 月文旅部正式印发《旅游强国建设 "十五五" 规划》,明确把旅游业摆在战略性支柱产业的位置,提出枢纽拼集散、重点拼场景、特色拼唯一性的差异化建设思路,把旅游目的地划分成三大类。
第一类是旅游枢纽城市,像郑州、重庆、南昌、哈尔滨都属于这一类。核心价值在于交通集散,工作重点是把过路中转的游客转化成本地过夜游客,承接大型演唱会、体育赛事带来的大批量外来客流。
第二类是重点旅游城市,以洛阳、开封、苏州、无锡为代表。这类城市优势在于文旅场景供给充足,景区、演艺、商业配套密度高,可以承接多元化的游客需求。
第三类是特色旅游地,安吉、婺源、平遥、敦煌等归为此类。不靠大而全,依靠独有的自然资源、本土文化 IP 形成竞争力,国内大部分县域文旅基本落在这个层级。
政策层面重点鼓励智慧沉浸式体验、文旅多产业融合、夜间消费、低空旅游、研学、冰雪康养等方向,支持票根联动、联票套票、跨区域协作。同时也释放明确信号,不鼓励盲目上马同质化仿古类重资产项目,要求盘活闲置低效文旅资产,规避无效投资。
三、市场需求发生实实在在变化,客群分化明显,情绪体验权重持续提升
现在游客做旅游决策的节奏变得很快,不少人刷到短视频种草之后,短短几天就确定出行。出行不再只看风景好不好,情绪感受、参与体验、社交分享的占比越来越高。不同客群的出游诉求差异很大。
Z 世代年轻人更喜欢跟着网络热点出行,看重城市漫游、演出赛事、国潮打卡,做决定时间很短,不少属于临时起意,乐于在社交平台分享游玩体验,同时对价格比较敏感。
银发群体更倾向错峰出行,偏好康养、文博类内容,很多出行是子女代为规划,出行周期更长,看重安全和舒缓的行程节奏。
反向旅游的客群,主动避开人挤人的热门大城市,更愿意去到县城、小城,追求烟火气息,看重性价比,也是当前县域旅游的重要客源。
亲子家庭出游大多集中在寒暑假,研学逛馆、主题乐园是主要选择,出行计划周期长,重视教育意义和安全保障,消费链条相对完整。
根据行业调研数据,超六成游客把情感体验作为出行的重要考量,解压类旅游相关搜索热度快速走高。据机构测算,2025 年县域旅游市场规模约 1.2 万亿元,县域接待游客占国内出游总人次比重超过 30%,县域已经成为文旅增量的关键阵地。但县域文旅普遍逃不开两大难题:旺季接待爆单,淡季门庭冷落,还容易出现产品互相抄袭、IP 同质化的问题。
四、市场实践中的几类发展路径,各有优势,也各有风险
结合近几年各地落地项目情况,市场上形成几类比较典型的发展模式,不同模式起势快慢、复制难度、潜在风险各不相同,对我们研判合作项目有较强参考意义。
一是本土联赛 + 票根联动模式,适合具备群众体育基础的城市。 大型一次性赛事只能带来短期流量,本土常态化联赛可以持续制造周末到访理由。操作思路就是低票价聚拢人气,把赛事门票当做城市消费凭证,联动景区优惠、商户折扣,同时设置第二消费场景,把短短一场比赛的流量,拉长成为全天的城市消费。以常州承办苏超主场为例,6 个主场活动拉动当地消费超 15 亿元,比赛日外地游客同比上涨 38.8%;整个苏超赛季,银联统计异地文旅消费规模达到 106.74 亿元。这套模式效果可观,但非常考验公安、交通、商务、文旅多部门协同,如果接待承载能力跟不上,很容易引发舆情问题。
二是本土素人热点 + 政府快速承接,适合预算有限的市县。 淄博烧烤、天水麻辣烫、荣昌卤鹅都属于这一类。民间素人依靠真实的生活内容形成网络热度,传播可信度往往高于官方宣传片。地方政府关键要做到快速响应,在 48 小时之内完成研判,把民间热度对接上本地美食、非遗、文旅资源,落地城市主题活动,避免热点来得快去得也快。要注意的是,网络爆红存在偶然性,不能把城市文旅完全绑定个别网红个人,需要做好风险隔离,防范个人舆情牵连地方文旅品牌。
三是借势游戏、影视大 IP 做落地转化,要避免只做表面打卡。 《黑神话・悟空》带火山西古建,哪吒 IP 带动天津、宜宾相关目的地,都是典型案例。需要警惕简单挂横幅、立打卡牌的浅层操作,热度退去之后留不下实际效益。真正有用的做法,是借着 IP 热度,落地实体旅游线路、主题打卡体系,同步补齐交通、服务配套,把线上流量转化成实实在在的旅游产品销售。IP 有自身的生命周期,必须在热度窗口期沉淀线路、服务标准,否则流量很快流失。
四是打造低门槛沉浸式互动,鼓励游客自发传播,中小景区可以重点参考。 开封万岁山武侠城、敦煌鸣沙山合唱、泉州簪花围,核心逻辑是跳出 "景区演、游客看" 的老路子,设计低门槛的参与场景,让普通游客参与其中,游客游玩产出短视频,反过来给目的地做宣传。万岁山武侠城 2025 年接待游客 2452.2 万人次,复购率提升 47%;平台监测游客自发产出短视频 42 万条,话题播放量 31 亿次,二次消费 4.8 亿元。这类模式复制门槛不算高,但需要持续更新内容场景,如果一味照搬模仿,很容易出现审美疲劳。
五是依托独有自然资源做季节性产品,经验可以借鉴,资源很难复制。 哈尔滨冰雪大世界是代表案例,依靠独有的冰雪资源,搭建完整全年龄段产品矩阵,形成固定的复盘迭代机制,每一届运营结束就启动下一届筹备,配套做好保暖、住宿、交通保障。自然资源本身很难复制,但产品打磨、配套完善、常态化复盘这套工作方法值得其他地区学习。同时要看到,这类项目重资产属性强,受季节气候影响极大。
六是调整收入结构,降低门票依赖,属于景区发展的基础工作。 云台山、甘孜终身门票、南京园博园都在做这件事。国内多数景区收入高度依靠门票,门票占营收普遍达到 65%-71%,二次消费平均水平只有 29%-35%。云台山通过开发高空、水上体验项目,据机构测算二次消费占比提升至 55%。甘孜推出景区终身门票,一次性售出 45.63 万张,预收近 1.45 亿元,用门票让利换取游客复访。这里有一个值得关注的现象:部分景区免费开放后,如果没有配套的二次消费产品,长期经营仍然承压。这也说明,免票只是手段,能不能形成良性经营,核心要看有没有配套消费内容。
七是数字化、AI 工具赋能文旅,优先务实落地,拒绝技术炫技。 数字敦煌、黄山 AI 伴游、云南一机游,代表数字化落地方向。智能导览、客流预判、投诉线上处置,这些应用已经比较成熟;VR 大空间、AI 数字人还处在摸索阶段。数字化一方面可以活化文化遗产,另一方面优化游客行前、行中、行后的全流程体验。切忌为了数字化而上项目,不能只追求硬件大屏、新技术概念,要规避数据孤岛、AI 讲解内容出错等问题,技术只能作为辅助,人工服务兜底依旧不能少。
五、行业现存的现实痛点,覆盖需求、供给、治理三个层面
从需求端看,游客数量持续走高,但人均消费提升乏力,"多玩、少花" 成为普遍现象;部分热门目的地流量很高,但效益没有同步跟上。入境游还有停留时间短、配套不足的现实短板。城乡之间文旅发展不均衡,农村文旅内生动力仍有待激发。
供给端问题更加突出。文旅产品同质化现象明显,仿古街区、小吃商业街大量复刻,本土文化挖掘浮于表面。不少项目重硬件建设,轻视后期运营,出现硬件很漂亮,但内容空洞的情况。行业调研显示,有相当一部分夜游项目处于亏损,部分沉浸式项目空置率偏高。部分重资产项目前期调研不足,投资落地之后客流达不到预期,形成资产沉淀。酒店、民宿这类重资产业态受淡旺季冲击很大,中小文旅企业普遍面临成本高、融资难的困境。
治理层面,跨部门协同还需要加强,部分文旅相关法规条款滞后,跨区域联合营销、联合监管落地难度不小。节假日强迫购物、乱涨价等市场乱象,经过网络传播容易放大负面舆情。景区动态客流预警、生态承载管控体系还不完善,旺季过载、淡季闲置的矛盾持续存在。
六、项目运营实操的闭环思路,尽量规避 "火一阵就沉寂"
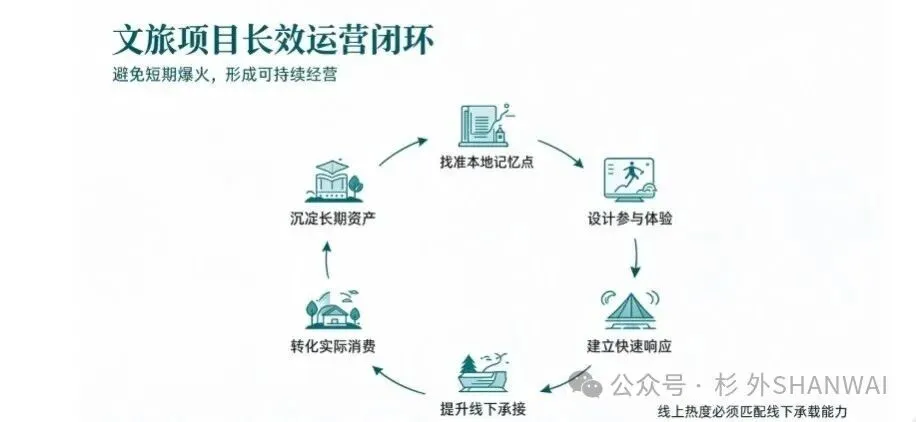
综合多地项目的成败经验,一个文旅项目想要实现长效经营,不能只追求短期网络爆火,要走完完整闭环。
第一,找准本地独有的传播记忆点。不要笼统宣传历史悠久、风景优美,要挖掘本地独有的文化、生活场景,锚点必须有真实线下场景做支撑。
第二,设计普通人可以参与的体验环节。降低游客参与门槛,打造适合体验、拍摄分享的场景,引导游客自发产出内容,不要单纯依靠投入大成本拍摄官方宣传片。
第三,建立热点快速响应流程。提前厘清文旅、宣传、公安、市场监管等部门分工。遇到正向网络热点,抓紧时间研判,尽快落地承接举措;面对负面舆情严格按照应急预案处置,不能层层开会延误时机。
第四,线下承接能力要跟得上线上热度。提前预判客流,做好交通接驳、停车、住宿、环境卫生、价格风险排查,建立统一的游客投诉处理渠道。线上热度再高,如果线下体验跟不上,只会带来负面口碑。
第五,把到访客流转化为实际消费。开发夜游、研学、联票套票、票根优惠,联动本地餐饮、住宿、文创商户;坚决杜绝摆渡车乱收费、园中园变相加价这类饱受诟病的做法。
第六,热点过后沉淀可复用资产。热度褪去之后,把临时活动转化为常态化旅游线路、产品、工作流程,沉淀本地文旅素材和商户合作资源,不能热度一过全部归零。
七、项目合作与产业发展的几点实操建议
结合市场现状,针对后续项目研判、推进合作,总结几点务实建议。
第一,调整评价标尺,不能只盯着接待人次。除游客数量之外,把过夜率、人均消费、游客复访意愿、游客满意度、投诉办结效率纳入评价维度。理性看待短期脉冲式的节假日流量,重点考察常态化运营能力。
第二,项目投资优先想清楚运营逻辑,审慎上马重资产。新项目先把运营模式、二次消费体系论证清楚,再敲定建设投资,避开同质化仿古街区这类高风险赛道。对于存量景区,把二次消费占比作为重要参考指标,要认清免票只是工具,前提要有承接消费的产品。
第三,结合自身资源禀赋选择适合的发展路子。有群众体育基础的地方,可以尝试联赛加票根联动;县域、预算有限的地区,可以挖掘本土美食、民俗,用好反向旅游的风口,但不要过度绑定个别网红 IP;手里有古建非遗资源,可以把握影视、游戏 IP 的窗口期做产品落地;存量景区多设计游客可参与的互动场景。
第四,完善跨部门工作机制,做好复盘沉淀。建立热点事件的跨部门响应清单,明确各单位权责边界。每到旺季、大型活动结束之后,固定开展复盘,梳理问题清单,迭代优化产品和服务流程。推广票根、联票模式,串联本地吃住行游购娱,拉长游客停留时间。
第五,抢抓入境游政策机遇,补齐配套短板。有条件的地方逐步完善多语种服务、境外支付、退税相关配套,开发入境研学、文化体验线路,承接免签政策带来的增量客源。
第六,数字化建设讲究务实落地。优先落地预约、客流预警、投诉快速处置这类见效明确的功能;对于 VR、大型沉浸式项目,充分算清投入产出,杜绝为了追求新技术概念盲目投入。
第七,守住经营底线。投资前充分论证项目运营模式和市场承接能力;节假日提前做好价格监管、客流承载预案;无论是网红个人 IP 还是影视游戏 IP,都要准备备选方案,抓住热度窗口期沉淀属于本地的自有文旅资产。
八、资本市场对标:美港股文旅上市主体案例参考(含境内外企业)
从资本市场看,文旅产业的资本化路径已经相当成熟多元:港股汇聚了国内目的地运营、演艺、主题乐园类标的,美股则有平台型旅企和国际文旅龙头长期挂牌,境内企业赴境外上市、国际巨头分拆独立上市均有成熟先例。梳理一批有公开披露文件支撑的代表性标的,便于研判不同业态的资本路径和成长空间。
港股境内文旅标的方面,香港中旅国际投资(00308.HK)是国内跨区域文旅运营的国资平台,旗下运营沙坡头、德天跨国瀑布、泸沽湖、深圳世界之窗等数十家景区与度假区,自有资产与轻资产托管并行发展,其跨区域输出运营管理的模式,对地方国资平台盘活存量景区、提升运营能力有很强的借鉴价值。印象大红袍(02695.HK)作为实景演艺第一股,依托武夷山核心演出 IP 于 2025 年底挂牌上市,招股文件显示其盈利能力突出、毛利率长期保持行业高水平,验证了成熟实景演艺资产的资本价值,也打开了 "单一超级 IP + 世界遗产资源" 的上市通道。海昌海洋公园(02255.HK)以自有 IP、海洋主题乐园和亲子客群为特色,是主题乐园赛道的代表性标的。古兜控股(08308.HK)以温泉度假区为特色资产,属于康养度假细分赛道,可作为区域性特色文旅资产对接资本市场的观察样本。
港交所 IPO 梯队同样活跃。开封清明上河园已递交上市申请,核心资产是沉浸式宋文化园区和《大宋・东京梦华》实景演出,年客流规模处于行业前列,是国内沉浸式主题园区冲刺港股的代表性项目,其 "文化 IP + 演艺 + 园区" 的组合模式与当下市场追捧的沉浸式体验趋势高度契合。瘦西湖文旅此前已完成发行准备工作,以扬州瘦西湖游船特许经营等特色资产对接资本市场,为县域、中小型特色文旅资产的资本化提供了可参考的样本路径。复星旅文则基于自身发展战略主动调整资本结构,旗下三亚亚特兰蒂斯、Club Med 等核心资产持续探索 REITs 等创新融资工具,为大型度假区资产打开了新的资本运作思路。
美股中国旅企的代表案例是携程集团(Trip.com Group,纳斯达克代码 TCOM,港股代码9961.HK)。携程 1999 年创立于上海,2003 年 12 月在纳斯达克上市,是当年中概股标志性 IPO;2019 年更名为Trip.com Group 并启用 TCOM 代码;2021 年 4 月以双重主要上市方式登陆港交所,是目前全球领先的一站式旅行平台,旗下品牌包括携程、去哪儿、Trip.com、天巡(Skyscanner)。从经营数据看,携程 2023 至 2025 年净营业收入分别为 445 亿元、533 亿元、624 亿元,保持稳健增长;2025 年归母净利润 333 亿元,盈利规模位居行业前列。收入结构上住宿预订(占 42%)与交通票务(占 36%)构成双主业,旅游度假、商旅管理分别占 7% 和 5%,收入来源多元均衡。国际化是携程重要的增长引擎,2025 年国际 OTA 平台总预订量同比增长约 60%,全年服务入境游客约 2000 万人次,年投入约 10 亿元联动全国 40 多个城市提升入境游承接能力,推动超过 6000 家景区首次面向国际市场开放。携程案例说明,美股市场认可的是轻资产、网络效应和全球化运营能力—— 平台型旅企不依赖单一目的地,通过数字化和供应链整合服务整个行业,与目的地资产运营形成互补,共同做大文旅市场。
美股国际文旅龙头对标方面,华特迪士尼公司(NYSE:DIS)是全球主题文旅的标杆企业,1957 年 11 月 12 日在纽交所上市,发行价 13.88 美元,上市至今股价累计涨幅近 5000%,长期是全球市值最高的娱乐传媒集团之一。迪士尼业务覆盖影视内容、流媒体、体育传媒和主题乐园度假区,乐园板块依靠自有 IP 矩阵、年卡会员体系和较高的二次消费占比形成稳定现金流,其 "内容 IP 持续反哺线下目的地" 的模式,是全球主题度假区运营的最高标准样本,上海迪士尼的落地运营也验证了国际 IP 与中国市场的深度结合。环球影城方面,主题乐园业务隶属于 NBC 环球,NBC 环球是康卡斯特(NASDAQ:CMCSA)的全资子公司;康卡斯特 2026 年 6 月宣布,将把 NBCUniversal(含全部环球主题乐园资产)免税分拆为一家独立的上市公司,预计 2027 年年中完成,届时环球影城将拥有独立的资本平台,这一安排也体现了资本市场对主题娱乐资产长期价值的认可。北京环球度假区采取合资合作模式,为大型国际 IP 主题度假区的落地提供了重要参考。此外,Live Nation(NYSE:LYV)是全球演出与赛事运营龙头,与国内赛事经济、票根联动的方向高度契合;Six Flags(NYSE:FUN)以会员年卡体系锁定复访客流、提升二次消费占比,为国内景区运营模式升级提供参照;United Parks & Resorts(NYSE:PRKS,原 SeaWorld)以海洋主题乐园和亲子研学为特色,对应国内海洋文旅的进阶方向。
综合这些案例,可以提炼三条判断。第一,文旅资产的资本化路径已经非常成熟,A 股、港股、美股各有适配类型:成熟演艺、索道、特许经营、平台化运营等具备稳定现金流的资产,普遍获得资本市场认可;能把热度转化为持续复访和二次消费的项目,具备更广阔的资本化空间。第二,境外上市是文旅企业的重要通道:平台型、轻资产旅企可参考携程的双重主要上市路径,景区、演艺类资产可参考印象大红袍、清明上河园的港股路径,国际 IP 主题度假区则可参考迪士尼、环球分拆的资本架构。第三,国际对标给出了明确方向 ——"IP + 度假区"" 会员年卡体系 ""赛事演艺运营" 是资本市场验证过的三条成熟主线,国内文旅项目在策划阶段即可对照这些模式做运营设计,为后续资本化预留空间。
九、小结
现阶段国内文旅行业正处在从规模扩张转向高质量发展的过渡期,老百姓出游的需求十分旺盛,行业最大矛盾已经不再是 "怎么把游客吸引过来",而是游客来了之后,能不能留下来、愿意花钱、愿意再来。不管是地方产业布局,还是市场化文旅项目投资合作,都不能只依靠资源禀赋,要打通 "流量承接、服务保障、口碑维护、资产沉淀" 全链条。既要把握赛事 IP、县域旅游、入境游这些市场机遇,同时也要规避同质化建设、重资产无效投入、淡旺季失衡等常见问题,努力兼顾文化社会效益和产业经济效益。
文末咨询引导
杉外推出的“美港双轨评估模型”,可针对企业的财务状况、业务布局、发展潜力等核心维度,全面分析企业适配纽交所、纳斯达克交易所、港股18C章节、港股GEM板、OTC市场及AMEX等的可行性,且能在收到企业基本资料10个工作日内出具专业的可行性报告,帮助企业快速明确方向、规避风险,在资本市场转型中抢占先机。(有意者请后台私信小编进行进一步沟通)
-End-
邮箱丨sam@shanwai-securities.com
官网丨http://www.shanwai-partners.com
电话丨+86 021-80335112 +86 13656248939
地址丨上海浦东花园石桥路66号陆家嘴东亚银行金融大厦8楼
网点丨华盛顿-上海-香港-苏州-合肥-芜湖-杭州-温州-青岛(纽约-北京-重庆-广州)
免责声明:
本公众号上的所有内容仅供参考和信息分享,并不构成任何投资、法律或专业建议。读者在采纳本公众号上的信息时,应自行判断并承担相应风险。本公众号不对因使用本公众号上的信息而导致的任何损失负责。读者在做出任何决定之前,应寻求专业人士的意见。本公众号的观点和意见仅代表作者个人,不代表任何机构或组织的观点。


发表评论
发表评论: