
 研报速递
1、本体放量加速,利润先向上游转移2025年全球人形机器人出货量接近1.8万台,同比增长约508%,预计2026年增至近6万台、2030年达到50万台,行业由批量验证迈向规模化部署,带动核心零部件需求加速释放。本体厂商受降价竞争、高研发及商业化投入制约,收入增长尚未充分转化为利润,而上游核心零部件凭借标准化、多客户复用及精密制造壁垒,率先实现规模效应与业绩兑现。2、核心零部件处于不同产业化阶段,发展节奏各异国内行星滚柱丝杠技术还处量产验证期,规模化交付尚待验证;无框力矩电机进入规模化成长期,头部企业已实现十万台级交付;谐波减速器步入成熟量产期,制造体系与商业化验证相对成熟。3、技术壁垒与产业化能力决定细分环节竞争格局行星滚柱丝杠的壁垒集中于高精度螺纹磨削与多滚柱一致性,谐波减速器在于齿形设计、薄壁柔轮制造及疲劳寿命控制,无框力矩电机则依赖高转矩密度、电磁设计与热管理协同。产业化能力决定盈利可持续性。行星滚柱丝杠受制于良率与客户验证,规模供给有待突破;无框力矩电机率先实现规模交付;谐波减速器进入成熟量产阶段,竞争转向自动化、降本与效率提升。
01 本体放量加速,利 润先向上游转移
人形机器人本体进入加速放量期,全球出货量由万台级向数十 万台级快速跃迁
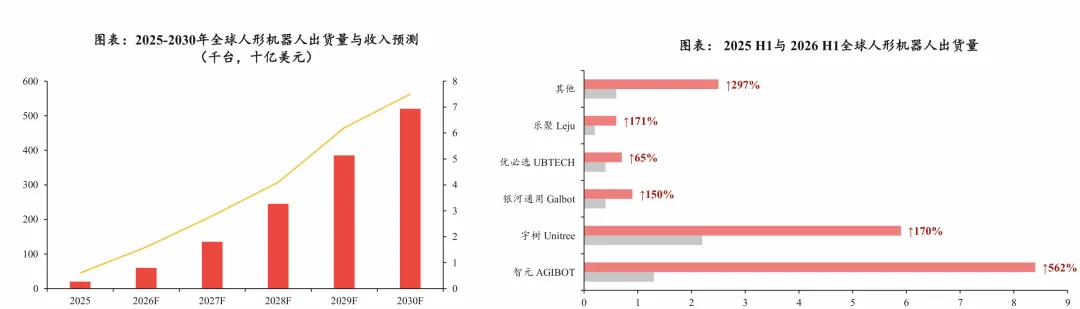
2025年全球人形机器人出货量接近 1.8 万台,同比增长约508%,销售额约4.4 亿美元,累计销售订单量超过3.5 万台。 ⚫ SAG 最新数据,2026 年上半年全球人形机器人出货量约1.91 万台,同比增长近300%,中国厂商占据全球超过97% 的出货份额。随着工业与商 业场景部署规模扩大,预计2030 年出货量将达到50 万台。
场景应用仍处早期,工业规模化尚未成为主力
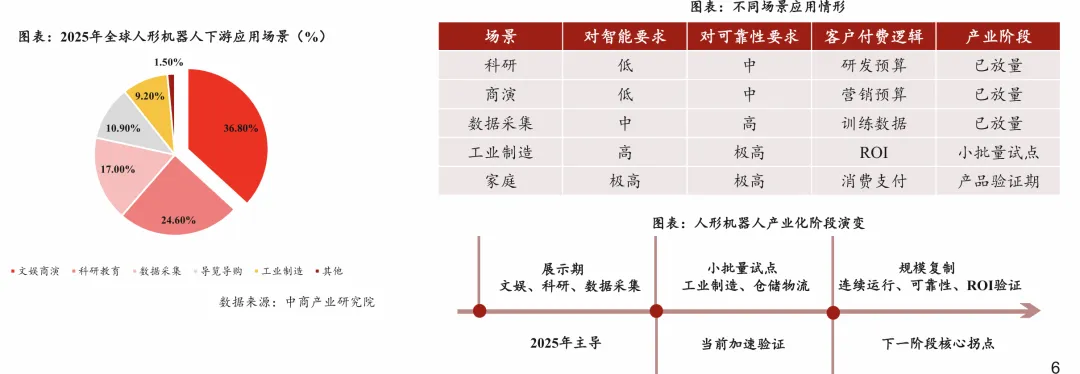
2025 年以技术验证和展示交互为主的文娱表演、教育科研、数据采集及导览导购等场景合计占比超过85%,工业制造、仓储物流仍主要处于试 点探索阶段,本体放量的“含金量”尚未成熟。 ⚫优必选的Walker S已经进入多机器人协同的生产线级试验,并签下工业具身智能人形机器人首个小批量采购合同。行业下一阶段将从“展示型创 新”转向“价值验证与规模复制”,企业用户会围绕效率提升、成本优化和风险降低评估机器人,并从单点试点向系统化部署演进。
本体放量不等于盈利高增
人形机器人处于规模化导入期,整机商业模式尚未成熟,高研发投入、商业化投入及价格竞争压制盈利释放
上游核心零部件率先兑现业绩
本体竞争越激烈,越要求零部件降本和稳定量产,量产压力反而向优质供应商集中。核心零部件则凭借标准化、多客户复用与技术壁垒三重优势, 更早地享受到了行业增长的红利。以核心零部件谐波减速器和无框力矩电机的两大龙头为例: ⚫ 2023—2025年,绿的谐波谐波减速器及金属件收入由3.17亿元升至4.76亿元,毛利额从1.31亿元到1.75亿元,呈现“收入先稳后增、毛利额先降后 升”的趋势,2025年在放量驱动下收入与毛利额均实现显著增长。 ⚫同期雷赛智能伺服系统收入由6.36亿元升至9.22亿元,毛利额从1.52亿元到2.59亿元,连续两年保持较快增长,呈现明显的“收入与毛利额齐升” 趋势。
02 核心零部件处于不 同产业化阶段,发 展节奏各异
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)


发表评论
发表评论: