
 研报速递
报告把人形机器人定义为具身智能的物理载体,梳理了行业发展历史、完整产业链、海内外主要玩家、市场规模预测,同时客观点明行业现实矛盾:虽然市场对人形机器人远期空间想象空间巨大,但当前仍处在从实验室走向商业化的过渡阶段,技术、成本、场景、伦理多方面仍存在明显制约。
一、行业基础概念与发展历程
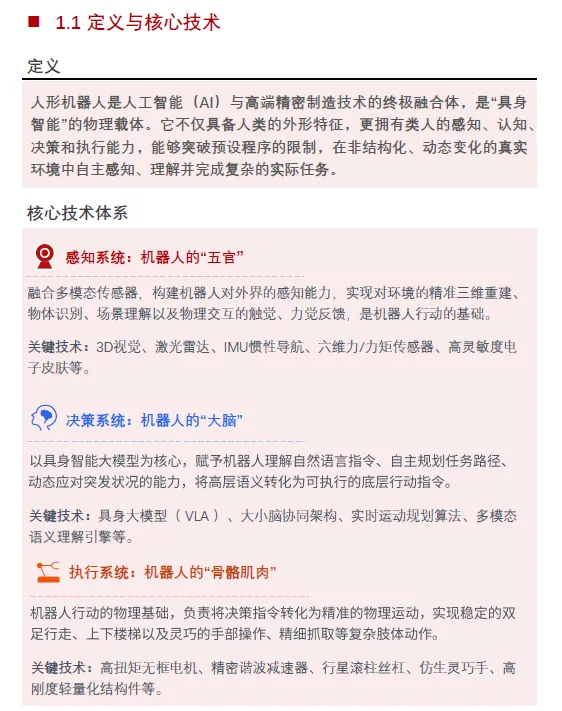
报告把人形机器人系统拆解为三大核心系统:感知系统相当于 “五官”,依靠 3D 视觉、力传感器、电子皮肤获取外界环境信息;决策系统是 “大脑”,以 VLA 具身大模型为核心,把语言指令转换成可执行动作指令;执行系统是 “骨骼肌肉”,依靠电机、减速器、灵巧手完成行走、抓取等物理动作,三者缺一不可。
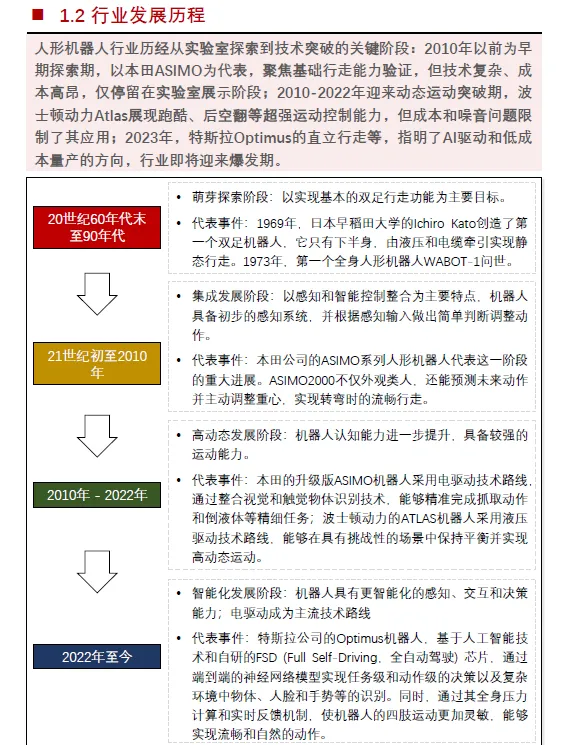
报告梳理行业四段发展历史:
萌芽探索期(60‑90 年代):只追求实现基础双足静态行走;
集成发展阶段(21 世纪初‑2010):以本田 ASIMO 为代表,具备基础感知,可以调整行走姿态;
高动态发展阶段(2010‑2022):以波士顿动力 Atlas 为代表,运动能力极强,但成本极高,很难商用;
智能化发展阶段(2022 至今):特斯拉 Optimus 开启 AI 驱动、低成本量产的新方向,行业重心从单纯运动表演,转向面向真实任务的量产落地。
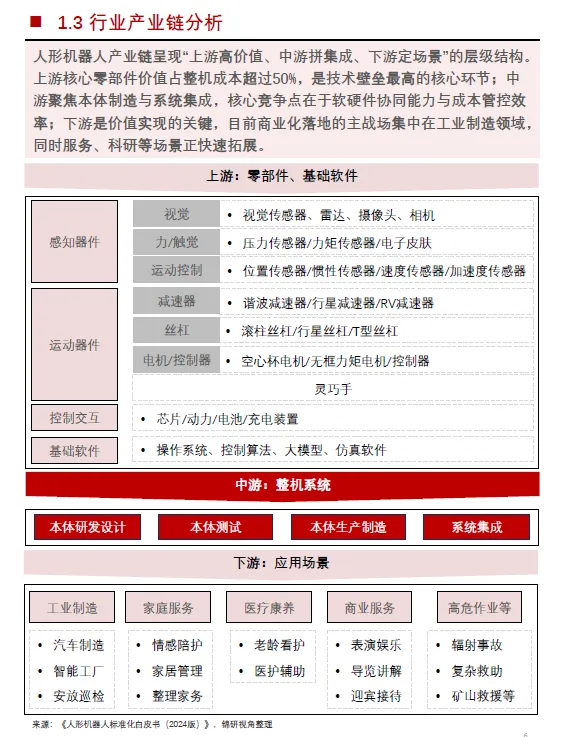
产业链结构总结为上游高价值、中游拼集成、下游定场景。上游核心零部件成本占整机 50% 以上,减速器、丝杠、力矩传感器、专用芯片、仿真软件属于壁垒最高环节;中游重点考验本体设计制造、软硬件协同集成与成本管控能力;下游覆盖工业制造、家庭服务、医疗康养、高危作业等场景,目前工业领域是商业化主战场。
二、行业环境与全球竞争格局
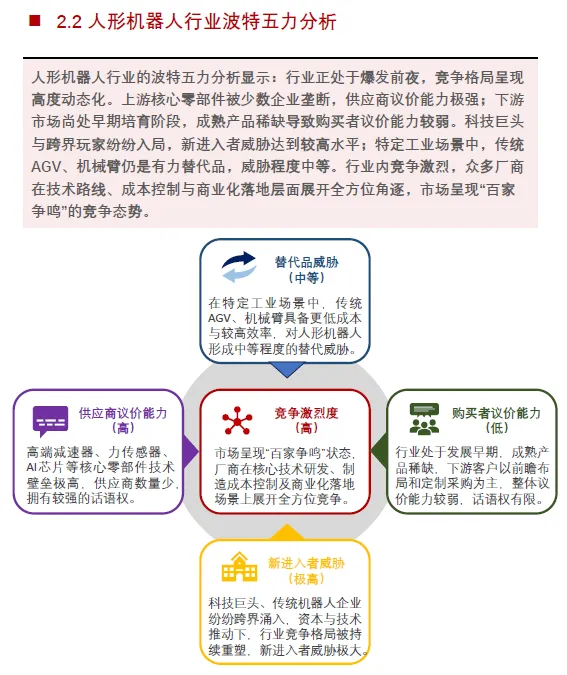
报告使用波特五力模型刻画当前行业竞争状态:
供应商议价能力高:高端减速器、力传感器等核心零部件供给集中,上游话语权强;
购买者议价能力低:产品成熟度不足,下游大多是试点、定制采购;
新进入者威胁极高,车企、科技巨头、传统机器人企业持续跨界入局;
替代品威胁中等,工厂内传统机械臂、AGV 在很多场景下可以替代人形机器人;
行业内部竞争激烈,各家技术路线、落地思路差异很大,处于百家争鸣阶段。
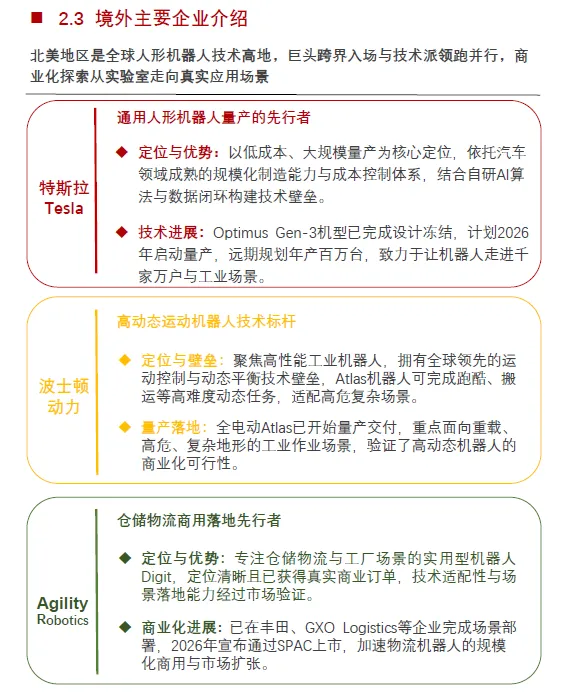
海外代表性企业
特斯拉 Optimus:核心思路是大规模降本量产,复用汽车制造、FSD 算法、数据闭环能力,Gen‑3 机型完成设计冻结,计划 2026 年启动量产,远期目标百万台年产量,面向工业和家庭两大市场。
波士顿动力:技术强项是高动态运动控制,Atlas 全电动版本实现交付,主打重载、高危复杂工业场景,但产品价格高,消费端很难普及。
Agility Robotics:聚焦仓储物流场景,Digit 人形机器人已经拿到丰田、物流企业真实订单,计划 SPAC 上市,是海外少有的拿到商业落地订单的整机企业。
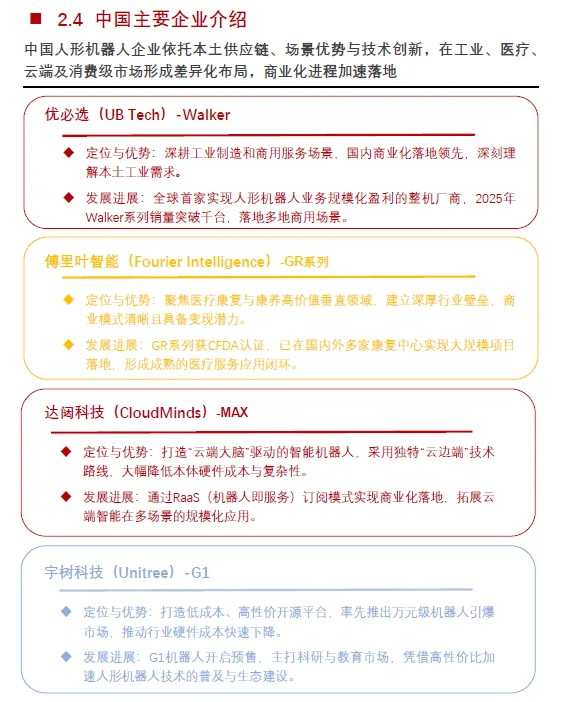
国内代表性企业
优必选 Walker:国内商业化落地走在前面,2025 年 Walker 系列销量破千台,主攻工业、商用服务场景,实现人形机器人业务规模化盈利。
傅里叶智能 GR 系列:差异化切入医疗康复赛道,产品拿到医疗认证,落地多家康复机构,垂直赛道商业模式清晰。
达闼科技 MAX:走云‑边‑端架构,云端大脑承担大部分智能计算,以此降低本体硬件难度,推行 RaaS 机器人即服务订阅模式。
宇树科技 G1:主打高性价比、开源硬件,瞄准科研教育市场,通过降低硬件门槛带动生态扩张。
三、市场规模与真实应用现状
报告做了长期市场规模预测:
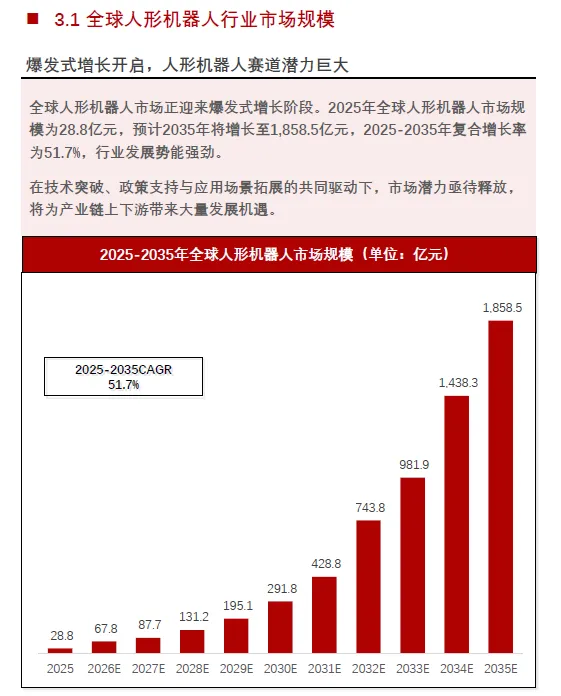
全球市场:2025 年规模 28.8 亿元,预计 2035 年达到 1858.5 亿元,2025‑2035 复合增速 51.7%。
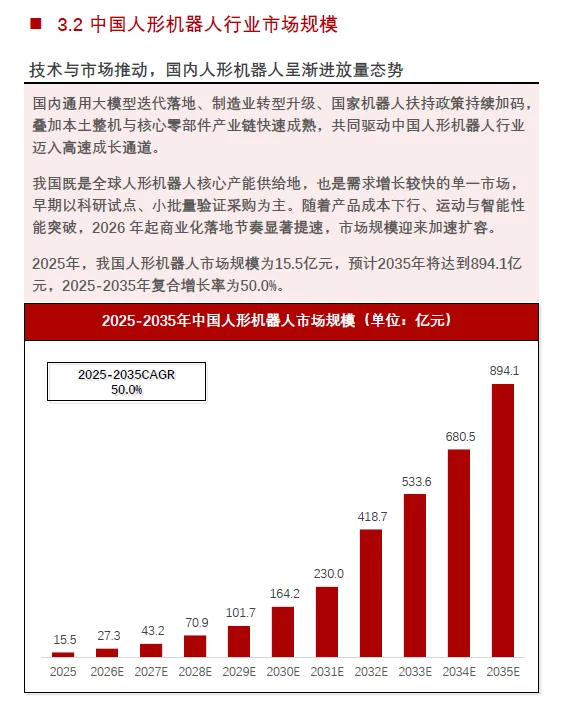
中国市场:2025 年规模 15.5 亿元,预计 2035 年达到 894.1 亿元,复合增速 50%。
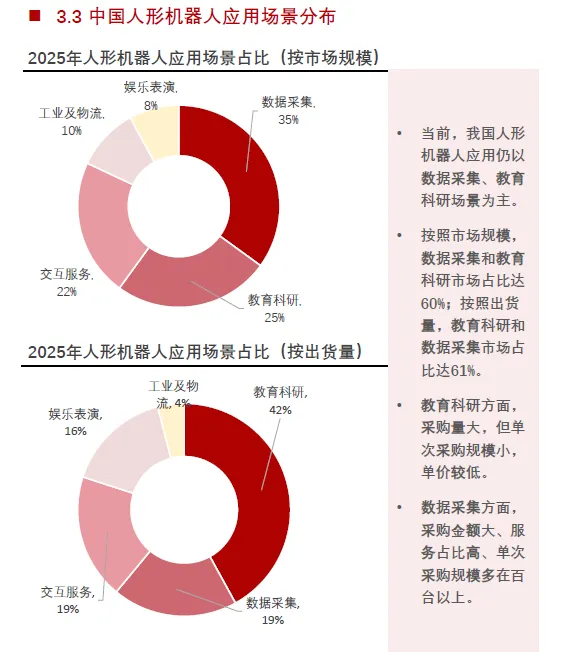
国内当下的应用结构很能反映行业现实:从出货量角度,教育科研占 42%、数据采集占 19%,两者合计超六成;工业及物流仅仅占 4%;从市场规模(金额)角度,数据采集 + 教育科研合计占 60%。也就是说,现阶段人形机器人大部分流向实验室、科研机构、用于采集训练数据,真正投入工厂干活的占比仍然很低。娱乐表演、交互服务占有一部分份额,大规模家庭消费还没有到来。
四、行业核心挑战
报告归纳四大现实阻碍:
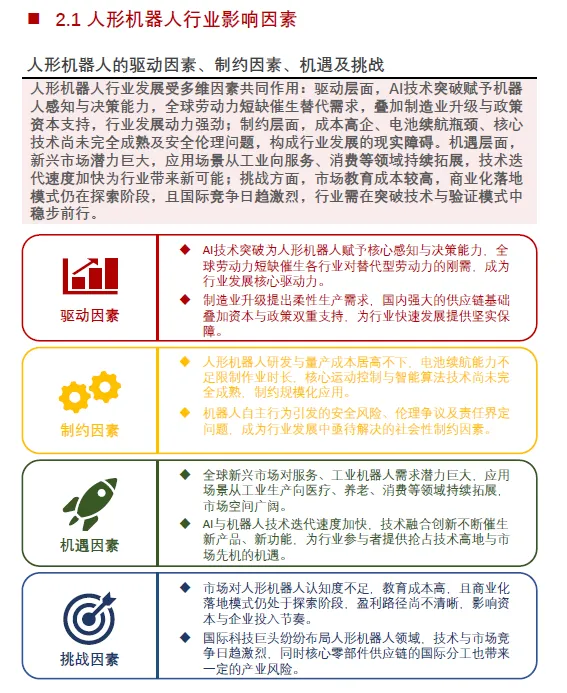
技术瓶颈:通用人形 AI 尚未成熟;硬件端电池续航短、关节寿命不足;感知、运动控制算法融合难度高。
成本规模壁垒:核心零部件 BOM 成本居高不下,整体量产规模小,很难靠规模效应摊薄成本。
商业化落地难题:多数场景下人形机器人综合使用成本高于人力;场景定制化程度高,一套方案很难跨场景复制,投资回报很难跑通。
安全与伦理问题:人机协作安全标准不完善,故障失控风险、就业替代、隐私数据安全,社会接受度仍需要培育。
五、行业未来发展趋势
大模型深度融合世界模型:机器人可以在虚拟空间预演动作,不用全部依靠真机试错,提升未知环境自主适应能力。
多模态感知交互升级,视觉、力觉、触觉深度融合,人机交互转向手势、语音等更自然的方式。
云‑边‑端协同架构成为主流:云端负责大模型训练和复杂规划,边缘保障实时响应,本体侧重执行,以此平衡算力、时延与硬件成本。
商业模式发生变化:不再一味追求完全替代人,更多作为人机协作的辅助工具;RaaS 租赁订阅模式会逐步普及,降低客户使用门槛,从工业场景再逐步向民生消费拓展。
报告小结
这份报告给出比较客观的判断:人形机器人远期市场空间想象力充足,但不能只看远期预测数字。当前行业处于爆发前夜,绝大多数产品还停留在科研、数据采集、演示验证阶段。最大的矛盾集中在技术成熟度、成本、商业化 ROI,能不能跨过从样机、实验室走向真实生产作业,是行业未来几年最关键的考验。技术、供应链、商业模式三者需要同步成熟,才会迎来真正的行业爆发。
获取报告原文点击查阅下载,加入智车文库知识星球,一年更新2000+份汽车行业报告。
智车文库|汽车行业垂直资料库 专注新能源汽车、智能驾驶、具身智能高质量行业报告持续更新,打造轻量化、高效率的汽车产业资讯资料库。
星球核心价值: 1. 海量历史资料永久可下载,入圈即解锁全部往期报告 2. 日更2–5份行业干货,全年稳定更新2000+份专业报告 3. 全赛道、全覆盖,省去筛选、找资料的时间成本,高效获取产业信息 4. 专属行业交流社群,链接同行人脉,同步一线产业视角
使用方式: 手机/电脑均可登录知识星球,微信一键登录,所有文件支持随时在线查看、永久下载。 低成本、高效率,一站式搞定汽车行业研究资料。 适合车企从业者、产业链研究员、行业爱好者持续沉淀认知。

发表评论
发表评论: