
 研报速递
摘要与核心判断
一、为什么现在要研究天津
随着世界模型和VLA模型/VTLA模型快速发展,具身智能即将迎来其ChatGPT时刻,但当前商业化路径仍然分散,谁能让机器人在真实工况里稳定干活,谁才能拿到下一阶段的定价权。
产业竞争的主战场,正从“谁的机器人更灵活”,转向“谁的数据更密、场景更深、成本更低”。
过去二十年,天津在中国产业版图中被反复定义为同一件事:制造业腹地。汽车、石化、装备、航空航天,体量大、根基深,但在以算法和资本为主线的科技叙事里,这些存量很难被讲成故事。竞争要素一旦从“算法领先”转向“场景与数据”,情况就反了过来。汽车总装线、石化装置区、港口泊位、海洋工程平台,这些过去被视为“传统产业”的东西,恰恰是行业眼下最缺的。
仿真环境可以合成图像,合成不了手感、油污、震动和工况噪声。这是它的天花板。
机遇和风险其实是同一个窗口。2026年,天津市级《天津市智能机器人产业创新发展行动方案(2026—2028年)》出台,天津大学具身智能研究院成立,宇树科技、优必选、梅卡曼德等链主企业陆续落子。同一时间,北京把“千亿级具身智能产业集群”写进2027年目标,上海把核心产业规模目标定在500亿元,深圳已经形成“一小时配套圈”。
天津缺的不是资源,是把资源组织成壁垒的路径设计。这是本报告试图回答的问题。
二、十个核心判断
以下十句话,构成本报告的全部主张。
判断一:具身智能的竞争主战场正在从“本体性能”转向“场景密度与数据壁垒”,这一转向抬高了天津这类制造业城市的产业位势。
2025年,全国具身智能机器人整机企业超过140家,发布产品超330款,出货量约1.44万台,占全球八成以上(数据来源:北国咨引用高工机器人产业研究所数据)。整机层面的玩家已经足够多,竞争开始下沉到“谁有场景、谁有数据、谁有配套”。这正是天津的相对优势区间。
判断二:天津的产业基础已经完成“从0到1”的奠基,尚未完成“从1到10”的跃升。
2025年,天津机器人产业链企业104家,工业总产值135亿元,同比增长18.9%;营业收入278亿元,同比增长16.3%。2026年1—7月,智能机器人规上企业实现工业总产值78.9亿元,同比增长15%(数据来源:天津市工业和信息化局,2026年9月)。增长是真实的,绝对体量仍然偏小。
判断三:天津真正可依仗的禀赋,不是“有多少机器人企业”,而是三张别人拿不走的牌——制造业真实工况、信创自主可控底座、港口与出海的制度组合。
汽车(天津经开区汽车及高端装备产业规模突破2000亿元)、绿色石化(南港工业区石化产业集群规模突破千亿元)、港口(2025年天津港货物吞吐量5.95亿吨、集装箱2402.3万标准箱)、信创(飞腾、麒麟“PK体系”与海光、曙光“光合组织”)——这些要素凑在一起,全国范围内不多见。
判断四:天津产业链呈“两头有料、中间偏薄”的结构——上游硬件创新与下游场景数据是强点,中游则是“有制造、缺品牌”:通用工业机器人已有引进企业的规模化制造基地,本地品牌集中在细分品类,核心零部件配套仍有明显缺口。
需要说明的是,中游的“偏薄”指的是品牌与零部件配套,不是产能。天津港保税区的天津新松已建成覆盖3kg至600kg负载的工业机器人制造基地,2026年4月其产品在吉利汽车焊装主线成建制应用,规划年产量提升至6000台以上。但通用机型的品牌、定价与技术决策不在天津,这一层判断因此仍然成立。
《天津市机器人产业专利导航报告》(2026年7月发布)的判断与此一致:天津在产业链上游的驱动与传动、执行结构等硬件制造环节具备较强创新优势,在中游的感知交互、人工智能决策、导航控制等智能化环节,专利布局相对薄弱。
判断五:京津冀的“强研发、弱转化”,既是天津最大的机会,也是天津最大的风险。
机会在于北京的技术外溢必须找到承载地。风险在于,如果不设计中试、数据、量产等高价值环节的锁定机制,天津可能只承接了制造环节,价值仍然留在北京和长三角。2026年出现的“雄安总部、北京研发、天津转化”模式(梅卡曼德)与“北京研发、天津转化”路径(海光—曙光体系),是值得持续观察的样板。
判断六:天津的产业空间格局已经形成清晰的九区错位分工,但错位不等于协同,协同机制的成效尚待验证。
市级《行动方案》已明确滨海新区、南开区、河西区、和平区、津南区、武清区、北辰区、西青区、东丽区九个区的差异化定位。从“分工明确”到“协同高效”之间,还隔着利益共享机制这一关。
判断七:金融对产业的赋能存在明显的阶段差异。接下来,具身智能产业即将进入商业化落地阶段,这个阶段银行、保险与租赁的作用,比股权资本更直接。
天津在市场化创投活跃度上与北京、上海、深圳存在量级差距(2025年北京人形机器人融资37起、70.12亿元,占全国31.5%,数据来源:IT桔子,转引自北国咨研究),这是公认的短板。但如果把“资本”等同于“股权融资”,会漏掉更关键的一层:产业对金融工具的需求是分阶段的。
研发与验证阶段,股权资本不可替代——它承担技术不确定性,不要求抵押物,能容忍五到八年的长周期,这是政府引导基金与市场化创投的主场(海河产业基金、天开园基金体系、北洋系基金群)。产业一旦进入商业化阶段,真正卡住企业的就换成了交付资金与客户订单:产能与库存占款、应收账款周期、服务网络铺设,都是低毛利、重资产、需要与订单规模匹配的大额低成本资金,股权融资在成本和规模上都难以匹配;与此同时,客户“不敢买、买不起”成为更硬的约束。
银行信贷、融资租赁与保险恰好对应这两类问题:信贷解决资金的规模与成本,租赁降低客户的采购门槛,保险把难以估量的潜在损失变成可计入预算的保费、让客户敢用。这三件事,资本市场做不了。对天津来说,这三类工具还有额外的适配性——客户以央企、大型国企和制造业中小企业为主,前者需要履约保函与应收账款融资,后者需要租赁与保险降低门槛;天津的融资租赁基础(东疆综保区)全国领先,“保险+租赁”在全国也已有验证过的做法。
需要说清边界:这是接力关系,不是替代关系。商业化阶段股权资本仍然重要,产能建设、海外拓展与并购整合都需要大额长期股本。同时,银保租当前的落地密度偏低有客观原因——企业轻资产、缺抵押物、缺历史运行数据,银行的授信评价体系与之错配;保险市场本身很小,定价所需的数据积累尚不充分。
判断八:天津最大的隐性约束是人才,尤其是“AI+机械+控制”复合型人才。
天津拥有56所大学、62家中央驻津院所,天津大学、南开大学、河北工业大学在机器人领域均有扎实积累,但高端算法与产品人才被北京虹吸的现象客观存在。市级《行动方案》已将“精准引进智能机器人算法、核心零部件研发、系统集成等领域高层次人才”写入要素保障,落地效果需要时间检验。
判断九:天津的定位不宜模仿深圳或上海,更适合走“三枢纽合一”——京津冀具身智能的制造中枢、场景枢纽与数据枢纽。
理由不复杂。天津的禀赋不支持“整机品牌引领”的路线(缺乏本土消费级整机基因),却高度支持“制造+场景+数据”的组合。天津大学具身智能研究院聚焦“强韧本体、敏捷小脑、柔性大脑”,机器人小镇打“信创底座+制造中试+场景验证”,河西区引进了具身数据工厂——这几件事指向同一个方向。
判断十:未来五年,天津需要打的是五场仗——场景换产业、数据建壁垒、信创筑底座、协同借势、金融强赋能。
这五件事有先后关系。场景是入口,数据是壁垒,信创是标签,协同是速度,金融是耐力——它同时决定前四场仗能打多久、能落多快。任何一场打不下来,其余几场都会失去支点。在金融这一场里,天津要补的主要不是股权基金,而是银行、保险与租赁。
三、报告逻辑总览
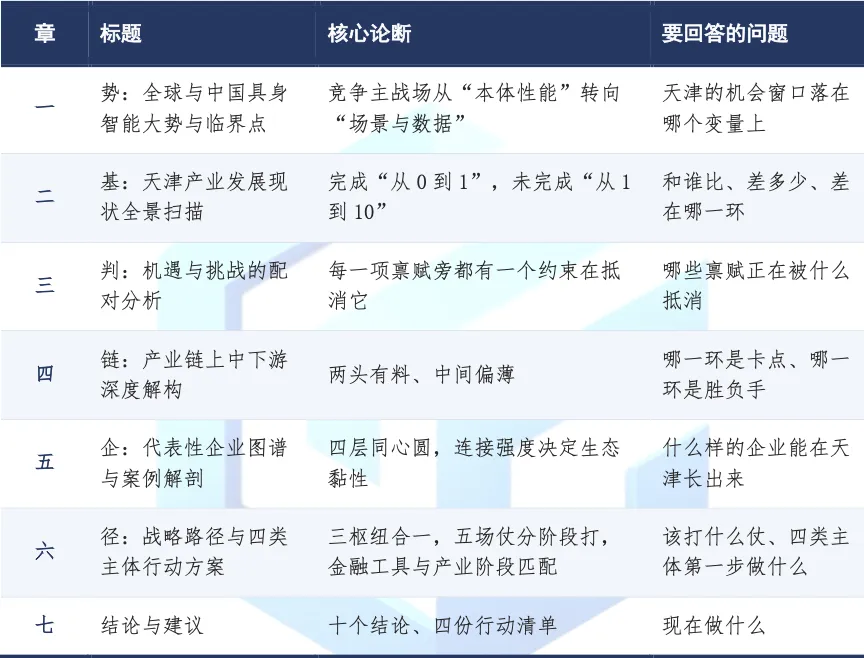
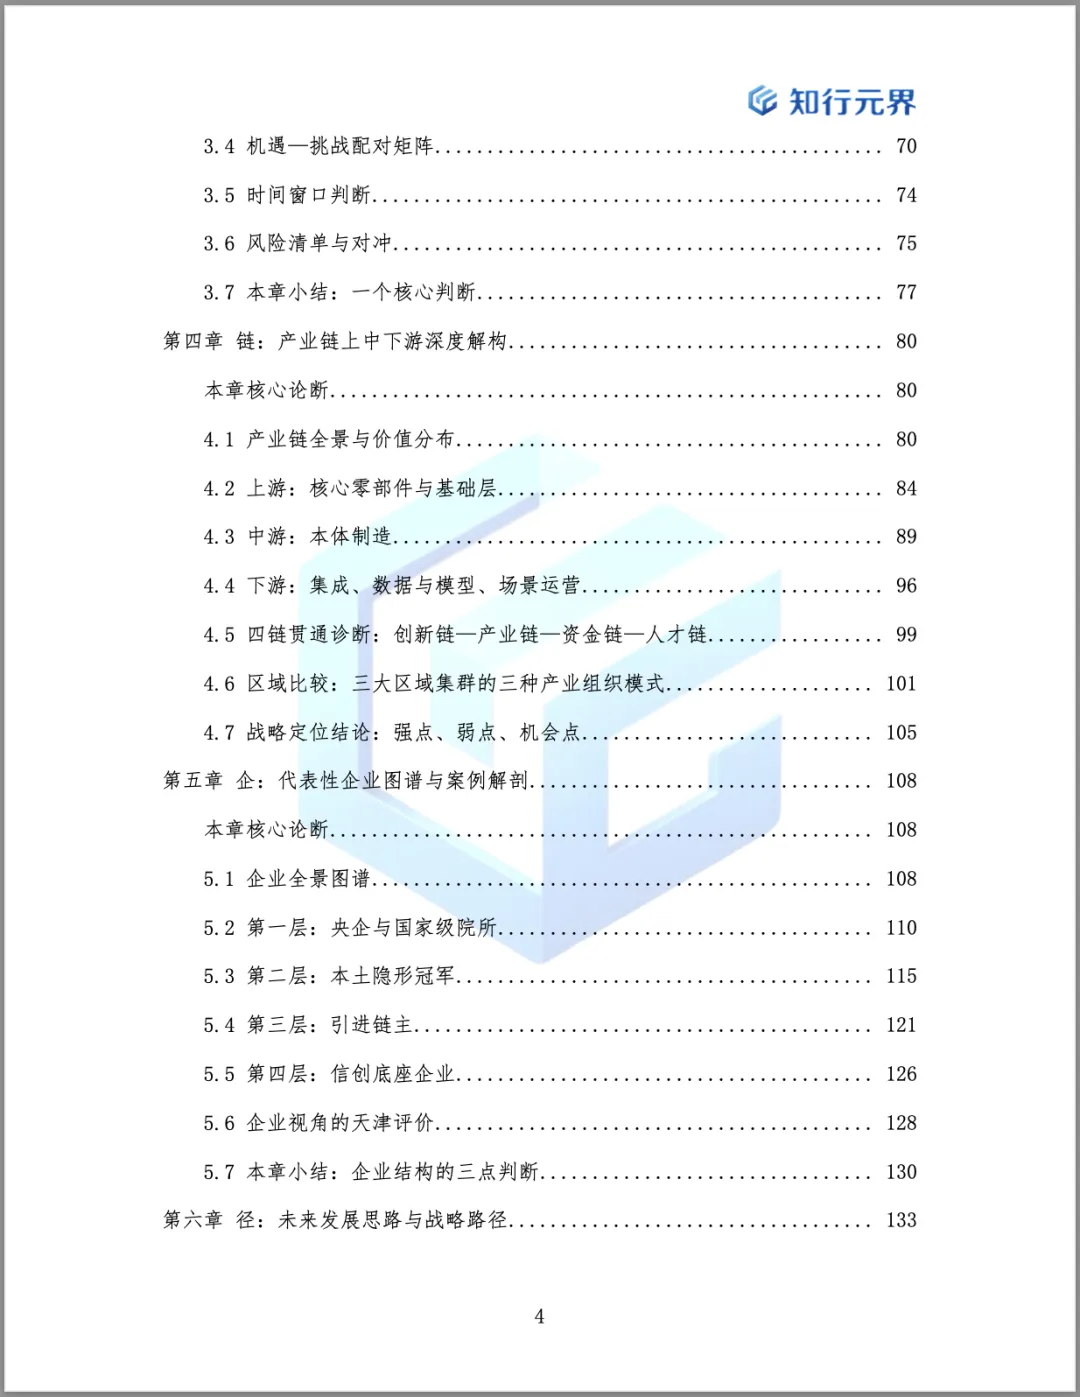
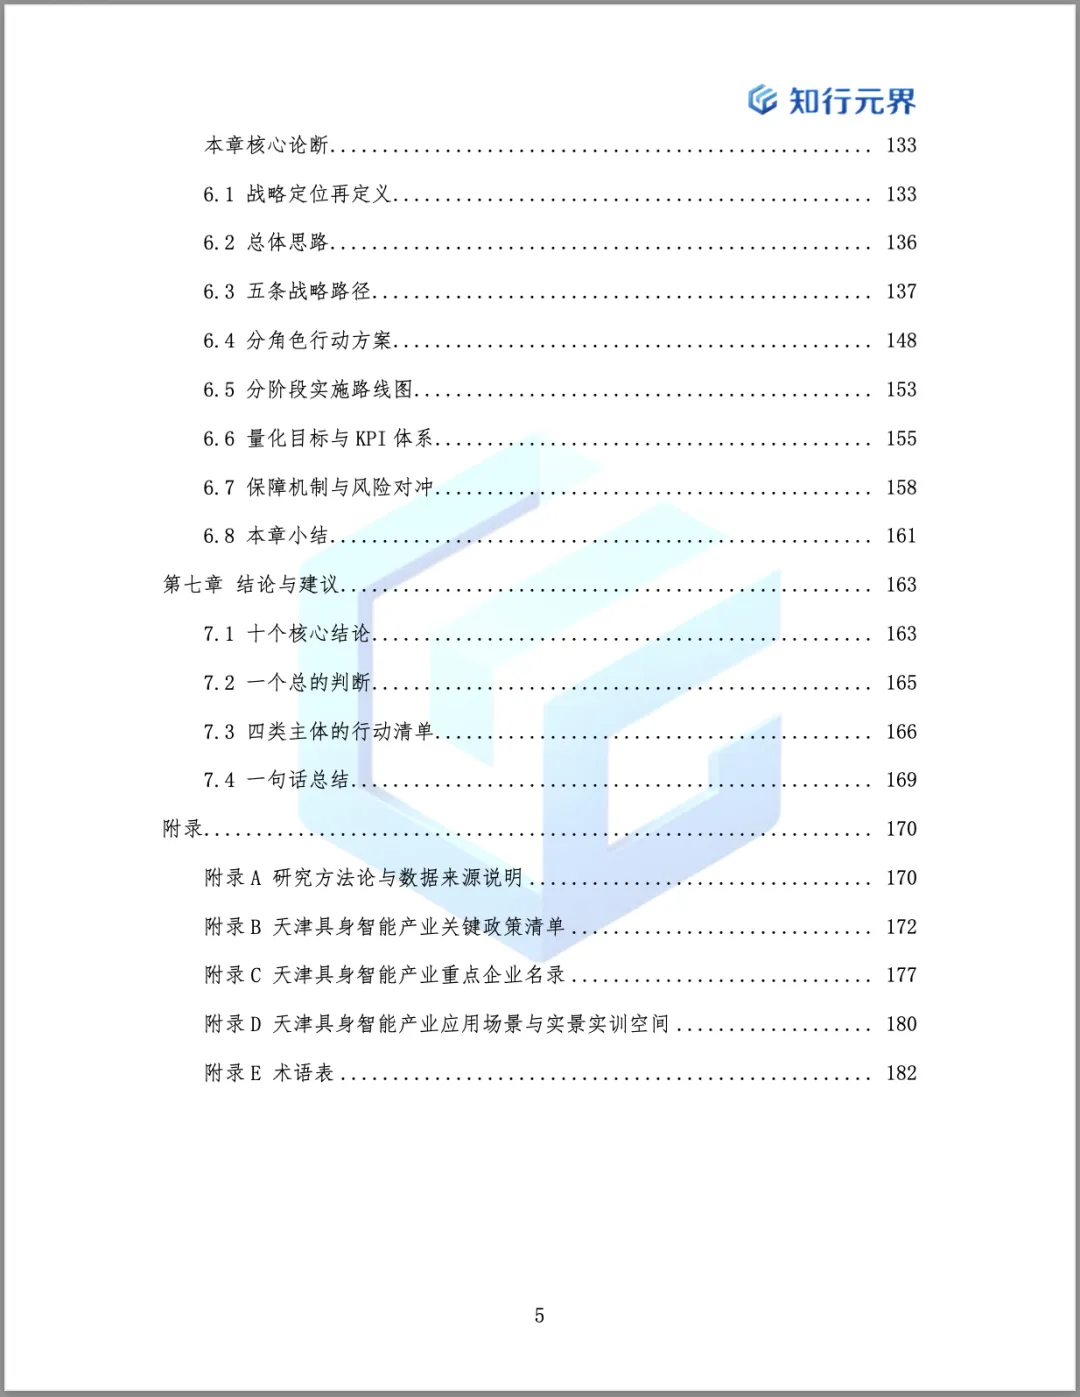
本报告共七章,遵循“看清—取舍—绘图—落地”的推进逻辑。
对政府:天津的政策力度已不弱,政策工具箱也相对完备。下一步的关键不是“加码”,而是“换挡”——从给补贴转向给不可替代的要素(数据、场景、算力、人才),从开放场景转向建立“场景—订单”转化机制,从考核招商数量转向考核产业价值留存率。
对园区载体:九个区的错位定位已经明确,下一步的竞争不在“抢企业”,而在“补链条缺口”。每个园区都应回答一个问题:本区在九区格局中的唯一性标签是什么?如果答不上来,招商就只能靠补贴,而补贴是可以被复制的。
对企业:天津的市场价值被低估了。这里有真实的工业客户(汽车、石化、港口、电力、海洋工程),有可用的算力(全市智算规模超10000P),有可及的资本(海河产业基金体系),也有出海的通道(天津港与东疆综保区)。本地企业可考虑把“天津场景验证—京津冀复制—全球出海”作为标准的三步走。
对金融机构:天津的金融机会分两层。股权机构的机会在早期与上游环节——触觉/力觉传感器与精密传动、特种机器人(水下、防爆、重载)、数据采集与训练服务,这三个环节天津有真实技术积累,竞争格局尚未固化。银行、保险与租赁机构的机会在商业化环节,空间更大、竞争者更少:客户结构以央企与制造业中小企业为主,采购环节的应收账款融资、履约保函、租赁与保险都有真实需求,而天津在这些工具上的落地密度目前还不高。
五、研究方法与数据说明
本报告采用桌面研究(Desk Research)与公开信息交叉验证方法,主要数据来源包括:天津市政府及各区官方发布、天津市工业和信息化局、天津市统计局、天津市知识产权局、国家及地方权威媒体报道(新华社、人民日报、经济日报、科技日报、天津日报、央广网等)、行业研究机构公开报告(高工机器人产业研究所、沙利文、国务院发展研究中心等)。
关于数据口径的重要提示:由于统计口径差异,天津机器人/具身智能产业的部分指标存在多个版本。例如,产业链企业数量在不同来源中分别有“100余家”(天津市工业和信息化局)、“超过200家”(《天津市机器人产业专利导航报告》)三种表述;2025年营业收入有“278亿元”与“超过260亿元”两种表述。本报告在引用时保留原始出处并并列标注,不做合并处理,具体差异说明见附录A。
本报告的局限:受限于公开信息可得性,本报告未能开展规模化的一手企业访谈与问卷调研,部分关于企业运营状况、政策获得感、实际配套率的判断,基于公开资料推断,标注为“待一手验证”。
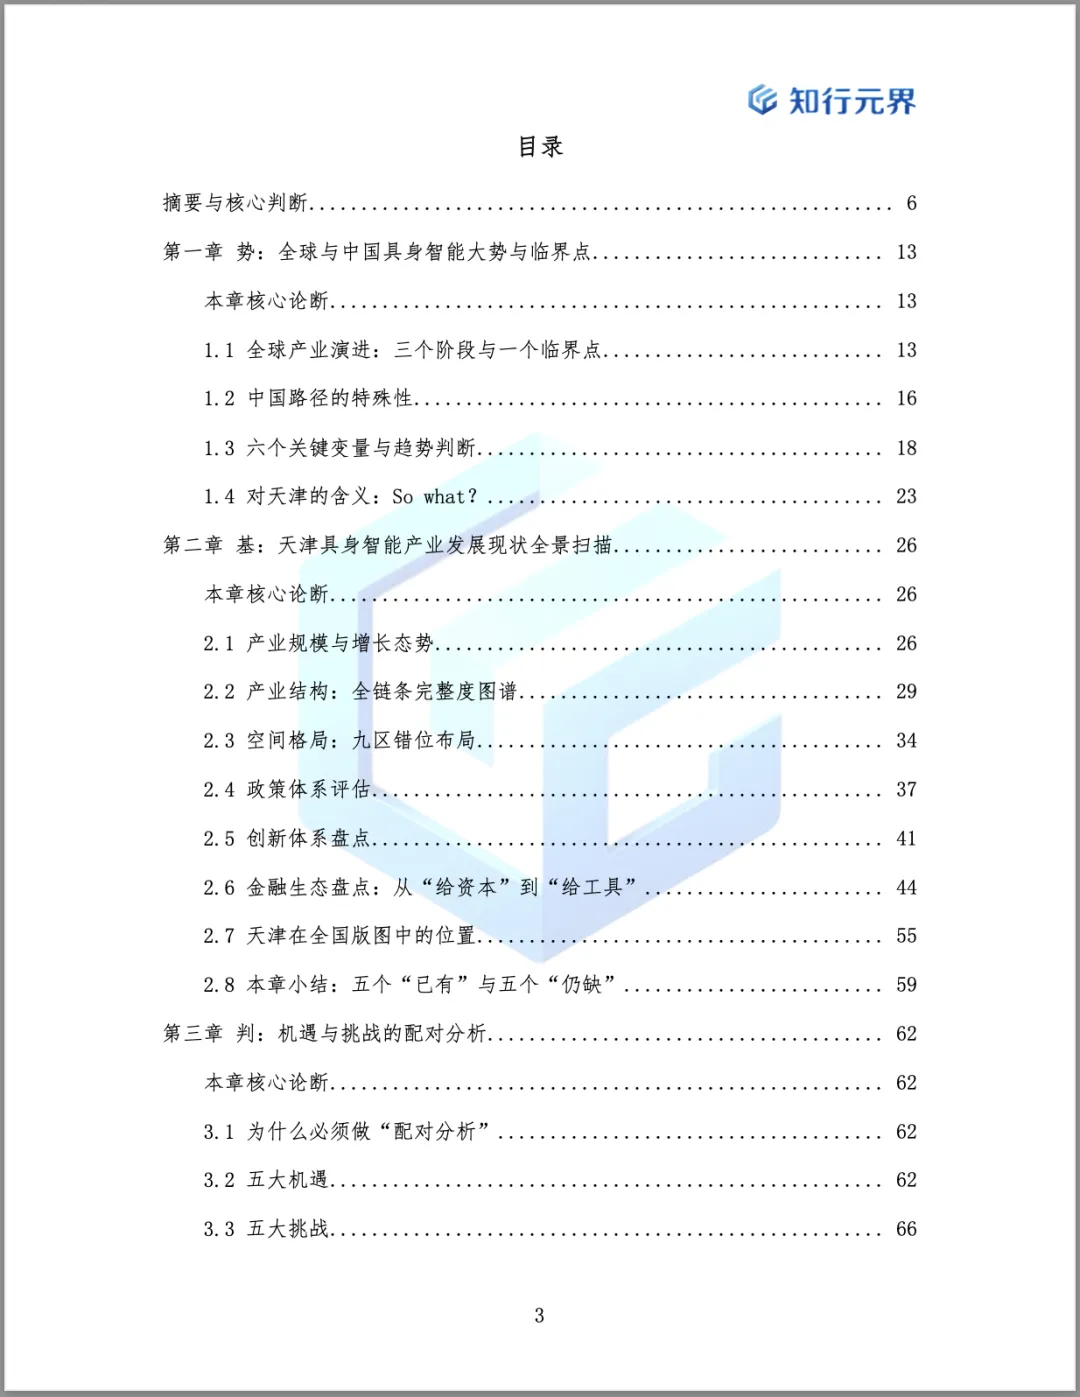
报告目录
关注公众号、加小助手、发送名片,
免费获取研究报告!
END



发表评论
发表评论: