
 研报速递
---商品不是进攻的矛,是组合里最后的盾
读高盛《Conflict, Climate and the Case for Commodity Diversification》(2026-10-20)
截至 10 月中旬,彭博大宗商品指数(BCOM)总回报 +36%,其中能源板块 +98%、石油产品 +136%;同期标普 500 为 +13%,美债 10 年期和 30 年期分别 -5%、-8%。高盛 10 月 20 日的这份报告真正想说的不是"商品涨了快上车",而是一个更底层的判断:在地缘冲突常态化、气候扰动加剧、供应链越来越集中的时代,传统"股+债"组合越来越不好用,商品多头正从可选项变成必选项。
今年做投资,有一个对比刺眼得让人无法回避。高盛大宗商品研究团队(Daan Struyven 领衔)这份 17 页的报告,标题是《冲突、气候与大宗商品多元化》。这篇笔记,我们把报告的完整逻辑拆开聊,并结合国内商品期货视角,说说它对 CTA 和资产配置实践的启示。
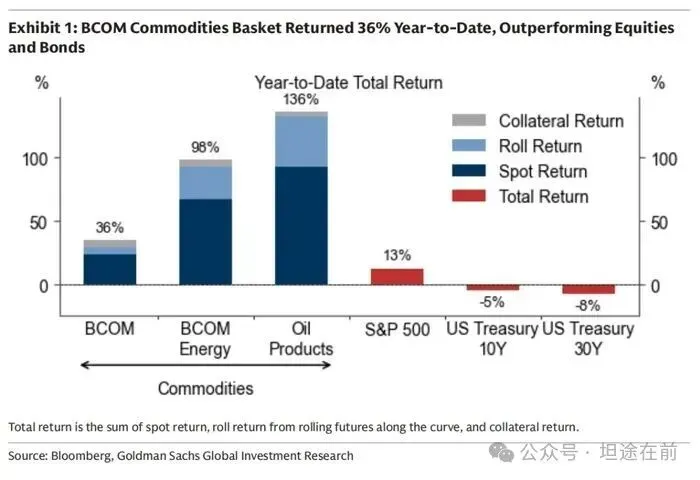
图:BCOM 商品篮子年初至今总回报 36%,大幅跑赢股债(来源:Bloomberg, Goldman Sachs Global Investment Research) |
一、战术层面:三个理由,现在就该拿着商品
理由一:能源的风险几乎全在上行一侧
先看高盛的基准情形,其实并不激进:
品种 | 基准预测 | 悲观情景 |
Brent 原油 | 2026 年底回落至 90 美元/桶 | 2027 年初冲 140 美元(年均约 125) |
欧洲 TTF 天然气 | 峰值冬季 70 欧元/MWh | 极端情景 150 欧元/MWh |
基准情形的前提是"中东供应持续适应、风险溢价消退"。但现实数据没那么让人放心:
l霍尔木兹海峡的袭击事件 10 月明显增多;
l波斯湾原油出口表面恢复到 2025 年均值附近——但靠的是约 400 万桶/日的"暗出口"(关闭定位应答器的油轮),且已从 10 月初高点回落;
l成品油出口只有 2025 年均值的 40% 左右(炼厂受损 + 长期投资不足),LNG 通行量也在低位徘徊。
也就是说:基准和悲观之间的差距,几乎全是上行风险。高盛估算,目前现货 Brent 里已经嵌入了约 25 美元/桶的风险溢价——市场自己都在为"出事"定价。
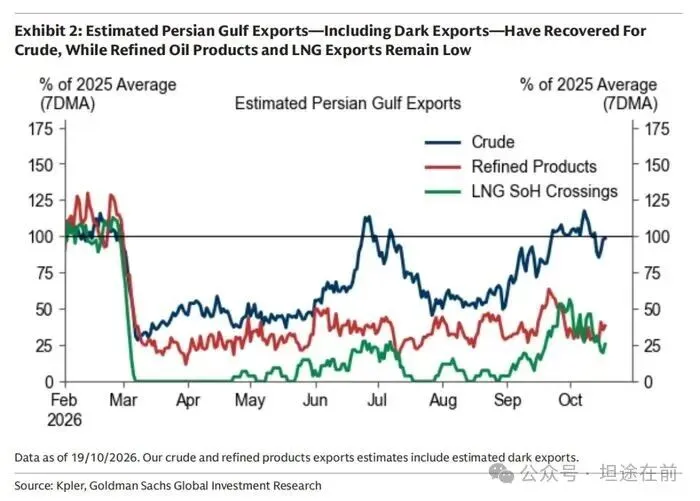
图:含"暗出口"的波斯湾原油出口已恢复,但成品油与 LNG 出口仍在低位(来源:Kpler, Goldman Sachs Global Investment Research,数据截至 2026-10-19) |
理由二:股债对油价"过敏",60/40 的保险丝被抽掉了
这是整份报告里我们认为最有价值的观察。伊朗战争开打以来,油价和其他资产的联动方式变了。过去六个月:
lBrent 日变动与标普 500 的相关性 ≈ -0.5(油涨股跌);
lBrent 日变动与 10 年期美债收益率的相关性 ≈ +0.6(油涨收益率涨、债跌)。
机制很直白:全球 GDP 有韧性,通胀又连续五年高于目标,央行被迫对能源带来的通胀压力强硬回应——油价一涨,收益率跟着上,股票估值被压。股票和债券开始同向下跌。
更长的周期也能佐证:标普 500 月回报与 10 年期美债收益率变化的 60 个月滚动相关性,已经从全球化年代的正值区(股债此消彼长、天然对冲)跌入负值区(股债同涨同跌)。
经济的主要矛盾,已经从需求冲击切换到了供给冲击。这是配置框架必须跟着改的根本原因——当股债不再互相对冲,组合里必须有一个新的"对冲者",而商品天然就是。 |
理由三:农产品没有解除警报,只是歇了口气
BCOM 农产品现货指数同比 +19%:豆油 +32%、糖 +32%、小麦 +31%。9 月的回调主要是美国玉米供需比担心的宽松、投机多头撤退——属于技术性回吐,不是风险解除。真正的推手有三个:
1.化肥通道:霍尔木兹承担全球约 1/3 的化肥出口,目前基本停摆,直接推高柴油、化肥等种植成本;
2.黑海通道:承担全球 15%–20% 的粮食贸易,乌克兰小麦出口明显低于往年同期;
3.生物燃料抢粮:油价高企刺激乙醇、生物柴油政策加码,巴西、印度、印尼最近都在提高掺混比例——能源在跟人抢粮食。
还有一个悬在头顶的尾部:NOAA 10 月预测"超级厄尔尼诺"出现的概率超过 81%。一旦兑现,美国玉米大豆、巴西糖和玉米大豆、印度泰国稻米、印尼马来棕榈油、西非可可会同时遭遇干旱或洪涝——主产区无一幸免。
二、怎么对冲?高盛的答案:不裸多原油,用"不对称"工具
既然现货油价里已经含了 25 美元的风险溢价,直接买原油的性价比就一般了。高盛给了两个更精细的工具:
交易 | 逻辑 |
做多欧洲 2027 年夏季汽油(EBOB)期货 | 炼厂为追逐柴油和航煤的更高利润,正把产线从汽油切走——美国汽油收率同比降 2 个百分点,比五年中位数低 3.9 个百分点。汽油市场比原油更紧,价格弹性更大 |
TTF 天然气 2027 年一季度看涨价差(call spread) | 隐含波动率和看涨偏斜都偏高,用价差代替单买看涨可以压成本;冬季合约对寒潮反应最猛 |
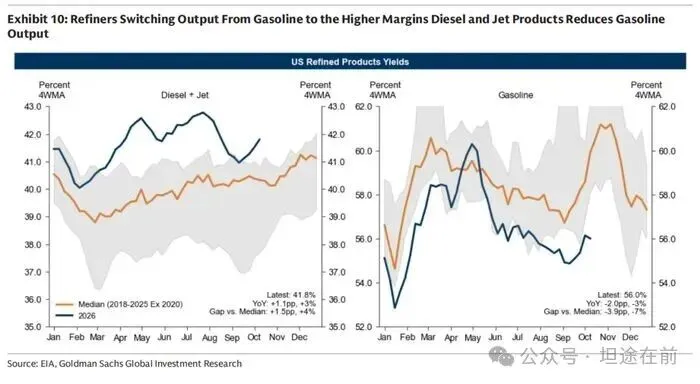
图:美国炼厂把收率从汽油切向柴油和航煤——汽油收率 56.0%,较中位数低 3.9pp(来源:EIA, Goldman Sachs Global Investment Research) |
这个思路值得国内借鉴:当某个供应冲击逻辑已经成为共识,表达的载体要选"更紧的那个环节",而不是最显眼的那个品种。
三、结构层面:为什么这是长期命题,不是一波行情
供给端:集中度越高,"单点故障"越值钱
回看这几年的冲击频率:2022 年俄罗斯天然气、2025 年中国稀土、2026 年霍尔木兹——频率在变高。根源很直观:钴、稀土、锂及精炼环节高度集中于中国、刚果(金)等少数地区;LNG 出口约一半来自卡塔尔和美国。
集中度越高,单点故障的破坏力越大。商品在供给冲击中提供的是凸性保护——命中率不高,但中一次就够回本。这就是"保险价值"。
需求端:三个"需求往上顶、供给卡住"的品种
铜:电气化、数据中心、AI、能源安全、准战略囤储——五路需求同时压向铜,而矿山供给相当受限。高盛预计 LME 铜年均价从去年略低于 1 万美元/吨,涨到明年的 15,400 美元/吨(较现货还有约 7% 空间)。眼下美国因关税不确定性疯狂囤铜,中国废铜供应又因发票新规收紧,美国以外的可见精炼铜库存已降到季节低位。一句话:买的人很多,挖不出来。
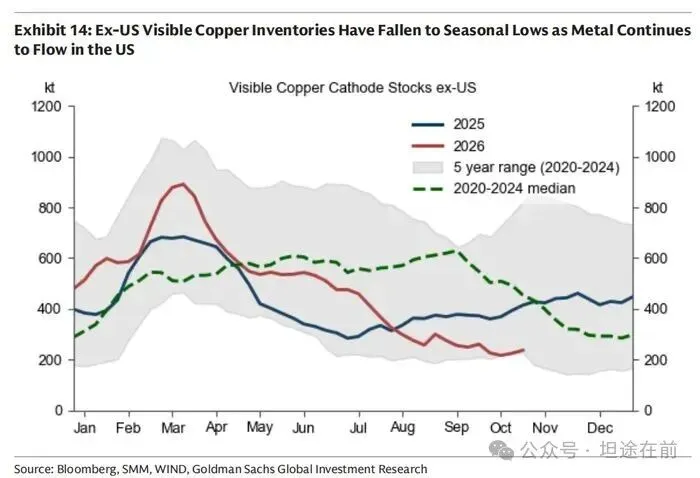
图:美国以外可见精炼铜库存降至季节低位,金属持续流向美国(来源:Bloomberg, SMM, WIND, Goldman Sachs Global Investment Research) |
黄金:维持 2026 年底 4,650 美元、2027 年底 5,400 美元的目标。逻辑朴素:2022 年俄罗斯央行储备被冻结后,全球央行开启储备多元化,购金节奏从每月 17 吨跳到约 60 吨/月;而每年新矿产量相对地上存量本来就很小,央行的持续买盘等于在存量市场上稳定抽水。
电力(一条被忽略的暗线):美国 PJM 电力市场扛下了全美约 38%、全球约六分之一的数据中心需求。结果是扣掉气价后的 PJM 远期电价自 2022 年起陡峭上行——这不是周期波动,是区域性结构性涨价。AI 的尽头不只是芯片,还有电。
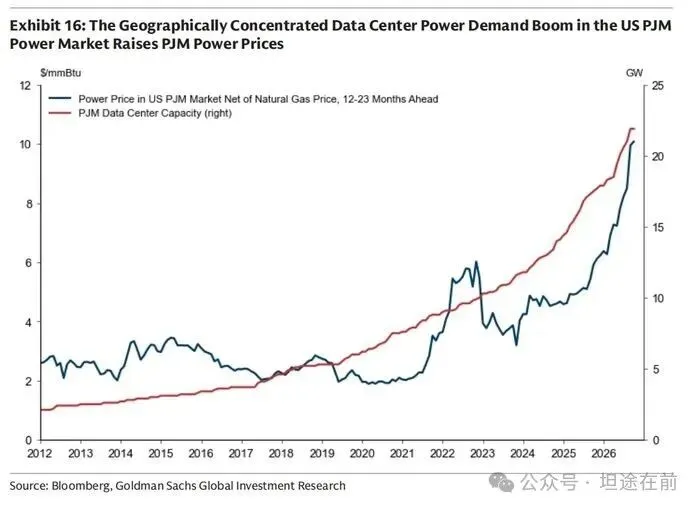
图:PJM 数据中心容量持续攀升,扣气价后的远期电价自 2022 年起大幅跳升(来源:Bloomberg, Goldman Sachs Global Investment Research) |
四、对国内 CTA 与商品配置的几点启示
这份报告的框架是美欧视角,但逻辑可以直接映射到国内市场:
1. 商品在组合中的角色要重新定义。如果股债相关性转正成为常态(国内今年股债跷跷板也已多次失灵),商品 CTA 不再只是"收益增强",而是组合风险结构里的对冲层。做 FOF/MOM 配置时,CTA 的估值应该看"危机 alpha"的兑现能力,而不是平时的夏普。
2. 能源链的映射:国内看 SC、燃料油、低硫燃油、LPG。"炼厂收率切换、成品油比原油更紧"的逻辑国内同样成立——当大家盯着原油时,裂解价差和成品油端的弹性往往更大。
3. 农产品是明年最该盯的多头尾部。化肥成本抬升 + 黑海扰动 + 81% 概率的超级厄尔尼诺,对应国内豆粕、豆油、棕榈油、白糖、玉米。厄尔尼诺一旦兑现,油脂油料和糖的波动率会明显抬升,趋势策略在这些品种上的仓位和参数值得提前想想。
4. 铜和黄金的中期叙事有了更多筹码。铜的"库存被抽向美国"和黄金的"央行每月 60 吨"都是慢变量,适合做中期方向的锚,与趋势信号互相验证。
5. 一个可以落地的监控指标:滚动计算"Brent 日变动 vs 股指/国债收益率"的相关性。当它持续处于"油涨股跌、油涨债跌"的区间,就是商品配置价值最高的环境——这个图我们准备加到自己的宏观看板里。
结语
把高盛这份报告的逻辑链串起来就是一句话:战争推高了能源和农产品的上行风险;供给冲击让股票和债券同涨同跌,传统对冲失效——所以无论战术还是战略层面,商品都该拿着。而供给集中、需求刚性(AI、电气化、央行囤金),又让铜、金和部分电力市场具备长期涨价的基础。
在全球化退潮、冲突和气候轮流登场的年代,商品不是进攻的矛,而是组合里最后那块盾。 |
参考资料:Goldman Sachs Global Investment Research, "Conflict, Climate and the Case for Commodity Diversification", 2026-10-20;高盛官网 Exchanges 播客及配套文章;公开新闻渠道交叉整理。文中价格预测均为高盛报告时点的观点,请注意时效。报告图表版权归原作者及高盛所有,仅作研究交流引用。
风险提示:本文仅供研究交流,不构成投资建议。期市有风险,入市需谨慎。

发表评论
发表评论: