
 研报速递
导读 :自 2025 年下半年跨入 2026 年底,Web3 与加密货币市场经历了一场触及灵魂的深刻结构性洗礼与生态重构。如果说 2024 年的主旋律还是比特币现货 ETF 的初步试水,那么过去这一年多则标志着加密市场在极端宏观压力测试下的底层架构走向成熟与范式转移。根据 a16z 发布的《2025年加密行业现状》报告,加密市场总市值在这一周期内首次突破 4 万亿美元大关,全球持币用户超过 7 亿人,而稳定币的年交易量更是达到惊人的 46 万亿美元——这一数字不仅媲美 Visa 信用卡的年度吞吐量,更是国际支付巨头 PayPal 交易量的五倍以上。此外,随着美国《GENIUS 法案》与《CLARITY 法案》的推进,市场迎来了跨党派支持的合规监管框架。
一、“10·11”极端压力测试与衍生品市场的脆弱性重构
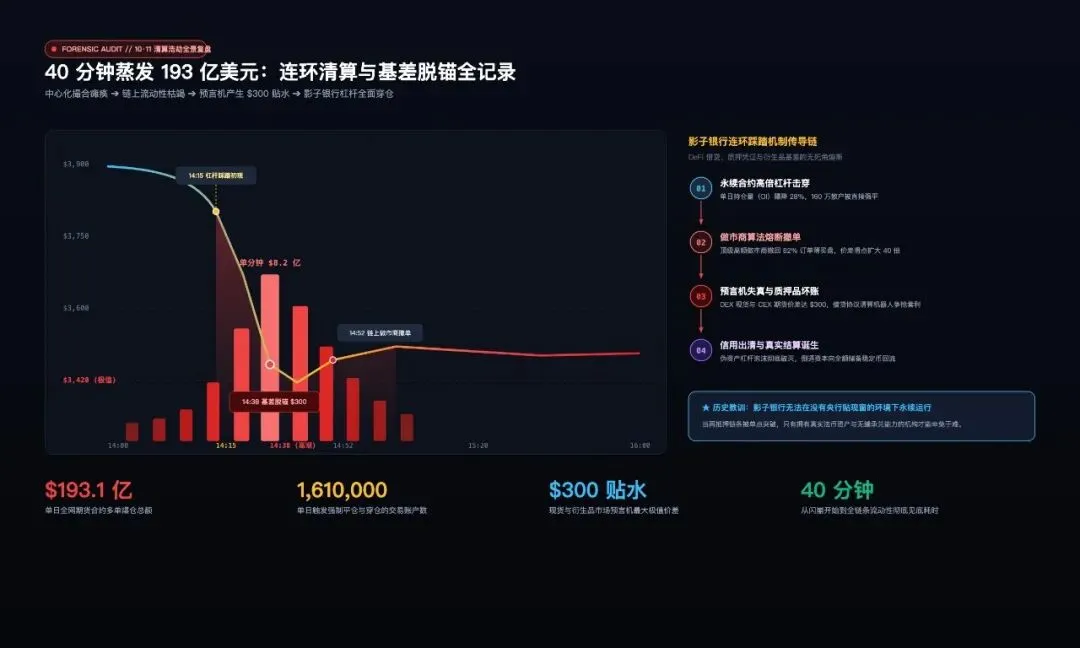
2025 年 10 月 11 日,加密货币市场遭遇了被载入史册的单日清算浩劫,行业通常称之为“十月清算”或“特朗普崩盘”。
当日,受宏观经济变数及中美贸易战阴云升级的双重夹击,全球风险资产遭遇全面恐慌性抛售。美股标普 500 指数在短短 40 分钟内蒸发了高达 1.2 万亿美元 的市值。加密市场首当其冲,沦为全球流动性挤兑的“ATM 提款机”:比特币在 10 分钟内暴跌 8000 美元,主流山寨币近乎全线腰斩。
在短短 24 小时内,全网各大交易所的总清算金额飙升至 193.1 亿美元,导致超过 160 万名投资者 的仓位被系统强平。这一清算数据是 2020 年“3·12”新冠崩盘(12 亿美元)与 2022 年 FTX 崩盘(16 亿美元)清算总额的十倍以上,创下了加密货币合约史上最惨烈的单日失血纪录。
1. 流动性真空、做市商溃败与巨鲸博弈
真正让市场彻底坍塌的,是长期积累的高杠杆虚假繁荣以及做市商体系在极端冲击下的结构性缺陷。
在去中心化永续合约交易所 Hyperliquid 上,由于缺乏足够的链下订单薄缓冲与深层现货流动性对冲,其与币安在 ETH 交易对上甚至出现了高达 300 美元 的极端断崖式价差。在瀑布式暴跌中,平仓算法疯狂向市场倾泻抛单,但做市商的承接买盘早已彻底断裂。
在这场流动性绞肉机中,机构与散户无一幸免:
- 主要做市商 ABC
:平时占据 Hyperliquid 全平台 20% ~ 25% 交易量的主力做市商,当天亏损逾 3500 万美元,账户资产单日蒸发 73% ; - 量化做市商 Cyantarb
:在极度恐慌中平掉了约 1 亿美元头寸,净亏损高达 1800 ~ 1900 万美元 ; - 知名对冲基金 Selini Capital
:遭遇了高达 5000 万 ~ 7000 万美元 的巨额爆仓清算; - 散户端
:网名为“TheWhiteWhale”的知名散户交易员单日直接损失高达 62.5 万美元 。
然而在硬币的另一面,去中心化衍生品市场的极端不对称性催生了惊人的掠夺性暴利:
一位代号为 065f 的巨鲸通过提前布局天量空单,在暴跌中单日狂揽超过 7 亿美元 的暴利; 名为 Hyperliquid Short Squad 的 15 人高频交易团队,合计做空盈利也达到了令人咋舌的 3 亿美元 。
2. 自动减仓机制(ADL)的结构性道德风险与学术争议
“10·11”事件中最具学术与行业伦理争议的焦点,是衍生品交易所为了保全自身偿付能力而超载滥用自动减仓机制(ADL,Auto-Deleveraging) 。
当市场卖压完全无人承接、穿仓账户造成系统潜在亏损时,撮合引擎为了避免交易所破产,会强行平掉对手盘中高盈利、高杠杆交易者的持仓,用赢家的未结利润强行填补破产空缺。
哈佛与斯坦福学者 Tarun Chitra 在其最新学术论文《Autodeleveraging: Impossibilities and Optimization》中,对 Hyperliquid 10 月 11 日的链上逐笔数据进行了深度实证分析:
在短短 12 分钟内,Hyperliquid 强行平仓了高达 21 亿美元 的名义价值; 论文研究表明,Hyperliquid 现行的排队平仓算法相对于“最优风险感知按比例分配机制”,存在高达 28 倍的滥用倾向 ; 这一机制导致做对行情、风控严密的盈利交易者,被迫承受了约 6.53 亿美元 的非必要“强制理发(Haircut)”损失。
事件发生后,Hyperliquid 平台的未平仓合约(OI)骤降 50% 且在随后数月恢复极其缓慢。这一实证证明:依靠结构性不公规则转嫁风险的交易所,终将遭到核心流动性提供者和专业量化交易员的长期用脚投票。
3. 合成美元 USDe 的生存压力测试与链上杠杆反思
此次清算也是对新兴合成资产 Ethena (USDe) 的终极生存压力测试。
在 2025 年牛市高潮期,依靠质押现货 ETH 并同时在中心化交易所开设等额永续合约空头吃取资金费率(Cash-and-Carry)的套利逻辑,向质押者提供 20% ~ 30% 的惊人年化收益,USDe 的总供应量一度飙升至 148 亿美元 。但在暴跌中,各交易所定价机制的断裂导致了灾难:USDe 在币安二级市场的价格一度跌至 0.65 美元,在 Bybit 上也暴跌至 0.92 美元 。
脱锚的深层传导机制,在于“DeFi 乐高”堆叠出的链上影子银行杠杆:
在巅峰时期,借贷龙头 Aave 上与 Ethena 相关的风险敞口高达 66 亿美元 ; 当 USDe 脱锚时,杠杆循环贷仓位遭到连环踩踏清算。Aave 最终通过紧急治理手段,强行将 USDe 价格硬编码锚定为 1 美元,避免了更大规模的挤兑破产,但仍产生了约 1.8 亿美元 的清算记录,并留下了 2000 万美元 由储备金覆盖的协议坏账。
经历了这场洗礼,USDe 的总供应量在 2026 年回落至 49.5 亿美元 左右,其 sUSDe 的真实 APY 稳定在 4.76% 附近。为了抵御未来资金费率转负的致命风险,Ethena 开始将贝莱德发行的代币化美债基金 BUIDL(以 USDtb 形式) 纳入底层储备池,在合约空头收益不佳时动态切换,方才保住了真实息差防线。
二、 L2 的寡头垄断与高性能 L1 的架构反击
在整个 2025 至 2026 年期间,以太坊 Layer 2(L2)赛道完成了从“百团大战”到“双寡头垄断”的快速收敛。
1. 以太坊 L2 的双寡头格局:Base 与 Arbitrum
截至 2026 年 5 月,L2Beat 统计的活跃 L2 链数量达到 114 条,但排名前三的龙头链控制了整个生态 71.8% 的 TVL ,尾部 111 条链仅能瓜分剩余的 28.2% 残羹冷炙。
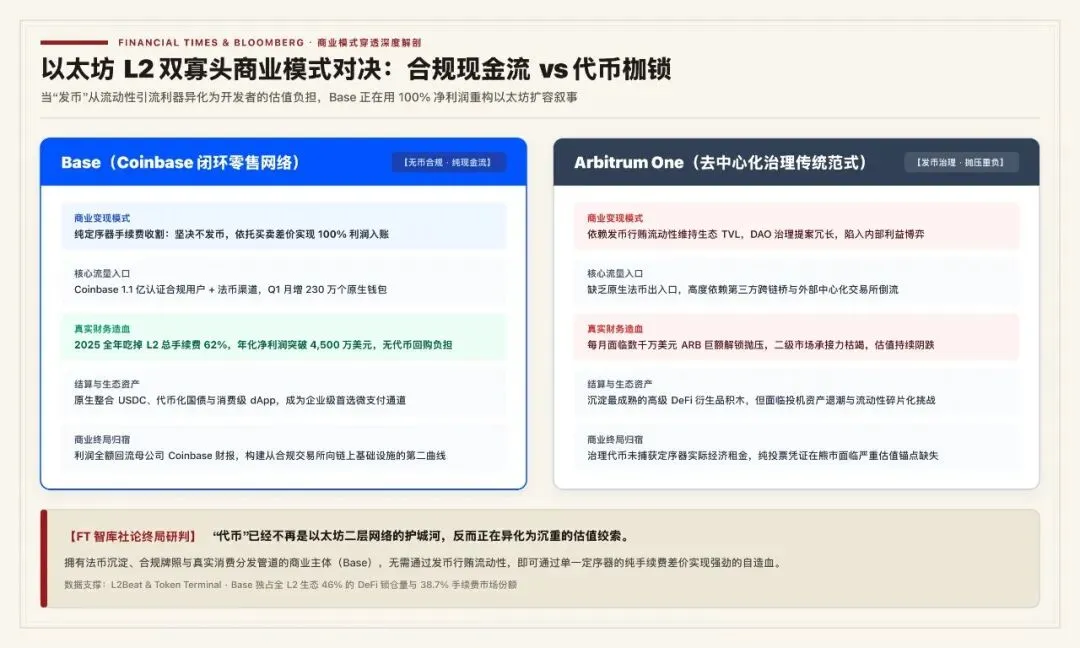
在这场存量博弈中,Base 取得了压倒性的商业胜利。依托母公司 Coinbase 庞大的用户与法币漏斗(在 2026 年第一季度,每月就有 230 万个新钱包 通过 Coinbase 原生创建),Base 网络实现了指数级增长:
2026 年 5 月,Base 的 TVL 飙升至 224 亿美元,不仅全面超越了老牌霸主 Arbitrum,更占到了整个 L2 生态 DeFi TVL 的 46% ; 在营收端,Base 更是捕获了 2025 年全年 L2 协议总手续费的 62% ;并在 2026 年 4 月单月拿下了 38.7% 的市场份额,日均交易量突破 1870 万笔 ,成为实质上的“Web3 消费者默认网络”。
相比之下,Arbitrum 凭借 197 亿美元 的 TVL 和极深的流动性,稳固了其作为“复杂 DeFi 默认结算层”的地位。
2. 定序器中心化危机与高性能 L1 的架构反击
然而,L2 生态在 2026 年面临着严重的去中心化信任危机。
几乎所有头部 L2 依然由单一实体运行中心化定序器(Sequencer)。2024 年 6 月 Consensys 旗下的 Linea 发生长达 1 小时的停机事件,以及 2025 年 2 月 Base 导致全网宕机的故障事件,反复证明了单一定序器的单点故障风险。尽管去中心化定序器网络 Espresso Systems 的 Mainnet 0 在 2025 年 4 月上线,但各头部项目方出于巨大的定序器手续费利益考量,彻底的去中心化时间表被普遍推迟至 2027 年之后 。
这一信任裂痕导致了开发者的跨链转移:
2026 年统计数据显示,以太坊全网活跃开发者为 31,869 名; 而 Solana 的活跃开发者以 83% 的年增长率飙升至 17,708 名;新公链 Sui 更是实现了 219% 的开发者爆发。
面对 L2 的中心化诟病,市场目光重新聚焦于具备底层架构创新的新一代 Layer 1:
- Monad(并行 EVM 范式)
:证明了 EVM 生态不必在“兼容性”与“极致性能”之间妥协。Monad 实现了 10,000 TPS 的惊人吞吐量、300 毫秒 的区块时间和 600 毫秒 的最终确认延迟。其核心在于 MonadBFT 共识机制、RaptorCast 数据广播以及 MonadDb 异步状态访问,彻底打破了 EVM 串行单线程执行的性能枷锁; - Berachain(流动性证明飞轮)
:吸引了超过 270 个生态项目,并通过 Boyco Vault 等计划吸纳了超过 30 亿美元 的流动性。其异军突起归功于流动性证明(Proof of Liquidity, PoL)经济模型,通过 BERA(Gas 燃料)、HONEY(原生稳定币)、BGT(治理凭证)三代币结构,将提供流动性直接与网络底层共识安全绑定,形成强劲的自循环飞轮。
三、 RWA 资产规模大爆发与代币化美债争霸战
随着宏观利率的演变,真实世界资产(RWA)代币化在 2026 年迎来了万亿级通道的曙光。截至 2026 年 5 月,全球代币化 RWA 资产总规模创下了 337 亿美元 的历史新高。
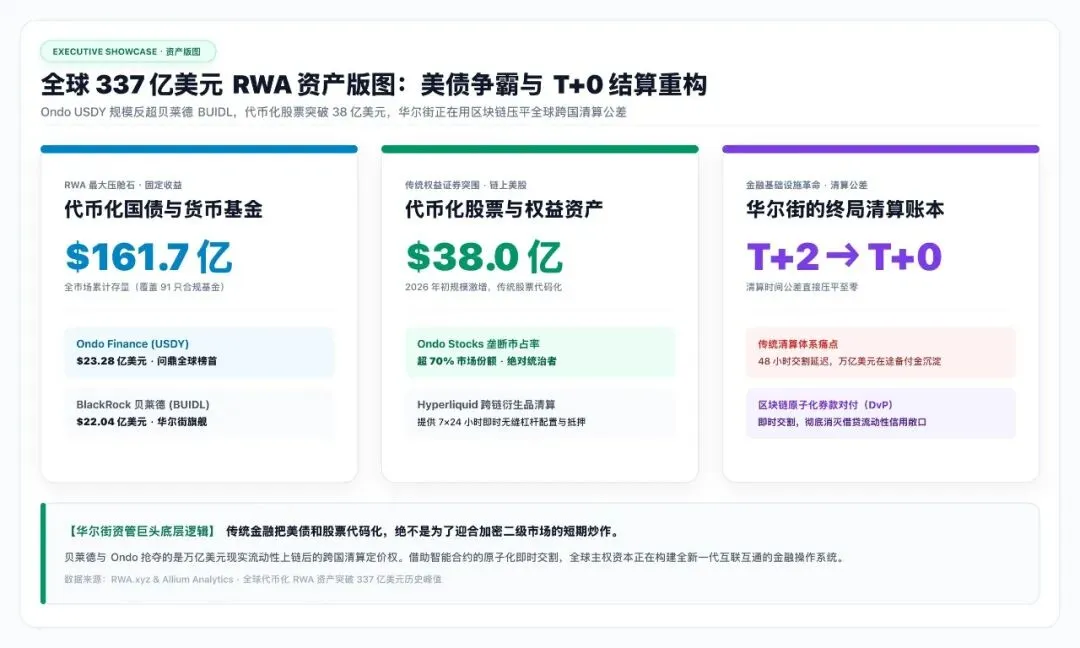
其中,代币化美国国债和货币市场基金成为了最坚实的基石,市场总规模达到了 161.7 亿美元 。在这个核心赛道上,Ondo Finance 与传统资管巨头贝莱德(BlackRock)展开了巅峰对决:
根据 RWA.xyz 的 2026 年数据,Ondo 旗下的生息美元凭证 USDY 规模跨越至 23.28 亿美元 ; 这一成绩正式超越了贝莱德规模为 22.04 亿美元 的旗舰代币化国债基金 BUIDL ,问鼎代币化国债平台全球榜首; 此外,RWA 领域正在向更复杂的传统金融领域扩张。代币化传统美股市场规模在 2026 年初激增至 38 亿美元 ,而 Ondo 凭借其在 Hyperliquid 等去中心化衍生品平台的跨链部署,在该领域占据了超过 70% 的市场份额。
传统金融把美债和股票代码化,绝不是为了迎合二级市场炒作,而是华尔街为了将全球美元清算的时间公差从“T+2”直接压平为“T+0” 。借助智能合约的原子化即时交割,跨国资金调拨与抵押品流转的资金沉淀成本被彻底归零。
四、 机器给机器转账:x402 协议如何用三毛钱跑通1.6亿笔生意?
在应用侧,2026 年最具划时代意义的技术突破,并非来自人类用户的直接买卖,而是人工智能(AI)自主经济体之间的价值结算 。
当自主 AI 代理在后台需要调用外部天气模型、购买代码算力或调用私有数据库时,它们无法使用传统的信用卡或银行账户进行身份校验。为了打通这一商业断层,Coinbase 牵头联合 Cloudflare、Google、Stripe 等科技巨头,于 2026 年 4 月(即 4/02 纪念日)向国际 Linux 基金会正式捐赠并确立了开源的 x402 协议标准 。
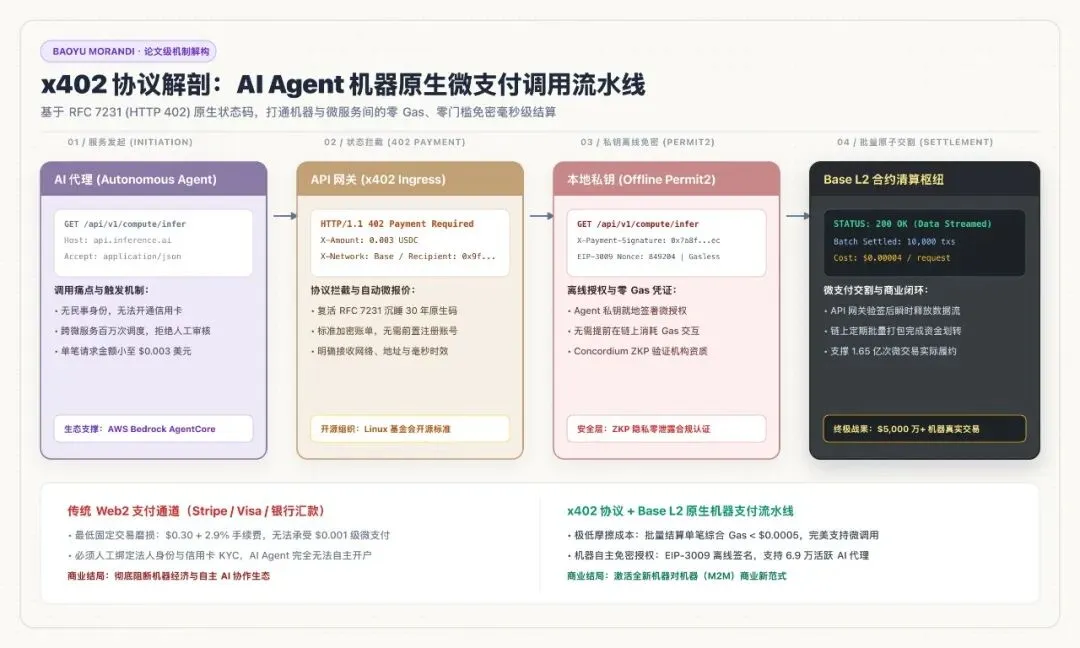
x402 巧妙地复活了互联网底层早被遗忘的 HTTP 402(Payment Required,需要付款) 原生状态码。整个协议的调用逻辑极度优雅:
- 服务请求发起
:AI 代理(Agent)向目标数据服务商或模型接口发起标准的 HTTP GET/POST API 请求; - 状态码报价拦截
:目标服务器检测到未付款,立刻返回 HTTP 402 响应,在请求头中附带机器可读的加密微账单(包含收款地址、Base 结算链网络、金额例如 $0.003); - 私钥免密签名
:AI 代理本地持有受限的私钥钱包,直接利用 EIP-3009 或 Permit2 标准在本地构建离线数字授权凭证,重新发起请求并携带 X-Payment-Signature鉴权头; - 智能合约即时结算
:API 网关验证签名合法后瞬间释放数据流,智能合约在后台以极低 Gas 批量交割微资金。
这一协议在 2026 年取得了爆炸性的应用数据:
截至 2026 年 4 月底,x402 协议已经处理了超过 1.65 亿次代理微交易 ; 覆盖了近 6.9 万名 活跃的链上独立 AI 代理; 累计交易总额突破 5000 万美元 ,平均客单价仅为 0.30 美元 ; 亚马逊云科技(AWS)在其 Bedrock AgentCore 中原生集成了 x402 协议,让企业级大模型自主调用付费接口成为可能; Concordium 等网络进一步为 x402 集成了零知识证明(ZKP)身份层,使得商家可以在不泄露具体商业隐私的前提下,验证付款 AI 代理背后的实体资质,完美满足了跨国采购的合规风控需求。
五、 消费者应用两极分化:预测市场的超级崛起与 Memecoin 达尔文游戏
在散户应用端,资金和注意力呈现出极端的两极分化态势。
1. 预测市场的估值与交易量爆发
在 2025 至 2026 年密集宏观事件催化下,合规导向的 Kalshi 和加密原生的 Polymarket 形成了坚不可摧的双寡头格局。
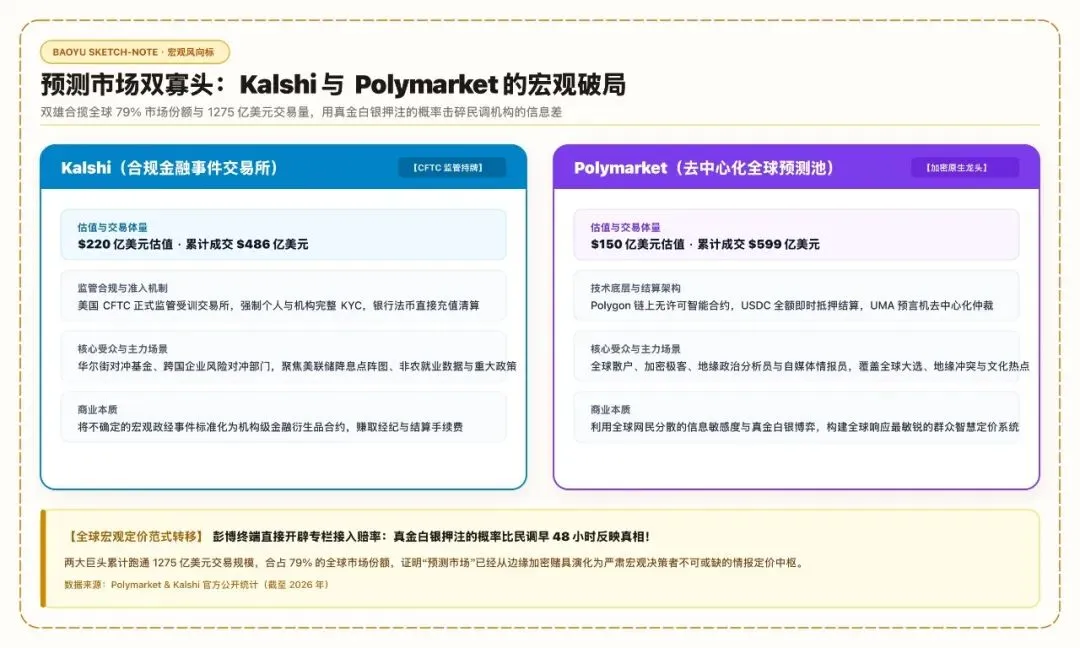
截至 2026 年 4 月,Kalshi 估值飙升至 220 亿美元 ,而 Polymarket 估值也站上了 150 亿美元 的台阶; 至 2026 年 2 月,两者合计占据了全球预测市场 79% 的绝对份额,累计交易额突破了 1275 亿美元 的惊人规模(其中 Polymarket 达 599 亿美元,Kalshi 达 486 亿美元)。
彭博终端、路透社等主流财经媒体纷纷开辟专门板块,将预测市场的实时赔率概率作为先于传统民调机构的宏观风险定价指标。
2. Pump.fun 的数据透视与残酷自然选择
Solana 链上的 Pump.fun 成为了整个牛市中最赚钱的“收费站”。过去一年内,平台累计发行了 1190 万个代币 ,创造了超过 8 亿美元 的协议总收入。然而,这台印钞机的背后是极致残酷的零和博弈:链上数据显示,仅有不到 2% 的代币能够成功完成联合曲线并上线 Raydium DEX。
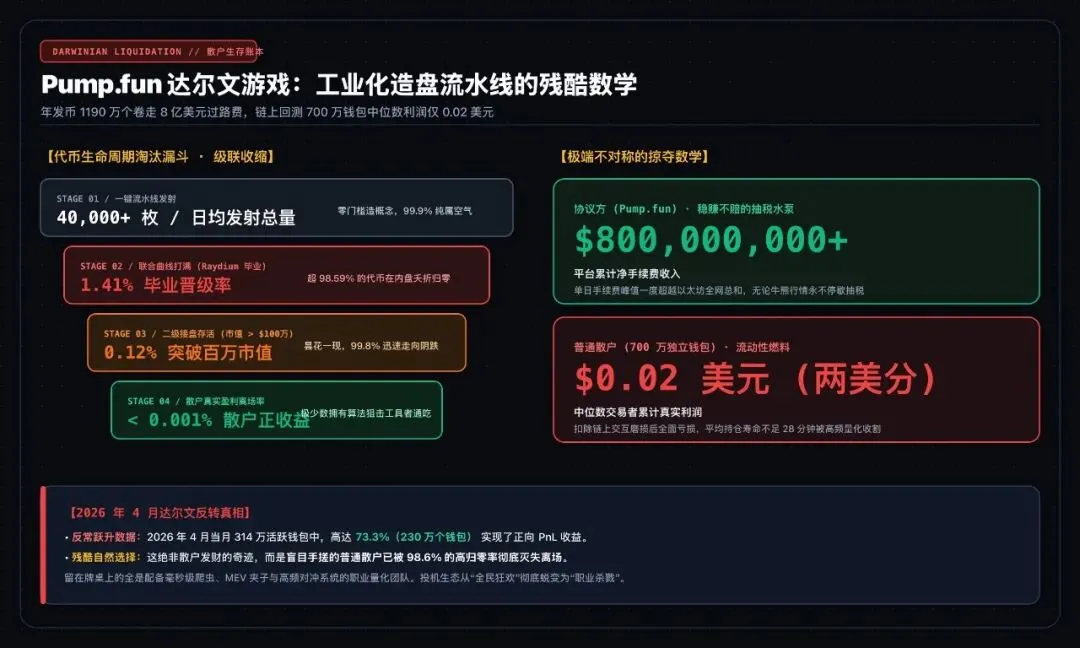
Dune Analytics 对 2025-2026 年期间长达半年的深度回测数据揭示了散户的真实生存状态:
高达 700 万个独立钱包 参与了交易,但整体只有 43.77% 的交易者实现了盈利; 在这 700 万人中,中位数交易者的利润仅为令人咋舌的 0.02 美元(两美分) ,扣除交互 Gas 费后实际上处于净亏损状态; 代币能够达到流动性阈值并成功毕业的比例长期徘徊在 1.41% 的超低位,超 98.59% 的代币发射后迅速归零。
然而,2026 年 4 月份的数据出现了反常跃升:当月约 314 万活跃钱包中,有高达 73.3%(约 230 万个钱包) 实现了正向收益。
这一现象印证了残酷的“达尔文式自然选择”假说——经过 2025 年的持续绞杀,盲目投机的手搓散户已被彻底洗盘出局,留在牌桌上的几乎清一色是具备成熟交易系统、MEV 夹子工具与毫秒级爬虫的职业量化团队。
六、 机构资金底仓与亚洲合规风暴的合围
监管套利时代的终结,比所有人预想的都要更加迅猛与彻底。
1. 13F 披露揭示的机构定力
美国证券交易委员会(SEC)13F 季度申报文件显示了传统正规资本的强大定力。
暴跌之后,虽然部分离岸对冲基金在二级市场砍仓,但 13F 机构投资者持有的比特币等值资产不降反升:
截至 2026 年第二季度,机构披露的比特币持仓总量达到 26.4 万枚 ; 占美国现货比特币 ETF 总资产管理规模(AUM)的比例逆势攀升至 22.4% ; 威斯康星州投资委员会、密歇根州养老基金等顶级主权资产管理机构持续加仓,证明传统机构已将比特币视为对冲全球主权债务扩张与法币长期通胀的战略底仓,而非短线博弈工具。
2. 新加坡 MAS 的清零行动与香港的沙盒破局
在亚洲监管前沿,截然不同的政策路径正在重塑产业版图。
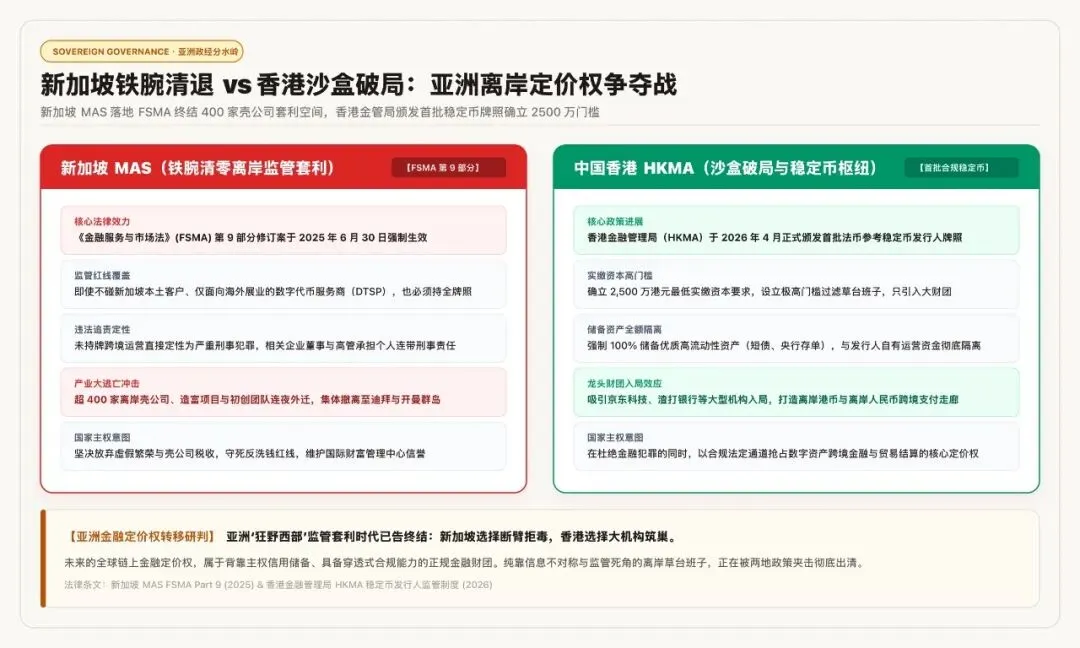
- 新加坡 MAS 的“一刀切”清零行动
:新加坡金融管理局强制执行了《金融服务与市场法》(FSMA) 第 9 部分的修订案。自 2025 年 6 月 30 日起,所有在新加坡注册的数字代币服务提供商(DTSP),哪怕完全不碰新加坡本土客户、仅面向海外开展业务,也必须申领全合规牌照,否则直接构成刑事犯罪。这一铁腕政策导致超过 400 家 依赖牌照真空的离岸壳公司和初创团队连夜撤离,迁往迪拜和开曼群岛; - 香港 HKMA 的合规沙盒破局
:与新加坡的“断臂求生”不同,香港在 2026 年 4 月由香港金融管理局(HKMA)正式颁发了首批法币参考稳定币发行人牌照。香港确立了 2500 万港元 的最低实缴资本门槛和全额高质量流动性储备资产要求,在封堵洗钱漏洞的同时,全力抢夺离岸人民币与美元稳定币的全球清算定价权。
七、 结语:剥离虚假杠杆后,专业主义大航海才刚刚启幕
复盘自“10·11”清算以来的这一年多,Web3 行业正在痛苦地剥离原生加密杠杆的虚假繁荣,转向真实世界资产与外部生产力需求的价值捕获:
无论是以 337 亿美元 RWA 为代表的无风险主权收益上链; 还是 x402 协议在 1.65 亿次真实支付 中跑通的 AI 机器经济闭环; 亦或是 Base 依托合规法币出入口对传统 L2 形成的现金流碾压。
都在宣告一个确凿的事实:纯靠代币通胀维系的空气击鼓传花时代已经彻底终结,具备真实商业造血能力、硬核工程壁垒与严格合规底线的正规军,正在接管下一个十年的价值高地。
合规免责声明 :本文内容基于 2025 至 2026 年公开数据报告、学术论文与区块链链上客观数据提炼,仅用于行业商业模式研判与学术研究探讨,不构成任何标的筛选、财务解剖推介或二级市场投资建议。读者应自行评估技术与市场风险,遵守所在司法管辖区的各项金融与税收合规要求。
发表评论
发表评论: