
 研报速递

报告目录
/ Table of Contents
01 ➤上海商办市场概览
02 ➤上海写字楼市场分析
03 ➤上海土地市场分析
04 ➤帝纳预判及策略
01 上海商办市场概览
上海市2026年Q3季度宏观数据概览
1
上海生产总值(GDP)
15,419.99亿元,同比增长6.4%
2
人均可支配收入
23,384元,同比增长4.3%
3
居民消费价格指数(CPI)
101.4,同比增长1.5
4
办公楼开发投资
234.70亿元,同比减少9.6%
上海市经济趋势发展
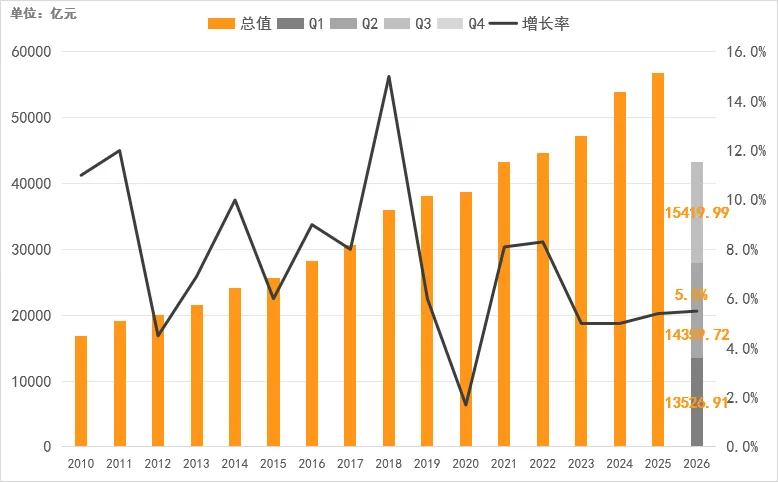
数据来源:国家统计局、上海统计局
🔸 上海市2026年第三季度GDP总量为15,419.99亿元,比上年同期增长6.4%。
🔸 三季度上海经济步入新旧动能重塑阶段,整体韧性尚存、板块冷暖分化。科创先导产业持续扛起增长主线,高端制造与AI相关出口稳住外贸基本盘,固定资产投资重点投向产业载体与城市更新。
上海市商办环境分析
🔸 2026年三季度上海经济呈现结构性回暖特征,文商旅融合消费、会展关联服务景气度持续抬升,实物消费修复动能偏弱,整体经济在分化态势中逐步企稳。
🔸 三季度上海商办资产仍处在存量出清周期,市场进入资产价值重估阶段。资本依托股权并购甄选优质标的,存量楼宇改造成为盘活抓手。行业告别增量逻辑,资产价值更多由运营能力定义。
🔸 上海商办存量博弈加剧,资产价值分层特征凸显,行业告别增量开发,进入存量运营时代。资本筛选标的优先关注现金流与运营能力,存量改造、业态优化、资产重组是资产提效的核心路径。
02 上海写字楼市场分析
细分市场数据概览

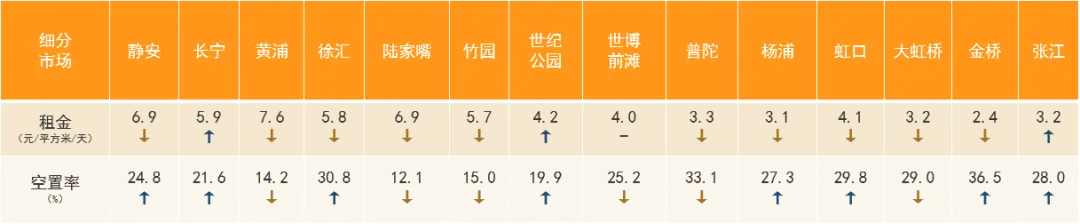
图例中的升降指标根据2026年Q2季度数据对比
🔸 核心区写字楼租金达6.5元/平方米/天,空置率达19.8%;非核心区写字楼租金达3.4元/平方米/天,空置率达28.7%。
🔸 2026年三季度上海写字楼净吸纳量有所改善、空置率环比回落,但有效成交租金小幅下行。内资科创企业主导租赁需求,租户跨板块比价约束租金上行;甲级项目新增入市重塑板块租金基准,资产分化加剧,楼宇租金水平随物业品质、区位条件差异持续拉开差距。
全市新增供应/净吸纳量数据

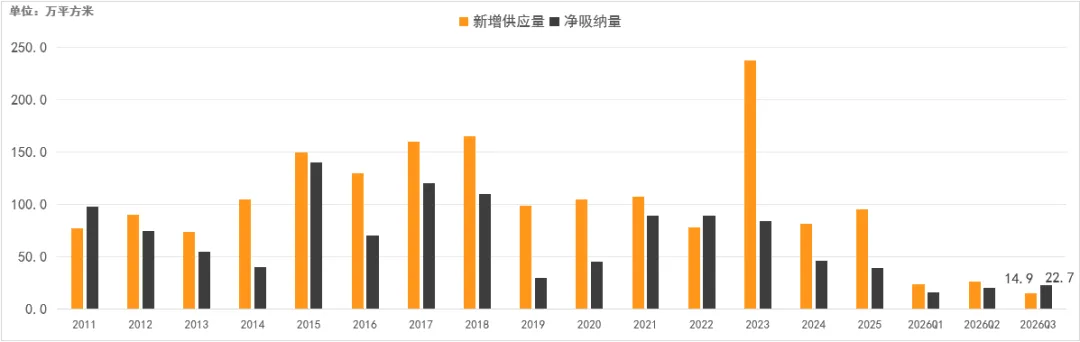
全市新增供应/净吸纳量数据 (数据来源:帝纳)
🔸 2026年Q3季度上海全市存量约1,938万平方米,新增供应量约14.9万平方米,净吸纳量约22.7万平方米。
🔸 三季度上海写字楼净吸纳量有所抬升,新增供应有限,需求由高端制造、机器人、金融类企业的存量置换升级驱动。
空置率趋势

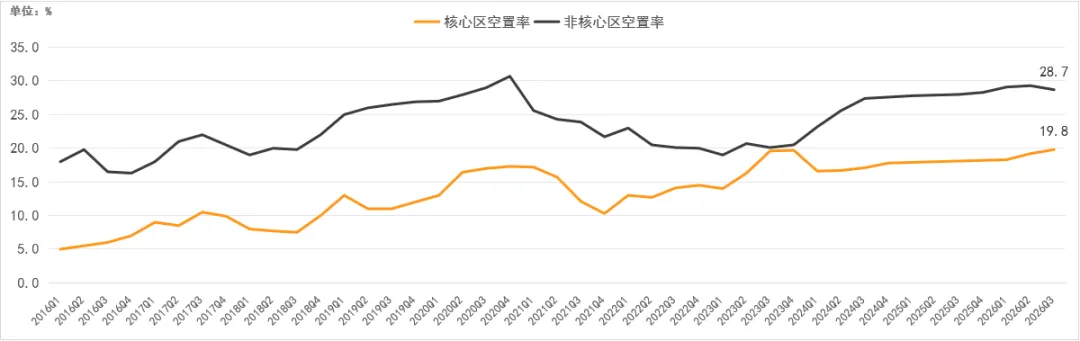
空置率趋势 (数据来源:帝纳)
🔸 2026年Q3季度核心区写字楼空置率达19.8%,非核心区写字楼空置率达28.7%。
🔸 非核心产业板块内资科创落地叠加低效楼宇业态出清,空置小幅回落;核心区企业外迁叠加新项目入市,空置小幅上行。
租金趋势

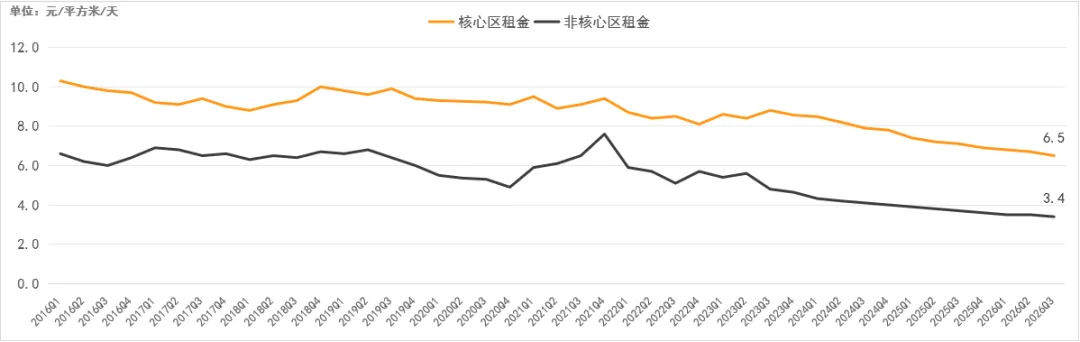
租金趋势(数据来源:帝纳)
🔸 2026年Q3季度核心区写字楼平均租金达6.5元/平方米/天,非核心区写字楼平均租金达3.4元/平方米/天。
🔸 新入市标杆项目拉低板块租金基准,叠加客群主力向内资产业客户切换,定价逻辑重构,有效成交租金承压下行。
租赁成交(部分)

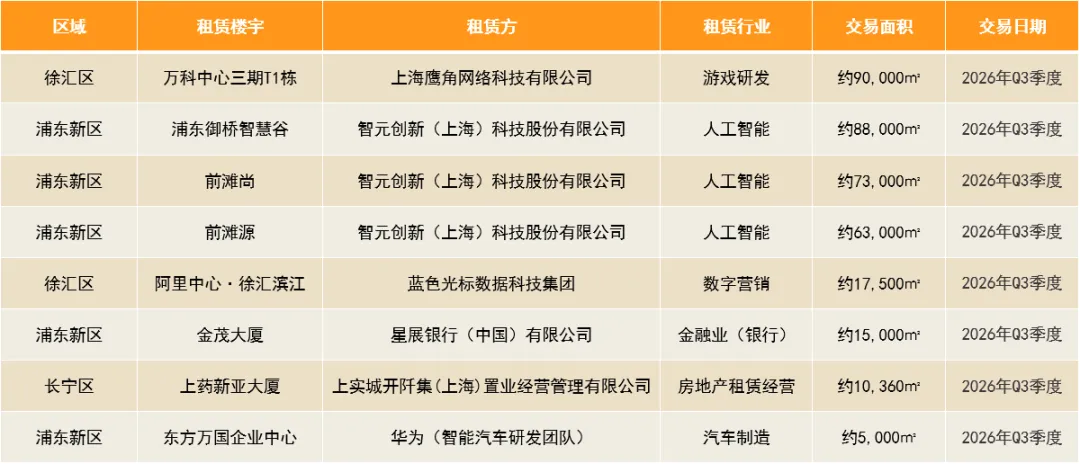
租赁成交 (数据来源:帝纳)
租赁行业分析

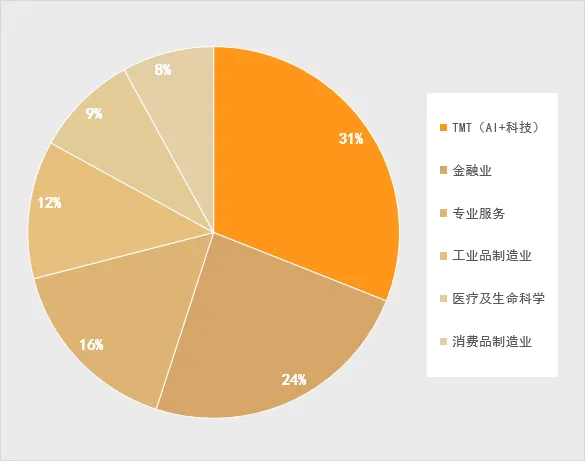
租赁行业分析 (数据来源:帝纳)
🔸 2026年Q3季度上海写字楼租赁成交比较活跃的行业有TMT(AI+科技)、金融业、专业服务等,其占比分别为31%、24%、16%。
🔸 TMT(AI+科技)赛道AI、芯片等科创产业进入规模化扩张周期,研发团队持续扩容、多点布局,催生大量增量办公租赁需求;金融业新兴私募、量化资管机构持续扩张,拉动新增租赁成交;专业服务业搬迁扩租需求集中释放,租户注重楼宇形象与弹性办公方案,持续贡献稳定租赁成交。
办公楼开发投资市场

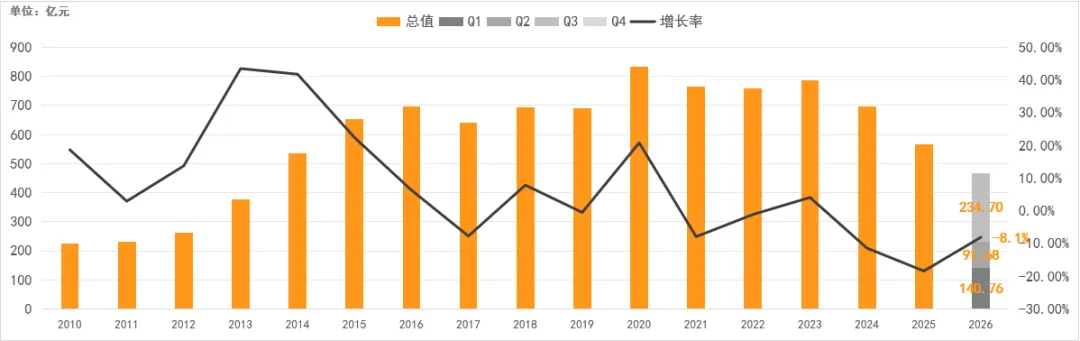
办公楼开发投资市场 (数据来源:帝纳、上海统计局)
🔸 2026年Q3季度上海办公楼开发投资总额约为234.70亿元,同比减少9.6%。
🔸 上海办公楼开发投资同比回落,新增载体需求偏弱、开工收缩,存量更新投资规模有限,难以形成有效托底。
大宗交易(部分)

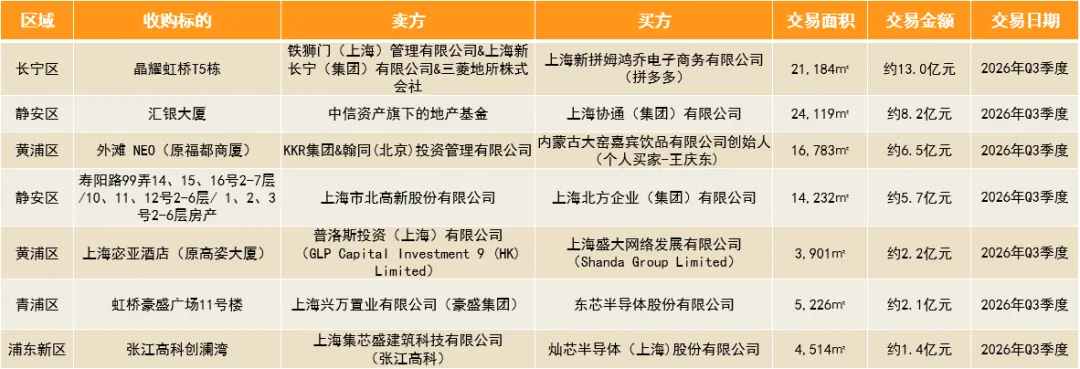
大宗交易(数据来源:帝纳)
🔸 三季度上海大宗不动产交易呈现显著资本结构转换特征,财务型资本集中处置核心区存量商办、酒店类资产,本土实业主体、消费领域创始人及家族资本成为核心受让方。交易多以股权收购架构落地,资产估值回归理性,部分标的折价交割。市场偏好内环小型独栋、近郊企业总部类物业,大体量、高投入综合体交易承压。
03 上海土地市场分析
上海涉办土地交易市场
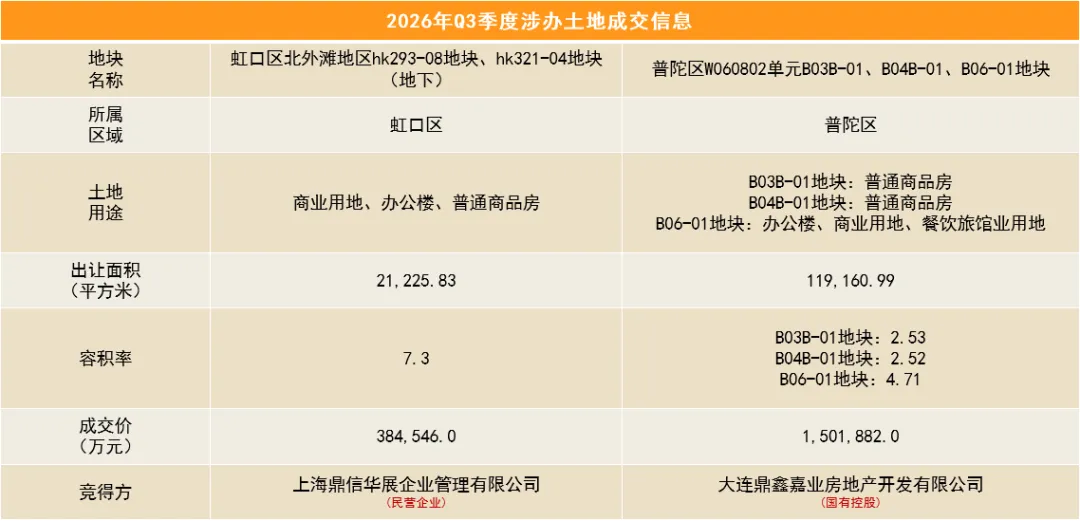
土地成交案例(数据来源:帝纳、上海土地市场)
🔸 三季度上海涉办土地市场整体走势平稳、结构优化。本季度供应以中心城区商住办复合型地块为主,纯办公地块供应稀缺,土地出让聚焦职住融合的综合开发模式。
🔸 土地成交整体理性审慎,大宗涉办地块均底价成交,无过热竞争。市场结构性分化显著,兼具居住配套与核心区位的复合综合体地块认可度高,纯办公单一业态地块承接乏力,房企投资态度偏保守。
🔸 拿地主体格局清晰,呈现国资稳健托底、优质民营产业资本择优入局的态势。大体量综合项目多由国资承接,核心稀缺地块吸引民营实业资本布局,整体市场预期平稳有序。
2026-2028年预计新增项目
🔸 预计2026年-2028年将有超460万平方米项目入市。
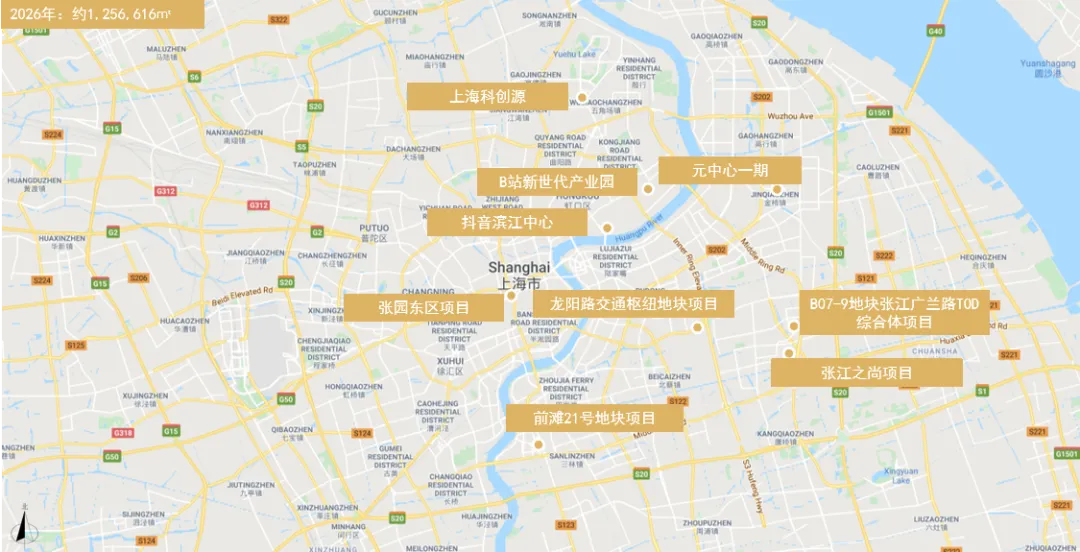
2026年预计新增项目(数据来源:帝纳)
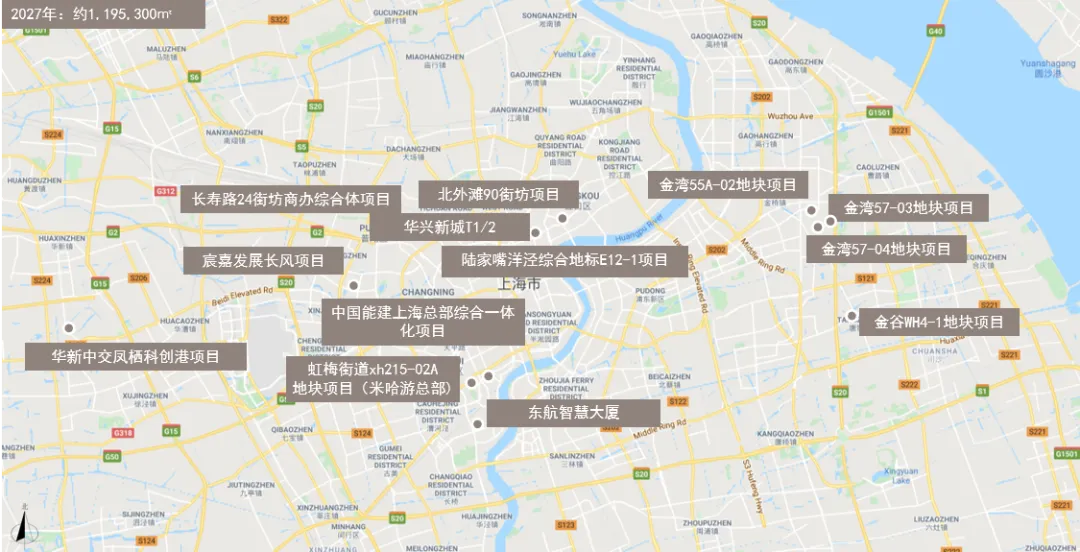
2027年预计新增项目(数据来源:帝纳)
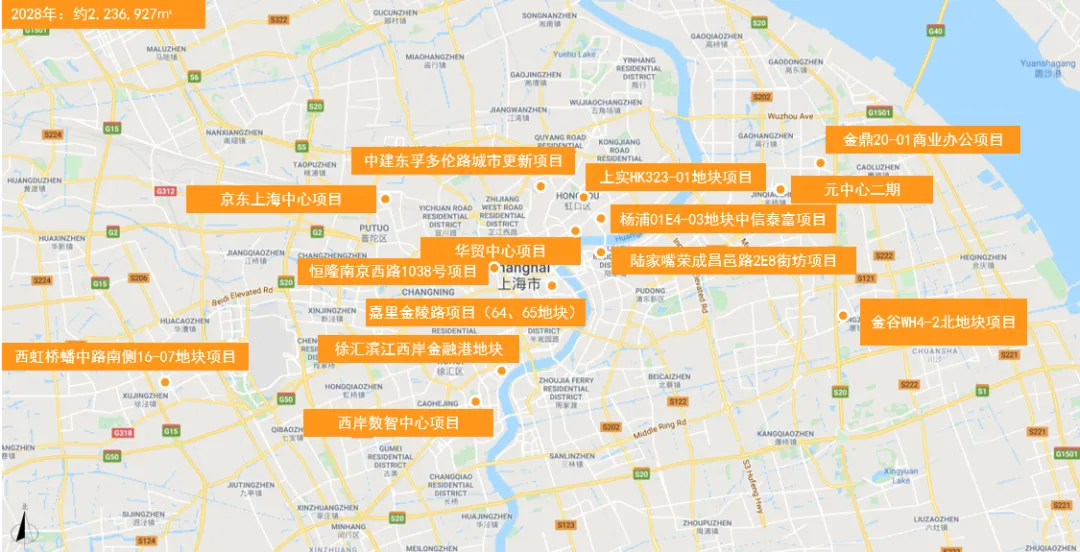
2028年预计新增项目(数据来源:帝纳)
04 帝纳预判及策略
政策:2026年7月31日上海出台工商业用地续期试行意见,确立应续尽续、以续期为常态原则,覆盖办公、商业、工业等非居住用地,分到期续期、优质项目提前续期两类;续期地价与绩效挂钩、底线不低于基准地价70%,年限弹性设置。
➤ 帝纳预判
🔸 供地条件前置绑定:新增涉办用地弱化纯办公业态供应,出让阶段锁定职住配比与产业准入门槛;
🔸 租户成本锚点迁移:科创企业以补贴后落地成本作为选址标尺,跨板块比价,对核心区租金形成约束;
🔸 资本估值维度更新:土地续期制度缓释存量资产估值堵点,机构由博弈地价增值转向锚定持续现金流,重点布局具备REITs发行条件的复合型产业楼宇。
➤ 帝纳策略
🔸 联动产业链龙头搭建上下游对接平台,依托区域产业政策定向招引配套科创企业;依托租户圈层开展产业链供需匹配。
🔸 常态化开展投融资对接与政策宣讲,集聚科创与金融科技优质企业。
🔸 搭建楼宇租户数字化管理平台,动态监测租户结构与租约周期,配套设置阶梯租金机制,前置锁定续租意向,依托市级楼宇服务平台提升招商效能。
END
联系我们丨获取完整《上海写字楼市场2026年Q3季度研报》PDF版本及更多信息资料。
免责声明
本文件由帝纳准备,仅作广告和参考之用。帝纳未对其中的信息,包括但不限于其内容,准确性和可靠性做出任何明示或默示的保证,陈述或承诺。任何有意者应自行求证信息的准确性。帝纳明确排除适用所有由文本件得出的推测或默示的条款,条件和保证,对由此引发的损失和损害亦不承担任何责任。此出版物的版权由帝纳和/或其许可方所有。
帝纳作为专业的商办地产咨询及管理公司,一直以来专注于区域投资开发及商办地产领域的专业研究策划、资产管理服务、工程管理及施工、物业交易业务,致力于构筑信息高效、资源整合、运营通达的商办地产投资及服务平台,凭借专注、专业、专心获得行业极高认可,为商办地产业注入全新的生命力。
发表评论
发表评论: