
 研报速递
本报告/资料下载领取方式详见文末
(一)电力行业整体情况
电力行业是关乎民生的支柱性产业,是现代经济发展的基础。工业生产和居民日常生活均高度依赖电力,因此电力行业系国家战略、政策聚焦的重点领域。
1、电力需求量及发电量持续增加
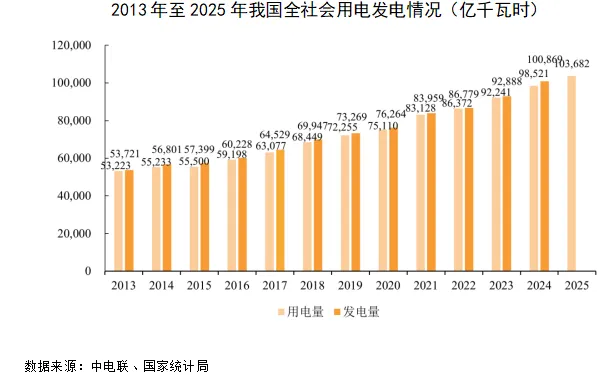
2013年至2025年,我国全社会用电量从5.32万亿千瓦时增长到10.37万亿千瓦时,年均复合增长率为5.7%,增长主要原因一方面系我国经济的稳步发展,另一方面系经济结构转型升级下传统行业的电能替代,以及以高技术装备制造业、信息传输和互联网服务业为代表的新兴产业快速发展对用电量需求的增加。
2013年至2024年,我国全社会发电量从5.37万亿千瓦时增长到10.09万亿千瓦时,年均复合增长率为5.9%,我国电力生产能力足以覆盖用电需求,发电量水平亦呈现逐年增长态势。
2、发电装机容量持续提升
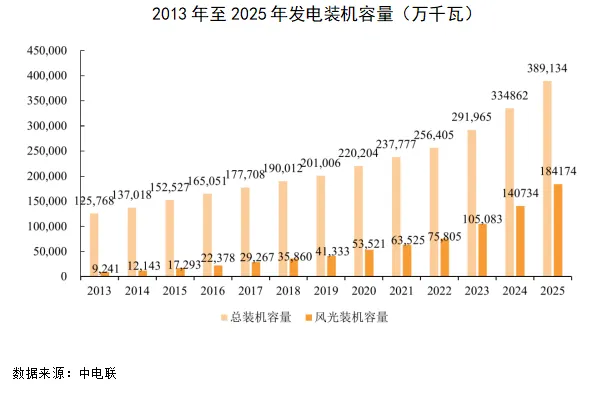
自2013年以来,全国发电装机容量保持高速增长态势。2013年,我国发电装机容量为125,768万千瓦,至2025年增长至389,134万千瓦,年均复合增长率9.9%。其中,风力发电、太阳能发电装机容量由2013年的9,241万千瓦增长至2025年的184,174万千瓦,新能源装机规模增长迅速。
3、全球能源转型带来发展机遇
根据国际能源署(IEA)研究,新能源将是未来发电装机容量增长最快的电源类型,全球新能源发电市场将保持快速发展,并逐渐取代燃煤机组成为主体发电电源,预计2020-2050年风力发电、太阳能发电装机容量年均增速分别为5%、7%,2030年、2040年及2050年新能源装机容量分别为4,153GW、6,873GW及9,158GW,2050年全球新能源装机容量占比将达到51%,发电量占比将达到40%。
2020年9月22日,我国在第75届联合国大会一般性辩论中宣布中国将提高国家自主贡献力度,二氧化碳排放力争在2030年前达峰,努力争取2060年实现“碳中和”。在“双碳”目标引领下,我国能源消费结构与电力供给结构相应作出调整,《2030年前碳达峰行动方案》中明确提出,到2025年非化石能源消费比重达到20%左右,2030年达到25%左右。2025年9月24日,习近平主席在联合国气候变化峰会宣布到2035年,中国全经济范围温室气体净排放量比峰值下降7%-10%,非化石能源消费占能源消费总量的比重达到30%以上,风电和太阳能发电总装机容量达到2020年的6倍以上、力争达到36亿千瓦。
在全球能源转型浪潮和我国“双碳”战略引领的背景下,以风力发电、太阳能发电为代表的新能源发电将成为能源供给的主力军,未来将以更大规模、更快速度实现跨越式发展。
(二)风力发电行业
风力发电即把风的动能转变成机械能,再把机械能转化为电能。在“双碳”战略下,分散式陆上风电、集中式陆上风电、海上风电装机容量提升迅速,发展前景广阔,在技术进步和政策激励的双重作用下,风能已成为近年发展最迅速的可再生能源之一。
整体来看,风力发电行业发展具备以下特点:
1、风能资源储备丰富,供需呈逆向分布
我国风能资源储备丰富,根据国家气象局数据,我国离地10米高的风能资源总储量约32.26亿千瓦,可开发和利用的陆地上的风能储量有2.53亿千瓦,近海可开发和利用的风能储量有7.5亿千瓦,合计约10亿千瓦,相较于2025年底6.4亿千瓦的装机容量而言,存在巨大开发空间。
风能资源的分布与气候关系密切,我国风能资源较丰富的地区主要分布在两个地带:其一,“三北”地区陆风资源丰富,包括黑龙江、吉林、辽宁、河北、内蒙古、甘肃、青海和西藏等省(自治区、直辖市),有效风功率密度在200- 300W/m2以上,可开发利用的风能储量约2亿千瓦;其二,沿海及岛屿地带海风资源丰富,东南沿海地带有效风功率密度在500W/m2以上。另外,一些地区由于湖泊和特殊地形的影响,也成为内陆风能丰富地区。
我国的电力负荷中心分布在中东部和南方经济发达地区,而陆上风能资源主要集中在“三北”地区,整体呈现风能供应和需求逆向分布的格局。因此,我国风电消纳面临难点,一方面要求建设风电资源区,规模化开发风电,实现有效降本;另一方面,需完善电网体系建设,提高消纳水平,缓解弃风、弃光问题,推动行业持续发展。
2、“双碳”目标推进装机规模加速增长
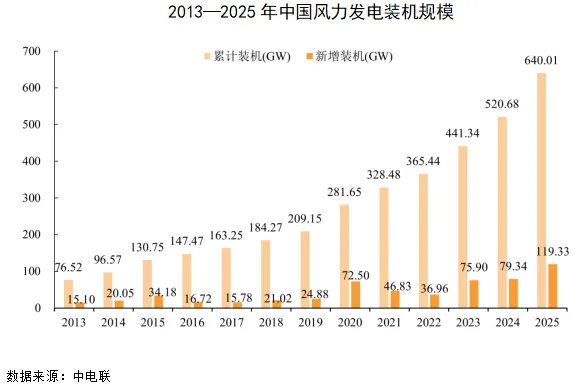
我国风力发电行业发展经历了多个阶段,包括早期示范阶段(1986年至1993年)、产业化探索阶段(1994年至2003年)、产业化发展阶段(2004年至2007年)、大规模发展阶段(2008年至2010年)、调整阶段(2011年至2013年)、稳步增长阶段(2014年至今)。2010年底,我国风力发电累计装机容量达到4,182.7万千瓦,跃居世界第一。此后,风力发电装机规模保持全球领先,于2015年首次突破1亿千瓦。目前,我国已经成为全球风力发电规模最大、增长最快的市场。
在“双碳”战略指引下,各省(自治区、直辖市)持续推动风力发电、太阳能发电装机规模增长,规划“十四五”期间风力发电新增装机规模约300GW,新能源发电行业发展再提速。
2013年至2025年,我国风力发电装机量持续增长,新增并网装机容量及累计并网装机容量如下图所示:
3、分散式风电、海上风电成为发展热点
除集中式风电外,分散式风电亦发展迅速。相比集中式风电,分散式风电具有占地小、就近消纳等优势,自2021年国家能源局正式提出“千乡万村驭风计划”后,国家和地方层面均出台多项政策推动分散式风电的发展。国家层面,2022年5月14日,国务院办公厅转发国家发改委、国家能源局《关于促进新时代新能源高质量发展实施方案的通知》,提出风电项目由核准制调整为备案制,简化分散式风电立项核准手续。2024年4月,国家发改委、国家能源局、农业农村部联合印发《关于组织开展“千乡万村驭风行动”的通知》,提出建成一批就地就近开发利用的风电项目,推动构建“村里有风电、集体增收益、村民得实惠”的风电开发利用新格局。地方层面,多个省、自治区、直辖市陆续出台分散式风电建设计划,降低项目立项难度,推动分散式风电的发展。例如,
相比陆上风电,海上风电可以减少对土地资源的占用,对风机运行环境、电网系统调频能力要求相对较低,且在我国地理位置接近用电负荷侧,能够节省跨省调配的电力运输成本,是未来风电发展的另一方向。由于江苏海床结构较为松软,可施工窗口期相对较长,我国早期海上风电项目多数集中在江苏,此后由江苏向其他沿海省份持续推进。“十三五”末期,海上风机大型化趋势开始加速,广东、福建、浙江等省份海上风电开发建设力度加快,海风地理区域装机分布进一步均衡。
4、技术进步叠加“以大代小”,装机成本持续下降
近年来,包括风机大型化在内的技术进步,推动装机成本持续下降。据风能专委会(CWEA)统计,2025年我国陆风、海风新增装机平均单机容量分别为7.1MW、10.1MW,相较2012年的1.6MW、2.8MW存在较大提升。风机大型化通过增大扫风面积提升功率,从而降低单位装机零部件用量,摊薄度电成本。此外,风轮直径和轮毂高度的提升使得风力发电机组在风速较低的地区获得更多动力,随着技术提升,机组大型化趋势将进一步延续,助力行业降本增效。技术进步一方面推动风电装机成本的下降,促进运营效益的提升,另一方面,节省的成本也为低风速区域和远海开发等高投入场景提供条件,从而推动整体开发规模的进一步跃升。
此外,技术进步也开启了风电项目“以大代小”的技术改进,推动装机成本持续下降。由于风机可靠性和发电效率随服役年限的增加会逐渐衰减,老旧风机型号受限于建造时期技术水平,单体容量、可靠性、效率等都较现代机型明显落后。2023年6月,国家能源局发布《风电场改造升级和退役管理办法》,鼓励并网运行超过15年或单台机组容量小于1.5兆瓦的风电场开展改造升级,
5、技术进步与成本下降推动风电平价上网
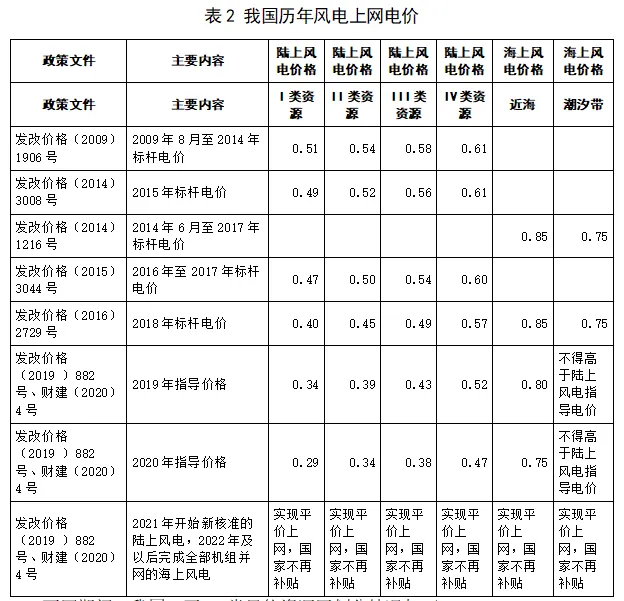
根据2009年修正的《中华人民共和国可再生能源法》,可再生能源发电项目的上网电价,由国务院价格主管部门根据不同类型的可再生能源发电特点和不同地区的情况,按照有利于促进可再生能源开发利用和经济合理的原则确定。《关于完善风力发电上网电价政策的通知》(发改价格〔2009〕1906号),针对陆上风电划分四类风能资源区制定上网电价,同时明确了风电上网电价中,在当地脱硫燃煤机组标杆上网电价以内的部分,由当地省级电网负担,并随脱硫燃煤机组标杆上网电价调整而调整;高出部分通过全国征收的可再生能源电价附加分摊解决,脱硫燃煤机组标杆上网电价调整后,风电上网电价中由当地电网负担的部分要相应调整。
随着风电行业技术进步与建设成本逐步下降,风电项目已逐步具备与燃煤标杆上网电价平价(不需要国家补贴)的条件。2009年至今,国家发改委等部门通过政策逐步调整风电上网电价,我国历年风电电价(含税)具体情况如下表所示:
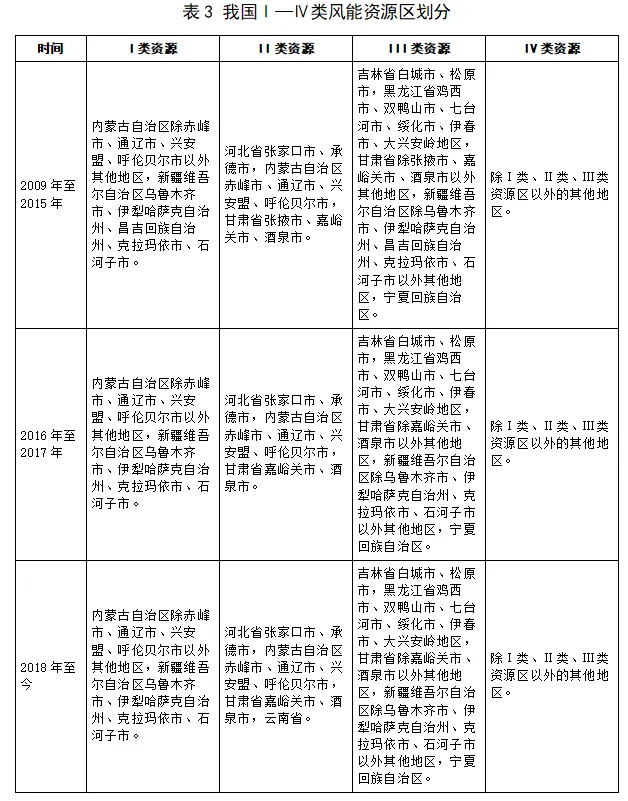
不同期间,我国I至IV类风能资源区划分情况如下:
(三)太阳能发电行业
太阳能发电是利用半导体界面的光生伏特效应将光能直接转变为电能的技术,太阳能清洁、安全、可靠,太阳能发电排放、噪声小,应用技术成熟。在双碳目标背景下,分布式光伏、集中式光伏、多业态光伏项目均发展迅速,前景广阔。
整体看来,太阳能发电行业发展情况具备以下特点:
1、太阳能资源丰富,可开发空间广阔
我国属太阳能资源丰富的国家之一,全国总面积2/3以上地区年日照时数大于2,200小时,年辐射量在5,000MJ/m2以上,据国家气象局风能太阳能评估中心数据,中国陆地面积每年接收的太阳辐射总量为3.3×103-8.4×103MJ/m2,全国太阳能技术可开发装机容量达到156亿千瓦,按目前平均利用小时计算,对应发电量约20万亿千瓦时,远超2025年社会用电需求量10.37万亿千瓦时。
我国太阳年辐射总量呈西部高于东部、北部高于南部(除西藏、新疆)的分布态势,太阳能资源主要集中在“三北”地区。根据国家气象局风能太阳能评估中心的数据,就可开发装机容量来看,新疆自治区约为42亿千瓦,青海和内蒙古自治区分别为34亿千瓦和26亿千瓦,甘肃、西藏、宁夏以及山东等地太阳能可开发装机容量也比较可观。
2、太阳能发电装机规模持续增长
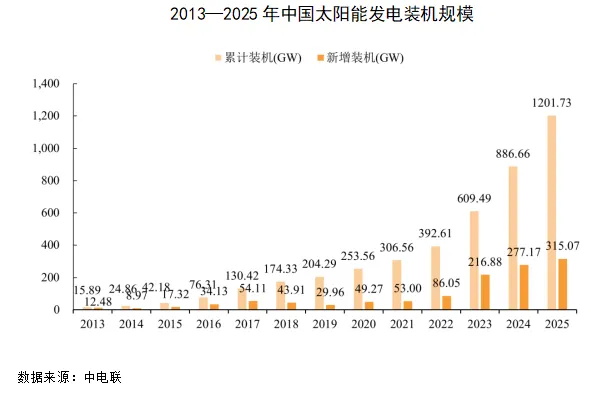
我国太阳能发电行业起步较晚,但发展迅速。2005年,我国太阳能发电产业步入快速发展期,随着国家政策的支持和市场需求的增加,行业开始迅速发展;2011年,国家发改委发布《关于完善太阳能光伏发电上网电价政策的通知》,为太阳能发电产业发展创造政策条件;2013年,中国太阳能发电新增装机量首次位于全球第一。此后,我国太阳能发电装机规模持续增长,2025年新增太阳能发电装机容量达315.07GW,持续位居世界首位。
2013年至2025年,我国太阳能发电装机量持续增长,新增并网装机容量及累计并网装机容量如下图所示:
《2026年新能源发电行业深度分析报告(政策法规、发展现状、未来趋势、竞争格局)》原文WORD版:请点击阅读原文付费下载,或回复“报告377”免费下载。


发表评论
发表评论: