
 研报速递
(点击查找星球报告 · 20000+报告👆)
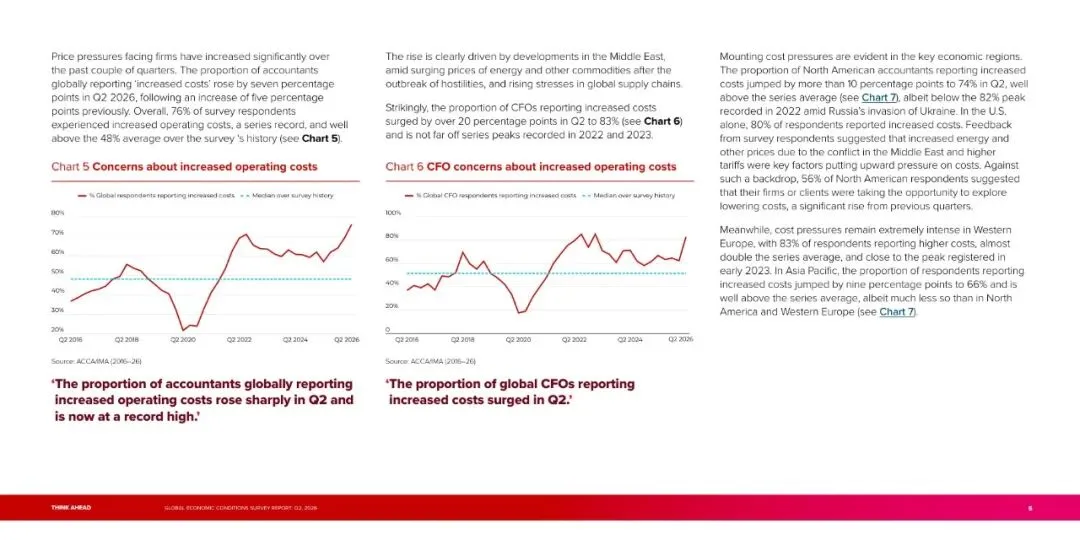
这一轮成本冲击的广度,已经超过了2022年俄乌冲突后的高点。报告显示,2026年二季度全球报告运营成本上升的会计占比升至76%,比上季再升7个百分点,创下该调查系列的历史纪录,而长期均值只有48%。企业财务一把手的感受更强烈:报告成本上升的CFO占比单季跳升超过20个百分点,达到83%,逼近2022和2023年的系列峰值。报告明确把原因指向中东冲突——能源和其他大宗商品价格飙升、全球供应链压力上升,共同把成本推了上去。这组数据的意义在于,它不是某个行业的局部问题,而是覆盖全球各类企业、各类规模的普遍现象。当成本上升从周期性波动变成绝大多数企业的共同处境,定价、利润和用工决策都会被重新排序,企业几乎没有缓冲空间。
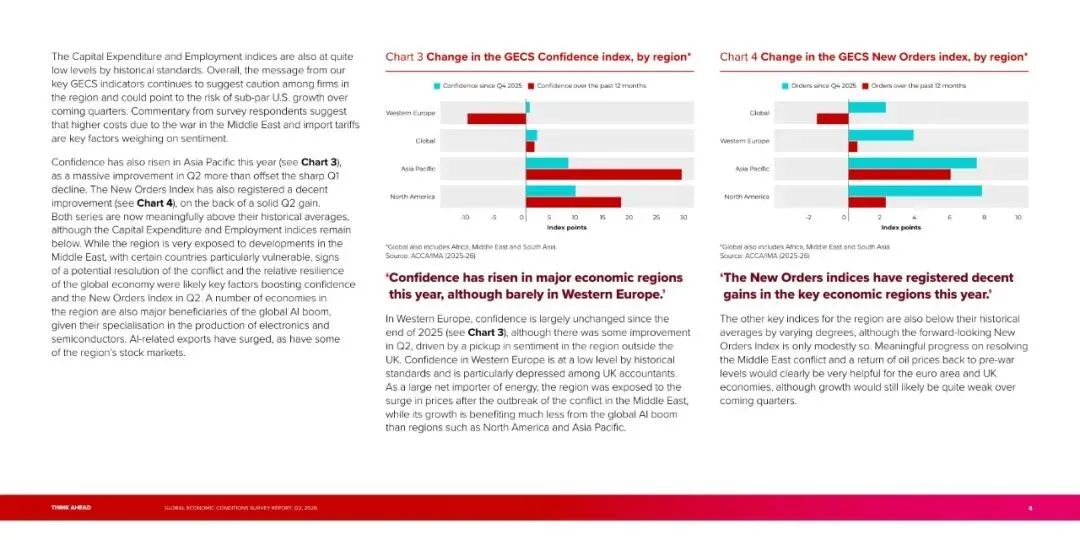
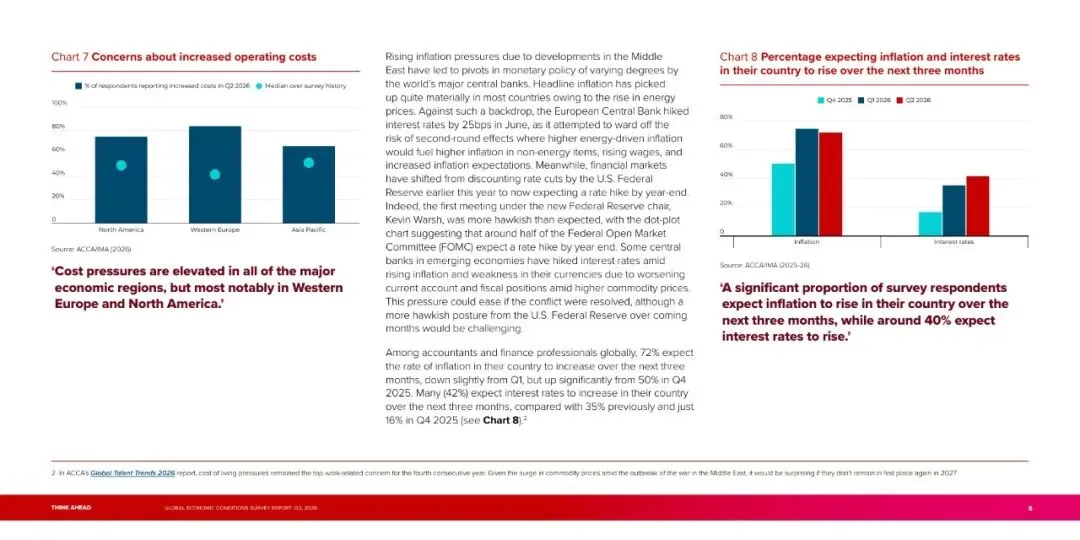
成本压力在所有主要区域都高于历史均值,但痛感差别明显。西欧最为严峻,83%的受访者报告成本上升,几乎是系列均值的两倍,接近2023年初的峰值——作为能源净进口地区,西欧直接承受了油价飙升的冲击。北美有74%的会计报告成本上升,单季跳升超过10个百分点,其中美国单独达到80%;反馈显示,中东冲突推高的能源价格与更高关税是主要推手。亚太地区为66%,单季上升9个百分点,虽远高于系列均值,但压力明显小于北美和西欧。报告还记录了一个值得注意的行为变化:56%的北美受访者表示,其公司或客户正借机探索降低成本,这比前几个季度显著上升。区域差异背后是能源结构与AI受益程度的不同,西欧在这两头都不占优,压力自然最集中。
价格冲击正在快速改写市场预期。报告显示,72%的全球会计和财务专业人士预期未来三个月本国通胀将上升,虽较上季略降,但比2025年四季度的50%高出22个百分点;更剧烈的是利率预期——42%预期本国利率将上升,而上季度是35%,2025年四季度仅为16%,两个季度翻了2.6倍。政策端已经动了起来:欧洲央行6月加息25个基点,试图阻挡能源涨价向非能源品类、工资和通胀预期二次传导;金融市场则从年初押注美联储降息,转为预期年底前加息,新任美联储主席沃什的首次会议比预期更鹰派,点阵图显示约半数FOMC成员预计年底前加息。报告提示,如果冲突得到解决,这一压力可能缓解,但美联储未来几个月更鹰派的姿态仍会是挑战。
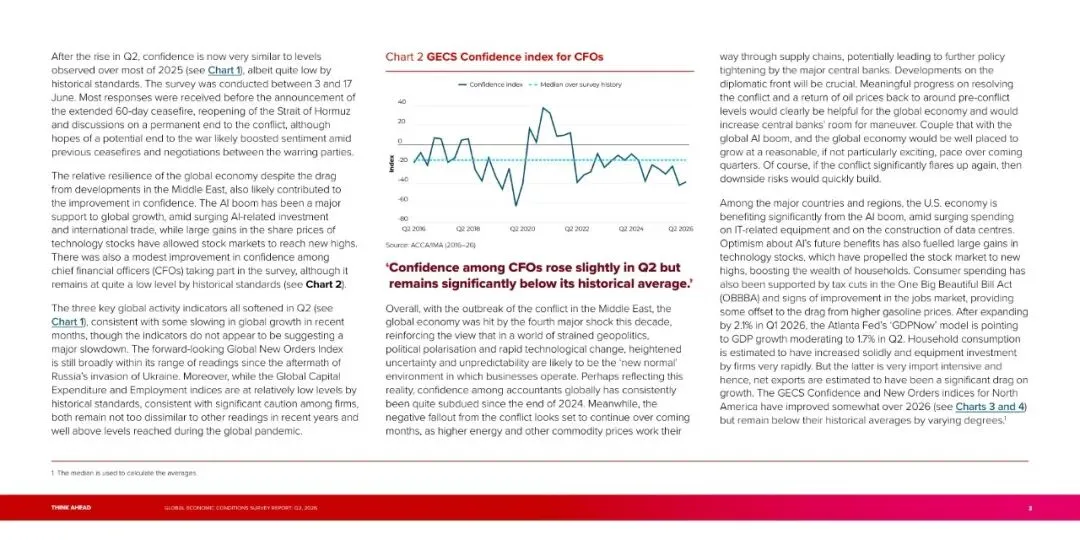
信心的修复掩盖不了增长动能的减速。报告指出,二季度三项关键全球活跃指标全部走软,与近几个月全球增长放缓一致,但尚未指向大幅下滑:前瞻性的全球新订单指数仍大致处在俄乌冲突后的区间内,资本支出和就业指数按历史标准偏低、反映企业明显谨慎,不过仍好于疫情时期。美国是观察窗口:受益于AI热潮带来的IT设备与数据中心建设支出激增,以及减税与就业改善,消费支出获得支撑;但一季度增长2.1%之后,亚特兰大联储GDPNow模型指向二季度放缓至1.7%,其中设备投资进口密集,净出口成为明显拖累。区域上,亚太信心与新订单在二季度大幅反弹、已高于历史均值,西欧则基本持平、英国尤为低迷。AI成了全球增长最重要的支撑项。
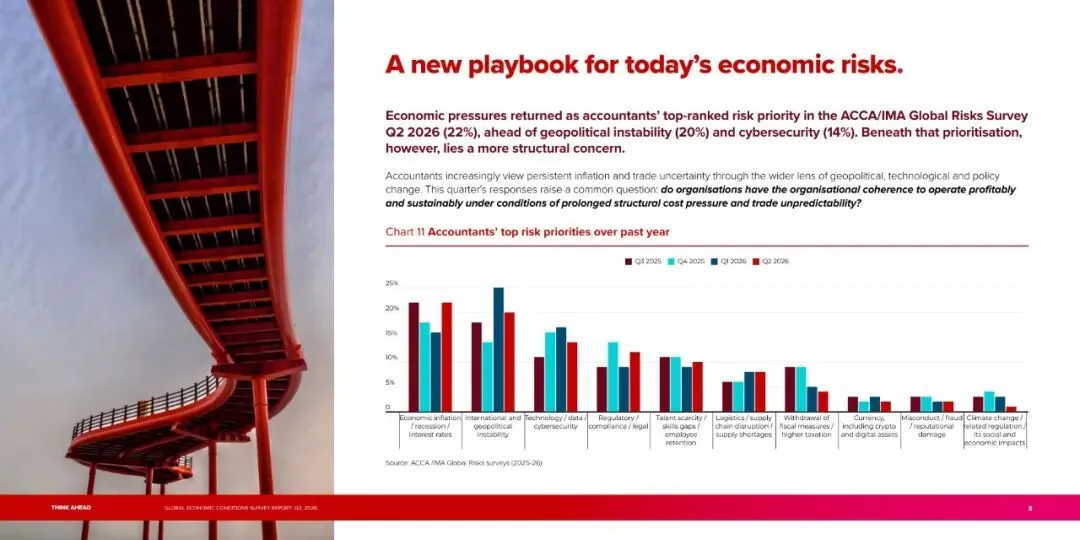
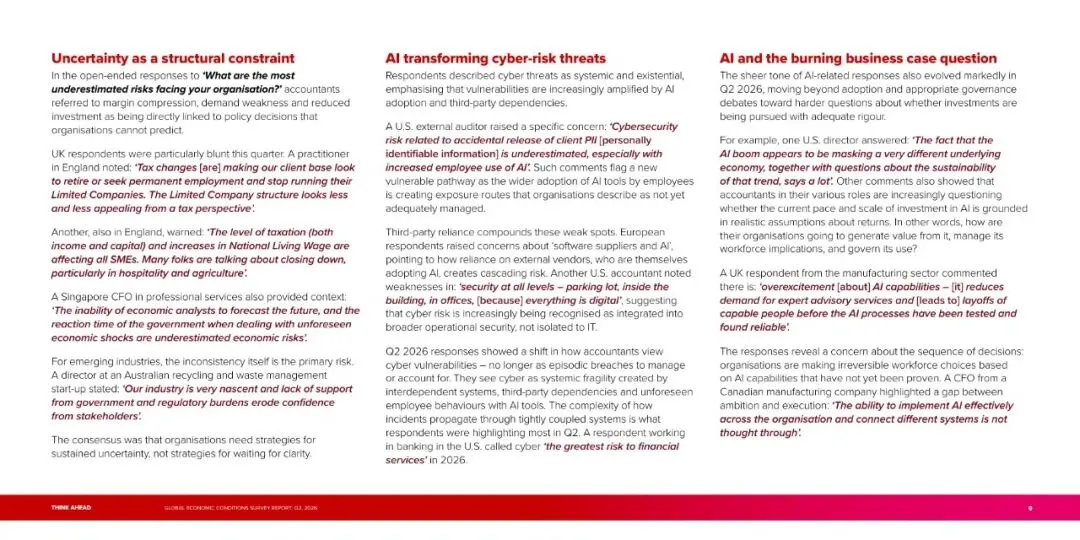
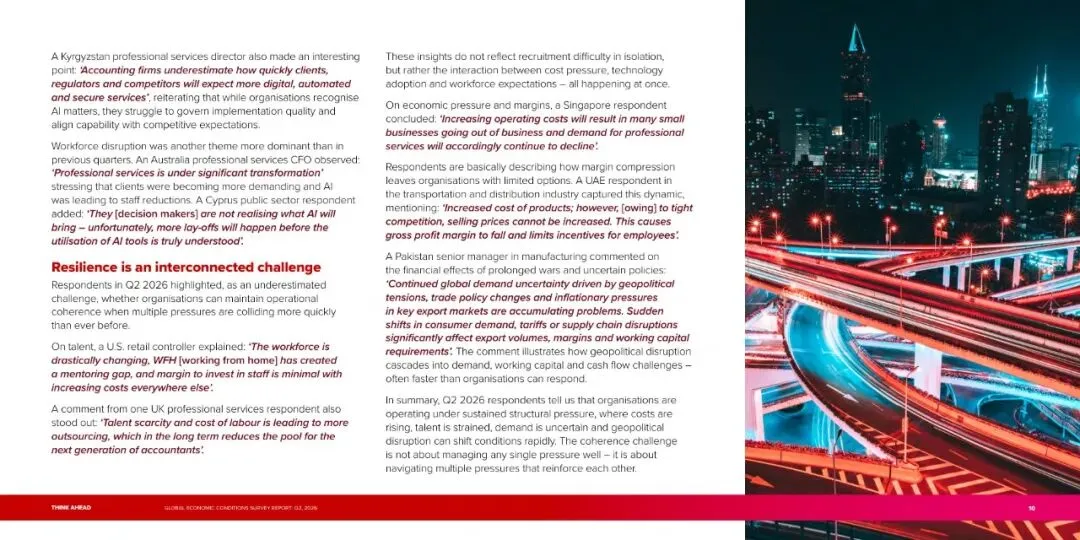
风险优先级的排序发生了换位。报告显示,2026年二季度会计师把经济压力重新列为头号风险(22%),排在第二的是地缘政治不稳(20%),网络安全位居第三(14%)。但报告强调,排序之下是更结构性的担忧:会计师不再把持续通胀和贸易不确定性当作周期问题,而是放在地缘、技术与政策变化的大框架里理解。一线反馈揭示了三条脉络:一是不确定性本身成为约束,政策不可预测直接压缩利润、削弱需求、抑制投资;二是AI放大了网络风险,员工使用AI工具带来新的数据暴露路径,第三方供应商的AI化又形成级联风险;三是对AI投资回报的质疑升温,有受访者担心企业在AI能力尚未验证时就做出不可逆的用工决策。报告的核心结论是,组织需要的是应对持续不确定性的战略,而不是等待明朗的战略。
把这份调查拆成五组数据看,图景相当清晰:成本压力的广度创下十年新高,通胀与加息预期同步急转,增长动能在减弱,风险排序里经济压力重新压过地缘政治。整份报告里,AI 是唯一稳定的强支撑项——它撑住了增长、撑住了股市,也把网络风险推到了第三位。
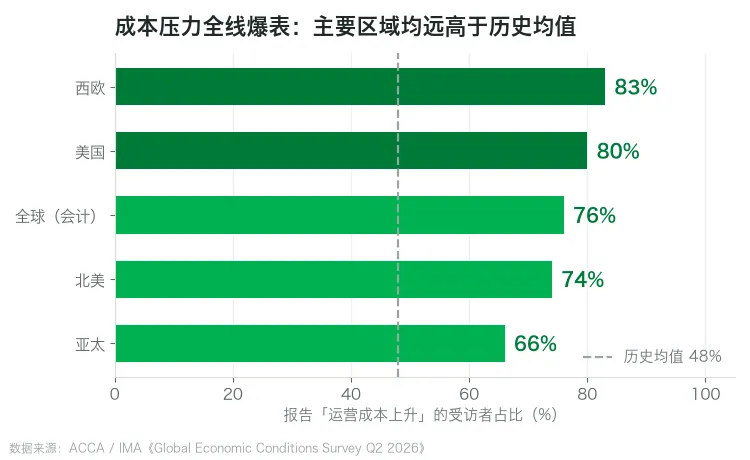
西欧 83%、美国 80%、全球 76%,全部远高于 48% 的历史均值,压力已从局部扩散为普遍现象。
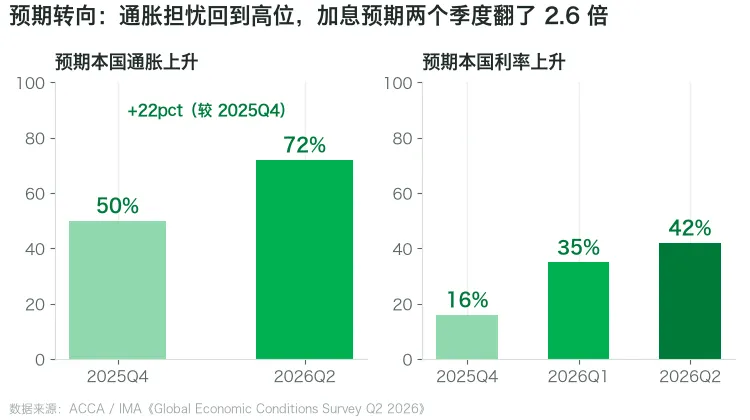
通胀担忧由 50% 升至 72%,加息预期两个季度从 16% 攀至 42%,货币政策空间正在收窄。
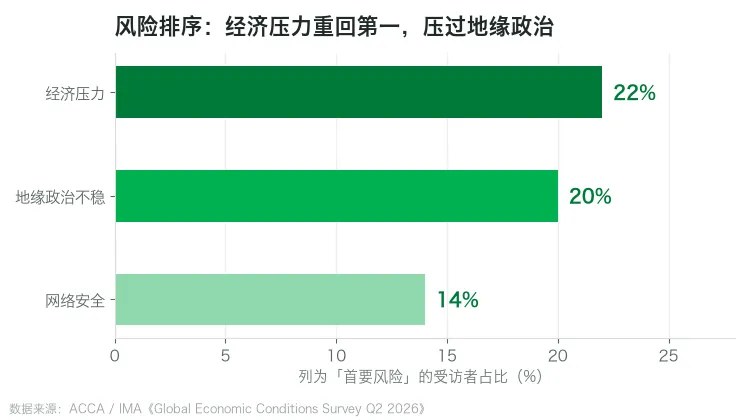
经济压力以 22% 反超地缘政治不稳(20%),网络安全以 14% 位居第三,风险结构在重新排列。
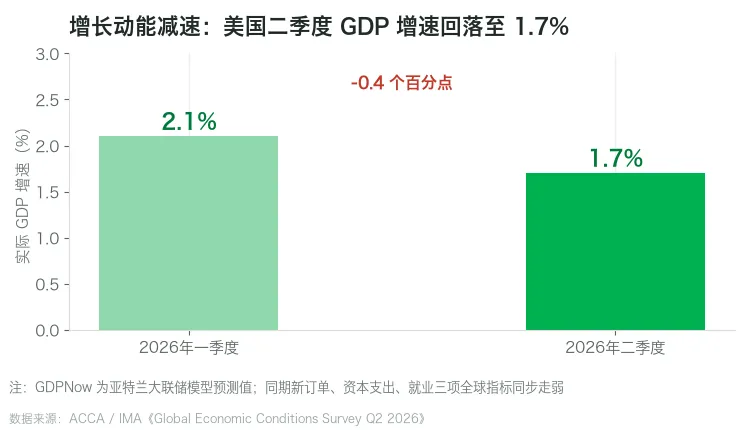
美国二季度增速从 2.1% 回落至 1.7%,同期新订单、资本支出、就业三项全球指标同步走软。
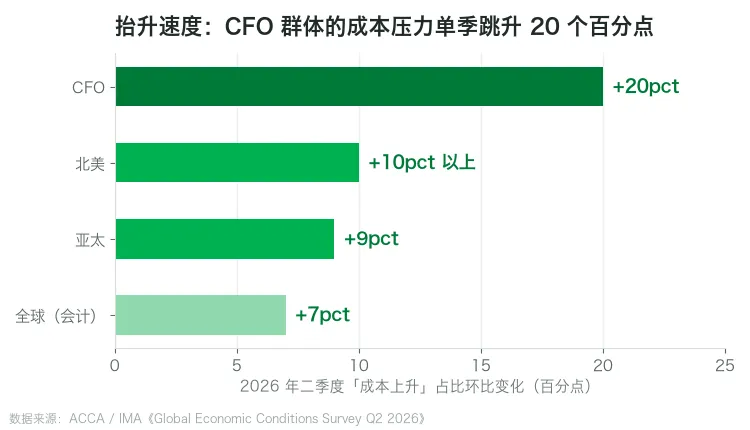
CFO 成本压力单季跳升 20 个百分点,北美 +10、亚太 +9、全球 +7,冲击来得又快又猛。
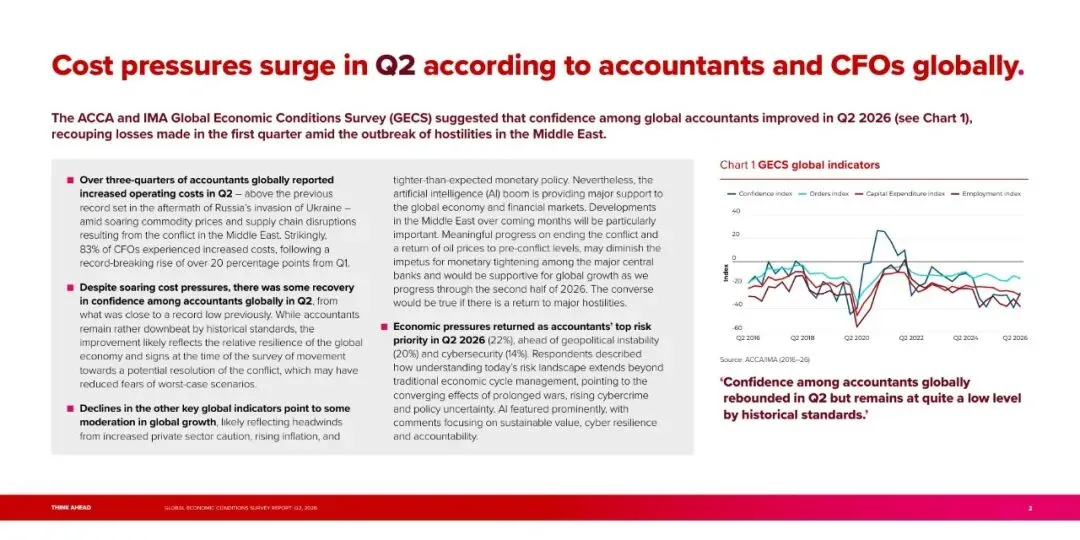
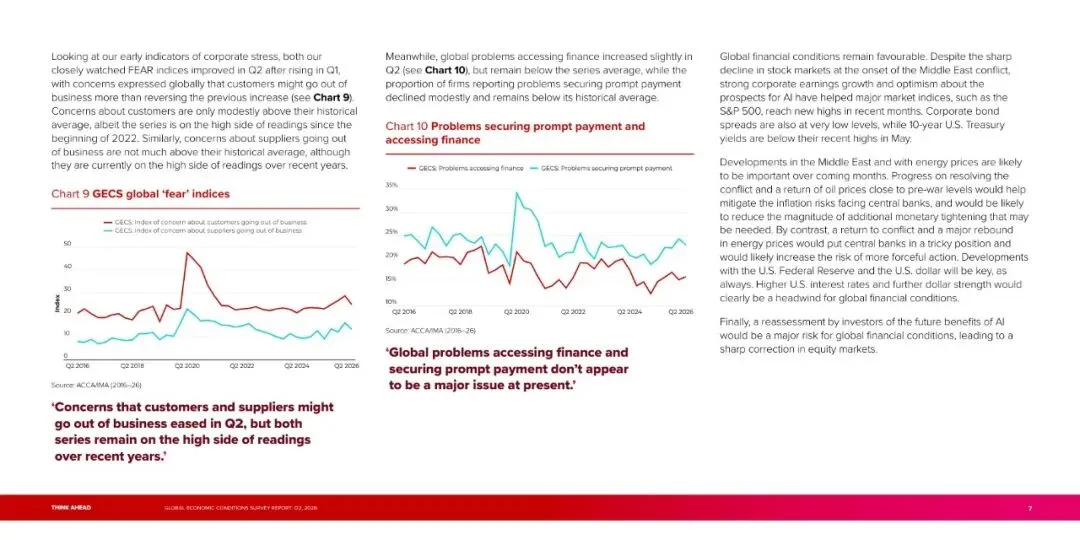
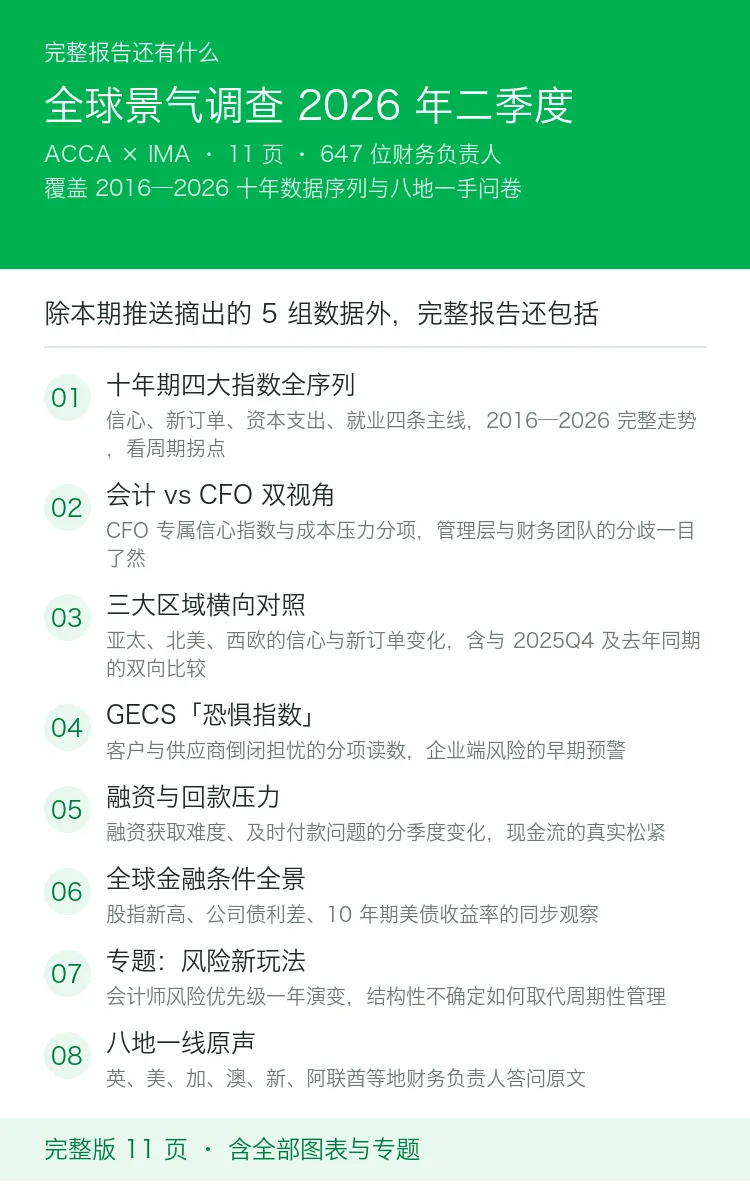
本期推送只摘出了 5 组数据。完整版 11 页里,还有十年期四大指数的完整序列、会计与 CFO 的双视角对照、三大区域的横向比较,以及八地财务负责人的一手答问。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告

发表评论
发表评论: