
 研报速递
2026数据中心(IDC)行业研究报告节选
(附完整报告下载)
数据中心(IDC)行业概况
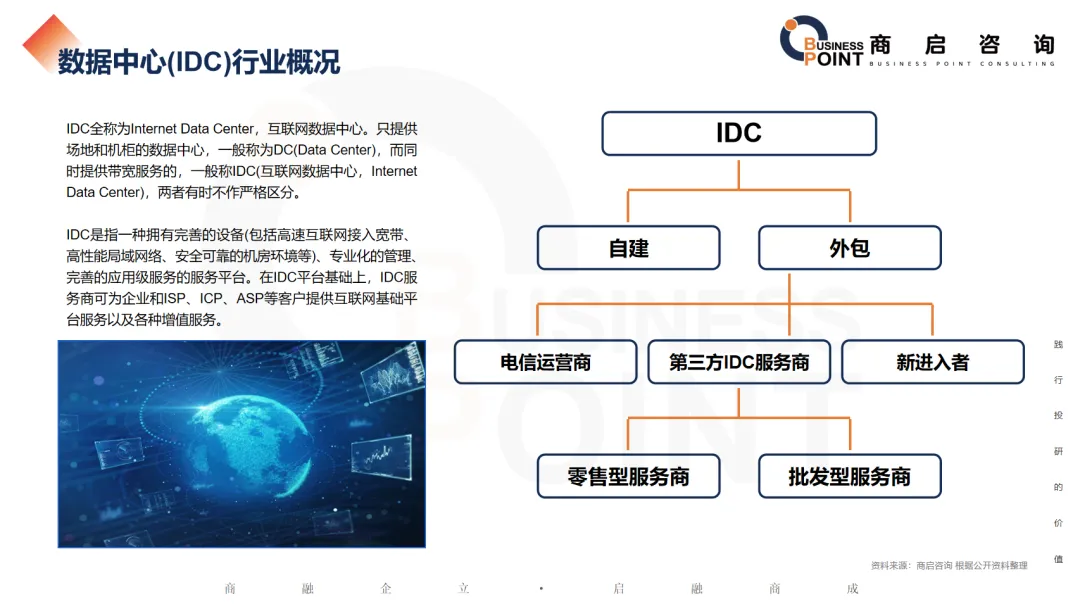
IDC全称为Internet Data Center,即互联网数据中心。仅提供场地和机柜的数据中心一般称为DC(Data Center);而同时配套提供带宽服务的,通常称作IDC(互联网数据中心,Internet Data Center),二者在部分场景不作严格区分。
IDC是具备完善配套设施(含高速互联网接入带宽、高性能局域网络、安全可靠的机房环境等)、专业化运维管理、完善应用级服务的基础设施服务平台。依托IDC平台,服务商可为企业、ISP、ICP、ASP等各类客户提供互联网基础平台服务以及多元化增值服务。
全球IDC行业(含云服务)市场规模
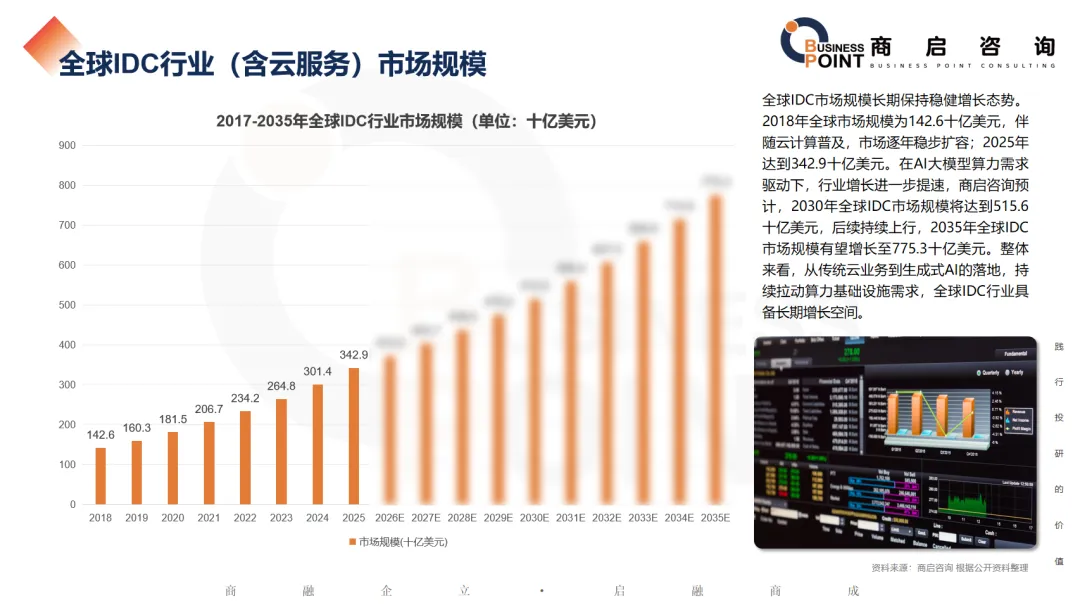
全球IDC市场规模长期保持稳健增长态势。2018年全球市场规模为142.6十亿美元,伴随云计算普及,市场逐年稳步扩容;2025年达到342.9十亿美元。在AI大模型算力需求驱动下,行业增长进一步提速,商启咨询预计,2030年全球IDC市场规模将达到515.6十亿美元,后续持续上行,2035年全球IDC市场规模有望增长至775.3十亿美元。整体来看,从传统云业务到生成式AI落地,持续拉动算力基础设施需求,全球IDC行业具备长期增长空间。
全球数据中心IDC机房建设类型占比
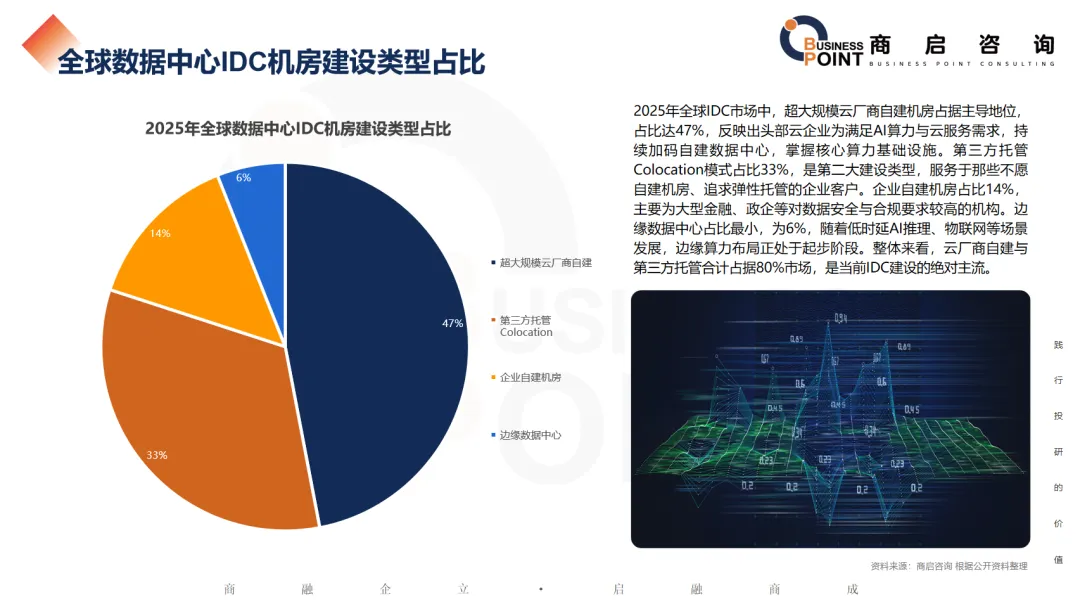
2025年全球IDC市场中,超大规模云厂商自建机房占据主导地位,占比达47%,反映头部云企业为满足AI算力与云服务需求,持续加码自建数据中心,掌握核心算力基础设施。第三方托管Colocation模式占比33%,为第二大建设类型,面向无自建机房计划、追求弹性托管的企业客户。企业自建机房占比14%,使用者以大型金融、政企等对数据安全与合规要求较高的机构为主。边缘数据中心占比最小,为6%;随着低时延AI推理、物联网等场景发展,边缘算力布局正处于起步阶段。整体来看,云厂商自建与第三方托管合计占据80% 市场份额,是当前IDC 建设的绝对主流。
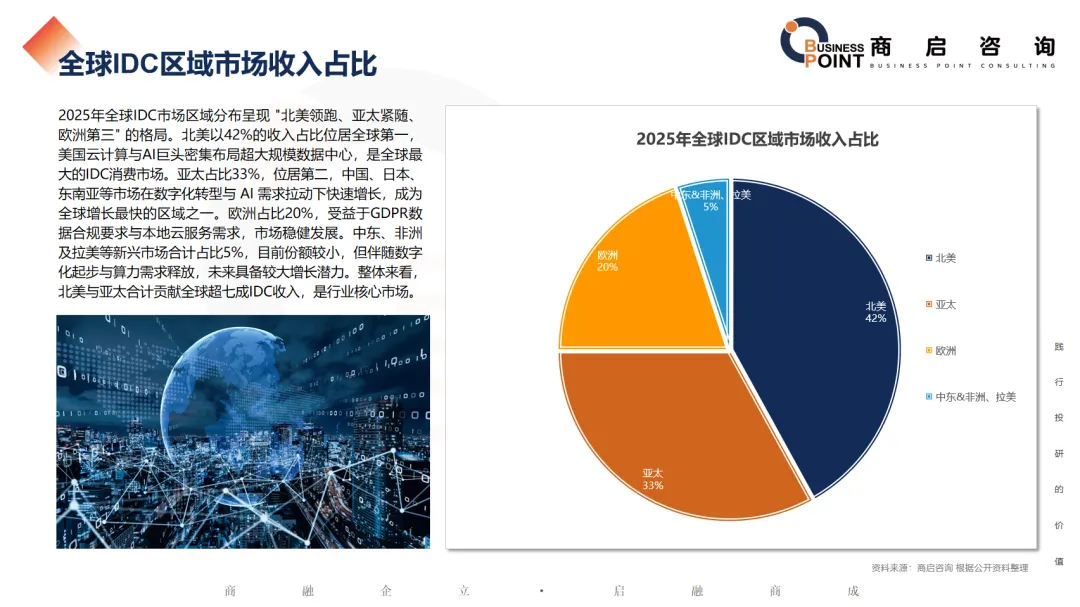
全球IDC区域市场收入占比
2025年全球IDC市场区域分布呈现北美领跑、亚太紧随、欧洲第三的格局。北美以42%的收入占比位居全球第一,美国云计算与AI巨头密集布局超大规模数据中心,是全球最大的IDC消费市场。亚太占比33%,位居第二,中国、日本、东南亚等市场在数字化转型与AI 需求拉动下快速增长,成为全球增长最快的区域之一。欧洲占比20%,受益于GDPR数据合规要求与本地云服务需求,市场稳健发展。中东、非洲及拉美等新兴市场合计占比5%,目前份额较小,但伴随数字化起步与算力需求释放,未来具备较大增长潜力。整体来看,北美与亚太合计贡献全球超七成IDC收入,是行业核心市场。
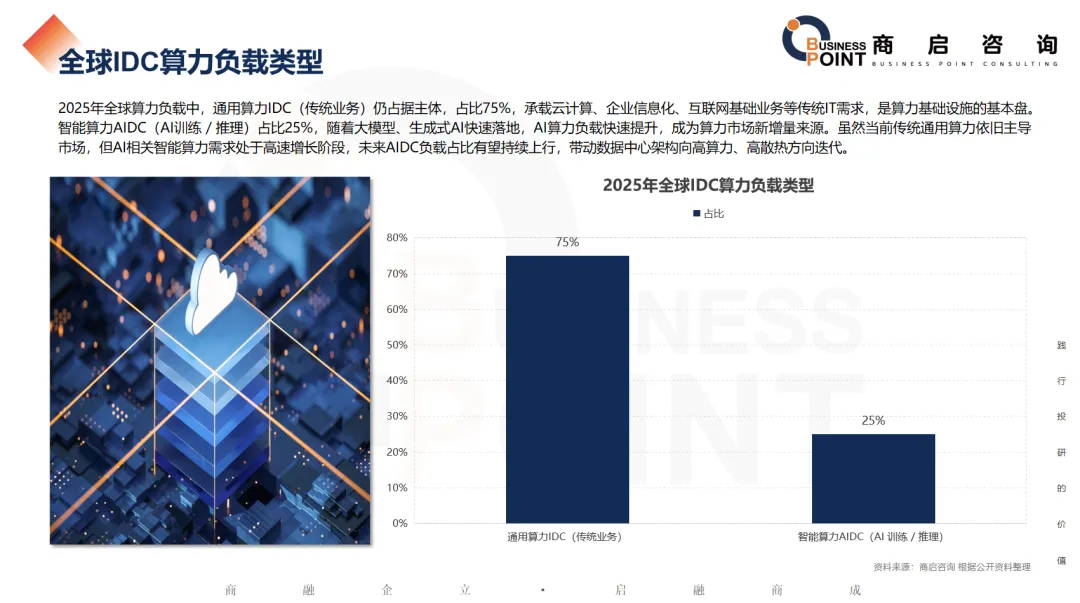
全球IDC算力负载类型
2025年全球算力负载中,通用算力IDC(传统业务)仍占据主体,占比75%,承载云计算、企业信息化、互联网基础业务等传统IT需求,是算力基础设施的基本盘。智能算力AIDC(AI训练/推理)占比25%,随着大模型、生成式AI快速落地,AI算力负载快速提升,成为算力市场新增量来源。虽然当前传统通用算力依旧主导市场,但 AI相关智能算力需求处于高速增长阶段,未来AIDC负载占比有望持续上行,带动数据中心架构向高算力、高散热方向迭代。
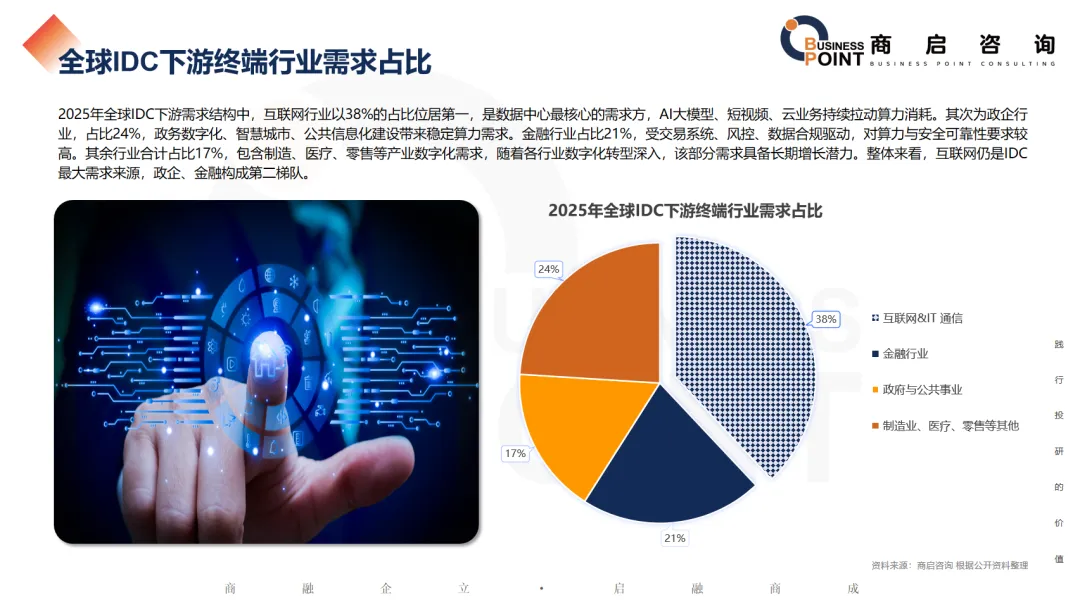
全球IDC下游终端行业需求占比
2025年全球IDC下游需求结构中,互联网行业以38%的占比位居第一,是数据中心最核心的需求方,AI大模型、短视频、云业务持续拉动算力消耗。其次为政企行业,占比24%,政务数字化、智慧城市、公共信息化建设带来稳定算力需求。金融行业占比21%,受交易系统、风控、数据合规驱动,对算力与安全可靠性要求较高。其余行业合计占比17%,覆盖制造、医疗、零售等产业数字化需求,随着各行业数字化转型深入,该部分需求具备长期增长潜力。整体来看,互联网仍是IDC最大需求来源,政企、金融构成第二梯队。
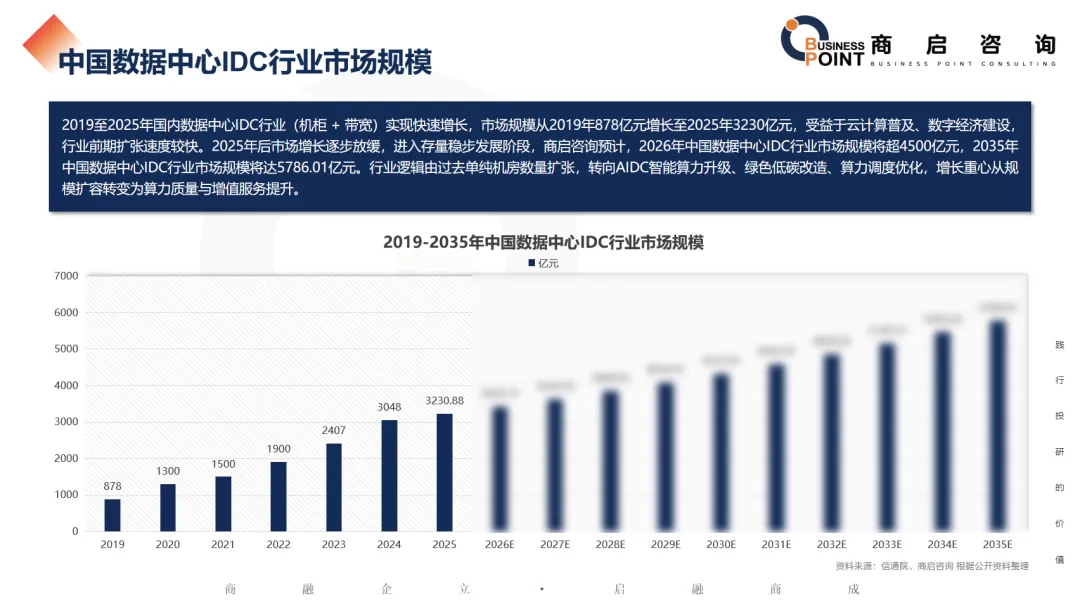
中国数据中心IDC行业市场规模
2019至2025年国内数据中心IDC行业(机柜+带宽)实现快速增长,市场规模从2019年878亿元增长至2025年3230亿元,受益于云计算普及、数字经济建设,行业前期扩张速度较快。2025年后市场增长逐步放缓,进入存量稳步发展阶段,商启咨询预计,2026年中国数据中心IDC行业市场规模将超4500亿元,2035年中国数据中心IDC行业市场规模将达5786.01亿元。行业逻辑由过去单纯机房数量扩张,转向AIDC智能算力升级、绿色低碳改造、算力调度优化,增长重心从规模扩容转变为算力质量与增值服务提升。
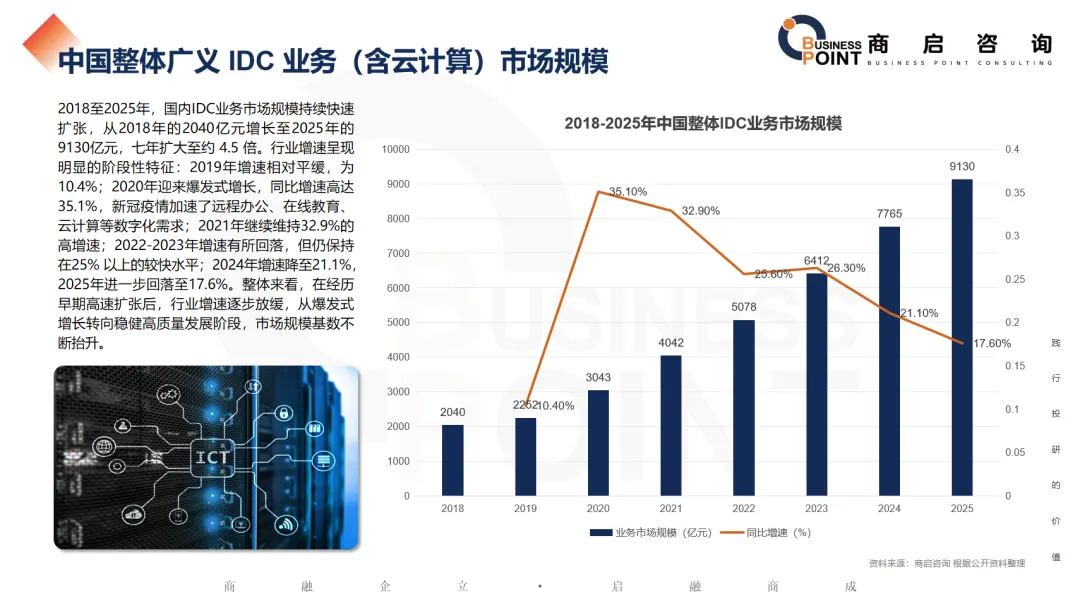
中国整体广义IDC业务(含云计算)市场规模
2018至2025年,国内广义IDC业务市场规模持续快速扩张,从2018年的2040亿元增长至2025年的9130亿元,七年规模扩大至约4.5倍。行业增速呈现明显的阶段性特征:2019年增速相对平缓,为10.4%;2020年迎来爆发式增长,同比增速高达35.1%,疫情加速远程办公、在线教育、云计算等数字化需求;2021年继续维持32.9%的高增速;2022-2023年增速有所回落,但仍保持在25%以上的较快水平;2024年增速降至21.1%,2025年进一步回落至17.6%。整体来看,在经历早期高速扩张后,行业增速逐步放缓,从爆发式增长转向稳健高质量发展阶段,市场规模基数不断抬升。
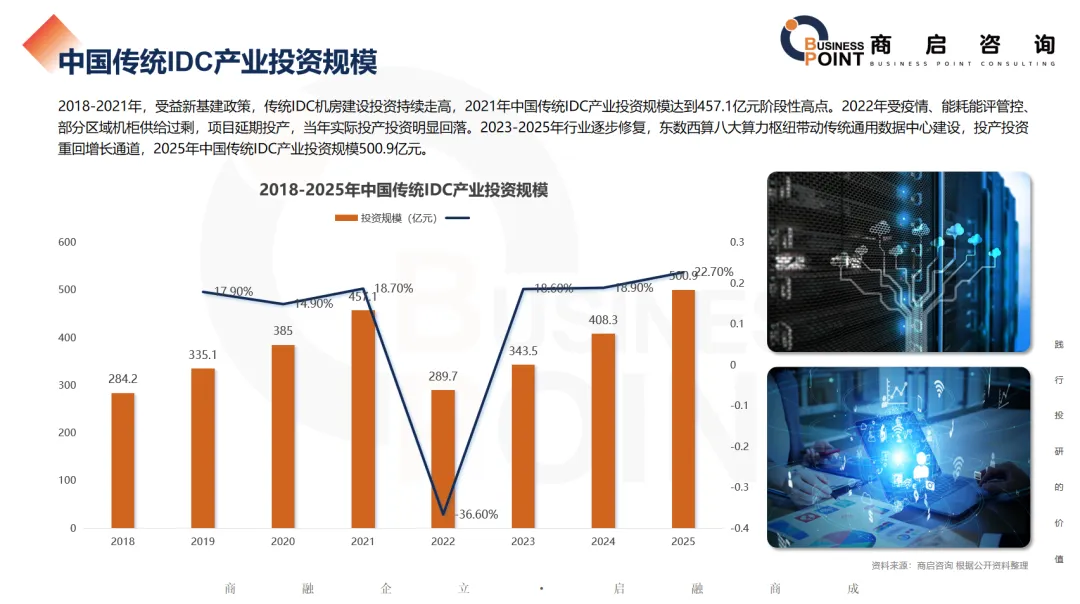
中国传统IDC产业投资规模
2018-2021年,受益新基建政策,传统IDC机房建设投资持续走高,2021年中国传统IDC产业投资规模达到457.1亿元阶段性高点。2022年受疫情、能耗能评管控、部分区域机柜供给过剩影响,项目延期投产,当年实际投产投资明显回落。2023-2025年行业逐步修复,东数西算八大算力枢纽带动传统通用数据中心建设,投产投资重回增长通道,2025年中国传统IDC产业投资规模500.9亿元。
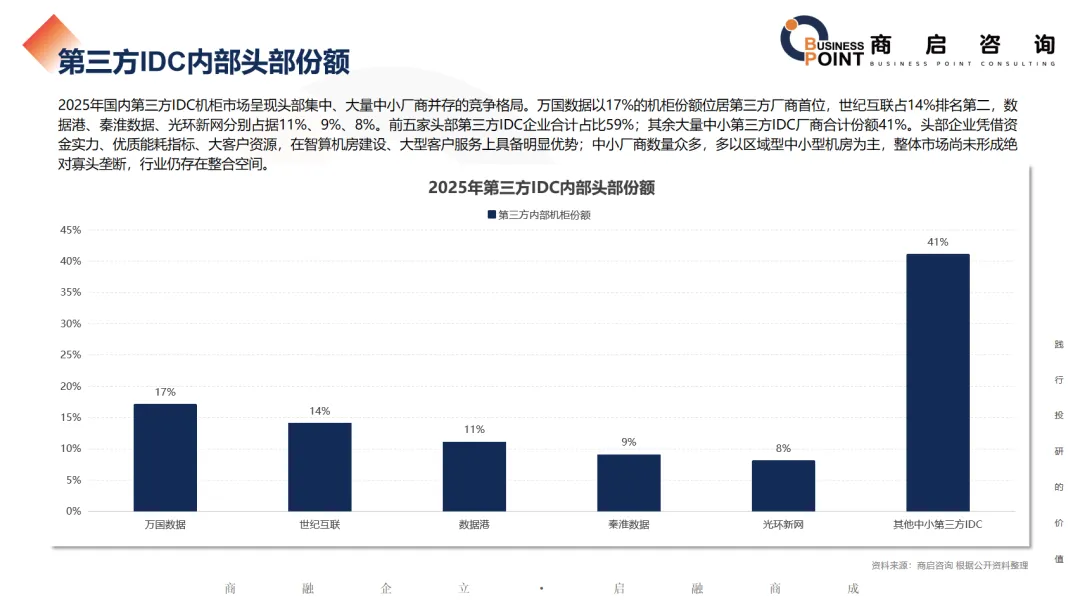
第三方IDC内部头部份额
2025年国内第三方IDC机柜市场呈现头部集中、大量中小厂商并存的竞争格局。万国数据以17%的机柜份额位居第三方厂商首位,世纪互联占14% 排名第二,数据港、秦淮数据、光环新网分别占据11%、9%、8%。前五家头部第三方IDC企业合计占比59%;其余大量中小第三方IDC厂商合计份额41%。头部企业凭借资金实力、优质能耗指标、大客户资源,在智算机房建设、大型客户服务上具备明显优势;中小厂商数量众多,多以区域型中小型机房为主,整体市场尚未形成绝对寡头垄断,行业仍存在整合空间。
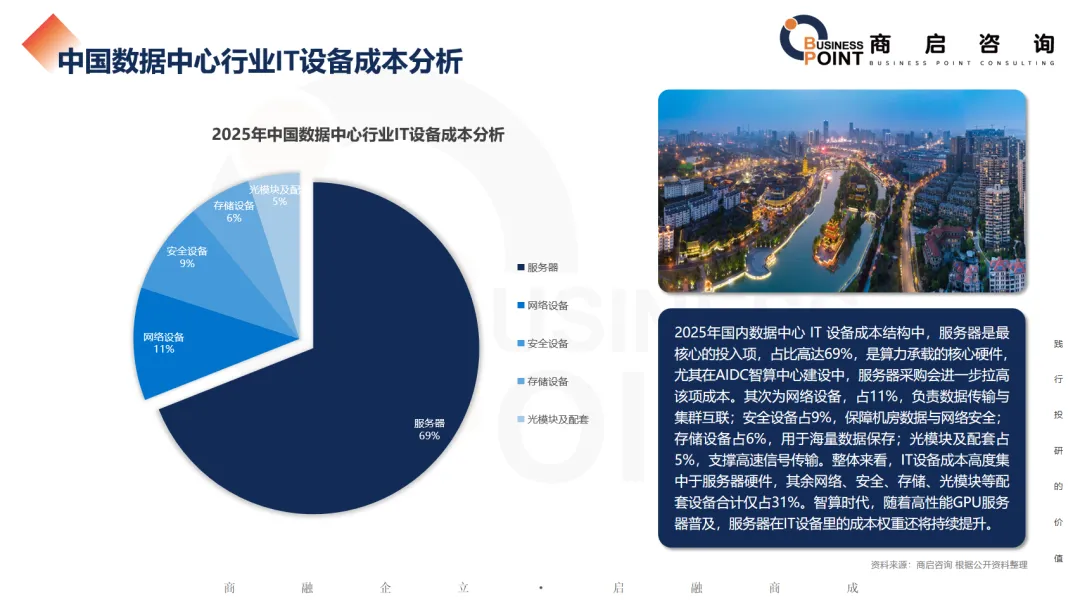
中国数据中心行业IT设备成本分析
2025年国内数据中心IT设备成本结构中,服务器是最核心的投入项,占比高达69%,是算力承载的核心硬件;尤其在AIDC智算中心建设中,服务器采购会进一步拉高该项成本。其次为网络设备,占11%,负责数据传输与集群互联;安全设备占9%,保障机房数据与网络安全;存储设备占6%,用于海量数据保存;光模块及配套占5%,支撑高速信号传输。整体来看,IT设备成本高度集中于服务器硬件,其余网络、安全、存储、光模块等配套设备合计仅占31%。智算时代,随着高性能GPU服务器普及,服务器在IT设备里的成本权重还将持续提升。
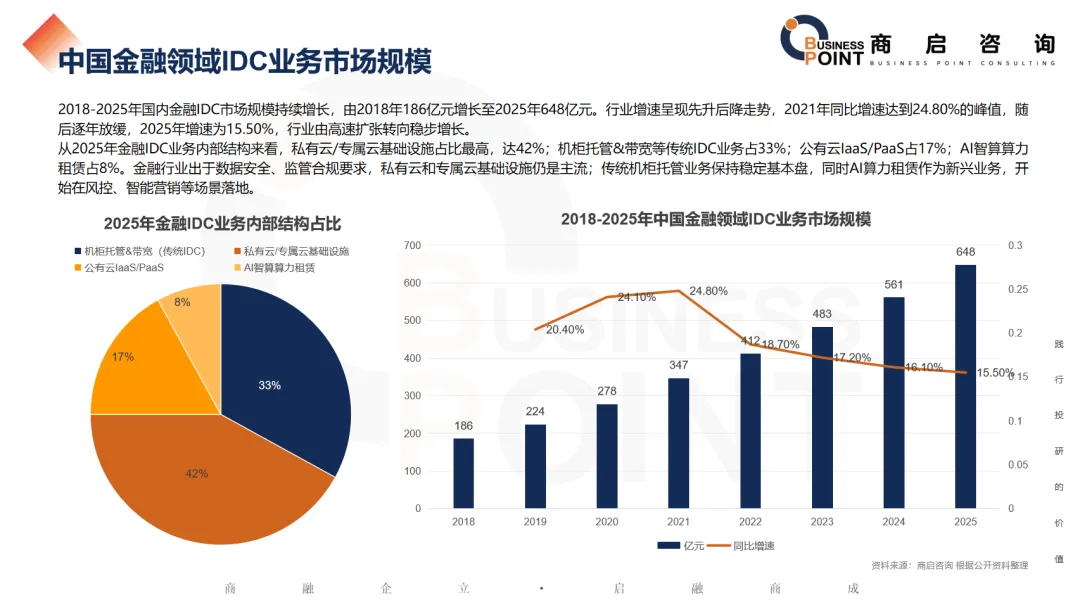
中国金融领域IDC业务市场规模
2018-2025年国内金融IDC市场规模持续增长,由2018年186亿元增长至2025年648亿元。行业增速呈现先升后降走势,2021年同比增速达到24.80%的峰值,随后逐年放缓,2025年增速为15.50%,行业由高速扩张转向稳步增长。
从2025年金融IDC业务内部结构来看,私有云/专属云基础设施占比最高,达42%;机柜托管&带宽等传统IDC业务占33%;公有云IaaS/PaaS占17%;AI智算算力租赁占8%。金融行业出于数据安全、监管合规要求,私有云和专属云基础设施仍是主流;传统机柜托管业务保持稳定基本盘,同时AI算力租赁作为新兴业务,开始在风控、智能营销等场景落地。
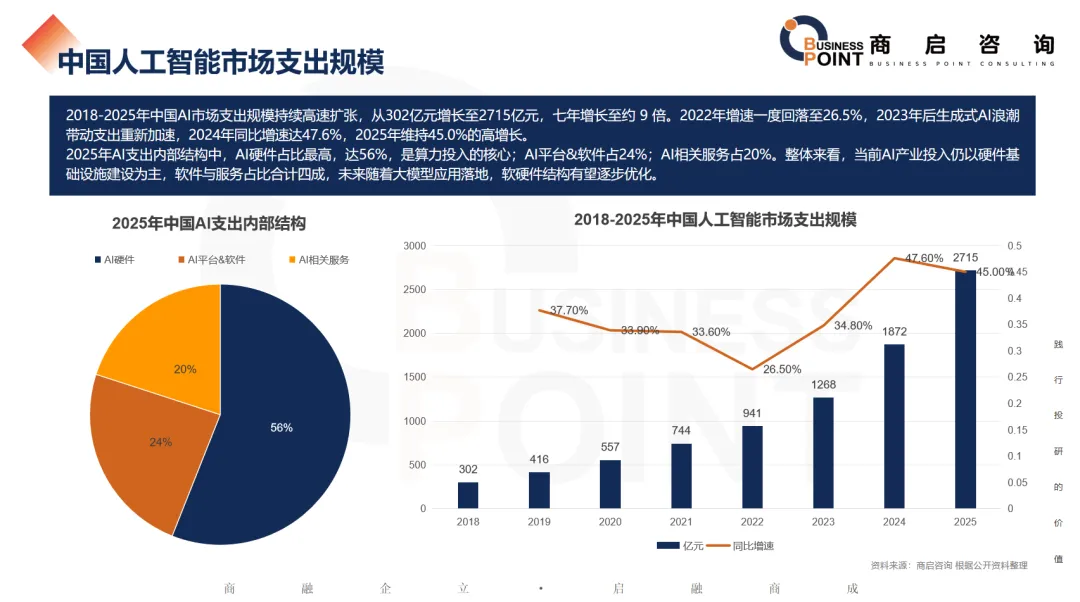
中国人工智能市场支出规模
2018-2025年中国AI市场支出规模持续高速扩张,从302亿元增长至2715亿元,七年增长至约9倍。2022年增速一度回落至26.5%,2023年后生成式AI浪潮带动支出重新加速,2024年同比增速达47.6%,2025年维持45.0%的高增长。
2025年AI支出内部结构中,AI硬件占比最高,达56%,是算力投入的核心;AI平台&软件占24%;AI相关服务占20%。整体来看,当前AI产业投入仍以硬件基础设施建设为主,软件与服务占比合计四成,未来随着大模型应用落地,软硬件结构有望逐步优化。
Q&A
Q1:IDC是啥?
互联网数据中心,给企业提供机柜、带宽、运维、云服务的算力底座。
Q2:现在到哪阶段?
2022 起进入“智算转型期”:通用 IDC → AIDC,GPU/DPU、液冷、高功率机柜成标配。
Q3:市场多大?
全球:2025年3429亿美元,2035年7753亿美元。
中国:2025年IDC(机柜+带宽)3230亿,广义IDC 业务9130 亿。
Q4:钱和需求在哪?
全球下游:互联网 38%>政企 24%>金融 21%。
全球区域:北美 42%、亚太 33%、欧洲 20%。
算力:通用 75%,智能(AIDC)25%且猛涨。
Q5:国内格局咋样?
第三方头部集中:万国17%、世纪互联14%、数据港11%、秦淮 9%、光环8%,前五59%,中小厂仍多。
Q6:政策和风口是?
东数西算 + PUE 管控 + 绿色算力(能效/碳效/水效/算力利用率)。风口:AIDC、液冷、智算租赁、金融/政务合规云。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。


发表评论
发表评论: