
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
核心结论
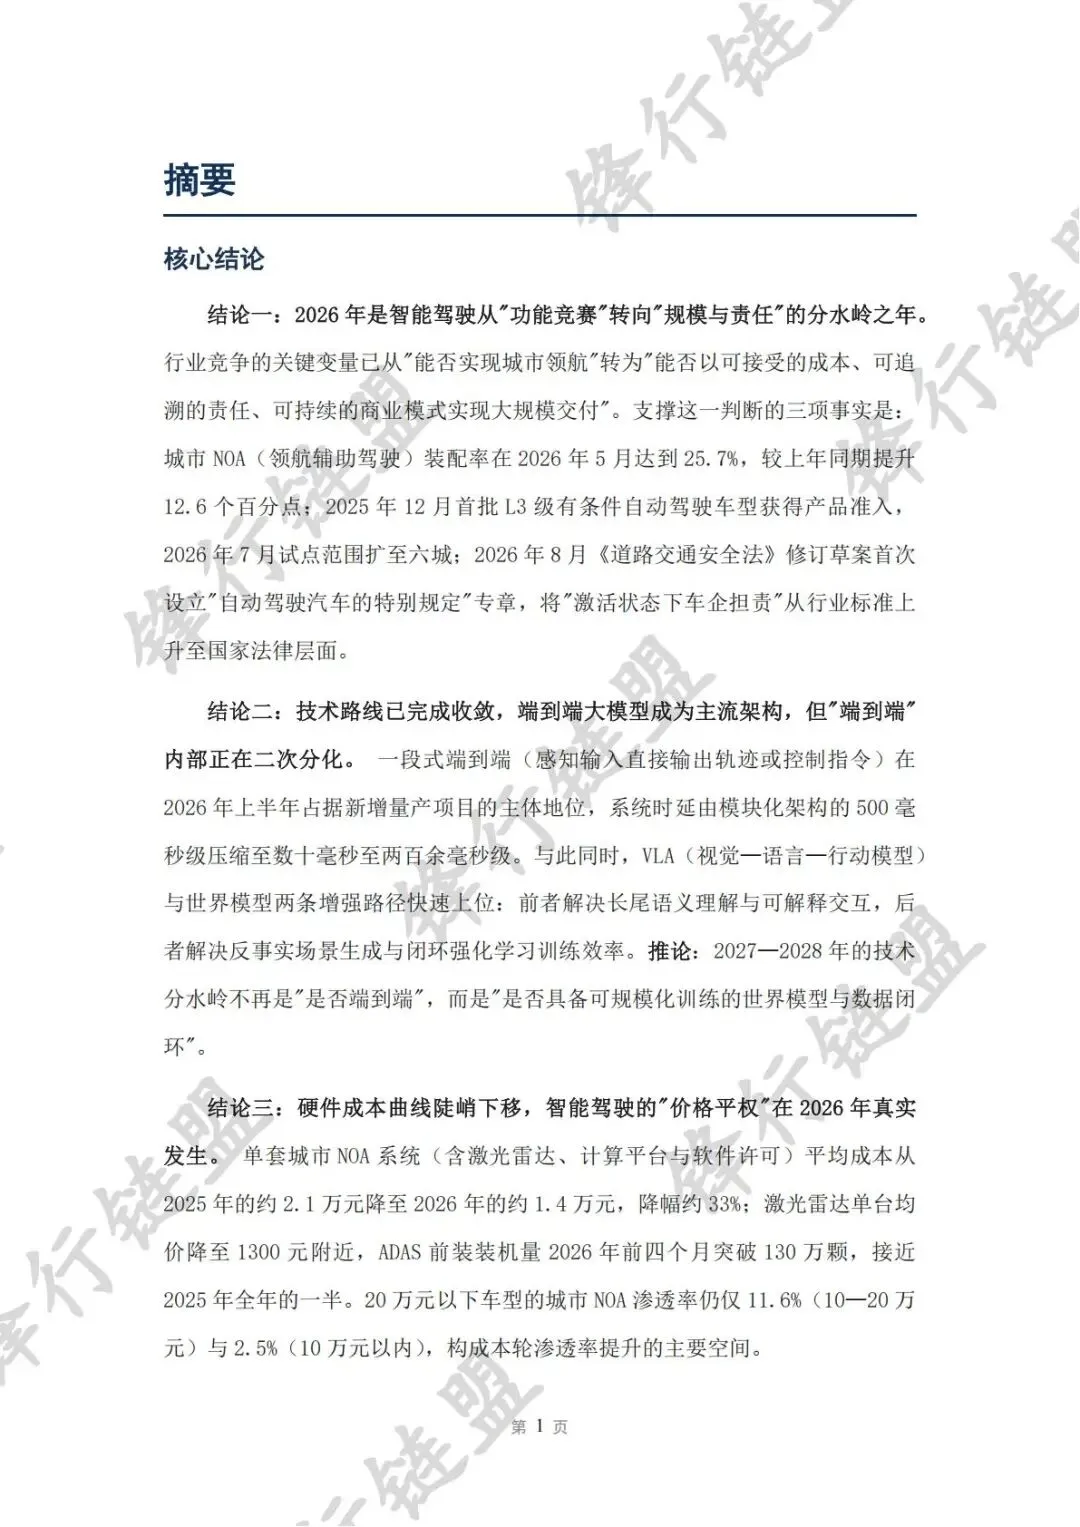
结论一:2026年是智能驾驶从"功能竞赛"转向"规模与责任"的分水岭之年。行业竞争的关键变量已从"能否实现城市领航"转为"能否以可接受的成本、可追溯的责任、可持续的商业模式实现大规模交付"。支撑这一判断的三项事实是:城市NOA(领航辅助驾驶)装配率在2026年5月达到25.7%,较上年同期提升12.6个百分点;2025年12月首批L3级有条件自动驾驶车型获得产品准入,2026年7月试点范围扩至六城;2026年8月《道路交通安全法》修订草案首次设立"自动驾驶汽车的特别规定"专章,将"激活状态下车企担责"从行业标准上升至国家法律层面。
结论二:技术路线已完成收敛,端到端大模型成为主流架构,但"端到端"内部正在二次分化。一段式端到端(感知输入直接输出轨迹或控制指令)在2026年上半年占据新增量产项目的主体地位,系统时延由模块化架构的500毫秒级压缩至数十毫秒至两百余毫秒级。与此同时,VLA(视觉—语言—行动模型)与世界模型两条增强路径快速上位:前者解决长尾语义理解与可解释交互,后者解决反事实场景生成与闭环强化学习训练效率。推论:2027—2028年的技术分水岭不再是"是否端到端",而是"是否具备可规模化训练的世界模型与数据闭环"。
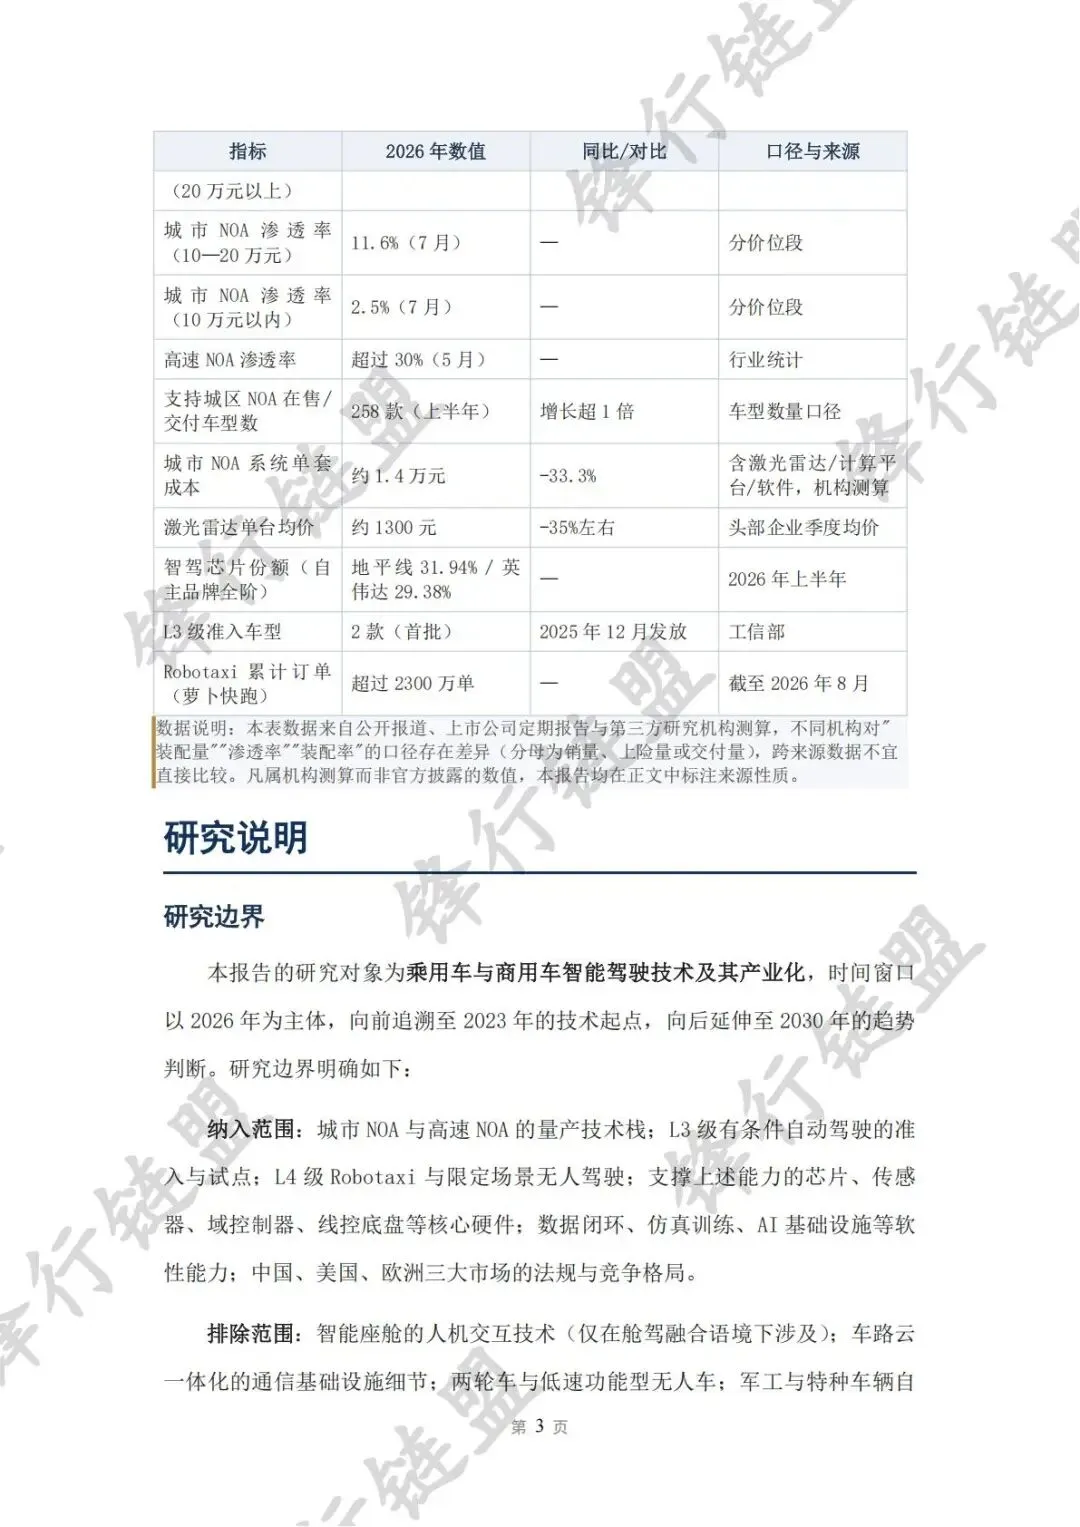
结论三:硬件成本曲线陡峭下移,智能驾驶的"价格平权"在2026年真实发生。单套城市NOA系统(含激光雷达、计算平台与软件许可)平均成本从2025年的约2.1万元降至2026年的约1.4万元,降幅约33%;激光雷达单台均价降至1300元附近,ADAS前装装机量2026年前四个月突破130万颗,接近2025年全年的一半。20万元以下车型的城市NOA渗透率仍仅11.6%(10—20万元)与2.5%(10万元以内),构成本轮渗透率提升的主要空间。
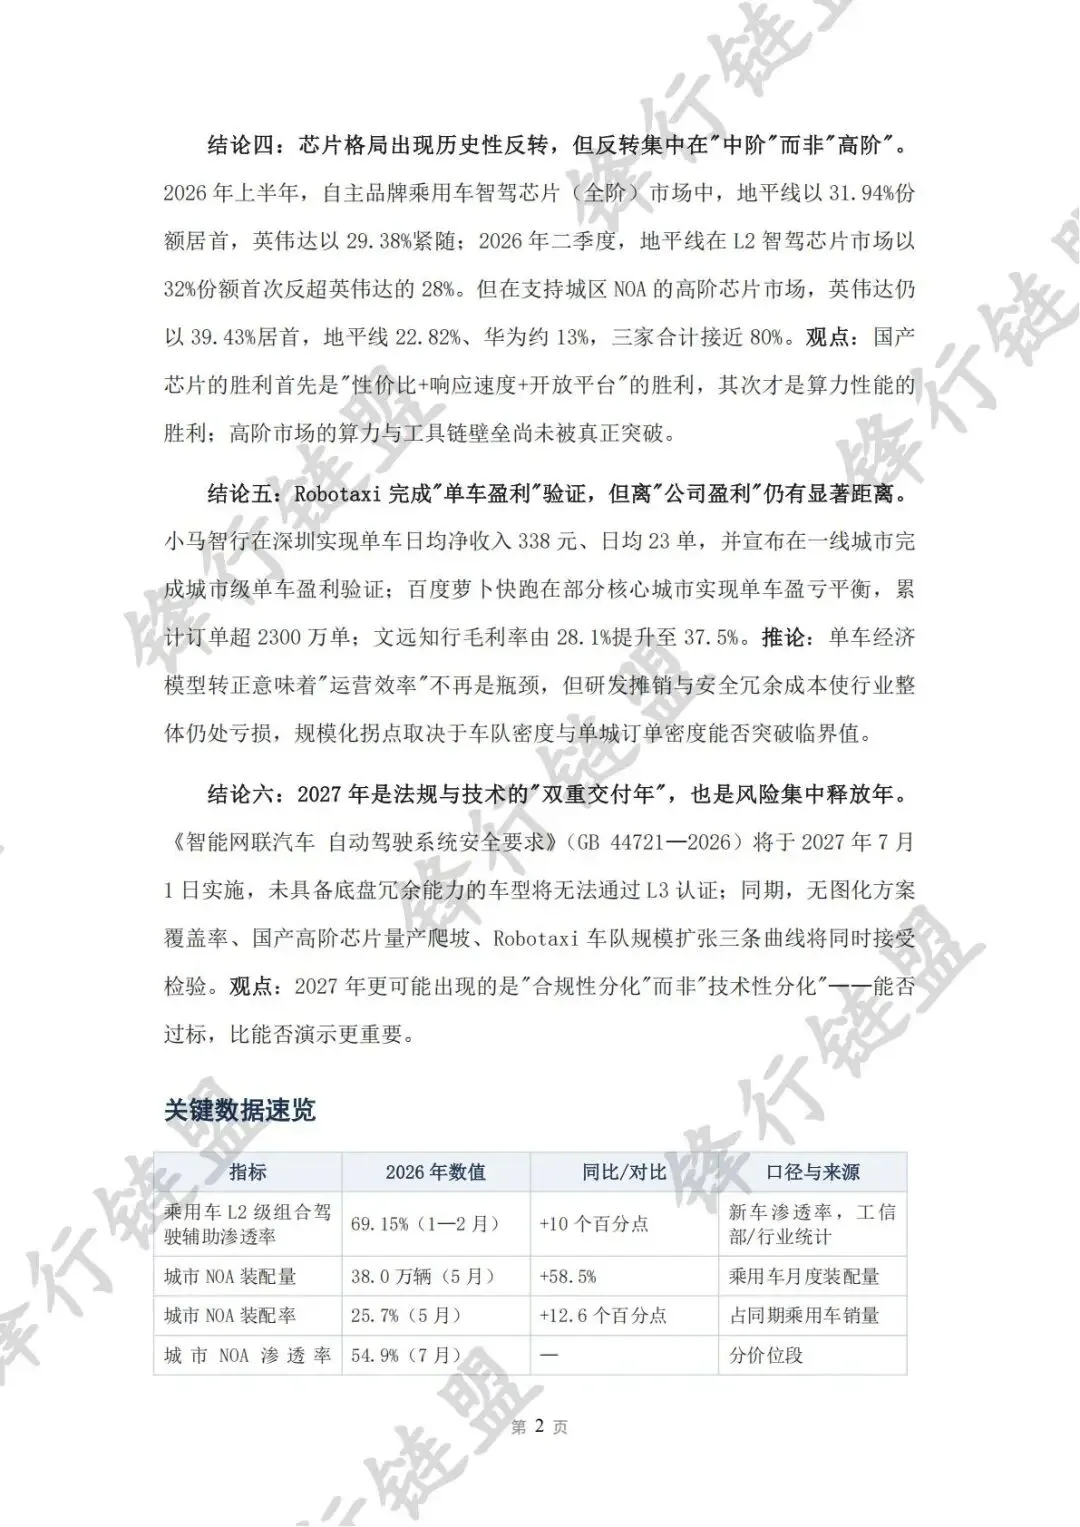
结论四:芯片格局出现历史性反转,但反转集中在"中阶"而非"高阶"。2026年上半年,自主品牌乘用车智驾芯片(全阶)市场中,地平线以31.94%份额居首,英伟达以29.38%紧随;2026年二季度,地平线在L2智驾芯片市场以32%份额首次反超英伟达的28%。但在支持城区NOA的高阶芯片市场,英伟达仍以39.43%居首,地平线22.82%、华为约13%,三家合计接近80%。观点:国产芯片的胜利首先是"性价比+响应速度+开放平台"的胜利,其次才是算力性能的胜利;高阶市场的算力与工具链壁垒尚未被真正突破。
结论五:Robotaxi完成"单车盈利"验证,但离"公司盈利"仍有显著距离。小马智行在深圳实现单车日均净收入338元、日均23单,并宣布在一线城市完成城市级单车盈利验证;百度萝卜快跑在部分核心城市实现单车盈亏平衡,累计订单超2300万单;文远知行毛利率由28.1%提升至37.5%。推论:单车经济模型转正意味着"运营效率"不再是瓶颈,但研发摊销与安全冗余成本使行业整体仍处亏损,规模化拐点取决于车队密度与单城订单密度能否突破临界值。
结论六:2027年是法规与技术的"双重交付年",也是风险集中释放年。《智能网联汽车自动驾驶系统安全要求》(GB 44721—2026)将于2027年7月1日实施,未具备底盘冗余能力的车型将无法通过L3认证;同期,无图化方案覆盖率、国产高阶芯片量产爬坡、Robotaxi车队规模扩张三条曲线将同时接受检验。观点:2027年更可能出现的是"合规性分化"而非"技术性分化"——能否过标,比能否演示更重要。
2026年的三个"意外"
产业演进的路径很少符合年初的预测。2026年出现了三个与主流预期相反的"意外",它们对理解下一阶段的格局尤为重要。
意外一:激光雷达没有被"纯视觉"淘汰,反而成了标配。2024—2025年的主流预期是"随着视觉模型能力提升,激光雷达将被逐步取消"。事实相反——2026年前四个月国内乘用车激光雷达装机量突破130万颗,接近2025年全年的一半,激光雷达正从"高端选配"转为"中低价位车型的标准化安全部件"。
原因分析:三个因素共同作用。其一,L3的冗余要求使"多传感器"成为合规必需,而非技术偏好;其二,价格降至1300元附近后,成本不再是障碍;其三,一次大规模召回(9.3万辆)反而证明了行业对"可靠性"的重视程度在提升,而非降低。推论:激光雷达的定位已从"性能增强件"变为"安全合规件",其需求将与L3车型数量强相关,而非与"智驾先进程度"相关。
意外二:国产芯片的"份额反超"发生在中低端,而非高端。2026年上半年地平线在自主品牌全阶市场以31.94%居首,但在城区NOA高阶市场仍以22.82%落后于英伟达的39.43%。原因分析:中低算力段的技术差距已收敛,价格与服务成为决定因素;高算力段的差距不在峰值算力,而在"工具链成熟度"与"大规模训练的稳定性"。推论:国产芯片的"最后一公里"是软件生态,而非硬件参数。
意外三:Robotaxi的"单车盈利"比预期早,但"公司盈利"比预期晚。2026年小马智行在深圳实现单车盈利转正、百度在部分城市实现单车盈亏平衡,时点早于多数机构2027年的预测。但行业整体仍普遍亏损,研发摊销的压力远超预期。原因分析:单车经济模型的改善来自"运营效率"(调度、远程协助比、订单密度),而公司盈利需要"规模"——车队规模、城市数量、以及研发投入的摊薄。推论:Robotaxi的盈利曲线是"先快后慢"——单车模型快速改善,公司盈利长期滞后,这要求资本具备更长的耐心。
三个意外的共同启示:产业的真实演进由"约束条件"(合规、成本、运营)驱动,而非由"技术叙事"驱动。观点:对2027年的预测应更多基于约束条件的变化(GB 44721实施、道交法生效、芯片产能),而非基于技术演示的惊艳程度。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

发表评论
发表评论: