
 研报速递
本报告通过宏观赛道、中观技术体系与微观企业三个层面,系统解构星载AI(Spaceborne AI)的技术飞轮:从在轨验证的“0到1”,到规模组网的“1到100”,完整覆盖五层技术栈、十二环飞轮闭环、25家全球代表企业与五年趋势研判。
CONTENTS
01核心结论摘要
02第一章 赛道概述:从“在轨试验载荷”到“天基算力基础设施”
03第二章 关键技术体系:五层技术栈构成“硬核底座”
04第三章 技术飞轮闭环:十二个环节环环相扣
05第四章 重点企业分析:中美欧三极竞逐
06第五章 趋势展望:市场空间五年四倍
附录 A—D
星载AI(Spaceborne AI)是指将人工智能算法、算力与模型直接部署于卫星等航天器之上,实现“数据在轨处理、信息即时生成、决策星上完成”的技术体系。本报告通过宏观赛道、中观技术体系与微观企业三个层面的系统研究,形成以下核心结论:
第一,星载AI已完成从“0到1”的技术验证,正处于从“1到100”规模化推广的历史拐点。2020年欧洲航天局(ESA)的ΦSat-1卫星首次将深度神经网络送上太空,通过在轨云检测节省约30%的下传带宽,验证了星载AI的可行性[1][12];2025年5月,中国之江实验室与国星宇航联合研制的“三体计算星座”首批12颗计算卫星入轨,单星最高算力达744TOPS,星座具备5POPS在轨计算能力,标志着全球首个太空计算星座诞生[2][3];2025年11月,美国Starcloud公司将英伟达H100 GPU送入轨道并运行大语言模型,谷歌随后启动“捕日者计划”(Project Suncatcher)将自研TPU送入太空[17][19]。星载算力在五年内从1TOPS级跃升至POPS级,实现了三个数量级的跨越。
第二,星载AI已形成“硬件—算法—软件—组网—应用”五层完整技术体系,且各层技术路线正快速收敛。硬件层呈现“抗辐照专用芯片与COTS商用器件加固”双轨并行格局;算法层以量化、剪枝、蒸馏为核心的轻量化技术成为标配;软件层以OTA在轨重构和“应用商店化”部署为方向;组网层星间激光通信速率已达100Gbps级;应用层从对地观测扩展至海洋监视、应急减灾、空间态势感知、在轨科学实验和太空算力服务[2][31][37]。
第三,星载AI的“技术飞轮”闭环已经打通:需求牵引→基础研究→关键技术突破→载荷产品化→在轨验证→数据回流→模型迭代→规模组网→应用落地→商业变现→资本反哺→生态外溢,十二个环节环环相扣、自增强运转。 国星宇航已完成“部署—推理—调用”的全链条商业验证并三次递表港交所,投后估值达115.54亿元[53][55];Starcloud以1.1亿美元A轮估值17个月成长为独角兽[20];全球AI卫星市场规模预计从2025年的126亿美元增长至2035年的843亿美元,年复合增长率约20.4%[24]。
第四,中美欧三极竞争格局确立,中国在太空计算星座工程化上实现局部领先。美国以NASA、太空军空间发展局(SDA)和英伟达、谷歌等科技巨头为主导,走“高端芯片上天+轨道数据中心”路线;欧洲以ESA的Φ系列验证星和ASCEND太空数据中心计划为牵引,走“应用驱动、稳健验证”路线;中国以“三体计算星座”“星算计划”“吉林一号”等工程为标志,率先建成具备整轨互联能力的太空计算星座,并规划2800颗计算卫星组成的天基算力网络[5][22][64]。
第五,未来五年是星载AI产业的窗口期,最具转化价值的技术集中在轻量化大模型在轨推理、星间激光组网调度、抗辐照高算力芯片、在轨训练与终身学习四个方向。中国航天科技集团已宣布“十五五”期间建设吉瓦级太空数智基础设施,北京市发布太空数据中心建设规划方案,产业正从“单星智能”迈向“星座智能”与“天地一体智能”[9]。
星载AI是指部署在卫星、空间站、深空探测器等航天器上的人工智能软硬件系统的总称,其核心内涵是将数据采集、处理、分析、决策的闭环从地面转移至太空,即业界所称的从“天数地算”(天上采集数据、地面计算处理)转向“天数天算”(天上采集数据、天上直接计算)[2][40]。传统卫星如同一台“快门相机”:成像后需等待过境地面站的窗口期下传原始数据,再由地面中心处理,整个链路时延以小时甚至天计;而星载AI赋予卫星“大脑”,使其能够在轨完成目标检测、云判剔除、数据压缩、异常识别乃至自主任务规划,仅将高价值信息产品下传,从而以“计算换带宽”,成倍提升单星效能[1][42]。
从技术形态看,星载AI包含三个递进层次:一是星上智能处理,即在轨执行图像筛选、压缩、检测等推理任务,代表案例如ΦSat-1的云检测[1];二是星上自主智能,即卫星基于AI实现任务自主规划、故障自主诊断与规避机动,代表案例如国星宇航的“卫星智脑”系统[14];三是天基算力基础设施,即将卫星星座作为分布式数据中心对外提供通算、智算服务,代表案例如“三体计算星座”与谷歌Suncatcher计划[3][17]。三个层次对应着星载AI从“功能载荷”到“平台能力”再到“基础设施”的价值跃迁。
星载AI的发展可划分为五个阶段。第一阶段(2000—2010年)为星上自主处理萌芽期:2000年发射的NASA EO-1卫星搭载自主科学实验软件,首次实现在轨基于机器学习的云过滤与异常检测,被公认为星上智能处理的起点[31]。第二阶段(2011—2018年)为软件定义卫星探索期:2018年,中国发射全球首颗软件定义卫星“天智一号”,同年国星宇航发射“星河”AI载荷,验证卫星搭载AI处理器在轨运行的能力[68]。第三阶段(2019—2023年)为星载AI在轨验证爆发期:2019年长光卫星在吉林一号光谱01/02星上验证基于多核DSP的第一代在轨智能处理系统,同年在高分03A星上搭载英伟达Jetson TX2实现第二代GPU深度学习在轨处理[42];2020年ESA发射ΦSat-1,成为首个将深度神经网络用于在轨云检测的卫星[1][12];2022年天仪研究院巢湖一号SAR卫星搭载星测未来智能计算载荷,集成FPGA、GPU、CPU、NPU多种架构,具备21TOPS算力,完成国内首次高性能GPU在轨验证[1];2023年武汉大学珞珈三号01星构建基于高性能GPU的星上智能处理单元,地卫二“地卫智能应急一号”以AI载荷为核心提供80TOPS算力[1][36]。第四阶段(2024—2025年)为星座化与工程化阶段:2024年1月星测未来星载AI计算板卡搭载微纳星空泰景三号02星发射,提供275TOPS算力[1];2024年8月ESA发射ΦSat-2,实现多AI应用在轨安装与更新[12][13];2025年5月“三体计算星座”首发12星入轨,实现5POPS在轨算力与100Gbps星间激光互联[2][3];2025年11月Starcloud-1卫星搭载英伟达H100入轨,完成全球首次数据中心级GPU在轨运行与在轨模型训练[19][21]。第五阶段(2026年以后)为天地一体算力网阶段:国星宇航规划2800颗计算卫星组网,欧盟ASCEND计划2036年部署首个太空数据中心,中国航天科技集团“十五五”期间建设吉瓦级太空数智基础设施[5][9][66]。
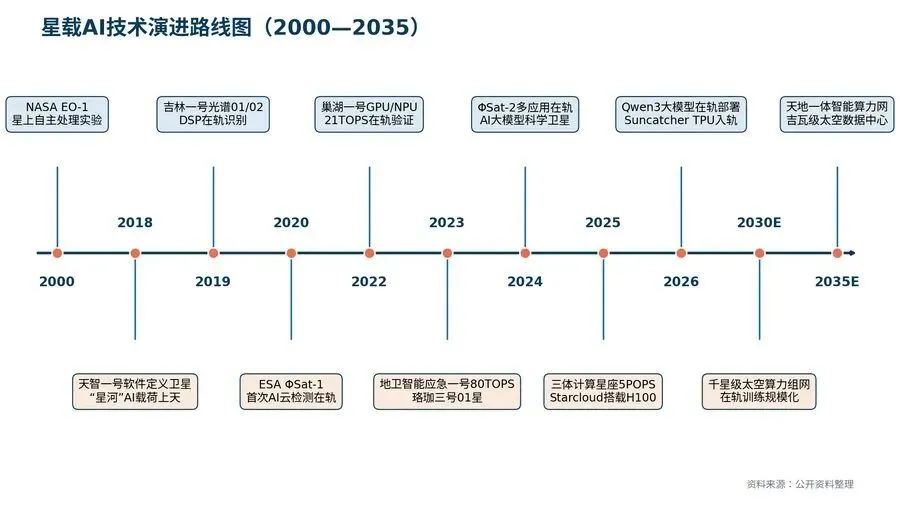
图片1 星载AI技术演进路线图
星载AI可从三个维度进行分类。按功能任务分为:对地观测智能(云检测、目标识别、变化检测、灾害监测)、通信智能(波束跳变、频谱分配、抗干扰)、导航增强智能(信号质量监测、精密定轨)、空间态势感知智能(空间目标识别、碰撞预警)、在轨服务智能(机械臂视觉、自主交会)以及天基科学智能(天文瞬变源在轨证认,如三体计算星座对伽马射线暴实现秒级判断与99%识别准确率)[2][8]。按轨道类型分为:低轨(LEO)星载AI,是当前绝对主体,2025年占AI卫星市场约71%份额;中轨与高轨星载AI,主要服务于导航与高通量通信;深空星载AI,服务于探测器自主导航,其中超地球同步轨道(Beyond GEO)是增速最快的细分,预计2026—2035年复合增速达41.1%[24]。按算力形态分为:轻量级AI载荷(TOPS级,服务于单星数据筛选)、高性能星载智算单元(百TOPS级,支持多任务并发)、星座级分布式算力(POPS级,多星协同)以及太空数据中心(吉瓦级愿景,服务地面AI训练推理)[2][20][21]。
当前星载AI存在六条主流技术路线,其对比分析如下表所示:
抗辐照专用芯片路线
核心原理:采用加固工艺与抗辐射设计的宇航级CPU/DSP/ASIC
关键模块:抗辐照SoC、锁步核、EDAC存储
核心指标:算力1—10TOPS,功耗<10W,抗总剂量>100krad
优势:可靠性极高、寿命长
劣势:算力天花板低、迭代慢、单价高
成本与工程难度:成本极高、难度高
适用场景:高价值长寿命卫星、深空探测
成熟度:高(TRL 9)
代表主体:Ramon.Space(RC64)、航天科技集团
主要证据:Ramon.Space处理器用于50余次深空任务零故障[57]
COTS商用器件加固路线
核心原理:商用GPU/NPU/VPU经筛选、冗余与软件容错后上天
关键模块:Jetson、Myriad VPU、Atlas模块
核心指标:算力10—300TOPS,功耗10—65W
优势:算力高、成本低、生态成熟
劣势:需系统级容错设计,单粒子效应风险
成本与工程难度:成本低、难度中
适用场景:低轨商业遥感星座
成熟度:高(TRL 8—9)
代表主体:Ubotica、地卫二、长光卫星
主要证据:ΦSat-1用Myriad 2省30%带宽[1][12]
异构融合计算路线
核心原理:CPU+GPU+FPGA+NPU多架构协同
关键模块:异构计算板卡、统一调度中间件
核心指标:算力20—300TOPS,灵活可重构
优势:兼顾性能与灵活性,一机多能
劣势:软硬件协同设计复杂
成本与工程难度:成本中、难度中高
适用场景:多任务智能遥感卫星
成熟度:中高(TRL 7—8)
代表主体:星测未来、珞珈三号团队
主要证据:巢湖一号21TOPS四架构集成[1]
星载AI载荷产品化路线
核心原理:将AI计算机做成标准载荷/板卡对外销售
关键模块:标准板卡(PC/104、VPX)、工具链软件
核心指标:算力60—300TOPS,质量≤3kg
优势:商业模式清晰、可批产
劣势:依赖整星配套生态
成本与工程难度:成本中、难度中
适用场景:商业卫星智能化改造
成熟度:高(TRL 8—9)
代表主体:地卫二“弦”、星测未来“星溪”、KP Labs“Leopard”
主要证据:“弦”平台300TOPS/65W[37]
星座级太空计算路线
核心原理:多星激光组网形成分布式太空算力池
关键模块:星载智算系统、星间激光终端、天基操作系统
核心指标:单星744TOPS、星座5POPS、星间100Gbps
优势:算力规模跃升、支持大模型
劣势:组网调度与热控极复杂
成本与工程难度:成本极高、难度极高
适用场景:太空算力基础设施
成熟度:中(TRL 5—6)
代表主体:之江实验室、国星宇航、Starcloud
主要证据:三体计算星座首发5POPS[2][3]
轨道数据中心路线
核心原理:将数据中心级GPU/TPU集群部署入轨
关键模块:H100/TPU、兆瓦级电源、大型散热结构
核心指标:单芯片约1000TOPS级、功耗数百瓦
优势:太阳能近乎免费、无地面用地约束
劣势:热控、发射成本、维修性未解
成本与工程难度:成本极高、难度极高
适用场景:AI训练推理离岸算力
成熟度:低(TRL 3—4)
代表主体:Starcloud、谷歌、SpaceX、欧盟ASCEND
主要证据:Starcloud-1在轨运行H100与Gemma[19][21]
从收敛趋势看,五条规律已经显现:其一,算力形态向“异构融合”收敛,纯DSP方案已被GPU/NPU方案替代;其二,部署形态向“软件定义+OTA重构”收敛,ΦSat-2开创了在轨安装AI应用的“应用商店”模式[12][13];其三,组织形态向“星座化组网”收敛,单星智能正让位于星间协同的群体智能;其四,模型形态向“大模型上天”收敛,80亿参数天基模型与通义千问Qwen3先后完成在轨部署[3][4];其五,产业形态向“算力服务化”收敛,太空算力正成为可对外销售的新型基础设施商品。
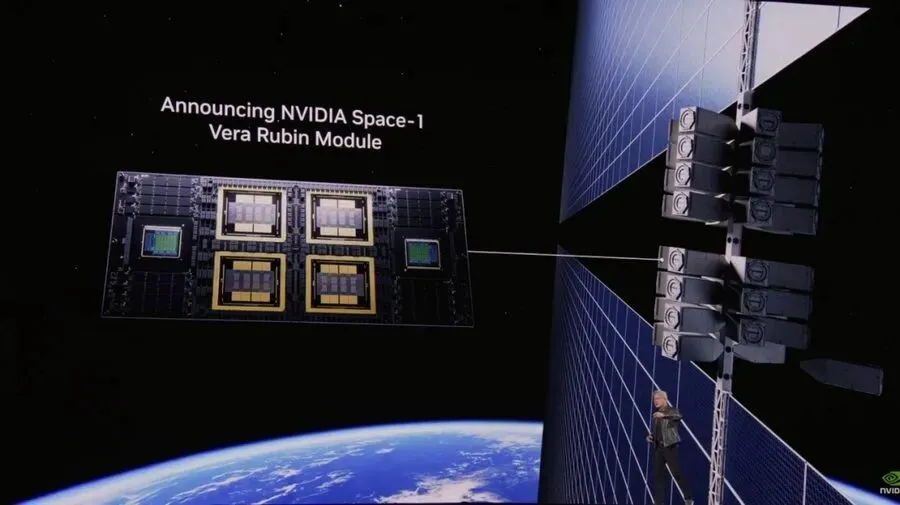
图片2 NVIDIA发布Space-1 Vera Rubin太空计算模块(来源:NVIDIA官网)
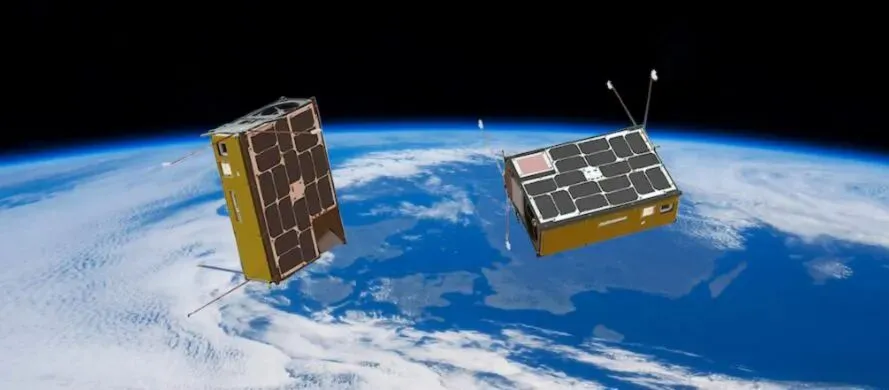
图片3 ESA ΦSat-1与ΦSat-2双星示意图(来源:eoPortal)
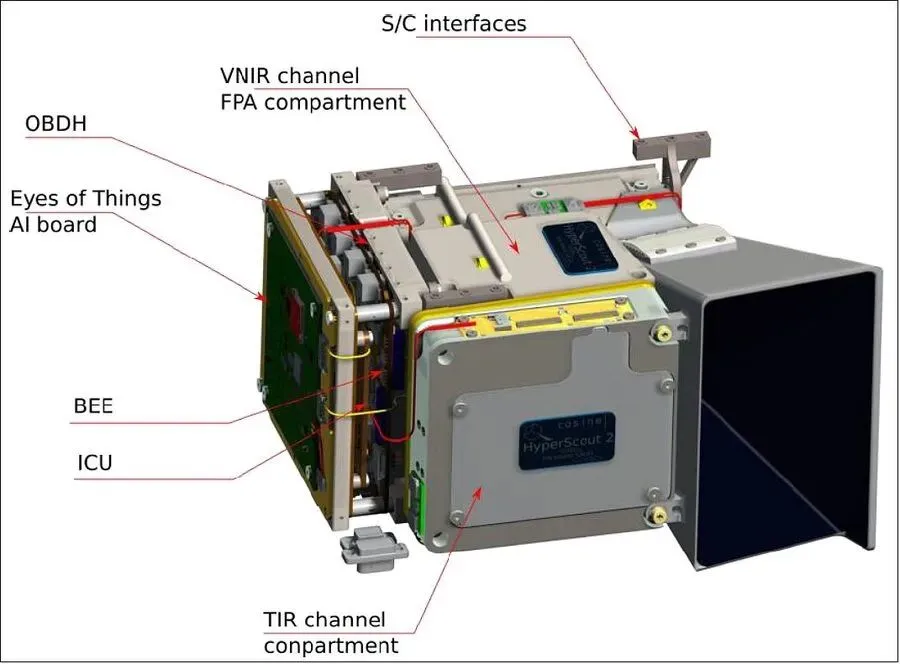
图片4 ΦSat-1搭载的HyperScout-2载荷及“Eyes of Things”AI板结构(来源:eoPortal)
星载计算硬件是星载AI的物理载体,其技术概念指在空间辐射、极端温差、真空散热、严格功耗约束下稳定运行的星上计算系统。其技术原理围绕“性能—可靠性—功耗”不可能三角展开:空间中的高能质子、重离子会引发单粒子翻转(SEU)、单粒子锁定(SEL)与总剂量效应(TID),直接威胁商用芯片;而卫星平台能提供的功率通常仅数十至数百瓦,散热只能依靠辐射而非对流[1][18]。
从设计要求看,星载计算硬件须同时满足四类指标:算力密度(TOPS/W)、抗辐照指标(抗总剂量krad量级、单粒子翻转率)、SWaP约束(体积、重量、功耗,如地卫二“弦”平台质量≤3kg、稳态功耗≤65W)[37]、寿命可靠性(5—8年在轨无维护运行)。不同参数组合体现不同功能特征:低算力高加固方案(如Ramon.Space RC64)面向长寿命关键任务;高算力COTS方案(如Jetson Xavier NX,21TOPS/15W)面向短周期低轨商业星座[47]。
技术重难点集中于三点:一是辐射加固与算力的矛盾,加固工艺落后商用工艺2—3代,单纯依赖加固芯片无法支撑深度学习;二是热控瓶颈,真空中热量只能辐射排出,谷歌Suncatcher测算单片加速器需约1.3平方米辐射板面积,散热是轨道数据中心的第一约束[18];三是COTS器件的在轨故障率管理。主流解决思路包括:系统级容错(三模冗余、EDAC纠错、周期性刷新与看门狗)、异构主备架构(如珞珈三号01星采用GPU主份+FPGA备份的双通道设计)[76]、AI辅助健康管理(在轨故障预测与自主隔离,如地卫二用太空AI大数据模型实现电源系统故障诊断)[38]。前沿方向是存算一体、RISC-V开源架构宇航芯片与抗辐照Chiplet,国内研究已指出星载AI芯片呈现“架构开源化、硬件异构化、智能群体化”三大趋势[32]。
Intel Movidius Myriad 2
类型:COTS VPU
峰值算力:约1TOPS
功耗:约1W
在轨应用:ΦSat-1云检测
来源:[12][28]
NVIDIA Jetson TX2
类型:COTS GPU模块
峰值算力:约1.3TFLOPS
功耗:15W
在轨应用:吉林一号高分03A
来源:[42]
华为Atlas 200
类型:NPU模块
峰值算力:约22TOPS
功耗:约20W
在轨应用:魔方01A星
来源:[1]
星测未来星溪载荷
类型:FPGA+GPU+CPU+NPU异构
峰值算力:21—275TOPS
功耗:—
在轨应用:巢湖一号、泰景三号02星
来源:[1]
地卫二“弦”平台
类型:ZYNQ+NVIDIA GPU
峰值算力:300TOPS(INT8)
功耗:≤65W
在轨应用:地卫智能应急一号等
来源:[36][37]
Spiral Blue SE-2
类型:Jetson系边缘计算机
峰值算力:157TOPS
功耗:低功耗
在轨应用:多颗遥感卫星搭载
来源:[62]
之江实验室星载智能计算机
类型:自研智算单元
峰值算力:744TOPS
功耗:—
在轨应用:三体计算星座
来源:[2][3]
NVIDIA H100
类型:数据中心GPU
峰值算力:约989TFLOPS(FP16)
功耗:约700W
在轨应用:Starcloud-1
来源:[19][21]
谷歌Trillium TPU
类型:自研ASIC
峰值算力:约400TFLOPS级
功耗:约250W
在轨应用:Suncatcher卫星(2026)
来源:[18]
国星宇航第七代AI载荷
类型:自研AI载荷
峰值算力:≥10POPS
功耗:—
在轨应用:2026年发射计划
来源:[53][56]
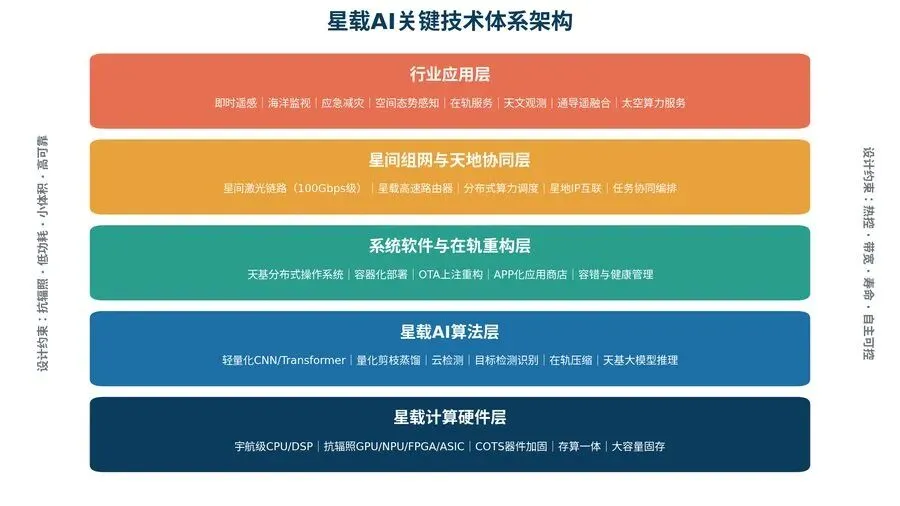
图片5 星载AI关键技术体系架构
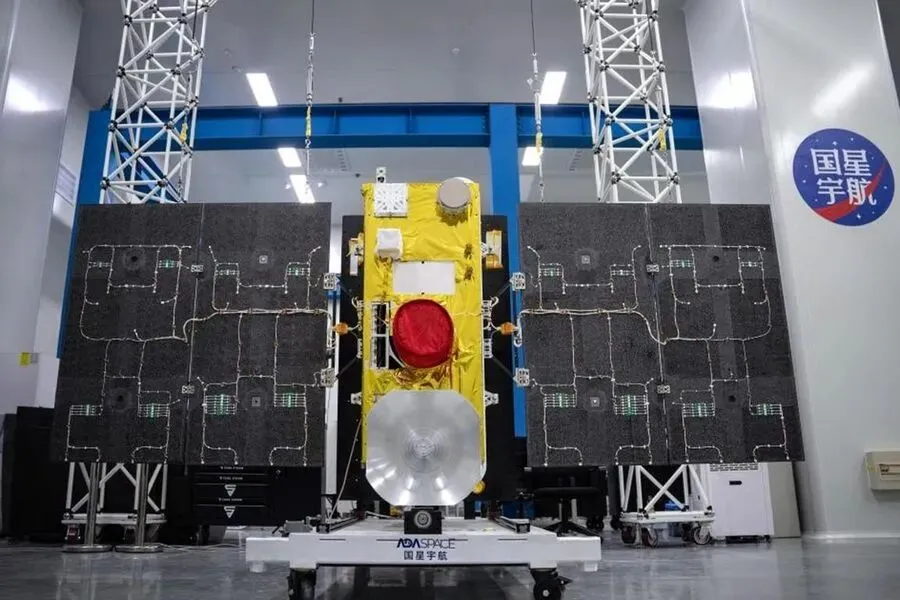
图片6 国星宇航自研智能网联卫星平台计算卫星(来源:广西大学)
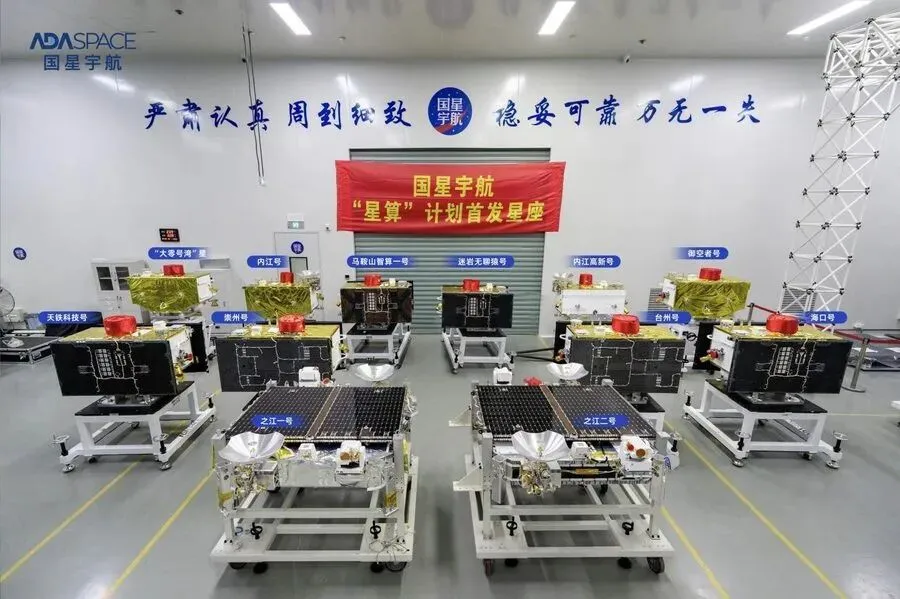
图片7 “星算”计划首发星座一轨12星集结(来源:科技日报)
星载AI算法层的技术概念是将地面训练的深度学习模型经压缩、适配后部署于星上受限算力平台执行推理乃至训练。其技术原理基于“地面训练—星上推理”的师徒模式:在地面高算力集群上完成模型预训练,再通过量化(将FP32权重压缩至INT8)、剪枝(移除冗余连接)、知识蒸馏(大模型指导小模型)等轻量化技术裁剪至星上可承载规模,最后经OTA上注部署[1][31]。设计要求上,星载算法需在精度损失不超过1—2个百分点的前提下,将模型体积与计算量压缩一至两个数量级,并具备对辐射致错的鲁棒性。
主流算法类型与功能特征呈现场景分化:遥感信息提取以卷积神经网络(CNN)为主,用于云检测、舰船检测、变化监测,如海丝一号基于恒虚警率结合轻量化YOLOv4实现在轨舰船实时检测[31];时序与协同任务采用递归神经网络(RNN)、图神经网络(GCN)与遗传算法,用于星座资源分配、拓扑分析与流量调度[1];Transformer类模型正快速渗透,如基于窗口多头自注意力的轻量化船舶检测方法显著降低了计算复杂度[33]。学术界 benchmarks 显示,在Jetson Orin平台上YOLOv5可达35.2帧/秒,为在轨实时目标检测提供了基准参照[31]。大模型方向,80亿参数多任务天基模型已在三体计算星座在轨运行,可对L0—L4级卫星数据进行处理[7];国星宇航先后完成通义千问Qwen3通用大模型与字节跳动UI-TARS多模态大模型的在轨部署验证,端到端推理全流程耗时不到2分钟[4][54]。
技术重难点包括:星上标注数据稀缺导致的样本瓶颈、辐射环境下模型权重位翻转引发的鲁棒性问题、以及在轨训练的算力与能耗约束。解决思路上,一是构建遥感基础模型(Foundation Model)并以小样本微调适配下游任务,2026年发表于《Remote Sensing》的综述系统梳理了遥感基础模型在轨部署的架构、优化与硬件适配路径[65];二是发展抗单粒子翻转的容错推理技术(权重校验、关键层冗余);三是探索联邦学习与星间分布式训练,联邦AI已成为AI卫星市场中增速最快的技术方向,预计2026—2035年复合增速达36.9%[24]。Starcloud已于2025年12月在H100上完成nanoGPT模型的在轨训练,证明在轨训练从原理上可行[21][70]。
图片8 三体计算星座12颗计算卫星组网示意图(来源:中国青年报)
系统软件层的技术概念是为星载AI提供运行环境、资源调度与生命周期管理的软件栈,涵盖星载操作系统、中间件、容器运行时与任务编排框架。其技术原理借鉴地面云计算:通过虚拟化与容器化将AI应用与硬件解耦,通过OTA(空中编程)通道实现模型与软件的在轨更新重构。设计要求体现为高可靠实时性(与姿控、数传等安全关键系统隔离运行)、可重构性(支持FPGA、CPU、AI程序的全层次在轨更新,如“弦”平台支持在轨更新FPGA、CPU和AI的全部程序)[36]、低带宽适应性(上注包体积受限)。
关键技术包括:天基分布式操作系统,之江实验室研制的天基分布式操作系统可对星座算力、存储、网络资源统一管理,实现在轨计算任务编排调度及应用状态监测,扮演“星座资源管家”角色[7];在轨应用框架,ESA的ΦSat-2基于NanoSat MO Framework实现AI应用的在轨安装、更新与链式调用,开创了卫星“AI应用商店”模式[12][13];模型部署工具链,如Ubotica的CogniSAT-TK支持将TensorFlow、PyTorch、Caffe模型经OpenVINO编译部署至星上VPU,IBM与Ubotica合作实现“一键式”星上AI模型部署[28][29];软件定义无线电与载荷重构,Ramon.Space的NuComm通信处理器支持在轨重配置,已被英国航天局选中用于大规模通信星座数字载荷研发[57]。
该层级的重难点在于安全关键与非安全关键软件的混合关键性调度、在轨更新的可靠性验证(上注错误软件可能致卫星失效)以及太空网络安全防护。解决思路是采取“双分区引导+黄金镜像回滚”机制、地面数字孪生全仿真验证后再上注、以及对星地链路实施端到端加密认证。地卫二、国星宇航等企业均已实现算法OTA上注的业务化运行,国星宇航2025年11月完成的Qwen3大模型在轨部署即是通过地面上注方式实施[4][34]。
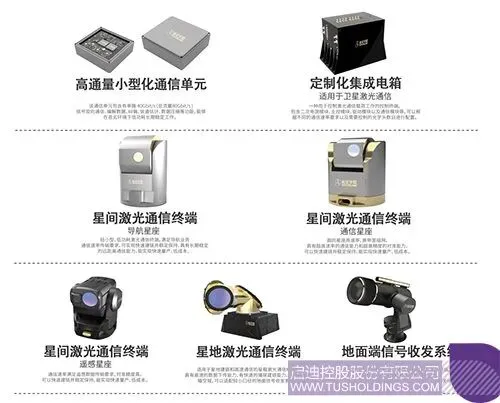
星间组网层的技术概念是通过星间链路(ISL)与星地链路将多颗智能卫星连接为统一的分布式计算与数据网络。其技术原理包括激光星间通信(自由空间光通信)、星载路由交换、时间同步与分布式任务调度。设计要求聚焦链路速率(三体计算星座星间激光通信速率最大可达100Gbps,由氦星光联承担激光终端研制)[2][7]、建链稳定性(三体计算星座已实现6颗卫星在轨建链,星间激光链路稳定纪录达237小时)[8][22]、网络协议适配(三体计算星座实现所有载荷与地面站IP化,打通卫星网络与地面互联网)[8]。
天地协同层则解决“星上算力与地面算力如何分工”的问题,形成“星上实时处理+地面深度处理”“星上推理+地面训练”的协同范式。地卫二提出的“天上地下一起算”模式,通过星上处理后传输效率理论上可达传统方式的百倍级[34]。谷歌Suncatcher规划的81星集群采用自由空间光通信,地面实验已实现800Gbps单向、1.6Tbps双向传输,目标单链路10Tbps[18]。技术重难点包括:高速相对运动下的激光捕获跟踪瞄准(ATP)、星座拓扑动态变化下的路由收敛、星地异构算力的统一度量与调度,以及组网安全。解决思路上,国内采用“星载高通量路由器+天基分布式操作系统”组合实现百G级星间星地传输与统一调度[7];国际上微软与Loft Orbital合作探索Azure轨道计算,SpaceX则依托星链激光链路积累推进其百万颗级轨道数据中心申报[10][22]。
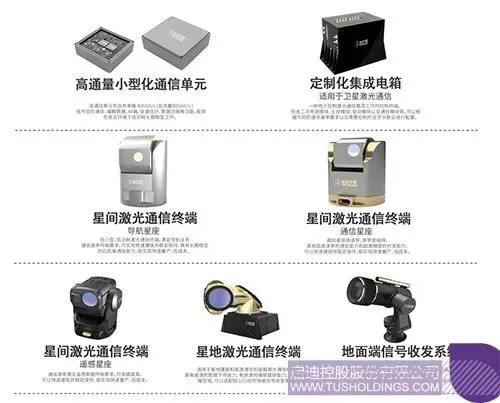
图片9 氦星光联星间激光通信终端系列产品(来源:启迪控股)
行业应用层是星载AI价值的最终出口。当前已形成六类成熟应用:一是即时遥感与应急减灾,OroraTech的热红外星座在轨完成野火检测,仅下传告警信息,将火情发现到处置的时延压缩至分钟级,可检测小至4米×4米的热点[46][48];二是海洋监视,Ubotica的实时海事情报平台基于在轨AI检测舰船目标,其CogniSAT技术已在轨运行数十万次AI推理、部署超30个对地观测模型[27];三是空间态势感知,Privateer公司开发Pono星载AI模块评估碰撞风险并执行自主规避[1];四是在轨科学研究,三体计算星座搭载的天基天文时域模型对伽马射线暴实现秒级在轨证认,下传数据量降至传统方式的万分之一,准确率99%[8];五是卫星自主运维,AI用于电源管理、故障诊断与寿命预测[38];六是太空算力服务,面向自动驾驶载具、无人机、机器人等“硅基智能体”提供低时延在轨推理服务,国星宇航已完成全球首次地面机器人调用太空算力并通过中国信通院19项测试[5][54]。
从应用成熟度看,对地观测占2025年AI卫星市场约29%份额,为最大应用;灾害管理增速最快(预计30.1%复合增速);空间态势感知受益于低轨拥堵加剧,复合增速达28.7%[24]。应用层的核心规律是:星载AI把卫星从“数据生产者”改造为“信息生产者”乃至“决策服务者”,单位带宽的价值密度提升一至两个数量级,这是整个赛道的商业逻辑原点。
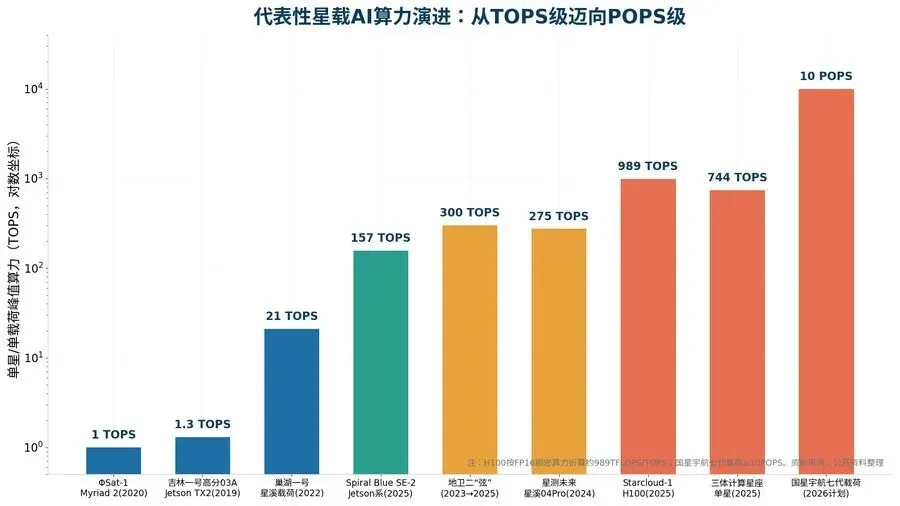
图片10 代表性星载AI算力演进
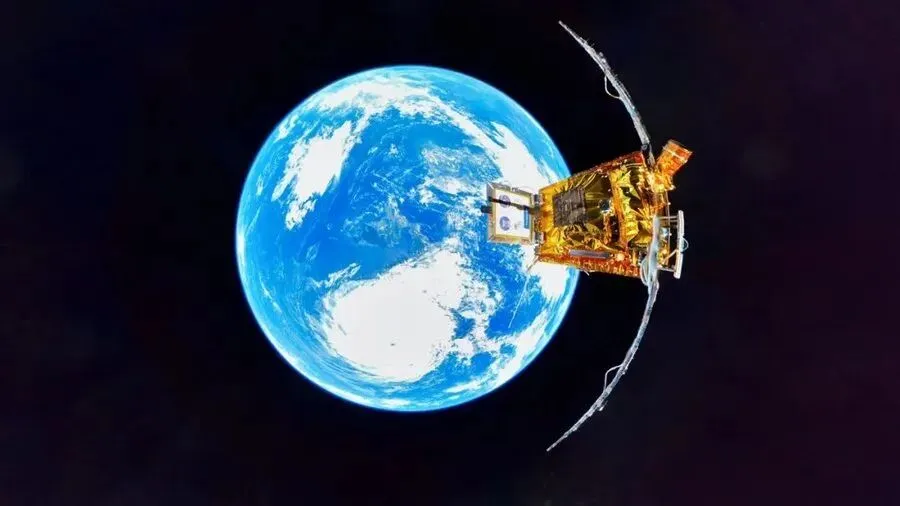
图片11 地卫二智能卫星与地球(来源:凤凰网浙江)
星载AI区别于一般航天技术的关键特征,在于其具备典型的“飞轮效应”:一旦在轨验证、数据回流、模型迭代、规模组网、应用变现的链条打通,系统将形成自增强的正反馈循环。本章将星载AI从技术突破到产业应用的全流程拆解为十二个环节,并以长方形矩阵加单向箭头的方式绘制技术落地闭环逻辑图(见图3)。十二个环节依次为:①需求牵引→②基础研究→③关键技术突破→④载荷产品化→⑤发射与在轨验证→⑥在轨数据回流→⑦模型迭代升级→⑧星座规模组网→⑨行业应用落地→⑩商业闭环变现→⑪资本与订单反哺→⑫生态标准外溢,其中⑪与⑫两条反馈回路分别回流至①与③(图中以图注标明),构成飞轮的自增强机制。
这一闭环与传统航天的“任务制”逻辑存在本质差异:传统卫星研制是“立项—研制—发射—服役—退役”的开环流程,卫星上天之日即技术冻结之时;而星载AI卫星借助软件定义与OTA能力,上天之后持续进化,每一次过境都在产生新的数据与新的模型版本,卫星成为“活的产品”。三体计算星座首发星座入轨后,已有10个天基模型完成在轨部署与更新,整体排故效率平均提升10倍,正是飞轮初步运转的直接证据[3][8]。
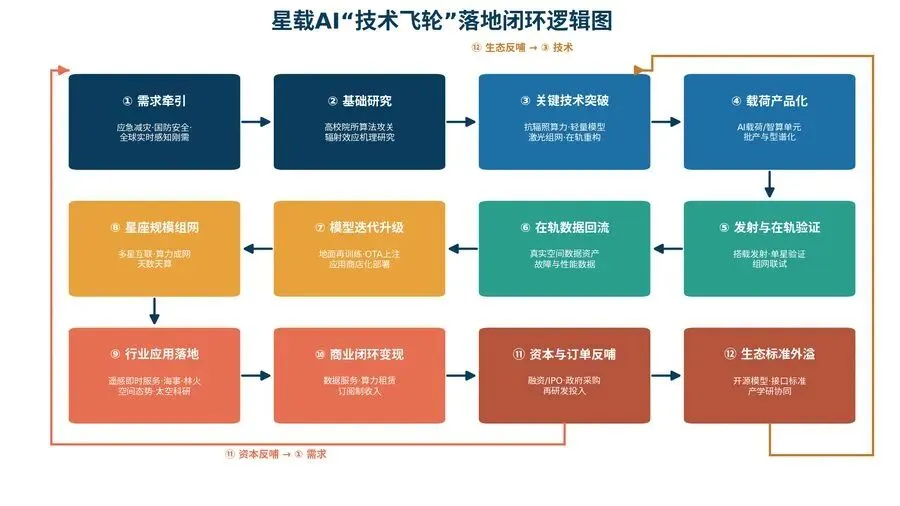
图片12 星载AI“技术飞轮”落地闭环逻辑图
飞轮的起点是真实且刚性增长的需求。三个层面的需求构成了星载AI的基本盘。公共安全层面,气候变化使极端天气与自然灾害频发,野火、洪水、地震的监测预警对时效性的要求以分钟计,传统“成像—下传—地面处理”链路的数小时时延无法满足,OroraTech的野火检测星座正是瞄准这一缺口,其目标是2027年建成24星星座实现全球任何地点每30分钟重访[46]。国防安全层面,移动目标识别、海上态势监视要求传感器到射手的时延尽可能短,美国太空军空间发展局(SDA)已将星上自主处理列为重点方向,其下属管理创新中心(MIMS)建立的在轨试验台(POET)已将星载AI计算能力应用于导弹预警数据处理,目标是将处理时延压缩至“亚秒级”[67]。商业与科学层面,全球遥感数据量爆炸与下行带宽不足的结构性矛盾日益尖锐——单颗高分卫星日采集数据已达TB级,而传统数传窗口每天仅能下传其中一小部分,“以计算换带宽”成为唯一可持续的出路[1][42]。
需求侧的量化证据充分:全球AI卫星市场规模2025年约126亿美元,预计2035年达843亿美元;全球对地观测市场2024年约140亿美元,其中具备实时交付能力的服务占比不足5%,这一“实时性缺口”正是星载AI的利基市场[24]。中国侧,“三体计算星座”规划2027年前完成至少100颗计算卫星规模建设,2030年前建成1000颗规模的太空计算基础设施,相当于在太空部署1000台高性能服务器[3][22][44]。
基础研究环节由高校与科研院所主导,解决辐射效应机理、轻量化算法理论、天基网络协议等基础问题。中国的布局尤为密集:之江实验室作为新型研发机构牵头三体计算星座的星载智能计算机、天基分布式操作系统等核心系统研发[7];武汉大学在珞珈三号01星上完成星上智能处理单元与BDS/GPS双模融合验证[76];中山大学、国防科技大学、北京邮电大学等均在星载AI方向承担了在轨验证任务,北邮一号卫星搭载华为Atlas 200芯片完成了轻量化船舶检测在轨测试[1]。国际上,欧洲航天局通过Φ-lab孵化星载AI研究,波兰科学院与KP Labs合作研制Intuition-1高光谱AI卫星,苏格兰的Craft Prospect、斯特拉斯克莱德大学则在星座自主任务规划方向产出成果[30]。
关键技术突破环节的成果已在第二章详述,其标志性里程碑包括:100Gbps星间激光链路在轨建成[2]、744TOPS星载智能计算机研制成功[3]、80亿参数天基模型在轨运行[7]、在轨AI应用商店模式跑通[13]、数据中心级GPU在轨完成训练[21]。载荷产品化环节则由企业承接,将技术成果转化为标准化商品:地卫二“弦”平台以≤3kg、≤65W提供300TOPS算力,可将任意光学遥感卫星改造为具备在轨智能处理能力的智能卫星[36][37];星测未来形成“星溪”单机与板卡产品系列,星溪04Pro-B275以板卡形态提供275TOPS算力并支持VPX架构集成[35];KP Labs的Leopard数据处理单元支持在轨硬件软件完全重构[30];Ramon.Space与富士康旗下富智康合作实现星载计算产品的规模化量产[58]。产品化的意义在于把星载AI从“科研项目”变为“可采购的标准部件”,这是飞轮加速的前提条件。
发射与在轨验证是飞轮最危险也最关键的环节:一方面发射成本与周期构成门槛,另一方面只有通过真实空间环境考验的技术才能被信任。当前行业已形成三种验证通路:自建验证星(国星宇航“星算”01组12星[3]、地卫智能应急一号[36])、搭载搭载载荷(星测未来通过“扶摇计划”卫星平台搭载项目验证产品,累计数十次在轨飞行经验[35][74])、共享试验平台(SDA的POET在轨试验台、天枢三号平台)[67][74]。值得注意的是,技术跨越仍在加速:国星宇航计划在2026年发射第七代AI载荷,实现≥10POPS的全球最高星载AI算力[53][56]。
在轨数据回流环节产出两类独特资产:一是真实空间环境下的模型表现数据(云检准确率、虚警率、单粒子翻转统计),二是空间场景专有数据(红外热点、天文瞬变源、舰船样本),这类数据无法由地面仿真获得,构成模型迭代的“燃料”。三体计算星座开展的天文大模型在轨验证,利用星上高性能计算与人工智能模型开展太空科学研究,实现对太阳耀斑、伽马暴等瞬变源的秒级探测与识别[3][8]。模型迭代升级环节依托OTA完成闭环:地面利用回流数据再训练,压缩后将新模型上注入轨,卫星“越用越聪明”。国星宇航已完成Qwen3大模型的地面上注与在轨推理,端到端耗时不足2分钟;2025年11月又将字节跳动豆包家族的UI-TARS多模态大模型上注,实现从感知、理解到决策执行的全链路智能化验证[4][54]。这一环节把星载AI与软件互联网产品的迭代逻辑真正打通,是飞轮区别于传统航天开环模式的枢纽。
星座规模组网将单点智能放大为体系能力。三体计算星座首发12星具备5POPS在轨算力、30TB存储容量与百G级星间激光链路[2][3];国星宇航规划2800颗计算卫星组网,目标建成全球覆盖、秒级接入的太空智算网络[5];Starcloud规划建造5GW级轨道数据中心,需要约4公里×4公里的太阳能与辐射板阵列[20][21]。组网的网络效应体现在:星间互联后,任一星可调度星座全局算力处理本星数据,实现“一星拍摄、全星座计算”,任务响应时延与单星算力瓶颈同步被打破。
行业应用落地环节当前以政府与公共安全客户为首发市场(应急管理、海事监管、国防),再向商业客户扩展。国星宇航的即时遥感服务已实现分钟级交付,应用于林火监测、防汛应急等场景;其“灵鹊引擎”AI数字孪生应用平台切入智慧城市市场[5][56]。商业闭环变现环节的收入模型已经跑通三层:数据即服务(DaaS,按景/按告警收费)、算力即服务(CaaS,在轨推理按任务收费)、平台即服务(载荷搭载与星座托管)。国星宇航2023—2025年收入分别为5.08亿、5.53亿、7.03亿元,呈持续增长态势[53][55];Ubotica与Planet、Open Cosmos等形成“AI能力内嵌遥感星座”的B2B2C模式[27][28];OroraTech的野火情报服务获得多国林业与保险客户订阅[48]。
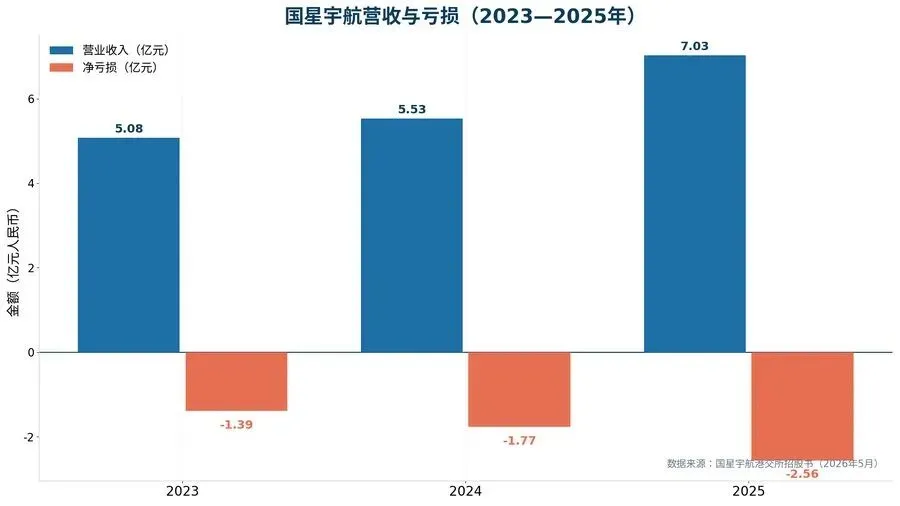
图片13 国星宇航营收与亏损情况
资本与订单反哺环节在2025—2026年显著加速。一级市场方面,Starcloud完成1.7亿美元A轮融资,估值11亿美元,从成立到独角兽仅用17个月[20][70];OroraTech完成3700万欧元B轮融资[46][48];星测未来2026年3月完成数亿元股权融资,深创投领投[35];氦星光联完成近2亿元A1轮融资,用于天地一体化光通信网络建设[75]。资本市场方面,国星宇航三次递表港交所,投后估值115.54亿元,冲刺“商业AI卫星第一股”[53][55]。政府订单方面,SDA、ESA、英国航天局等均以在轨验证合同形式向企业采购星载AI能力[57][67]。
生态标准外溢环节体现为开源开放与标准共建:ESA与KP Labs等推动NanoSat MO Framework等开放框架;之江实验室宣布三体计算星座面向全球科研机构开放算力与数据接口,与多家天文机构开展合作[3][8];国星宇航发起“星算计划”产业联盟;OHB、Airbus等传统主承包商通过与Ubotica等AI公司共建载荷融入生态[27]。生态外溢反过来降低新进入者的门槛、扩大应用需求,回流至需求牵引与关键技术突破环节,飞轮由此完成闭环并开始加速。
当前飞轮仍存在四个堵点:发射资源与成本(规模化组网依赖低成本大运力火箭,国内可回收火箭尚在爬坡期);星上能源与热控(百瓦级以上算力载荷对电源热控提出苛刻要求,轨道数据中心的散热问题尚未工程解决)[18];在轨可靠性与验证成本(COTS器件长期可靠性数据积累不足,保险定价困难);标准与频轨协调(星间激光链路协议、太空算力计量计费均无国际标准,频轨资源争夺激烈)。
潜在应用领域的价值排序上,本报告判断:短期(1—3年)即时遥感(应急减灾、海洋监视、农林监测)与卫星自主运维最先规模化;中期(3—5年)空间态势感知、通导遥一体化服务、低空经济(无人机/机器人调用天基算力)进入放量期,国星宇航完成地面机器人调用太空算力的测试已打开这一想象空间[5][54];长期(5—10年)太空数据中心与天地一体算力网络成为最大增量市场,服务于全球AI推理的“离岸算力”,欧盟ASCEND、谷歌Suncatcher、中国“十五五”吉瓦级太空数智设施均指向这一终局[9][18][66]。
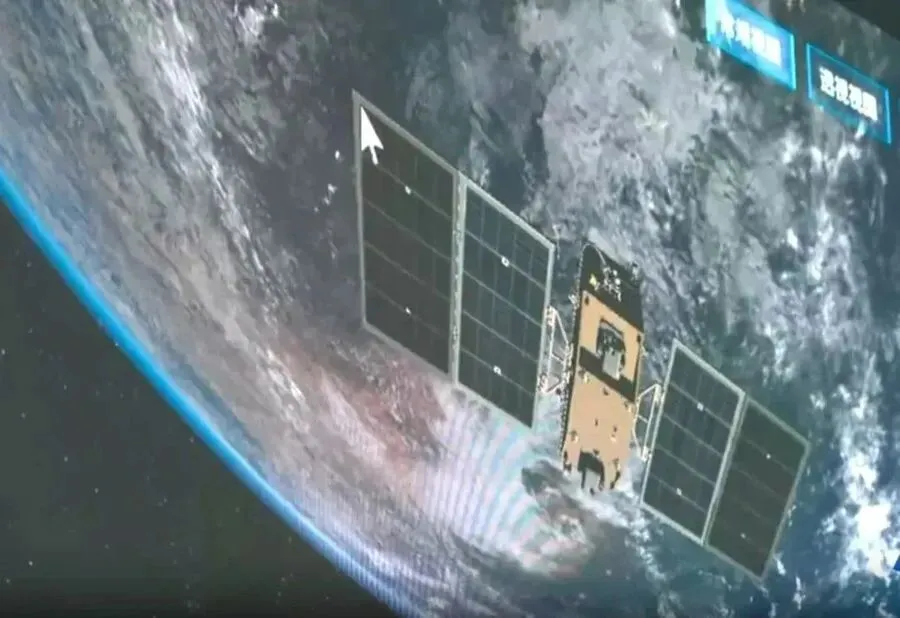
图片14 三体计算星座计算卫星在轨运行画面(来源:潮新闻)
顶刊顶会研究动向。2023年以来,星载AI在遥感与航天两大领域顶级学术阵地的产出显著提速。《IEEE Geoscience and Remote Sensing Magazine》《Remote Sensing》等期刊连续刊出星上处理综述,2026年发表的遥感基础模型在轨部署综述系统梳理了基础模型上天所面临的架构压缩、量化加速与硬件适配技术谱系,标志着研究重心从“轻量CNN上星”转向“大模型上星”[65]。IGARSS(国际地球科学与遥感大会)近年设立多场星上机器学习专题,研究热点集中于:星上云检测与数据筛选、高光谱在轨异常检测、星间联邦学习、辐射鲁棒推理。中国学者的产出集中在星载轻量化目标检测(YOLO系改进、窗口化自注意力)[33]、SAR在轨舰船检测[31]与GPU/FPGA异构星上处理架构[42][76]。一个明显的趋势信号是:顶会论文中的硬件平台已从Myriad VPU、Jetson TX2演进至Jetson Orin与Atlas系列,模型参数量级从百万级迈向亿级。
领先国家布局。美国形成“政府试验台+科技巨头基础设施”的双轮格局:NASA持续推进星上自主科学(自EO-1以来),SDA建立POET在轨试验台验证星载AI导弹预警处理,英伟达发布Space-1 Vera Rubin太空计算模块正式将GPU产品线延伸至轨道,谷歌启动Suncatcher计划拟2026年发射首批TPU卫星并规划81星集群[18][67]。欧洲以ESA为中枢走体系化路线:ΦSat-1/ΦSat-2完成星载AI从单应用到应用商店的跨越,Φ-lab持续孵化创业团队,欧盟ASCEND计划提出2036年部署首个太空数据中心、2050年实现1GW级轨道算力的路线图[12][13][66]。中国呈现“国家工程+商业星座”并进格局:之江实验室三体计算星座建成全球首个太空计算星座并规划千星组网[2][3][22],国星宇航“星算计划”规划2800颗计算卫星[5],中国航天科技集团在“十五五”规划中提出建设吉瓦级太空数智基础设施[9],北京、上海、浙江等地相继出台太空算力与商业航天专项政策。
龙头企业研发动向。全球龙头的研发资源正向三个方向集中:一是算力代际跃升,国星宇航第七代AI载荷目标≥10POPS、Starcloud二代卫星将搭载更大规模GPU集群[53][70];二是大模型在轨部署常态化,Qwen3、Gemma、UI-TARS已完成在轨推理验证,天基80亿参数模型进入业务化运行[4][7][19][54];三是热控与能源的太空数据中心工程攻关,谷歌的辐射板热设计与Starcloud的桁架式散热结构成为竞争焦点[18][20]。
(1)Ubotica(爱尔兰)——星载AI软件与计算方案的头部供应商。核心产品CogniSAT平台基于Intel Movidius VPU,为ESA ΦSat-1提供在轨云检测能力;CogniSAT-6卫星实现动态指向的在轨AI目标检测。其壁垒在于“软件工具链+在轨飞行heritage”双重积累,CogniSAT-TK工具链支持主流框架模型一键部署上星,与IBM合作实现星上AI模型自动化部署[27][28][29]。累计融资超1200万美元,客户覆盖ESA、NASA相关项目及多家星座运营商。
(2)KP Labs(波兰)——星载AI硬件与软件一体化厂商,源自西里西亚理工大学。核心产品Leopard星载数据处理单元支持硬件软件完全在轨重构,Oryx模块化数据处理系统服务高光谱任务;牵头Intuition-1高光谱AI卫星。壁垒在于深度参与ESA任务体系与抗辐照设计能力,获ESA及波兰国家项目持续资助[30]。
(3)Ramon.Space(以色列/美国)——抗辐照高性能计算芯片龙头。核心产品RC64系列抗辐照DSP处理器(64核)与NuComm软件定义通信处理器,其计算产品已用于50余次深空与轨道任务保持零故障纪录;获英国航天局合同研发大规模星座数字载荷。与富士康旗下富智康合作实现规模化量产,累计融资约4350万美元,投资方包括In-Q-Tel[57][58]。壁垒在于加固芯片工艺与深空任务信任的长期积累。
(4)Starcloud(美国)——轨道数据中心开创者,Y Combinator孵化。2025年11月发射Starcloud-1卫星搭载英伟达H100 GPU,完成全球首次数据中心级GPU在轨运行,运行谷歌Gemma模型并在轨训练nanoGPT;规划5GW级轨道数据中心,目标建成约4公里见方的太阳能阵列[19][20][21]。完成1.7亿美元A轮融资、估值11亿美元,成为最快晋身独角兽的太空公司之一。壁垒在于热控-电源-计算一体化系统设计与英伟达生态绑定。
(5)Loft Orbital(美国)——“卫星即服务”平台商,其标准化卫星平台广泛集成第三方AI载荷,与微软合作Azure轨道计算,让客户AI应用在其在轨卫星上运行。壁垒在于批量平台化带来的快速部署能力与软件中间层[10]。累计融资超1.7亿美元。
(6)OroraTech(德国)——慕尼黑工业大学孵化的野火监测AI星座运营商。自研热红外相机+在轨AI检测,在轨识别小至4米×4米热点,仅下传火情告警;已发射多颗FOREST系列卫星,规划24星星座实现30分钟全球重访。完成3700万欧元B轮融资,获ESA与欧洲投资机构支持[46][48]。壁垒在于热红外载荷与AI算法的垂直整合。
(7)Spiral Blue(澳大利亚)——星载边缘计算机厂商。核心产品Space Edge Computer(SE-1/SE-2),基于Jetson Xavier NX提供最高157TOPS算力,SE-1已搭载Satellogic卫星在轨运行,服务于农业、矿业遥感客户的星上处理需求[62]。壁垒在于低成本COTS加固设计与澳大利亚国防订单牵引。
(8)Unibap(瑞典,已并入RP tech相关体系)——欧洲星载智能计算先驱,SpaceCloud系列产品服务ESA多项任务,提供iX10等星载计算机,参与ΦSat-1供应链。壁垒在于欧洲市场卡位与多任务飞行经验[31]。
(9)Aethero(美国)——星载边缘AI计算初创,开发基于NVIDIA平台的太空边缘计算模块,面向国防与商业遥感的在轨推理市场,获美国太空军相关合同支持[67]。
(10)Cognitive Space(美国)——星座自主任务规划软件商,CNTIENT平台用AI自动编排星座成像任务与地面站资源,客户包括BlackSky等星座运营商,获In-Q-Tel投资。壁垒在于任务规划算法与星座运营数据积累。
(11)BlackSky(美国)——实时地理情报上市公司,其星座在轨AI实现图像质量评估与目标初筛,结合地面大模型提供分钟级情报服务;2023年起向自主卫星制造企业转型并发射Gen-3卫星。壁垒在于高频重访星座与政府情报客户绑定。
(12)Satellogic(美国/阿根廷)——上市遥感星座公司,数十颗亚米级卫星在轨,开放搭载接口(Spiral Blue的SE-1即搭载其卫星),并在星座运营中引入AI任务调度。壁垒在于低成本批产卫星制造体系[62]。
(13)SkyServe(印度)——星载AI应用平台商,与多家印度卫星企业合作将客户模型部署上星,在D-Orbit任务中完成在轨野火与风暴检测验证,代表新兴市场国家的星载AI力量。
此外,英伟达、谷歌、SpaceX、微软等科技巨头虽非星载AI专业公司,却决定着赛道的算力供给与生态走向:英伟达Space-1模块面向太空场景定制,谷歌Suncatcher计划2026年发射首批TPU原型星,SpaceX向FCC申报百万颗级卫星的轨道数据中心构想,微软以Azure轨道计算切入星上云服务[10][17][18][22]。
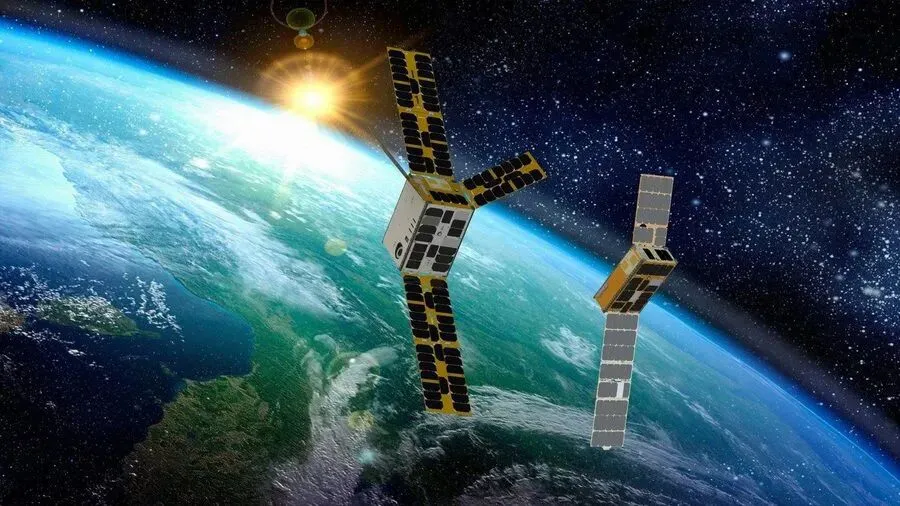
图片15 CogniSAT-6 AI立方星艺术图(来源:Electronics Weekly)
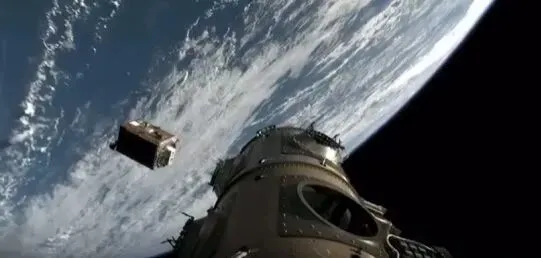
图片16 Starcloud-1卫星释放入轨瞬间(来源:DataCenterDynamics)
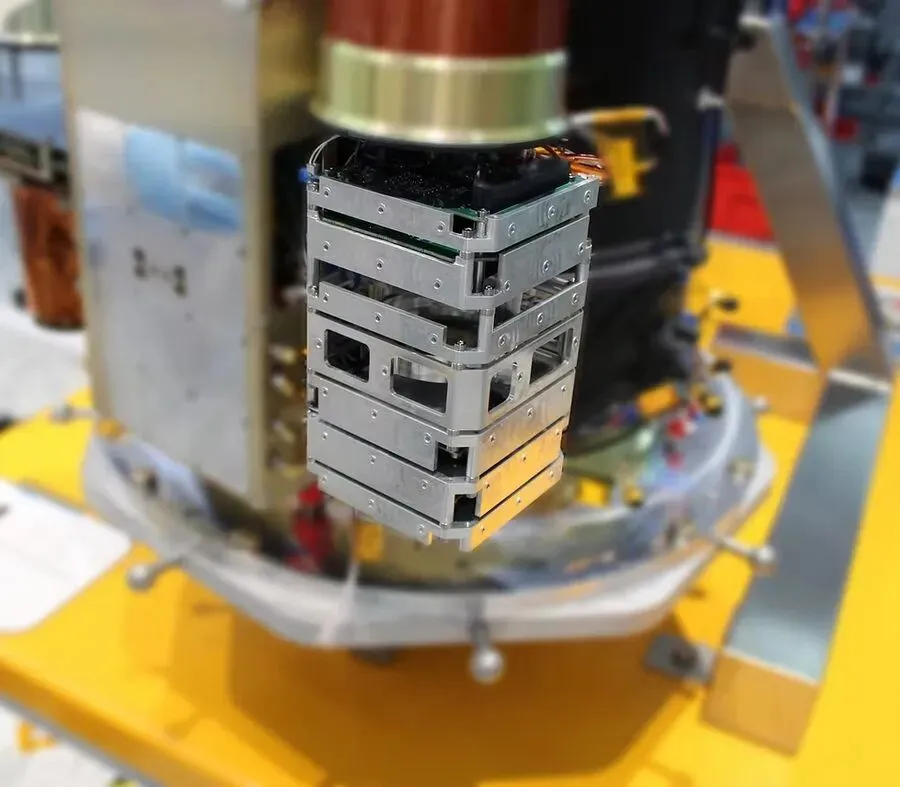
图片17 Spiral Blue SE-1空间边缘计算机(来源:Spiral Blue官网)
(1)国星宇航——中国星载AI商业化领跑者。建成“星算”计划首发星座(与之江实验室共建三体计算星座),已发射33颗卫星(含12颗计算卫星),自研“卫星智脑”系统,AI载荷迭代至第六代并在2026年计划发射≥10POPS的第七代;完成Qwen3、UI-TARS大模型在轨部署,实现全球首次机器人调用太空算力。三次递表港交所,投后估值115.54亿元,2025年收入7.03亿元[3][4][5][53][54][55][56]。壁垒在于“AI载荷型谱+星座组网+商业订单”的全链条能力。
(2)之江实验室——新型研发机构,三体计算星座总师单位。自研星载智能计算机(单星744TOPS)、天基分布式操作系统、80亿参数天基模型;规划2030年前建成1000颗计算卫星。其角色类似“国家队性质的平台研发中枢”,通过开放星座接口构建生态[2][3][7][8][22]。
(3)长光卫星——“吉林一号”星座运营商,国内星上智能处理先行者。2019年起验证三代星上智能计算架构:多核DSP识别、Jetson TX2深度学习、以及面向视频星的智能处理系统;138颗在轨卫星构成全球最大亚米级商业遥感星座,在轨目标识别、云判已业务化运行[42]。壁垒在于星座规模与遥感数据-算法闭环。
(4)地卫二(STAR.VISION)——AI原生卫星公司。自研“弦”智能计算载荷平台(300TOPS/≤65W/≤3kg),发射地卫智能应急一号等多颗AI卫星,提出“天上地下一起算”的天地协同架构,太空AI大数据模型实现卫星电源故障在轨诊断。出口阿曼首颗智能卫星,国际化走在同行前列[34][36][37][38]。
(5)天仪研究院——微小卫星研制与搭载服务龙头。巢湖一号SAR卫星搭载星测未来载荷完成国内首次高性能GPU在轨验证;海丝一号在轨运行轻量化YOLO舰船检测;通过批量化微小卫星平台为星载AI提供低成本搭载通道[1][31]。
(6)星测未来——星载AI计算载荷专业供应商。形成“星溪”系列单机与板卡产品线(最高275TOPS),产品累计数十次在轨飞行,搭载于巢湖一号、泰景三号02星等;发起“扶摇计划”开放搭载验证;2026年3月完成数亿元融资(深创投领投)[1][35][74]。壁垒在于异构计算架构设计与丰富的飞行heritage。
(7)微纳星空——商业卫星整星制造商。泰景三号02星搭载星溪04Pro板卡实现275TOPS在轨算力;为多家AI载荷商提供整星集成平台,承接国家与商业订单[1]。
(8)武汉大学珞珈团队/立得空间——珞珈三号01星实现星上智能处理单元(GPU+FPGA双通道)与在轨任务规划验证,构建了“星上处理—星地协同—地面服务”的智能遥感服务体系[76]。
(9)氦星光联——星间激光通信终端专精企业。承担三体计算星座激光终端研制,产品覆盖星间、星地多型终端,100Gbps级链路已在轨验证;完成近2亿元A1轮融资[2][75]。壁垒在于高速ATP(捕获跟踪瞄准)技术。
(10)航天驭星——商业测控与星座运营服务商,为智能星座提供测运控一体化服务,向“星地算力调度”延伸,服务国内半数以上商业卫星。
(11)椭圆时空——通导遥一体化星座运营商,“星池计划”星座集成在轨AI处理,面向应急、电力等垂直场景提供即时感知服务。
(12)智星空间/天兵科技体系等新进入者——智星空间聚焦SAR智能处理与星上AI;此外星河动力、蓝箭航天等火箭公司以低成本发射能力成为星载AI星座组网的关键使能方;航天科技集团五院、八院及中科院微小卫星创新研究院等国家队则承担高轨、深空星载AI与太空算力基础设施的国家任务[9]。
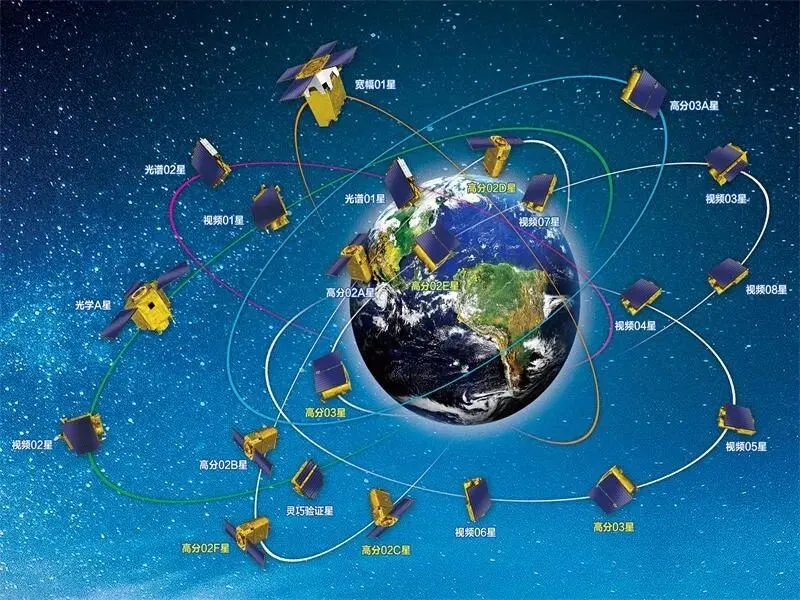
图片18 吉林一号卫星星座示意图(来源:卫星百科)
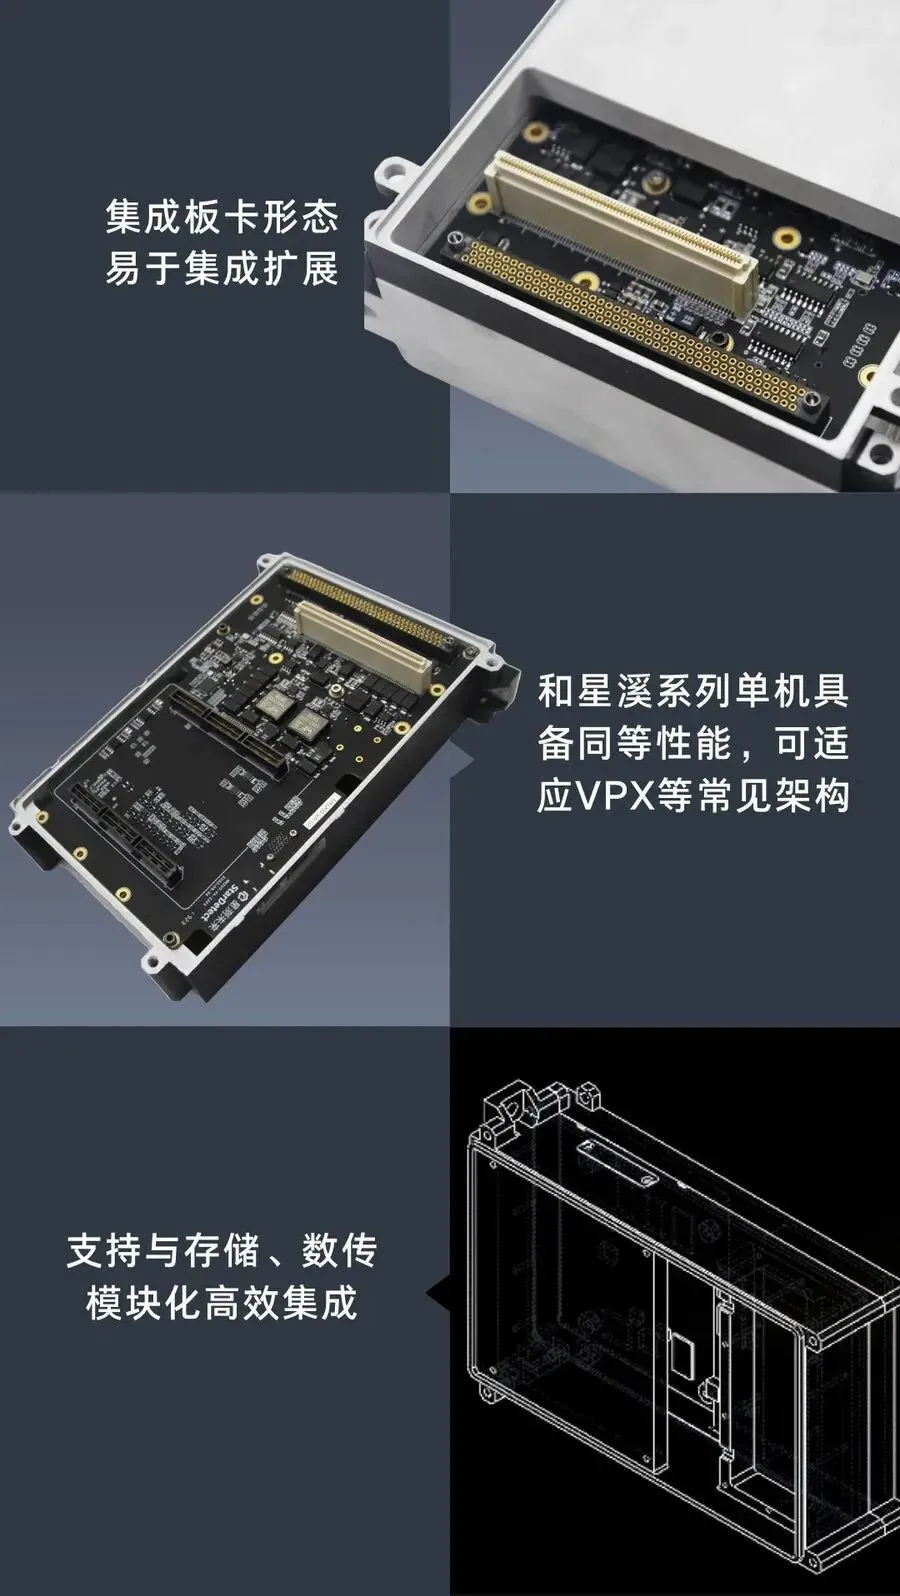
图片19 星测未来“星溪04Pro-B275”星载AI计算板卡(来源:星测未来官网)
产学研协同方面,星载AI已形成三类联合体范式。第一类是“实验室+企业”的星座共建模式:之江实验室与国星宇航共建三体计算星座,实验室负责智能计算与操作系统,企业负责卫星平台与商业运营[3][7];第二类是“高校+企业”的载荷搭载模式:武汉大学与天仪、北邮与华为Atlas的合作均属此类,高校出算法、企业出平台[1][76];第三类是“大模型企业+卫星企业”的模型上天模式:阿里云通义千问、字节跳动豆包大模型先后与国星宇航合作完成在轨部署,AI大模型公司正式成为星载AI生态的一级参与者[4][54]。
投融资方面,2024—2026年赛道呈现四个特征:一是融资事件密集且轮次后移,Starcloud(1.7亿美元A轮)、OroraTech(3700万欧元B轮)、星测未来(数亿元)、氦星光联(近2亿元A1轮)等接连落地,资金向具备在轨飞行验证的标的集中[20][35][46][75];二是IPO通道开启,国星宇航三闯港交所,有望成为全球“商业AI卫星第一股”,若成功将显著改善一级市场退出预期[53][55];三是战略资本与科技巨头进场,英伟达、谷歌、富士康(通过富智康与Ramon.Space合作)等从供应链与生态层面布局[18][58];四是政府基金与军方采购成为压舱石,深创投领投星测未来、In-Q-Tel投资Ramon.Space与Cognitive Space、SDA与ESA以合同形式采购在轨验证服务,政军需求为赛道提供了确定性底仓[35][57][67]。
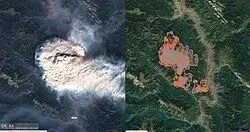
图片20 OroraTech野火监测卫星影像(来源:维基百科)
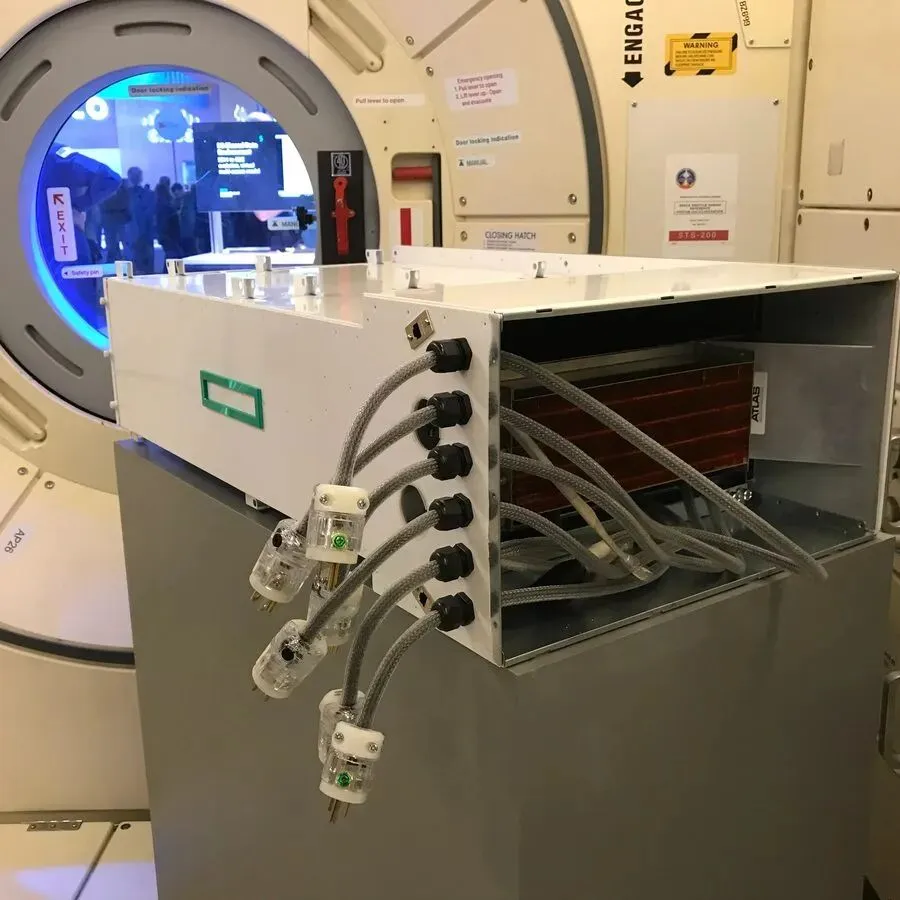
图片21 国际空间站上的HPE太空计算机(来源:The Verge)
综合多家市场研究机构数据,星载AI相关市场呈现三层结构。最外层是AI卫星整体市场:2025年约126亿美元,预计2035年达843亿美元,年复合增长率约20.4%;其中软件环节增速最快(约22.9%复合增速),联邦AI是增长最猛的技术方向(36.9%复合增速),超地球同步轨道应用增速达41.1%[24]。中间层是星载计算平台市场:预计2030年达31.1亿美元规模,硬件占比过半但软件与服务占比快速提升。内层是太空数据中心这一远期市场:欧盟ASCEND计划测算,到2050年太空数据中心可形成千亿美元级市场;其论证逻辑在于太空太阳能发电效率可达地面的5—10倍,且无用地、用水约束,若发射成本降至每公斤数百美元量级,轨道算力的全生命周期成本将具备与地面数据中心竞争的潜力[18][66]。
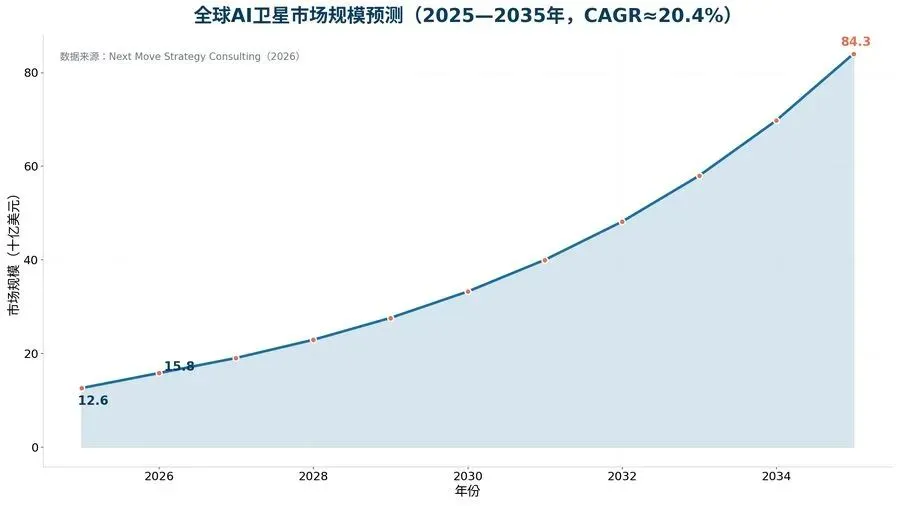
图片22 全球AI卫星市场规模预测
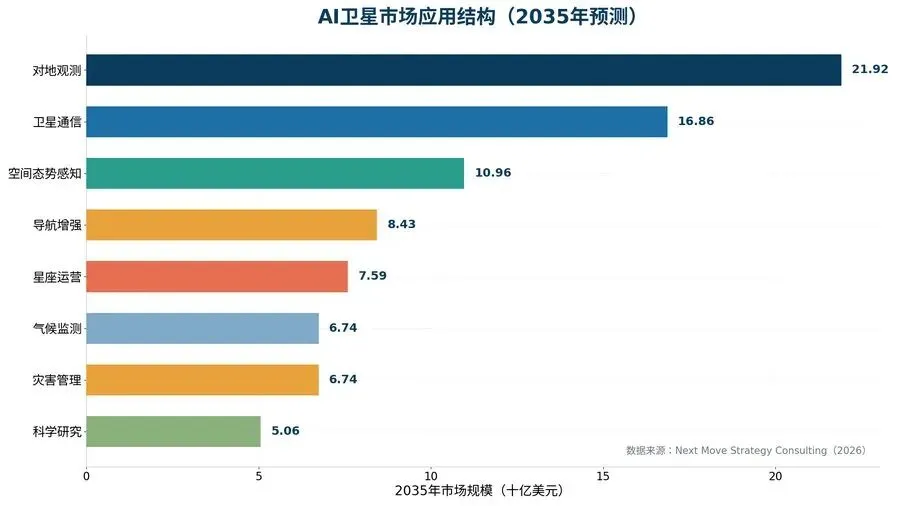
图片23 AI卫星市场应用结构(2035年预测)
从应用结构看(图6),2035年对地观测仍将是最大应用(约219亿美元),卫星通信(约169亿美元)与空间态势感知(约110亿美元)分列二三位,灾害管理则是增速最快的应用方向[24]。中国市场的特殊性在于:国家工程(三体计算星座千星规划、吉瓦级太空数智设施)与商业星座(星算计划2800颗)叠加,有望使中国成为全球太空算力部署规模最大的市场之一[3][5][9]。
方向一:星载大模型与天基智能体。从80亿参数天基模型到Qwen3在轨推理,大模型上天已从演示走向业务化[4][7]。下一步的竞争焦点是“天基智能体”(Space Agent):卫星不仅能推理,还能基于大模型自主规划观测任务、协同调度星座资源、与地面机器人交互。国星宇航“灵鹊引擎”与地面机器人调用太空算力的测试已显露雏形[5][54]。预计2027—2028年将出现星座级自主任务规划的商业化产品。
方向二:在轨训练与终身学习。当前星载AI以“地面训练+星上推理”为主,Starcloud在H100上完成在轨训练证明技术可行[21]。在轨训练一旦成熟,卫星可利用在轨数据持续自进化,彻底摆脱对地面回传再训练的依赖,这对深空探测(通信时延以小时计)具有革命性意义。联邦学习架构的星间分布式训练是中间形态,已成为市场增速最快的技术细分[24]。
方向三:抗辐照高算力芯片与新型计算架构。星载算力需求每18—24个月翻倍的“太空摩尔定律”正在形成,专用宇航AI芯片(抗辐照NPU/ASIC)、存算一体、RISC-V宇航芯片是三大攻关方向[32]。英伟达Space-1 Vera Rubin模块的发布标志着地面旗舰算力架构向太空的系统化迁移,预计将带动国产宇航级AI芯片的代际追赶[17]。
方向四:星间激光组网与太空算力调度。100Gbps星间链路已在轨验证,10Tbps级链路(谷歌目标)与百星级激光组网是下一个台阶[2][18]。与之配套的“太空算力调度”——把星座当作一台分布式超级计算机来编排任务——将催生太空原生的操作系统、容器平台与算力交易市场,这是太空算力服务商业化的软件前提[7]。
基于技术成熟度与市场需求匹配度,本报告遴选出最具转化价值的十项关键技术(详见附录C清单),此处重点研判其中四项的转化前景。其一,轻量化模型部署工具链:CogniSAT-TK类产品已证明“模型一键上星”的市场价值,随着大模型上天常态化,面向Transformer/多模态模型的星上编译优化工具链将成为刚需,预计形成独立的软件细分市场[28][65]。其二,星载AI板卡的标准化与批产化:PC/104、VPX等标准形态的AI载荷正从定制走向货架产品,富智康为Ramon.Space代工量产标志供应链成型,价格下降将触发更多星座标配AI载荷[58]。其三,星地协同的算力调度中间件:之江实验室天基分布式操作系统、Loft Orbital与微软的Azure轨道计算代表了“天地一朵云”的雏形,谁先建立事实标准谁将掌握生态主导权[7][10]。其四,在轨AI应用商店模式:ΦSat-2验证了卫星作为“应用分发平台”的可行性,未来星座运营商向第三方开发者开放平台能力、按推理任务分成,可能复制移动互联网的平台经济逻辑[12][13]。
在乐观预期之外,星载AI仍面临系统性约束。技术层面,轨道数据中心的热控、兆瓦级电源、在轨维修性均未工程解决,谷歌自己的测算也承认10Tbps链路与大型辐射板是艰巨挑战[18];COTS器件的长期辐射可靠性数据仍然稀缺,单粒子效应对大模型权重的影响缺乏系统研究。经济层面,太空算力对地面算力的成本竞争力高度依赖发射成本下降曲线,若可回收火箭降本不及预期,轨道数据中心的商业模型将被证伪。规则层面,太空算力涉及数据主权、跨境算力调度、频轨资源分配等全新治理议题,国际电信联盟与联合国外空司尚未形成框架,先行者面临规则不确定性。竞争层面,低轨频轨资源的先到先得原则使星座组网窗口期有限,各国千星级算力星座计划若集中上马,轨道拥挤与碰撞风险将显著上升,空间态势感知的重要性随之凸显——这本身又构成星载AI的新需求,形成闭环。
综合判断,2026—2030年是星载AI从技术验证期进入规模商用期的关键五年。谁能率先跑通“组网规模—数据闭环—商业变现”的飞轮正循环,谁就能在天地一体智能时代占据算力制高点。
[1]卫星AI,“星”潮澎湃——中国科学报(科学网),2024年6月。
[2]我国成功发射全球首个太空计算卫星星座——国家航天局,2025年5月。
[3]“三体计算星座”,为啥是外星文明的发明?——科普中国/之江实验室,2025年5月。
[4]全球首次!国星宇航完成通用大模型在轨部署——国星宇航/媒体转载,2025年11月。
[5]国星宇航冲刺港股“商业AI卫星第一股”——公司公告及媒体报道,2025—2026年。
[6]AI大模型上天!全球首个太空计算星座入轨——之江实验室新闻中心,2025年5月。
[7]三体计算星座:让太空成为新的算力边疆——之江实验室官网,2025年。
[8]三体计算星座“满月”记:10个天基模型在轨部署——潮新闻,2025年6月。
[9]中国航天科技集团:建设吉瓦级太空数智基础设施——新华社,2026年。
[10]Microsoft Azure Space与Loft Orbital合作轨道计算——Microsoft Azure官方博客。
[11]AI in space: past, present, and future——ESA Technology,2023年。
[12]Φ-sat-1: the first Earth observation mission with on-board AI——ESA,2020—2023年。
[13]Φ-sat-2: the AI app store in orbit——ESA,2024年8月。
[14]国星宇航“卫星智脑”系统介绍——国星宇航官网。
[15]Starcloud官网及技术白皮书。
[16]NVIDIA边缘计算:Space Computing页面——NVIDIA官网,2025—2026年。
[17]NVIDIA Announces Space-1 Vera Rubin Module——NVIDIA官方发布,2026年。
[18]Google Research: Project Suncatcher技术博客——2025年11月。
[19]Starcloud-1 satellite reaches space with NVIDIA H100 GPU——DataCenterDynamics,2025年11月。
[20]Starcloud raises $170M Series A at $1.1B valuation——TechCrunch,2026年。
[21]Starcloud trains nanoGPT in orbit——公司公告/媒体报道,2025年12月。
[22]三体计算星座实现6星在轨建链、星间链路237小时稳定——之江实验室,2025年。
[23]欧盟ASCEND计划:Advanced Space Cloud for European Net zero emission and Data sovereignty——European Commission。
[24]AI Satellite Market Size & Forecast 2035——Next Move Strategy Consulting,2026年。
[25]Satellite Onboard Computing Platform Market Report——MarketsandMarkets,2025年。
[26]Ubotica CogniSAT: Live Earth Intelligence——Ubotica官网。
[27]Ubotica融资及CogniSAT-6任务进展——SpaceNews,2022—2025年。
[28]CogniSAT-TK: AI deployment toolkit for space——Ubotica技术文档。
[29]IBM与Ubotica合作星上AI模型自动部署——IBM Research博客,2023年。
[30]KP Labs Leopard Data Processing Unit——KP Labs官网。
[31]On-board Deep Learning for Remote Sensing: A Survey——IEEE/Remote Sensing期刊,2023—2024年。
[32]星载AI芯片发展趋势研究——《航天器工程》/《电子与信息学报》,2024年。
[33]Lightweight Transformer for Onboard Ship Detection——《遥感学报》,2024年。
[34]地卫二“天上地下一起算”天地协同计算——地卫二官网。
[35]星测未来完成数亿元融资——公司公告/36氪,2026年3月。
[36]地卫智能应急一号80TOPS算力卫星——地卫二,2023年。
[37]“弦”智能计算平台产品手册——地卫二,2024年。
[38]太空AI大数据模型用于卫星电源故障诊断——地卫二,2024年。
[39]天智一号软件定义卫星——中科院软件所,2018年。
[40]从“天数地算”到“天数天算”——《中国航天报》,2025年。
[41]NASA EO-1 Autonomous Sciencecraft Experiment——NASA JPL,2000—2017年。
[42]长光卫星吉林一号星上智能处理系统三代演进——《光学精密工程》/公司技术资料,2024年。
[43]商业航天发展报告2025——中国电子信息产业发展研究院。
[44]三体计算星座2030年千星规划——新华社,2025年5月。
[45]Space Development Agency MIMS POET program——SDA官网。
[46]OroraTech raises €37M Series B for wildfire constellation——公司公告,2025年。
[47]NVIDIA Jetson Xavier NX技术规格——NVIDIA官网。
[48]OroraTech thermal intelligence——OroraTech官网。
[49]Spiral Blue Space Edge Computer SE-1 reaches orbit——Spiral Blue官方,2023年。
[50]Loft Orbital融资与Azure Orbital合作——公司公告。
[51]BlackSky Gen-3卫星与实时情报——BlackSky官网/年报。
[52]Satellogic年报与开放搭载计划——Satellogic投资者关系。
[53]国星宇航港交所招股书(三次递表版本),2025—2026年。
[54]国星宇航完成豆包UI-TARS大模型在轨部署及机器人调用太空算力测试——公司公告,2025年11月。
[55]国星宇航投后估值115.54亿元——招股书披露,2026年。
[56]国星宇航第七代AI载荷≥10POPS规划——招股书/公司公告,2026年。
[57]Ramon.Space获英国航天局数字载荷合同、4350万美元融资——公司公告/SpaceNews。
[58]Ramon.Space与富士康旗下富智康合作量产——公司公告,2024年。
[59]氦星光联承担三体计算星座激光终端——公司公告,2025年。
[60]天仪研究院巢湖一号21TOPS载荷——天仪研究院,2022年。
[61]微纳星空泰景三号02星发射——公司公告,2024年1月。
[62]Spiral Blue SE-2 157TOPS规格——公司产品页。
[63]SkyServe在轨AI验证——D-Orbit任务公告。
[64]中国商业航天产业发展白皮书——中国航天工业质量协会,2025年。
[65]Remote Sensing Foundation Models for Onboard Deployment: A Review——《Remote Sensing》,2026年。
[66]EU ASCEND: Space Data Centers Roadmap——Thales Alenia Space/European Commission,2024年。
[67]SDA在轨试验台POET星载AI导弹预警处理——SDA官方,2025年。
[68]国星宇航“星河”AI载荷——公司历史资料,2018年。
[69]北邮一号Atlas 200在轨船舶检测——北京邮电大学,2023年。
[70]Starcloud技术路线与5GW轨道数据中心规划——公司技术披露,2026年。
[71]HPE Spaceborne Computer国际空间站实验——HPE/NASA,2017—2019年。
[72]Planet Labs与AI应用生态——Planet官网。
[73]之江实验室星载智能计算机744TOPS——之江实验室新闻,2025年5月。
[74]星测未来“扶摇计划”开放搭载——公司官网。
[75]氦星光联完成近2亿元A1轮融资——启迪控股/美通社,2025年。
[76]武汉大学珞珈三号01星星上智能处理——武汉大学,2023年。
国际企业(15家):Ubotica(爱尔兰)、KP Labs(波兰)、Ramon.Space(以色列/美国)、Starcloud(美国)、Loft Orbital(美国)、OroraTech(德国)、Spiral Blue(澳大利亚)、Unibap(瑞典)、Aethero(美国)、Cognitive Space(美国)、BlackSky(美国)、Satellogic(美国/阿根廷)、SkyServe(印度)、Planet Labs(美国)、AAC Clyde Space(英国);巨头生态方:英伟达、谷歌、SpaceX、微软、亚马逊(AWS Aerospace)。
国内企业(18家):国星宇航、之江实验室(新型研发机构)、长光卫星、地卫二(STAR.VISION)、天仪研究院、星测未来、微纳星空、氦星光联、航天驭星、椭圆时空、智星空间、时空道宇、银河航天、中科宇航、中科院微小卫星创新研究院、航天科技集团五院/八院、武汉大学珞珈团队(技术源头)、北京邮电大学(技术源头);大模型生态方:阿里云(通义千问)、字节跳动(豆包)、百度(文心)、华为(Atlas硬件+盘古模型)。
产业链配套企业:火箭发射方(蓝箭航天、星河动力、SpaceX、Rocket Lab)、测控运营方(航天驭星、KSAT)、地面站与数据服务方(中国四维、AWS Ground Station)、光学/SAR载荷方(长光卫星、智星空间、ICEYE、Capella Space)。
免责声明:本报告基于截至2026年10月的公开资料编制,所引用数据均标注来源;市场规模预测数据来自第三方研究机构,存在不确定性;本报告仅供研究参考,不构成任何投资建议。
免责声明:本报告基于截至2026年10月的公开资料编制,所引用数据均标注来源;市场规模预测数据来自第三方研究机构,存在不确定性;本报告仅供研究参考,不构成任何投资建议。文中涉及的企业与产品信息以官方披露为准。


发表评论
发表评论: