
 研报速递

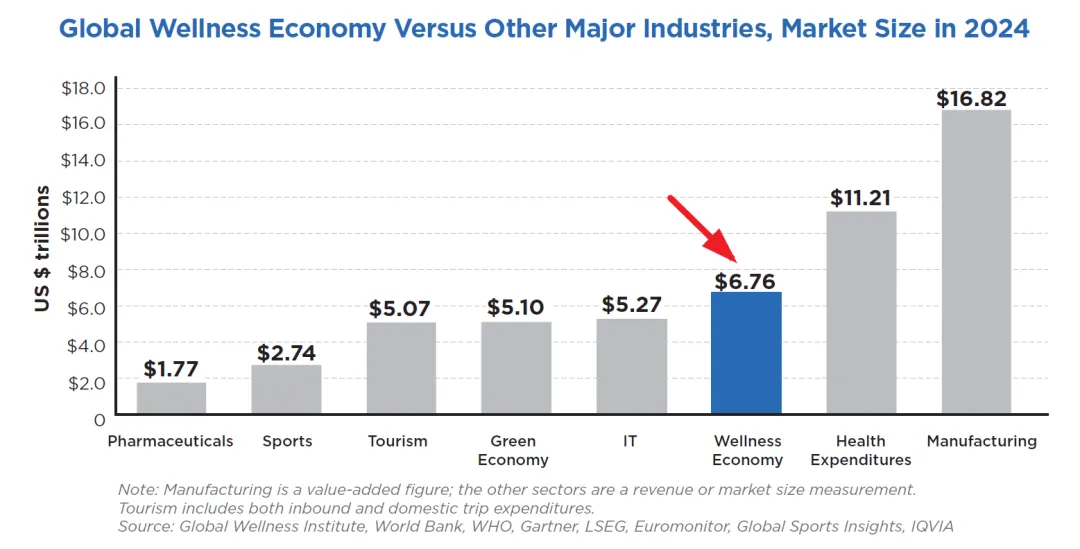
康养正在从边缘概念成长为全球经济的核心引擎。2024 年全球康养经济规模达到 6.8 万亿美元,超过绿色经济、信息技术、旅游、体育与制药产业总和中的多数单项,占全球 GDP 比重升至 6.12%。中国作为全球老龄化速度最快、老年人口规模最大的市场,康养产业核心子赛道规模已从 2020 年的 12.88 万亿元攀升至 2024 年的 21.27 万亿元,预计 2029 年将达到 36.53 万亿元。在政策、技术、消费三重变量共振下,中国康养产业正从传统养老照料向覆盖全生命周期的科技与服务生态跃迁。本报告基于全球康养经济最新监测数据与中国康养产业深度洞察,系统梳理产业规模、产业链结构、细分赛道格局、机遇挑战与国际经验,研判未来五年产业走向。
一、全球康养经济规模与板块格局
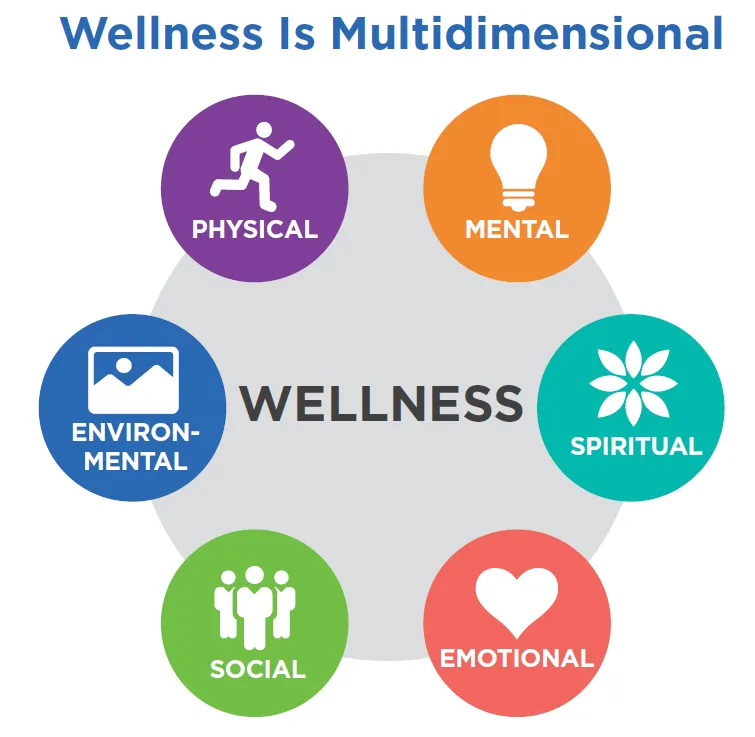
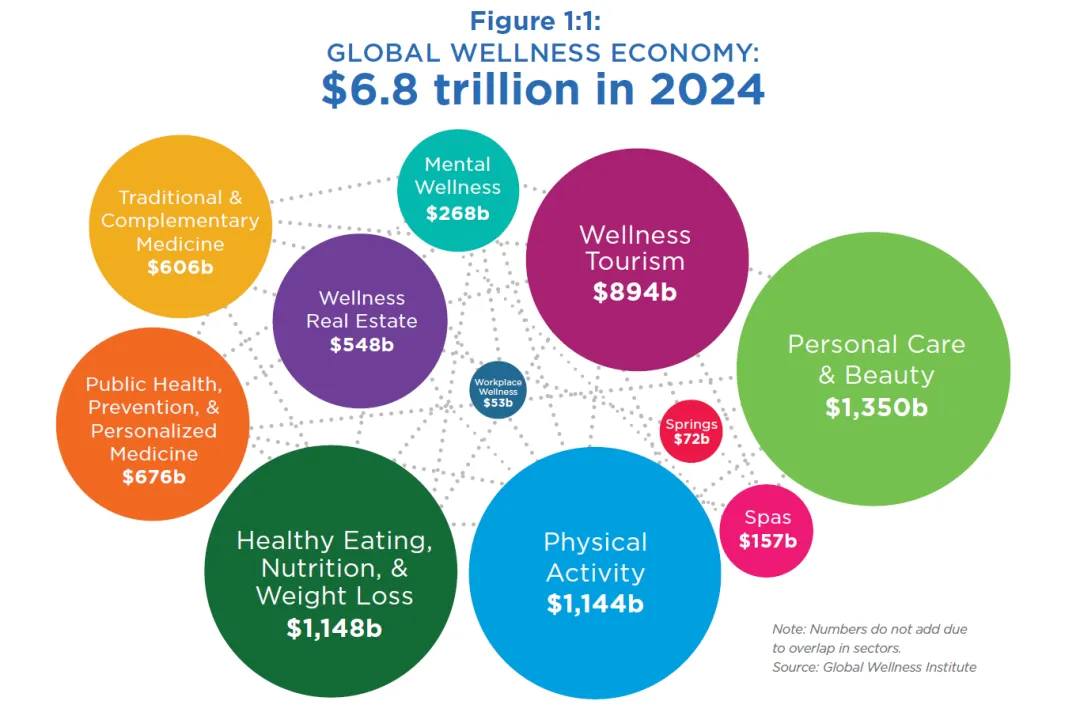
康养概念源于主动追求健康生活方式的行为集合,涵盖身体、心理、精神、社交、环境、情感等多维度。全球康养经济由十一大板块构成,分别为个人护理与美容、健康饮食营养与减重、体育活动、康养旅游、公共卫生预防与个性化医疗、传统与补充医学、康养地产、心理健康、水疗、温泉矿泉与职场康养。
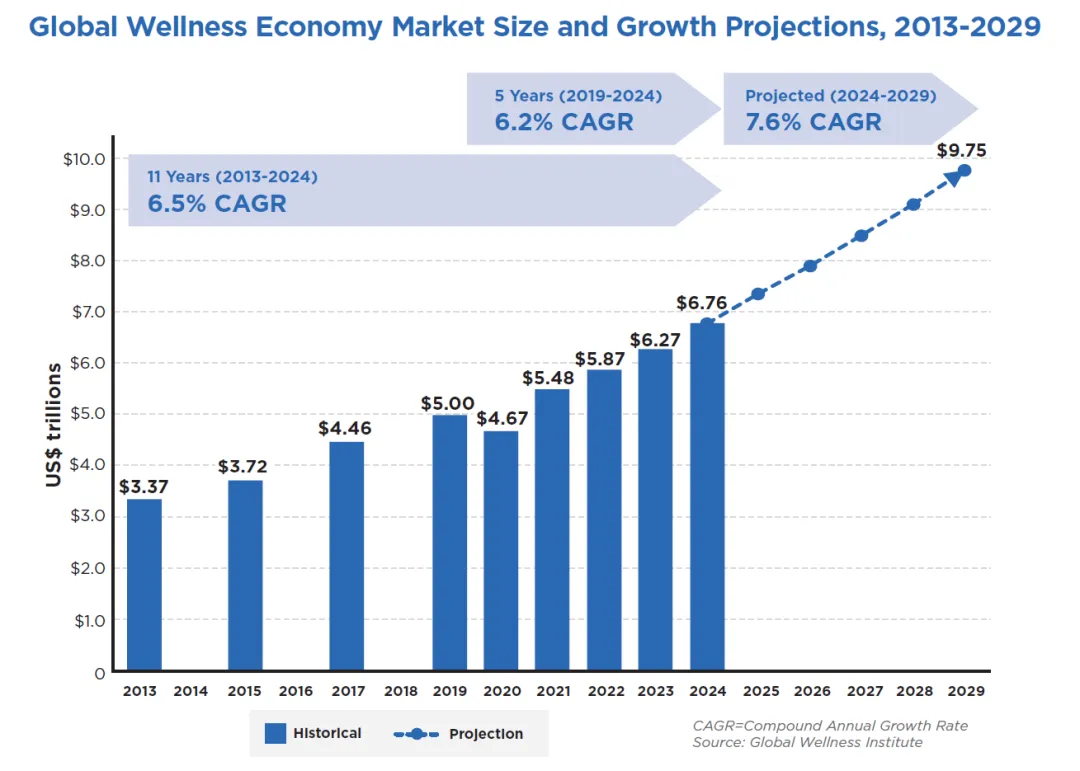
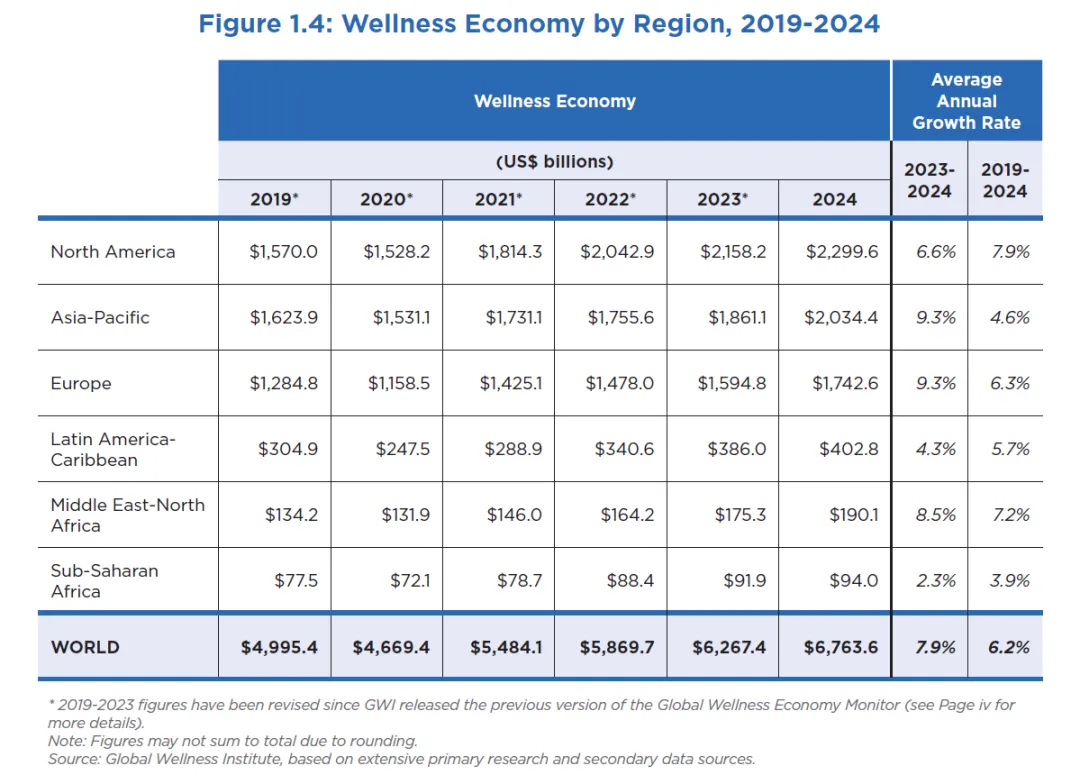
2024 年全球康养经济达到 6.76 万亿美元,较 2023 年增长 7.9%,自 2013 年以来规模已翻倍。康养经济占全球 GDP 比重从 2013 年的 4.45% 上升至 2024 年的 6.12%,增速持续跑赢全球经济。按当前预测,2024 至 2029 年全球康养经济将以 7.6% 的年复合增长率扩张,2029 年逼近 9.75 万亿美元,占全球 GDP 比重预计升至 7.08%。
从板块格局看,个人护理与美容以 1.35 万亿美元居首,健康饮食营养与减重达 1.148 万亿美元,体育活动达 1.144 万亿美元,三大板块合计占整体康养经济约五十四 %。康养旅游规模 8939 亿美元,公共卫生预防与个性化医疗 6759 亿美元,传统与补充医学 6056 亿美元。增长最快的板块为康养地产与心理健康,2019 至 2024 年年均增速分别达 19.5% 和 12.4%。
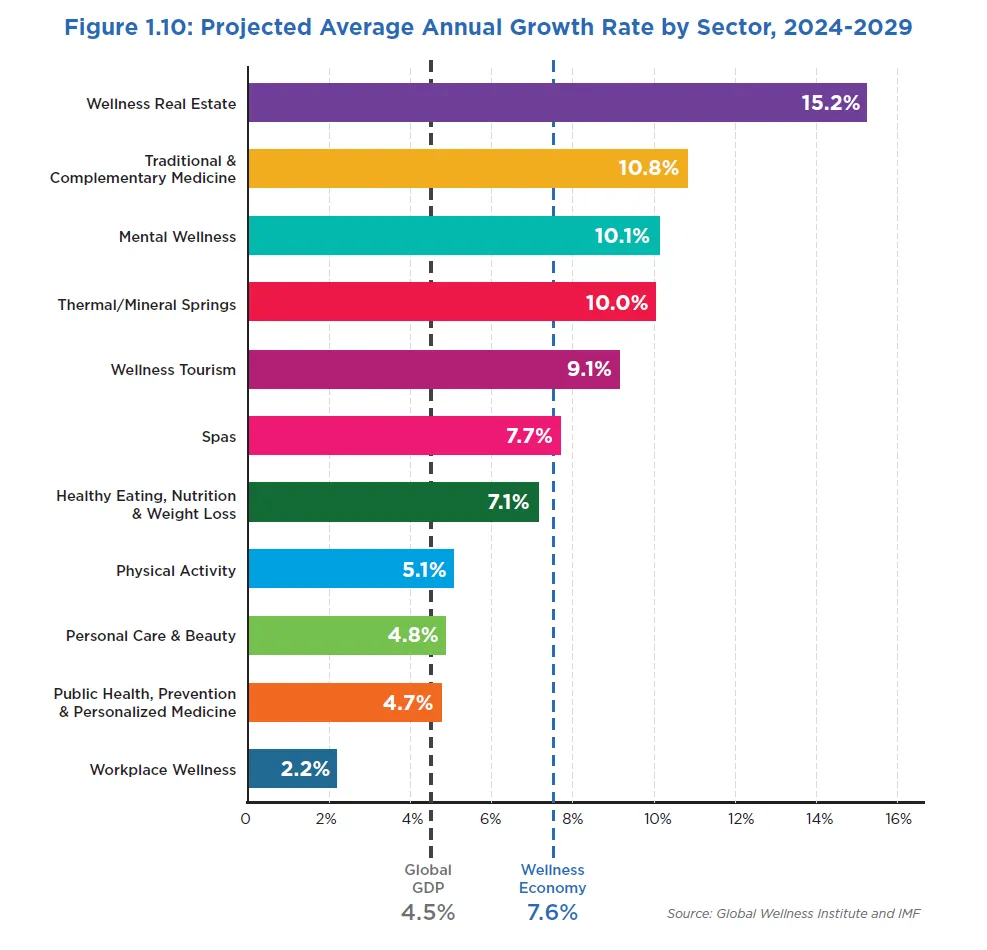
未来五年增速排序中,康养地产以 15.2% 居首,传统与补充医学 10.8%,心理健康 10.1%,温泉矿泉 10.0%,康养旅游 9.1%,水疗 7.7%,健康饮食 7.1%,体育活动 5.1%,个人护理与美容 4.8%,公共卫生 4.7%,职场康养仅 2.2%。康养地产与心理健康的爆发,反映出居住空间与情绪价值正在成为康养消费的新核心。
从区域格局看,北美以 2.30 万亿美元跃居全球最大康养市场,亚太 2.03 万亿美元,欧洲 1.74 万亿美元,三大区域合计占全球近 90%。人均康养支出差异显著,北美人均 6029 美元,欧洲 1876 美元,拉美加勒比 4028 美元,亚太仅 471 美元,中东北非 339 美元。亚太市场受日元、韩元等汇率波动影响,美元计增速被低估,若按本币计算实际复苏力度更强。
二、中国康养产业规模与产业链全景
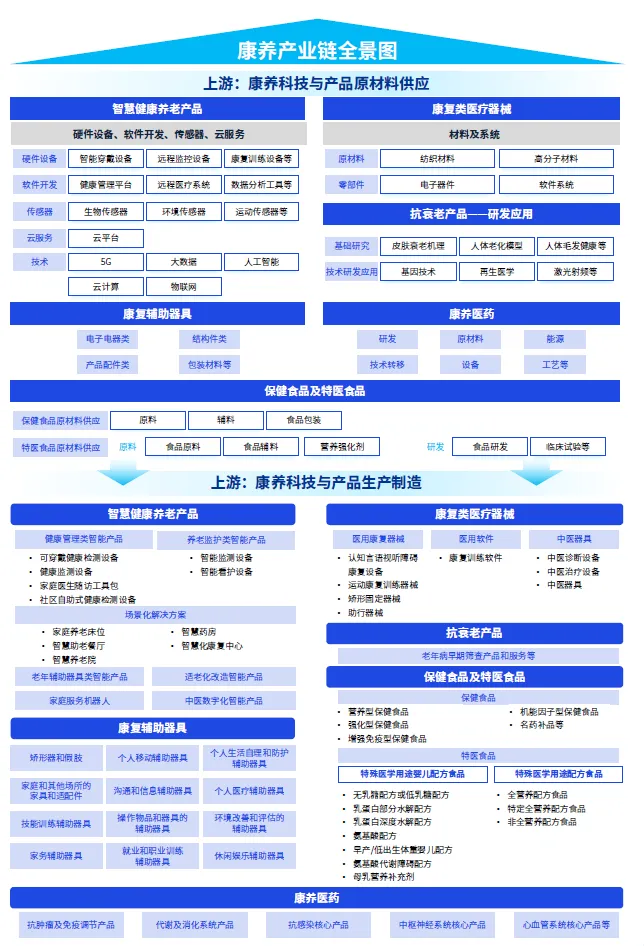
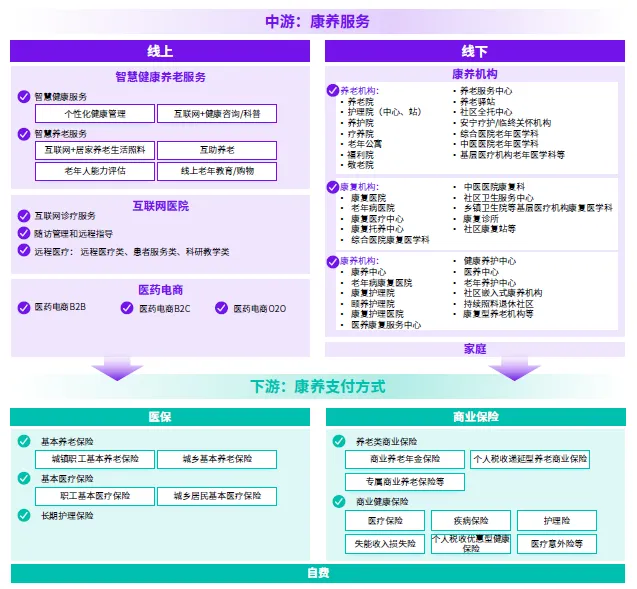
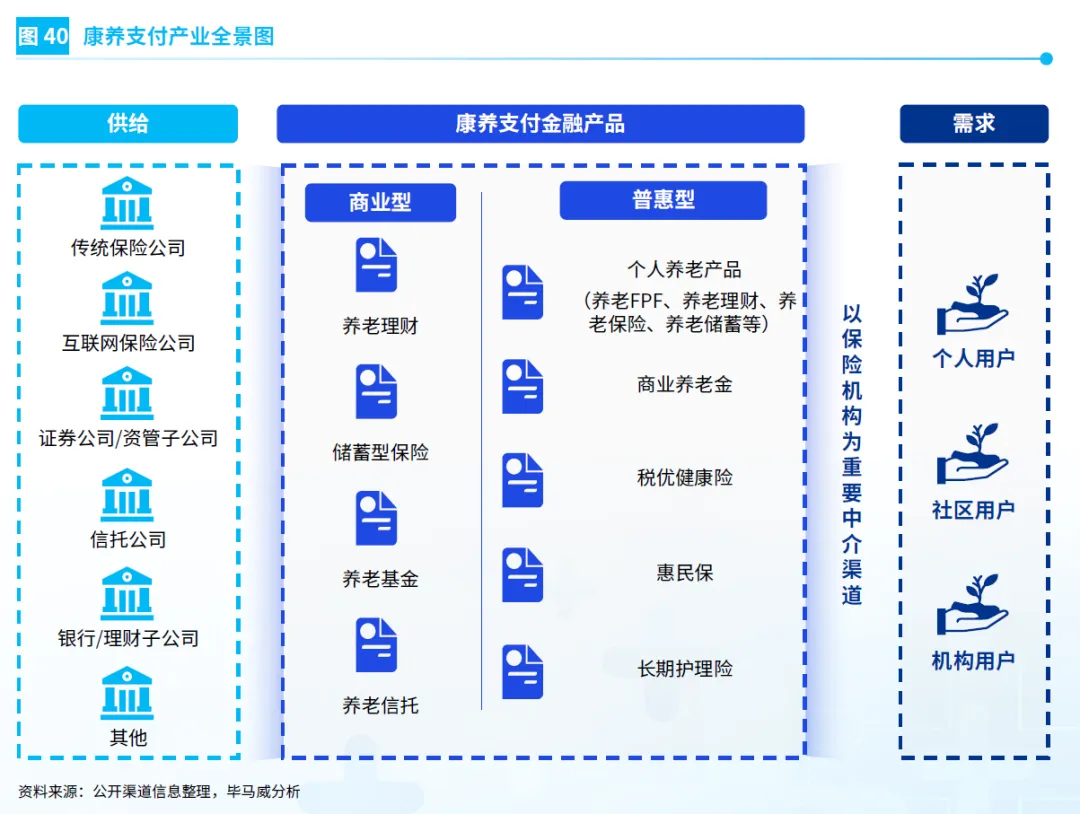
中国康养产业已形成上游康养科技与产品、中游康养服务、下游康养支付的完整链条。上游以智慧养老产品、康复器械、康养医药、保健及特医食品为核心,依托人工智能、大数据、物联网等技术提供支撑;中游涵盖线上健康管理、互联网医疗及线下养老、康复与医疗机构;下游由医保、商业保险和个人支付共同构成。整体形成 "技术赋能、产品供给、服务运营、支付保障" 的生态闭环。
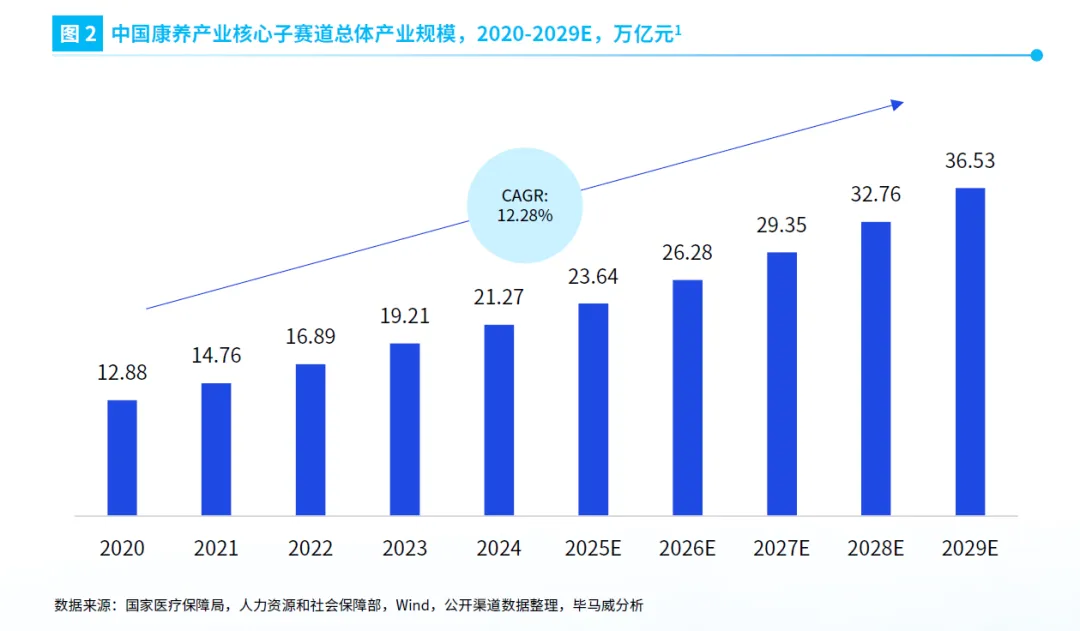
从规模看,中国康养产业核心子赛道 2020 年为 12.88 万亿元,2024 年达到 21.27 万亿元,期间年复合增长率约 13.4%。展望 2025 年核心产业规模已突破 23.64 万亿元,至 2029 年末有望达到 36.53 万亿元,年复合增长率达 12.28%。这一增速显著高于全球康养经济平均水平,也高于中国 GDP 增速,反映出老龄化加速、健康消费升级与政策支持的多重驱动。
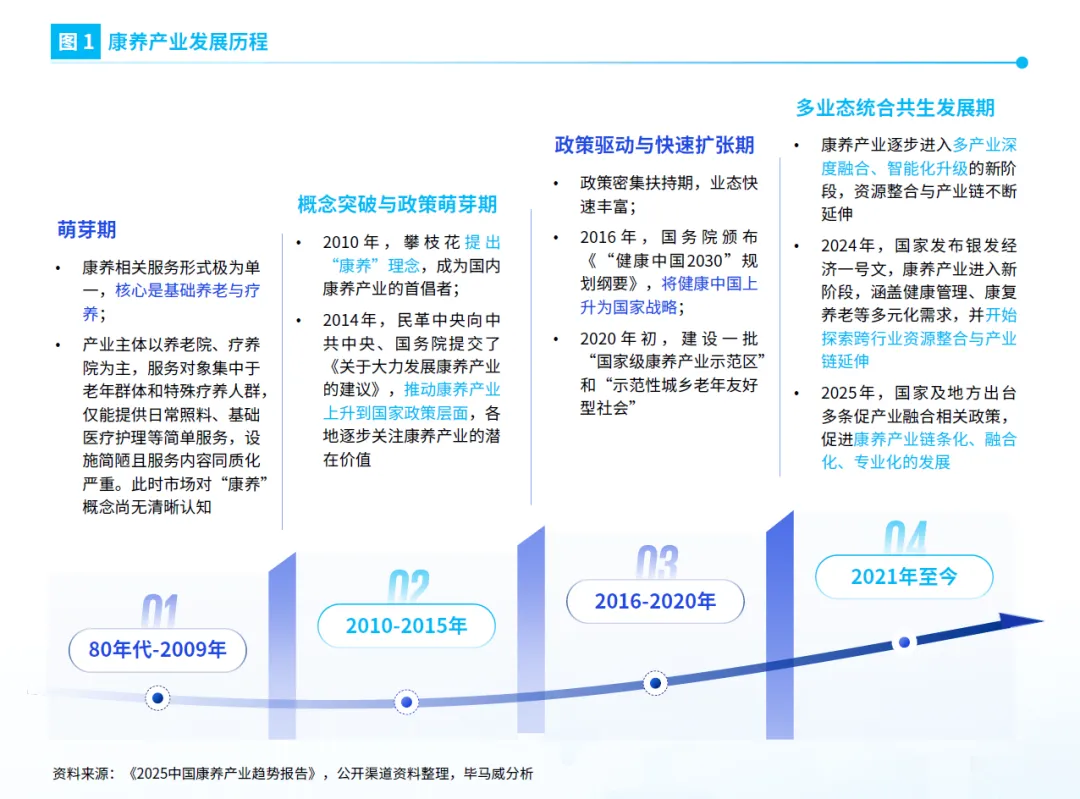
从发展历程看,中国康养产业经历四个阶段。萌芽期从上世纪 80 年代至 2009 年,以养老院、疗养院为主,服务内容简单同质化。概念突破与政策萌芽期为 2010 至 2015 年,攀枝花率先提出康养理念,民革中央推动康养产业上升至国家政策层面。政策驱动与快速扩张期为 2016 至 2020 年,健康中国 2030 规划纲要将健康中国上升为国家战略。多业态综合共生发展期为 2021 年至今,康养产业进入多产业深度融合、智能化升级新阶段。
三、上游康养科技与产品赛道
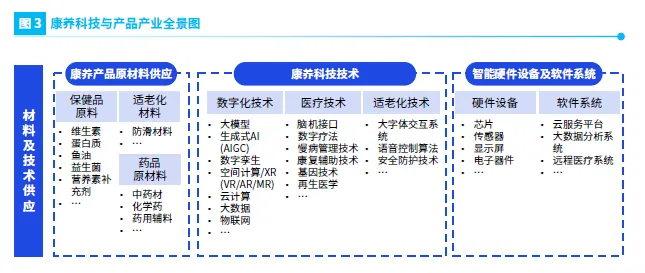
上游产业已形成多赛道协同格局,智慧健康养老产品、康复医疗器械、康复辅助器具、保健食品与特医食品、抗衰老产业及康养医药各具增长动能。但产业红利呈现 "东强西弱" 格局,东部依托技术与资本主导核心赛道,中西部潜力待释放。
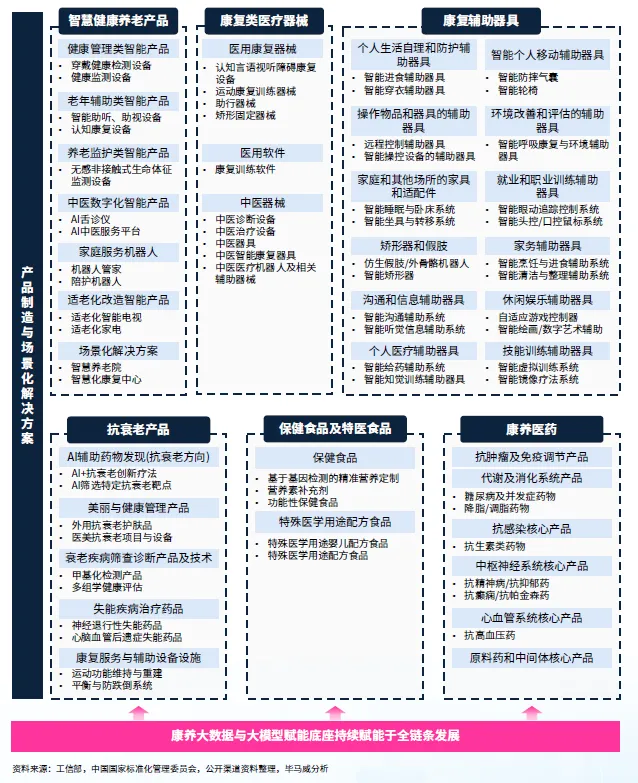
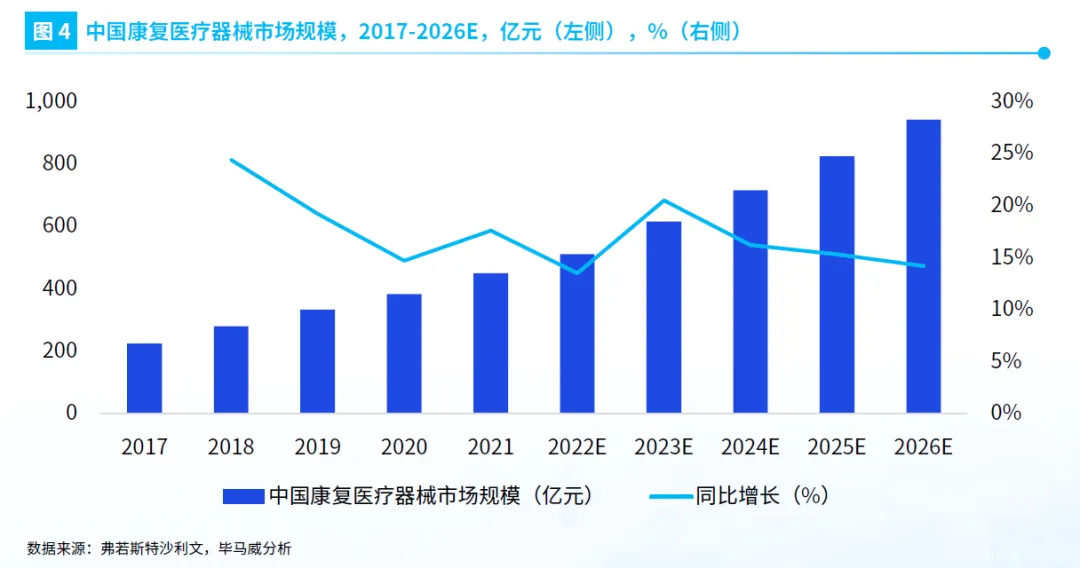
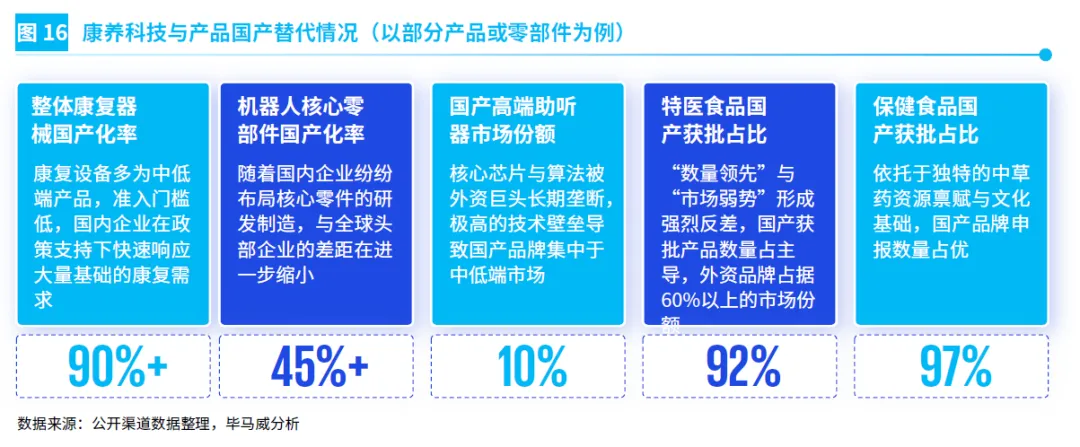
▌康复医疗器械市场受益于老龄化刚需与医保扩容,预计 2026 年市场规模达 941.5 亿元。在基础领域国产化率已超 90% 的背景下,高端市场进口替代成为未来核心增量空间。康养机器人赛道 2024 年市场规模 79 亿元,预计 2025 至 2030 年以 12.3% 年复合增长率增长,2030 年达 183 亿元。产品结构中康复机器人占 45%,护理机器人占 35%,陪伴机器人占 20%。应用端康养机构占 50%,社区康养占 30%,居家康养占 20%。长三角、珠三角和京津冀合计占据 65% 市场份额。商业模式中产品销售占 60%,租赁服务占 25%,增值服务订阅占 10%,政府合作项目占 5%。价格体系上康复机器人普遍 10 万元以上,护理机器人 3 至 8 万元,陪伴机器人主流产品仅 3000 至 8000 元。
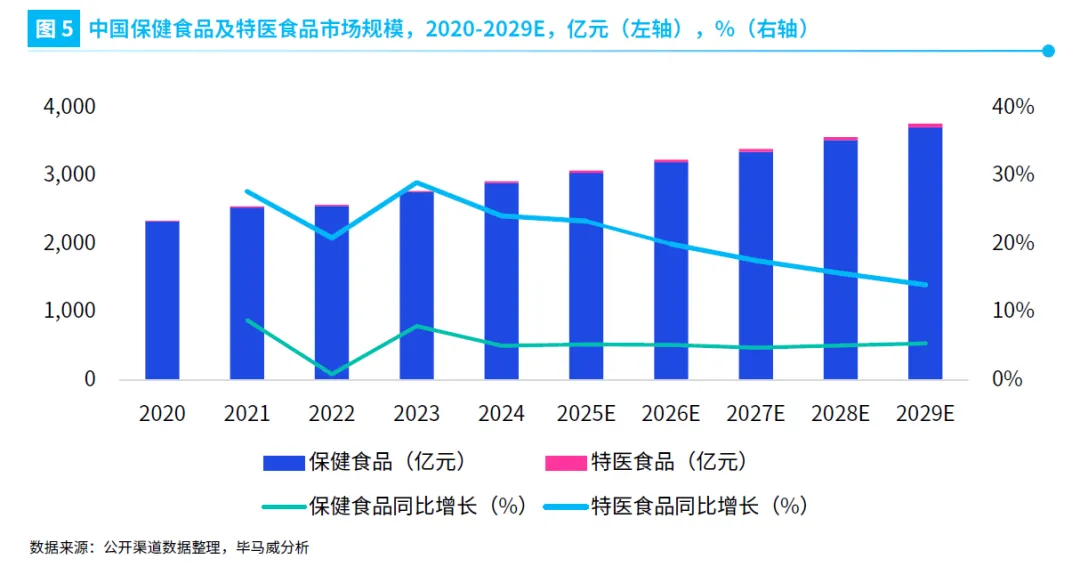
▌保健食品及特医食品 2024 年市场规模达 2914 亿元。保健食品企业数量占比 97%,市场分散,前五品牌合计份额仅 20%。特医食品企业数量占比 3%,但 CR5 市场份额高达 75%,呈现显著头部集聚,2029 年市场规模预计 53.1 亿元,2024 至 2029 年 CAGR 达 18%,远高于保健食品的 5.1%。江苏省以 55 款获批产品居全国第一,占国产总量 28%。
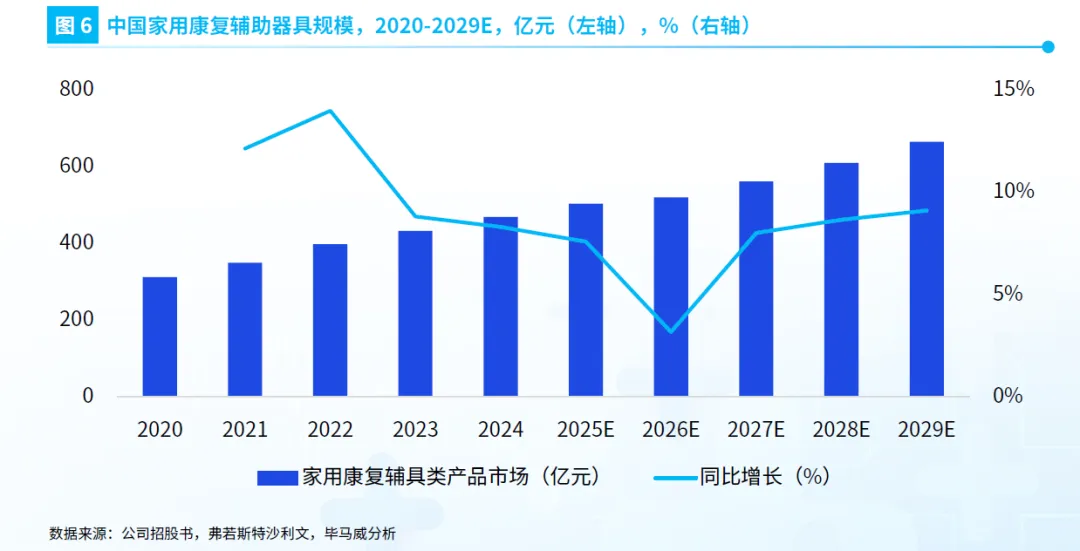
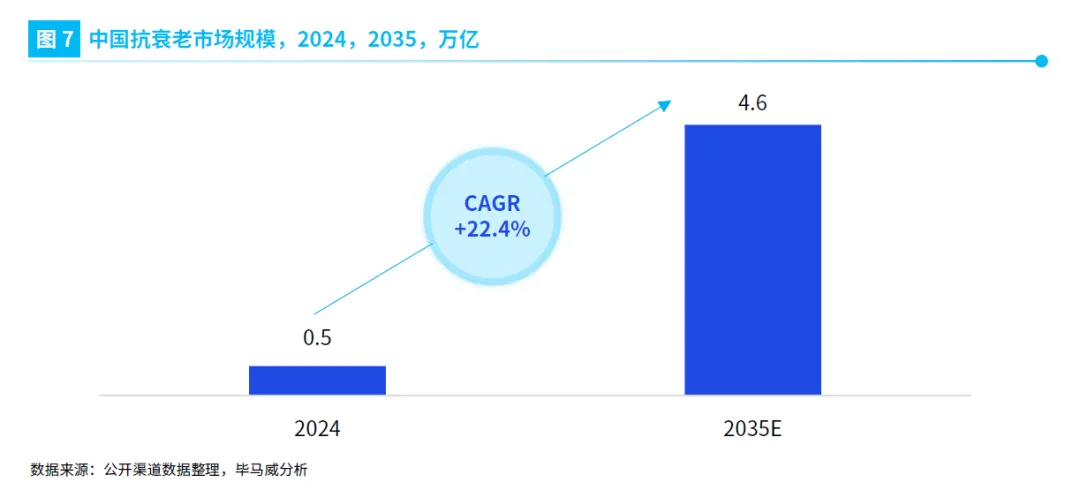
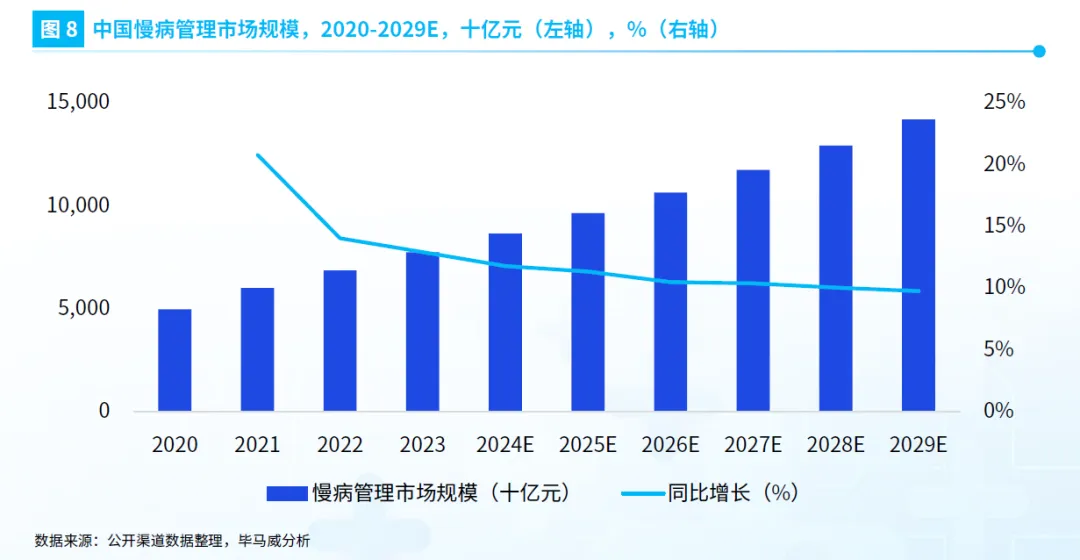
▌家用康复辅助器具 2024 年市场规模 467.72 亿元,预计 2029 年达 690 亿元。抗衰老产业 2024 年规模约 0.6 万亿元,预计 2035 年攀升至 4.6 万亿元,年复合增长率 22.4%。抗衰老焦虑呈年轻化趋势,19 至 35 岁人群已成为关注抗衰老的最大群体,"90 后" 抗初老需求与 "60 后" 银发经济共同构成双重增长引擎。慢病管理市场 2023 年达 7.74 万亿元,预计 2029 年增至 14.78 万亿元,构成产业基本盘。
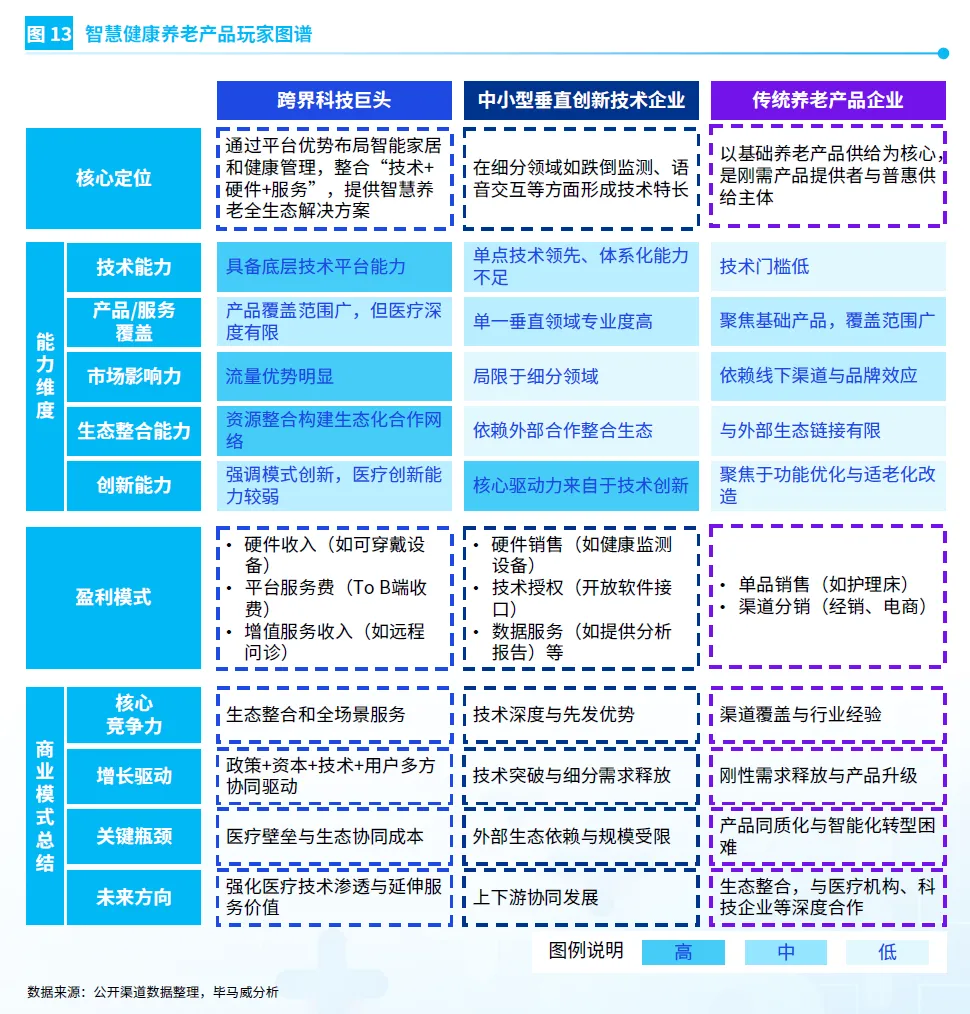
从竞争格局看,智慧健康养老产品玩家分三类。跨界科技巨头通过平台优势布局技术、硬件、服务全生态;中小型垂直创新企业深耕跌倒监测、语音交互等细分领域;传统养老产品企业提供刚性基础产品。康复医疗器械行业头部企业通过技术、资本、生态三维布局巩固优势,中小企业聚焦细分领域,跨界玩家通过资源整合与模式创新重构生态。国产替代呈现 "基础领域全面自主、高端领域加速突破" 特征,康复器械国产化率 90% 以上,机器人核心零部件国产化率 45% 以上,高端助听器市场仅 10% 为国产品牌。
四、中游康养服务赛道
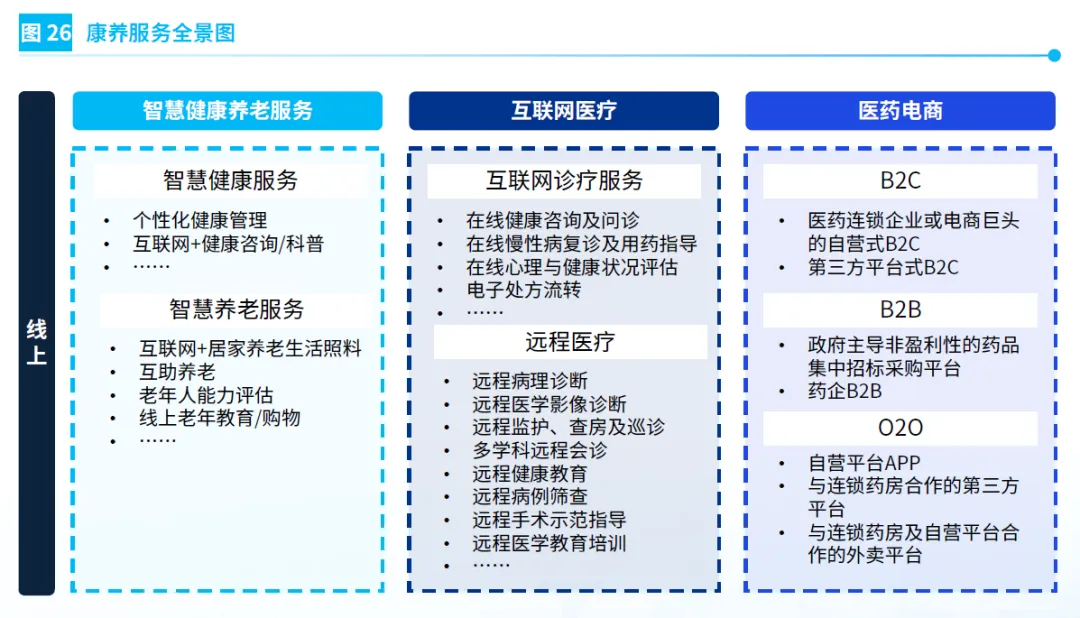
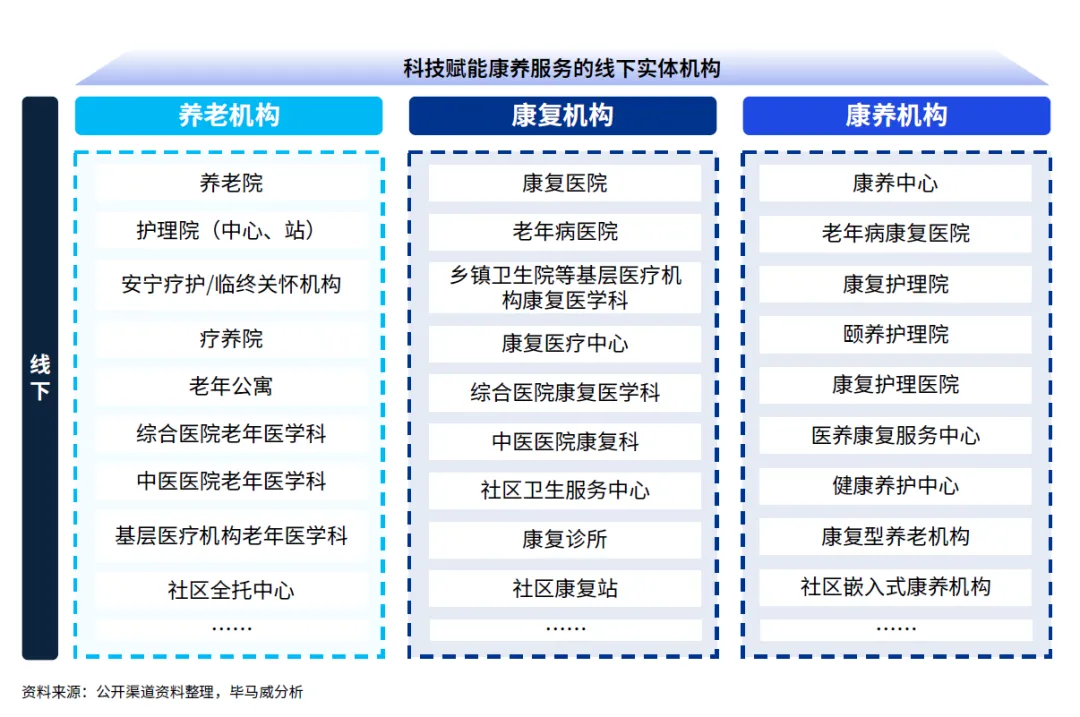
康养服务体系由线上线下双轮驱动。线上构建智慧健康养老服务、互联网医院、医药电商三位一体服务矩阵;线下以养老机构、康复机构、康养机构三大类实体为核心。
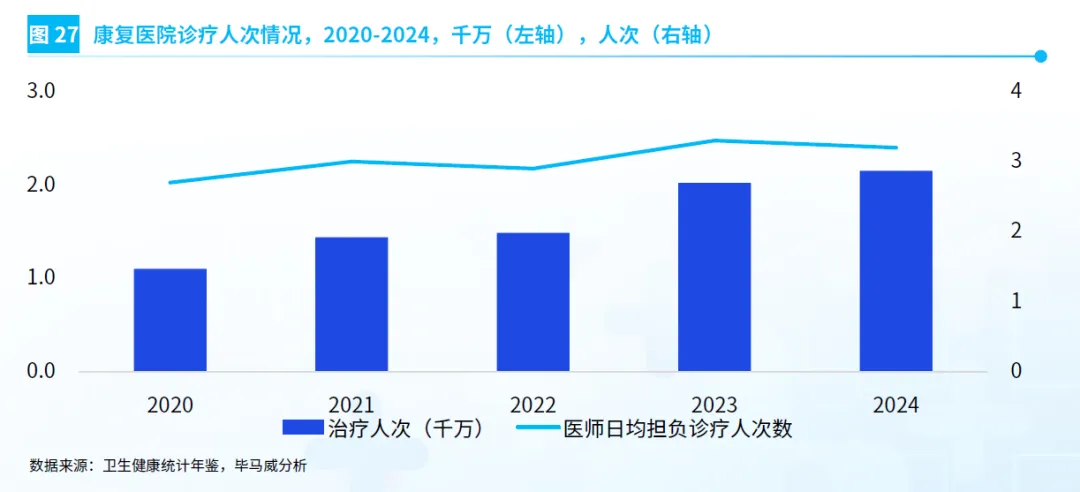
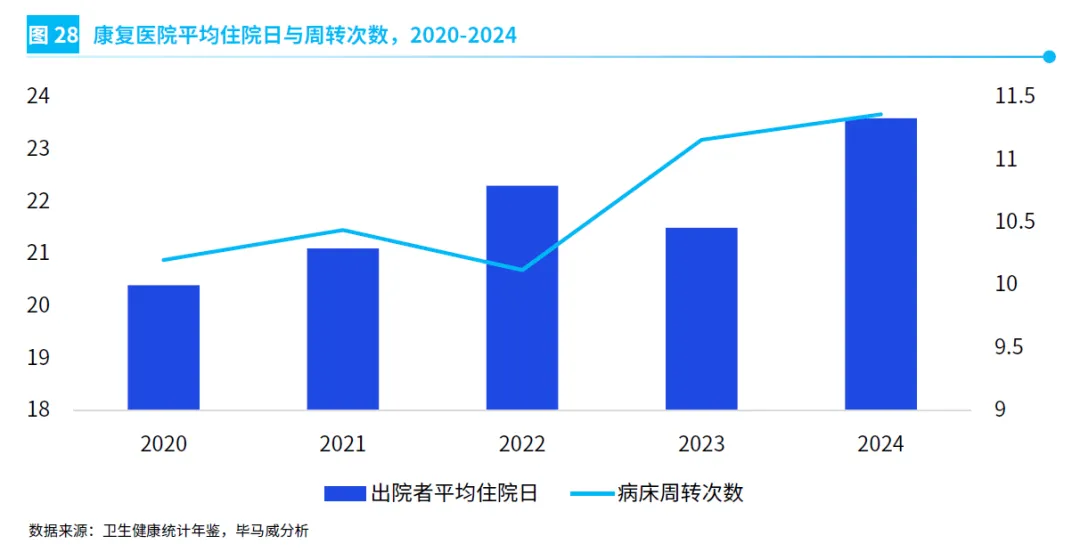
需求端快速释放,供给持续扩容,但区域与城乡发展不平衡。康复医院诊疗人次从 2020 年的 1.1 千万增长至 2024 年的 2.2 千万,医师日均担负诊疗人次从 2.7 升至 3.2。康复医院病床周转次数从 2020 年的 10.2 次提升至 2024 年的 11.36 次,平均住院日从 20.4 天增长至 23.6 天,行业供给能力改善,但长期康复服务供需缺口仍将显现。
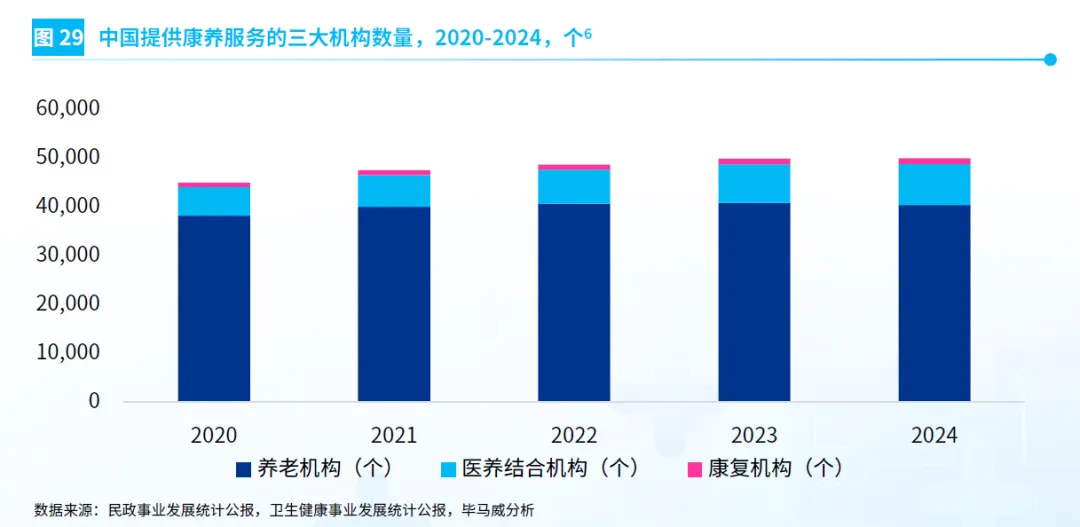
传统养老机构保有量约 4 万家,整体增速趋稳,部分同质化严重、运营低效机构面临市场出清。医养结合机构展现强劲韧性,年复合增长率达 7.55%。截至 2024 年末,全国注册登记养老机构 4 万家,床位 507.7 万张,年末在院 230.7 万人,整体入住率仅 45.4%,而业内普遍认为入住率需达 60% 以上才能实现盈亏平衡。
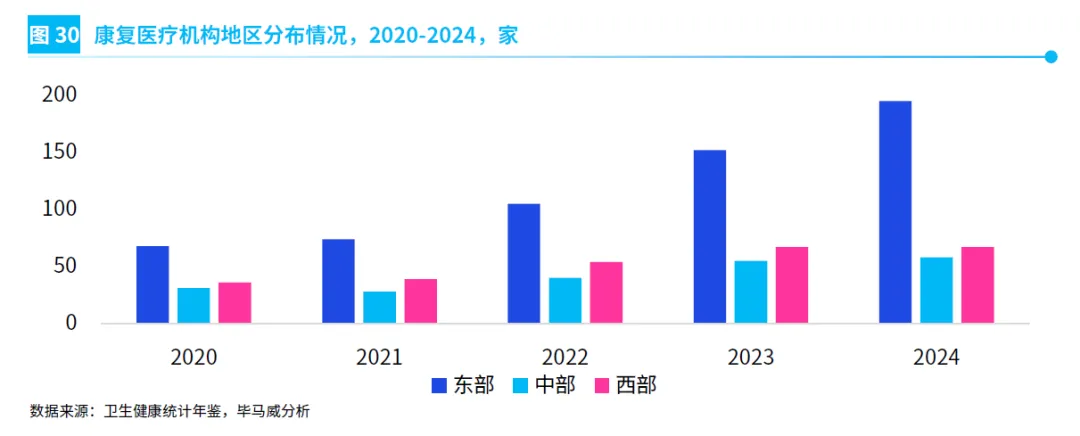
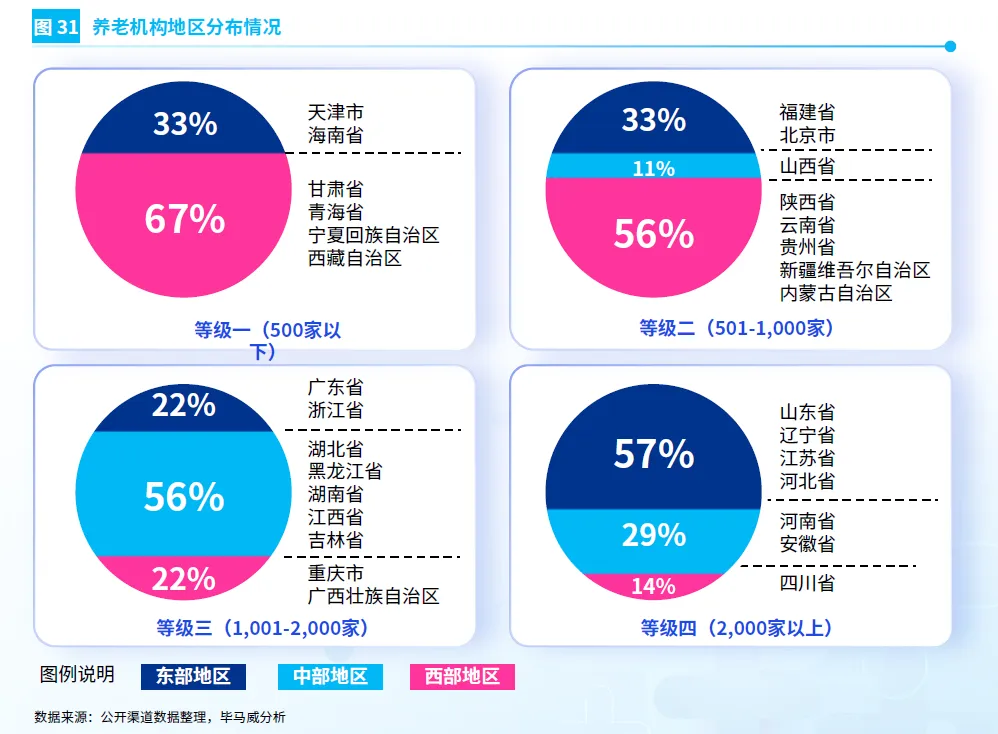
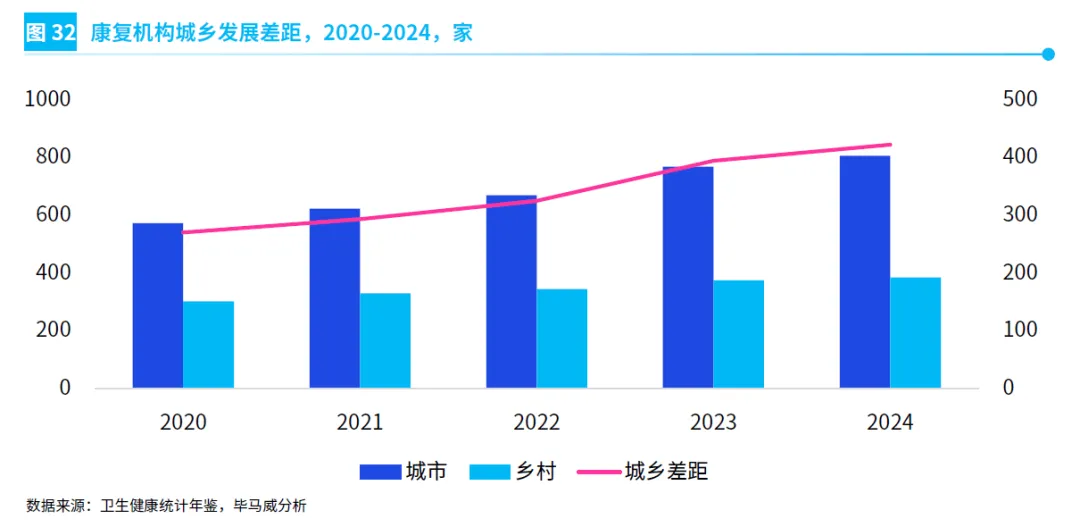
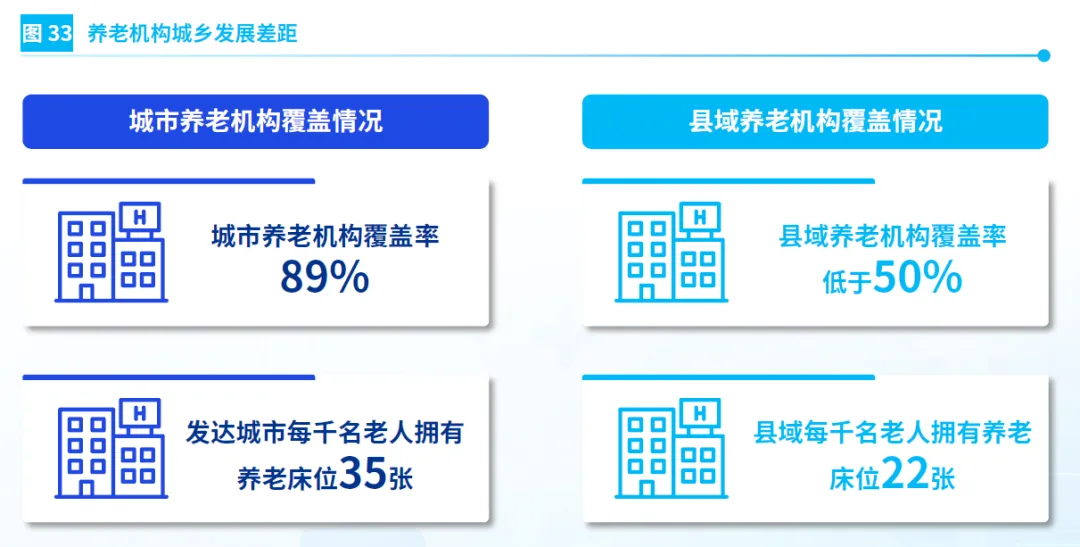
区域分化显著。东部地区康复医疗机构数量占比过半,与中西部差距持续扩大。城乡差距同样突出,2020 至 2024 年城市康复机构以 9% 年均复合增长率新增 234 家,同期农村仅新增 82 家。发达城市养老机构覆盖率达 89%,每千名老人拥有 35 张床位;县域覆盖率不足 50%,每千名老人仅 22 张床位。全国近六成老年人口约 1.3 亿人集中在县域和乡镇,但配套服务缺口显著,专业康复护理服务覆盖率仅 22.1%,精神文化服务覆盖率 15.4%,适老化设施改造覆盖率低于 10%,基础医疗照护覆盖率 38.6%。
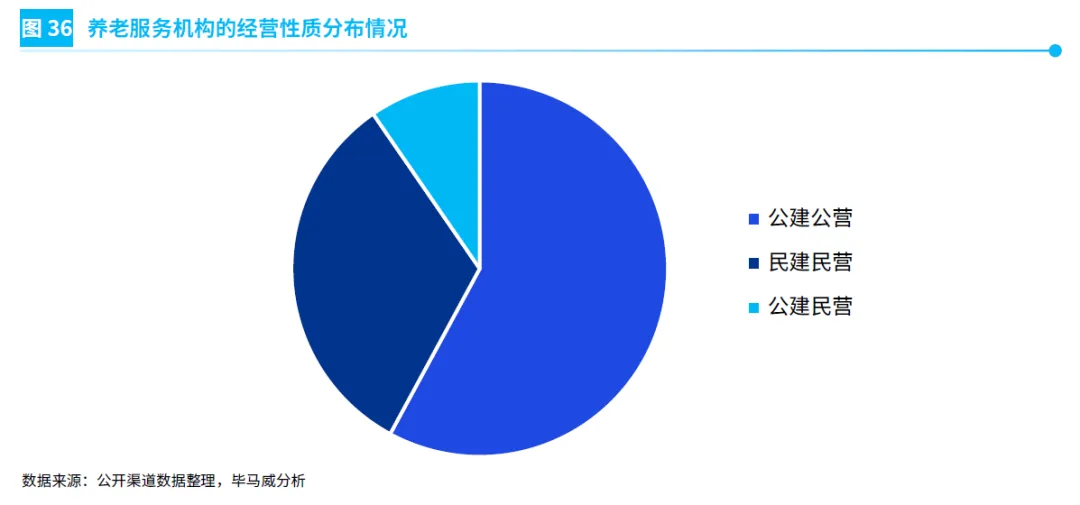
社会资本已成为康复服务核心驱动力。2024 年非公立康复服务机构占比达 76%,较 2020 年提升 8 个百分点。养老服务领域公建公营占 57.9%,民建民营占 32.5%,公建民营占 9.6%,国资在普惠型领域发挥基础保障,民企在康复护理、认知症照护等细分领域形成特色能力。但民营机构数量优势未转化为服务优势,2024 年民营康复医院 683 家远超公立 187 家,公立医院拥有 560.6 万张床位占总量近七成,民营仅 251.4 万张;公立医院诊疗人次 38.7 亿,是民营 7.3 亿的 5 倍以上;公立医院病床使用率 84.8%,民营仅 64.3%。
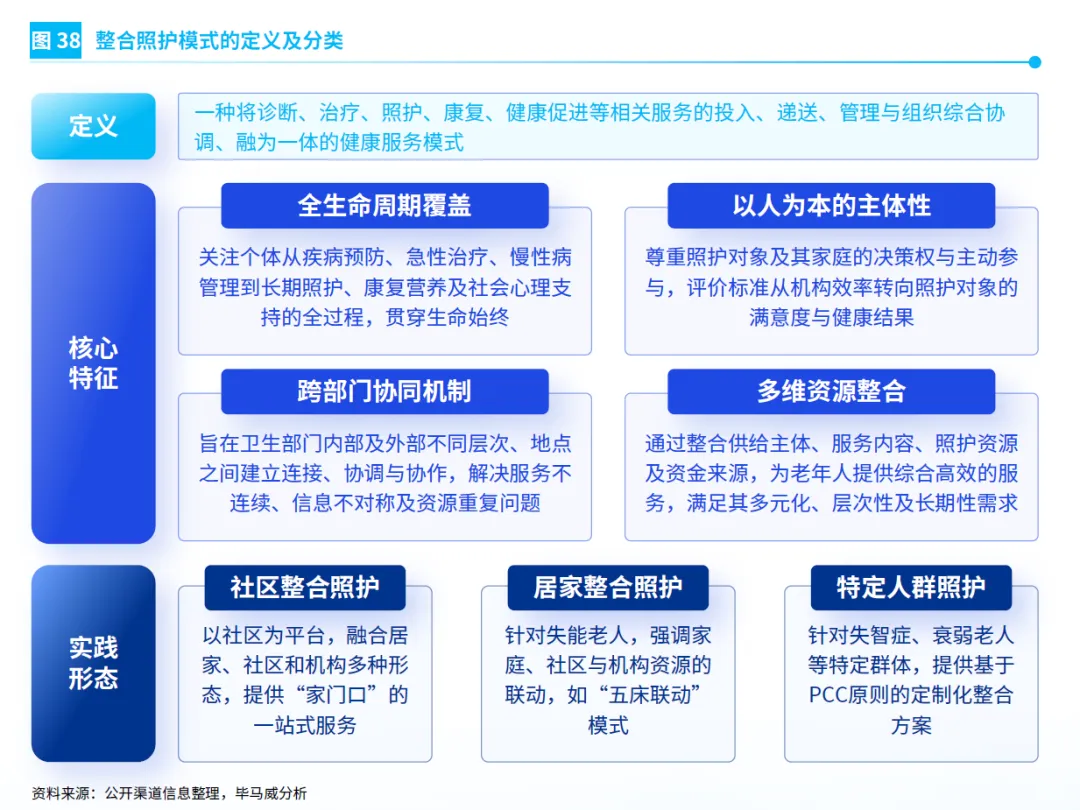
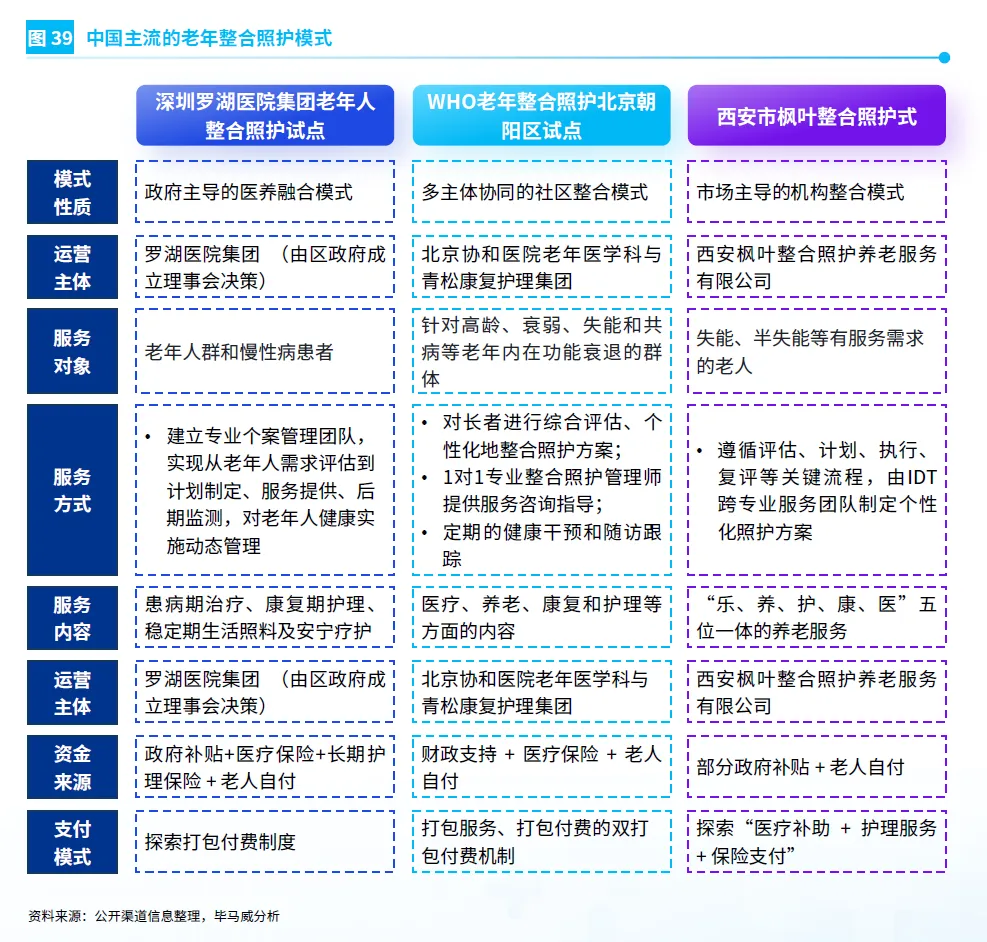
整合照护模式成为服务升级方向。世界卫生组织将整合照护定义为将诊断、治疗、照护、康复、健康促进等服务综合协调的健康服务模式,核心特征为全生命周期覆盖、以人为本、跨部门协同与多维资源整合。中国方案形成居家社区机构相协调、医养康养相结合的新体系,深圳罗湖医院集团、北京朝阳 WHO 试点、西安枫叶整合照护等三种主流模式分别代表政府主导、多主体协同与市场主导路径。
五、下游康养支付体系
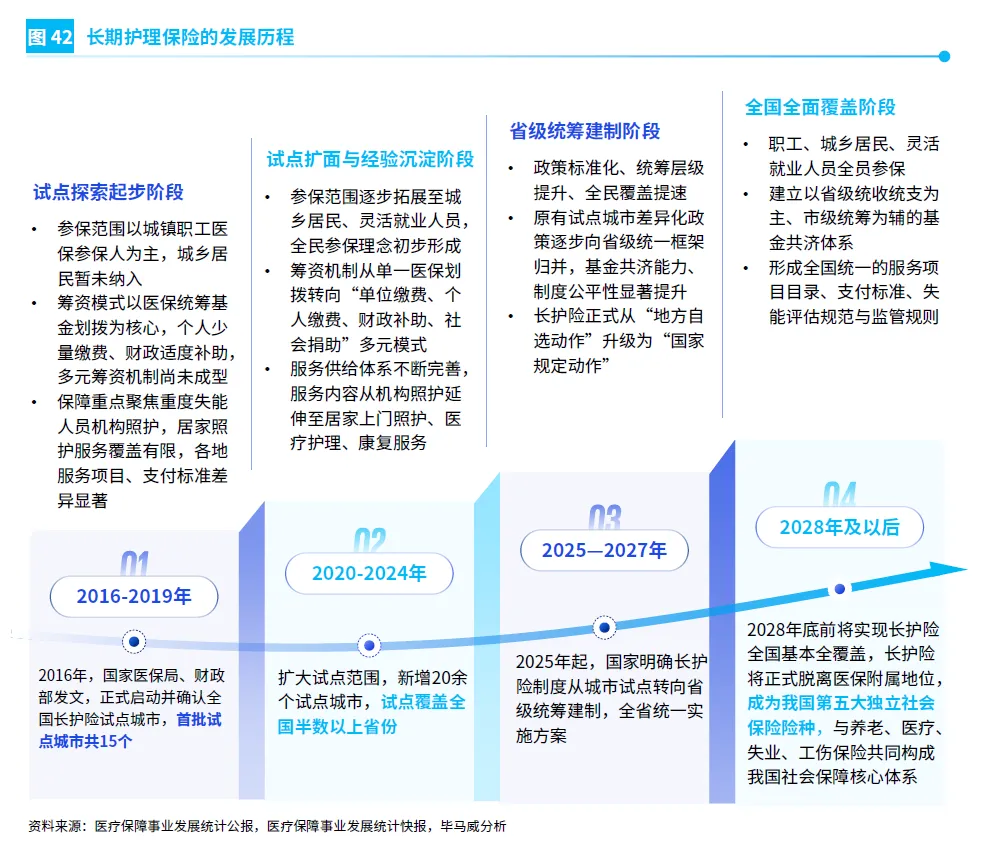
康养支付由医保、商业保险与个人支付共同构成多层次体系。长期护理保险作为社保第六险,历经十年试点已由区域性试验转向全国统筹。2016 年首批 15 个试点城市启动,2020 至 2024 年扩大至全国半数以上省份,2025 年起从城市试点转向省级统建,计划 2028 年底实现全国基本全覆盖。截至 2025 年末,长护险参保人数达 3 亿人,累计惠及超过 330 万失能群众。长护险费率统一控制在 0.3% 左右,年度最高支付限额不超过统筹地区上年度城乡居民人均可支配收入的 50%,服务目录包含 20 项生活照护类项目及 16 项医疗护理类项目。2020 至 2024 年长护险基金收入以 9.27% 年复合增长率从 196 亿元升至 279.6 亿元,当期结余从 64.7 亿元增至 148.52 亿元。
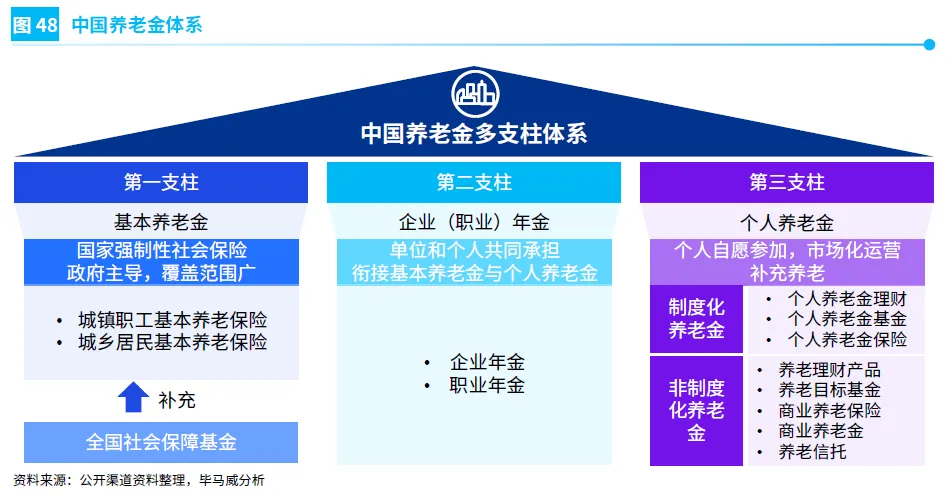
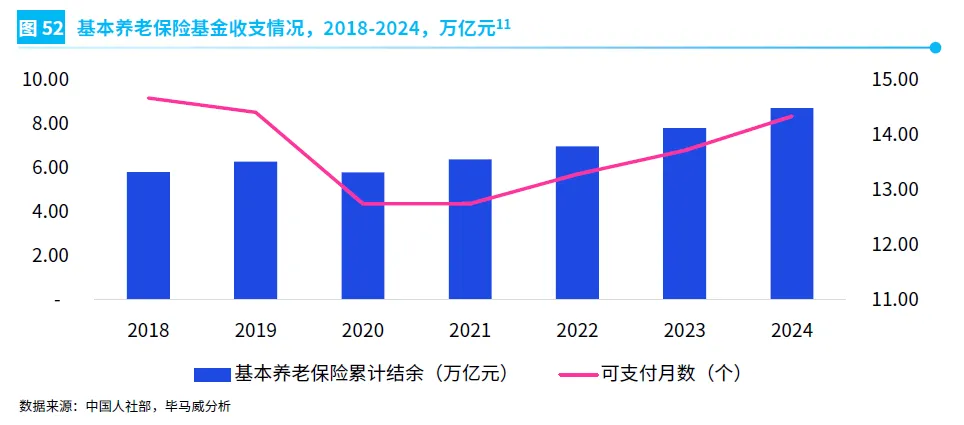
养老金三支柱体系总规模 2024 年底达 14.73 万亿元。第一支柱基本养老保险覆盖 10.73 亿人,参保率从 2018 年的 67.1% 升至 2024 年的 76.2%,基金累计结余 8.72 万亿元。但城镇职工养老金替代率仅约 45%,显著低于 55% 的国际警戒线,可支付月数从 2018 年的 14.68 个月滑落至 2024 年的 14.34 个月,支付端持续承压。第二支柱企业年金覆盖职工 3242 万人,仅相当于基本养老保险参保人数的 3% 左右,增速从 2019 年的 6.7% 下滑至 2024 年的 3.1%。第三支柱个人养老金自 2022 年试点以来快速扩容,截至 2025 年底开户人数突破 1.2 亿人,缴费人数 4500 万人,累计缴费突破 5000 亿元,产品超 1200 只。
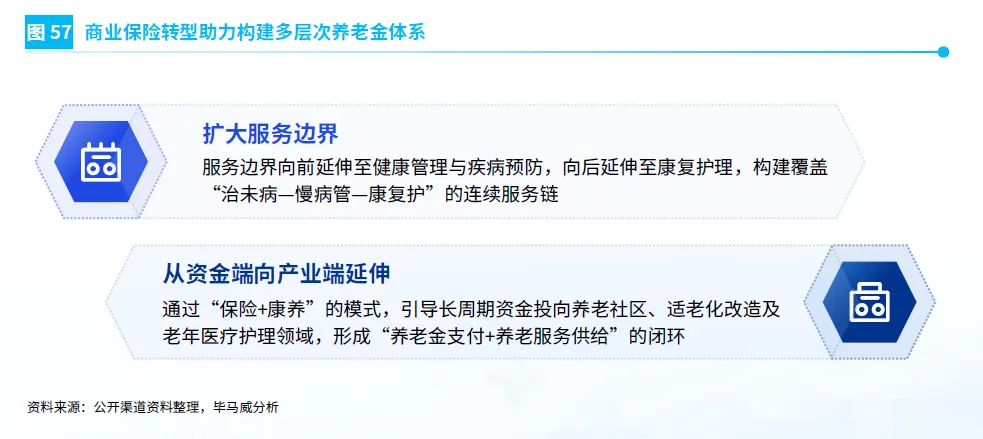
商业健康险在康复医疗支付中的占比从 2020 年的 8% 跃升至 2024 年的 18%,预计 2030 年将达到 30%。商业健康险正从费用报销向服务支付一体化转型,通过保险加健康管理模式将康复护理嵌入服务生态,覆盖康复医疗从急性期到长期护理的全生命周期。
六、产业机遇与六大挑战
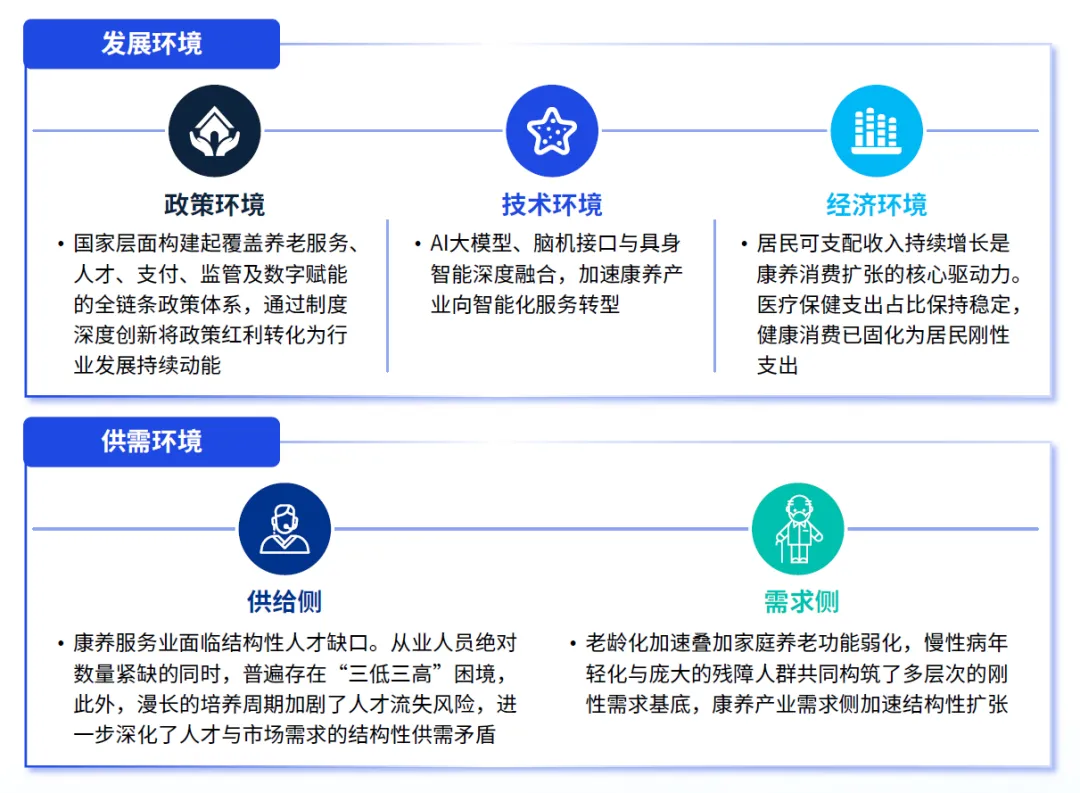
康养产业面临政策、技术、经济与供需四重机遇共振。政策端已构建覆盖养老服务、人才、支付、监管及数字赋能的全链条政策体系。2029 年基本建成养老服务网络、2035 年服务体系成熟定型的两大目标,17 条举措构建居家为基础、社区为依托、机构为支撑、医养相结合的养老服务供给格局。技术端人工智能大模型、脑机接口与具身智能深度融合,形成感知、决策、执行完整技术闭环。经济端居民可支配收入从 2020 年的 3.22 万元增至 2025 年的 4.34 万元,医疗保健支出占消费比重稳定在 8.5% 以上,健康消费已固化为刚性支出。需求端 2025 年 60 岁及以上老年人口 3.23 亿人,未来十年每年净增超 1000 万人,总和生育率仅 1.09,家庭小型化推动养老责任向社会转移。慢性病构成康养需求基底,高血压、糖尿病、呼吸疾病患者规模持续扩大,45 岁以下人群高血压患病率已从 12.3% 升至 15.1%。脑卒中每年致残 220 万人,40 岁及以上患者 1242 万,75% 遗留功能障碍,催生庞大康复护理需求。
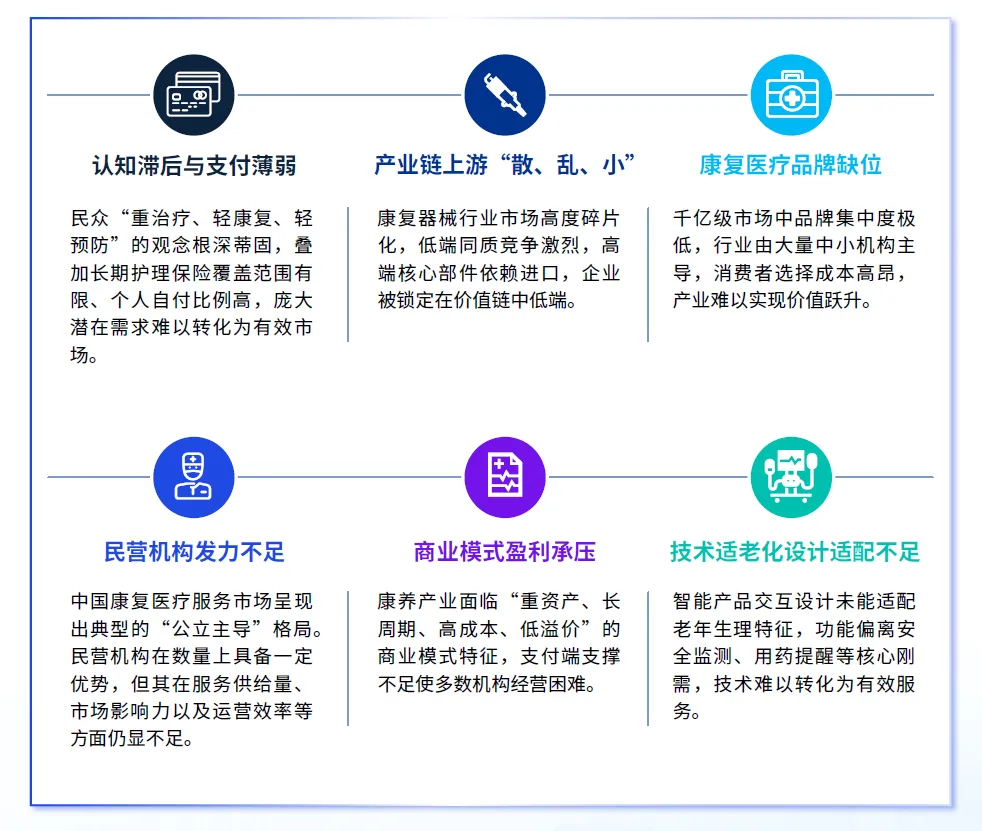
但产业仍面临六大挑战。其一,认知滞后与支付薄弱。民众重治疗轻康复轻预防观念根深蒂固,2024 年康复医学科门急诊人次仅占总诊疗人次 0.94%。超过 75% 的农村老人仅能承受每月千元以下机构费用,与专业服务成本严重倒挂。其二,上游散乱小。2024 年康复器械行业上市公司前三家仅占 16.2% 市场份额,低端同质化竞争激烈,高端核心部件依赖进口,企业被锁定在价值链中低端。其三,康复医疗品牌缺位。千亿级市场前五名企业合计份额仅 18.63%,翔宇医疗份额最高也仅 5.74%,行业由大量中小机构主导,缺乏类似协和、华西级别的康复专科品牌。其四,民营机构发力不足。公立主导格局下,民营机构床位使用率低、平均住院日长,资源使用效率不高。其五,商业模式盈利承压。养老机构重资产、长周期、高成本、低溢价,入住率 45.4% 远低于 60% 盈亏平衡线,自建养老社区通常需要数年培育期。其六,技术适老化设计不足。86.2% 受访老年人愿意使用智能产品,但 60 至 70 岁群体中 43% 因视力衰退遭遇图标识别障碍,31% 因手指触觉灵敏度下降频繁误操作,复杂功能设计反而挤占跌倒检测、用药提醒等刚需交互空间。
七、国际经验与发展趋势
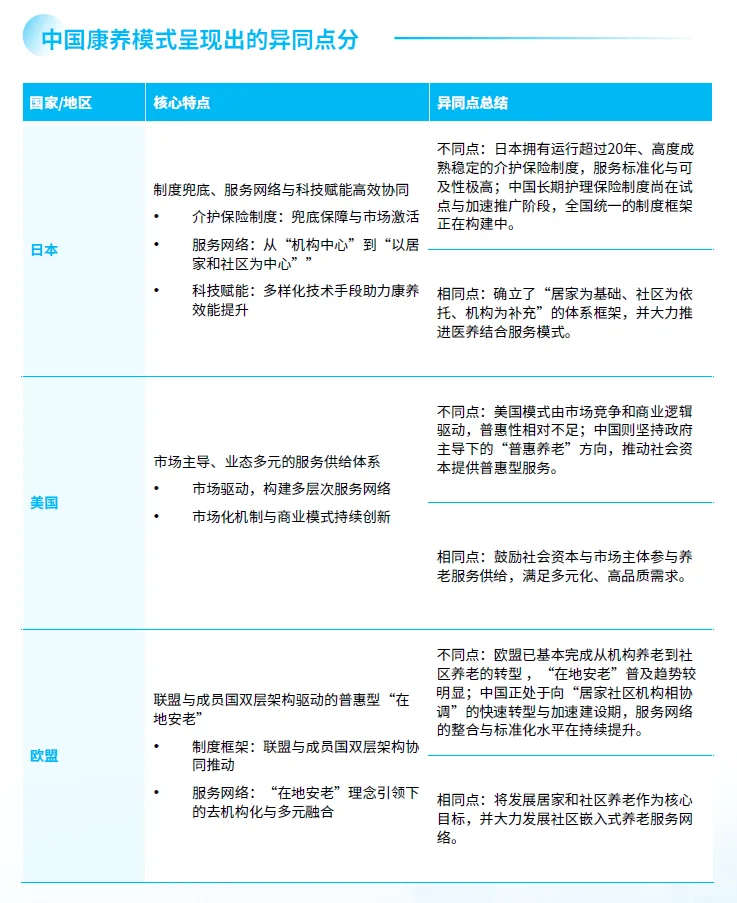
全球康养已形成三种典型模式。日本以介护保险为基石,制度承担约 90% 护理费用,个人仅支付 10%,费用由政府与 40 岁以上参保人共同承担。服务体系从机构主导向居家和社区为中心转型,形成居家、机构、社区三位一体弹性服务网络,护理机器人、物联网传感器、非接触生命监测设备广泛应用。美国以市场为主导,约 72% 养老机构为营利性质,按健康状态形成独立生活社区、协助生活社区、专业护理机构的连续照护链条,按客群需求衍生活跃长者社区、高端度假康养社区等多元业态,地产加服务与纯服务模式并存。欧盟以联盟与成员国双层架构推动普惠型在地安老,德国法定护理保险覆盖全民并分 5 个等级给付,瑞典、丹麦以税收福利支撑居家养老优先原则。
借鉴国际经验,中国康养产业未来将沿六大方向演进。一是支付体系多元化,长护险全国统筹加速落地,商业健康险与个人养老金扩容,多层次支付能力逐步释放。二是服务整合化,居家、社区、机构边界消融,医养康养结合成为主流,15 分钟康养圈在城市社区普及。三是产品智能化,康养机器人从 B 端机构向 C 端居家渗透,陪伴机器人价格下探至千元级,具身智能与脑机接口重塑康复范式。四是消费年轻化,抗衰老、心理健康、康养旅游等板块引领增长,康养不再只是老年人专属。五是国产替代深化,高端康复器械、智能助听器、特医食品国产份额持续提升。六是产业生态化,科技、医疗、地产、保险、文旅跨界融合,康养地产、康养旅游、康养金融等新业态成为增长极。
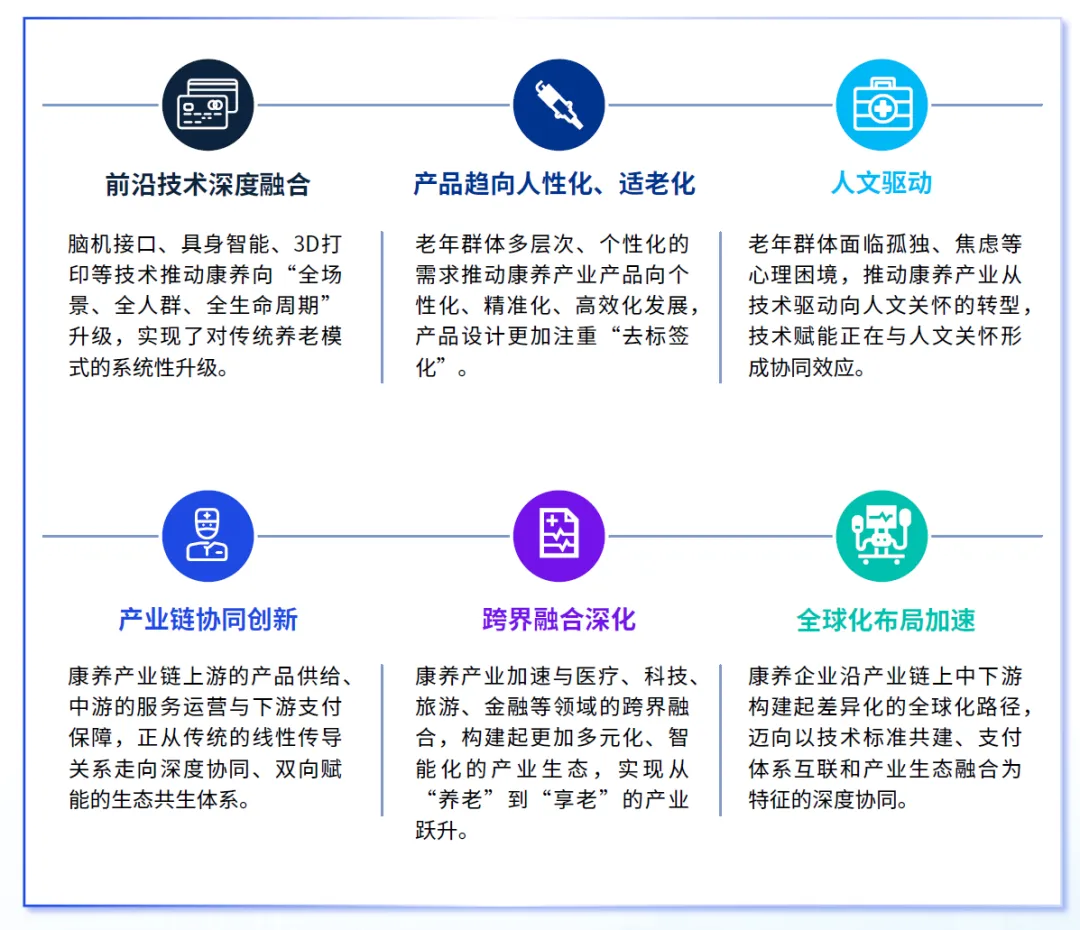
中国康养产业正站在从规模扩张向质量跃升的关键节点。全球 6.8 万亿美元的康养经济浪潮中,中国市场以 12% 以上的年增速领跑主要经济体,21 万亿元的产业规模背后是 3.23 亿老年人口、每年超千万的老年人口增量与持续升级的健康消费需求。政策红利已经释放,技术条件逐步成熟,支付体系正在补齐。但认知偏差、品牌缺位、盈利承压、人才短缺、城乡失衡等结构性问题,仍需要通过制度创新、技术渗透与商业模式重构逐步破解。
未来五年,能够在支付端打通医保与商保、在服务端整合医养康护、在产品端实现高端国产替代、在运营端跑通盈利模型的企业,将在 36 万亿元的产业版图中占据先机。康养产业不再是民生兜底的负担,而是驱动消费升级、应对人口老龄化、释放内需潜力的朝阳赛道。




发表评论
发表评论: