
 研报速递
一、企业概况
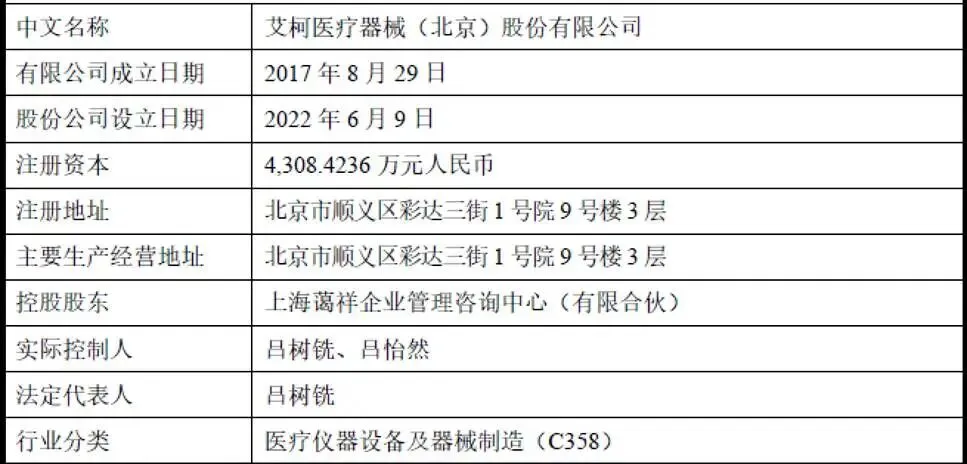
艾柯医疗器械(北京)股份有限公司(简称“艾柯医疗”)成立于2017年8月29日,2022年6月9日由有限责任公司整体变更设立为股份有限公司,目前正申报上海证券交易所科创板IPO。
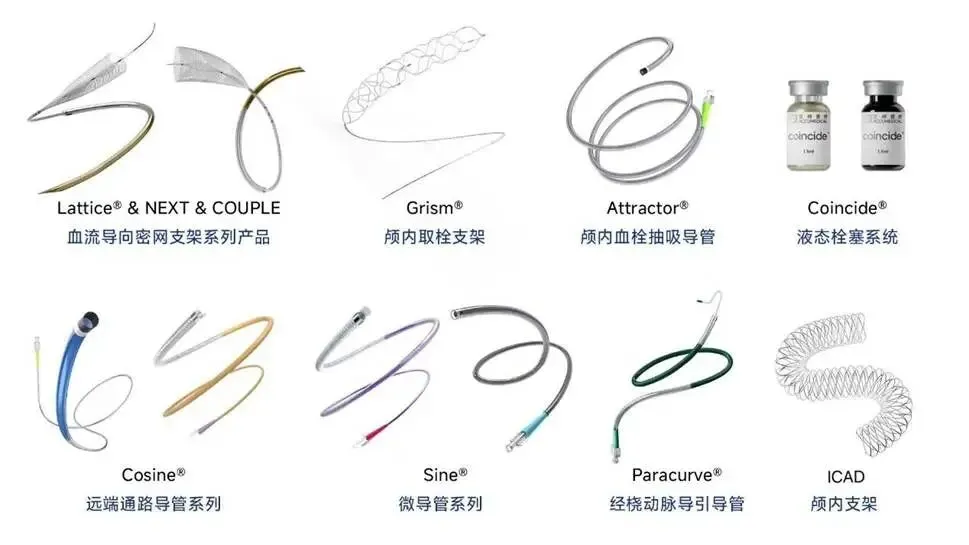
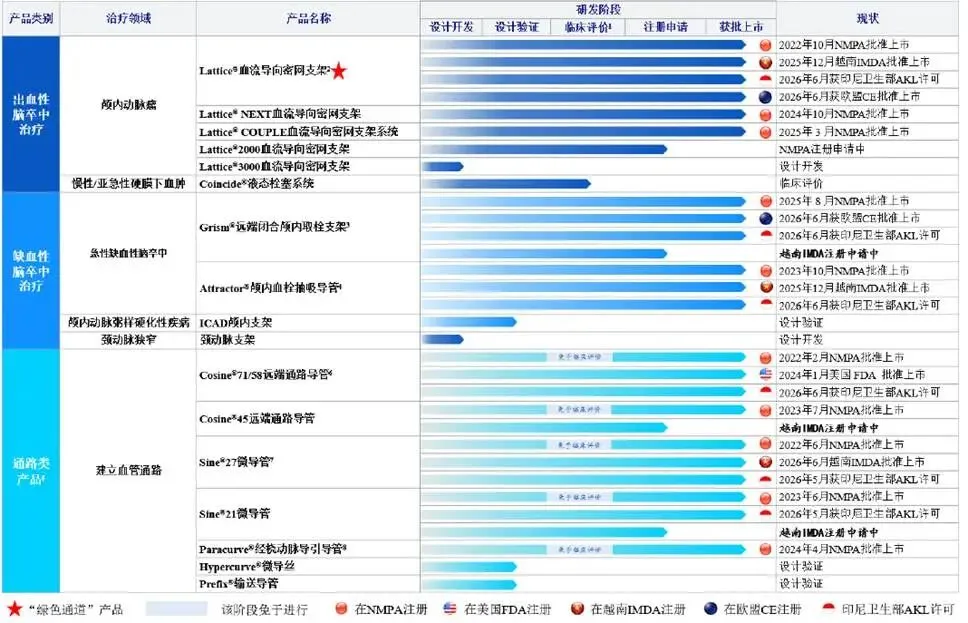
公司是一家处于商业化阶段的神经介入创新医疗器械企业,围绕脑血管疾病的血管内介入治疗,构建了覆盖出血性脑卒中治疗、缺血性脑卒中治疗及通路类产品的全产品线布局。截至招股说明书签署日,公司已有十款第三类医疗器械在中国获批,核心产品为Lattice®系列血流导向密网支架、Grism®远端闭合颅内取栓支架、Attractor®颅内血栓抽吸导管、Cosine®系列远端通路导管、Sine®系列微导管及Paracurve®经桡动脉导引导管,部分产品已在美国、欧盟、越南、印度尼西亚等市场获批或提交注册。
公司是国家级高新技术企业,获评国家级专精特新“小巨人”,入选2025—2027年国家知识产权示范企业创建对象,并作为联合承担单位参与国家卫健委相关课题。截至2026年6月30日,公司拥有境内外授权专利120项,其中发明专利63项(境内30项、境外33项)。公司下设4家境内全资子公司、2家境外全资子公司、1家境外全资孙公司及1家境内分公司,其中AccuMedical USA Inc.为境外研发主体,新加坡主体承担境外研发及商业化运营职能。
二、股权结构
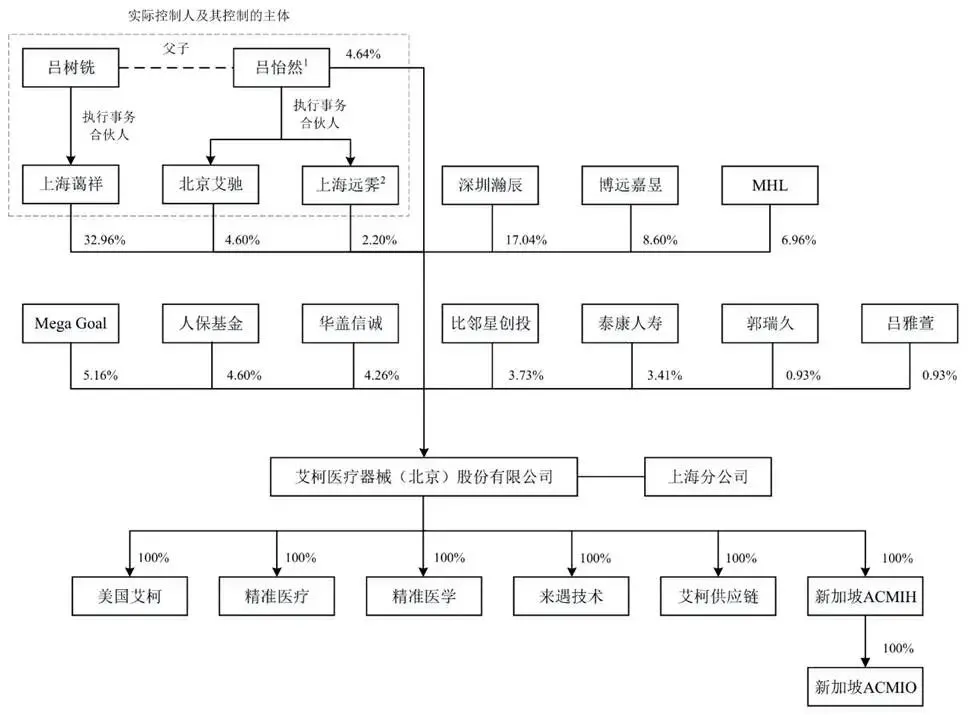
本次发行前,公司总股本4,308.4236万股,控股股东为上海蔼祥企业管理咨询中心(有限合伙),持股32.96%;实际控制人为吕树铣、吕怡然父子,吕树铣通过担任上海蔼祥执行事务合伙人控制32.96%股份,吕怡然直接持股4.64%,并通过担任北京艾驰、上海远霁执行事务合伙人分别控制4.60%、2.20%股份,父子二人合计控制44.40%表决权。本次拟公开发行不超过1,436.1412万股,占发行后总股本不低于25%,发行后总股本不超过5,744.5648万股,上海蔼祥持股摊薄至24.72%,吕怡然直接持股降至3.48%,父子二人仍为公司实际控制人。
除上述股东外,深圳瀚辰(红杉资本旗下基金)持股 17.04% 为第二大股东;博远嘉昱持股8.60%;外资股东 MHL 持股 6.96%、Mega Goal 持股 5.16%;人保基金、华盖信诚、比邻星创投、泰康人寿均为重要财务投资人。
三、业务情况
(一)主营业务与产品
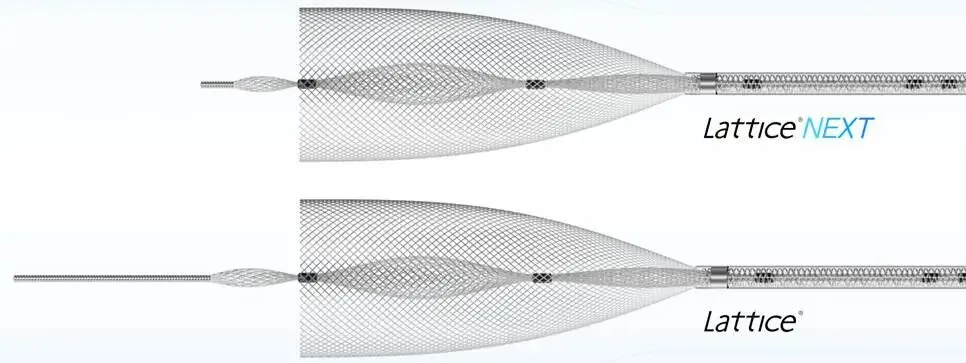
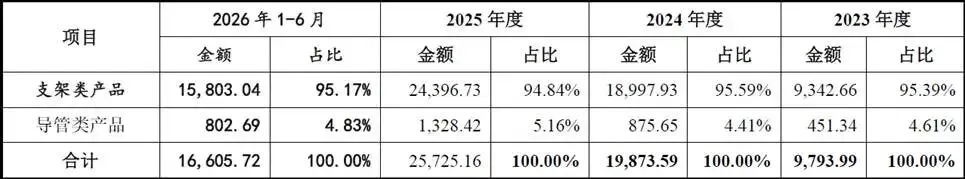
公司业务分为支架类与导管类两大板块,收入结构高度集中于支架类。报告期内支架类产品收入占比分别为95.39%、95.59%、94.84%、95.17%,导管类产品占比仅4%至5%。支架类的核心品种为Lattice®系列血流导向密网支架,用于颅内动脉瘤的介入治疗,是公司商业化最成熟、技术壁垒最高的产品:该产品于2022年10月经国家创新医疗器械特别审查程序获批,系国内首个且目前唯一搭载机械球囊输送系统与MIROR表面改性技术的血流导向密网支架,首次将适应症范围拓展至椎动脉中小型动脉瘤;注册临床研究显示其术后12个月动脉瘤成功闭塞率为91.4%,上市后真实世界研究中支架内狭窄发生率为1.8%、显著低于对照产品。2024年、2025年公司相继推出Lattice® NEXT与Lattice® COUPLE,通过无延长头端导丝设计与支架—微导管组合,降低术中输送风险并缩短术者学习曲线,形成同一产品线内的代际迭代。缺血性及通路类方面,Grism®取栓支架与Attractor®抽吸导管构成“支架取栓加抽吸取栓双路径,Cosine®、Sine®、Paracurve®等通路产品覆盖从穿刺建立到靶向释放的全手术流程,自2024年起陆续获批,但收入体量仍小。
公司主要获批及在研产品示意图
公司主要获批及在研产品所处的研发阶段
公司主营业务收入(单位:万元,下同)
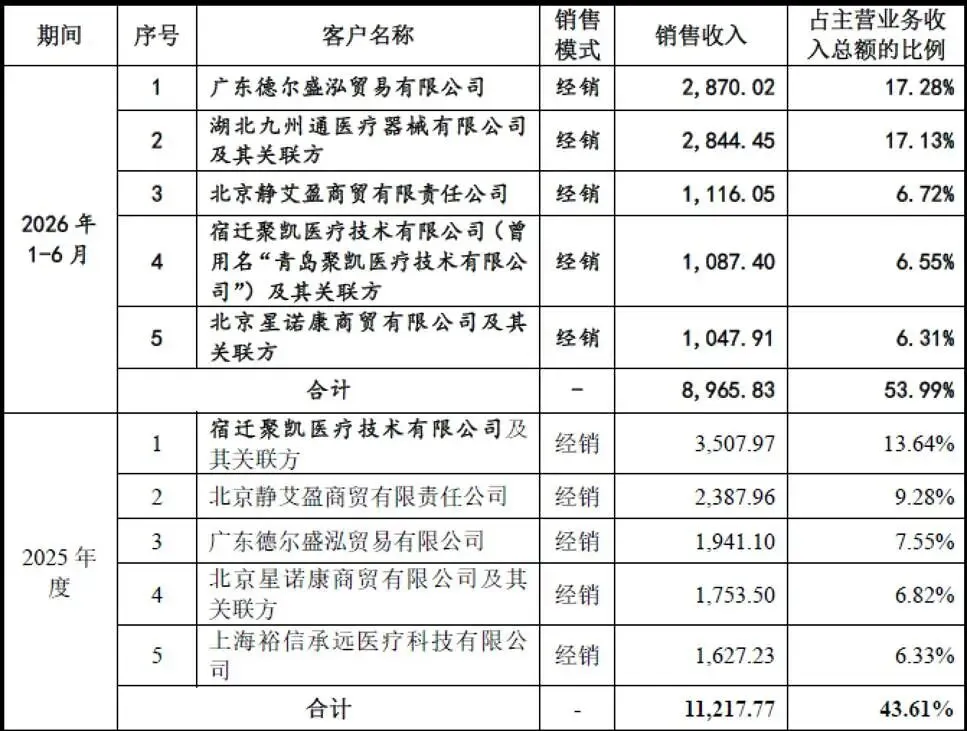
(二)主要客户
公司销售全部采用经销模式,以普通经销为主并辅以平台经销与寄售经销,均属买断式销售。报告期内前五名客户合计销售占比分别为47.68%、58.77%、43.61%、53.99%,客户以区域性医疗器械流通企业为主,如广东德尔盛泓、湖北九州通、北京静艾盈、宿迁聚凯、上海朝绮等,单一客户销售占比均未超过20%。由于经销商为买断式渠道、终端销售实际发生于医院端,前五大客户名单并不能直接反映终端医院的集中程度;但公司客户结构中缺少长期稳定的全国性平台商,各期前五名名单变化较大,反映渠道体系仍处铺设过程中,收入的稳定性依赖终端医院覆盖的持续扩张。
生产采用以销定产、适量备货模式。除灭菌环节委托第三方外协,其余全部生产环节自主完成,建立 ISO13485 医疗器械质量管理体系。募投项目落地后将大幅扩充支架产能,缓解未来放量带来的产能瓶颈。
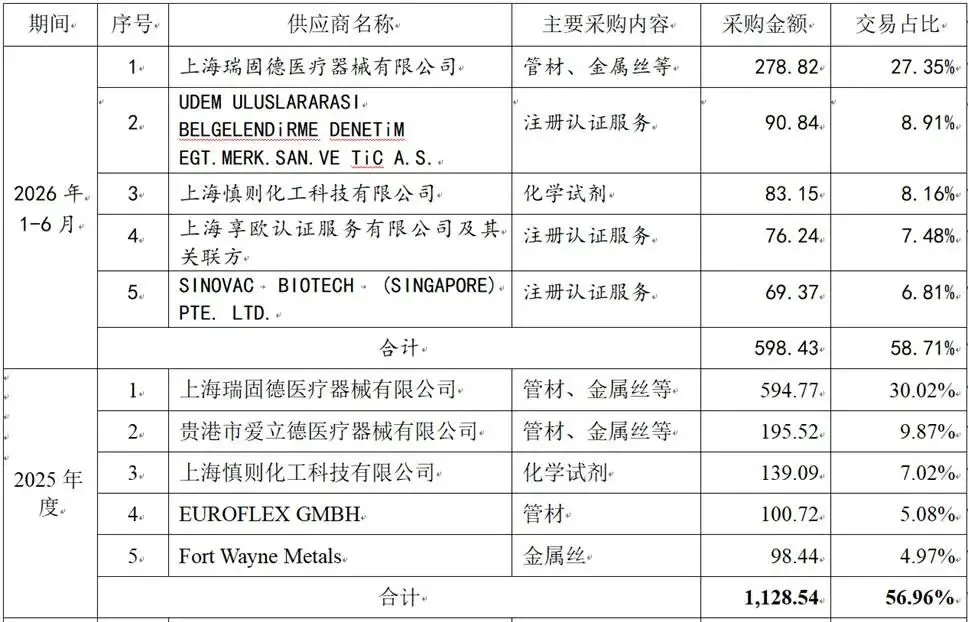
(三)主要供应商
公司原材料包括金属丝(铂钨合金丝、钴铬合金丝、镍钛合金丝)、管材(尼龙管、Pebax管、PTFE内衬管及芯轴、热缩管等)、化学试剂及对照品零部件,成本占比最高的是金属丝与管材。报告期内前五大供应商采购占比分别为47.70%、51.65%、56.96%、58.71%,呈上升趋势,主要供应商包括上海瑞固德、贵港爱立德、上海慎则化工、都铎(上海),以及Zeus Industrial Products、EUROFLEX GMBH、Fort Wayne Metals等境外管材与金属丝供应商;临床试验及注册认证服务供应商占比较高,如杰诺医学、上海罗科、UDEM认证等。上游高端管材与贵金属丝仍以进口为主,国内尚缺乏成熟的应用型原材料供应体系,存在国产替代不确定性与贸易环境扰动风险;但公司采购总额较小(2025年原材料采购额为1,666.48万元),且采购物料属基础性工业原料,短期断供的实质影响相对可控。
四、财务分析
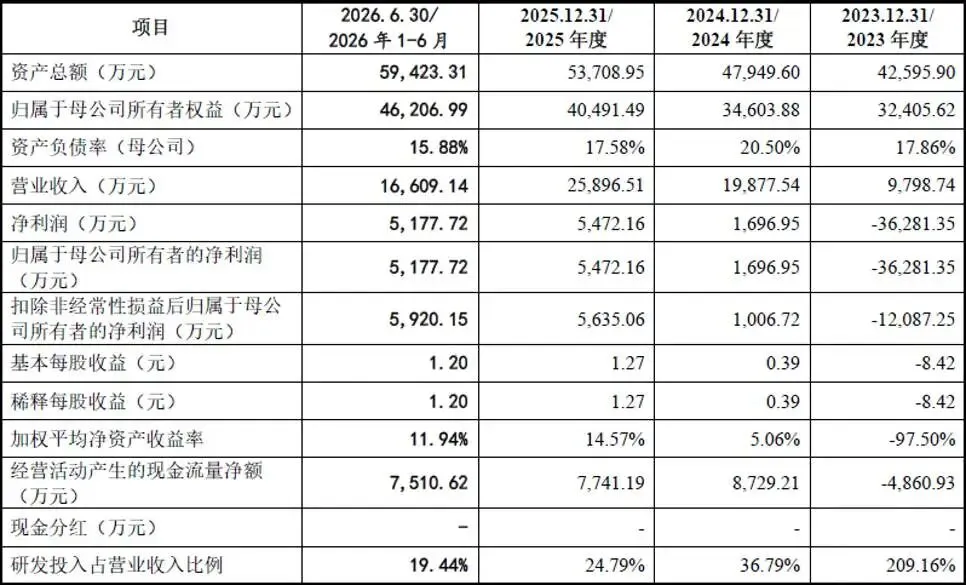
报告期为2023年度、2024年度、2025年度及2026年1—6月。公司营业收入分别为9,798.74万元、19,877.54万元、25,896.51万元、16,609.14万元,2023—2025年营业收入复合增长率达62.57%,符合科创板成长性要求;但增速已明显回落,2024年同比增长102.86%,2025年放缓至30.28%。增长驱动力来自 Lattice® 密网支架上市之后医院端快速渗透,叠加多省集采中标带动放量。但需要注意,公司收入几乎完全依靠 Lattice® 单一产品,导管等通路产品贡献营收有限;随着渗透率提升,未来营收增速大概率会出现放缓。
盈利层面,公司2023年净利润为-36,281.35万元、扣非净利润为-12,087.25万元;2024年公司实现扭亏,归母净利润1,696.95万元、扣非净利润1,006.72万元;2025年归母净利润增至5,472.16万元、扣非净利润5,635.06万元,扣非反超归母;2026年上半年归母净利润5,177.72万元、扣非净利润5,920.15万元,延续同一趋势。扣非净利润自2024年起持续为正并逐步高于归母净利润,说明盈利并非由非经常性收益支撑,质量较高。但需要注意,公司历史大额亏损来自前期高额研发投入,未来一段时间仍然存在无法分红的现实情况。
毛利率是公司最突出的财务特征。报告期主营业务毛利率分别为88.01%、87.62%、86.01%、89.64%,其中支架类毛利率始终维持在90%以上,显著高于可比公司约69%的平均水平。高毛利率的来源,一是产品定位于高值耗材中的高值品种,血流导向密网支架单位售价与技术门槛均高;二是规模效应下单位成本持续摊薄,一旦成本摊薄空间收窄而集采降价持续推进,毛利韧性将被削弱。
研发费用绝对额不增反降,由2023年的20,495.02万元降至2024年的7,312.32万元、2025年的6,419.79万元,研发费用率由209.16%降至24.79%,2026年上半年为19.44%;其中2023年研发费用含股份支付11,806.92万元,剔除后趋势仍显偏弱。神经介入器械研发周期漫长,公司多条管线处在临床、临床前阶段,未来仍将持续大额资本开支。
资产与偿债结构在同类制造业企业中较为稳健。报告期各期末资产总额由42,595.90万元增至59,423.31万元,流动资产占比由61.48%升至78.14%;期末货币资金余额34,827.48万元,另有交易性金融资产5,005.63万元,资金较为充裕。应收账款余额仅5.52万元,账龄全部在一年以内,基本不存在应收风险;存货账面价值4,621.76万元,占流动资产9.95%,存货周转率0.71次,主要为原材料与产成品备货。资产负债率(合并)由23.92%降至22.24%,母公司口径由17.86%降至15.88%,流动比率5.23倍、速动比率4.71倍,短期偿债能力充裕。
现金流方面,经营活动产生的现金流量净额由2023年的-4,860.93万元转为2024年的8,729.21万元、2025年的7,741.19万元、2026年上半年的7,510.62万元,与同期净利润匹配良好甚至更优,说明收入已转化为真实现金。
五、行业情况
(一)行业概况
神经介入医疗器械属于国家鼓励发展的高端医疗器械,属于《产业结构调整指导目录》鼓励类,国家鼓励创新医疗器械特别审批通道,国产替代为大方向。但行业同时面临两大政策变量:集中带量采购、DRG/DIP 医保付费改革。市场空间方面,根据弗若斯特沙利文数据,中国神经血管介入耗材市场 2025 年规模 119.2 亿元,预计 2032 年达到 513.5 亿元,复合增速 23.2%。细分赛道血流导向密网支架市场,2025 年市场规模 12 亿元,预计 2032 年达到 177.1 亿元,复合增速 46.9%,赛道高速成长。
(二)市场竞争格局
全球神经介入市场长期由外资主导,美敦力(Pipeline系列血流导向密网支架、Solitaire取栓支架)、史赛克(Surpass系列)、美科微先、Penumbra等企业凭借产品谱系与临床积累占据主要份额,其中美敦力2026财年营业收入达363.64亿美元。国内市场正处国产替代加速期,主要参与者包括微创脑科学(2025年营业收入7.90亿元)、归创通桥(10.57亿元)、心玮医疗(4.08亿元)等中国香港上市企业,以及惠泰医疗、心脉医疗、赛诺医疗等A股上市公司。
六、企业分析
(一)企业优势
↟ 核心技术壁垒突出
公司自主研发的Lattice系列血流导向密网支架系首个采用机械球囊输送技术及MIROR表面改性技术的血流导向密网支架,注册临床研究结果显示术后12个月动脉瘤成功闭塞率高达91.4%。上市后真实世界研究表明,Lattice系列相较于Pipeline Flex安全性显著提升,显示出更低的支架内狭窄发生率(1.8%对比14.5%)。
产品管线布局完整
公司已形成涵盖出血性脑卒中治疗、缺血性脑卒中治疗及通路类神经介入医疗器械的全产品线布局,十款核心产品已在国内获批。在研产品包括Coincide系列液态栓塞系统、ICAD颅内支架等,覆盖慢性/亚急性硬膜下血肿、颅内动脉粥样硬化性疾病等新兴治疗领域。
↟ ↟ 商业化已经跑通,实现盈利
核心产品完成商业化验证,国内覆盖约 1000 家医院;2024 年起实现持续盈利,经营活动现金流转正。产品在国内多个省级、省际联盟集采顺利中标,具备集采环境下的市场竞争能力;同时已经开启海外注册,具备全球化发展潜力。
↟ 毛利率水平行业领先
报告期内公司综合毛利率维持在86%至90%区间,显著高于同行业可比公司平均水平(约69%至70%),主要系创新医疗器械产品技术含量高、单位价值较高所致。
↟ 研发体系完善
公司构筑了覆盖临床需求采集、研发立项、专利申报、设计输入与输出、动物实验和临床评价到关键工艺落地、质量体系建立及全球法规注册的完整闭环研发体系。依托中美双研发中心跨区域协同优势,拥有境内外已授权发明专利63项。
↟ 政策契合度高
公司深度契合国家”推动高端医疗装备自主可控”的产业导向,作为联合承担单位积极参与国家卫健委“2025年癌症、心脑血管、呼吸和代谢性疾病防治研究国家科技重大专项”等国家级及省部级科研课题,荣获国家级专精特新“小巨人”及国家高新技术企业双重认定。
(二)企业不足及风险
↡ 收入结构极度依赖单一产品
报告期支架产品占总营收95% 左右,绝大部分收入来源于 Lattice®血流导向密网支架;导管通路产品营收贡献很低,新的第二增长曲线产品尚未大规模商业化。一旦核心产品面临集采大幅降价、竞品冲击、临床不良事件,公司业绩会直接遭受重大打击。
↡ 历史大额累计未弥补亏损
截至 2026 年 6 月末累计未弥补亏损 3.23 亿元,即便当期盈利,短期无法分红;如果未来研发投入持续高企,业绩出现波动,存在再度亏损风险,招股书明确披露上市当年利润下滑超 50% 甚至亏损风险。
部分上游原材料依赖海外供应链
↡ 部分高端管材等关键材料依靠海外供应商,存在国际贸易摩擦、海外供应链断供风险,国产替代验证仍在推进,短期无法完全摆脱。
↡ 销售渠道管控存在不确定性
公司不直接对接终端医院,经销商数量多、地域分散。如果经销商出现不合规推广、商业贿赂、管理混乱,会损害品牌声誉,带来业务下滑和合规风险。
海外商业化尚处于早期阶段
海外产品仅完成注册,尚未建立成熟海外销售团队与渠道,海外业绩贡献几乎为零,海外市场拓展存在较大不确定性。
↡ ↡ 集采降价对盈利模型的持续冲击
公司的高毛利建立在产品尚未全面集采、单价较高的基础上(2023年支架类均价4.27万元/套)。若未来在国家层面或多省集采中未能中标,或中标价格进一步大幅下降而销量增长不足以弥补,公司毛利率与盈利能力将面临实质性压力;公司自身亦提示存在上市当年营业利润同比下滑超过50%甚至亏损的风险。
↡ 产能利用率偏低与募投大幅扩产的错配
截至2026年6月30日,公司支架类设计产能为年产2.4万套编织类、1.2万套激光雕刻类,2025年编织类实际产能利用率仅61%,导管类产能利用率仅32%。而IPO募投的生产建设项目拟新增年产48,000套编织类支架与24,000套激光雕刻类支架产能,建成后编织类产能将达每年7.2万套,约为现有产能的三倍。在现有产能尚未充分利用的背景下继续大幅扩产,产能消化高度依赖集采放量与新产品商业化的顺利兑现,存在募投项目效益不及预期的风险。
↡ 研发投入占比持续下降与企业定位之间的张力
公司公司研发费用由2023年的20,495.02万元逐年降至2024年的7,312.32万元、2025年的6,419.79万元,占比由2023年209.16%降至2026年上半年的19.44%。其中既有股份支付等一次性因素消退的合理成分,但在公司自称向“神经功能网络调控”等前沿方向延展、多个在研产品处于临床阶段的背景下,研发绝对额的下滑与公司前沿定位之间存在一定不匹配,长期技术竞争力能否维持需持续跟踪。
↡ 行业政策与市场竞争的双重压力
带量采购与DRG/DIP支付方式改革全面推进,将持续压缩高值医用耗材的价格空间,推动行业从高毛利、高费用的粗放模式向高性价比、重临床价值的方向转型;同时外资企业凭借产品谱系与品牌优势仍占据主要份额,国内多家上市器械企业亦在神经介入领域持续加码。若公司不能持续维持产品性能优势与成本领先地位,市场份额存在被挤压的风险。

发表评论
发表评论: