
 研报速递

前不久,中商产业研究院发布了《2026年中国银发经济产业链全景图谱及投资布局分析报告》,核心内容如下:
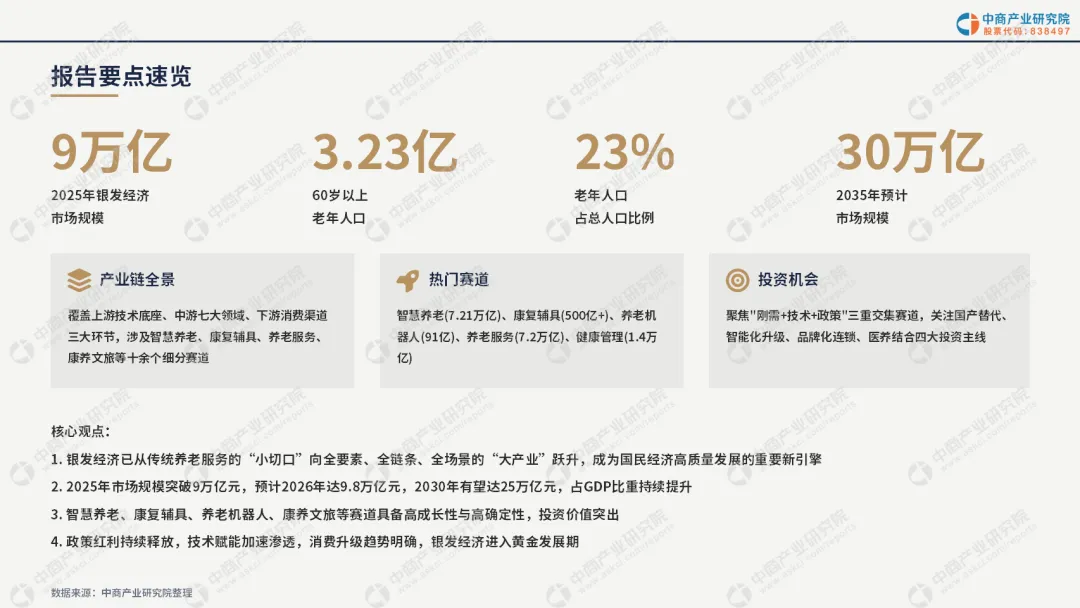
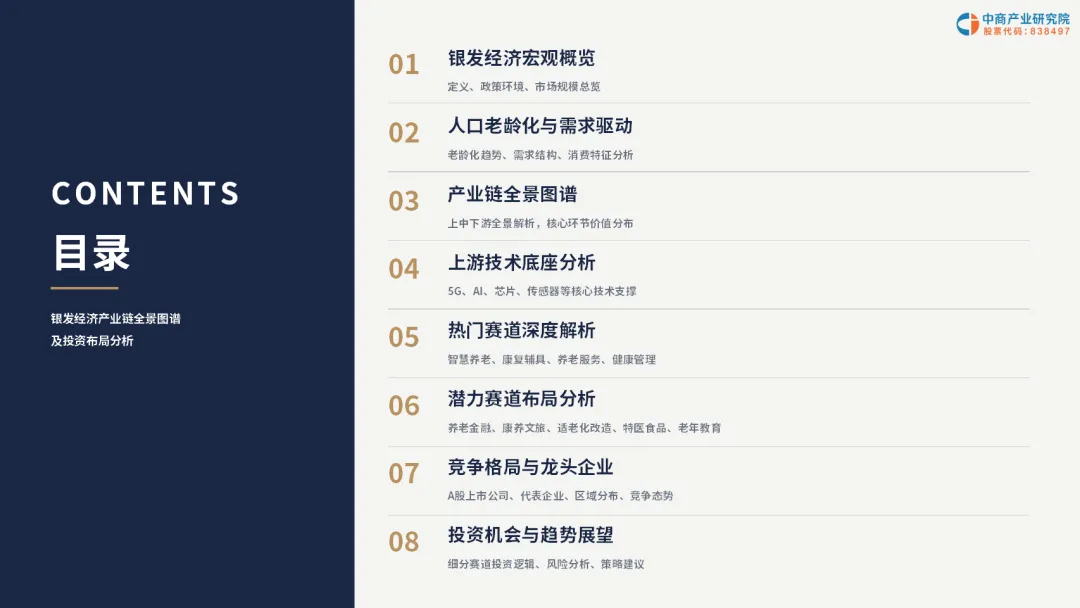
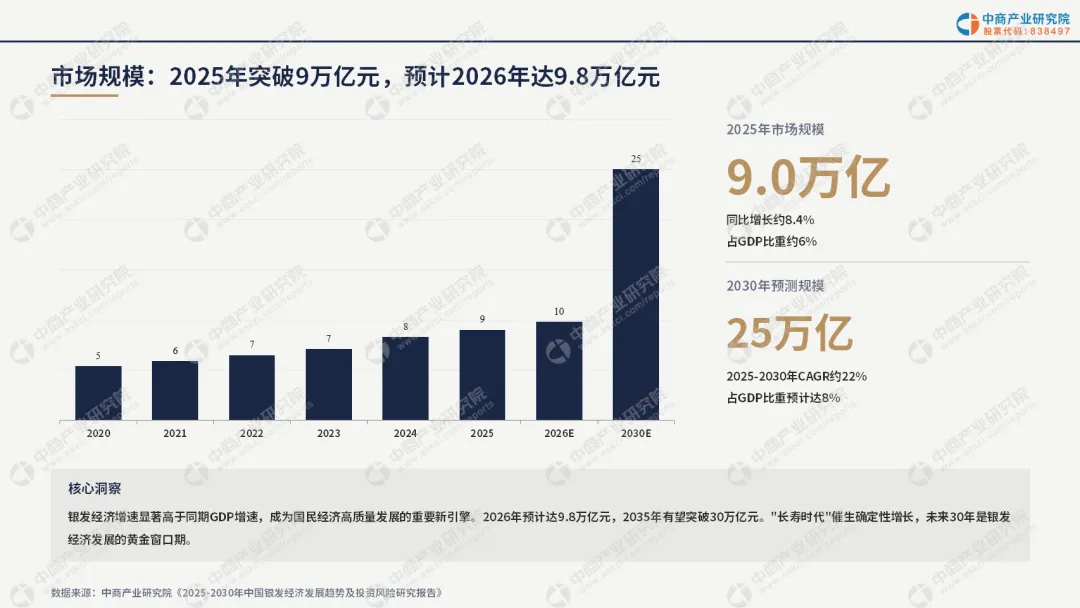
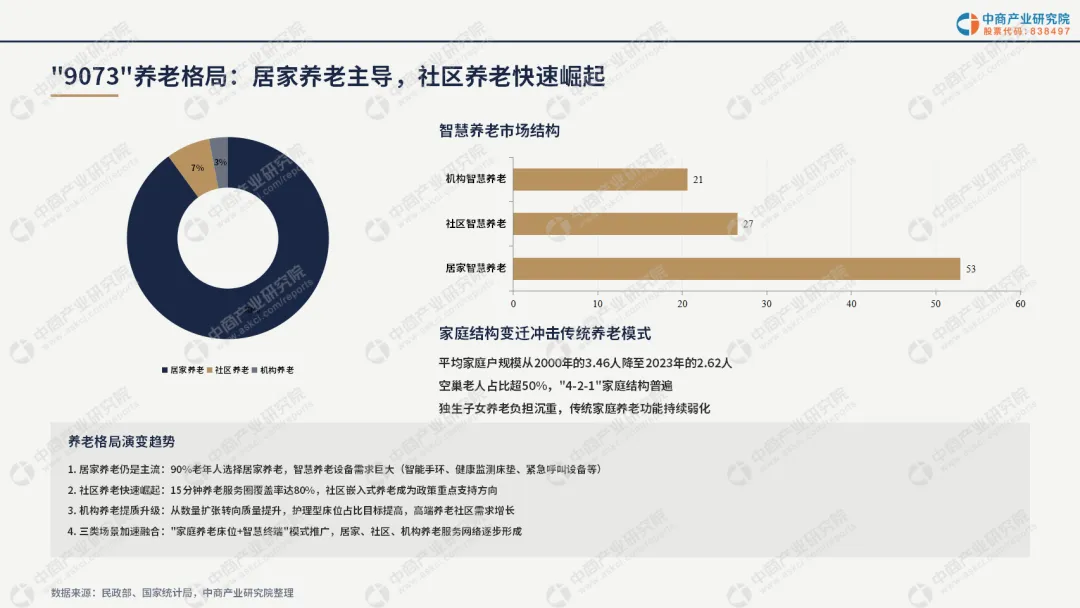
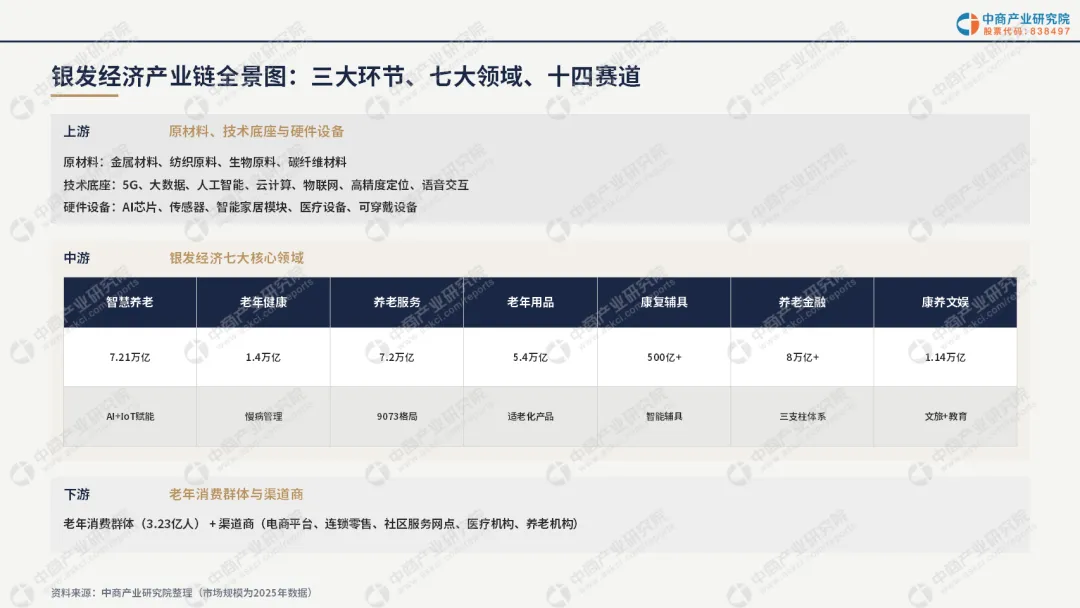
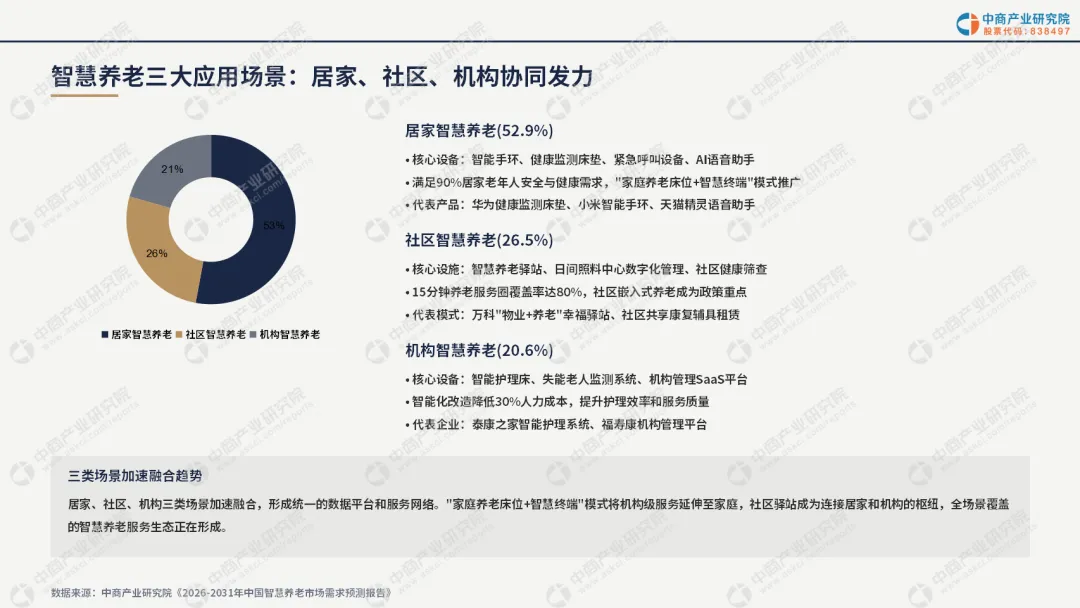
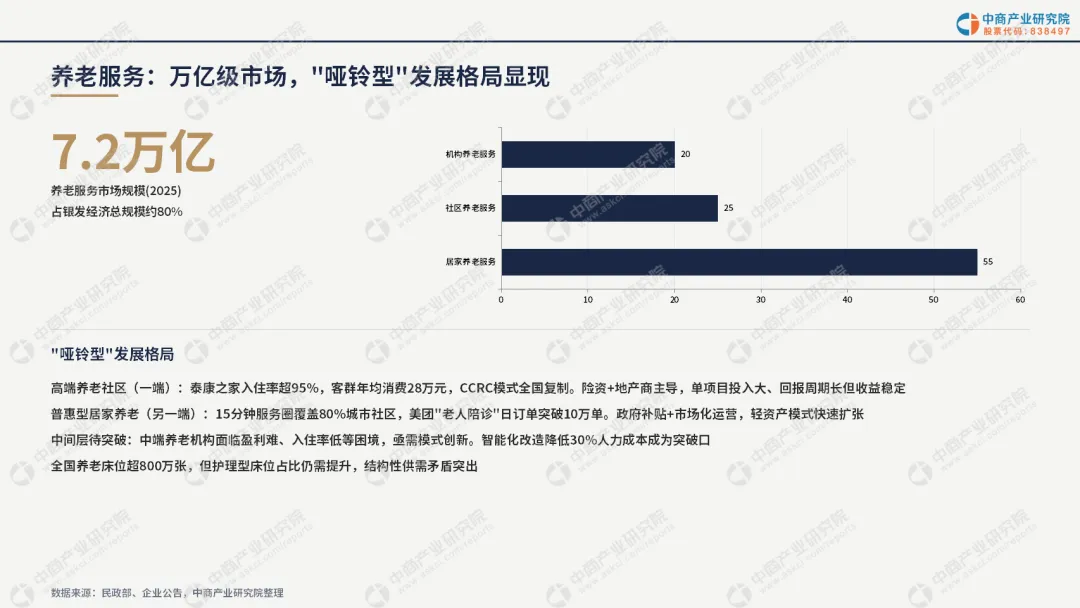
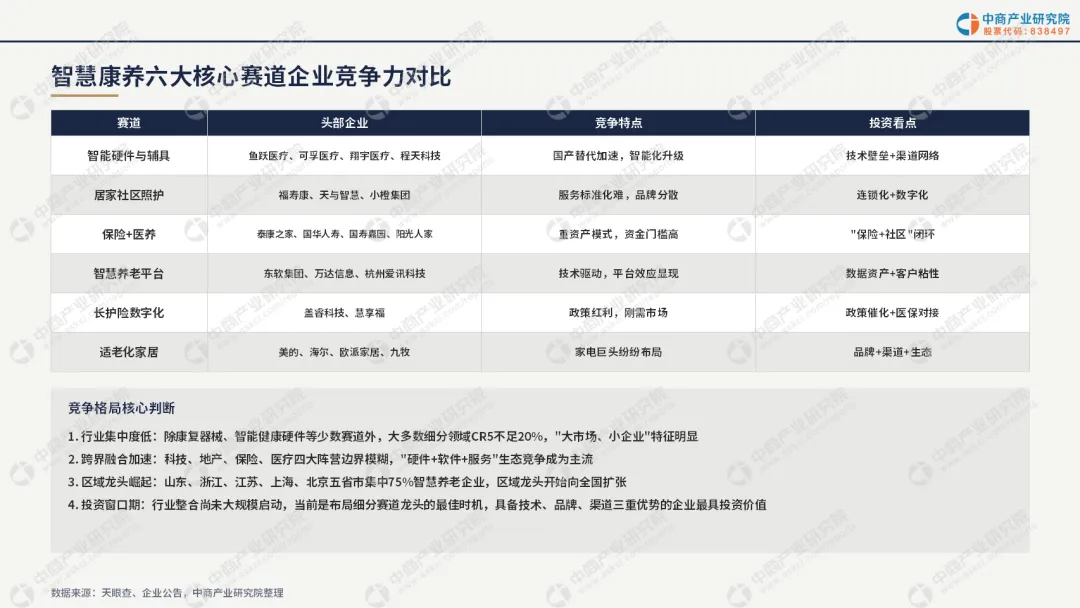
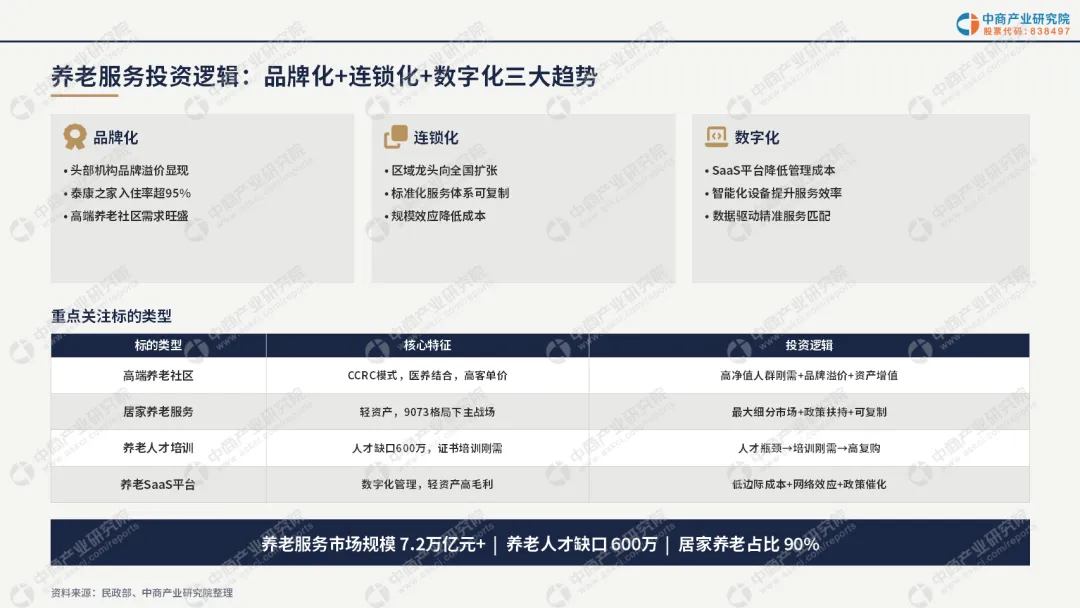
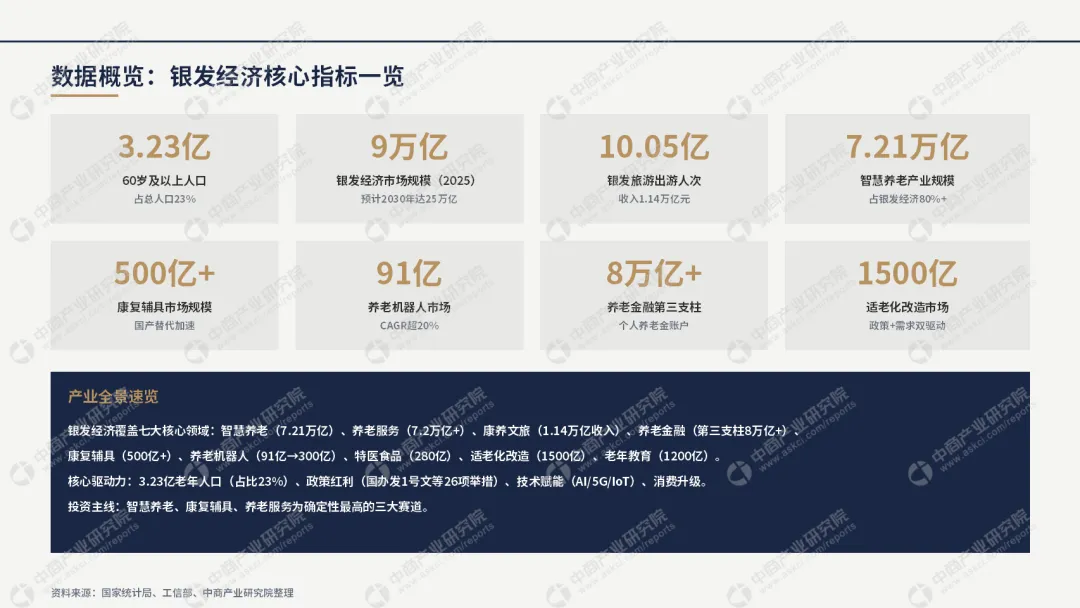
▌市场规模与格局方面,2025 年中国养老服务市场规模达 7.2 万亿元,约占银发经济总规模 80%,呈现 "居家 55%、社区 25%、机构 20%" 的哑铃型结构。全国养老床位超 800 万张,但护理型床位占比仍需提升,结构性供需矛盾突出。行业整体处于 "大市场、小企业" 阶段,除康复器械、智能健康硬件等少数赛道外,多数细分领域 CR5 不足 20%。
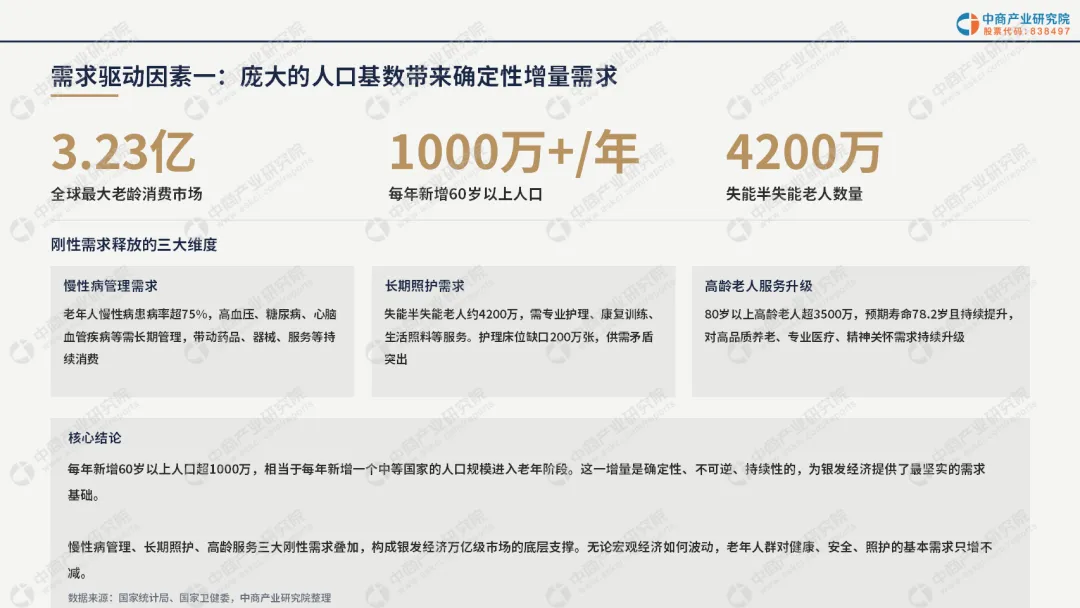
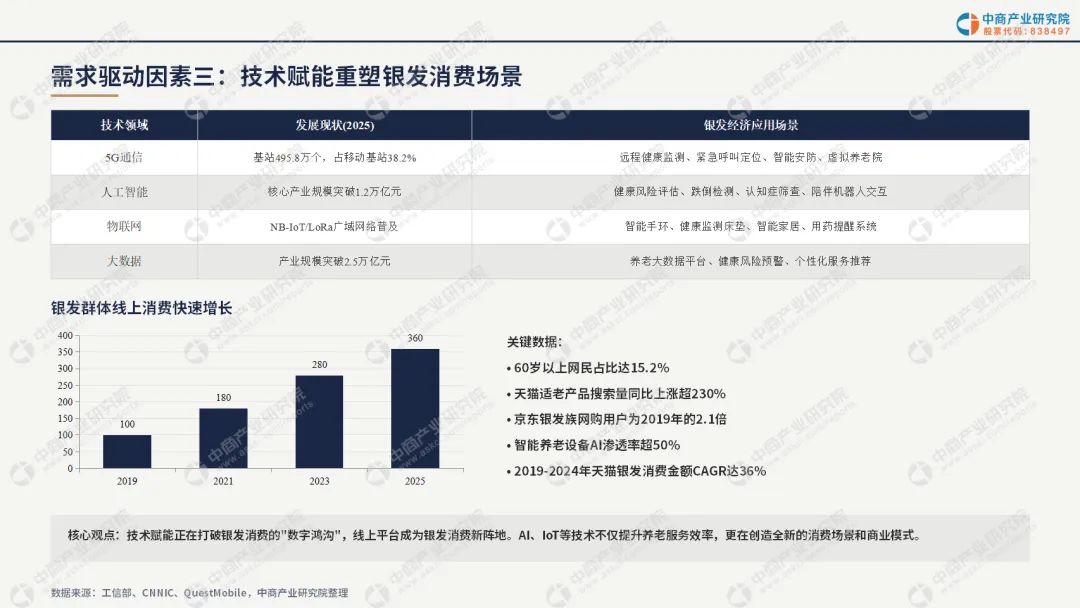
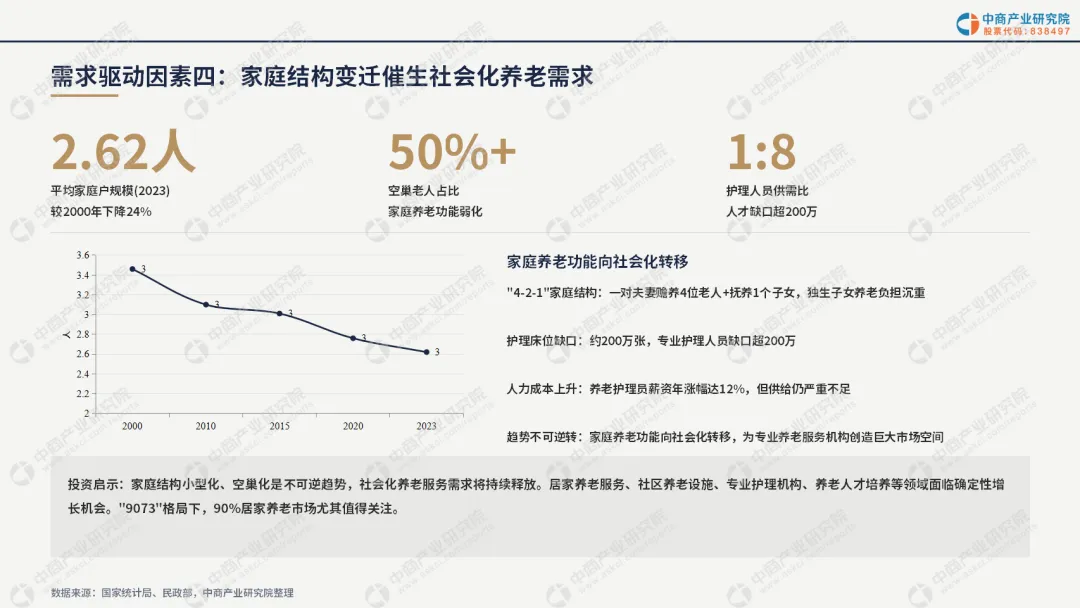
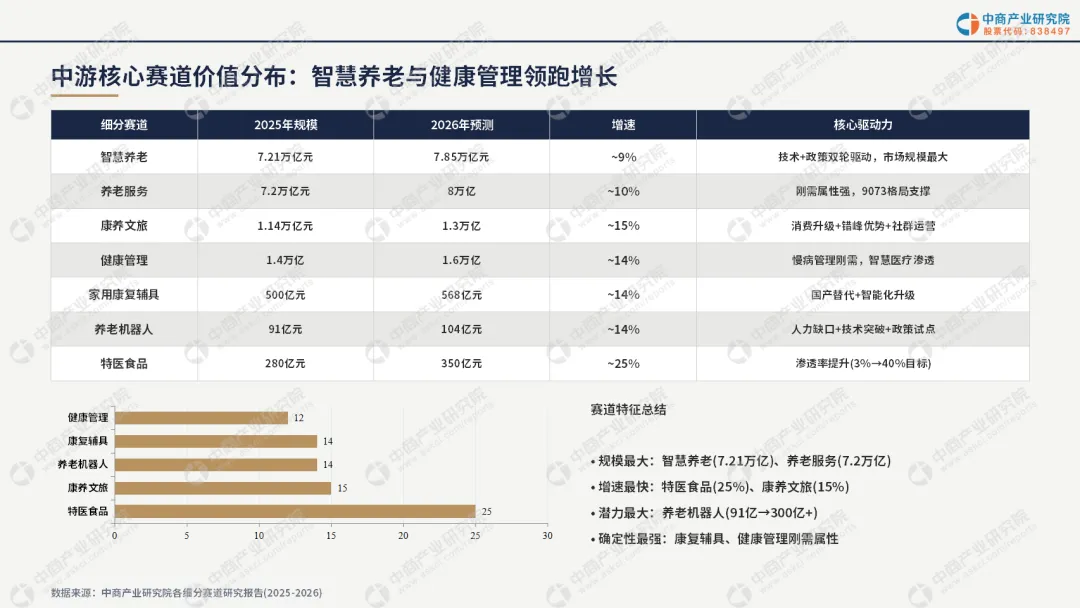
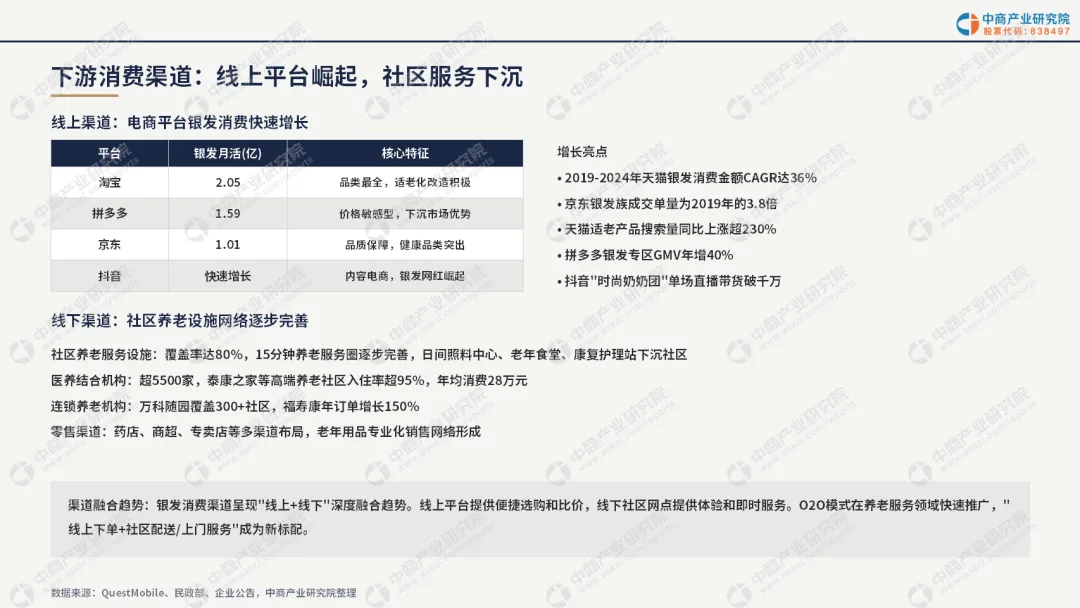
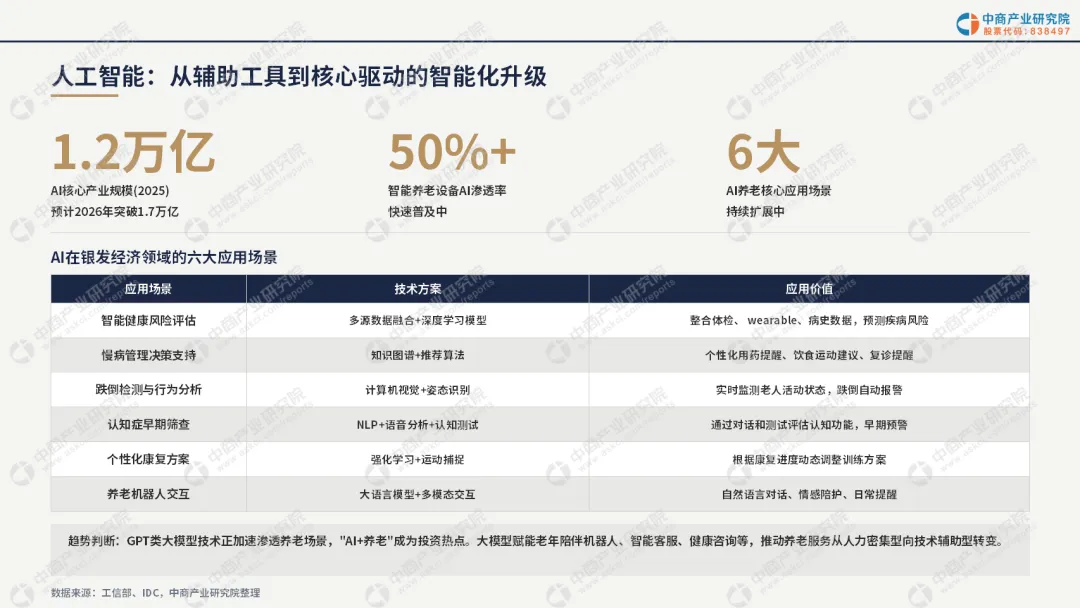
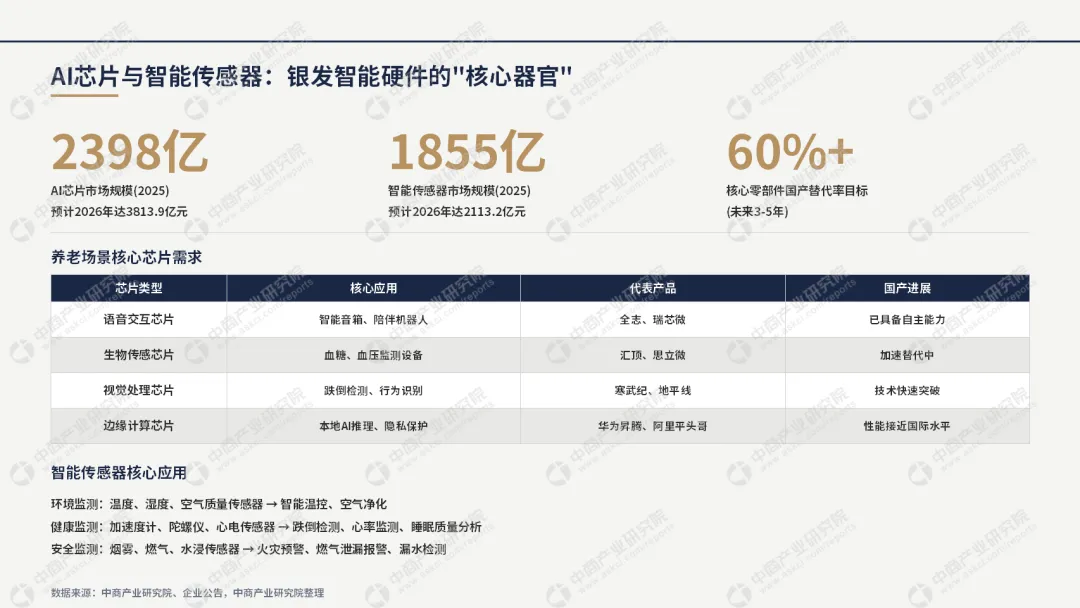
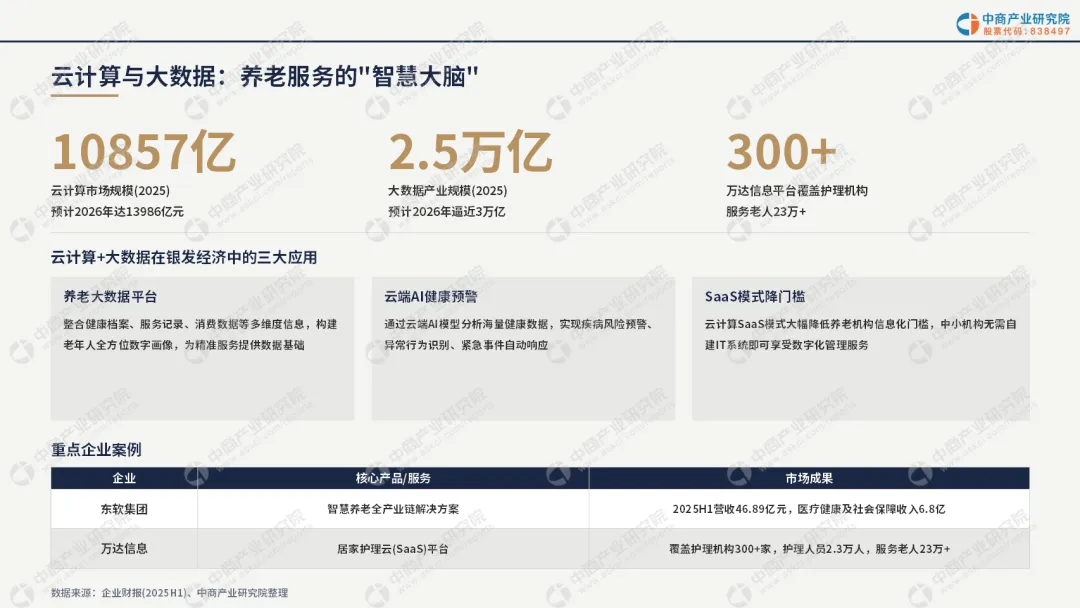
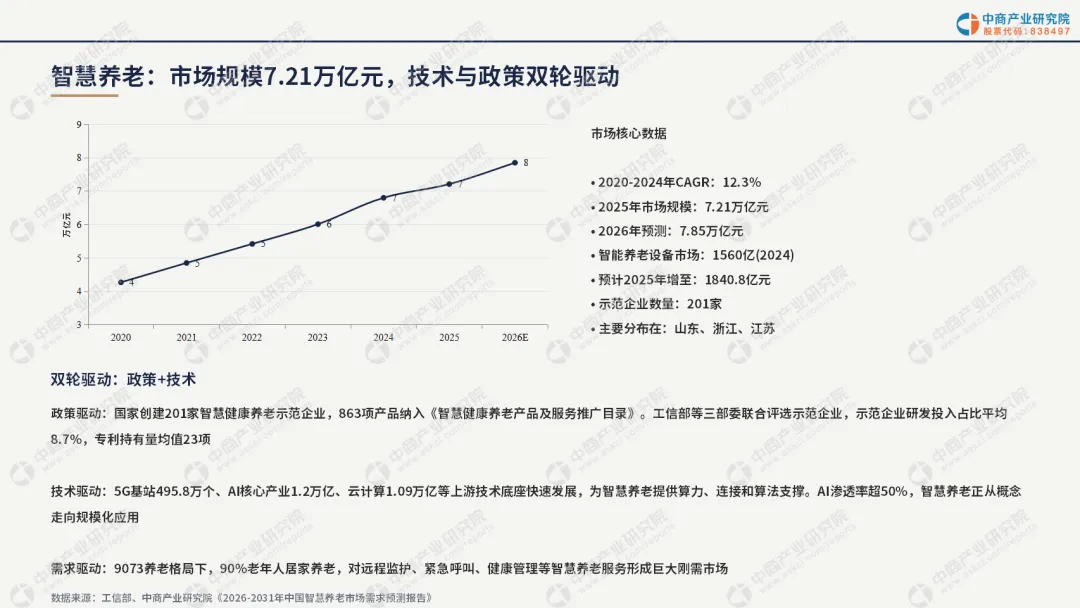
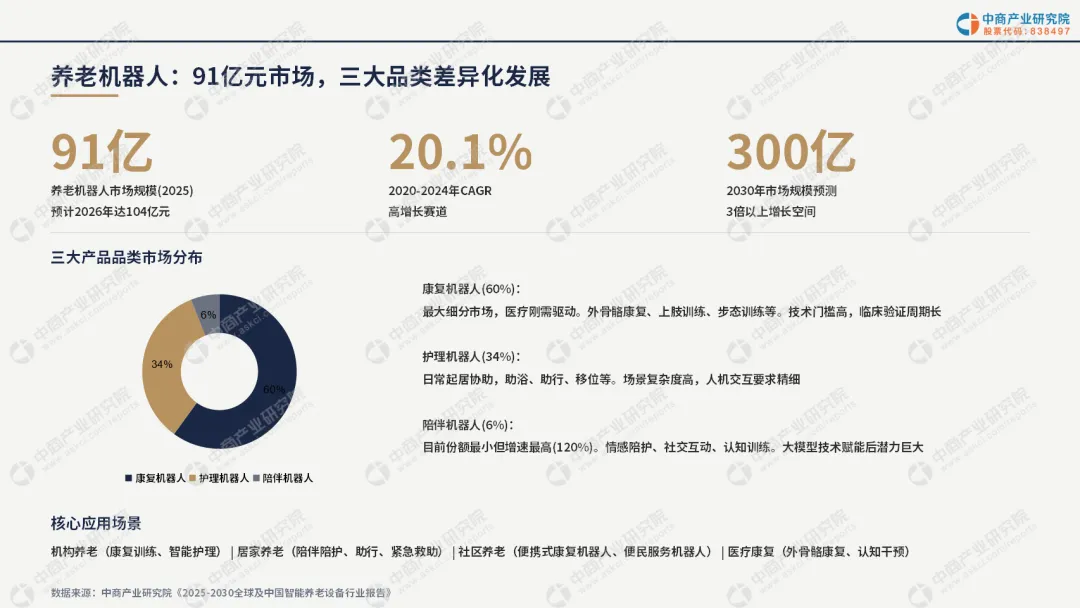
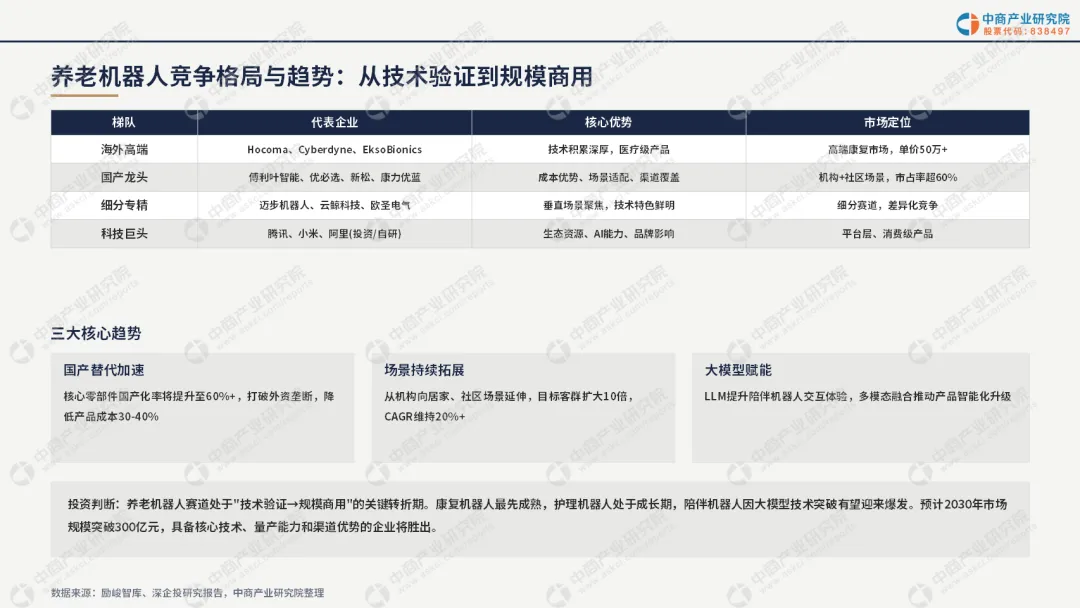
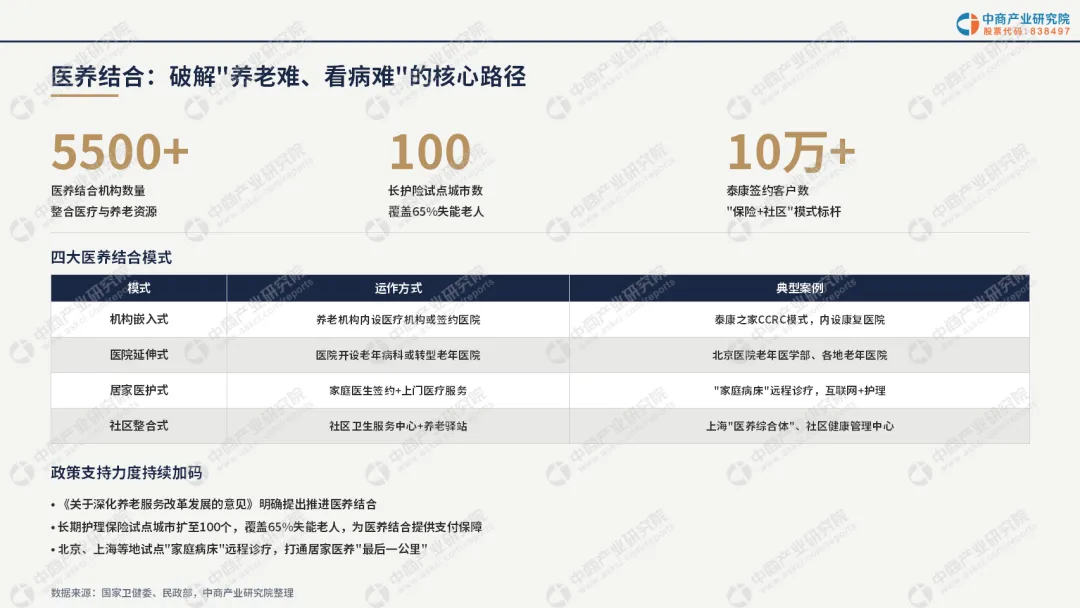
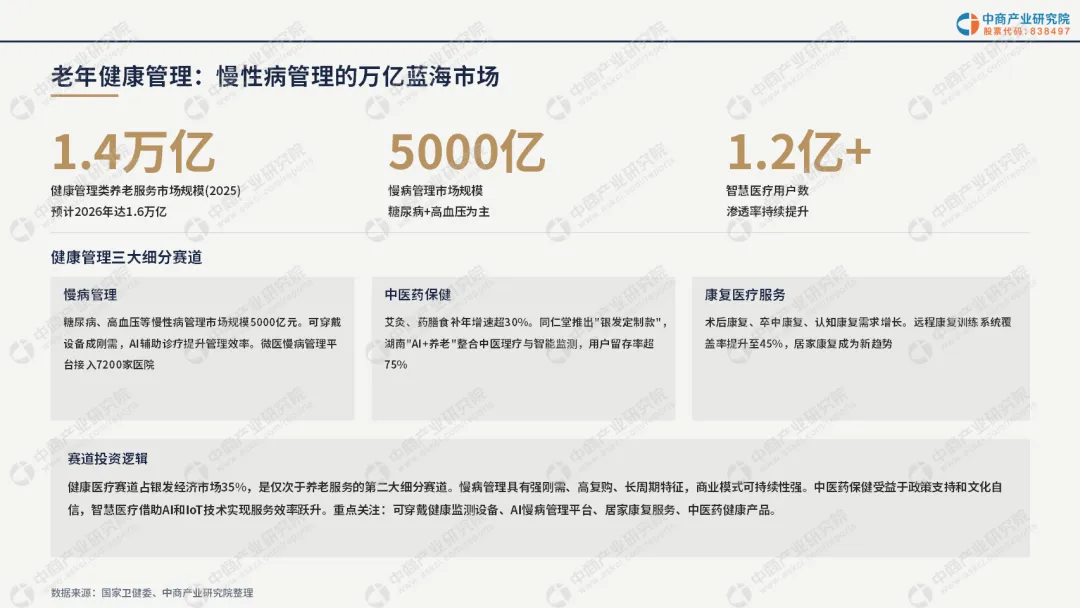
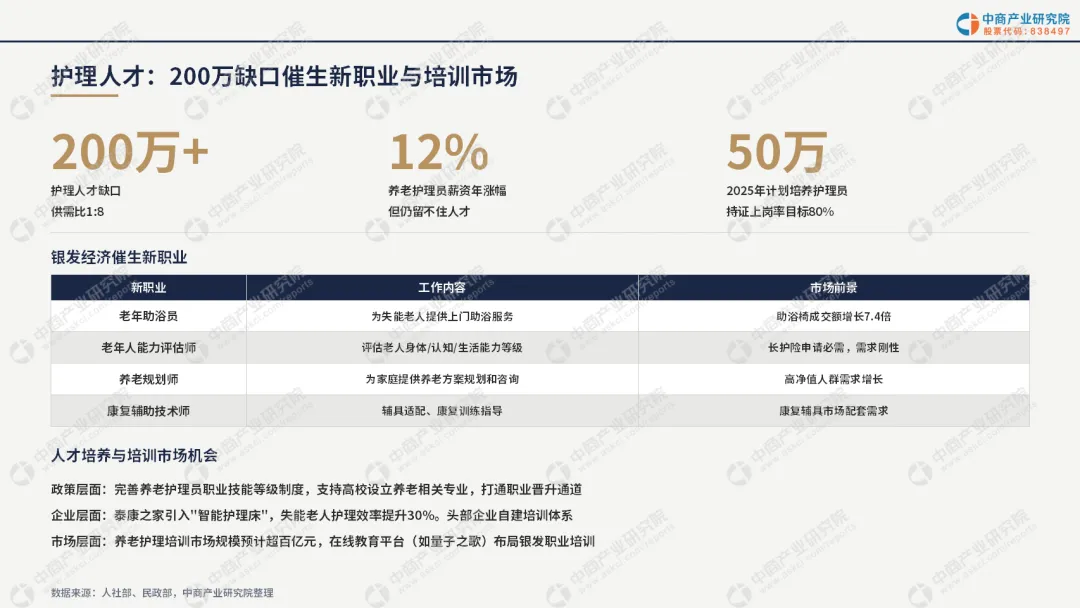
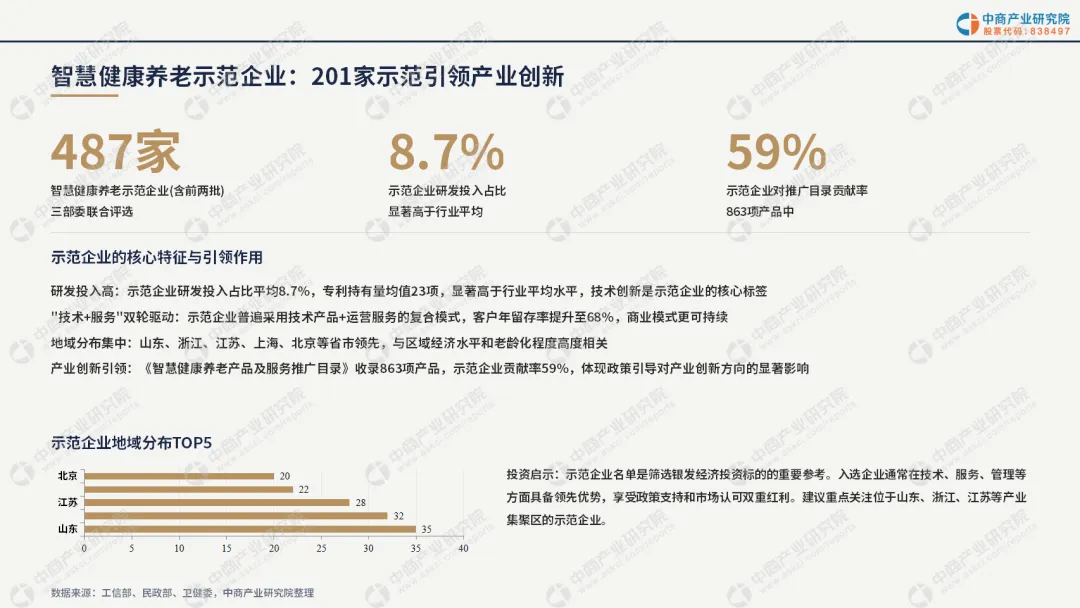
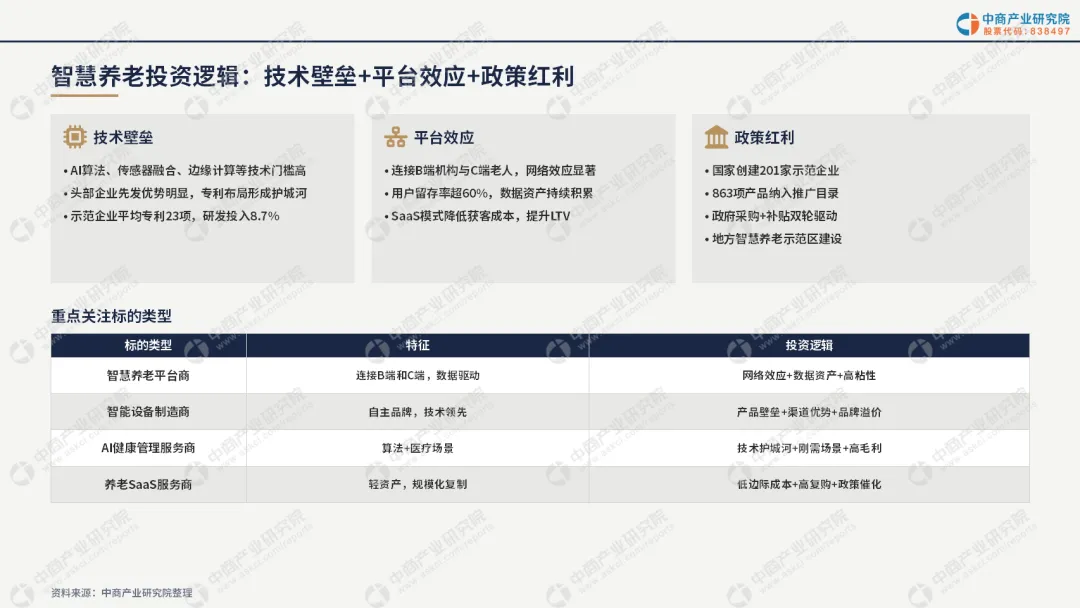
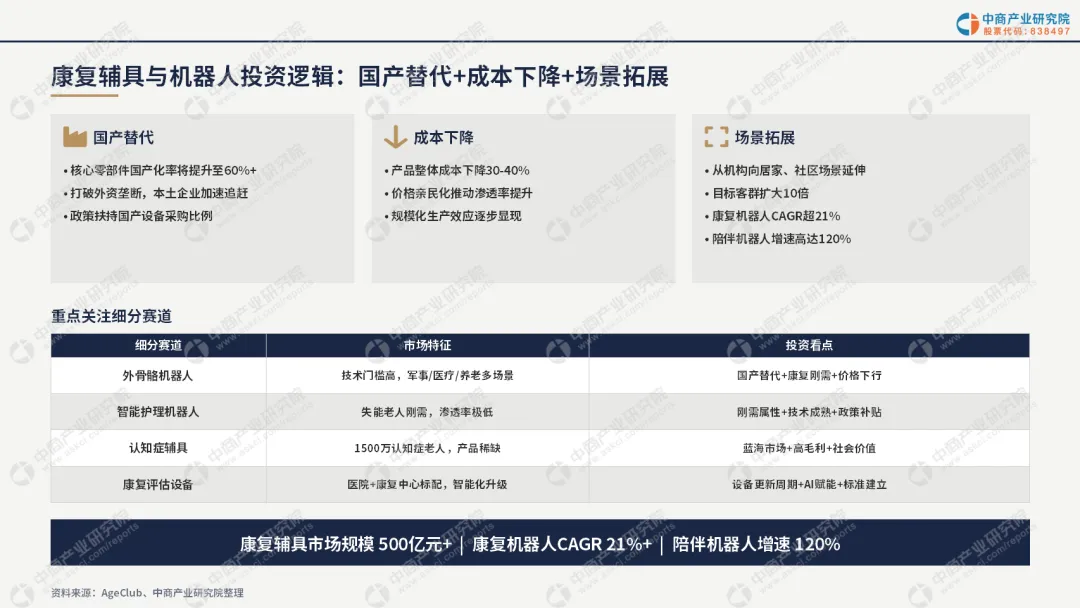
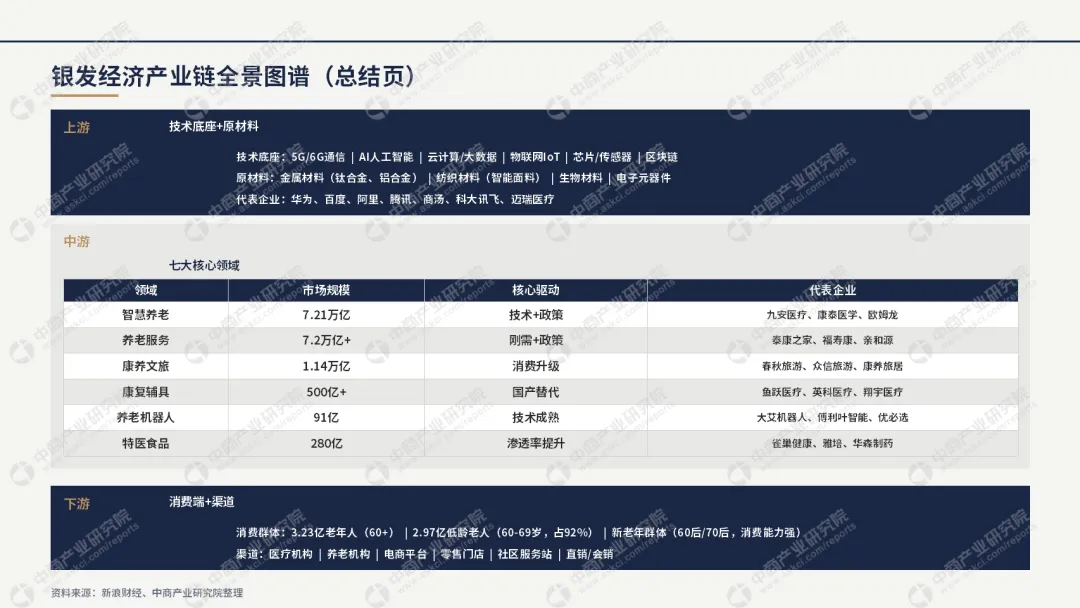
▌核心赛道方面,报告重点分析六大方向。智慧养老为首选赛道,市场规模 7.21 万亿元,三部委联合评选 487 家示范企业,平均研发投入占比 8.7%、专利 23 项,贡献了推广目录 863 项产品中的 59%。养老机器人处于 "技术验证向规模商用" 转折期,2025 年市场规模约 91 亿元,预计 2030 年突破 300 亿元,CAGR 超 20%,陪伴机器人增速高达 120%,核心零部件国产化率目标提升至 60% 以上。医养结合机构超 5500 家,长护险试点扩至 100 个城市、覆盖 65% 失能老人,泰康之家 CCRC 模式入住率超 95%、签约客户超 10 万。老年健康管理市场规模 1.4 万亿元,其中慢病管理约 5000 亿元,智慧医疗用户超 1.2 亿。护理人才缺口超 200 万,供需比 1:8,养老护理员薪资年涨幅 12% 但仍留不住人,助浴员、能力评估师等新职业兴起。
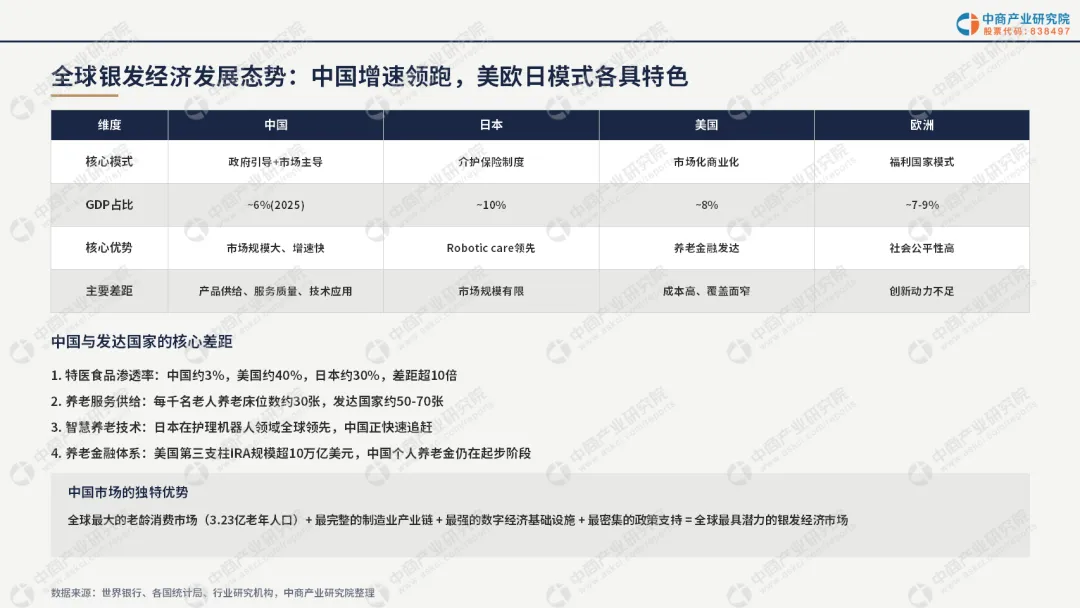
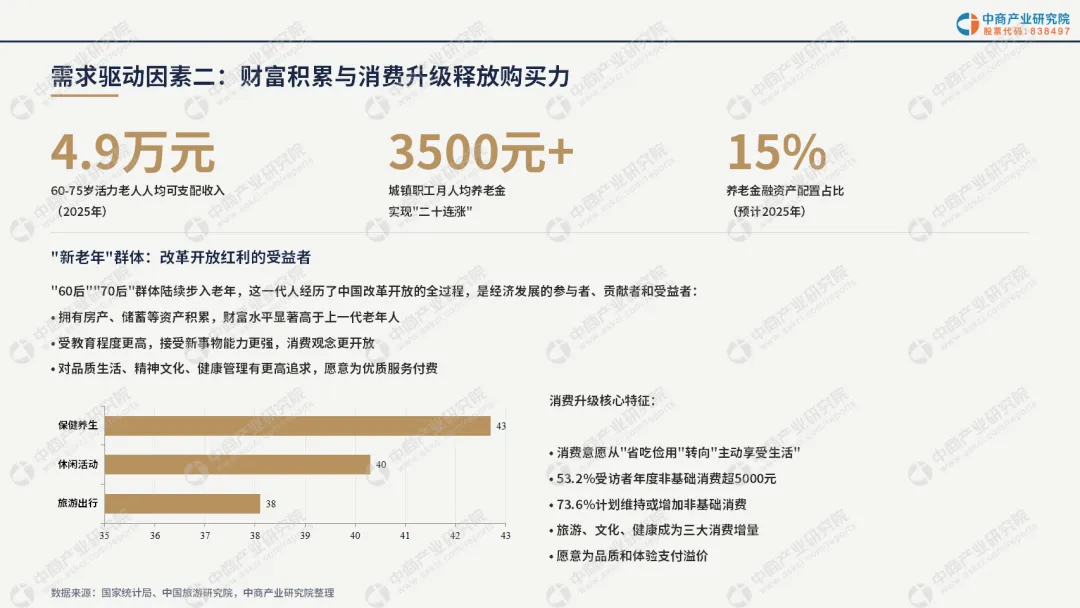
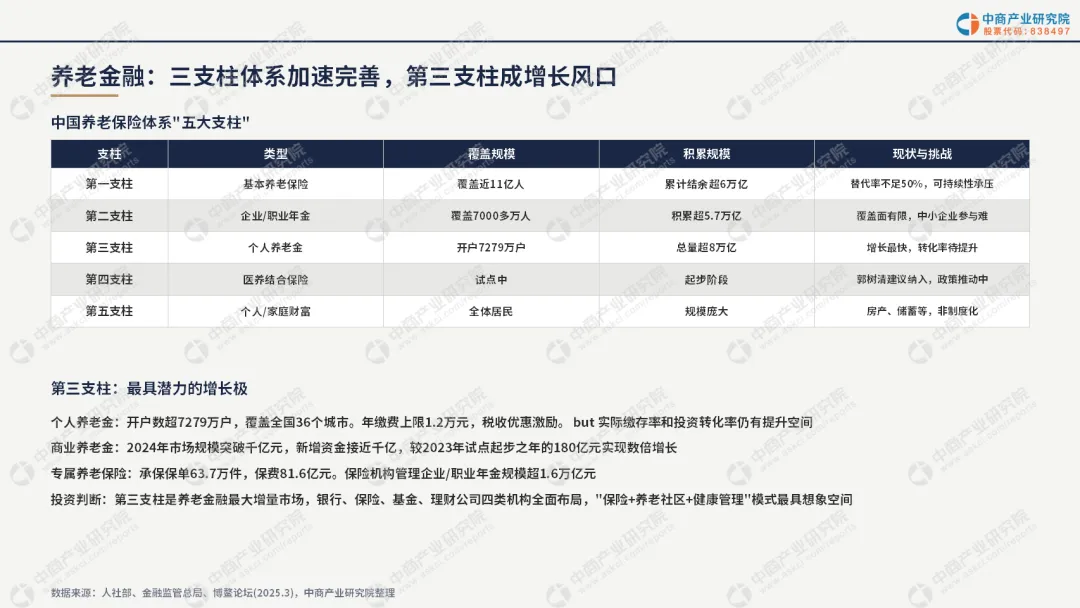
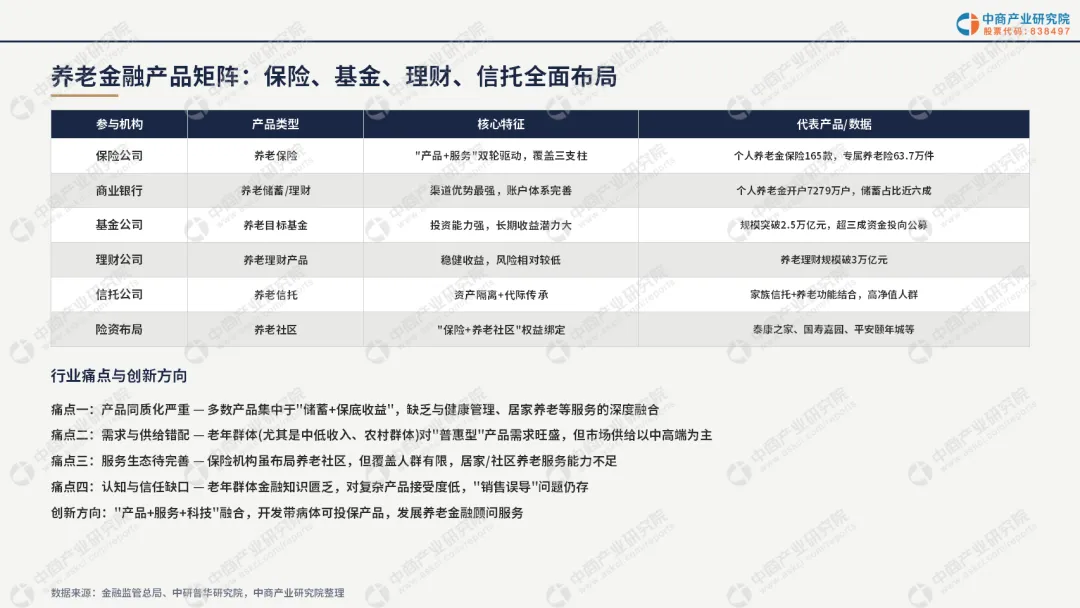
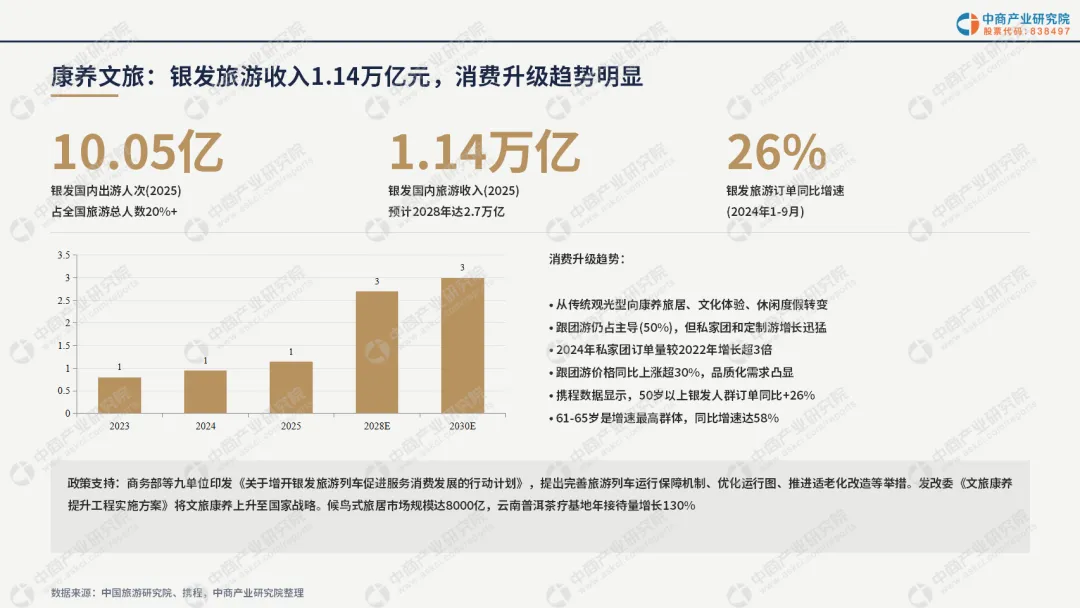
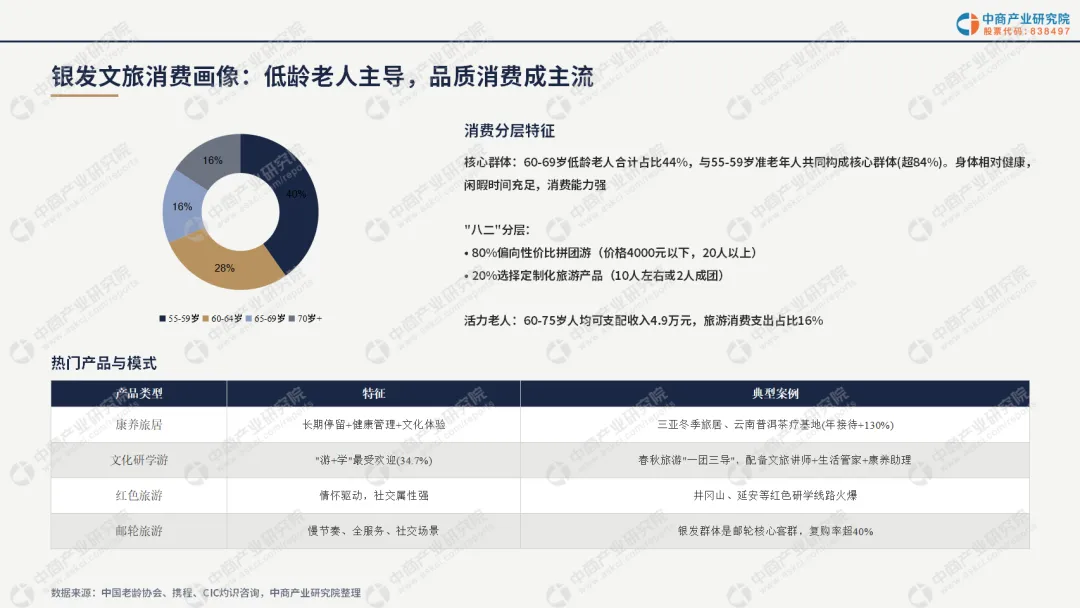
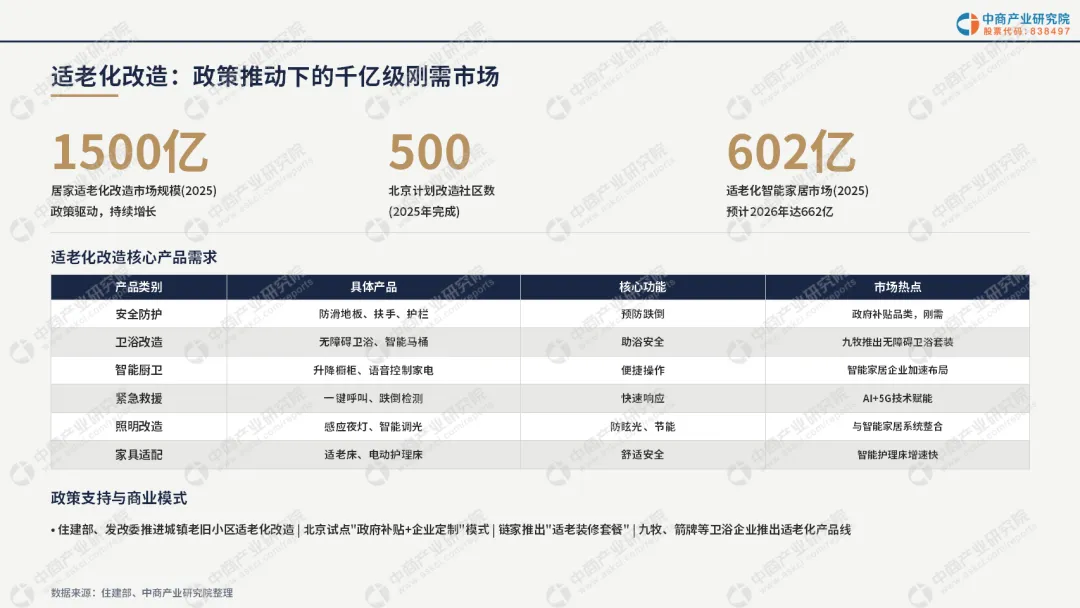
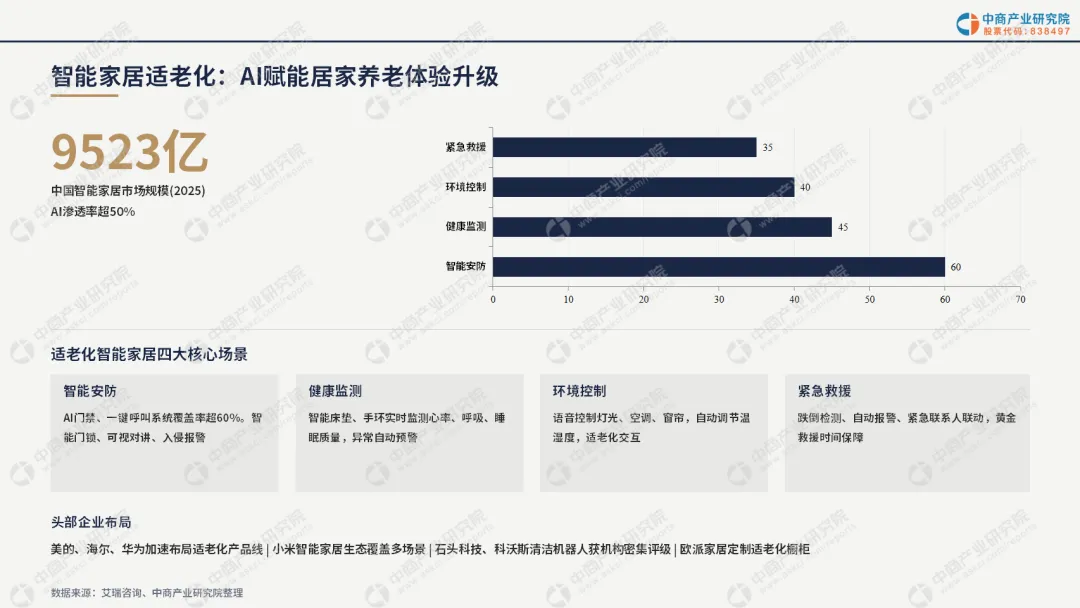
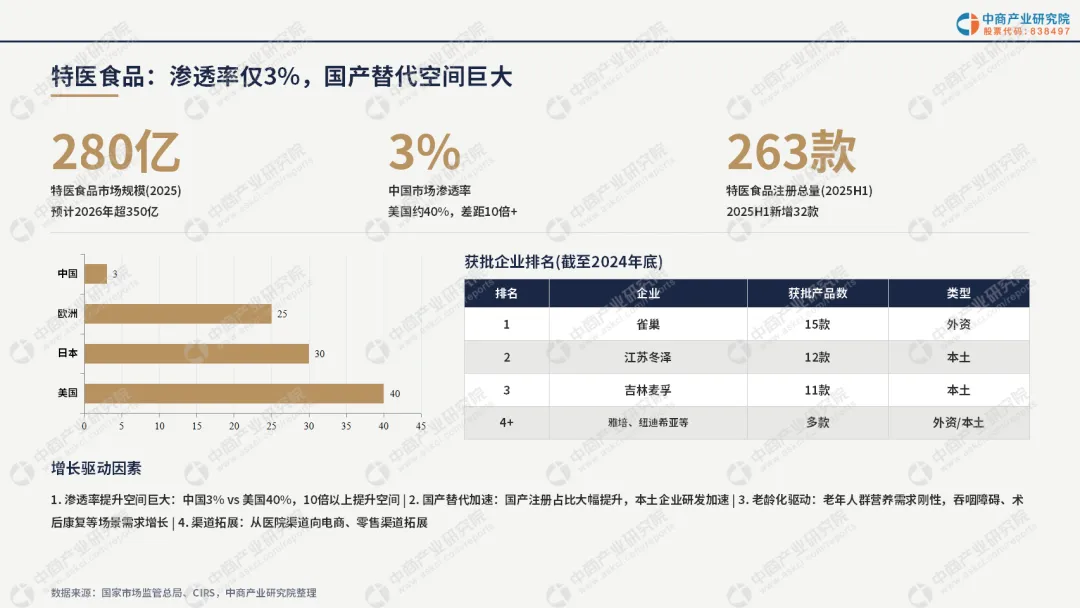
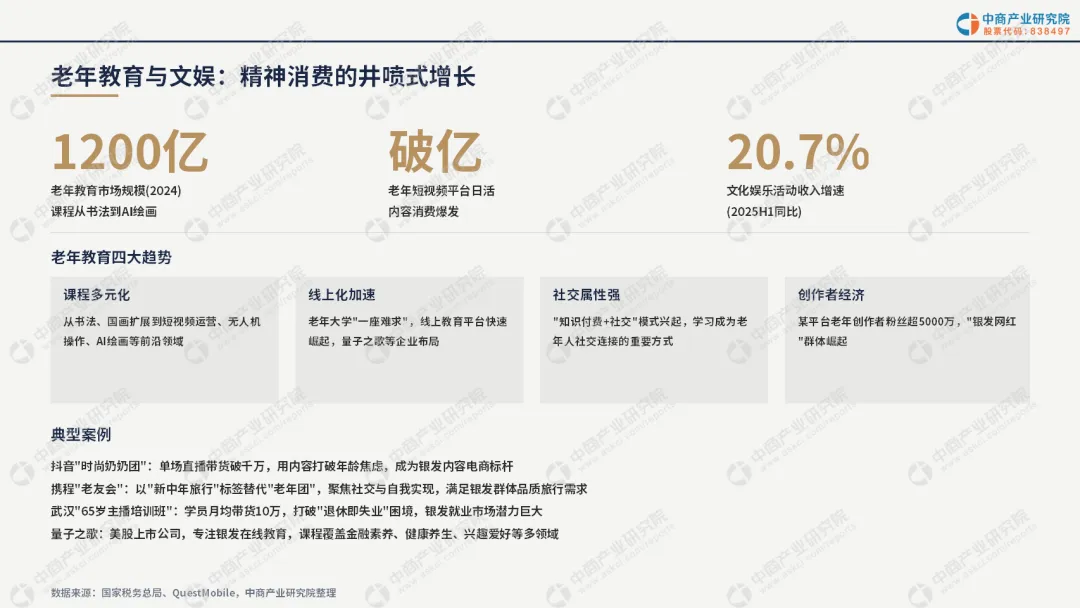
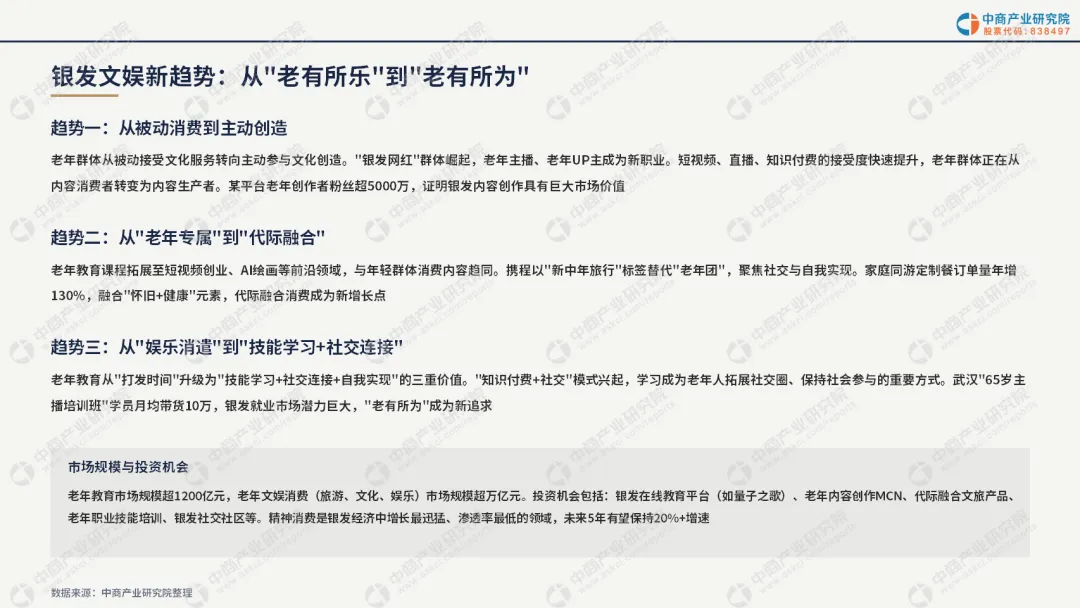
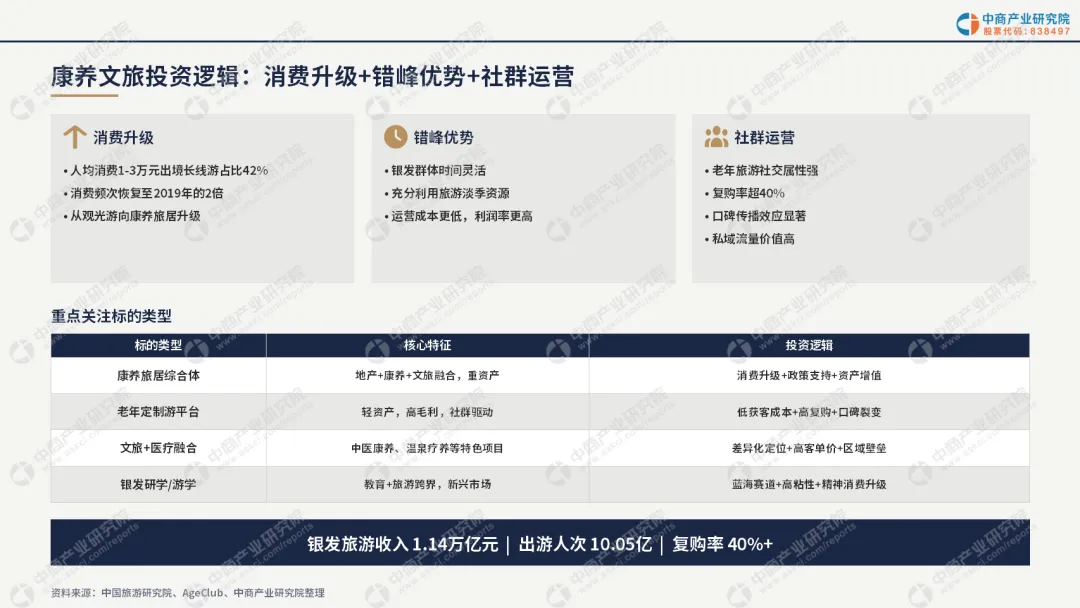
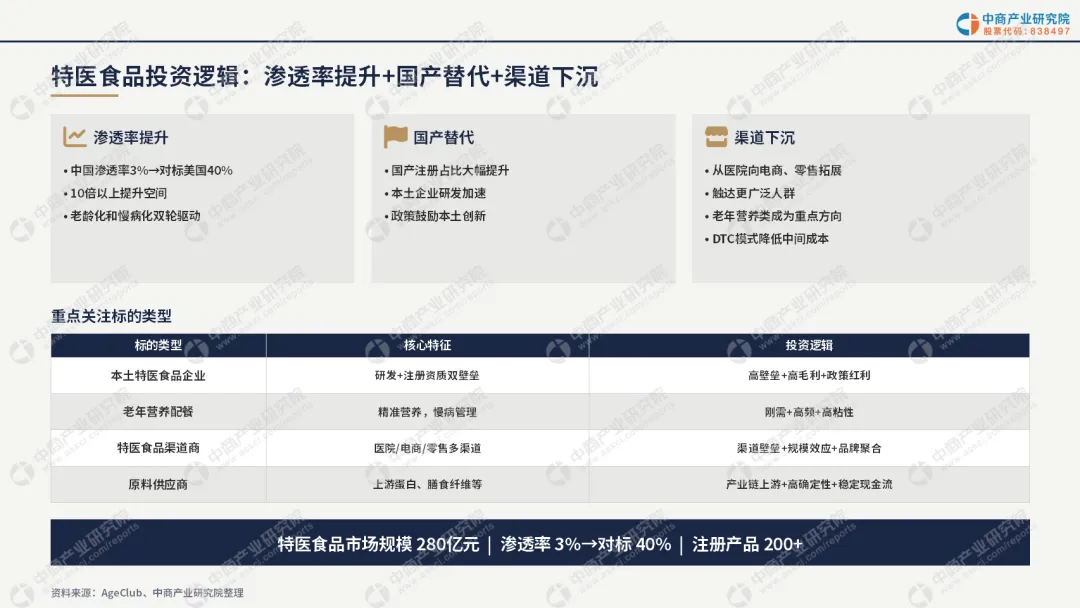
▌潜力赛道方面,养老金融三支柱体系加速完善,个人养老金开户 7279 万户、总量超 8 万亿元,第三支柱为最具潜力增长极;康养文旅市场收入 1.14 万亿元,银发出游 10.05 亿人次,私家团订单较 2022 年增长超 3 倍;居家适老化改造市场规模 1500 亿元,智能家居适老化市场 9523 亿元;特医食品市场规模 280 亿元,但渗透率仅 3%(美国约 40%),国产注册占比快速提升;老年教育市场规模超 1200 亿元,老年短视频日活破亿,银发创作者粉丝超 5000 万。
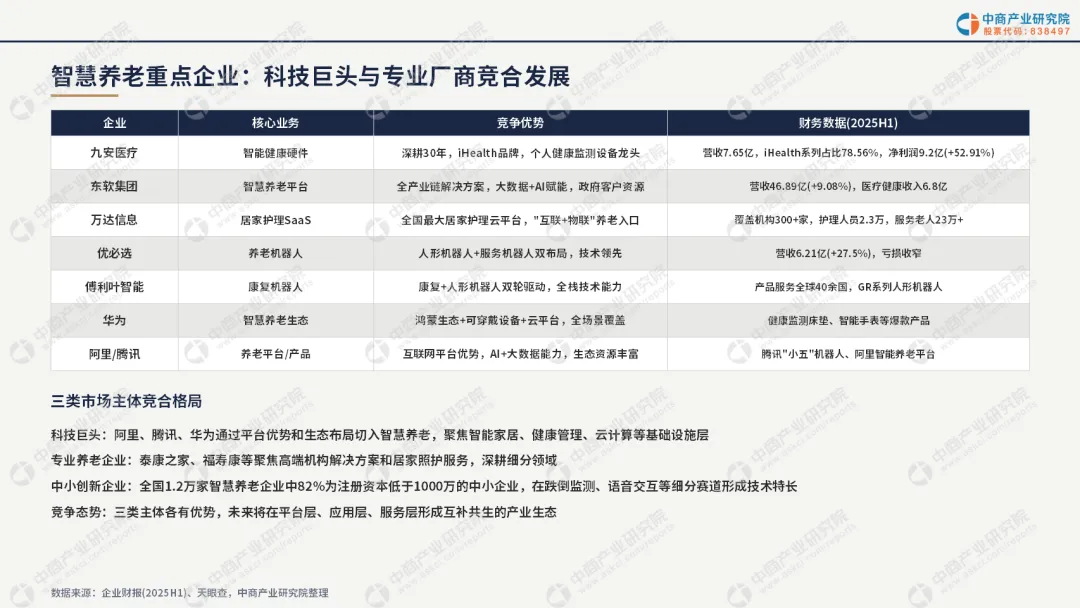
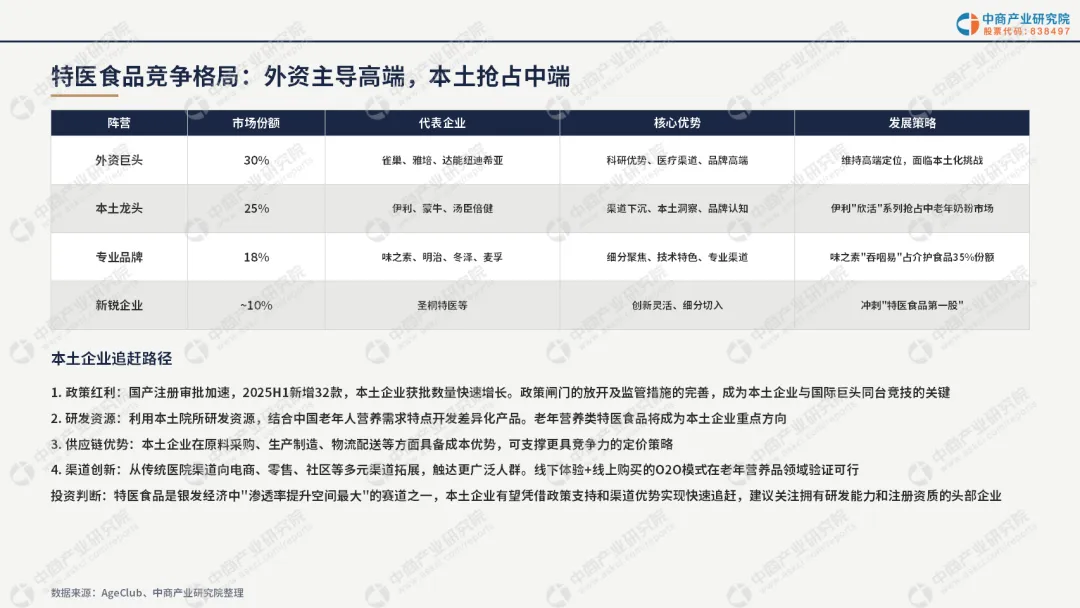
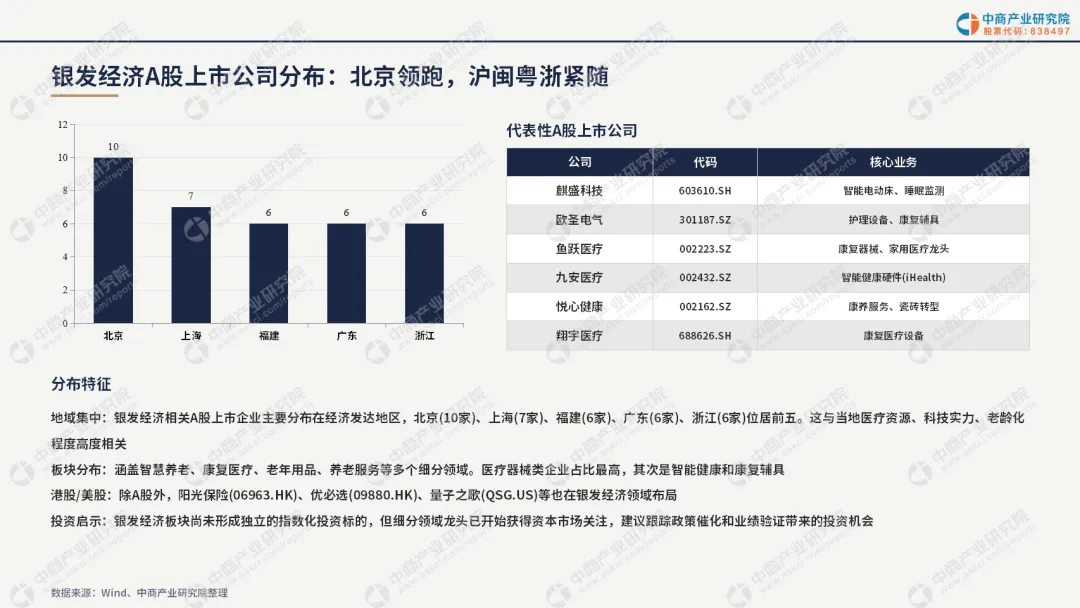
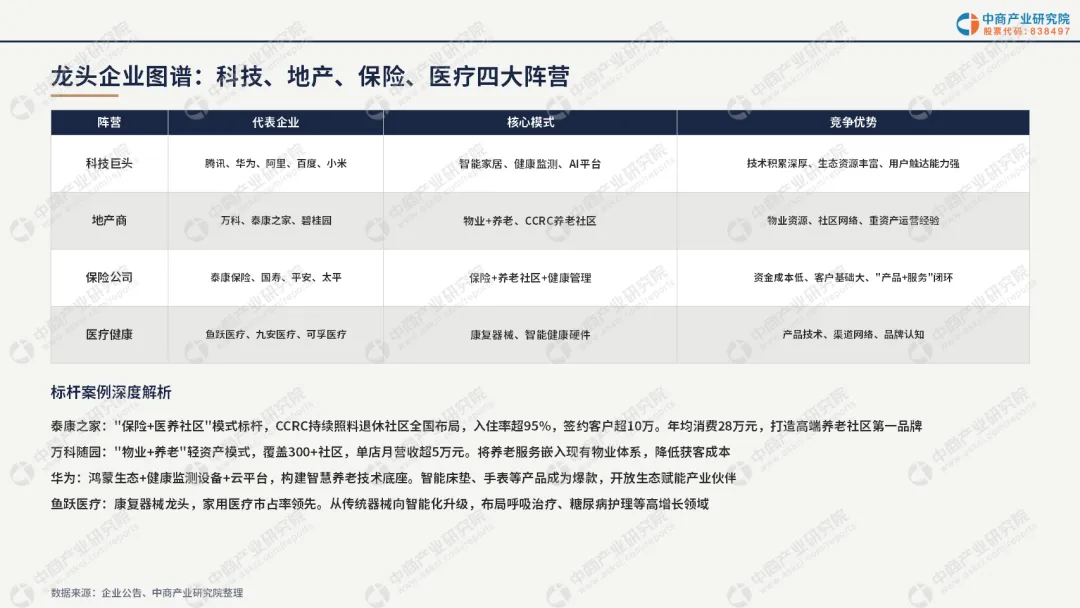
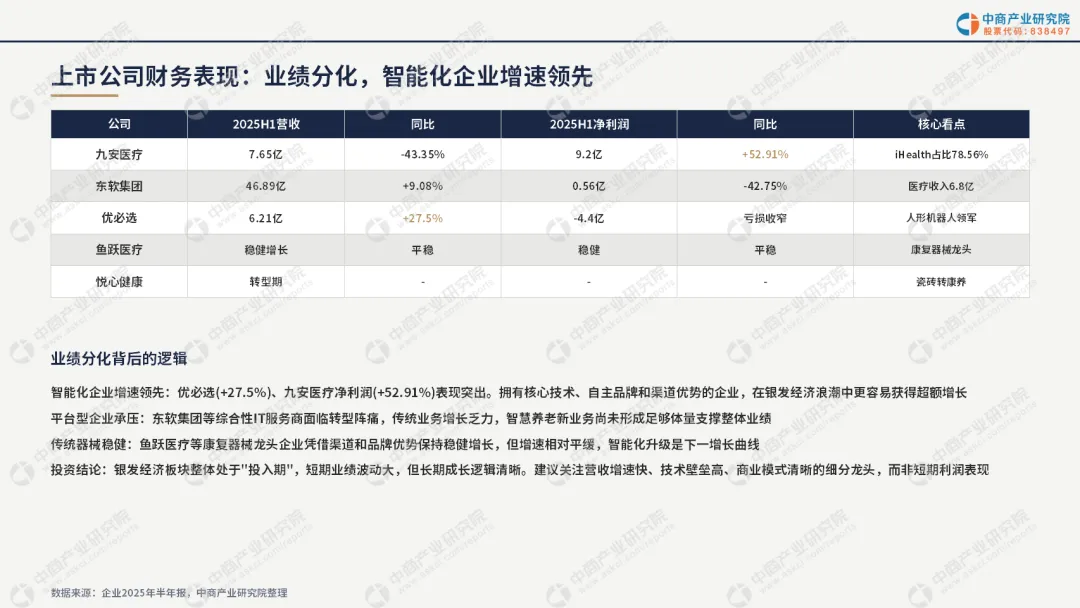
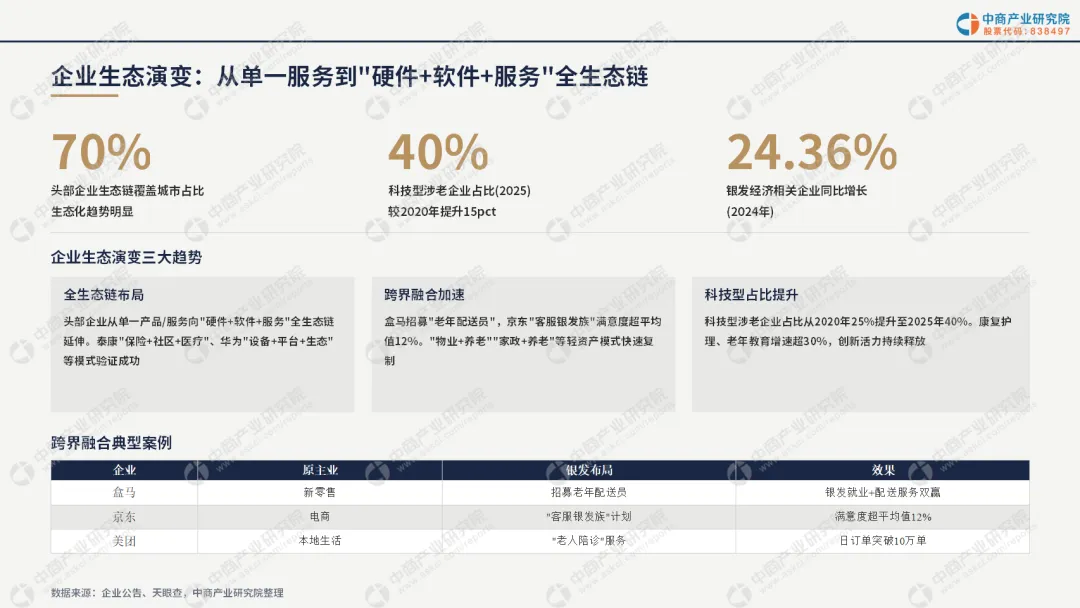
▌竞争格局方面,A 股银发经济上市公司北京领跑(10 家),上海、福建、广东、浙江紧随其后。龙头企业分科技、地产、保险、医疗四大阵营:科技巨头(腾讯、华为、小米)以生态和 AI 能力切入,地产商(万科、泰康之家)以物业加养老模式布局,保险公司(泰康、国寿、平安)以 "保险加养老社区" 闭环领跑,医疗企业(鱼跃、九安)以器械和硬件为根基。
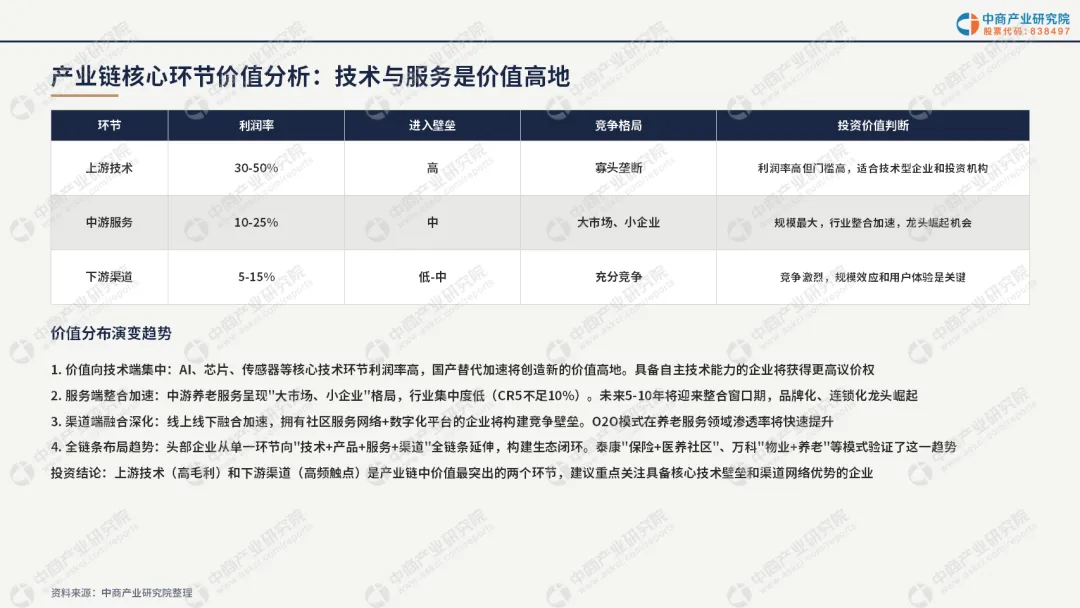
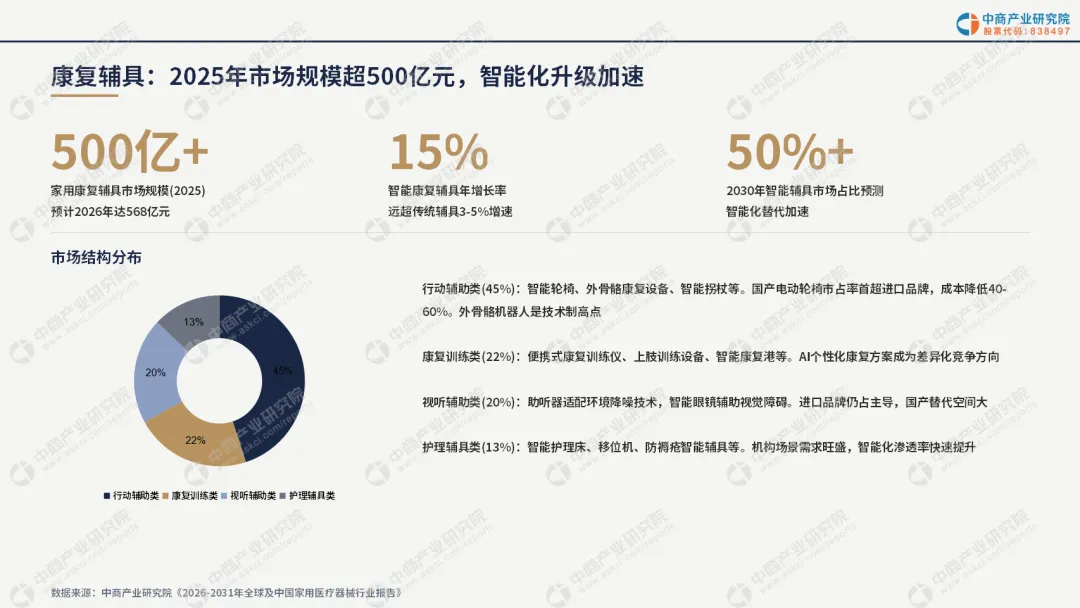
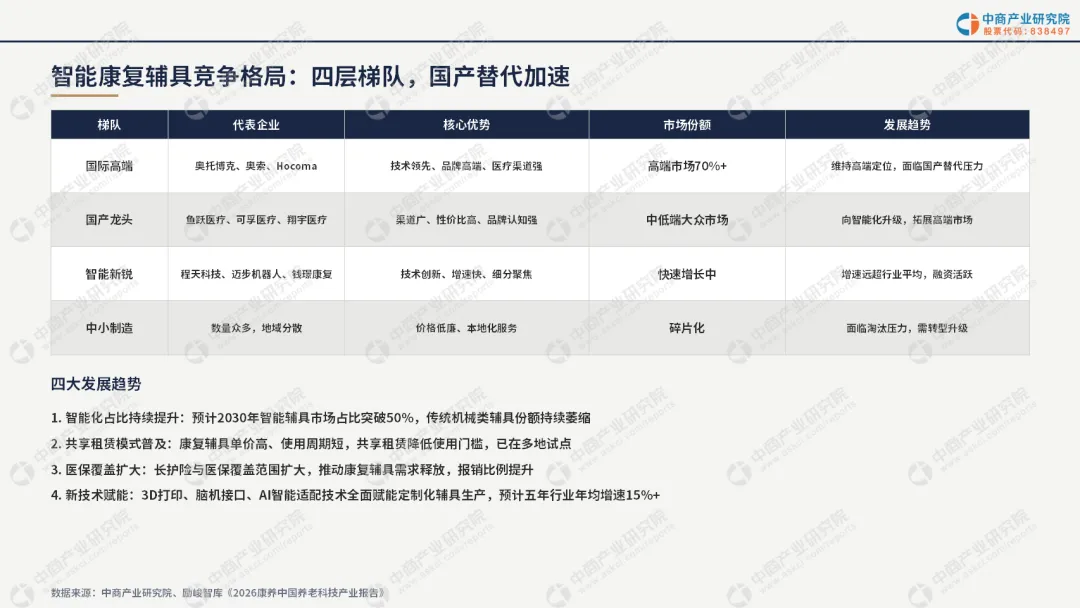
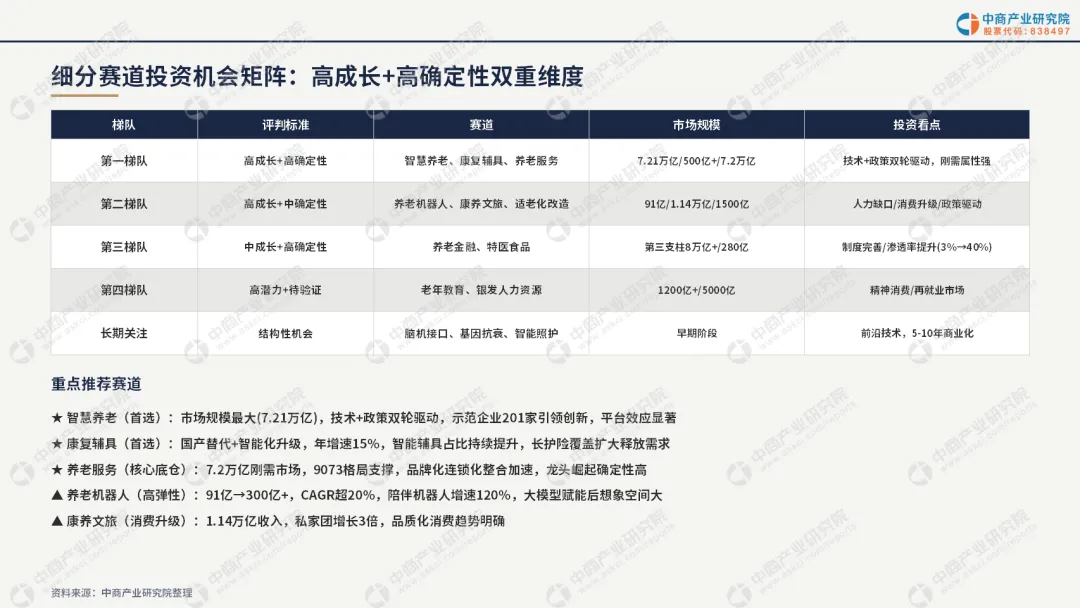
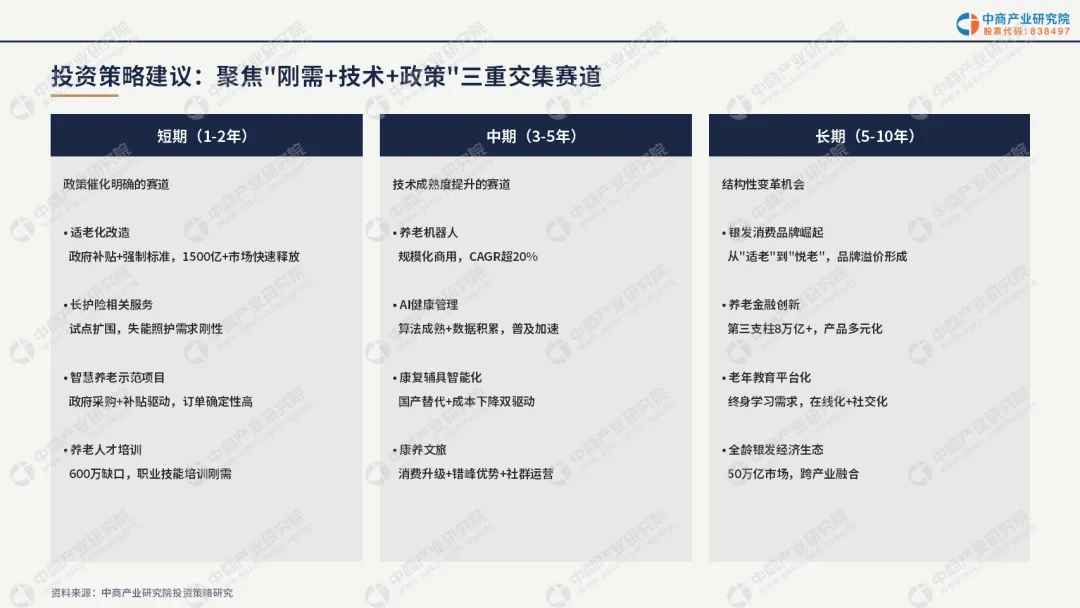
▌投资判断方面,报告按 "高成长加高确定性" 将赛道分为四梯队:第一梯队为智慧养老、康复辅具、养老服务;第二梯队为养老机器人、康养文旅、适老化改造;第三梯队为养老金融、特医食品;第四梯队为老年教育、银发人力资源。短期(1 至 2 年)关注政策催化明确的适老化改造、长护险服务和智慧养老示范项目;中期(3 至 5 年)布局养老机器人规模化商用、AI 健康管理和康复辅具智能化;长期(5 至 10 年)把握银发消费品牌崛起、养老金融创新和全龄银发经济生态。
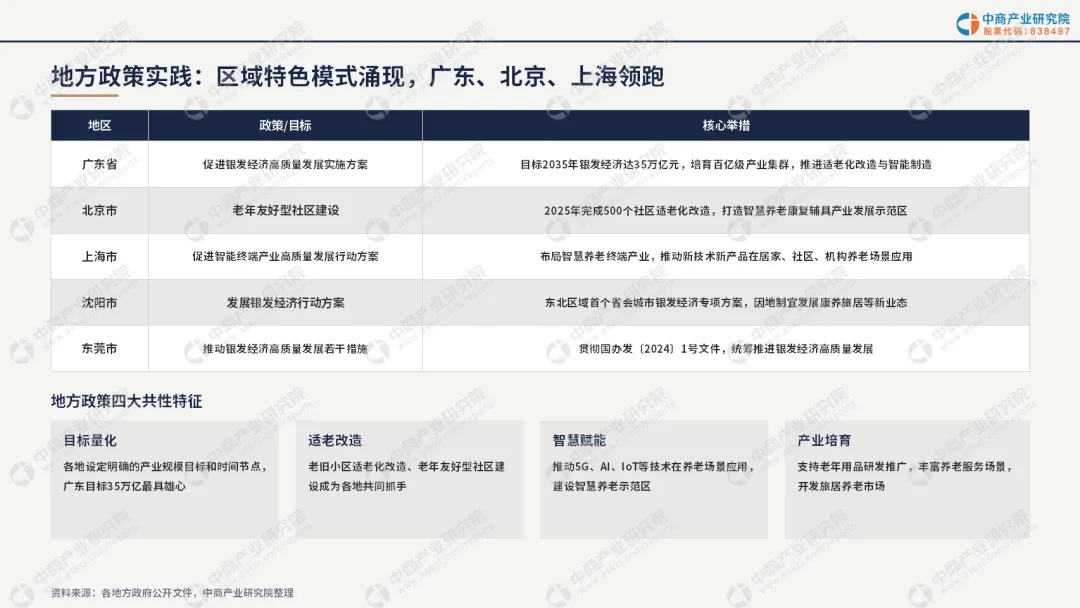
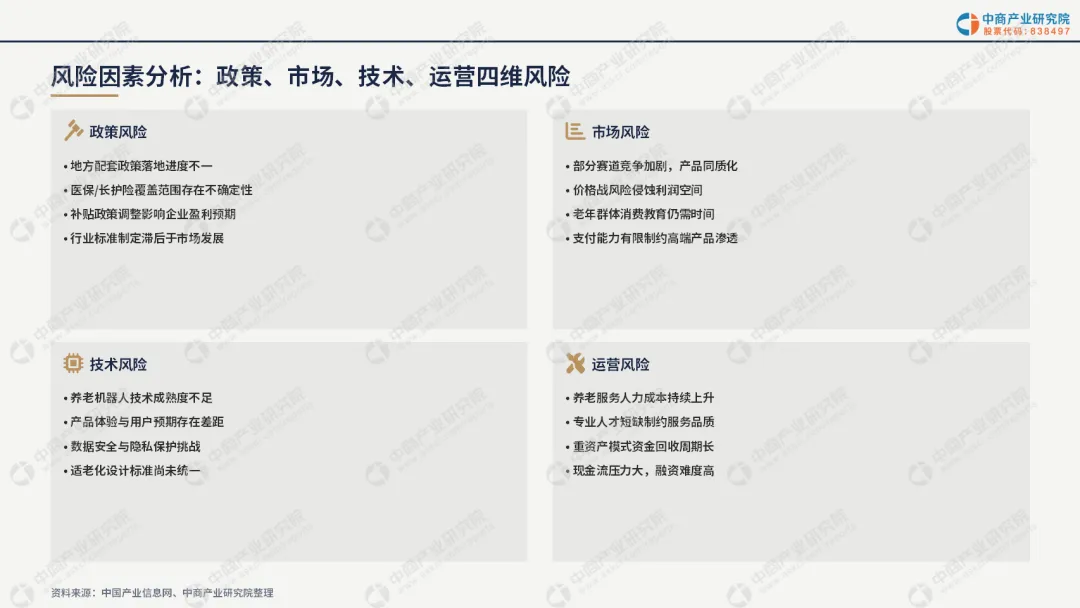
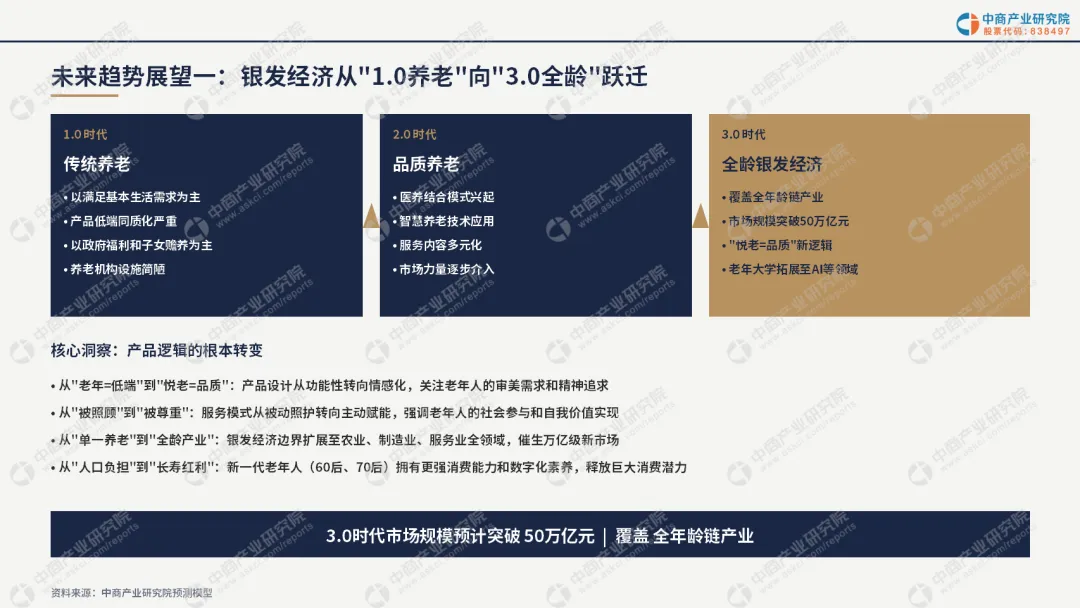
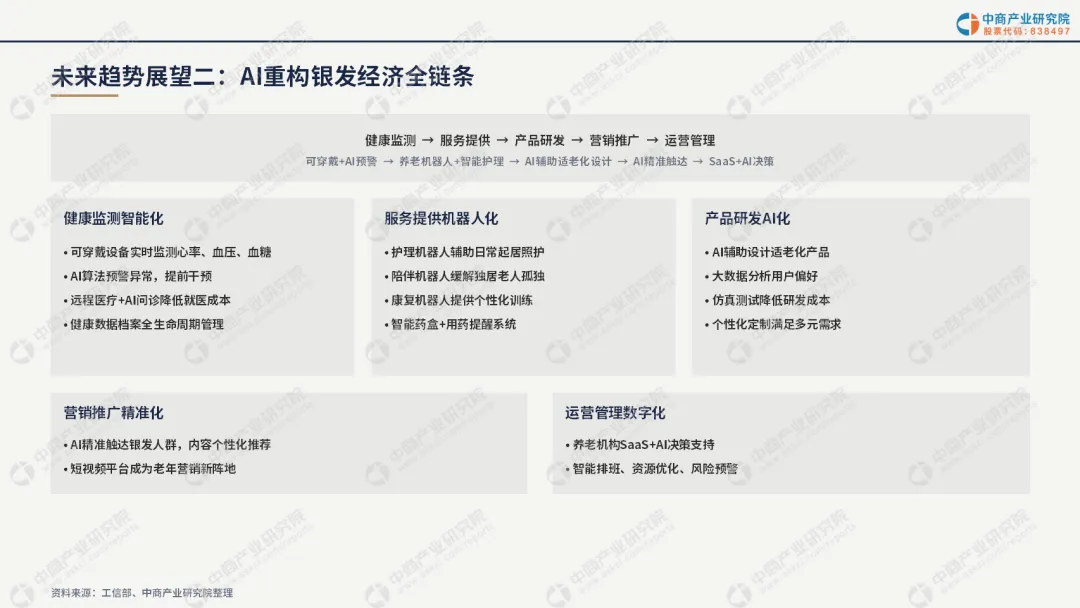
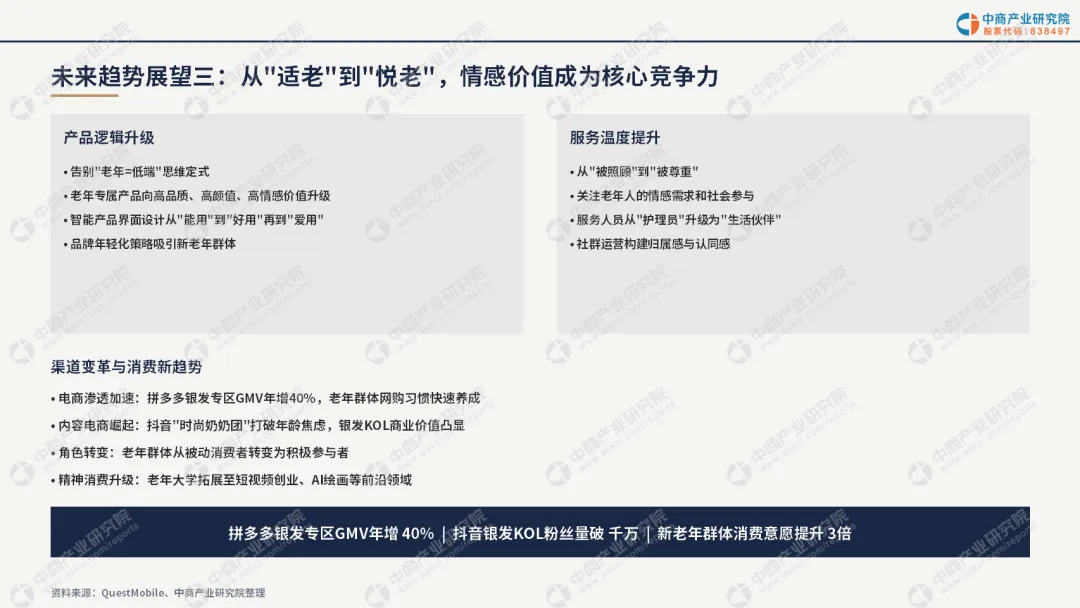
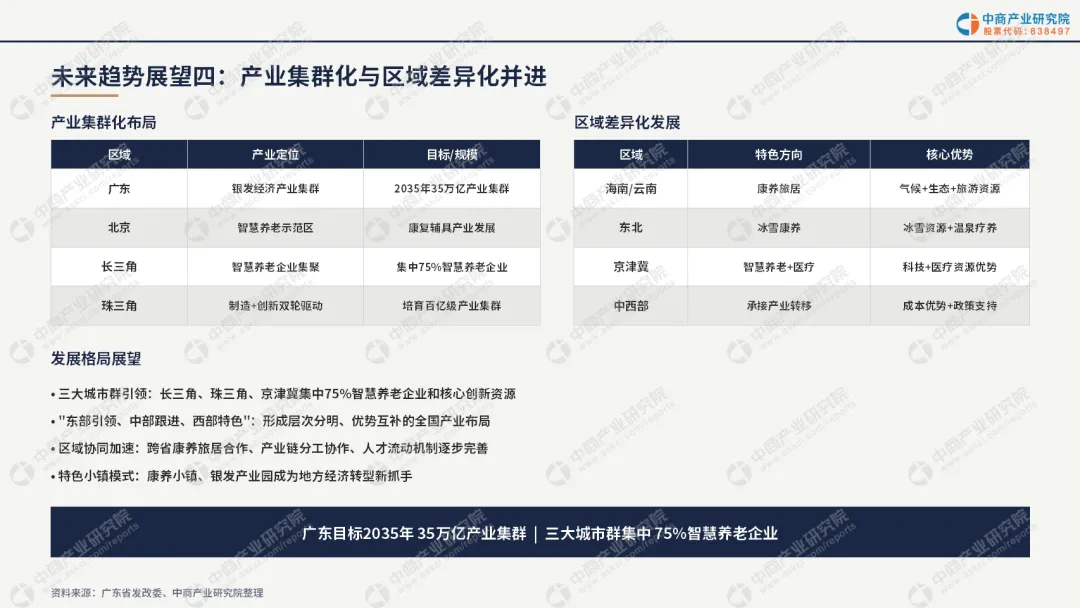
▌未来趋势方面,报告认为银发经济正从 1.0 传统养老向 2.0 品质养老、3.0 全龄银发经济跃迁,3.0 时代市场规模预计突破 50 万亿元。AI 将重构健康监测、服务提供、产品研发、营销推广、运营管理全链条;产品逻辑从 "适老" 转向 "悦老",情感价值成为核心竞争力;长三角、珠三角、京津冀集中 75% 智慧养老企业,区域差异化布局加速。风险方面需关注政策落地节奏、市场竞争同质化、技术成熟度不足及运营资金压力等四维风险。


发表评论
发表评论: