
 研报速递
四川工商业光伏:渗透率不到10%,而容量从来不缺
新能源老张说 · 工商业光伏省份深度分析 · 第14期 · 2026-10-20
四川是工商业光伏版图里最容易被误读的一省。水电占比高,把全省基础电价压到全国低位;分时电价又把光伏大发的午间划进平段低价窗口,把真正的低谷留在夜里。但反过来看,四川工商业分布式增速是全国最快的——2025年分布式新增465.1万千瓦、同比+226.84%,而绝对盘子仅483.1万千瓦、全国第16。
这是一块"起步晚、空间大、接入宽松"的后发市场。真正的机会在配储套利与机制电价兜底,不在裸装屋顶。
分布式新增465.1万千瓦,是集中式的12倍以上。
成德绵约20%,山东河南工业园区已达70%-80%。
成都23个区县全绿,宜宾1356.88MW、德阳855.08MW同样充裕。
执行12年,但只覆盖发电能力的80%。
一、核心矛盾:两条曲线撞反了
发电侧: 光伏大发集中在10-15时,日间出力曲线与全国一致。
电价侧: 午间13-15时被划入谷段、节假日深谷再降20%;真正的低谷在夜里22:00至次日8:00,那时没有太阳。
错位后果: 中午发的电最不值钱,下午被压价,夜间发的电没人要。唯一解法是把电挪到夜里用——靠储能,不靠多装。
二、盘子:起步晚,但涨得最猛
2025年四川光伏新增并网897.8万千瓦、同比+76.45%;其中集中式432.6万千瓦(+18.04%),分布式465.1万千瓦(+226.84%,是集中式的12倍以上),户用151.2万千瓦(+1300%)。
来源:国家统计局口径(L2 智研咨询统计)。GEM口径下四川0-1MW聚合分布式约6,525MW(2025Q4)。
渗透率:四川最大的空间在这里
来源:行业访谈口径(L2),非官方统计。DL/T 2041-2025 取消"变压器反向负载率上限80%"红线,预计释放约50GW分布式存量需求。
产业链:产能全国前三
四川光伏产品综合产能位居全国前三。眉山晶硅规上企业7户、2025年产业规模232.5亿元(+5.2%),已建成76.3GW高效晶硅电池、16GW单晶切片产能,是全省最大电池片生产基地;通威建成全球光伏电池制造领域唯一"灯塔工厂",配套企业超30户。双流区依托通威产业园,2025年光伏产值88.3亿元(+57%)。国网眉山供电公司实行"专人跟踪+专家指导",已累计为4100余个项目提供高效并网服务。
三、电价双刃剑:水电压价 + 午间低价
到户电价的三层结构
来源:普格县代理购电公告2026-10(L2)、国网四川2026年5月代理购电公告。关键判断:低电价不是短期的,水电禀赋决定它降不下来,政策安排决定它不再往上走。
分时电价:一年四季的时段表
来源:《关于进一步调整我省分时电价机制的通知》(川发改价格〔2025〕185号,2025-05-01执行,L1)。注:国网代理购电2026年5月公告口径为低谷下浮60%,以省级文件55%为准。
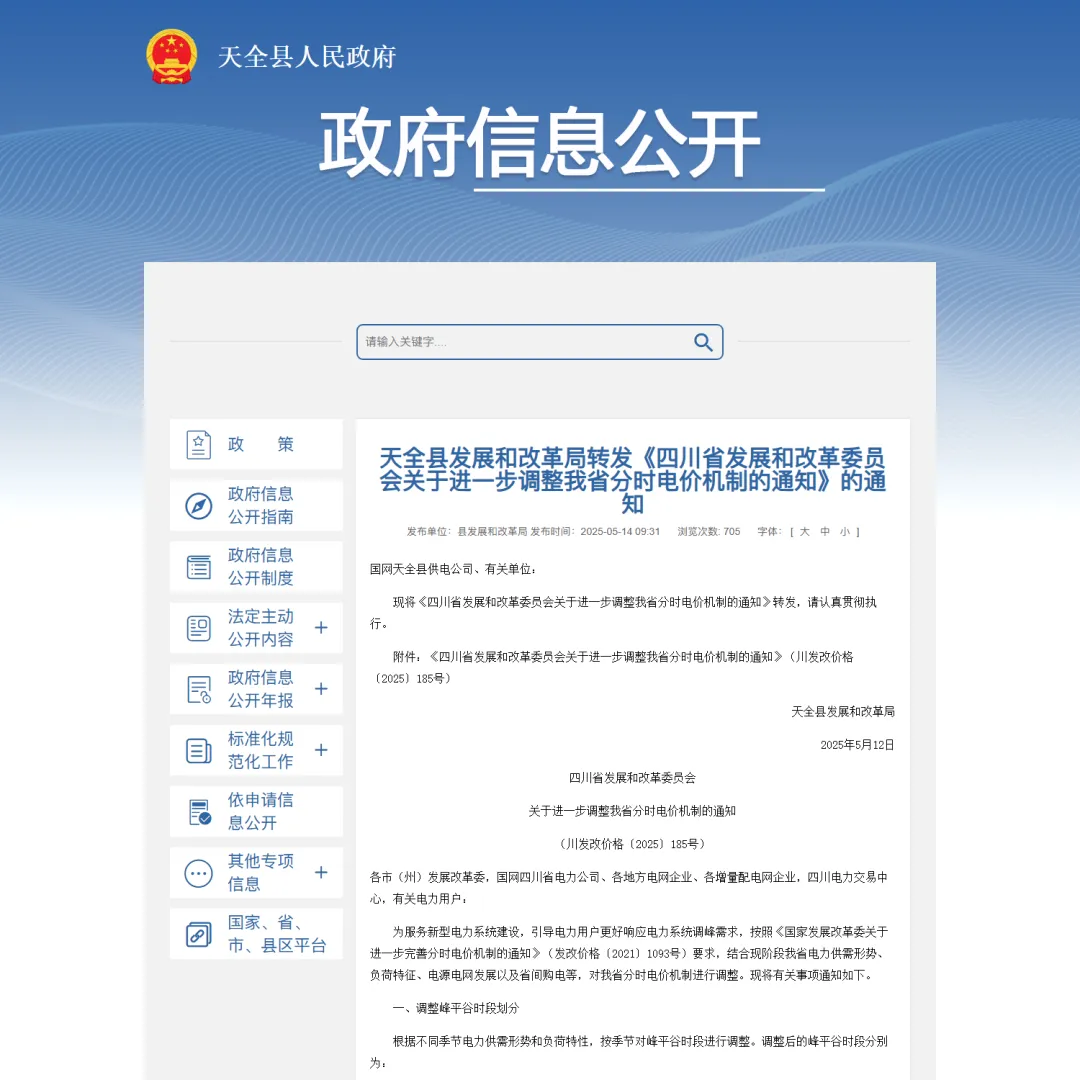
这套设计直接命中光伏的出力曲线: 光伏大发的午间大量落在平段低价窗口(春秋季12:00-17:00、冬季12:00-16:00),而真正低谷在夜里。四川自用替代掉的是中低价电,自用溢价被水电红利稀释。
必须分季建模:用统一时段算会系统性偏离
用统一时段建模,IRR偏差可达1-2个百分点且方向不可知。这是四川投资测算的第一动作,也是最容易被跳过的动作。
光资源禀赋劣势: 眉山市经信局公开答复(L1)指出,眉山地处四川盆地,年有效日照时数仅800小时左右,低于全国平均水平。阴雨天气频繁使组件有效工作时间偏短,潮湿多雨环境下表面积尘、结露突出,部分建成项目实际发电量与可研测算存在差距。这解释了本报告测算取年利用小时1000h而非东部常用的1050-1100h。
四、机制电价 0.373 兜底,增量竞价彻底
四川按136号文落地机制电价。依据《四川省深化新能源上网电价市场化改革实施方案》(川发改价格〔2025〕480号)及《关于2025—2026年度增量新能源项目机制电量电价竞价等有关事项的通知》(川发改价格〔2025〕537号),2025-2026年度增量新能源项目统一组织竞价。
来源:国网四川公告2025-12-26、四川省发改委公布2025-12-31(L1)。竞价上下限 0.4012 元(上限)至 0.2 元(下限),单体申报机制电量上限为发电能力的80%。
建模纪律: 对工商业分布式,这是"余电兜底价"——余电按0.373元结算12年,比纯粹现货波动更稳。但机制电量只覆盖发电能力的80%,剩余20%裸露在现货市场;且分布式同样纳入竞价,新项目必须按0.373而非更高历史口径建模。
五、承载力:10个地级市逐市扫描
按《四川省能源局关于开展分布式光伏电网承载能力评估工作的通知》(川能源函〔2024〕133号)按季公示,原则上以县域为对象评价。绿色=推荐接入;黄色=部分220-110千伏主变反向送电需专项论证;红色=全部反向送电或校核不通过,暂停新增接入。
来源:各地市发改委公示(L1/L2)。宜宾2026Q2降至1155.35兆瓦;德阳2026Q3为850.52兆瓦、已备案未并网117.20兆瓦。
成都:全省最大容量,且已形成"装机潮"
成都2026年一季度分布式光伏可开发容量4718.6兆瓦,23个区(市)县等级均为绿色。高新区745.58兆瓦居首,新都区433.48、彭州市401.01紧随其后。
存量基数不低: 截至2025年8月,全市分布式累计装机已突破106万千瓦,当年新增75万千瓦(远超年初设定的50万千瓦以上目标)。
政策力度全省最强: "十五五"能源发展规划明确2030年装机超200万千瓦(2GW)。工业企业厂区或省级以上开发区项目按装机容量给予0.3元/瓦建设补贴(单项目最高50万元),投产满1年后还可按实际发电量享受0.05元/千瓦时的运营补贴(单项目最高500万元)。0.3元/瓦相当于造价直接降约9%。
凉山:全省唯一成规模红区,红到县级
来源:凉山州发改委2026Q3公布(L1),截至2026-06-30。冕宁县三个供区(安宁电力、西电漫水湾、国网)全部为0,是全省最典型的红色区域。
供区归属:四川能投独立供区必须单独查
四川能投在宜宾、泸州等地供区独立供电,其供区承载力评估与国网供区并列表格公示。珙县国网供区容量18.95兆瓦(绿色),能投供区容量35.20兆瓦(黄色)——同一县区内两个供区等级可能不同。投资前必须先确认项目落在哪个供区,否则容量公示结论直接失效。
红黄绿是底线信号,不是放行绿灯: 四川承载力整体宽松,与冀北、成安等红区省份形成鲜明反差。全省除凉山部分地方电网供区、宜宾个别能投供区外基本全绿。四川的瓶颈不在"接不进网",而在"用不干净、算不回本"。
六、盈利模型:自投7%-14%、EMC低3-4pp(本省重算)
参数底座
业主自投账本
EMC账本(第三方持有)
投资方差额来自三重让利:折扣让利(8-9折)、业主不出资的资本收益让利、以及前4-5年回本压力全部由投资方承担。
核心判断——自用率弹性被压扁了: 自用率从50%提到80%,IRR仅抬升约3个百分点,而东部高电价省份同样跨度常达3-4个百分点以上。因为四川自用替代的是中低价电,自用溢价本身就薄。这恰好解释了为什么四川不能照搬东部的"冲高自用率"打法。
敏感性排序:自用率为什么排第4
四川本省参数重算,基准IRR 11%。自用率居然排到第4位,跟高电价省份完全反过来。拿东部那套"冲自用率"逻辑来打四川,会把力气用错地方。
七、商业模式与多方博弈
没装光伏的工商业,才是最大的存量市场
工商业屋顶光伏覆盖率:成德绵等工业负荷较大市州约20%,省内多数区域不到10%——对照山东、河南工业园区70%-80%,存量缺口是四川最大的市场空间。
驱动因素(L2行业访谈):四川的算力中心、电解铝、锂电等高耗能企业有强烈降本需求;全省推动绿色低碳发展带动开发需求;光伏组件价格持续走低;"珠三角、长三角、川渝地区将成为今年分布式光伏核心增量区域"。
延伸场景的门槛
延伸场景在四川尚处早期,不宜计入基准情景的电价溢价。
八、项目地图:重点地市扫描
成都:全省第一极。 装机106万千瓦(2025.8)、目标2GW、0.3元/瓦+0.05元/千瓦时运营补贴、容量4718.6兆瓦23区县全绿;郫都区公共区域45.45万㎡拟建84.78MW,30年期公开拍卖。
宜宾:全省最大承载力,食品工业自用标杆。 2026Q1容量1356.88兆瓦全省第二,县区明细翠屏305.95、叙州305.08(国网161.32+能投143.76)、江安161.50、长宁163.12。宜宾高新区光伏发电站累计发电5300多万千瓦时;千禾味业7.2MW年均发电541.86万度,是具名食品工业自用标杆。
绵阳:园区标准化厂房标杆。 中国(绵阳)科技城智能制造产业园8MW(四川协鑫锦天建设,2025-04并网)年均发电671万千瓦时,使用光伏系统企业可节约约10%用电成本;绵阳华正电子4.535MW(珈伟新能建设,2025-11开工)年均约372万千瓦时。
德阳:容量第三,但备案未并网压力大。 2026Q1容量855.08兆瓦全绿,2026Q3降至850.52兆瓦,已备案未并网117.20兆瓦。什邡市已备案未并网98.40兆瓦,占其当季容量159.28兆瓦的六成——全省最需关注的备案压力区。区县明细(2026Q1):旌阳区244.90、广汉市234.00、什邡市145.80、中江县110.92、绵竹市83.37、罗江区36.10兆瓦。
眉山:项目密度全省最高。 累计受理分布式项目近5300个、装机365.26兆瓦、年发电约2亿千瓦时、减碳约20万吨。兴德利新能源11.78兆瓦为全市单体最大屋顶项目;千禾味业5.95兆瓦为西南地区调味品行业最大屋顶光伏项目。
南充、巴中、内江:全绿但体量中等。 南充458.75兆瓦(顺庆138.55、蓬安86.25、营山74.69);巴中242.59兆瓦(巴州60.40、南江59.31、恩阳41.52);内江554.06兆瓦(市中162.08、东兴149.69、隆昌92.11、资中85.30、威远64.88)。
隆昌(内江):县域分布式普惠样板。 截至2025年底全市光伏并网1129户、容量5.44万千瓦;国有平台推进光储充一体化与园区屋顶光伏,计划新建10座光储充充电站、11处屋顶光伏。
九、五条反共识判断
判断一: 四川不是"电价低所以不划算",而是"电价低所以自用溢价薄"——自用替代价加权只有0.58元,替代的是平段中低价电。算账口径必须换。
判断二: 真正谷段在夜里,光伏套利的主战场是储能(夜充昼放),不是裸自用。谷段0.31-0.35元、峰段0.85-0.92元,净差0.5-0.6元。
判断三: 红黄绿几乎全绿,四川的瓶颈是收益模型,不是并网容量。成都4718.6兆瓦、宜宾1155兆瓦、德阳850兆瓦都全绿,容量从来不稀缺。
判断四: 机制电价0.373是余电12年兜底,但只覆盖80%电量,剩下20%要自己靠自用和配储吃掉。
判断五: 成都0.3元/瓦补贴(叠加投产满1年的0.05元/千瓦时运营补贴)是全省唯一成体系的财政激励,窗口期吃到就是净收益。
常见误区拆解
五条误区都指向同一件事:四川的胜负手是算账精度,不是装机速度。
投资人行动清单(按顺序做,不要跳步)
顺序错了结论就错:不分季建模,后面所有数字都偏。
十、未来展望(2026-2028)
四川2026年进入电力市场化深水区:按经营主体交易、每月按24小时分别签约、全电量按现货价格结算(川发改价格〔2025〕649号衔接)。这意味着余电彻底入市,午间现货低价会持续稀释余电收益,配储错峰与柔性负荷排程从"加分项"变"必选项"。
2025年四川发布新政,提出科学有序实施"千家万户沐光行动",特别对"三州一市"(阿坝、甘孜、凉山、攀枝花)明确一般工商业项目年自发自用电量占比原则上不低于50%(省能源局转发国家《分布式光伏发电开发建设管理办法》)。
数据来源与核实声明
本文数据经人工核实与交叉核校。
核心L1来源:四川省发改委《关于进一步调整我省分时电价机制的通知》(川发改价格〔2025〕185号)、《关于做好2026年分时电价政策与电力市场衔接有关事项的通知》(〔2025〕649号)、《四川省深化新能源上网电价市场化改革实施方案》(〔2025〕480号)、《关于2025—2026年度增量新能源项目机制电量电价竞价等有关事项的通知》(〔2025〕537号)、川发改价格〔2026〕315号、《四川省能源局关于开展分布式光伏电网承载能力评估工作的通知》(川能源函〔2024〕133号)、国网四川机制电价竞价结果公告(2025-12-26)、各地市发改委承载力公示(成都2026Q1、德阳2026Q1/Q3、宜宾2026Q1/Q2、南充2026Q1、内江2026Q2、巴中2026Q4、凉山州2026Q3)、眉山市经信局对市政协第212号提案答复、成都市"十五五"能源发展规划(征求意见稿)。
L2来源:国家统计局光伏装机口径(智研咨询统计)、车研咨询31省工商业分布式排名、普格县代理购电公告2026-10、国网四川2026年5月代理购电公告、分时浮动比例为省发改委答记者问口径、工商业屋顶光伏覆盖率行业访谈、GEM Global Solar Power Tracker。
测算类数字(造价3.2元/W、EMC 3.5元/W、年利用小时1000h、自用替代价0.58元/千瓦时)均为行业惯例假设,已在正文显式标注,不构成确定性结论。本报告不构成投资建议。
致力于成为国内资深的政策解读、市场分析、项目投资综合服务平台
新能源老张说 | 数据经人工核实与交叉核校
第14期/25省轮动 · 四川站 下期预告:陕西站

发表评论
发表评论: