
 研报速递
深度研究報告·RETAIL PROPERTY
成都零售物業市場
深度分析報告
---存量時代的“二次定價”與結構性機會
思瀾顧問 SHARELAND ASSESSOR
數據截至 2026 年三季度|報告日期 2026年10月20日
研究範圍 | 成都優質零售物業:供需、租金、商圈、項目、資本化 |
數據口徑 | CBRE、DTZ、Savills、贏商網、政府統計 |
配套模型 | 《成都零售物業市場測算模型_2026.xlsx》 |
本報告為研究性分析,不構成投資建議。未經授權,不得複製、轉載或用於商業用途。
EXECUTIVE SUMMARY
報告摘要
2026年是“十五五”開局之年,也是中國零售物業從“增量開發”轉向“存量運營+資本定價”的分水嶺。成都作為全國消費基本盤最紮實的城市之一,既展現了強韌性,也暴露出供需錯配、租金承壓、結構分化等典型矛盾。本報告結合2025—2026年全國與成都的最新數據,從“宏觀—供需—項目—資本”四個層面,評估成都零售物業的現狀與未來3-5年的趨勢,並配套建立可切換情景的測算模型。
我們的核心判斷是:成都零售物業正在經歷“二次定價”——第一次定價靠地段、人口與商圈,第二次定價靠內容、運營與資本。未來3-5年,市場將呈現“總量見頂、雙核強化、多極分化、內容為王、資本分層”的格局。贏家不是“最大的mall”,而是“最懂內容、最會運營、最能對接資本”的資產。
01全國增量見頂。2025年全國新開業集中式商業360+個、體量超2740萬㎡,同比分別下降24.4%、25.0%,創2013年以來最低;其中近20%為存量改造。全國存量超9000個、6.67億㎡。規模擴張時代結束。
02成都基本盤厚,但增速收斂。2025年成都GDP 2.48萬億元、社零1.14萬億元(+5.5%,高於全國1.8個百分點)、常住人口2153.5萬、入境遊客238萬(+44.3%)。2026年上半年社零+1.6%、1—8月+1.2%,與全國1.1%基本持平。
03低空置率是“供給空窗”的幻覺。2025年下半年至2026年上半年,成都幾乎沒有新增優質購物中心;2026年三季度空置率降至8.7%,但首層租金仍同比下降0.6%。2026年下半年至2028年約55萬㎡入市,2027—2028年才是真實需求的壓力測試。
04分化加劇,核心資產贏家通吃。2025年成都IFS銷售額106億元、太古里104億元,雙雙進入全國“百億商場”;萬象城78.2億元;仁恆置地廣場轉型市內免稅店。中端盒子和傳統百貨繼續出清。
05資本化重塑行業。成都萬象城以84.75億元“投管分離”成交;消費REITs已上市12只、市值425.9億元;商業不動產REITs已受理17只、擬募資超600億元。運營能力正在取代地段成為估值核心。
06未來3—5年是“壓力測試期”。基準情景下,2028年空置率升至10.9%,2030年回落至8.1%;首層租金2026—2030年累計下跌約2.0%;核心資產估值約96億元,REITs分派率約4.9%。樂觀/悲觀情景下,2028年空置率分別為9.5%/13.1%。
CONTENTS
目錄
章節 | 核心內容 |
報告摘要 | 六條核心判斷與關鍵數據 |
第一章研究背景與方法 | 為什麼是現在、研究框架、數據口徑 |
第二章全國零售物業市場的結構性變化 | 增量見頂、消費分化、內容迭代、資本重構、政策轉向 |
第三章成都零售物業市場現狀 | 基本面、供需、需求、商圈、項目、非標、資本 |
第四章成都的獨特性、錯配與再平衡 | 四個獨特性、三個錯配、三個再平衡 |
第五章未來趨勢:八個判斷 | 總量、格局、高端、內容、服務、資本、數字、綠色 |
第六章情景預測與測算模型 | 模型結構、三情景、敏感性、監測指標 |
第七章策略建議 | 業主、運營商、品牌、投資者、政府 |
第八章風險提示 | 風險矩陣與重點風險 |
第九章結語 | 從“西南門戶”到“消費創新試驗場” |
附錄 | 數據來源、口徑說明、模型假設、參考文獻 |
注:頁碼見頁腳;報告中的“成都”指成都市域,“優質零售物業”指建築面積3萬㎡以上的購物中心、奧特萊斯及獨立百貨,口徑詳見附錄B。
CHAPTER 01
第一章研究背景與方法
1.1為什麼現在研究成都零售物業
中國零售物業市場正在經歷一輪深刻的結構性調整。2025年,全國新開業集中式商業項目數量與體量雙雙下降超過兩成,創2013年以來新低;2026年,消費增速進一步放緩,前三季度社零僅增長1.1%,但服務零售增長5.0%。與此同時,消費REITs擴容、商業不動產REITs試點落地,資本開始重新定價商業資產。行業的主線,已經從“開發—銷售”轉向“運營—證券化”。
成都處在這一輪調整的前沿。一方面,成都的消費基本盤在全國名列前茅:2025年社零1.14萬億元、人均社零約5.3萬元、社零/GDP約46%,均顯著高於全國均值;春熙路、交子公園、萬象城等商圈全國知名,IFS、太古里雙雙進入“百億商場”。另一方面,成都也面臨商業供應階段性過剩、租金下行、同質化競爭、高端消費外流等挑戰。研究成都,既能看清一座“消費之城”的韌性,也能看清中國零售物業轉型的共性難題。
1.2研究框架
本報告採用“四層框架”:
第一層,宏觀週期。看宏觀:全國零售物業的供需、消費、資本與政策趨勢,確定成都所處的位置。
第二層,城市基本面。看城市:成都的人口、收入、旅遊、交通與消費結構,判斷基本盤。
第三層,市場供需。看市場:存量、新增供應、淨吸納、空置率、租金、首店、商圈與項目表現。
第四層,資產與資本。看資產:核心資產的NOI、資本化率、REITs分派能力與退出路徑。
在方法上,本報告以公開數據與行業報告為基礎,結合項目層面的調研信息,建立“供需—租金—資產—REITs”的聯動模型。模型假設、公式與敏感性分析見第六章及配套Excel。
1.3數據口徑與主要結論
需要特別說明的是,不同機構對“優質零售物業”的樣本口徑不同,空置率與租金數據存在差異。例如2026年二季度,DTZ口徑的空置率為8.5%,Savills為9.0%,贏商網為11.47%;2026年三季度CBRE口徑為8.7%。本報告以CBRE三季度數據作為最新市場 headline,以DTZ的存量、租金數據作為中期基準,並在圖表中標注口徑差異。
主要結論可以概括為三句話:
結論一:成都仍是全國最好的消費市場之一,但“流量紅利”正在讓位於“收入與信心約束”。 2025年成都社零增速5.5%、跑贏全國1.8個百分點;2026年1—8月降至1.2%,與全國1.1%基本持平。消費並非失速,而是從“政策刺激+文旅流量”回到“收入增長+結構性升級”的常態。 |
結論二:當前的低空置率是“供給暫停”的結果,不是需求過熱。 2025年下半年至2026年上半年,成都幾乎沒有新增優質購物中心;2026年三季度空置率8.7%、淨吸納5.1萬㎡。但2026年下半年至2028年約55萬㎡新增供應,將在2027—2028年測試真實需求。 |
結論三:成都零售物業正在被資本重新定價,運營能力成為估值核心。 萬象城84.75億元“投管分離”成交、消費REITs擴容,說明核心資產有流動性溢價;但非核心資產折價、退出困難。未來3—5年,成都將出現更多“基金/險資/國企平台收購+頭部運營商輕資產輸出”的案例。 |
CHAPTER 02
第二章全國零售物業市場的結構性變化
理解成都,必須先理解全國。2025—2026年,中國零售物業市場發生了五個結構性變化:增量見頂、消費分化、內容迭代、資本重構、政策轉向。這五個變化共同定義了“存量時代”的遊戲規則。
2.1增量見頂:從“開發競賽”到“存量博弈”
2025年,全國新開業集中式商業項目360+個、商業總體量超2740萬㎡,同比分別下降24.39%、25.03%,創2013年以來最低;其中70餘個、佔比近20%是存量改造後再開業。截至2025年末,全國存量集中式商業超9000個、體量超6.67億㎡。2026年二季度,15個主要城市中高端商場存量達1.23億㎡,整體空置率11.2%,租金普遍承壓。
這組數據意味著三件事。第一,新增供應不再是行業主線,改造、調改、輕資產輸出成為主戰場。第二,競爭從“搶地段”轉向“搶品牌、搶內容、搶客流”。第三,資產價值從“開發利潤”轉向“運營現金流”,REITs/ABS成為退出通道。
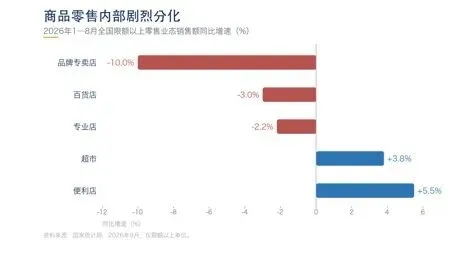
圖1商品零售內部劇烈分化
圖1顯示,2026年1—8月,限額以上便利店、超市銷售額分別增長5.5%、3.8%,而百貨店、品牌專賣店分別下降3.0%、10.0%。這不是簡單的“消費降級”,而是“消費分級”:高頻、剛需、便利的業態在擴張,傳統百貨和品牌專賣店在收縮,中間價格帶最難受。
2.2消費分化:商品弱、服務強、體驗貴
2025年全國社零50.1萬億元、增長3.7%;2026年前三季度37.0萬億元、增長1.1%,其中服務零售增長5.0%,商品零售明顯弱於服務。2026年1—8月,網上商品零售增長4.3%、網上服務零售增長5.1%。消費的“商品—服務”結構正在再平衡。
這輪分化有三個特徵。其一,高端與性價比兩端強,中間價格帶弱。2025年金銀珠寶、體育娛樂、化妝品分別增長12.8%、15.7%、5.1%,但2026年1—8月金銀珠寶轉負(-1.5%)、家電-5.6%、汽車-13.9%,以舊換新退坡效應明顯。其二,消費者願意為體驗、健康、情緒價值、社交貨幣付費,但對“純商品溢價”更敏感。其三,購物中心從“賣貨場”變成“生活方式目的地”,餐飲、健康、運動、親子、寵物、演出等“服務型業態”成為流量入口。
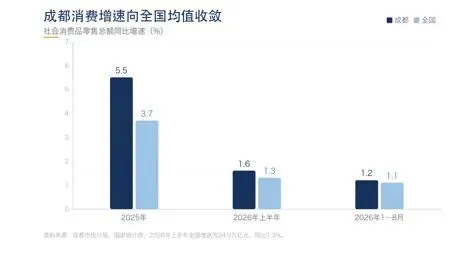
圖2成都消費增速向全國均值收斂
2.3內容迭代:從“首店”到“首發/首展/首秀”
首店經濟進入下半場。2025年全國首店數量仍在增長,但“首店”的邊際效用遞減;領先項目把“首店”升級為“首發、首展、首秀、首賽”的內容組合。二次元/穀子、戶外運動、寵物、演出、IP、輕醫美、攀岩/網球/電競等“新生活方式”業態成為流量入口。
2025年全國有8個存量項目改造為二次元主題商場,包括上海巴黎春天·悅匯天山、重慶S,95超次元中心、成都購次元K88等;4個存量項目改造為城市奧萊。非標商業、城市更新、公園商業、廠改商業成為各地“內容創新”的主要載體。
2.4資本重構:從“地段定價”到“運營定價”
截至2026年3月末,已上市消費基礎設施REITs 12只,總市值425.9億元;2026年一季度總營收9.52億元,平均出租率96.5%,年化現金流分派率4.23%。商業不動產REITs試點擴容後,截至3月末已受理17只、擬發行規模超600億元;機構預計2026年末消費REITs有望增至20只以上。
資本市場的定價邏輯很清晰:核心商圈、高出租率、強運營的項目享受估值溢價;區域型、運營弱的項目面臨折價;“投管分離”(產權方與運營方分離)成為主流模式。成都萬象城84.75億元成交、華潤保留運營權,就是這一邏輯的典型樣本。
2.5政策轉向:從“刺激商品”到“擴大消費”
2026年7月,《擴大消費“十五五”規劃》獲批,消費首次在國家五年規劃中“獨立成篇”。政策重心從“以舊換新”等商品刺激,轉向服務消費、首發經濟、入境消費、免稅/退稅、國際消費中心城市。2025年以舊換新帶動相關銷售額2.61萬億元、惠及3.66億人次,但2026年退坡效應明顯。
對零售物業而言,政策紅利正在從“補貼商品”轉向“補貼場景”:首發經濟、首店經濟、夜間經濟、入境消費、免稅店、離境退稅“即買即退”、國際消費中心城市培育,都將直接或間接利好核心商圈和優質項目。
2.6對成都的啓示
全國的趨勢在成都都能找到對應:增量見頂對應“2025年僅1個新購物中心”;消費分化對應“高端與性價比兩頭強、中端盒子承壓”;內容迭代對應“非標商業全國領先”;資本重構對應“萬象城84.75億元成交”;政策轉向對應“首發經濟、市內免稅店、春熙路5公里步行街”。
但成都也有自己的節奏。成都的消費率更高、旅遊流量更強、非標土壤更好,但收入水平低於一線、高端腹地有限、商業供應階段性偏大。因此,不能簡單套用一線城市的“高端化”經驗,也不能照搬下沉市場的“性價比”邏輯。成都的答案是“內容+運營+資本”的組合拳。
CHAPTER 03
第三章成都零售物業市場現狀
用一句話概括成都零售物業的現狀:高流量、低租金、強分化。流量與話題不缺,缺的是客單價、復購率與租金;核心資產不缺買家,缺的是非核心資產的退出通道。
3.1城市基本面:消費之城的“硬度”與“軟肋”
2025年,成都GDP 2.48萬億元、增長5.8%;社零1.14萬億元、增長5.5%;常住人口2153.5萬、增加6.1萬;城鎮居民人均可支配收入59509元、增長4.4%;接待遊客3.2億人次、旅遊總花費4526億元;入境遊客238萬人次、增長44.3%;機場旅客吞吐量9020.6萬人次;地鐵運營里程680.2公里、客運量22.3億乘次。
表1成都城市基本面關鍵指標
指標 | 2025年 | 2026年最新 | 解讀 |
GDP | 2.48萬億元,+5.8% | 上半年1.29萬億元,+5.0% | 增速高於全國 |
社零 | 1.14萬億元,+5.5% | 上半年5709.4億元,+1.6%;1—8月7481.2億元,+1.2% | 2025跑贏全國1.8pp,2026收斂 |
常住人口 | 2153.5萬,+6.1萬 | — | 超大城市,城鎮化率81.46% |
人均可支配收入 | 54363元,+4.5% | 上半年+4.4% | 低於一線,但消費率高 |
旅遊 | 3.2億人次,總花費4526億元;入境238萬,+44.3% | 暑運出入境120萬人次,外國人24.3萬,+23.2% | 流量強 |
機場/地鐵 | 9020.6萬人次;680.2公里,22.3億乘次 | — | 雙機場+TOD基礎 |
資料來源:成都市統計局《2025年成都市國民經濟和社會發展統計公報》、2026年1—8月經濟運行數據、成都市文旅局、四川邊檢總站。
成都的“硬度”在於消費率。2025年成都社零/GDP約46%,全國約36%;人均社零約5.31萬元,全國約3.56萬元;城鎮居民人均消費支出37100元,消費率約62.3%。成都是一座“把消費當產業”的城市。
但“軟肋”同樣明顯。成都人均可支配收入5.44萬元,低於一線城市;高端消費腹地有限;2026年社零增速回落到1%—2%區間。2025年的高增有四個臨時因素:世運會、入境游、以舊換新、高端回流。2026年這些因素同時退坡,增速“均值回歸”是正常現象。
3.2供需格局:低空置率的“幻覺”
截至2026年上半年,成都優質零售物業存量約850萬㎡(DTZ口徑);2025年末購物中心存量約795萬㎡(Savills口徑)。2025年全年僅1個新購物中心開業(成都灣悅城,約9萬㎡,2025年12月);2025年下半年至2026年上半年,幾乎沒有新增優質購物中心(大盒子)。
供給暫停的直接結果是空置率下降。2026年三季度,成都優質零售物業淨吸納量約5.1萬㎡,環比增長153.4%;空置率環比下降0.5個百分點至8.7%。但首層最優租金仍同比下降0.6%,2025年全年首層平均租金下降2.4%。這說明:低空置率不是需求強復甦,而是“供給空窗+以價換量+存量改造”共同作用的結果。
表2成都零售物業供需與租金
指標 | 數值 | 來源/口徑 |
優質零售物業存量 | 約850萬㎡ | 戴德梁行,2026H1 |
購物中心存量 | 約795萬㎡ | 第一太平戴維斯,2025年末 |
2025年新增購物中心 | 僅1個(灣悅城,約9萬㎡) | 第一太平戴維斯 |
2025H2—2026H1新增優質供應 | 幾乎為零(大盒子) | 戴德梁行 |
2026Q3淨吸納量 | 約5.1萬㎡,環比+153.4% | CBRE |
2026Q3空置率 | 8.7%,環比-0.5pp | CBRE |
2026Q2空置率 | 8.5%(戴德梁行)/9.0%(Savills)/11.47%(贏商) | 樣本口徑不同 |
首層最優租金 | 583.1元/㎡/月,同比-0.6% | 戴德梁行,2026Q2 |
2025年租金 | 首層平均租金同比-2.4% | 第一太平戴維斯 |
資料來源:CBRE《2026年第三季度成都房地產市場回顧》、戴德梁行《2026年大中華區零售物業供應/需求核心趨勢》、第一太平戴維斯《Chengdu Retail Q4/2025》、贏商網《2026Q2成都零售商業市場報告》。
更值得關注的是未來供應。戴德梁行預計,2026年下半年至2028年成都將有約55萬㎡優質購物中心入市,其中天府新區新商圈約25萬㎡。主要項目包括:青白江國際名品奧萊一期(6.9萬㎡,2026Q4)、鼎悅薈(3.12萬㎡,2026Q4)、城隍·潮坊(2.3萬㎡,2026Q4)、水廠1946(2.3萬㎡,2026Q3已開業)、陸肖TOD萬象天地(14萬㎡,2027)、怡心湖銀泰inPARK(21萬㎡,2028)、新川島集(約5.4萬㎡,2028E)。
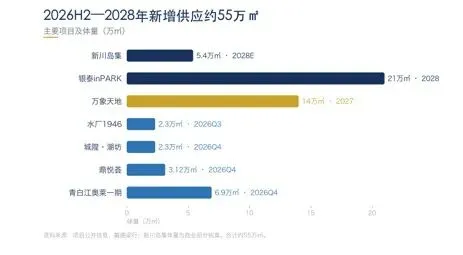
圖32026H2—2028年新增供應約55萬㎡
這意味著,2027—2028年成都零售物業將進入“真實需求測試期”。在基準情景下,2028年空置率升至10.9%,2030年回落至8.1%;若消費持續偏弱,2028年空置率可能達到13.1%。當前的低空置率,不能作為“市場已經復甦”的證據。
3.3需求結構:品牌“開關店”與首店“下沉”
2026年二季度,成都標桿購物中心品牌開關店比為0.92(一季度為1.00),開店品牌能級結構為:S級(奢侈品)0.92%、A級16.85%、B級36.08%、C級35.53%、D級10.62%。中腰部品牌(B/C級)是開店主力,奢侈品擴張明顯謹慎。
二季度成都重點商業項目引入品質首店84家,其中全國首店0家、西南首店8家、四川首店16家、成都首店60家;省級及以上首店佔比28.57%,較一季度的47.06%明顯回落。首店經濟正在“下沉化”:從“全國首店”轉向“城市首店”,從“數量競賽”轉向“質量競爭”。
2025年,成都新增首店876家,連續7年位居全國第三;累計首店超4800家;2026年計劃落地首店850家以上;近90家頭部品牌旗艦大店,平均面積超1200㎡。首店仍是成都的“招牌”,但邊際效用正在遞減。
當前活躍的業態包括:餐飲(茶飲、糖水、烘焙、雲貴菜、輕食簡餐、新鮮零食)、零售(戶外運動、設計師品牌、珠寶/古法黃金、潮流品牌、寵物生活、智能消費電子)、體驗(攀岩、網球、電競、輕醫美、室內海洋主題館、兒童親子)。餐飲和體驗負責“引流”,零售負責“變現”;但餐飲首店生命週期短、同質化嚴重,單靠“漂亮飯”無法支撐長期租金。
反常識:首店多≠銷售強。 2026年二季度成都首店84家,但全國首店為0;省級及以上首店佔比從47.06%降至28.57%。首店正在從“稀缺資源”變成“招商KPI”。真正稀缺的不是“首店”,而是“持續製造內容的能力”。 |
3.4商圈格局:雙核+多極,高端“三足鼎立”
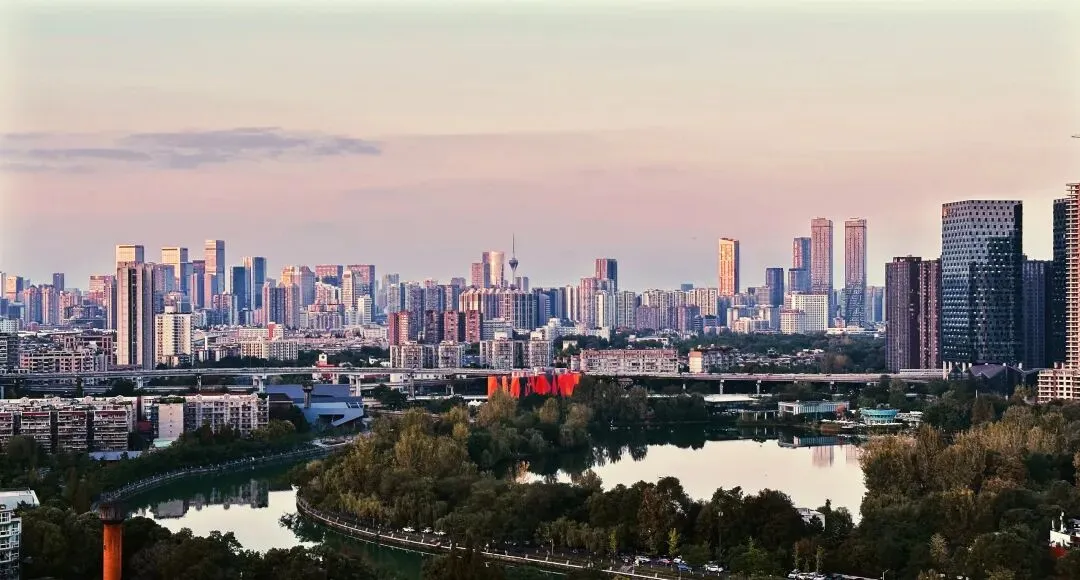
成都的商業格局,已經從“天府廣場—春熙路”單中心,演變為“春熙路—交子公園”雙核+“萬象城、大源、天府新區、溫江、青白江、龍泉驛”多極。
春熙路—鹽市口是“城市地標+旅遊流量+高端商業”的組合。2025年,春熙路商圈年客流量突破2.6億人次、商業營收近千億元;錦江區社零突破1500億元,連續22年全市第一。2026年,錦江區啓動“一街五巷九廣場”改造,以“串聯天府廣場至九眼橋的5公里超級步行街”為核心,總改造面積約25萬平方米;全省首家市內免稅店在仁恆置地開業;COSMO、春熙北里等項目持續煥新。
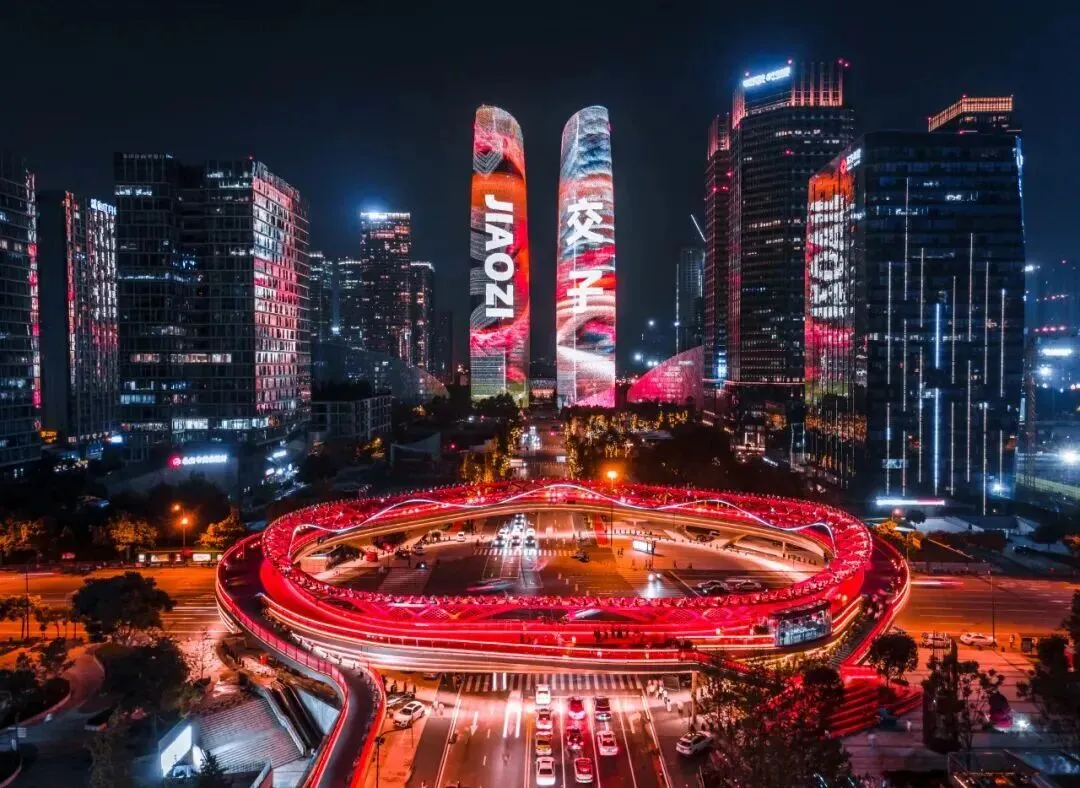
交子公園是“金融城+高收入人群+SKP/in99”的組合。成都SKP(34.4萬㎡)是亞洲最大下沉式高端商業,2024年銷售額68.8億元;銀泰中心in99(19萬㎡)2024年銷售額約32億元;交子大道落地全國首個機器人街區,成為“人工智能+消費”的線下試驗場。
萬象城是城東的絕對中心。2025年銷售額78.2億元,位列華潤全國萬象城第五;項目總建面72萬㎡、商業體量約32萬㎡,2026年以84.75億元“投管分離”成交,成為資本化樣本。
大源-世豪是區域型標桿,2024年銷售額33億元;天府新區目前只有灣悅城(9萬㎡,2025年12月開業),未來25萬㎡供應是“最大的賭注”;溫江、青白江、龍泉驛則是社區/奧萊/區域型市場,鼎悅薈、青白江國際名品奧萊、佛羅倫薩小鎮、杉杉奧萊等項目各有邏輯。
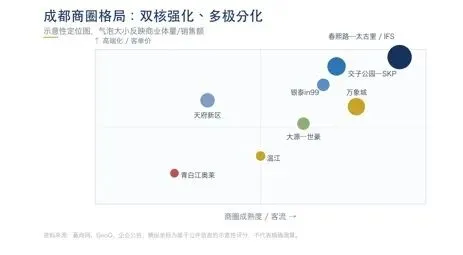
圖4成都商圈格局:雙核強化、多極分化
3.5項目表現:百億雙雄與第二梯隊
2025年,成都IFS銷售額106億元、太古里104億元,雙雙進入全國“百億商場”行列;萬象城78.2億元;SKP 2024年銷售額68.8億元(2025年未披露);in99、世豪等區域型項目在30億元左右。全國17個“百億商場”中,成都佔2席,是西南唯一擁有兩座百億商場的城市。
表3成都主要商業項目銷售額
項目 | 體量 | 2024年銷售額 | 2025年銷售額 | 2026年H1 | 定位 |
成都IFS | 約21萬㎡ | 96億元 | 106億元 | — | 高端/旗艦/地標 |
成都太古里 | 約27萬㎡ | 99億元 | 104億元 | 銷售額+14% | 高端/文旅/開放街區 |
成都萬象城 | 約32萬㎡ | 75億元 | 78.2億元 | — | 城東/家庭/全客層 |
成都SKP | 34.4萬㎡ | 68.8億元 | 未披露 | — | 高端/下沉式/高化 |
銀泰in99 | 約19萬㎡ | 32億元 | — | — | 高端/潮奢 |
大源世豪 | 約21萬㎡ | 33億元 | — | — | 區域/家庭 |
資料來源:贏商網《2025年銷售額100億以上頂奢商場達17家》、GeoQ《2025成都商圈藍皮書》、企業公告。SKP 2025年全年銷售額未公開披露。
2026年上半年,太古里零售銷售額及租金收入均增長14%,租用率98%,主要由金飾、鐘錶、珠寶驅動;服裝/皮具偏弱。這說明高端消費正在“珠寶化/保值化”,而非全面復甦。仁恆置地廣場的奢侈品牌撤出、轉型市內免稅店(>3000㎡),則是“高端不是誰都能做”的標誌性案例。
中端盒子和傳統百貨繼續出清。2026年二季度開關店比0.92,百貨/品牌專賣店全國性收縮,成都也不例外。中端項目必須“主題化、社區化、奧萊化”才能生存。
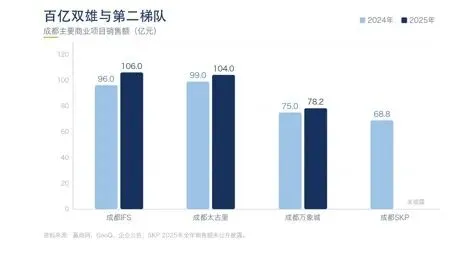
圖5百億雙雄與第二梯隊
3.6非標與城市更新:成都的“內容護城河”
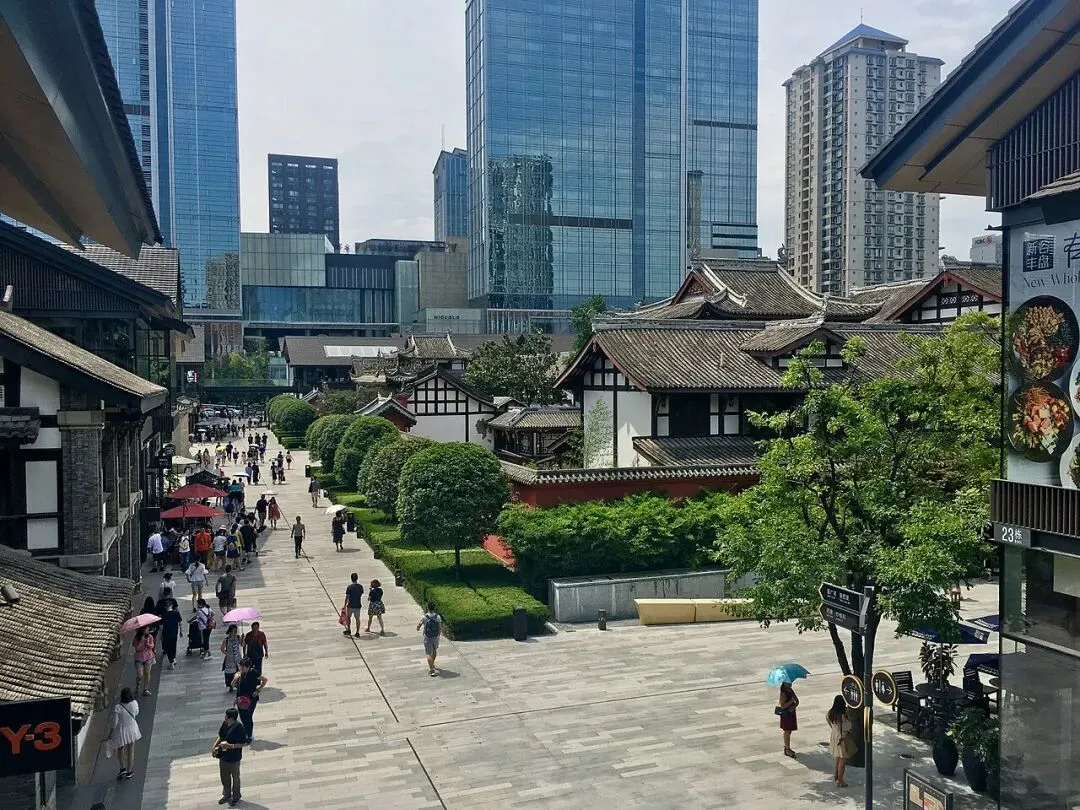
成都的非標商業全國領先,這不是偶然:低租金/老建築、本地文化、年輕創作者、政府支持、旅遊流量,共同構成了非標商業的土壤。東郊記憶、玉林、望平街、鐵像寺水街、麓湖、天府111、COSMO、此地CyPARK、Regular源野,都是全國同行考察的樣本。
2026年三季度,成都共有8座購物中心落地或啓動主題化改造,包括萬象城“IN-BETWEEN”、武侯大悅城“悅圈”、龍湖上城天街“上島 SO ISLAND”等;4個新項目開業:角落里CorNori、水廠1946、東郊記憶北二巷、城隍·潮坊。其中,水廠1946是成都首個水廠主題城市更新商業,商業面積約2.3萬㎡,60+品牌,5家全國首店、4家成都首店、約10家區域首店。
2025年全國有8個存量項目改造為二次元主題商場,成都購次元K88是其中之一;溫江U-INN由隱以“非標街區”定位,首批15家品牌中12家為溫江首店,與溫江旭輝Cmall形成“MALL+街區”組合,萬盛TOD商業體量將達到約25萬㎡。
反常識:非標“叫好”不等於“叫座”。 非標項目坪效低、租金貢獻有限、複製難、依賴運營。成都的非標優勢,必須通過“標準化運營+資本化退出”才能轉化為可持續的商業模式;否則容易陷入“網紅—過氣—再改造”的循環。 |
3.7資本市場:核心資產的“流動性溢價”
2026年6月,成都萬象城母公司100%股權以約84.75億元成交,較掛牌底價75.1億元溢價9.65億元、溢價率12.85%;華潤置地保留商業運營權。這是成都零售物業“投管分離”的標誌性交易。
與此同時,消費基礎設施REITs已上市12只、總市值425.9億元;商業不動產REITs已受理17只、擬募資超600億元;華夏華潤商業REIT擬募資54.05億元,底層資產為南通萬象城、臨沂萬象匯;成都萬象城對應ABS“中信證券—華潤商業資產持有型不動產資產支持專項計劃”擬募資95.27億元。
這說明:成都核心資產對資本有吸引力,但非核心資產流動性差、折價大。未來3年,成都可能出現更多“私募基金/險資/國企平台收購+頭部運營商輕資產輸出”的案例。運營能力=估值能力。
3.8小結:一個“高流量、低租金、強分化”的市場
成都零售物業的現狀,可以概括為“三個反常識”:
空置率低≠市場好。2025年下半年至2026年上半年幾乎沒有新增優質購物中心,空置率降至8.7%;但這是供給暫停+以價換量的結果,不是需求強復甦。
首店多≠銷售強。2026年二季度首店84家,但全國首店為0,省級及以上首店佔比從47%降至29%;首店正在從“稀缺資源”變成“招商KPI”。
客流高≠客單價高。春熙路2025年客流2.6億人次、商業營收近千億元,折合人均消費約385元/人次;流量很高,但客單價和轉化率並不高。
這三個反常識,決定了成都零售物業的下一步:不是繼續“堆流量”,而是把流量變成“留量”和“銷量”;不是繼續“堆首店”,而是把首店變成“內容生態”;不是繼續“堆供應”,而是把存量變成“可運營、可定價的資產”。
CHAPTER 04
第四章成都的獨特性、錯配與再平衡
4.1四個獨特性
第一,人口腹地/西南門戶。成都常住人口2153.5萬,成都都市圈輻射超3000萬人;在校大學生131.6萬;是西南首店首選地。對於國際品牌而言,進入成都=進入西南;對於國內品牌而言,成都=“區域總部+測試場”。
第二,消費文化/年輕包容。成都人敢消費、愛休閒、包容性強;房價收入比相對低,消費傾向高;社零/GDP約46%。這種“消費DNA”是很多城市學不來的。
第三,文旅流量/入境消費。2025年接待遊客3.2億人次、旅遊總花費4526億元;入境遊客238萬、增長44.3%;雙機場、世運會、熊貓/美食IP。成都的“流量”不是問題,問題是“流量—留量—銷量”的轉化。
第四,非標土壤/公園城市/TOD。綠道超1萬公里、地鐵680公里;東郊記憶、玉林、麓湖、鐵像寺等非標項目全國領先;政府支持城市更新和首發經濟。成都具備“把商業做成內容”的城市基因。
4.2三個錯配
第一,供需錯配:核心區“空窗”,新區“放量”。2025H2—2026H1核心區幾乎零新增,空置率降至8.7%;但2026H2—2028年55萬㎡新增,天府新區佔25萬㎡。天府新區人口密度、商業氛圍、消費力仍在培育期,短期可能供過於求。
第二,結構錯配:高端供給集中,中端/社區供給過剩。IFS、太古里、SKP集中在雙核,高端消費腹地有限;中端盒子和傳統百貨同質化嚴重,空置壓力大;社區商業、奧萊、會員店、非標街區則供不應求。
第三,資本錯配:核心資產被追捧,非核心資產難退出。萬象城84.75億元成交、REITs/ABS受追捧;但大量非核心資產出租率低、現金流不穩定,難以滿足REITs門檻,只能折價出售或長期持有。
4.3三個再平衡
供需再平衡:控制新增商業用地節奏,消化存量,城市更新替代大拆大建。成都的商業用地供應並不算少,關鍵在於“節奏”和“區位”——核心區做存量優化,新區做“人口—產業—商業”同步導入。
業態再平衡:從“商品零售”轉向“服務/體驗”,餐飲、健康、運動、親子、寵物、演出佔比提升。2026年三季度成都新增需求中,零售佔56.4%、餐飲31.3%、體驗11.8%;體驗業態的佔比還會上升。
資本再平衡:從“開發銷售”轉向“運營+REITs/ABS+輕資產”,投管分離成為主流。核心資產通過REITs/ABS實現退出,非核心資產通過改造/運營提升現金流,頭部運營商通過輕資產輸出擴大管理規模。
CHAPTER 05
第五章未來趨勢:2026—2030年八個判斷
基於全國趨勢、成都基本面與測算模型,我們對2026—2030年成都零售物業給出八個判斷。每個判斷都包含“結論—依據—對成都的含義”。
5.1總量見頂,存量主導
2025年全國新開業項目創2013年以來新低,成都僅1個新購物中心;2026H2—2028年55萬㎡是“最後一波集中供應”,之後以城市更新、非標、社區商業為主。新增供應年均降至低個位數,改造/調改/輕資產成為主戰場。
對成都的含義:未來3年,增量項目主要集中在天府新區、TOD、奧萊、非標;核心區以存量改造為主。業主和運營商的核心能力,將從“拿地—開發”轉向“改造—招商—運營—退出”。
5.2雙核強化,多極分化
春熙路—交子公園“雙核”進一步強化:春熙路做“城市地標+旅遊+免稅+首發”,交子公園做“金融城+高端+科技+機器人街區”。萬象城、大源、天府新區、溫江、青白江、龍泉驛“多極”分化,核心區租金企穩,非核心區繼續“以價換量”。
對成都的含義:核心區資產有稀缺性,適合長期持有/REITs;非核心區資產需要“主題化/社區化/奧萊化”才能生存。2027年成渝中線高鐵通車(成都—重慶50分鐘),將強化成都對成渝腹地的輻射,但對零售的短期拉動有限。
5.3高端分化,頭部恆強
IFS、太古里、SKP“三足鼎立”格局穩固,但奢侈品擴張謹慎,輕奢、戶外、珠寶、香氛、設計師品牌補位。2026H1太古里銷售額+14%,主要由金飾、鐘錶、珠寶驅動,服裝/皮具偏弱——高端消費正在“珠寶化/保值化”。中端百貨和傳統盒子繼續出清,仁恆轉型免稅是標誌性案例。
對成都的含義:高端商業的天花板不是“品牌數量”,而是“高淨值客群+旅遊客流+免稅/退稅”。成都需要把“旅遊流量”轉化為“高端消費”,而不是只做“打卡地”。
5.4內容為王,首發經濟
從“首店”到“首發、首展、首秀、首賽”,從“數量”到“質量”。2026Q2成都84家首店中,全國首店0家、城市首店60家,說明首店正在“下沉”。未來競爭的核心不是“誰引進了首店”,而是“誰能持續製造內容”。
對成都的含義:成都的非標/文旅/演藝/賽事資源豐富,具備“內容製造”的天然優勢。政府、業主、運營商需要共建“首發資源池”,把“首店—首發—首展—首秀”做成生態,而不是單點活動。
5.5服務消費,體驗經濟
2026Q3成都新增需求中,零售佔56.4%、餐飲31.3%、體驗11.8%;攀岩、網球、電競、輕醫美、室內海洋館、寵物生活等“新生活方式”業態持續擴容。購物中心從“賣貨”轉向“賣時間、賣服務、賣體驗”。
對成都的含義:餐飲/體驗是流量入口,但不能只做“網紅餐飲”;需要“高頻剛需+目的性體驗+零售變現”的組合。社區商業、健康、養老、寵物、親子等“服務型業態”將成為增量。
5.6資本化/REITs/投管分離
消費REITs 12只、425.9億元;商業不動產REITs 17只、600億元;2026年末有望20只以上。成都萬象城84.75億元“投管分離”是樣本。未來3年,核心資產將加速金融化,非核心資產折價整合,“運營能力”成為資產定價的核心變量。
對成都的含義:只有“核心區位+高出租率+穩定現金流+合規”的資產才能進入REITs/ABS;大量非核心資產需要通過“改造+運營+基金”孵化。成都的國企平台、險資、私募基金將扮演重要角色。
5.7數字化/AI/即時零售
全國首個機器人街區落地交子大道;AI眼鏡、機器人、3D打印、運動相機等智能消費電子加速擴張;會員/私域/全渠道/即時零售成為標配。線下門店不再是“賣貨終端”,而是“內容場+體驗場+履約節點”。
對成都的含義:成都的科技/遊戲/文創產業基礎好,具備“AI+消費”的場景優勢。購物中心需要把“數字化”從“會員系統”升級為“數據驅動的招商/運營/營銷”能力。
5.8綠色/ESG/循環經濟
存量項目節能改造、綠色消費、二手/循環經濟將成為新趨勢。Savills觀察到,2026年二季度成都二手零售和循環經濟擴張;全國範圍內,綠色消費、ESG披露、低碳商場正在從“加分項”變成“必答題”。
對成都的含義:綠色改造不僅是“降本”,也是“融資/招商/品牌”的抓手。核心資產可以通過LEED/WELL/綠建認證提升估值;非核心資產可以通過節能改造降低運營成本。
八個判斷一覽
判斷 | 核心內容 | 對成都的含義 |
總量見頂 | 新增供應降至低位,改造/調改/輕資產為主 | 核心區存量優化,新區/TOD/奧萊/非標增量 |
雙核強化 | 春熙路—交子公園雙核,多極分化 | 核心資產稀缺,非核心需主題化/社區化 |
高端分化 | 頭部恆強,輕奢/戶外/珠寶補位 | 把旅遊流量轉化為高端消費 |
內容為王 | 首店→首發/首展/首秀 | 共建“首發資源池”,做內容生態 |
服務消費 | 餐飲/健康/運動/親子/寵物/演出 | 高頻剛需+目的性體驗+零售變現 |
資本化 | REITs/ABS/投管分離 | 核心資產金融化,非核心資產孵化 |
數字化 | AI/機器人/即時零售/會員 | 從會員系統升級為數據驅動運營 |
綠色/ESG | 節能改造/循環經濟/綠色消費 | 降本+融資+招商+品牌 |
CHAPTER 06
第六章情景預測與測算模型
本章使用配套Excel模型,對成都優質零售物業的供需、租金、資產估值與REITs分派進行三情景測算。模型的所有假設均可調整,便於讀者做自己的判斷。
6.1模型結構
模型分為五個模塊:
供需模塊。以2026H1存量850萬㎡為起點,輸入2026H2—2028年新增供應55萬㎡,按“期初空置面積+新增供應-淨吸納”計算期末空置率。
租金模塊。以2026年首層租金583.1元/㎡/月為起點,按情景假設的租金增速計算2027—2030年租金,並用“免租及優惠折算”得到有效租金。
資產模塊。以10萬㎡建面、8萬㎡可租的核心資產為樣本,計算租金收入、多經收入、運營成本、NOI、資本化率估值與單位估值。
REITs模塊。以NOI、資本開支、可分派現金為基礎,計算每份分派與分派率,並與資產估值比較。
敏感性模塊。對NOI×Cap Rate、租金×出租率、NOI×基金規模做二維敏感性分析。
6.2情景假設
表4三情景關鍵假設
假設 | 基準 | 樂觀 | 悲觀 |
2026年社零增速 | 1.2% | 1.6% | 1.0% |
2027—2030年社零增速 | 3.5% | 5.5% | 1.5% |
年淨吸納率(佔存量) | 1.4% | 2.0% | 0.5% |
2026年租金增速 | -0.6% | -0.6% | -1.5% |
2027—2028年租金增速 | -1.0% | +1.5% | -4.0% |
2029—2030年租金增速 | 0.0% | +1.5% | -2.0% |
核心資產資本化率 | 5.0% | 4.5% | 6.5% |
運營成本率 | 25% | 24% | 27% |
免租及優惠折算 | 8% | 6% | 12% |
資料來源:作者測算。2026年租金為實際值583.1元/㎡/月;2026年淨吸納按半年折算。
基準情景假設消費溫和復甦、供應有序釋放、租金小幅下行;樂觀情景假設政策/入境/首發超預期、租金企穩回升;悲觀情景假設消費持續偏弱、供應集中釋放、租金加速下行。
6.3基準結果
基準情景下,成都優質零售物業的空置率將從2026年的9.56%升至2028年的10.90%,隨後回落至2030年的8.10%;首層租金從583.1元/㎡/月降至2030年的571.5元/㎡/月,累計下跌約2.0%;2026—2030年累計市場租金收入約2829.6億元。
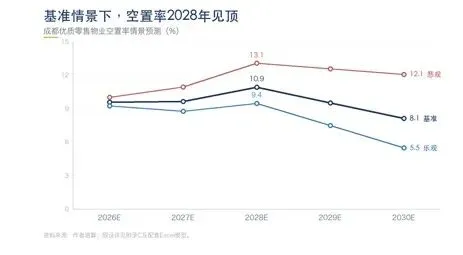
圖6空置率三情景預測
表5三情景核心結果
情景 | 2028年空置率 | 2030年空置率 | 2030年租金 | 資產估值 | 每份分派 | 分派率 |
基準 | 10.9% | 8.1% | 571.5元/㎡/月 | 96.0億元 | 0.467元 | 4.92% |
樂觀 | 9.5% | 5.5% | 618.9元/㎡/月 | 113.5億元 | 0.497元 | 5.24% |
悲觀 | 13.1% | 12.1% | 516.1元/㎡/月 | 59.3億元 | 0.375元 | 3.95% |
資料來源:作者測算。資產估值為10萬㎡建面、8萬㎡可租的代表性核心資產,非特定項目;分派率按基金規模95億元計算。
基準情景下,代表性核心資產的NOI約4.80億元,按5.0%資本化率估值約96.0億元,單位估值約12.0萬元/㎡;REITs可分派現金約4.67億元,每份分派0.467元,分派率4.92%。樂觀/悲觀情景下,估值分別為113.5億元/59.3億元,分派率分別為5.24%/3.95%。
需要強調:這是“代表性資產”的測算,不是對某個具體項目的估值。實際項目的估值,取決於區位、出租率、租約結構、租戶質量、資本開支、資本化率等因素。
6.4敏感性分析
資產估值對NOI與Cap Rate高度敏感。以基準NOI 4.80億元為例:Cap Rate每下降0.5個百分點,估值上升約11.1%;Cap Rate每上升0.5個百分點,估值下降約9.1%。NOI每下降10%,估值下降10%。在“NOI下降10%+Cap Rate上升1個百分點”的組合下,估值將從96.0億元降至72.0億元,跌幅25%。
表6資產估值對NOI與Cap Rate的敏感性(億元)
Cap Rate \ NOI | -10% | 基準 | +10% |
4.5% | 96.0 | 106.7 | 117.3 |
5.0% | 86.4 | 96.0 | 105.6 |
5.5% | 78.5 | 87.3 | 96.0 |
6.0% | 72.0 | 80.0 | 88.0 |
資料來源:作者測算;基準NOI 4.80億元。
分派率對NOI與基金規模同樣敏感。在95億元基金規模下,NOI每下降10%,分派率下降約0.49個百分點;若基金規模擴大至105億元,分派率下降約0.47個百分點。這意味著,REITs擴募必須與資產質量/NOI增長匹配,否則會稀釋分派。
6.5監測指標
建議重點監測以下10個指標:
表7關鍵監測指標
指標 | 當前值 | 信號意義 |
成都社零月度增速 | 1—8月+1.2% | 消費基本盤 |
太古里/IFS/SKP/萬象城銷售額 | 2025年106/104/68.8/78.2億元 | 高端與核心資產韌性 |
優質零售物業空置率 | 2026Q3 8.7% | 供需平衡 |
首層租金 | 583.1元/㎡/月,-0.6% | 資產現金流 |
2026H2—2028年新增供應 | 約55萬㎡ | 2027—2028年壓力測試 |
首店能級結構 | 2026Q2全國首店0家 | 內容競爭力 |
入境遊客/離境退稅 | 2025年238萬人次;退稅+348% | 入境消費 |
消費REITs/ABS發行 | 12只/425.9億元 | 資本化進度 |
奢侈品牌開關店 | S級開店佔比0.92% | 高端需求 |
天府新區人口/產業導入 | — | 新區供應消化 |
資料來源:作者整理;數據截至2026年三季度。
6.6模型局限
本模型有以下局限:第一,供需模型是“總量模型”,未區分商圈/業態/項目級別,實際空置率可能因項目而異。第二,租金是“平均租金”,未反映首層/非首層、主力店/小租戶、保底/提成等結構差異。第三,資產測算是“代表性資產”,未考慮具體租約、資本開支、稅費、融資成本。第四,情景假設基於當前信息,未來可能因政策/經濟/市場變化而調整。
因此,模型適合做“方向性判斷”和“敏感性分析”,不適合作為具體項目的估值依據。具體項目需要“一項目一測算”。
模型適用邊界
適用場景 | 不適用場景 |
城市/商圈層面的供需與空置率方向判斷 | 具體項目的最終估值與報價 |
租金、NOI、Cap Rate 的敏感性分析 | 稅務、融資、法律盡職調查 |
基準/樂觀/悲觀三情景比較 | 未披露現金流/租約的資產定價 |
核心資產估值與 REITs 分派的初篩 | 短期交易擇時與市場波動預測 |
CHAPTER 07
第七章策略建議
基於上述分析,我們對五類主體提出策略建議。核心邏輯是:從“增量開發”轉向“存量運營”,從“地段紅利”轉向“內容/運營/資本紅利”。
7.1業主/開發商:從“開發退出”到“資產定價”
第一,重新審視存量資產。不是所有資產都值得改造;先做“區位—客流—租金—資本化率”的四維篩選,再決定“改造/調改/出售/持有”。
第二,把“非標”作為流量入口,把“零售”作為變現。非標項目的租金貢獻有限,但能帶來客流/話題/政策支持;需要通過“餐飲+體驗+零售+多經”的組合提升坪效。
第三,調整租金結構。從“固定租金”轉向“保底+提成”“保底+階梯”“短租/快閃+多經”,與商戶共擔風險。
第四,提前準備REITs/ABS。核心資產要滿足“出租率>90%、現金流穩定、合規、租約分散”等條件;非核心資產可以通過“改造+運營+基金”孵化。
第五,輕資產輸出。成都的國企平台、險資、私募基金有資產,但缺乏運營能力;頭部運營商可以通過“品牌+管理+系統”輸出,擴大管理規模。
7.2運營商:從“招商”到“選商/育商”
第一,建立“主理人/首店/首發”資源池。不是“招滿”就行,而是要“招對”;首店/首發/首展/首秀要與項目定位匹配。
第二,用數據驅動業態調整。建立“客流—銷售—租金—會員”的數據閉環,按“坪效/客流/復購”淘汰和引入品牌。
第三,做“內容運營”而不是“活動運營”。活動是“點”,內容是“線”;要把“首店—首發—首展—首秀—社群”做成持續的內容生態。
第四,與文旅/體育/演藝/IP聯動。成都的旅遊/賽事/演出資源豐富,購物中心可以成為“城市事件”的載體。
第五,提升“非標”運營能力。非標項目需要“策展/社群/主理人/在地文化”的能力,不能用傳統“盒子”的招商邏輯。
7.3品牌:把成都當“西南首店/測試場”
第一,核心商圈做“形象”,非標街區做“內容”,社區做“復購”。IFS/太古里/SKP適合旗艦店/概念店;東郊記憶/玉林/麓湖適合主理人/快閃/策展;社區商業適合“高頻剛需”。
第二,本地化/價格帶。成都消費者“敢消費但精打細算”,品牌需要“質價比”+“本地化”+“情緒價值”。
第三,把“首店”升級為“首發/首展”。單純“首店”的邊際效用遞減;品牌可以把“新品首發/限量款/聯名/快閃”放在成都,製造持續話題。
第四,關注“入境消費”。成都入境遊客238萬、增長44.3%;離境退稅“即買即退”全國推廣;品牌可以配置“多語言/退稅/國際支付”服務。
7.4投資者:核心資產+運營溢價
第一,核心資產(春熙路/交子公園)有稀缺性,適合長期持有/REITs;但估值已不便宜,需要關注Cap Rate與NOI增長匹配。
第二,非核心資產需要“改造+運營”才能增值;不是“便宜”就能買,要看“改造空間/租金提升/退出路徑”。
第三,用NOI/Cap Rate估值,不要用“散售比較”。商業資產的估值,核心是“現金流”和“運營能力”。
第四,關注REITs/ABS/私募基金機會。消費REITs擴容、商業不動產REITs試點,為投資者提供了“退出通道”和“配置工具”。
第五,關注“投管分離”機會。業主/基金持有資產,頭部運營商輸出管理;投資者可以“投資產+投運營”。
7.5政府:控制增量+優化存量
第一,控制商業用地供應節奏。天府新區25萬㎡供應需要“人口—產業—商業”同步導入,避免“先建商場、後等人”。
第二,優化商圈交通/慢行/公共空間。春熙路5公里步行街、交子公園綠道、TOD接駁,是“流量—留量”的基礎。
第三,支持首發/免稅/入境游。首發經濟、市內免稅店、離境退稅“即買即退”、國際消費中心城市,是成都的差異化優勢。
第四,推動城市更新/存量改造。水廠1946、城隍·潮坊、東郊記憶北二巷,都是“城市更新+商業”的樣本;政府可以在規劃/審批/資金上給予支持。
第五,建立商業大數據平台。把“客流/銷售/租金/空置/首店”數據打通,為政府/業主/品牌提供決策依據。
表8五類主體的行動清單
主體 | 核心策略 | 關鍵動作 | 風險 |
業主/開發商 | 存量改造+資產證券化 | 定位重構、業態組合、租金結構、REITs/ABS、輕資產 | 改造投入大、退出不確定 |
運營商 | 內容運營+首店/首發 | 主理人孵化、首發/首展、會員/私域、數字化 | 同質化、運營成本高 |
品牌 | 成都=西南首店/測試場 | 核心旗艦+非標概念+社區衛星;本地化/價格帶 | 過度擴張、租金壓力 |
投資者 | 核心資產+運營溢價 | 核心商圈/高出租率/強運營;Cap Rate;REITs | 估值/流動性風險 |
政府 | 控制增量+優化存量 | 用地節奏、商圈交通、免稅/退稅/首發、城市更新 | 供應錯配、區域分化 |
資料來源:作者整理。
CHAPTER 08
第八章風險提示
本報告的核心判斷,建立在“消費溫和復甦、供應有序釋放、資本化穩步推進”的基準情景上。若出現以下風險,市場可能偏離基準情景。
表9風險矩陣
風險 | 概率 | 影響 | 應對 |
供應錯配:天府新區25萬㎡集中入市 | 中高 | 空置率升至12%—14%,租金下行 | 控制開業節奏、加強產業/人口導入 |
租金下行/以價換量 | 高 | 業主現金流承壓、資產貶值 | 調整租金結構、提升運營效率 |
同質化/首店邊際效用遞減 | 高 | 客流/銷售增長乏力 | 內容創新、非標/首發/社群 |
消費信心/收入增長偏弱 | 中高 | 社零增速低於1%,空置率上升 | 政策支持、就業/收入保障 |
高端消費外流/奢侈品收縮 | 中 | IFS/太古里/SKP銷售承壓 | 免稅/退稅、入境消費、首店/首發 |
資本化不及預期 | 中 | REITs/ABS發行放緩,非核心資產難退出 | 培育現金流、引入基金/險資 |
電商/即時零售分流 | 高 | 線下百貨/專賣店承壓 | 全渠道、即時零售、體驗升級 |
區域分化/人口增速放緩 | 中 | 非核心區商業需求不足 | 差異化定位、社區/奧萊/非標 |
資料來源:作者判斷;概率/影響為定性評估。
需要特別關注三個風險:
第一,天府新區的供應錯配。25萬㎡新增供應需要人口/產業/交通同步導入,否則可能形成“空城商業”。
第二,租金下行與資本化率的“雙殺”。若NOI下降10%、Cap Rate上升1個百分點,估值將下跌25%。第三,高端消費外流。成都高淨值人群赴歐/日/海南消費,奢侈品品牌收縮門店,可能影響IFS/太古里/SKP的銷售。
CHAPTER 09
第九章結語
成都零售物業正在經歷“二次定價”。第一次定價靠“地段+人口+商圈”,成都已經完成;第二次定價靠“內容+運營+資本”,成都剛剛開始。
成都的優勢是消費DNA、流量、非標土壤;挑戰是收入天花板、供應錯配、同質化。未來3—5年,贏家不是“最大的mall”,而是“最懂內容、最會運營、最能對接資本”的資產。
我們相信,成都完全有機會從“西南首店門戶”走向“全國消費創新試驗場”。但前提是:控制增量、做優存量、把流量變成留量、把首店變成生態。做到這四點,成都零售物業的“二次定價”就不會是“估值下修”,而是“價值重估”。
成都零售物業的“四個前提” 控制增量:核心區做存量優化,新區做“人口—產業—商業”同步導入;做優存量:用改造/調改/非標提升現金流;流量變留量:提高客單價、停留時間、復購率;首店變生態:把“首店—首發—首展—首秀—社群”做成持續的內容系統。 |
APPENDIX附錄
附錄A數據來源
[1] 成都市統計局:《2025年成都市國民經濟和社會發展統計公報》
[2] 成都市統計局:2026年1—8月成都經濟運行情況
[3] CBRE:《2026年第三季度成都房地產市場回顧》
[4] 戴德梁行:《2026年大中華區零售物業供應/需求核心趨勢》
[5] 第一太平戴維斯:《Chengdu Retail Q4/2025》
[6] 第一太平戴維斯:《Chengdu Retail Q2/2026》
[7] 贏商網:《2026年二季度成都零售商業市場報告》
[8] 贏商網:《2025年全國新開業商業項目360+個》
[9] 國家統計局:2026年1—8月社會消費品零售總額
[10] 國家統計局:2026年前三季度GDP
[11] 新華財經:《消費REITs表現繼續“領跑”》
[12] 川觀新聞:《成都太古里2025年實現“雙增長”》
[13] 川觀新聞:《成都太古里上半年零售銷售額、租金收入雙雙增長14%》
[14] 搜狐財經:《成都萬象城近85億成交“易主”》
[15] 網易財經:《2025年銷售額100億以上頂奢商場達17家》
[16] 四川在線:《春熙商圈將建5公里世界級步行街》
[17] 人民網四川:《新店新品在蓉密集首發》
[18] 鳳凰網:《2025年成都接待遊客3.2億人次,入境遊客238萬》
[19] 四川經濟網:《成都將新增3座大型商業綜合體》
[20] 中國新聞網四川:《水廠1946開街》
[21] 贏商網:《西南最大奧萊綜合體在成都青白江開建》
[22] 光明網:《暑運期間成都航空口岸出入境人員突破120萬人次》
附錄B口徑說明
(1)“優質零售物業”指建築面積3萬㎡以上的購物中心、奧特萊斯及獨立百貨;不含商業街、文旅商業、專業市場。不同機構的樣本範圍略有差異。
(2)“空置率”指樣本項目空置面積/總建築面積;不同機構的統計時點、樣本、定義不同,數據不可直接比較。本報告以CBRE 2026Q3數據作為最新headline,以戴德梁行數據作為中期基準。
(3)“首層租金”指購物中心首層最優位置的平均租金報價,不含免租期、裝修補貼、提成租金等優惠;實際有效租金通常低於報價。
(4)“銷售額”指項目全口徑銷售額(含餐飲、娛樂、服務等),部分項目未公開披露;不同來源的數據可能存在差異。
(5)“新增供應”指3萬㎡以上的集中式商業項目;不含社區商業、非標街區、存量改造項目。
(6)2026年為預測/估算年份,數據截至2026年三季度;2026年GDP、社零等為上半年/1—8月數據。
附錄C模型假設
模型的核心假設如下:期初存量850萬㎡(2026H1);2026H2—2028年新增供應55.02萬㎡;年淨吸納率基準1.4%、樂觀2.0%、悲觀0.5%;2026年首層租金583.1元/㎡/月;租金增速基準-0.6%/-1.0%/0.0%,樂觀-0.6%/+1.5%/+1.5%,悲觀-1.5%/-4.0%/-2.0%;免租及優惠折算基準8%、樂觀6%、悲觀12%;代表性資產可租面積8萬㎡、基準租金650元/㎡/月、出租率95%、多經收入佔比8%、運營成本率25%、資本化率5.0%、資本開支2%、REITs分派率5.0%、基金規模95億元、份額10億份。
模型的公式、敏感性分析與三情景結果見配套Excel《成都零售物業市場測算模型_2026.xlsx》。所有黃色單元格為輸入假設,修改後可自動更新結果。
附錄D報告聲明
本報告由成都思瀾顧問(SHARELAND)獨立研究整理,數據來源於公開資料、行業報告與項目調研。報告中的預測、估值、情景分析僅代表作者基於當前信息的判斷,不構成投資建議。讀者應結合自身情況,獨立判斷。
報告中引用的第三方數據,其版權歸原機構所有;本報告僅用於研究目的,不用於商業轉載。

发表评论
2026-10-20 23:26:41 回复该评论
发表评论: