
 研报速递
全球市场规模 · 厂商格局 · 家用医疗器械与出海
编制时间:2026年8月 | 数据口径:公开信源 · 约/量级表述(详见文末数据说明)
一、研究背景、方法与核心结论
家用医疗设备是医疗器械中最贴近消费的一环:血压计、血糖仪(含 CGM 动态血糖)、制氧机、雾化器、体温计等把医院检测搬回家,老龄化与慢病管理驱动长期增长,中国厂商(鱼跃/三诺/可孚/微泰)在国内领先并加速出海。本报告基于多机构市场数据与权威媒体报道,梳理全球及中国市场规模、厂商格局、技术路线与渠道;全部数字为公开信源的约数/量级表述并注明出处。
数据口径声明:家用医疗设备行业统计口径差异较大(含不含 CGM/康复设备/家用医美),本报告所有数字均为「约/量级」表述并注明来源机构与年份;企业营收、市占率等数据来自公开披露/媒体报道,请以量级理解。无法核实的数字一律标注「未公开」。
核心结论(摘要)
1)体量:全球家用医疗器械 2024 年约 450 亿美元(窄口径,雪球研报)至 1,182 亿美元(宽口径,华经,占全球医疗器械约 19%)→ 2030 年预计突破 800 亿美元(CAGR 约 7.8%);**中国家用医疗器械 2024 年约 1,982 亿元**(中商产业研究院),中国医疗器械整体约 1.11-1.36 万亿元。
2)细分最大的是康复理疗(中国 2024 年约 714.6 亿元,占家用医械约四成),增速最快的是 CGM 动态血糖——中国 2025 年约 15.4 亿元(+45.8%)、2030 年预测 50.32 亿元(CAGR 18.8%);全球 CGM 2023 年破 100 亿美元 → 2030 年约 365 亿美元(CAGR 21%)。
3)格局:成熟品类国产已主导中低端但高端仍被外资把持——血压计中国份额欧姆龙 28.3%(第一)> 鱼跃 16.7% > 九安 8.4%;血糖仪院内进口 >85%;**CGM 国产份额从 2024 年 38.6% 升至 2025 年 47.2%**(雅培瞬感曾占中国 78%)——CGM 是国产替代主战场。
4)厂商:鱼跃医疗(2024 营收 75.66 亿元、制氧机 5L 全球第一)、三诺生物(2024 营收 44.43 亿元、海外占 42%)、可孚医疗(2024 营收 29.83 亿元、线上占 67%、2026 港股上市)、微泰医疗(2025 营收 6.61 亿元 +91.2%、扭亏)、硅基仿生(2024 海外近 1,800 万美元、覆盖 70+ 国)、九安医疗(iHealth 出海代表)。
5)风险:专利绞杀是中国 CGM 出海最大变量——雅培 2025-06 向欧洲统一专利法院起诉三诺,**2026-04-17 上诉法院裁定三诺部分 CGM 产品在 17 国遭禁**(需付 20 万欧元);上游压力传感器等核心器件仍依赖进口(欧姆龙+霍尼韦尔超 75%)。
二、行业概览:家用医疗设备是什么
家用医疗设备指家庭与个人场景使用的医疗器械,覆盖三大类:家用诊断监测(血压计、血糖仪/BGM、CGM 动态血糖、体温计、血氧仪)、呼吸治疗(制氧机、家用无创呼吸机、雾化器)与康复理疗(康复辅具、理疗设备)。品类演进分四阶段:2000s 进口主导(欧姆龙/强生,医院为主、价格高)→ 2010s 国产替代(鱼跃/三诺崛起,电商渠道放量、价格下探)→ 2020-2022 疫情催化(制氧机/血氧仪爆单,居家健康意识觉醒)→ 2023-2026 CGM 与老龄化(CGM 国产突破、慢病管理、出海加速、设备+服务订阅化)。核心驱动是老龄化(中国 60 岁以上人口约 3.1 亿人、占总人口 22.0%,2024 年末)与慢病存量(糖尿病约 1.4 亿人、高血压约 2.4-2.7 亿、慢阻肺 1 亿+)——「院外化」与「家用化」是医疗器械行业最大的确定性迁移。
三、全球市场规模与增长
全球家用医疗器械市场(口径差异近 3 倍):窄口径(仅诊断监测类)2024 年约 450 亿美元 → 2030 年突破 800 亿美元(CAGR 约 7.8%,雪球研报 2026-02);宽口径(含按摩理疗、康复辅具、口腔护理)2024 年约 1,182 亿美元、占全球医疗器械约 19%(华经产业研究院 2026-04);参照:全球医疗器械整体 2024 年约 6,176 亿美元(前瞻)。中国:**家用医疗器械 2024 年约 1,982 亿元**(中商产业研究院;若按占整体 19% 推算与「医疗器械整体 1.11 万亿」基本吻合,量级约 2,000 亿元);医疗器械整体 2024 年 1.11 万亿(前瞻)/1.2 万亿(工信口径)/1.36 万亿(中商)三种口径并列。
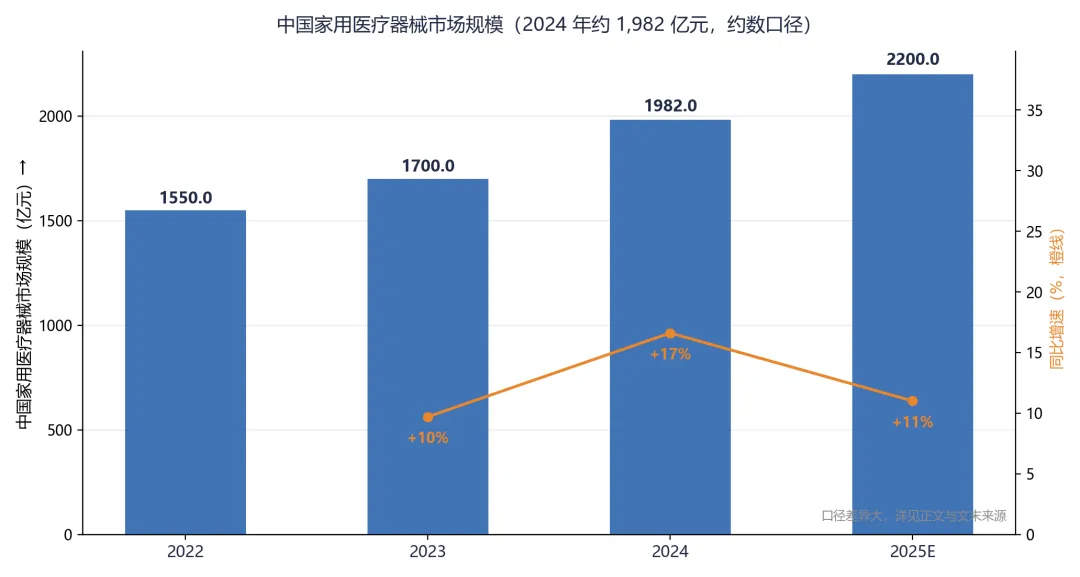
图: 中国家用医疗器械市场规模(2024 年约 1,982 亿元,约数口径)
口径/机构 | 年份 | 规模(约) | CAGR/增速 | 说明 |
窄口径(全球家用) | 2024 | 450亿美元 | 7.8%(至2030,800亿) | 仅诊断监测类 |
宽口径(全球家用) | 2024 | 1182亿美元 | — | 占全球医疗器械约19% |
中商(中国家用) | 2024 | 1982亿元 | — | 量级约2000亿元 |
前瞻(中国整体) | 2024 | 11103亿元 | 14.67%(五年) | 医疗器械大盘 |
康复器械(中国) | 2024 | 714.6亿元 | — | 家用医械最大细分 |
CGM(中国) | 2025 | 15.4亿元 | +45.8% | 低基数高增长 |
CGM(全球) | 2023 | 破100亿美元 | 21%(至2030,365亿) | 雅培/德康/美敦力主导 |
注: 「家用」定义边界差异大(窄口径 450 亿 vs 宽口径 1,182 亿美元);中国与全球口径不同年,仅作量级参考
3.1 中国市场与细分结构
中国家用医械细分(2024-2025 量级):康复医疗器械约 714.6 亿元(最大,占约四成);制氧机约 147 亿元(+8.6%,2025);血压计约 90-150 亿元;血糖监测(BGM 含试纸)百亿级;电子体温计约 44-53 亿元;雾化器约 42-51 亿元(CAGR 24.1%);家用呼吸机约 33-50 亿元(CAGR 22%,COPD 1 亿+患者驱动);**CGM 约 15 亿元但增速 45%+(低基数高增长)**。渗透率对比:中国指尖血糖仪渗透率约 25%,CGM 渗透率——一型糖尿病约 1%(美国约 25%)、二型仅 0.05%(美国 3%)——CGM 渗透率与欧美存在数十倍差距,是替代空间最大的细分。
3.2 区域结构与需求驱动
需求驱动三支柱:其一,老龄化——中国 60 岁以上人口约 3 亿,居家监测与呼吸治疗需求刚性;其二,慢病存量——糖尿病约 1.4 亿人(IDF)、高血压约 2.4 亿、慢阻肺 1 亿+,慢病管理从医院向家庭迁移;其三,居家健康意识——疫情后体温计、血氧仪、制氧机家庭保有量结构性提升(2020-2022 制氧机/血氧仪爆单)。区域上,全球家用医疗器械北美占比约 40%(前瞻),中国是最大增量市场;制造端中国产能全球领先(鱼跃 5L 制氧机年产能超 200 万台、5L 制氧机销量全球第一)。
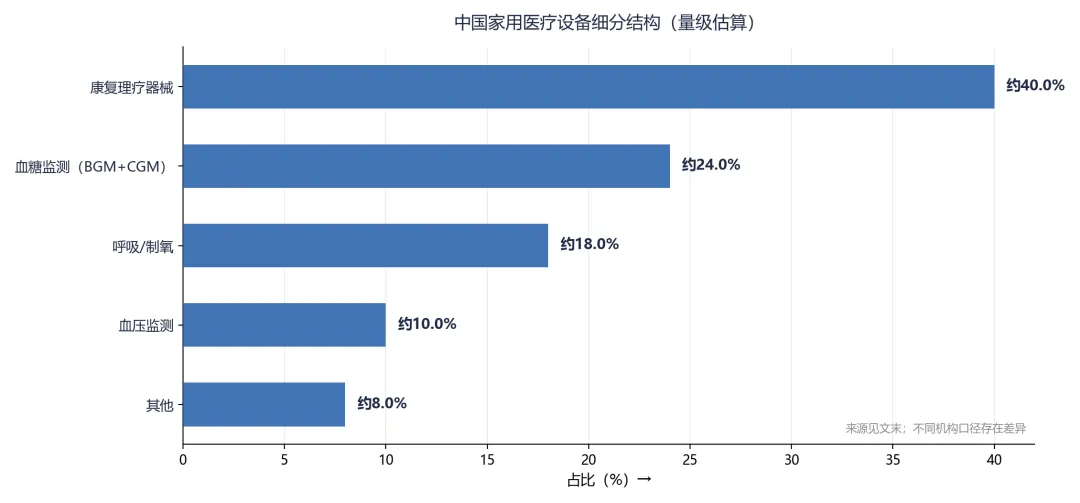
图: 中国家用医疗设备细分结构(量级估算:康复理疗约四成)
四、厂商格局
格局特点:成熟品类(血压计/制氧机/雾化器/体温计)国产已主导中低端、外资守住高端与精度口碑;血糖监测是国产替代主战场。血压计:欧姆龙(中国)份额约 28.3% 稳居第一(2019 年曾占约 50%)、鱼跃 16.7% 第二、九安 8.4% 第三、迈克大夫 7.2%;但上游压力传感器主要依赖进口(欧姆龙+霍尼韦尔合计超 75%)——「整机国产化、器件仍卡脖子」。血糖仪(BGM):院内进口 >85%、国产约 15%,院外国产份额已略超进口(三诺国产第一、鱼跃第二)。CGM:雅培主导(其瞬感曾占中国约 78%),国产品牌份额从 2024 年 38.6% 升至 2025 年 47.2%(三诺约 14.3%、硅基/鱼跃随后)——国产替代速度最快的细分。制氧机:鱼跃龙头(5L 全球第一、年产能超 200 万台),前三大厂商合计约 60.23%。
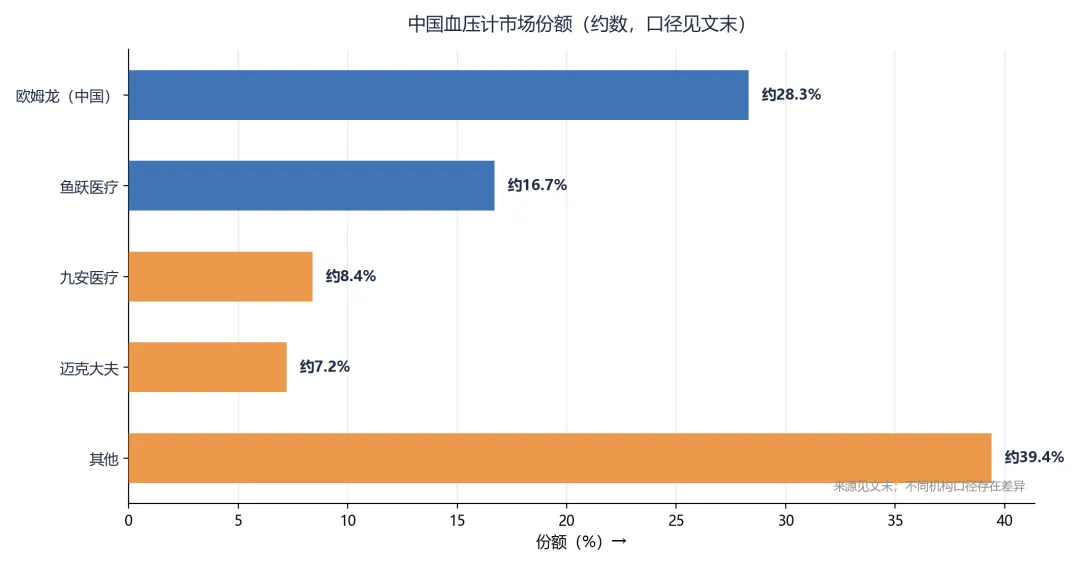
图: 中国血压计市场份额(约数:欧姆龙 28.3%/鱼跃 16.7%/九安 8.4%)
厂商 | 国家 | 定位 | 体量/地位(约) | 近两年重大事件 |
鱼跃医疗 | 中国 | 家用医械龙头(A股002223) | 2024营收75.66亿(-5.09%)、净利18.06亿(-24.63%);制氧机5L全球第一 | 2025净利14.82亿(-17.94%);2026H1营收45.69亿、净利8.43亿(-29.92%);豪赌CGM推第五代AI版 |
三诺生物 | 中国 | 血糖监测国产龙头(300298) | 2024营收44.43亿(+9.47%)、净利3.26亿;海外18.65亿(占41.98%) | 雅培专利狙击:2026-04-17 UPC裁定部分CGM在17国遭禁(付20万欧元) |
可孚医疗 | 中国 | 家用医械+康复(A+H) | 2024营收29.83亿(+4.53%)、净利3.12亿;线上近20亿(占67%) | 2026-05-06港股上市(净筹10.07亿港元、市值91-93亿);境外收入暴涨405% |
微泰医疗 | 中国 | CGM+胰岛素泵(2235.HK) | 2025营收6.61亿(+91.2%)、净利4015万(扭亏) | CGM收入2024年1.8亿(+138%);2025海外营收+227.2% |
硅基仿生 | 中国 | 国产CGM黑马(未上市) | 2024海外营收近1800万美元;覆盖70+国 | 国产首款一体式实时免校准CGM;华泰联合辅导拟A股上市 |
九安医疗 | 中国 | iHealth出海代表(002432) | 2024营收25.92亿(-19.77%)、净利16.69亿(+33.33%) | 2022美国ACC合同约112.26亿元(试剂盒);血压计中国第三(8.4%) |
欧姆龙健康 | 日本 | 血压计全球霸主 | 中国份额约28.3%第一;压力传感器垄断(+霍尼韦尔>75%) | 中国电子血压计曾占约50%(2019) |
雅培/德康/美敦力 | 美国等 | CGM全球三巨头 | 雅培居首(瞬感曾占中国78%) | 雅培2025-06起以专利诉讼狙击中国CGM厂商(三诺/硅基) |
注: 份额数据多为第三方研报口径(部分来源可靠性中等);财务为上市公司年报口径
出海是中国厂商的第二增长曲线:三诺海外收入占比 41.98%(2024)、微泰 2025 年海外营收 +227.2%、可孚 2026 H1 境外收入暴涨 405.05%、硅基仿生 2024 年海外近 1,800 万美元并覆盖 70+ 国——但**专利是最大拦路虎**:雅培 2025-06 向欧洲统一专利法院(UPC)起诉三诺及分销商 Menarini,2026-04-17 上诉法院推翻一审、裁定三诺部分 CGM 产品在 17 国遭禁(14 天内付 20 万欧元);硅基同样面临雅培专利压力。九安医疗则以 iHealth 品牌在美国完成从试剂盒大单(2022 年 ACC 合同约 112.26 亿元)到血压计/血糖仪的产品线落地。**跨界入局信号**:2026 年迈瑞医疗、联影医疗、威高集团等大型医疗器械公司开始布局家用/消费级医械——院内巨头下场意味着家用赛道被验证为「战略级市场」,但也将显著加剧竞争(尤其是渠道与品牌层面)。
五、技术趋势与产业生态
5.1 技术路线与产品趋势
技术主线三条:其一,CGM(生物传感)——主流为酶电极法(葡萄糖氧化酶/脱氢酶)+ 皮下柔性探针,向「一体式、免校准、实时(rtCGM)、长佩戴周期(14 天+)」演进;国产厂商(三诺、微泰、硅基)已实现技术突破,鱼跃 2026 年推第五代 CGM 结合 AI。其二,连接与数据化——蓝牙/App 连接成为标配,从「单次测量」到「连续数据+健康报告」,设备+服务订阅模式萌芽(AI 健康管理)。其三,呼吸治疗与康复理疗的技术升级——便携式制氧机(鱼跃 Spirit-6)、双水平呼吸机、网式雾化器,康复理疗设备向智能化与居家化演进(康复器械是最大细分、2024 年 714.6 亿元)。上游器件仍是短板:压力传感器(欧姆龙+霍尼韦尔 >75%)、生物酶电极等核心元件部分依赖进口。
5.2 渠道与出海
渠道呈「电商强势 + 药店/医院并行」:家用医械线上占比高——可孚医疗线上收入近 20 亿元(占营收约 67%);天猫/京东为国内主力渠道,抖音等兴趣电商快速起量;线下依托药店(慢病复购场景)与医院(院外处方流转)。出海路径:自主品牌(iHealth/三诺/微泰/硅基)+ ODM 并行,主攻美国/欧洲/东南亚/中东/拉美(硅基 2024 年进入欧洲、拉美、中东,参加巴西 Hospitalar 展;鱼跃 2025 年成立印尼分公司)。**合规是关键门槛**:FDA/NMPA/CE 认证周期长,且 CGM 领域面临雅培的专利诉讼与 FDA 预警(2026-02 三诺血糖仪在美遭 FDA 预警)。
5.3 产业链与政策
产业链:上游为核心器件(传感器、生物酶电极、泵阀、芯片)——压力传感器被外资垄断(>75%);中游为整机制造(鱼跃/三诺/可孚/微泰/硅基,中国产能全球领先,鱼跃制氧机年产能超 200 万台);下游为电商/药店/医院与出海渠道。政策:医疗器械注册与生产需 NMPA 二类/三类证(CGM 与呼吸机属三类);集采(IVD 试剂、血糖试纸)持续压价;医保与慢病管理政策推动院外监测;「十四五」医疗器械规划与国产替代政策支持高端器械自主可控。需求端长期确定性来自老龄化(60 岁以上约 3 亿)与慢病(糖尿病 1.4 亿/高血压 2.4 亿/COPD 1 亿+)。
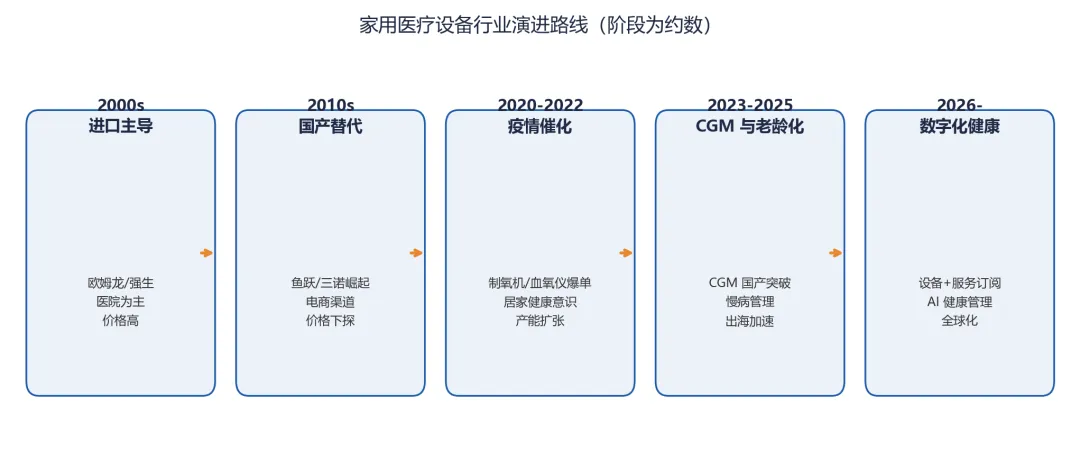
图: 家用医疗设备行业演进路线:从进口主导到国产替代、疫情催化、CGM 突破,再到数字化健康(阶段为约数)
六、风险与挑战
其一,专利与合规绞杀:CGM 是专利密集赛道,雅培以 UPC 诉讼狙击中国厂商(三诺部分产品在 17 国遭禁),FDA/CE 认证与专利双门槛使出海成本陡增。其二,集采与价格战:IVD 试剂与血糖试纸集采持续压价,家用医械「以价换量」。其三,龙头业绩承压:鱼跃医疗净利连续下滑(2024 年 -24.63%、2025 年 -17.94%、2026 H1 -29.92%),军采资格暂停等事件冲击;可孚被质疑「业绩失速、研发投入不足」。其四,上游卡脖子:压力传感器、生物酶电极等核心器件依赖进口,国产替代未完成。其五,CGM 竞争加剧:三诺/鱼跃/微泰/硅基/移宇等多方混战,2025 年国产份额 47.2% 后进入红海。其六,产品责任与安全:家用医疗器械的误诊/失效风险(血糖仪精度、呼吸机故障)涉及法律责任与品牌信任。
七、结论与展望
家用医疗设备是「老龄化 × 慢病 × 居家化」三重确定性叠加的长坡赛道:全球家用医疗器械 2024 年约 450-1,182 亿美元(窄/宽口径)、2030 年预计破 800 亿美元(窄口径);中国 2024 年约 1,982 亿元、量级约 2,000 亿元。结构上康复理疗最大(714.6 亿元)、CGM 增速最快(中国 2025 年 +45.8%、全球 CAGR 21%)。格局呈「成熟品类国产主导、高端与器件仍靠外资」:血压计欧姆龙 28.3% 第一但压力传感器 >75% 靠进口;血糖仪院内进口 >85%;**CGM 是国产替代主战场(份额 2024 年 38.6% → 2025 年 47.2%)**。三条主线:其一,CGM 国产替代 + 出海(微泰 +91.2%、硅基 70+ 国),但需闯过雅培专利与 FDA/CE 认证双重关;其二,家用呼吸/制氧与康复的居家化(CAGR 22-24%);其三,数据化与订阅服务(AI 健康管理、设备+服务)。一句话:这是「确定性最高的医疗器械细分」——但中国厂商要从「整机国产化」走到「器件自主化 + 全球专利安全」,才算真正拿下这条赛道。
数据说明:本报告所有数字均为公开信源的约数/量级表述;家用医疗设备统计口径(含不含 CGM/康复/医美)差异显著,横向对比时请以量级理解。企业营收、市占率等数据来自公开披露与媒体报道,访问时间为 2026 年 8 月。本报告仅供行业研究参考,不构成投资建议。



发表评论
发表评论: