
 研报速递
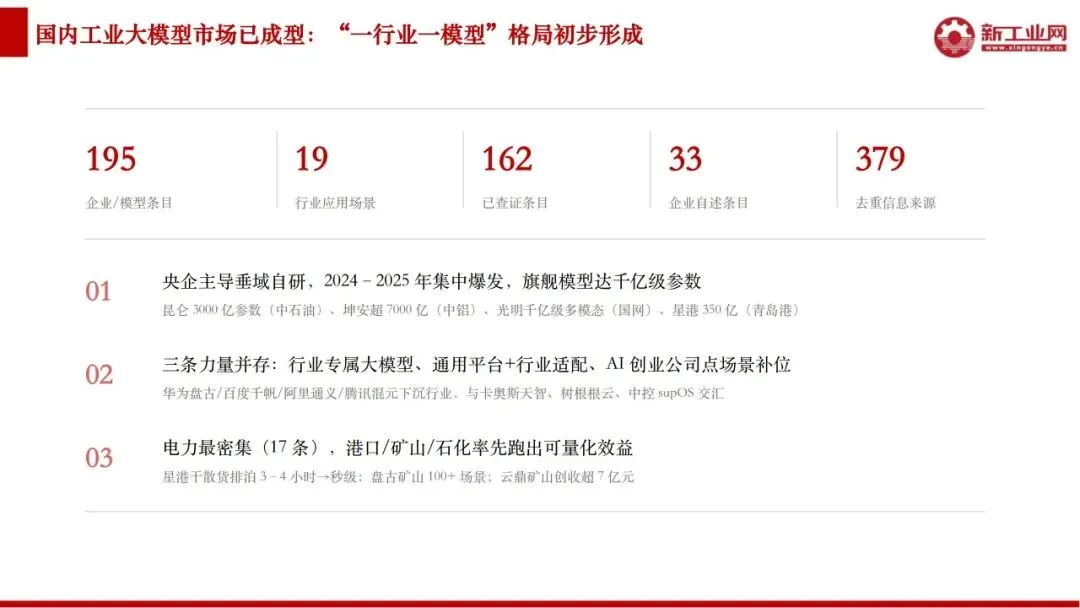
这意味着,工业大模型不再是少数通用模型的“单点炫技”,而是进入央企、龙头自研垂域模型,通用平台下沉适配,AI创业公司点场景补位的三层供给阶段。
政策明确:2027年要建1000个工业智能体
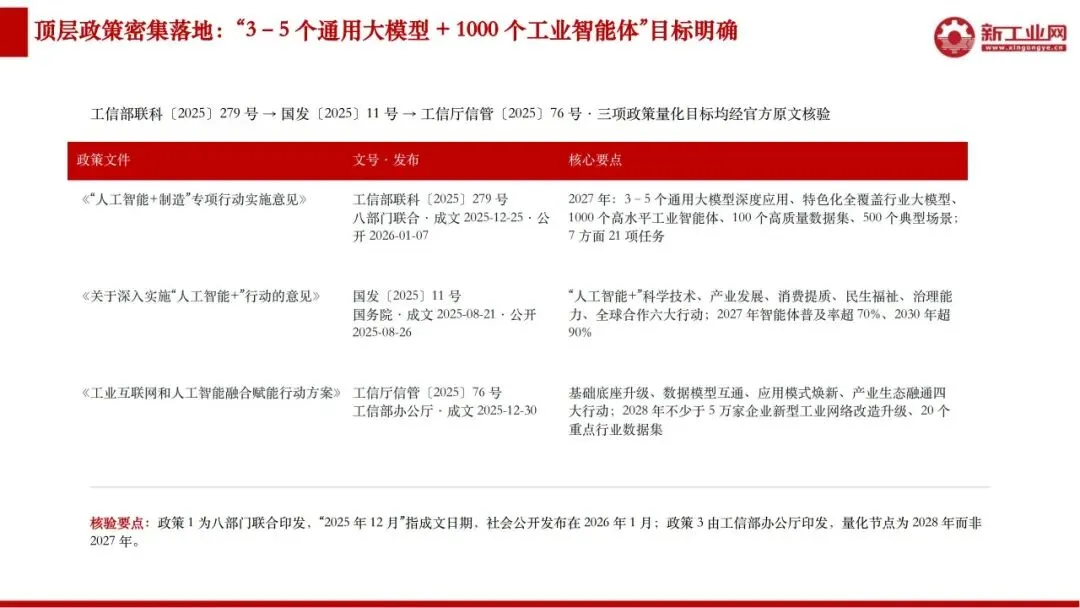
政策牵引是今年最重要的变量。报告核验了三项政策文件:八部门《“人工智能+制造”专项行动实施意见》提出,到2027年实现3—5个通用大模型深度应用、行业大模型特色化全覆盖、1000个高水平工业智能体、100个高质量数据集、500个典型场景;国务院《关于深入实施“人工智能+”行动的意见》提出,2027年智能体普及率超70%、2030年超90%;工信部办公厅《工业互联网和人工智能融合赋能行动方案》则把量化节点放到2028年,提出不少于5万家企业新型工业网络改造升级、20个重点行业数据集。
政策信号很清晰:工业大模型不只是“模型竞赛”,更是“模型+智能体+场景”的系统工程。
三条力量并存,央企垂域模型最密集
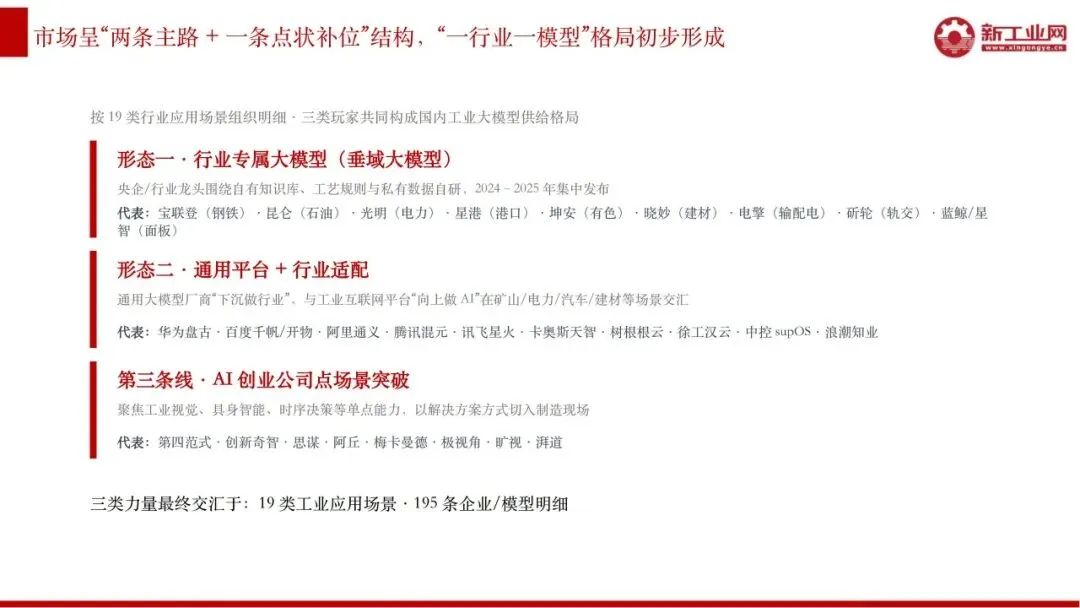
报告将供给格局概括为“两条主路+一条点状补位”。
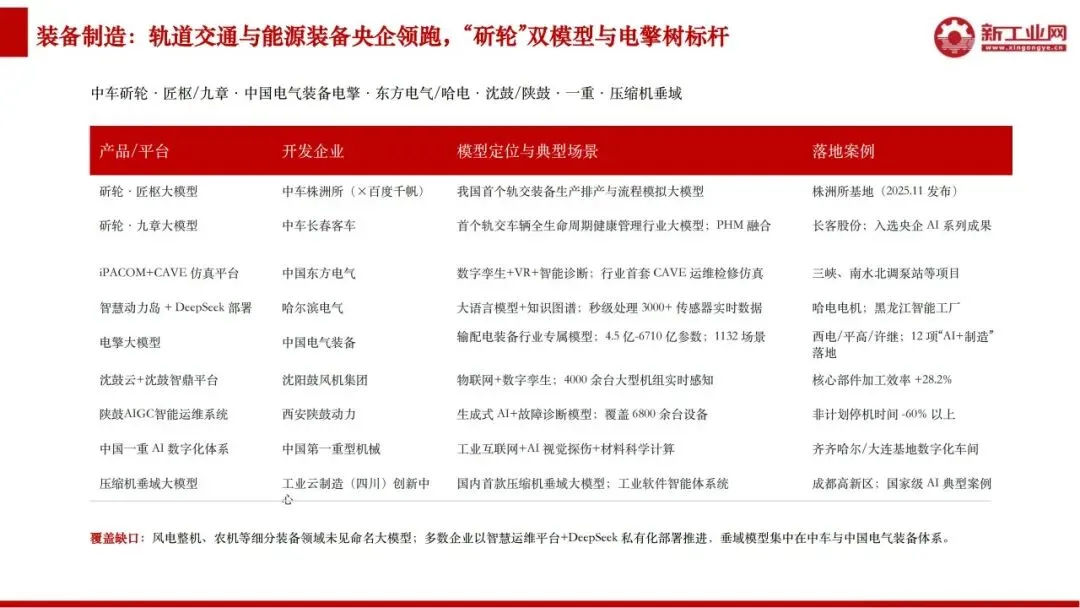
第一条是行业专属大模型。央企和行业龙头围绕自有知识库、工艺规则和私有数据自研,2024—2025年集中爆发。昆仑3000亿参数、坤安超7000亿、光明千亿级多模态、星港350亿等旗舰模型相继备案上线。
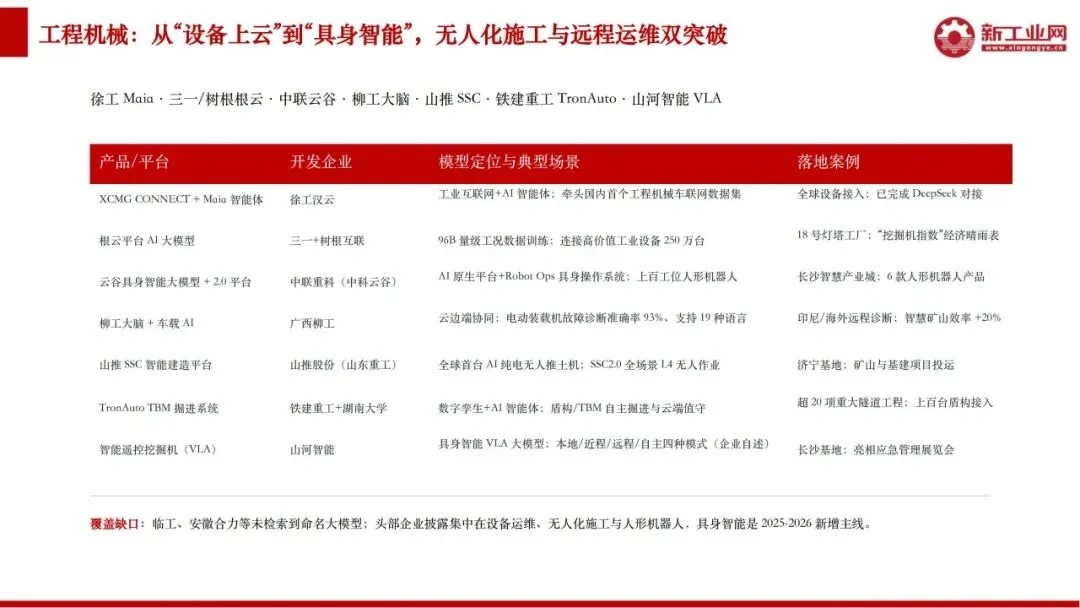
第二条是通用平台+行业适配。华为盘古、百度千帆、阿里通义、腾讯混元、讯飞星火等通用底座下沉行业,与卡奥斯天智、树根根云、中控supOS、徐工汉云等工业互联网平台在矿山、电力、汽车、建材等场景交汇。
第三条是AI创业公司点场景补位。第四范式、创新奇智、思谋、阿丘、梅卡曼德、极视角、旷视、湃道等聚焦工业视觉、具身智能、时序决策等单点能力,以解决方案切入制造现场。
行业落地:电力最密集,港口矿山率先跑出效益
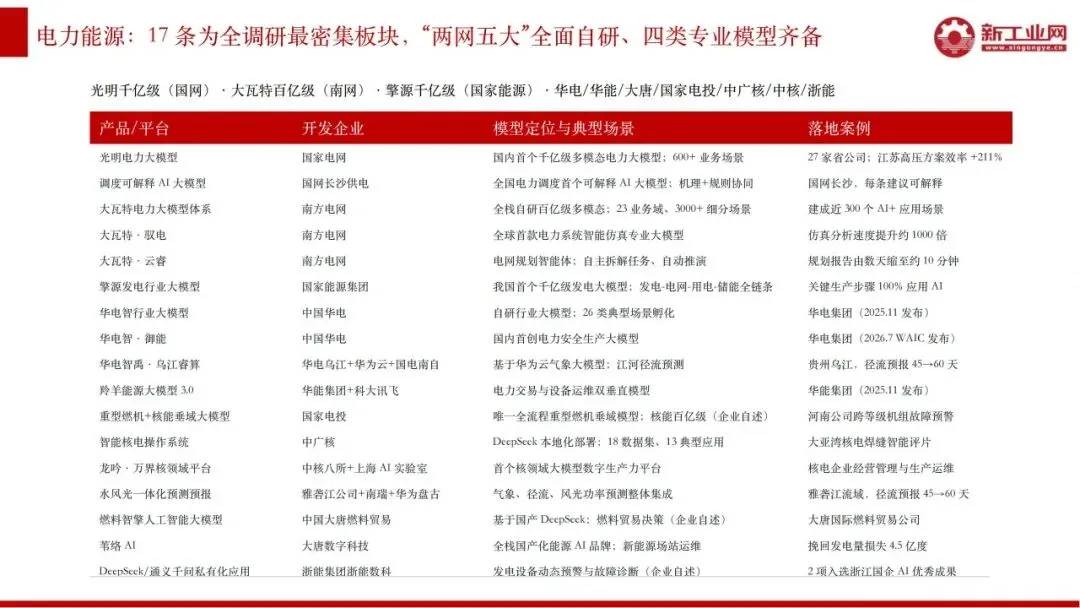
从场景分布看,电力能源17条居首,是调研最密集板块。“两网五大”全面自研,光明电力大模型覆盖27家省公司600多个场景,江苏高压方案编制效率提升211%;南方电网大瓦特·驭电让仿真分析速度提升约1000倍。
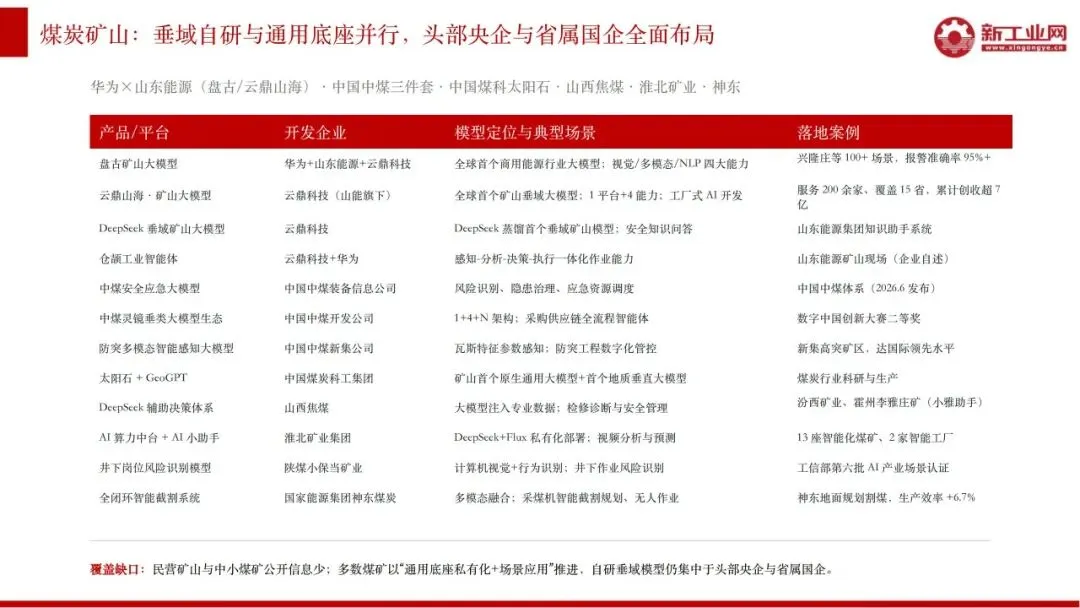
港口和矿山则率先跑出可量化效益。青岛港星港大模型让干散货排泊从3—4小时缩短到秒级;华为盘古矿山大模型落地100多个场景,兴隆庄煤矿报警准确率95%以上;云鼎山海矿山大模型服务200余家企业,累计创收超7亿元。
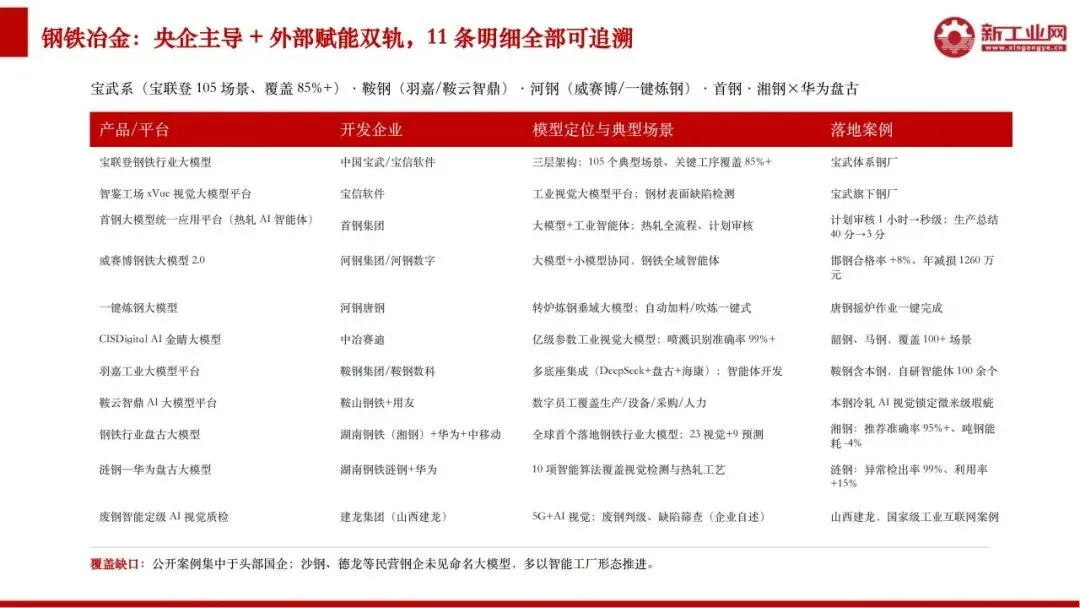
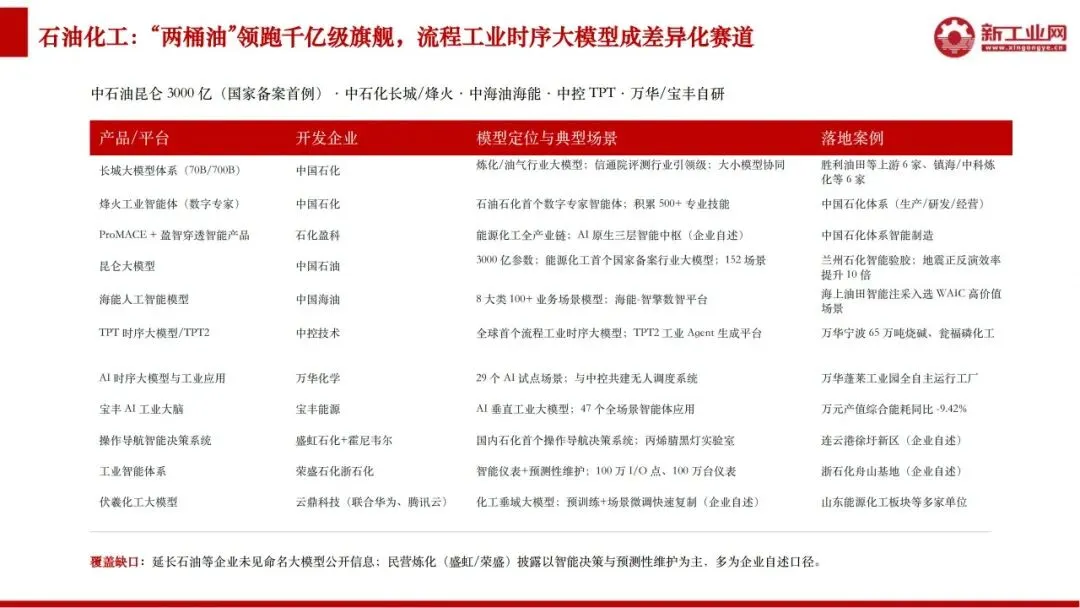
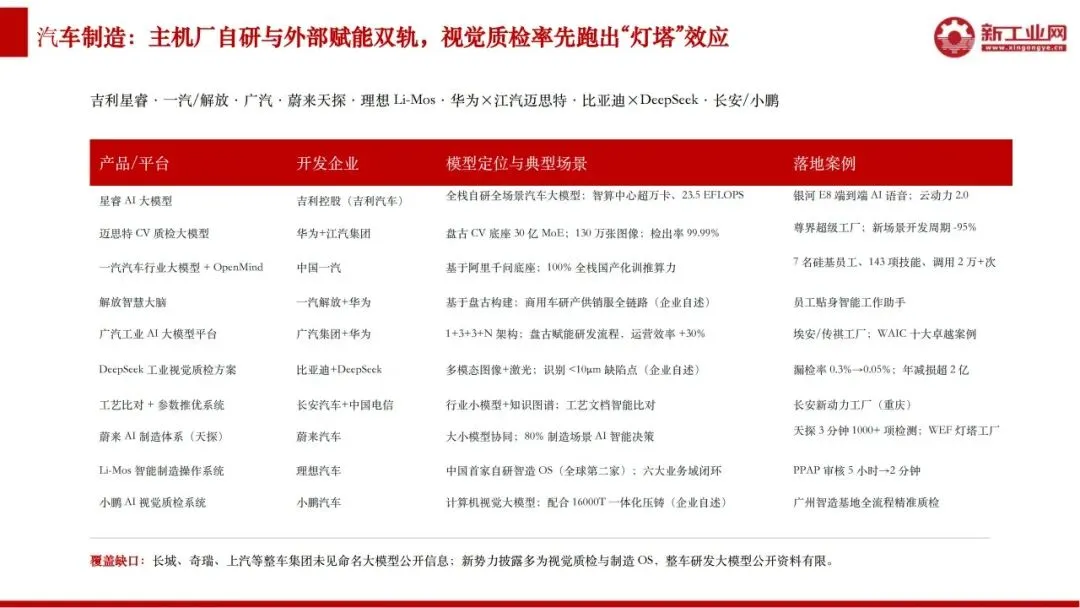
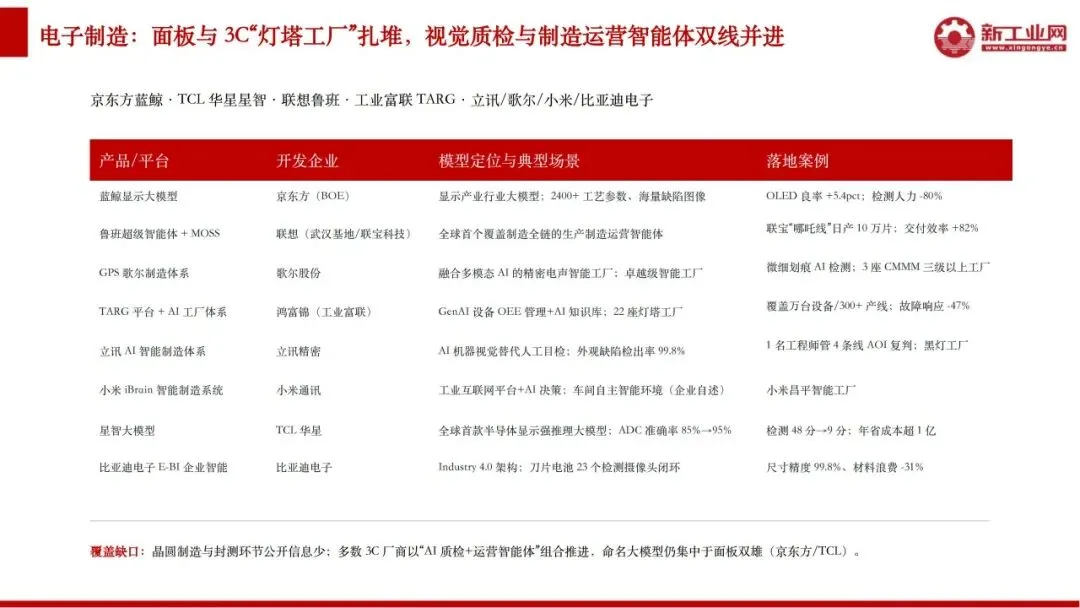
钢铁、石化同样由央企主导。宝武宝联登覆盖105个典型场景,关键工序覆盖率85%以上;中石油昆仑大模型覆盖152个场景,地震正反演效率提升10倍。汽车制造则呈现主机厂自研与外部赋能双轨,华为与江汽的迈思特CV质检大模型检出率达到99.99%,新场景开发周期缩短95%。
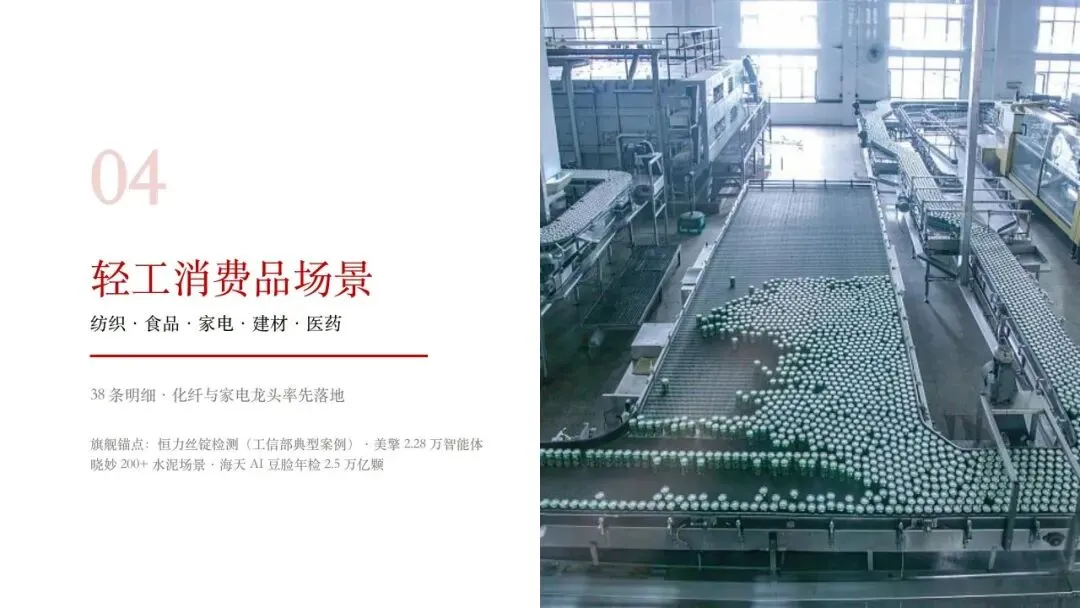
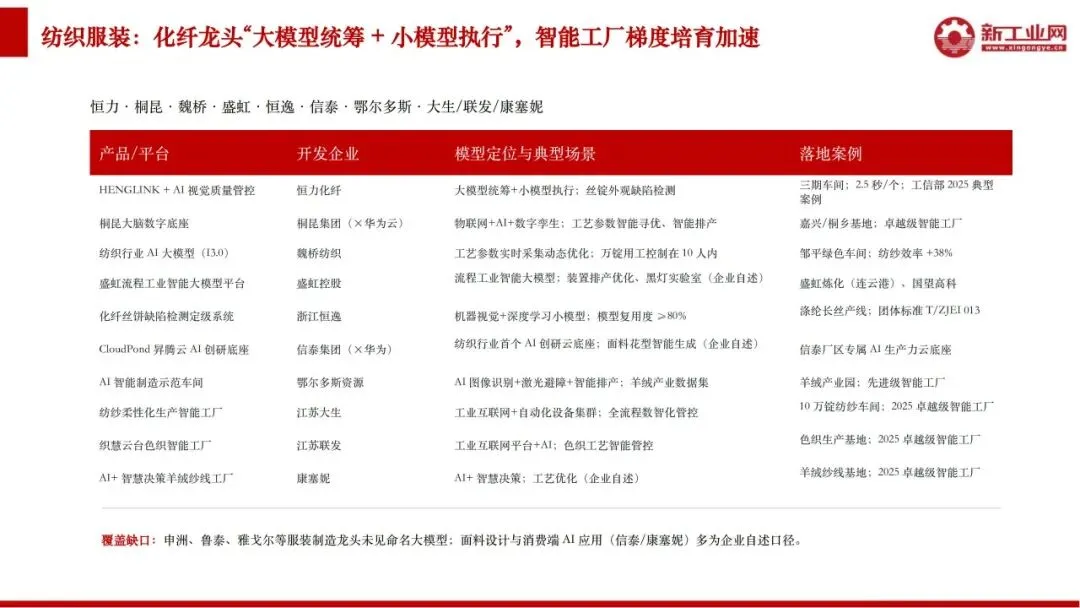
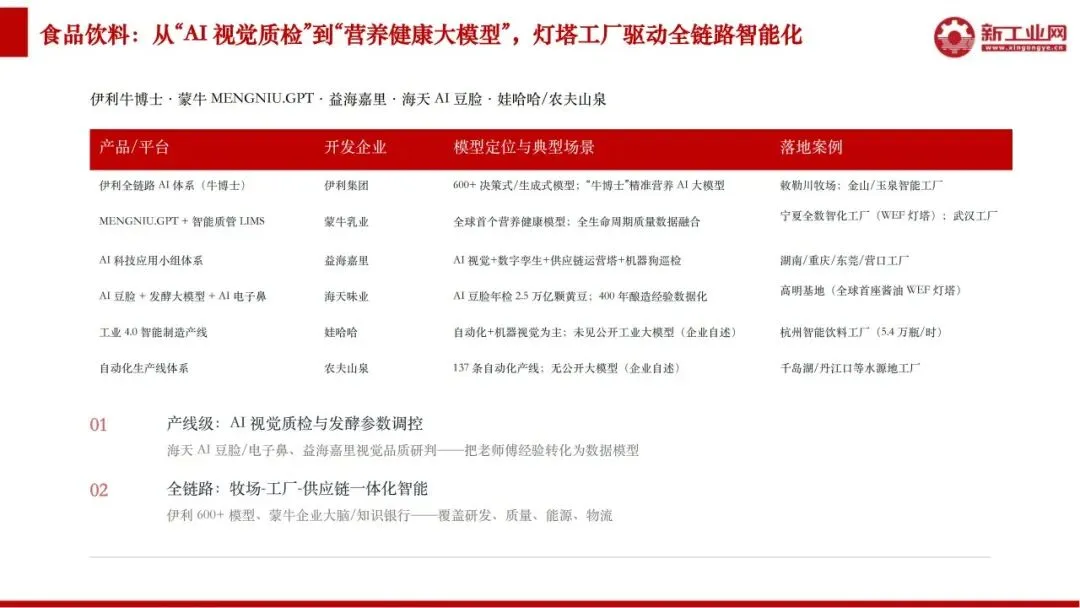
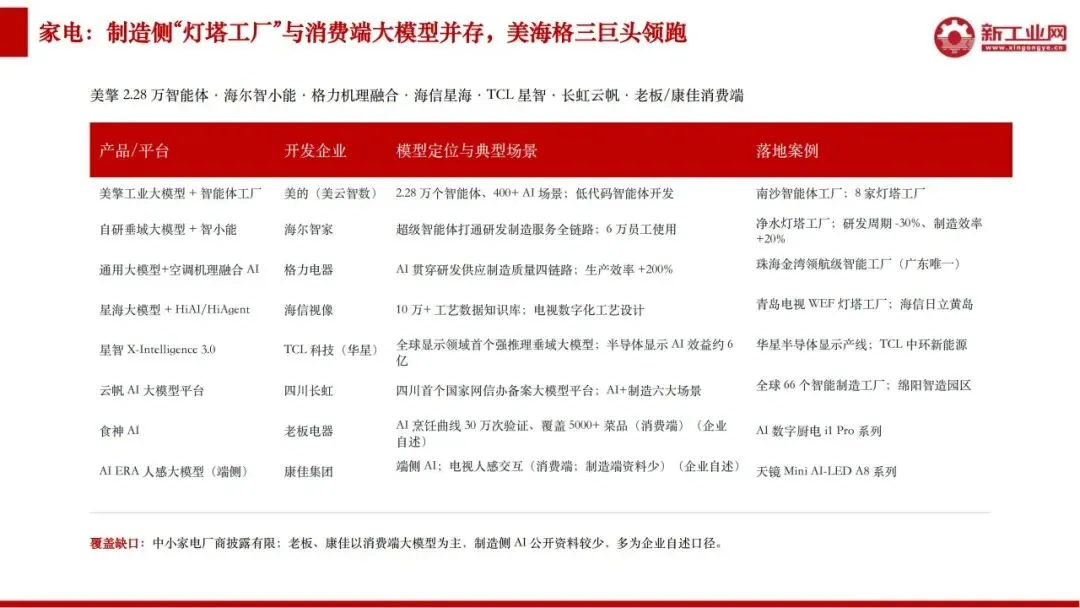
轻工消费品中,化纤和家电龙头率先落地。恒力丝锭检测入选工信部2025年典型案例,2.5秒/个;海天AI豆脸年检2.5万亿颗黄豆;美的美擎已落地2.28万个智能体、400多个AI场景。
从“感知预测”走向“闭环控制”
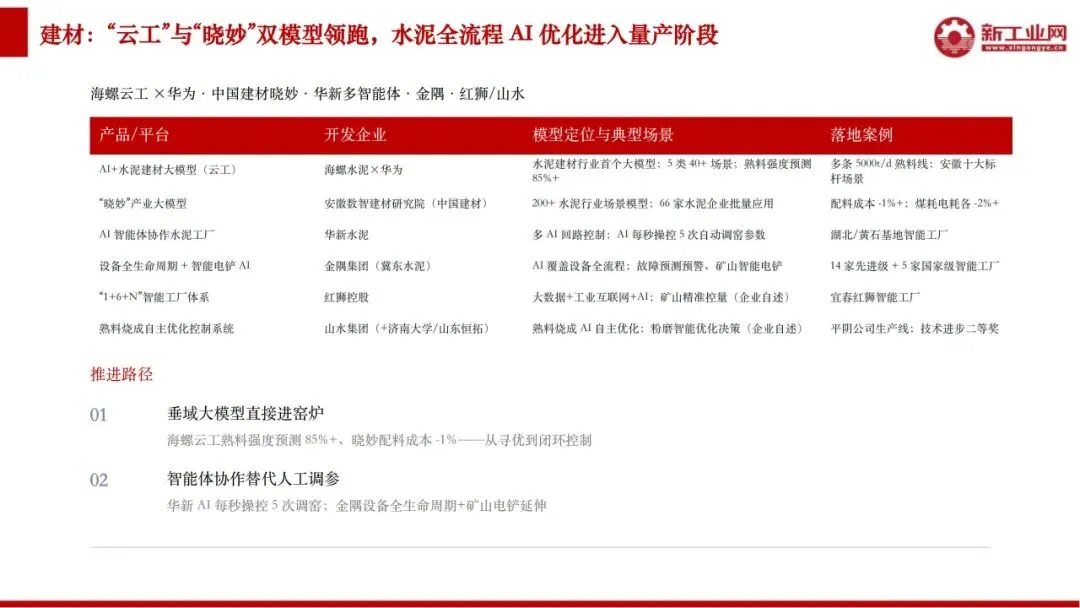
报告给出一个关键判断:工业大模型正从质检、预测等“感知智能”,走向智能体协同和“闭环控制”。海螺云工熟料强度预测准确率85%以上,晓妙大模型让配料成本降1%以上、煤耗电耗各降2%以上;华新水泥AI每秒操控5次自动调窑参数。AI开始进入窑炉、产线和调度系统。
冷静看挑战:披露不透明与同质化仍在
报告也提示风险:参数、数据、案例披露不足,33条企业自述口径需要甄别;中小企业供给薄弱,重复建设风险存在。换句话说,“一行业一模型”初步成形,但离“一行业一模型好用”还有距离。
对企业和方案商而言,下一阶段的竞争重点不是参数大小,而是能否把场景、数据和智能体真正闭环。工业大模型的终局,不是做一个更大的模型,而是让模型在产线上稳定创造效益。

发表评论
发表评论: