
 研报速递
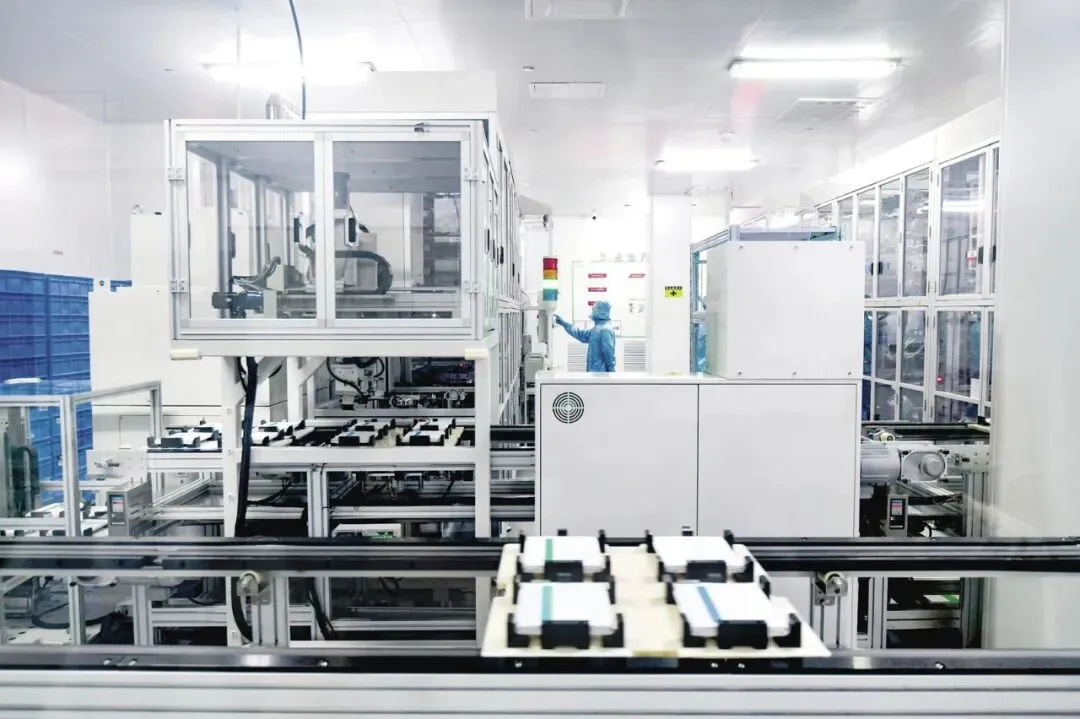
2026年,钠离子电池这个被市场讲了好几年的故事,终于从实验室和中试线,真正走进了量产车间。
4月27日,宁德时代与海博思创签下三年60GWh的储能钠离子电池供货协议——这是迄今为止全球规模最大的钠电商业订单。9月,宁德时代开始向客户交付首批钠电储能系统。7月,财政部等三部门公告,自2026年9月1日起对钠离子电池免征消费税至2028年底。
2026年10月|行业深度系列
01行业现状:从GWh到数十GWh,产业化真正启动
先看一组最核心的数字。
2025年,全球钠离子电池出货量大约在9GWh左右。而到了2026年,这个数字有望跃升至15GWh至20GWh区间——东吴证券给出的预测是超15GWh,国联民生证券更乐观,看到20GWh以上。一年时间,量级直接翻了一倍还多。
出货量跳升的背后,是订单的爆发。据行业不完全统计,2026年以来可查的钠电大单合计已经逼近97GWh。其中仅宁德时代一家,钠电储能订单就达到67GWh,包括与海博思创签订的60GWh三年战略协议。对比2025年全年9GWh的全球出货量,这个订单规模是量级式的跃迁。
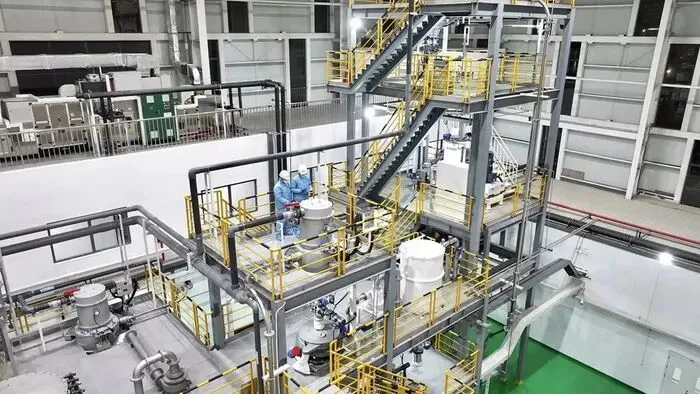
产能端同样在狂奔。据CESA储能应用分会统计,2026年1至7月,国内钠电领域共追踪到36个扩产项目,设计年产能合计约165.7GWh,已披露投资总额超605亿元。另据《2026年产业参考手册》数据,1至8月共有39个钠离子电池项目签约、开工或投产,总投资额达1010.29亿元,总规划产能达433.9GWh。
中国在这个产业里的地位非常突出。行业数据显示,中国占据全球70%以上的钠电池产量和90%以上的产能规划,2026年总产能将突破80GWh。可以说,钠离子电池是中国继锂电池之后,在新能源电池领域又一张"单打独斗"的产业牌。
政策端也在今年落地了一个关键利好。2026年7月17日,财政部、海关总署、税务总局联合发布公告,自2026年9月1日起至2028年12月31日,对钠离子电池免征消费税。与此同时,锂电池等成熟电池产品开始分步恢复征收消费税。这意味着国家对电池产业的政策思路已经从"普惠扶持"转向"分级引导"——钠电作为下一代新技术路线,在税收上获得了明确的成本优势。东吴证券测算,免征消费税本身就能为钠电带来约几个百分点的成本红利。
02技术路线:三条正极路线分化,格局初定
要理解钠离子电池行业,必须先搞清楚它和锂电池到底是什么关系。简单说,钠离子电池的工作原理和锂电池高度相似,都是依靠离子在正负极之间来回穿梭来储存和释放电量。区别在于,锂电池用的是锂元素,而钠电用的是钠元素——钠在地壳中的储量极其丰富,食盐里就有,不存在"卡脖子"的资源问题。
钠电的核心短板是能量密度偏低,目前量产水平大约在120到160Wh/kg,远低于磷酸铁锂电池的160到180Wh/kg。但它有三个锂电池比不了的优势:成本低、安全性好、低温性能强。在零下20度的环境里,锂电池容量可能打对折,钠电却能保持80%以上的容量。
目前钠离子电池的正极材料主要有三条技术路线,各有优劣:
第一条是层状氧化物路线。这是目前能量密度最高的路线,电芯能量密度可以做到150到175Wh/kg,工艺成熟度也最高。宁德时代第二代钠电池、中科海钠的主力产品都走这条路线。它的短板是循环寿命相对短、对生产环境的湿度比较敏感。
第二条是普鲁士蓝(白)路线。这条路线的理论成本最低,原材料便宜,理论能量密度也不低。宁德时代第一代钠电用的就是普鲁士蓝路线。但这条路线在量产中遇到了两个硬骨头:一是结晶水难以控制,材料里的水会严重影响循环寿命;二是氰化物含量带来的安全和环保顾虑。宁德时代第二代产品已经转向层状氧化物体系,也从侧面说明普鲁士蓝路线的量产难度超出预期。
第三条是聚阴离子路线。这条路线的材料结构最稳定、循环寿命最长、安全性最好,但能量密度偏低,而且部分材料含钒,成本偏高。众钠能源主推的硫酸铁钠就属于这一类,更适合对寿命要求极高的储能场景。
从产业化进度看,层状氧化物在动力和小动力场景领先,聚阴离子在长寿命储能场景有优势,普鲁士蓝则仍在攻克量产难题。三条路线不是"谁取代谁"的关系,而是在不同应用场景里各占一席之地。
03行业困局:订单很多,但卡脖子的环节也不少
看上去热火朝天,但钠离子电池行业眼下的问题也不少。券商研报里反复提到的几个卡点,值得仔细看。
第一个卡点是硬碳负极。硬碳是钠离子电池负极的核心材料,目前它是钠电池成本最高的单项材料。更麻烦的是,硬碳的优质原料高度依赖东南亚椰壳等生物质材料,有效产能供给不足。多家钠电设备商反映,没有长期锁料协议支撑,中标大额订单后的交付周期都不确定。行业测算,万吨级硬碳产能集中释放之后,硬碳价格才有望实质性下行。
第二个卡点是良率。锂电池成熟产线的良率已经超过95%,而钠电产线目前的良率大约在85%到90%之间。看起来只差不到10个百分点,但在制造业里,这意味着"规模越大,无效损耗越高"的量产悖论——产线开得越多,废品损失反而越大。这也是为什么很多规划产能看起来很高,但实际能交付的量要打个折扣。
第三个卡点是电解液。六氟磷酸钠作为钠电电解液的核心溶质,虽然已经实现商业化量产,但它的单耗高于锂电电解液,一定程度上抬高了材料成本。目前多氟多、天赐材料等企业已经开始向头部电池厂供货,供给端正在改善。
第四个卡点是产能规划与实际出货的错配。前面说过,规划产能已经冲到400GWh以上,但2026年全球出货量预计也就15到20GWh。大量规划产能还在良率爬坡阶段,短期内行业存在阶段性产能过剩的风险。中研普华的行业报告明确提示了这一点。
第五个卡点是经济性对锂价的依赖。这一点特别关键。钠电的成本优势有多大,很大程度上取决于碳酸锂卖多少钱。如果碳酸锂价格在20万元/吨以上,钠电的成本优势非常明显;但如果碳酸锂跌回10万元/吨以下,磷酸铁锂电池的成本也会跟着降,钠电的价差就会被压缩。华泰证券的观点比较乐观,认为钠电的产业逻辑已经从"锂价对冲"切换到"自身经济性",正在与锂价脱钩;但也有机构提醒,钠电的经济性仍然受锂价区间影响。
中银证券的总结比较到位:目前钠电产业化的核心阻碍,已经从"成本经济性不足"转变为"产能与供应链配套待完善"。换句话说,不是不需要钠电了,而是供应链还没准备好接这么大的订单。
04行业前景:500GWh市场空间怎么来的
说完了问题,再看前景。券商对钠离子电池的长期空间,给出的预测数字相当一致。
东吴证券和中信建投都给出了2030年500GWh的市场需求预测。国联民生证券预计2030年钠电渗透率提升至接近10%。东吴证券更乐观,认为未来行业渗透率有望突破30%。
外资行的视角更激进。摩根士丹利预测,钠离子电池在全球电池总装机量中的份额,将从2027年的约2%,快速攀升至2030年的20%,到2035年进一步达到37%。大摩甚至喊出了"钠离子电池等于新石油"的口号,认为钠电将在2030年占据全球储能装机的26%,到2035年升至60%。
这个500GWh的市场空间,主要来自哪些场景?拆解一下:
第一大场景是大型储能。这是当前钠电放量最确定的方向。大型储能系统对能量密度要求不高,但对安全性、宽温域、长循环寿命和成本非常敏感。钠电恰好踩在这些需求点上。据行业数据,储能场景占钠电应用的比例将超过40%。宁德时代60GWh大单全部锁定的就是储能场景。海外储能电站业主对价格敏感度相对较低,且愿意为安全性支付溢价,会率先放量。
第二大场景是两轮电动车和低速车。钠电成本比铅酸电池低约10%,循环寿命却是铅酸的3倍,替代铅酸的经济性非常明确。雅迪、台铃等两轮车龙头已经推出钠电车型,预计2026年钠电在两轮车领域的渗透率将达到40%左右。这个场景大约占钠电应用的25%到35%。
第三大场景是A00级低速乘用车和北方市场。钠电的低温性能在北方冬季有明显优势,长安、奇瑞、五菱等车企已经在小型电动车上测试钠电方案。这个场景约占10%左右的替代空间。
其他场景还包括启停电源、备用电源、5G基站备电等。这些细分市场加起来约占25%。
从节奏上看,券商的共识是:短期看储能,中期看小动力,长期看动力。2026到2027年是储能和两轮车率先放量的阶段,2028年以后才有可能向乘用车动力市场渗透。
05头部企业玩法:宁德时代领跑,产业链各环节分层
钠离子电池赛道里,玩家大致可以分成几个阵营。
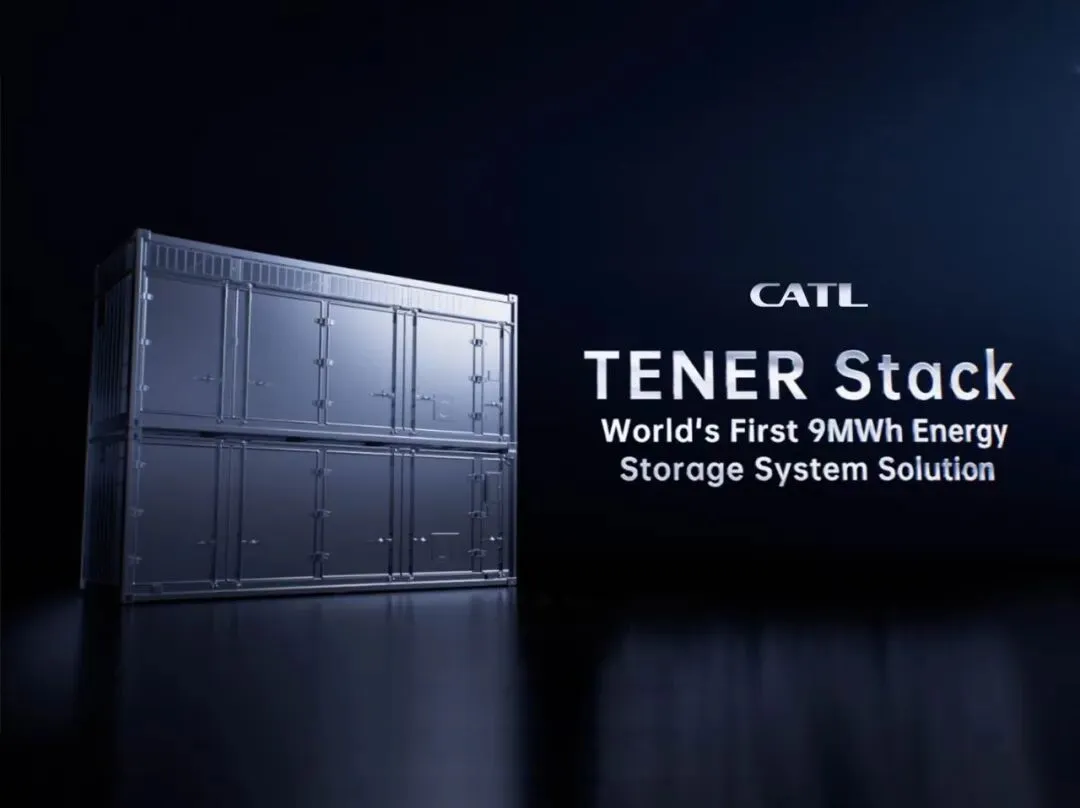
第一阵营是宁德时代。作为全球动力电池龙头,宁德时代的钠电布局节奏就是行业的节奏。2025年12月,宁德时代在供应商大会上明确,2026年将在换电、乘用车、商用车、储能等领域大规模应用钠电池,打造"钠锂双星"格局。2026年4月,与海博思创签下60GWh三年订单。6月,在德国慕尼黑发布了全球首个经过实地验证的TENER钠电储能系统。9月,首批钠电储能系统开始交付客户。全年目标是实现GWh级出货,2027年6月启动国际交付。
技术路线上,宁德时代第一代用普鲁士蓝,第二代转向层状氧化物,量产电芯成本已经降至约0.45元/Wh,相比磷酸铁锂电池拥有30%到40%的成本差距。宁德时代的玩法很清晰:不急于在乘用车上大规模推,而是先从储能这个对成本最敏感、对能量密度最不敏感的场景切入,用规模效应把成本打下来。
第二阵营是比亚迪、中科海钠、鹏辉能源、欣旺达等专业电池厂。比亚迪的策略更聚焦,目前主要围绕二三轮车、启停电源和储能做商业化落地,没有像宁德时代那样大张旗鼓。中科海钠是国内钠电技术的先行者,层状氧化物路线的代表企业,阜阳基地已经建成GWh级产线,供货了大唐湖北200MWh钠离子储能电站——这是全球首个百兆瓦时级钠电储能项目。鹏辉能源则在储能和小动力领域持续推进。
第三阵营是材料端企业。正极材料方面,容百科技2026年8月宣布超47亿元扩产30万吨钠电正极材料产能,分三期建设,一期预计2027年5月投产,预计投资收益率19.75%。负极材料方面,硬碳产能正在各地加速布局。电解液方面,多氟多、天赐材料已经实现六氟磷酸钠的量产供货。
第四阵营是跨界玩家。华阳股份作为煤炭企业转型的代表,依托无烟煤资源布局钠电正极材料,2026年上半年归母净利润10.62亿元,同比增长35.63%,盈利能力在改善。传艺科技从PCB行业跨界进入钠电,2026年上半年营收10.40亿元,归母净利润2155.71万元,钠电业务还在培育期。天能股份作为铅酸电池龙头,已经推出第二代钠离子汽车电池,获批0.5MW/1.2MWh工商业储能示范项目,但同时也坦言钠电产业链尚不完善,现阶段综合成本还不占优。
整体来看,产业链的分层非常清晰:宁德时代是绝对的领头羊和定价者,二线电池厂在细分场景找位置,材料企业跟着头部电池厂的供应链走。华泰证券的建议很直接:关注那些已经进入头部电池厂供应链、具备规模化量产能力而不是只有中试线、工艺路线与储能场景需求高度匹配的材料企业。
06盈利与成本:锂钠平价进入倒计时
钠离子电池行业能不能真正跑起来,核心就看一件事:成本能不能打平甚至低于磷酸铁锂电池。
先看当前的成本水平。2026年第一季度,钠电池电芯成本已经降至0.35至0.40元/Wh,与磷酸铁锂电池的价差缩小到0.1元/Wh以内。部分储能项目的中标价已经出现钠电系统成本低于磷酸铁锂的情况。
再看平价时间点的判断。中信建投的测算是:在2026年碳酸锂20万元/吨的假设下,头部钠电企业到年底生产成本能够打平锂电;到2027年,在碳酸锂15万元/吨的假设下,二线厂商生产的钠电池与磷酸铁锂电池经济性基本打平。也就是说,2026年底头部企业有望实现锂钠平价,2027年行业整体进入平价放量时代。
鑫椤锂电更乐观,判断部分技术领先企业在2026年电芯成本就能做到更低水平。中银证券的度电成本测算也显示,2026年钠电与磷酸铁锂的度电成本已经进入同一竞争区间。
降本的路径也比较清晰:
1硬碳负极万吨级产能释放后,材料价格下行;
1六氟磷酸钠电解液规模上量,单耗和价格双降;
1产线良率从85%到90%提升到95%以上,制造成本摊薄;
1正极材料规模化采购,层状氧化物和聚阴离子路线的成本曲线持续下行;
1消费税免征政策直接贡献成本红利。
机构预测,到2030年,钠电芯成本有望降至0.25元/Wh,相比现在还有30%以上的下降空间。
从企业盈利来看,目前纯正的钠电业务还处在"投入期"而非"收获期"。以传艺科技为例,2026年上半年营收10.40亿元,归母净利润仅2155.71万元,净利率不到2%,钠电业务还在爬坡阶段,对利润的贡献有限。鹏辉能源2026年上半年营收109.78亿元,同比增长155.27%,归母净利润8.16亿元,但它的利润主要来自锂电池储能业务的放量,钠电尚未成为利润主力。
换句话说,现阶段投资钠电板块,赚的不是当期利润的钱,而是产业趋势和渗透率提升的钱。这一点在看估值的时候非常重要。
07券商观点汇总:共识很清晰,分歧也真实存在
把主要券商和研究机构的观点放在一起看,共识和分歧都很明显。
券商共识部分:
12026年是产业化拐点。东吴证券、中信建投、银河证券、中金公司、国联民生证券几乎一致认为,2026年是钠离子电池从0到1的量产元年,宁德时代量产落地将对全产业链形成明确拉动。
1储能是首战场。几乎所有券商都把大型储能列为钠电短期放量的第一场景,原因是储能对能量密度不敏感、对成本和安全敏感,与钠电的特性最匹配。
1长期空间广阔。2030年500GWh的市场需求是东吴证券和中信建投共同给出的数字;大摩更激进,看到2030年占全球电池装机20%的份额。
1政策利好明确。消费税免征被普遍视为推动产业化的重要政策变量。
券商分歧部分:
12026年出货量预测差异很大。GGII预计2026年中国钠电出货量超5GWh,东吴证券看到15GWh以上,国联民生看到20GWh。这个差距背后是对良率爬坡速度和供应链配套能力的不同判断。
1锂钠平价的时间点有分歧。乐观派认为2026年底头部企业就能实现平价,谨慎派认为要到2027年二线厂商才能跟上。关键变量是碳酸锂价格走势和硬碳负极降本速度。
1钠电与锂价的关系在分化。华泰证券的观点比较有代表性,认为钠电的产业逻辑已经从"锂价高企时的对冲品种"切换到"自身经济性驱动",未来降本路线清晰,差异化优势催生新场景,产业化进程正在与锂价脱钩。但也有机构提醒,如果碳酸锂价格持续走低,钠电的成本优势会被压缩。
1渗透率终局判断不同。东吴证券认为未来渗透率有望突破30%,大摩预计2030年20%、2035年37%,国联民生看到2030年接近10%。这个差异主要来自对钠电在动力场景渗透速度的不同假设。
把这些观点综合起来,一个比较稳妥的判断是:钠电在储能和小动力场景的确定性较高,在乘用车动力场景的渗透节奏存在不确定性。短期看订单和产能兑现,中期看成本下降曲线,长期看技术路线的收敛和规模效应。
08市场估值怎么看
最后聊估值。钠离子电池板块目前在A股市场里,本质上是一个"主题驱动"而非"业绩驱动"的板块。
从估值方法来看,因为绝大多数钠电相关企业当前的钠电业务收入占比还很低,直接用市盈率估值会失真。市场目前主要用的是几种思路:
1看产能规划和订单。谁拿到了头部电池厂的定点、谁的产能规划大,市场就给更高的关注度。华泰证券就明确建议,核心观察变量已经从"技术突破"转向"订单落地与产能兑现"。
1看供应链卡位。硬碳负极、正极材料、电解液等关键环节,谁先实现规模化量产、谁进入了宁德时代的供应链,谁就享受估值溢价。
1看长期空间折现。按照2030年500GWh的市场空间,折算到每个环节的市场规模和可能的竞争格局,给龙头企业一个远期市值预期。这种方法天然带有较强的假设性。
需要注意的是,当前钠电板块的估值里,已经包含了相当一部分"量产预期"。如果2026年下半年到2027年的实际出货量低于券商最乐观的预测,或者良率爬坡慢于预期,板块估值就面临回调压力。反过来,如果宁德时代的GWh级出货顺利兑现、硬碳等关键材料如期降价,板块的业绩支撑会逐步跟上估值。
中金公司的下半年展望比较有代表性:钠电2026年迈入0到1规模化量产阶段,伴随产业链规模降本和经济性改善,渗透率有望加速。建议重视钠电板块的投资机会,但需要密切跟踪量产进度和成本数据。
09写在最后
钠离子电池走到今天,已经不再是一个概念。60GWh的真实订单、宁德时代的量产产线、消费税免征的政策落地、0.35元每Wh的电芯成本——这些都是实打实的产业进展。
但它也还不是一个成熟的行业。硬碳负极卡脖子、良率待提升、产能规划远超实际出货、经济性仍受锂价影响——这些问题决定了钠电的放量不会是一条直线。
对关注这个行业的人来说,接下来最值得跟踪的几个指标是:宁德时代四季度量产的实际出货量、硬碳负极万吨级产能的释放进度、2026年底头部企业是否真的实现锂钠平价、以及碳酸锂价格的走势。这几个变量,基本决定了钠电板块下一阶段的产业节奏和市场表现。
风险提示:本文仅为行业信息整理与分析,不构成任何投资建议。文中涉及的企业、数据和预测均来自公开券商研报及行业资料,可能存在滞后或偏差。钠离子电池行业处于产业化早期,技术路线、产能释放、成本下降速度、政策变化及市场竞争格局均存在重大不确定性,相关上市公司业绩可能不及预期。投资者应独立判断,自主决策,自行承担投资风险。
关键词:钠离子电池,钠电池,钠电,钠离子电池2026,钠离子电池量产,钠离子电池行业,钠离子电池概念股,钠离子电池龙头,宁德时代钠电池,钠电池储能,钠离子电池成本,锂钠平价,硬碳负极,普鲁士蓝,层状氧化物,聚阴离子,钠离子电池出货量,钠离子电池产能,钠离子电池前景,钠离子电池券商研报,钠离子电池投资,钠离子电池上市公司,传艺科技钠电池,中科海钠,比亚迪钠电池,鹏辉能源钠电池,钠离子电池消费税,新型储能,新能源电池,动力电池,储能电池
发表评论
发表评论: