
 研报速递
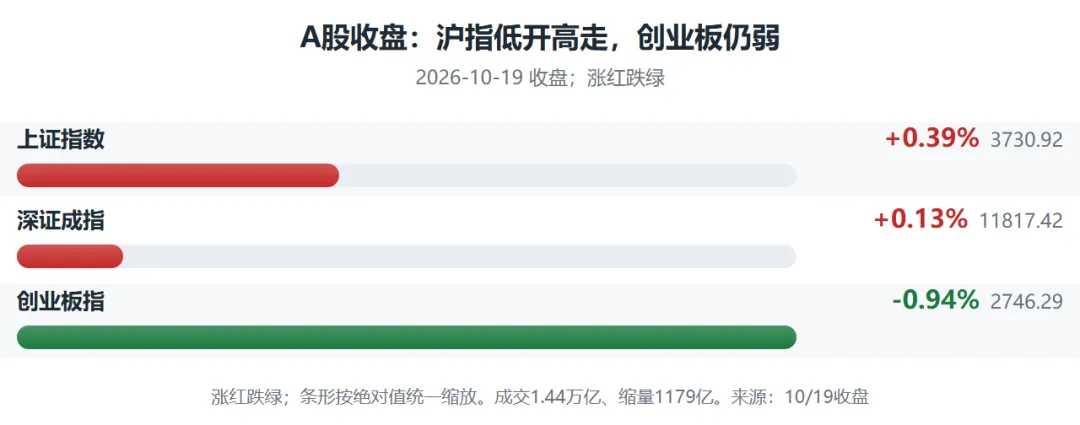
周一A 股演了出低开高走。
沪指收涨 0.39% 报 3730.92,深成指几乎没动、涨 0.13%,创业板还跌 0.94%,科创50 收跌 2.17%。沪深两市成交 1.44 万亿,缩了 1179 亿,超 3100 只个股下跌。最热闹的不是指数,是工商银行——盘中摸到 8.63 元,总市值站上 3 万亿,把「A 股市值一哥」的椅子又搬了回来。
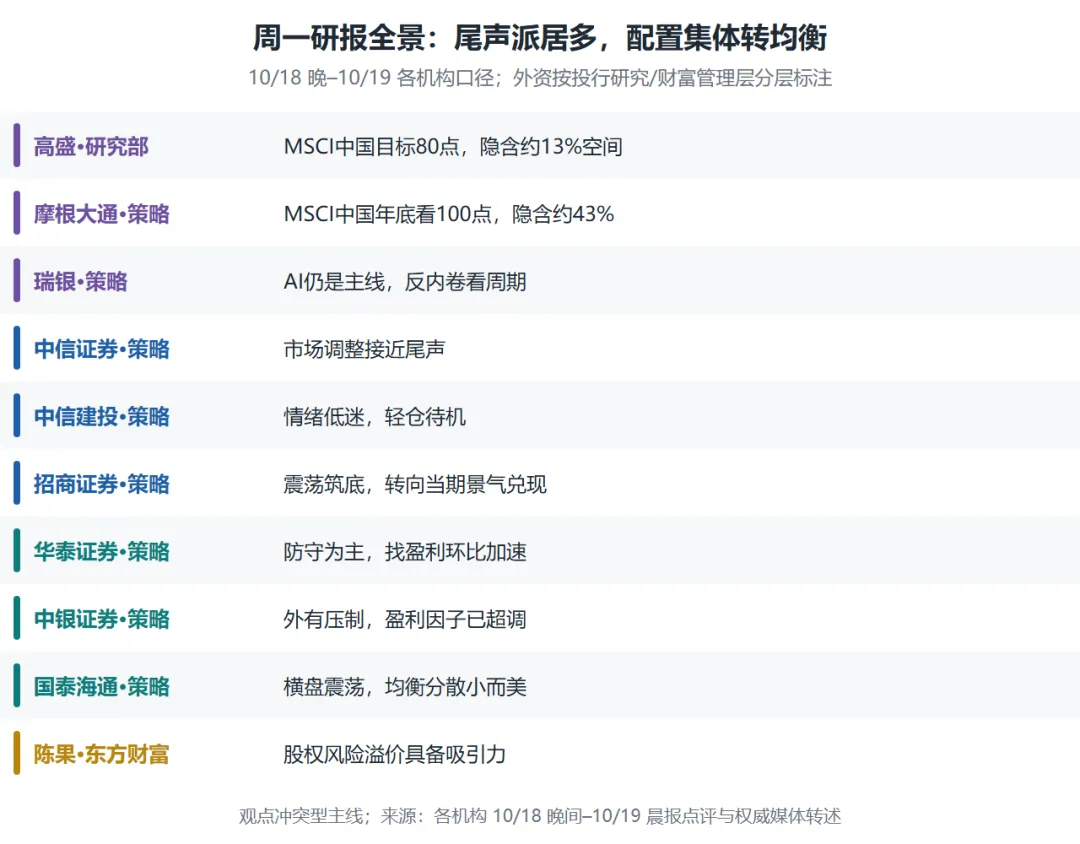
但比盘面更好看的是券商吵架。今晚十大券商策略齐发,标题一个比一个客气,内容一个比一个不客气:中信证券说「市场调整接近尾声」,中信建投说「情绪低迷,轻仓待机」,中银证券说「外有压制,内有支撑」。同一份 K 线,三种结论——跟上周日的辩题比起来,议题没换,火药味浓了不少。
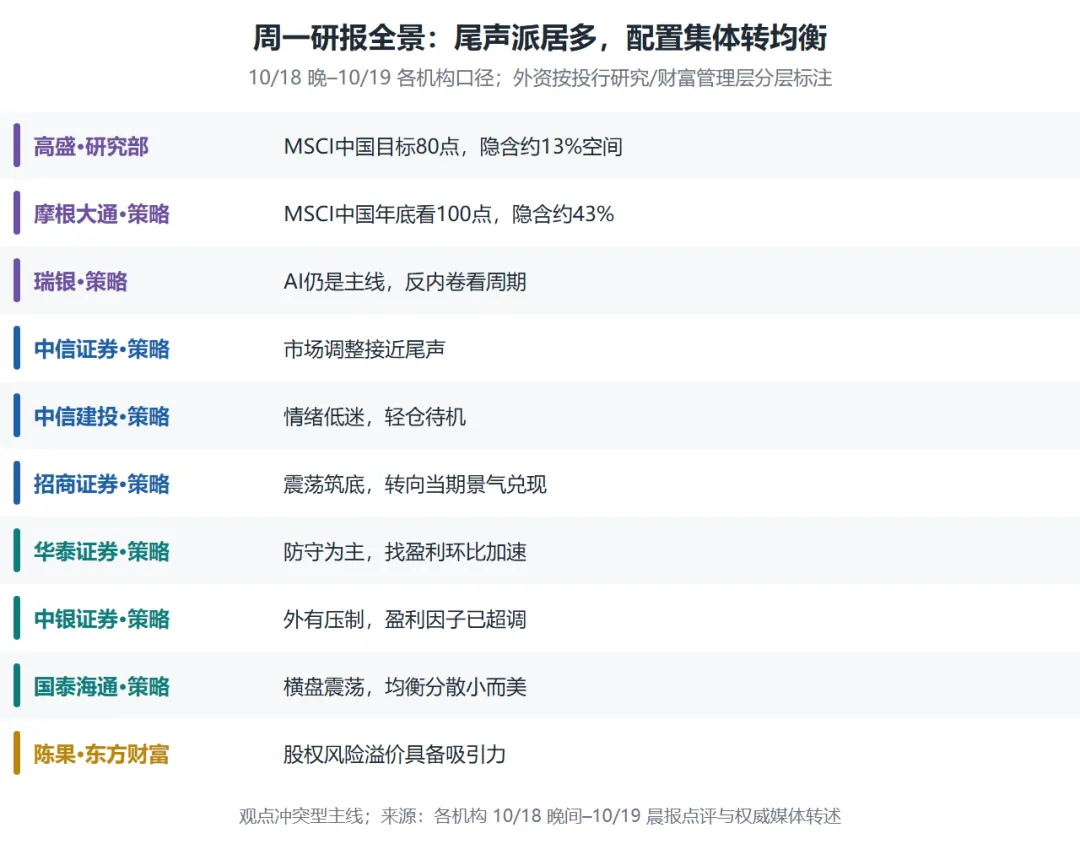
尾声派这次拿出了新证据。中信证券的算法是这样的:这轮剧烈调整是机构重仓股惹出来的,一路传到高融资占比板块;而历史上机构减仓造成的调整,结束信号通常是机构票重新跑赢非机构票——上周部分宽基 ETF 放量,就算一个积极信号。他们的原话是,这一轮 AI 核心票调整的幅度和时间,已接近新能源核心票 2021 年底到 2022 年 4 月底那一段,「超级产业周期增长二阶导下修过程中的第一轮硬件估值调整接近尾声」——翻译一下,跌的是估值,不是产业。但同一篇报告也留了后手:对看重「一阶导」的长线资金,内存价格、算卡租赁价格、云厂商的利润率才是真变量。
对面那桌火力也升级了。中信建投直接给你四个字:轻仓待机——资金筹码、海外加息、地缘政治三重因素压制,中期一条都没散;短期科技超跌到了历史级,三季报业绩又不差,技术性反弹可以有,但别当反转炒。中银证券补了一刀:这轮十年期美债收益率上行主要来自实际收益率而不是通胀预期,实际利率主导的压制直接得多,而美债实际收益率「未见明确顶部」;结论是外有压制、内有支撑,但情绪底还得等——经过 9 月调整,盈利因子已经超调,10 月有望修复。
招商证券的措辞最像操盘手:控制仓位,由「远期空间」转向「当期景气兑现」,维持「盈利最硬、筹码干净的科技龙头+红利」。华泰证券更保守:宽基 ETF 放量托底,但历史上这种放量更像左侧信号——防守为主,去三季报里找盈利环比加速的板块。国泰海通给了个状态描述——处在「转型牛」的休整期,上有顶、下有底的横盘震荡,投资重点在「微观结构健康+预期能够上修」的小而美。陈果今晚发观点:上证综指和沪深300 的股权风险溢价具备吸引力,建议在调整里找景气改善与估值修复的交集;他还补了个数——上周 A 股股票 ETF 净流入 864 亿元,处过去三年 96% 分位(ETF 托底前两期都出现过,本期只取这个新数据位)。
你看,没有一家说「跑」,也没有一家说「冲」。十家里过半提到同一组词:均衡、仓位、三季报。翻译成人话——牌桌不敢加注,但也没人打算离场。
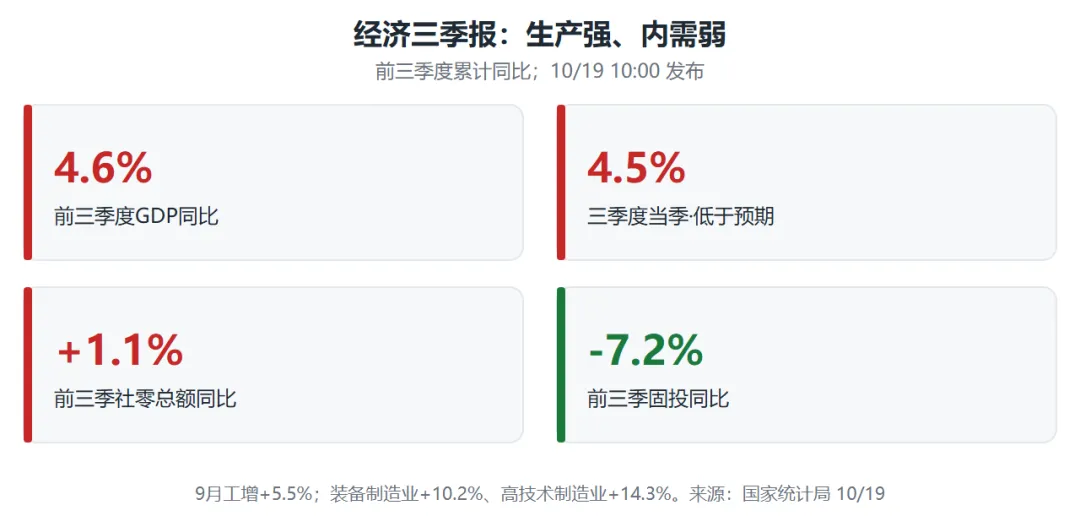
上午十点,统计局交了卷。前三季度 GDP 107.1 万亿元,同比 4.6%;三季度当季 4.5%,比市场预期的 4.56% 低了一点点。工业生产是全班第一:规上工业增加值前三季 +5.3%,装备制造业 +10.2%、高技术制造业 +14.3%,工业机器人产量 +29.1%。内需明显偏科:社会消费品零售总额前三季只 +1.1%,固定资产投资 -7.2%,房地产开发投资 -20.6%。一句话——生产强,内需弱。
这个「强」和「弱」,今晚被三位首席经济学家翻来覆去地讲。浙商证券宏观首席林成炜说,市场最容易低估的积极因素,恰恰是生产端修复:「如果主要根据地产、居民消费和企业盈利的体感判断总量经济,可能会低估实际产出的韧性。」他的概括很精准——经济正在走「生产先修复、体感后改善」的路。东方证券宏观与战略团队算了笔出口账:上半年现价 GDP 增速 5.4%,出口一项就贡献 2.7 个百分点;出口占营收超两成的制造业,前八个月营收增速 8.8%,而非出口行业明显更慢。华创证券首席经济学家张瑜看得更远:截至今年上半年,A 股中游装备制造公司的营业利润连续多个季度两位数增长,海外业务毛利率 23.1%,明显高于国内约 18% 的水平——中国制造正在从「成本优势」切换到「能力溢价」。(同源声明:出口的本体读数前两期已引,本期只取结构与毛利率这些新数据位。)
国盛证券首席经济学家熊园把四季度要盯的事列了五件:美联储加息节奏(10 月底按兵不动是基准,12 月加不加才是关键)、中美关系、二十届五中全会、国内政策落地效果、12 月政治局会议。广发证券首席经济学家郭磊借韩国股市讲了三条启示:内外政策同向收敛会放大波动、行业表现太集中会放大脆弱性、单向预期加杠杆最容易出事故——他还对比说,我国 9 月核心 CPI 稳在 1% 附近,跟韩国不是一回事。(同源声明:韩国周跌幅上期已引,本期只取郭磊归因框架。)
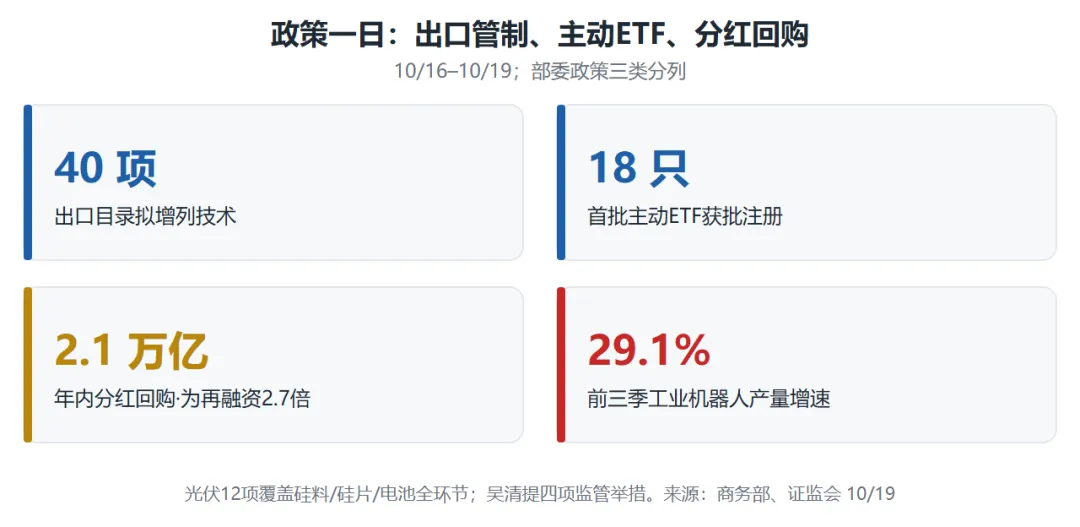
政策这边,今晚金融街论坛开幕,三位部长同台。证监会主席吴清先报家底:上半年上市公司营收 37.7 万亿、净利润 3.6 万亿、同比 +19.5% 创近三年新高;年内分红回购 2.1 万亿元,是同期 IPO 和再融资的 2.7 倍。然后是干货——首批 18 只主动 ETF 当天同意注册;四项监管举措陆续落地:筹建基金业运行监测中心、发布 AI 在证券期货业安全合规应用的意见、完善违规减持处罚规则、出台先行赔付指导意见。他还提醒,要警惕境外挂钩 A 股个股的杠杆产品这类新风险点。
同台的潘功胜把货币政策框架讲透了:DR001 实际上已经是目标利率,公开市场主要操作品种要研究择机切到隔夜;贷款定价基准从单一 LPR 走向多元,企业可协商选 DR001 或 LPR;存贷款基准利率逐步退出。五项举措里最有存在感的是「应对非银机构大额赎回的流动性支持工具」——债市版的稳定器。(同源声明:潘功胜上周在国际财经会议上的表态已收录,本期只取金融街论坛这套新口径。)另外,商务部、科技部拟给出口技术目录增列 40 项:人工智能 23 项、光伏 12 项、生物医药 5 项,禁止出口 14 项、限制 26 项——但产品不在管制范围,开源技术也不纳入,管住所有权、放开使用权。
AI 这笔账,今晚从「贵不贵」算到了「还不还得起」。招商证券张静静团队的周报写得直白:美国 AI 风险已经从估值转向信用。10 月 15 日,英伟达投资的算力租赁商 CoreWeave 五年期 CDS 利差盘中冲到 1195 个基点,创历史新高,隐含五年内违约概率约 64%;甲骨文 5 年期 CDS 扩大 31 个基点至 288,软银扩大 24 个基点至 424。(同源声明:CoreWeave 的信用账本身上期已引,本期只取 CDS 这套新数据位。)他们的判断更狠:在 10 年期和 2 年期美债倒挂来临之前,全球流动性仍处收缩阶段——上周四海外那场急跌,在他们看来就是流动性冲击的结果。
中信证券另一份研报给了个反向观察:美国 9 月 CPI、PPI 相继超预期(同比 3.7%、6.3%),可美债长端的反应 24 小时就退潮了——10 月 14 日 CPI 公布后 10 年期收益率冲高约 13 个基点到 5.325%,随后回吐;10 月 15 日 PPI 公布后只动了 2.5 个基点,30 年期直接下行,很快回落。他们的结论是:市场对通胀的定价力量正在快速衰竭,长端定价锚已经切向「增长/AI 周期」。中金则温和一些:当前预期还不至于给全球科技景气度全面压力,未来两年供给环境相对有利的主要是中国半导体设备和电网设备,全球数字芯片设计面临考验。
外资那桌今晚倒是罕见地敢喊。高盛 10 月 17 日周报维持 MSCI 中国 12 个月 80 点的目标,对应约 13% 上行空间;摩根大通直接给了年底 100 点,隐含约 43%。瑞银把 AI 列为最重要的投资主题,同时点了条少有人提的线:随着「反内卷」推进、PPI 由负回升(原文口径「跌幅收窄」,彼时仍为负),周期风格有望跑赢防御风格,煤炭、钢铁、光伏、锂电这些国企占比高、集中度高、价格弹性大的行业优先。(同源声明:瑞银《现在是买入 A 股的好时机吗》上期已引三个积极变化,本期只取配置主线新数据位。)当然,喊得高的同时,仓位动作是另一回事——高盛自己承认,本周 MSCI 中国跌了 1.6%。
银行是全天最硬的板块:工商银行市值重回 3 万亿,中信证券的研报说,银行板块正在从「高股息防御资产」重估为「高确定性权益资产」——波动越大的市场,业绩稳定性越值钱;已有 21 家上市银行披露中期分红方案,合计拟派息超 2600 亿元。人形机器人午后集体走强,宇树科技大涨 16%;商务部等九部门同天发布「科技兴商」意见,头一回从促消费的角度给机器人开需求侧的口子。另一侧,存储和 AI 硬件继续调整,多只权重跌超 7%。港股今天休市一天,中信证券海外策略团队的提示是:海外 AI 硬件交易逆转有助于资金回流,恒生科技动态 PE 已经收窄到 14.2 倍,接近去年 4 月「对等关税」后的底部。
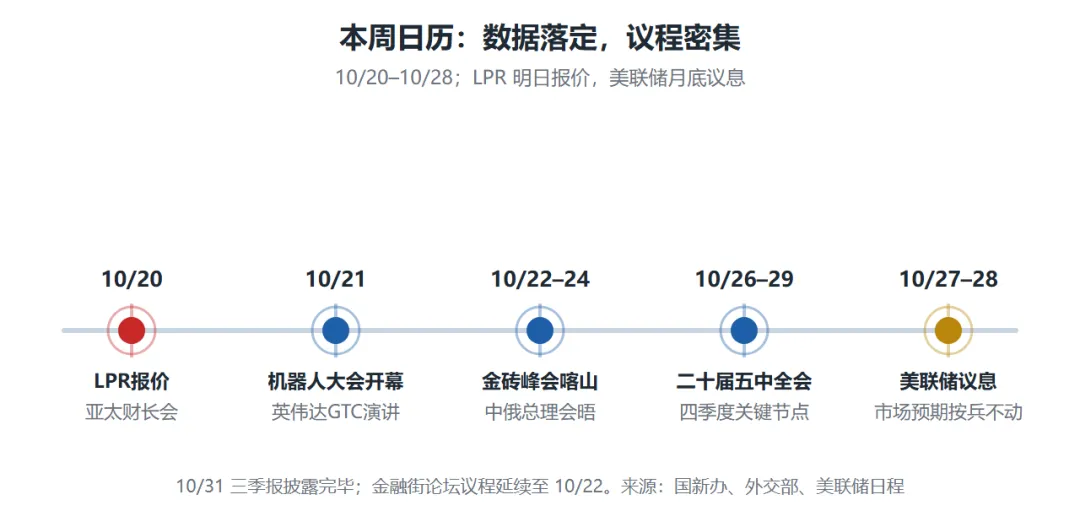
这周的日程排得挺满:明天 LPR 报价,接着机器人大会、英伟达 GTC、金砖峰会、五中全会,月底还有美联储议息,三季报 10 月底全部披露完毕。数据落定,议程密集——吵架的双方很快就都有新弹药了。
顺便说一句,今晚涨幅榜前排有个「减速器」,跌幅榜前排是「粮食概念」。一个负责让机器人动起来,一个负责让所有人填饱肚子——市场把未来和现在分得清清楚楚。剩下的,就是等周三的五中全会和月底的美联储,给这场辩论赛当裁判。
发表评论
发表评论: