
 研报速递
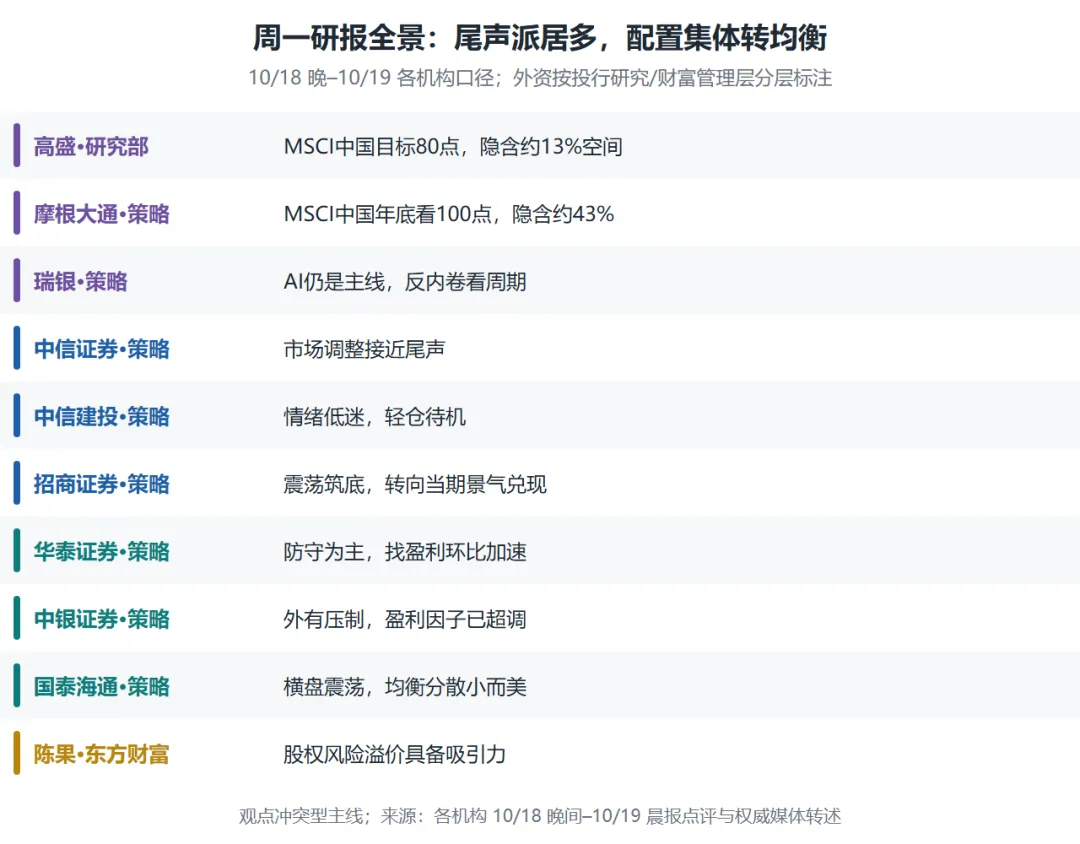
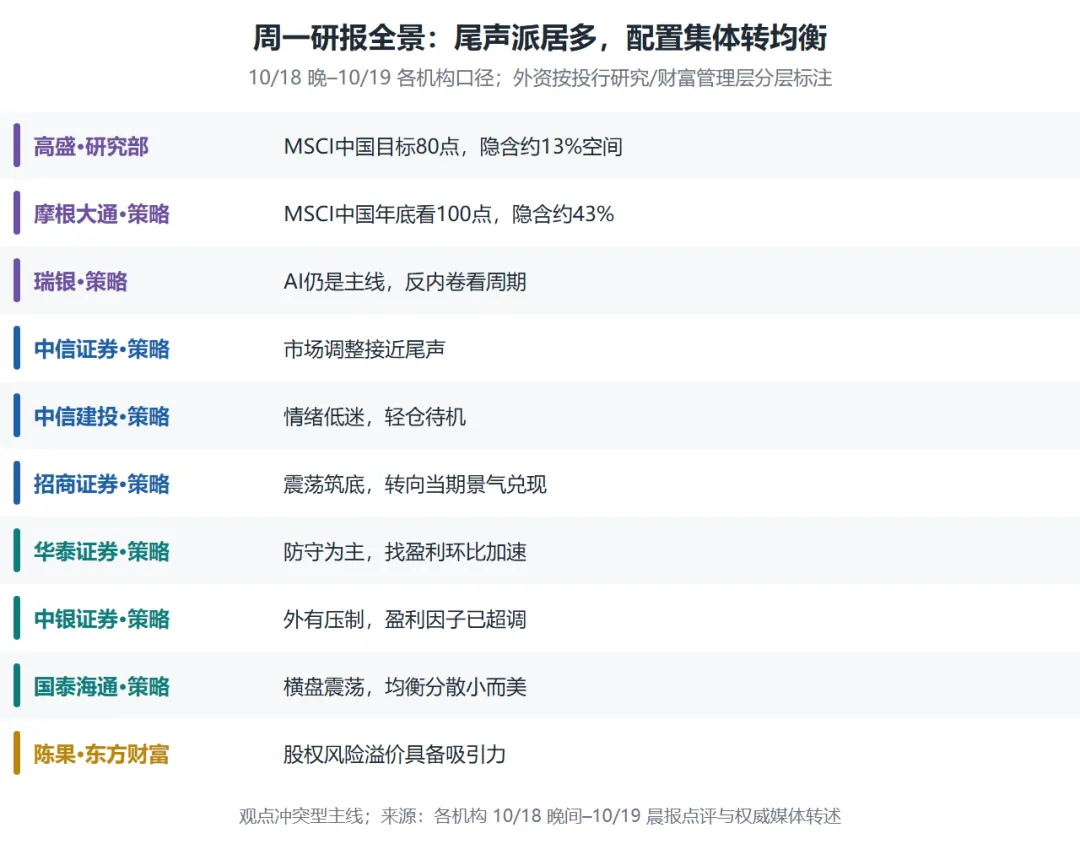
有读者问我:券商给了"买入"评级,目标价还标着百分之几十的空间,能跟着买吗?我反问他:你有没有见过一份评级是"卖出"的研报?他愣住了,想了半天,说真没有。这就对了。研报市场几乎人人看多,本身就是最大的不正常。
研报不是不能用,但用之前,得先想清楚它是谁写的、钱从哪来、写给谁看。
研报的立场:券商的生意决定的
券商不是公益机构,它的主要收入来自几块:经纪业务的佣金、投行业务的承销费、自营和资管的投资收益。研报部门在这些业务链条里扮演的角色很微妙。
研究覆盖一家上市公司,就意味着和它保持长期关系;而这家公司将来发股发债,承销业务是块肥肉。今天写一份尖锐的看空报告,明天可能整个公司的业务都受影响。再看客户这边:机构客户里相当一部分持仓正是你覆盖的股票,写"卖出"等于当面打脸。多重重压之下,研报的评级体系变成了心照不宣的暗语:买入、增持、中性——所谓"中性",翻译过来往往是"我不看好,但我不好意思直说";而"卖出"评级,在绝大部分券商几乎绝迹。
不是分析师不聪明,他们大多非常专业,是立场决定了表达方式。理解这一点,才算真正会读研报。
研报里常见的水分
评级不敢看空,但生意总要往下做,于是水分有几个固定的注入口。
第一个是目标价的自由裁量。目标价的公式是每股收益乘以市盈率,每股收益还有依据可循,但市盈率给多少倍,全看叙事需要:乐观的时候"对标国际龙头估值",悲观的时候悄悄调低。同一份盈利预测,估值一变,目标价天差地别。
第二个是盈利预测的追认式下修:业绩不及预期,分析师很少提前预警,而是事后把预测调低,然后继续写"短期承压不改长期逻辑"。回头看,研报的预测总是在追认现实,而不是领先现实。
第三个是需求测算的乐观假设链:渗透率、市占率、单价、永续增长率,每个假设都往积极的方向拨一点,五六个假设相乘,结论就差出十万八千里。
更隐蔽的是覆盖动机:小市值、没故事的公司常年无人覆盖,突然有券商开始密集发报告、办调研会,那常常是活动的一部分。
研报的正确用法:当资料库,不当决策依据
那研报是不是废纸?恰恰相反,写得好的研报是普通人能免费拿到的最有价值的研究资料之一——前提是你只取其中的"事实",警惕其中的"结论"。
我读研报的习惯是三步:
第一步取数据,行业格局、产销量、产能分布、成本结构、公司业务拆解,这些基础整理是研报最值钱的部分;
第二步看分歧,多找几家券商的研报对比着读,分析师们吵起来的地方,往往就是这门生意的关键变量;
第三步自己推演,把研报的假设一个个拎出来问:这个假设现实吗?换个保守数字,结论还成立吗?
换个角度说,格雷厄姆教我们把市场先生当成服务你的报价员,而不是指导你的导师。研报也一样——它是市场信息的整理服务,你用它的劳动成果,但不能把决策权外包给它。把结论外包给任何一份研报,本质上都是在替别人的立场买单。
情绪钟摆上的研报
还有个现象值得留意:研报的集体倾向会随行情漂移。牛市顶部区域,满屏"再创新高""十年维度的机会";底部区域,覆盖量骤减,仅存的报告也遮遮掩掩。研究覆盖的密度本身,就是一个情绪温度计。
所以读研报时多长一个心眼:当一份行业研报用尽"星辰大海"式的措辞时,先别激动,那可能是产业趋势的体现,也可能只是钟摆摆到了情绪高点。分清这两者,需要你回到生意本身:需求是真实的吗?竞争格局恶化了没有?行业增长和股东回报是同一件事吗?这些判断,研报只能提供素材,最后的秤必须自己拿。
最后提醒一个使用细节:研报有时效。盈利预测和目标价一般每个季度更新一次,你翻到手的可能是几个月前的旧报告,市场环境早就变了。读研报先看发布日期,再看里面的盈利预测是否已经明显偏离实际,这算是一个基本卫生习惯。
核心要点
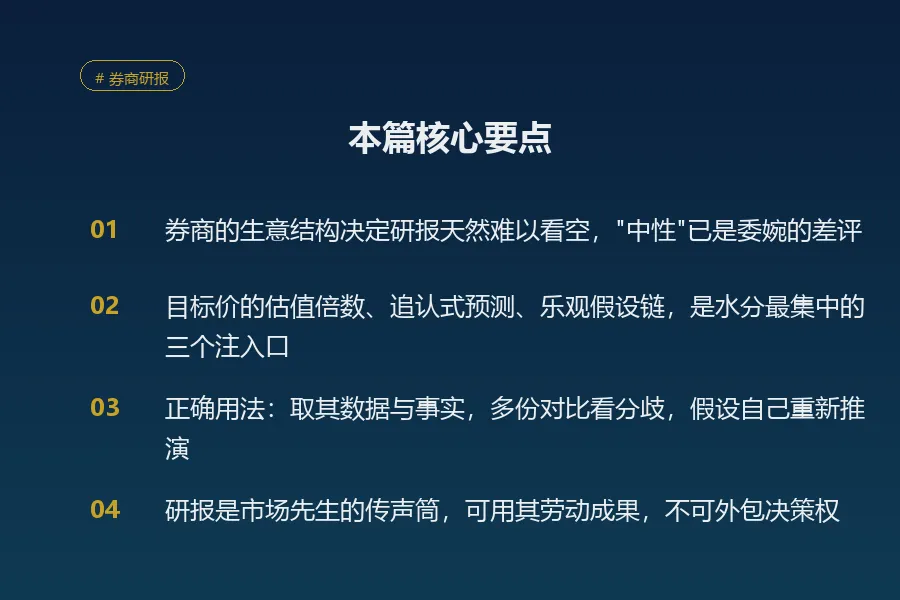
•券商的生意结构决定研报天然难以看空,"中性"已是委婉的差评
•目标价的估值倍数、追认式预测、乐观假设链,是水分最集中的三个注入口
•正确用法:取其数据与事实,多份对比看分歧,假设自己重新推演
•研报是市场先生的传声筒,可用其劳动成果,不可外包决策权
────── ◆ ──────
免责声明
发表评论
发表评论: