
 研报速递
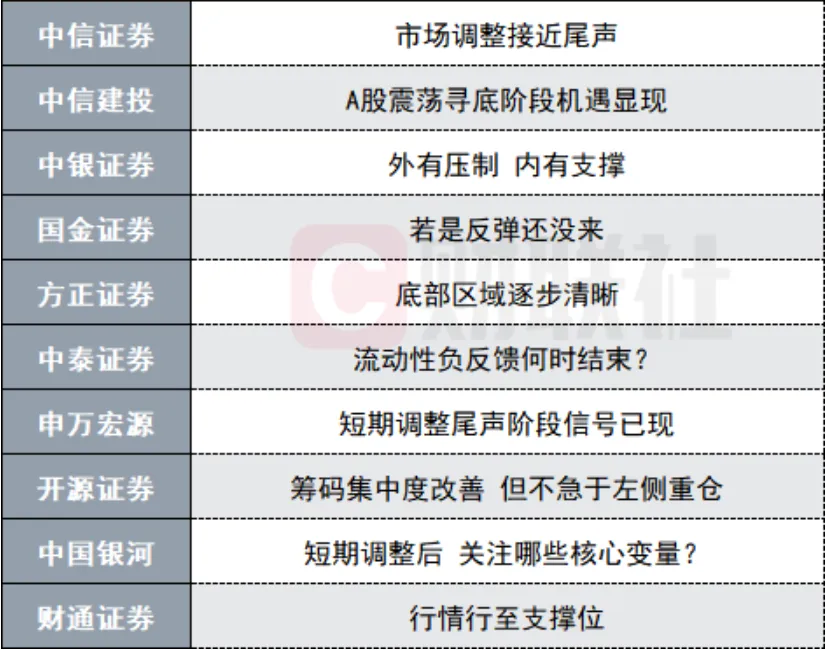
A股市场调整接近尾声?市场主线怎么看?本文汇总十大券商最新策略观点精要,具体如下:
资料来源:财联社
一、中信证券:市场调整或接近尾声
本轮剧烈调整主要由机构重仓股诱发,逐步传导至高融资占比板块。从国债ETF的净流入速度来看,当下资金避险意愿仍然偏高;从历史经验来看,由机构减仓所致的市场调整,结束的信号通常是机构票相对非机构票的超额收益率回升,本周部分宽基ETF的放量是一个积极信号。
这一轮AI核心票的调整幅度和时间已经接近新能源核心票在2021年底到2022年4月底的幅度,超级产业周期增长二阶导下修过程中的第一轮硬件估值调整接近尾声。
二、中信建投:A股震荡寻底阶段机遇显现
A股现阶段完成一轮明显的风格再平衡,价值防御阶段性占优。短期市场大概率延续震荡轮动、结构性分化格局,指数难以走出单边大涨行情。中长期维度,AI、新质生产力的产业大逻辑并未消失,在经过充分回调、拥挤度下行之后,有真实三季报业绩支撑的科技细分方向仍然存在修复机会。
三、中银证券:外有压制,内有支撑
本轮十年期美债收益率的上行主要来自实际收益率而非通胀预期,而实际利率主导的收益率上行对估值的压制远比通胀预期驱动的上行更为直接。外部冲击随后通过风险偏好传染放大影响A股。而当前美债实际收益率未见明确顶部,全球成长股的估值压缩压力难以系统性缓解,外部金融条件仍是短期A股风险偏好的主导变量。
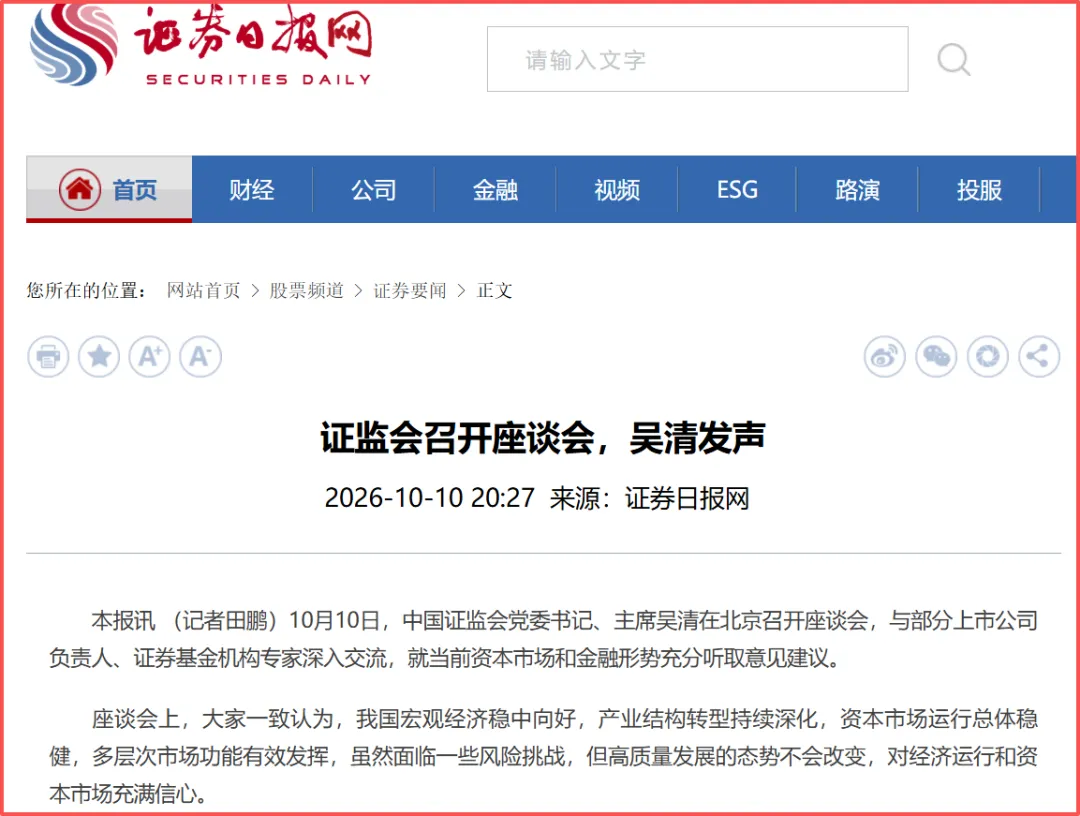
证监会10月10日座谈会提出“持续加强稳市机制建设,进一步拓宽中长期资金来源、渠道和入市方式”,并明确“研究储备更多增量政策工具”,构成潜在托底,但外部冲击主导阶段市场情绪底的形成仍需要时间。
四、国金证券:若是反弹还没来
AI投资带来高利率与全球资本成本上升,但AI缩圈至美国科技。当下,美国科技投资的裂痕将在一段时间支撑实际利率的下行,市场当下不具备V型的基础。或当留意:
第一,在AI产业趋势存在放缓趋势、基本面产生分歧的背景下,实际利率的利率压制逐步缓和,黄金正在迎来配置时机。
第二,以煤炭、石油、油运为代表的能化链条将继续受益于全球对能源的补库需求,同时是具备红利属性的资产。
第三,出口数据看不再是AI一枝独秀,若未来利率继续下行,出口出海板块将会迎来修复,其中白电、纺织制造、商用车、家居等同样兼具红利属性。
五、方正证券:底部区域逐步清晰
市场在本周加速调整,主要受AI叙事松动以及流动性冲击的影响,科技股首当其冲,后半周随着上证指数调整至“924行情”以来的关键点位,在宽基ETF大幅放量的带动下,初现企稳迹象。
从市场调整幅度来看,万得全A自5月中旬高点回调幅度超过20%,估值回到20倍左右的水平;沪深300指数连续10周下跌,超过了2011年底时连续9周下跌的时间长度,市场调整时间与空间均较为充分。
10月下旬开始将陆续迎来国内外重要事件,包括国内政策相关的金融街论坛和五中全会,A股基金持仓和三季报,海外也将迎来美联储议息会议以及美股财报,这些事件有助于缓和当前市场较为悲观的基本面、微观流动性和AI叙事的预期。
六、中泰证券:流动性负反馈何时结束
市场已进入流动性负反馈的临界点,国内市场的支持力度与特朗普TACO时点共振决定后续路径。本周市场继续下跌,科技方向仍处于下行通道,上证指数也跌破此前底部区域。当前位置是否有效跌破,仍要观察随后几个交易日能否快速收回。
七、申万宏源:短期调整尾声阶段信号已现
当前产业正在加速纠偏。海外CSP龙头融资受挤压,既是信用风险担忧,也是流动性短缺影响。压力自然向算力通胀链传导。2027年的AI资本开支增速下行担忧更顽固。算力通胀链突破供给瓶颈亦是大势所趋。
调整到目前,长期性价比出清已有时间表,短期性价比改善已见成效。指示短期极高性价比的指标不断增加。距离各类性价比指标统一指向短期反弹需求的状态也已不远。短期调整已处于尾声阶段。
八、开源证券:筹码集中度改善
从A股表现来看,筹码集中度较7月大幅改善,但并不等于增量资金已经回归。
截至10月16日,A股前5%个股成交额集中度降至41.01%。高交易集中带来的脆弱性正在改善,前期高度集中的成交资金有望向更多层级个股扩散,各类策略的有效性也在恢复——如小微盘、净利润断层、高自由现金流、高股息策略等。
有力度、可持续的强反弹仍需要新的理由和催化,虽然AI产业趋势仍在,科技中期逻辑没有发生破坏,但能够推动科技重新进入强Beta行情的新叙事暂未出现。
九、中国银河:短期调整后,有哪些核心变量?
本轮调整本质上并非源自基本面的变化,而是海外无风险利率高企、能源价格中枢上移、全球权益市场情绪传导共同导致的分母端扰动。
外部约束层面,一是美债利率持续高位运行对全球风险资产构成压制;二是油价高位通过通胀预期向利率端传导;三是AI叙事的收入端审视通过风险偏好渠道外溢。内部来看,业绩与政策构成两条验证线索。
10月下旬A股进入三季报密集披露窗口,基本面延续K型分化格局。政策面,专项债务新建项目聚焦“六张网”建设等重点领域,关注项目落地进展;新质生产力顶层部署加码,10月16日国常会聚焦“人工智能+”行动。
十、财通证券:行情或行至支撑位
全球流动性担忧冲击传导,A股下降至支撑位,后续等待催化再起长期展望:显著的下行风险有限,中期宽幅震荡可能更高。目前已在性价比支撑位,离场必要性有限。
以上内容来源于财联社,我公司已对内容核实,转载仅供投资者阅读参考,不代表我公司观点,也不构成投资建议,如据此操作风险自负,财富在线提醒:股市有风险,投资需谨慎。
以上观点由财富在线投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。


发表评论
2026-10-19 23:56:01 回复该评论
发表评论: