
 研报速递
扫码加入星球,星球内精选行业报告无限量下载。
国内工业企业部署 AI 相关系统的比例快速提升,从 2024 年不足一成,增长到 2025 年接近半数。同时多环节同步落地工业 AI 的企业占比也实现数倍提升。工业 AI 正在走出零星试点,向着企业全业务链路渗透。36 氪研究院发布这份报告,重点以流程工业作为观察样本,分析市场规模、产业架构、落地阻碍以及未来演进方向。
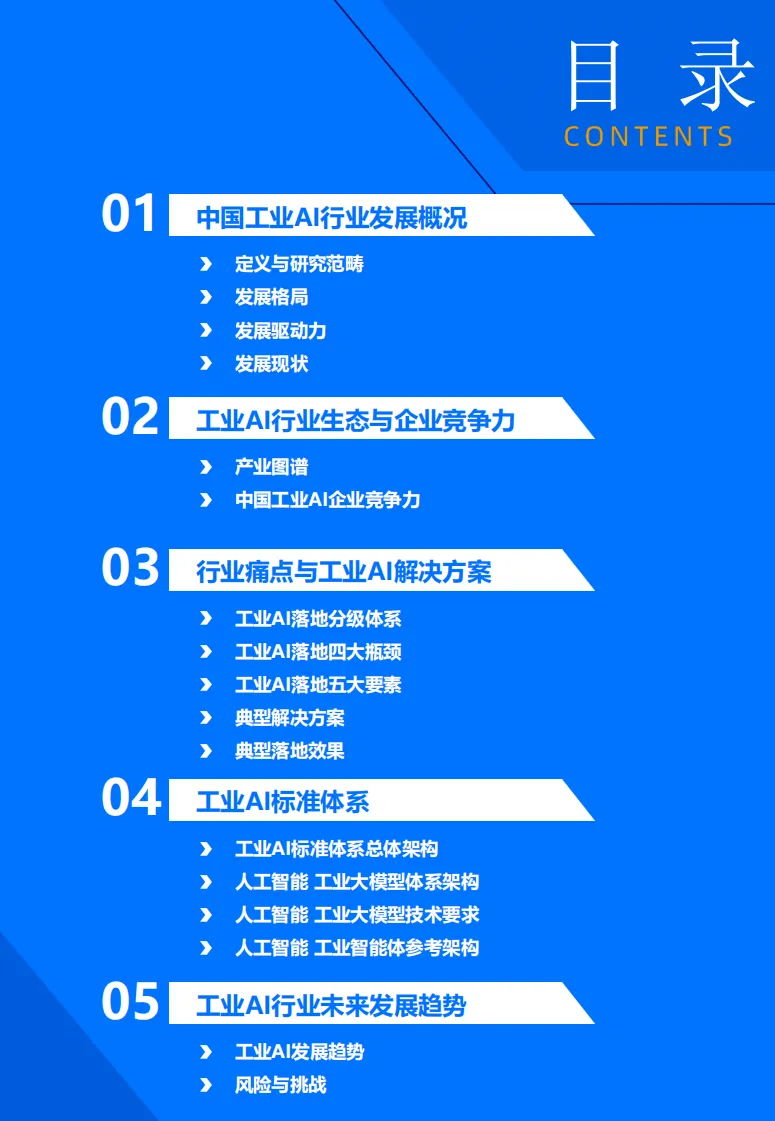
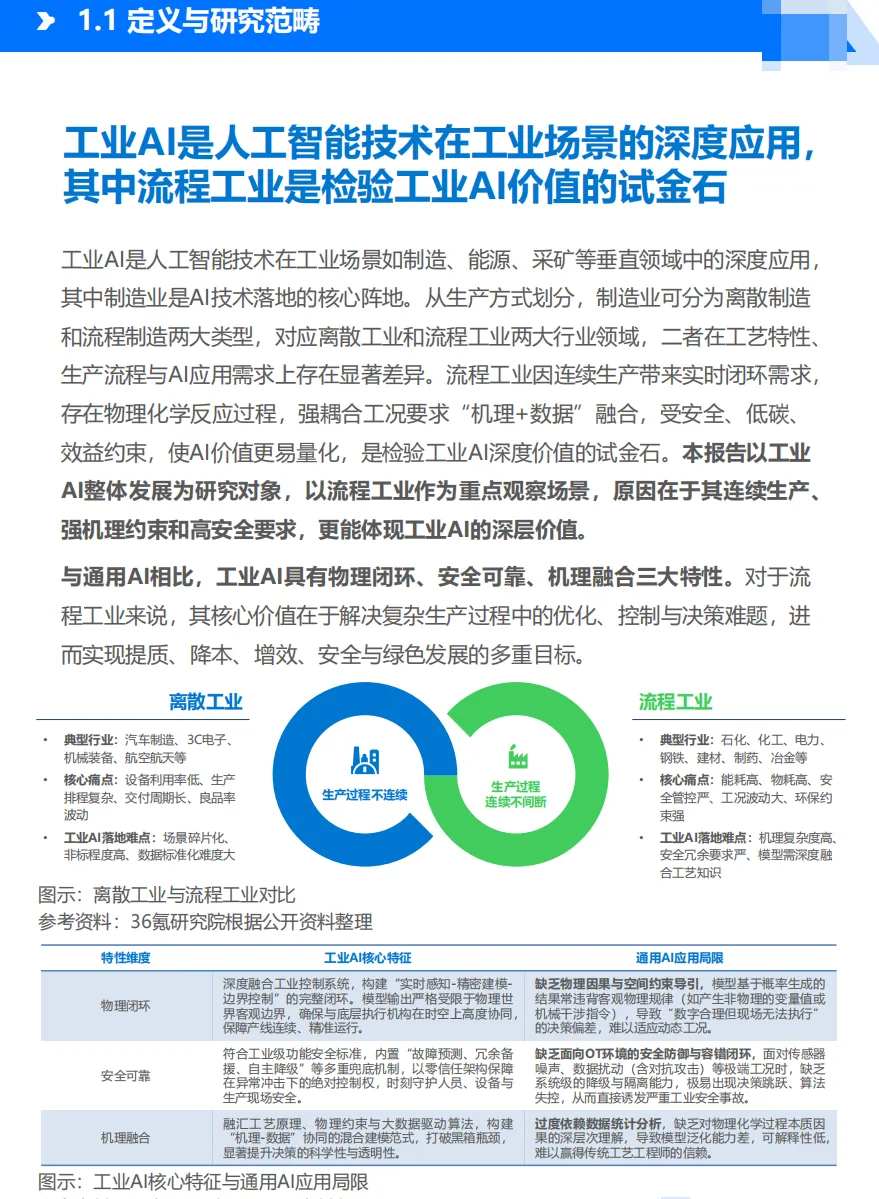
报告界定工业 AI 的内涵,指代 AI 技术落地制造、能源采矿等垂直产业。对比通用 AI,工业 AI 更加看重物理闭环运行、生产安全可靠、机理知识和数据相互融合。测算数据显示,2026 年国内工业 AI 市场规模约 1163 亿元,预计 2030 年达到 3034 亿元,整体复合增速保持 25% 左右,行业增长回归理性务实状态。流程工业生产连续运行,工况强耦合,十分适合用来检验工业 AI 真实价值。
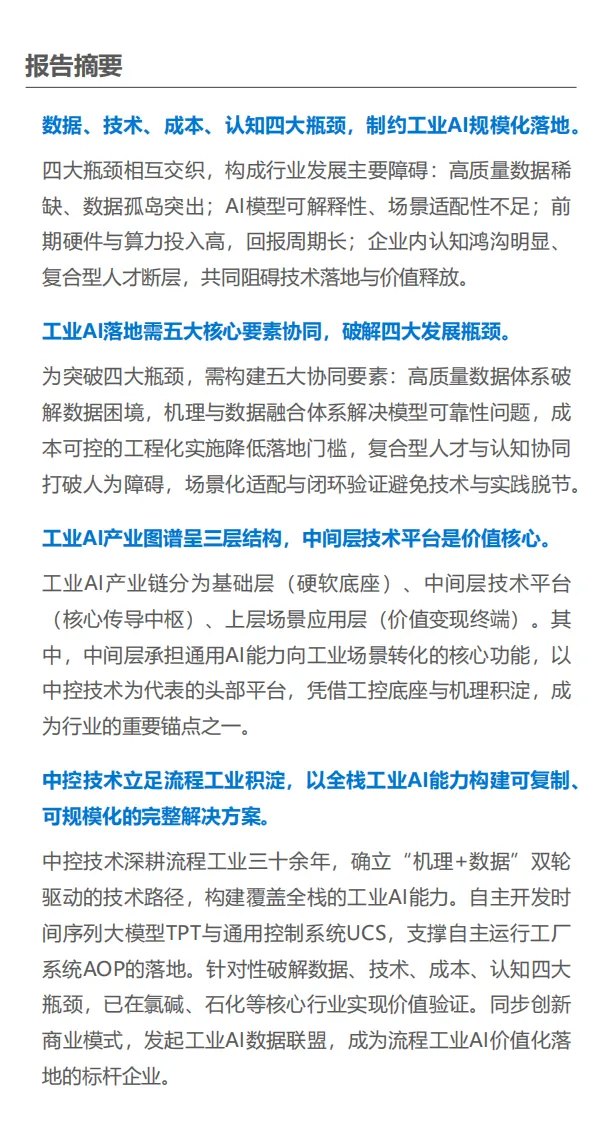
报告总结四大落地阻碍。第一,高质量工业数据集稀缺,系统之间数据孤岛普遍存在。第二,模型可解释能力不足,复杂工况场景适配效果有限。第三,前期软硬件投入大,项目回报周期偏长。第四,企业内部认知存在差距,兼具工业业务和 AI 能力的复合型人才供给不足。想要化解这些难题,需要高质量数据体系、机理数据融合模型、可控工程实施路径、人才认知建设、场景闭环验证五大要素协同发力。
报告搭建三层产业图谱,分为底层软硬件基础层、中间技术平台层、上层业务应用层。报告以中控技术作为典型样本,企业立足流程工业多年积累,坚持机理加数据双轮驱动路线,自研时间序列大模型与控制系统,在氯碱、石化行业落地自主运行工厂项目,同时发起工业 AI 数据联盟,推动行业数据资源共建共享。报告也梳理国内工业 AI 标准体系,覆盖大模型架构、技术要求、智能体参考框架等内容。
报告预判两大发展主线。第一条主线是模数共振的深化落地。大模型训练倒逼企业完成碎片化生产数据标准化治理,把工业领域经验沉淀为代码化知识,降低模型幻觉风险。现场生产真实数据持续回流,完成模型迭代调优,推动 AI 从给出辅助建议,走向参与部分自主执行,传统自动化工厂逐步向智能体工厂演进。第二条主线是物理 AI 赋能硬件装备,巡检机器人、控制阀、工业母机这类硬件,从单纯接收指令执行动作,进化成具备独立判断能力的智能单元。自主运行工厂会成为未来重要发展方向。
报告提示,模型适配不足、数据孤岛、标准建设滞后、人才缺口,都属于产业升级过程中阶段性问题。随着生态持续完善,工业 AI 会迎来更加有序的规模化普及。这份报告面向制造企业 IT 负责人、服务商、产业投资人,还原工业 AI 从概念走向生产现场的完整路径。
报告来源:36 氪研究院


发表评论
发表评论: