
 研报速递
(一)玉米产业链概述
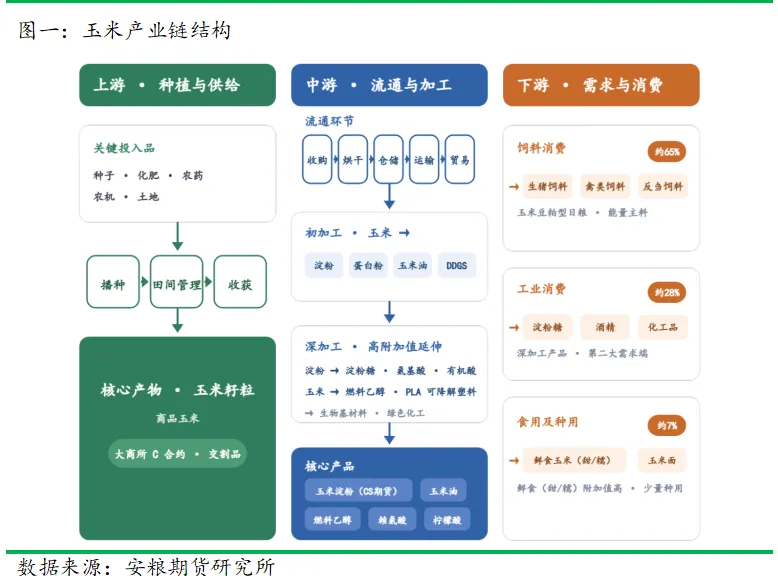
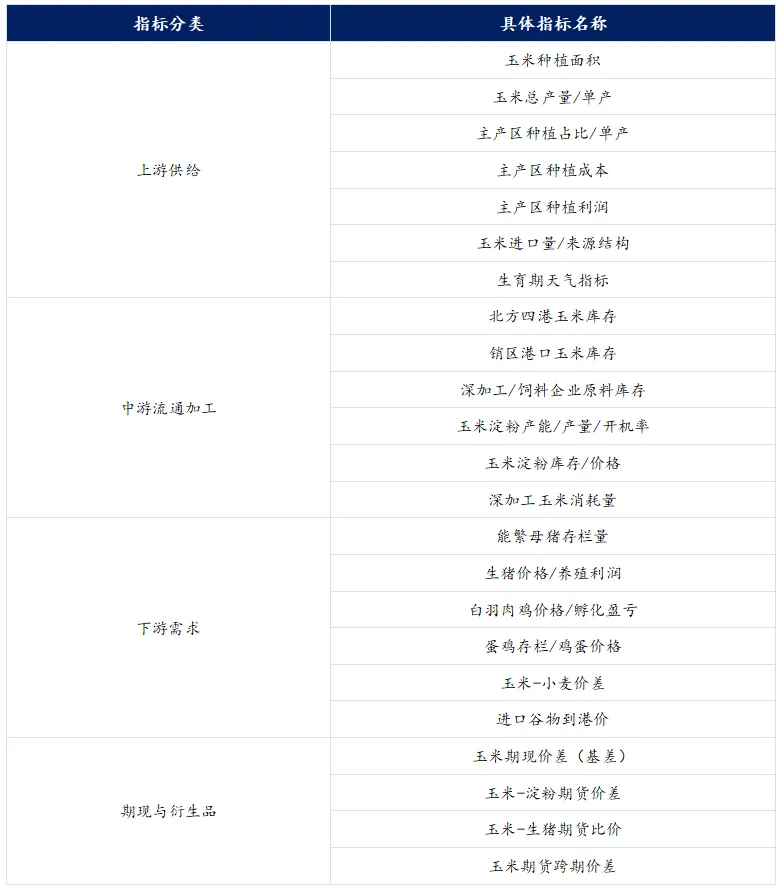
玉米是全球及中国产量规模最大的谷类作物,既支撑着肉蛋奶等动物蛋白的供应,同时也是淀粉、燃料乙醇等工业产品的核心原料,形成兼具“粮食、饲料、能源”的三重属性。玉米产业链可划分为上游种植供给、中游流通加工、下游需求消费三大板块,构成了从田间到餐桌、从工厂到能源市场的完整产业体系。
上游--种植供给:上游环节产出原粮玉米,核心要素是产量与种植成本,进口补充供给结构,生育期天气扰动短期产量波动。
中游--流通加工:流通端包括贸易商、烘干塔、仓储物流企业,承担区域调配与库存周转功能。加工端则分为初加工与深加工:初加工以玉米淀粉为核心产品;深加工则延伸至燃料乙醇、氨基酸、柠檬酸等高附加值化工产品,连接农业与工业、能源市场。
下游--需求消费:饲料消费占比约65%,是最大需求板块,生猪养殖作为饲用消费的绝对主力;工业消费占比约28%,以燃料乙醇、淀粉糖、有机酸等产品为主;食用及种用占比约7%,虽总量较低但附加值较高。
(二)核心定价逻辑
定价核心围绕供需基本面展开,供应端看种植面积、单产以及天气情况;需求端则以饲用消费为主,与猪周期高度联动,工业消费为重要增量。在此基础之上,种植成本包括土地成本、人工、种子、化肥、农药、机械等,构成玉米价格的长期底部支撑;政策调控和替代品价差则是调节供需边际的关键变量。此外,汇率、利率、原油价格等宏观金融因素通过影响进口成本、资金流向及能源替代需求,对价格形成间接传导。
(一)玉米种植概况
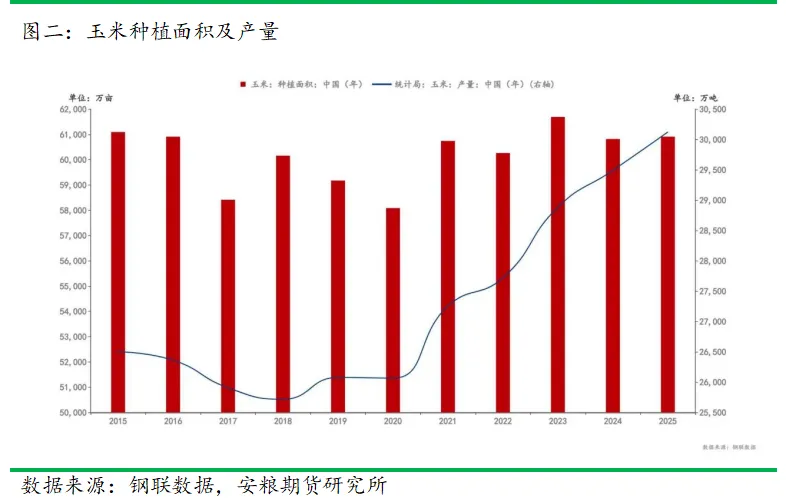
国内玉米种植面积高位企稳,近十年处于5.8-6.17亿亩区间,未出现大幅趋势性波动。其中2020年受种植结构调整影响回落至58086万亩的阶段低位,随后在保面积政策引导下逐步修复,2023年达到61692万亩的十年峰值,最终稳定在6.09亿亩左右的平台。
产量端呈持续增长态势,2025年突破3亿吨关口至30123.5万吨,十年累计增幅超13.7%,供给总量持续迈上新台阶。单产提升是产量增长的核心驱动力,2015-2023年国内玉米单产从5892.85千克/公顷稳步升至6532.1千克/公顷,累计增幅约10.8%,品种迭代、种植技术优化与高标准农田建设的成效持续兑现。
(二)玉米种植分布
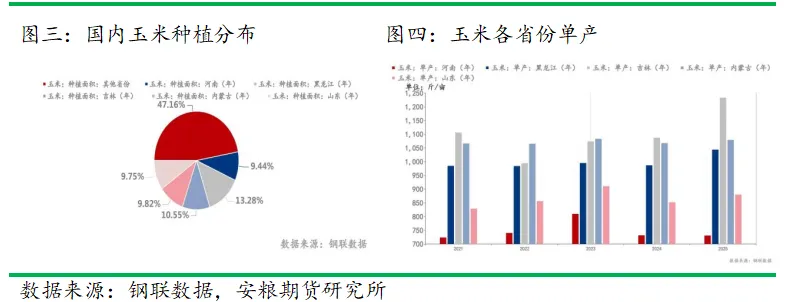
东北与黄淮两大产区构成全国玉米供给的核心支撑。
从种植面积分布看,黑龙江、吉林、内蒙古、河南、山东五大主产省合计占全国种植面积的52.84%。其中黑龙江以13.28%的占比位居全国首位,是我国最大的玉米商品粮输出基地;吉林、内蒙古分别占10.55%、9.82%,东北三省一区共同构成供给核心带;河南、山东分别占9.44%、9.75%,是黄淮产区的核心代表。
从单产水平看,东北产区显著高于黄淮产区。2025年吉林玉米单产达1233.44斤/亩,内蒙古、黑龙江均突破1000斤/亩,依托黑土资源与一季种植优势,单产优势显著;河南、山东与东北产区存在明显差距。
(三)玉米种植周期及天气
国内玉米种植周期呈现春、夏玉米错峰格局:东北三省一区为核心春玉米产区,4-5月集中播种、9-10月陆续上市;华北黄淮产区以夏玉米为主,6月上中旬麦后贴茬播种,9月下旬至10月初集中收获。
玉米全生育期天气风险阶段分化明显:播种期低温干旱易致缺苗,苗期涝渍抑制生长,拔节抽雄期缺水引发“卡脖旱”,开花授粉期高温或连阴雨降低结实率,灌浆期低温旱涝均拖累千粒重。厄尔尼诺事件易引发国内“南涝北旱”格局,拉尼娜年整体减产风险相对偏低。当前东北春玉米进入灌浆至乳熟关键期,受前期春旱、寡照阴雨及渍涝叠加影响,生育进程偏晚、灌浆周期压缩,低洼地块仍存渍涝倒伏风险,初霜冻时点与强度成为决定千粒重的核心变量;华北黄淮夏玉米处于灌浆初期,发育偏晚,需防范强对流倒伏及高湿诱发的锈病、穗腐病。
(四)玉米种植成本与收益
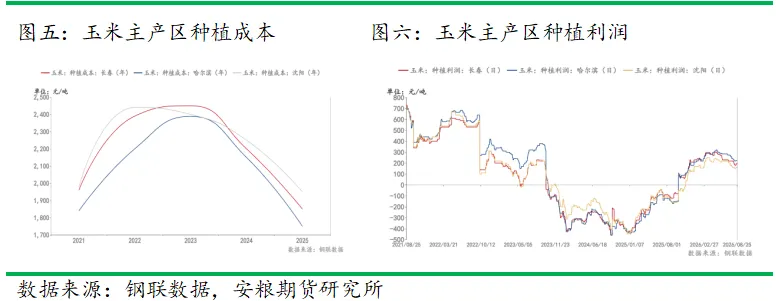
玉米种植成本端先升后降,长春、哈尔滨、沈阳三地均在2022-2023年触及峰值约2400元/吨,上涨主因来自地租大幅抬升和化肥等农资价格走高,2023年后成本进入持续回落通道,当前玉米种植成本已回落至相对低位,构成期现货价格的底部支撑。
利润端走势与成本反向对应。2021-2022年上半年行业维持300-700元/吨的较高盈利;2022年三季度后利润快速跳水,2023年底至2024年全年陷入深度亏损区间,最低亏损幅度超400元/吨;2025年初利润触底回升,同年三季度转正后持续修复。当前三地利润整体处于温和盈利状态,但盈利空间有限。
(五)玉米进口与国际贸易
全球玉米种植格局高度集中且南北半球错峰供给。2025年全球玉米总产量达13.30亿吨,美国、巴西、阿根廷、乌克兰四大核心出口国合计产量占全球近49%,构成全球贸易供给的核心基底。其中美国单产水平全球领先,产量达4.32亿吨;巴西采用“大豆-玉米”轮作双季模式,产量1.40亿吨,供给节奏灵活。种植周期上南北半球形成天然错峰,北半球主产区9-10月集中收获、一季度为传统出口旺季,南半球主产区3-8月陆续上市。贸易层面形成以CBOT玉米期货为定价锚点、FOB/CNF升贴水为交易基准的体系,全球年贸易总量约1.91亿吨,四大出口国合计出口占比超85%。
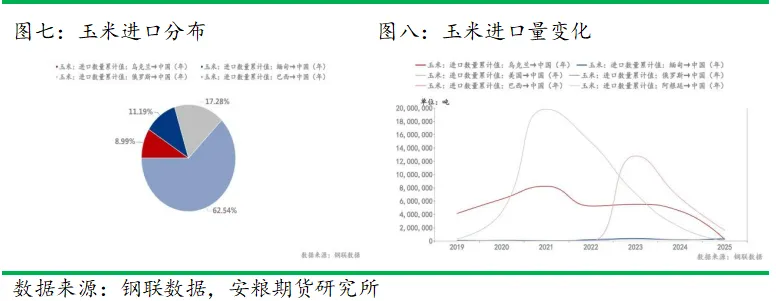
我国玉米进口占国内总供给的比例长期处于低位且进口实行关税配额管理制度。当前我国玉米年度进口量约264.65万吨,进口来源从高度依赖美国与乌克兰转变为与巴西合作,巴西以62.54%的占比位居第一大进口来源国,俄罗斯、缅甸占比分别为17.28%、11.19%。
(一)玉米的库存与流通
近期国内玉米库存呈现产区港口持续去化、销区消化平稳的运行特征:北方四港库存从5月中旬的332.6万吨回落至8月末的177.6万吨,累计去库幅度达46.6%,“北粮南运”发运节奏持续加快;广东港内贸玉米库存从42.9万吨收窄至14.2万吨,销区库存持续消化;主要深加工企业原料库存同步从450万吨降至274.3万吨,企业主动降库策略清晰,饲料企业库存可用天数从28.24天回落至25.17天,补库意愿相对偏谨慎。
(二)玉米的初加工
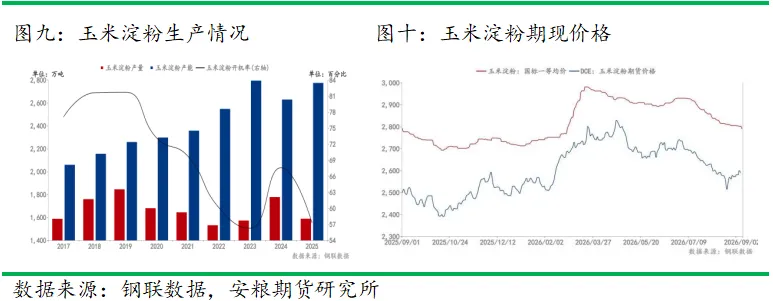
玉米初加工以玉米淀粉为核心产品,衔接原粮供给与下游饲料、食品工业。国内玉米淀粉产能持续扩张,2025年总产能达2775万吨,较2012年实现翻倍增长,产能高度集中于东北、华北玉米主产区;行业总产量1589万吨,开机率57.26%,较2024年回落超10个百分点,产能过剩压力显现。当前行业供给略大于需求,全行业7月玉米淀粉产量140.95万吨,表观消费量130.56万吨,推动库存小幅累积,主要企业淀粉库存达53.13万吨,处于年内中等区间。价格端同步承压,国标一等玉米淀粉价格从3月价格高点2977元/吨震荡回落至9月初的2774元/吨,DCE玉米淀粉期货同步由2829元/吨跌至2591元/吨,期货波动弹性大于现货,基差持续维持在200元/吨左右的现货升水格局。
(三)玉米的深加工
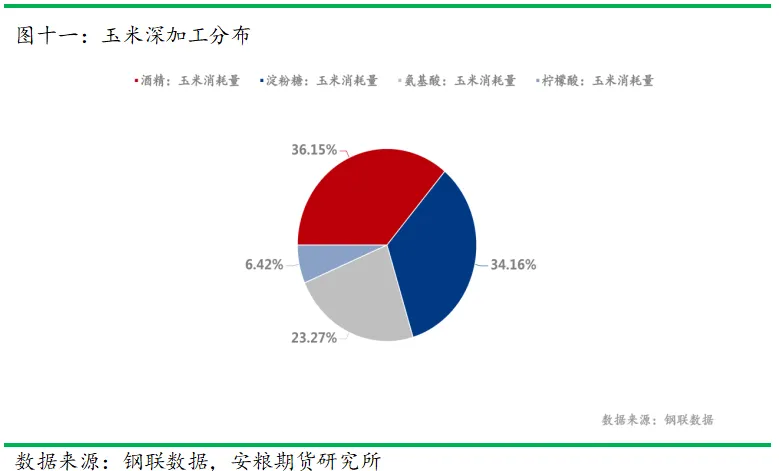
玉米深加工以燃料乙醇、淀粉糖、氨基酸、柠檬酸等高附加值化工产品为核心。其中酒精、淀粉糖为两大核心工业耗粮品类,占比分别达36.15%、34.16%,合计占比超七成,氨基酸、柠檬酸构成补充需求梯队。酒精板块2025年国内燃料乙醇设计产能605万吨,产量355.07万吨,产能富余空间充足;2026年行业开工呈现前高后低走势,周度玉米消耗量从5月末的37.9万吨持续回落至8月末的28.31万吨,需求与成品油价格、乙醇推广政策及DDGS副产品行情高度联动。淀粉糖2025年全国总产量1509万吨,周度玉米消耗量平稳运行于25-27万吨区间,需求对接食品饮料、医药领域,刚性相对较强。氨基酸与柠檬酸体量次之,氨基酸出口依存度较高,柠檬酸对接食品日化领域,整体需求弹性有限。
(一)需求消费概况
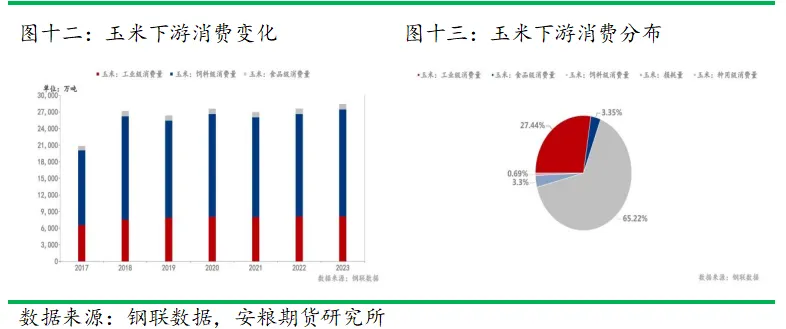
国内玉米下游需求规模持续扩容,至2023年已增长至2.96亿吨,累计增幅超34%,消费结构呈现鲜明的层级分化特征,以饲料、工业、食品三大核心去向为主。饲料级消费占比65.22%,是需求绝对主力;工业级消费占比27.44%;食品级消费占比3.35%。此外,种用及损耗年度规模稳定在1100-1200万吨区间,对消费总量的影响较小且相对固定。
(二)饲料级消费
饲料级消费是玉米产业链下游的绝对主力需求,生猪与禽业为两大核心耗粮主体,合计占玉米饲料级消费的90%以上。
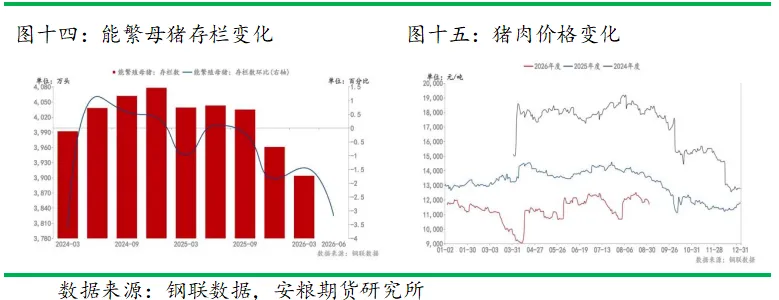
生猪养殖占全国饲料玉米总消费量的约50%,其产能周期与盈利波动是影响玉米饲料需求的核心变量。截至2026年二季度末,全国能繁母猪存栏3780万头,已回落至3750万头的正常保有量绿色区间,二季度单季产能去化幅度达3.18%,为本轮去化以来最大单季降幅。按照能繁母猪存栏变动领先生猪出栏约10个月的传导规律,本轮产能去化的效果将在2027年一季度逐步体现为生猪出栏量收缩,对应饲料玉米需求也将随之进入边际回落通道。2026年上半年生猪价格持续低位,4月探底至9000元/吨附近、创三年新低。二季度后随消费修复震荡回升,养殖亏损幅度逐步收窄,养殖户补栏情绪边际改善,短期饲料玉米需求有望逐步企稳,但全面回升仍需等待养殖盈利转正。
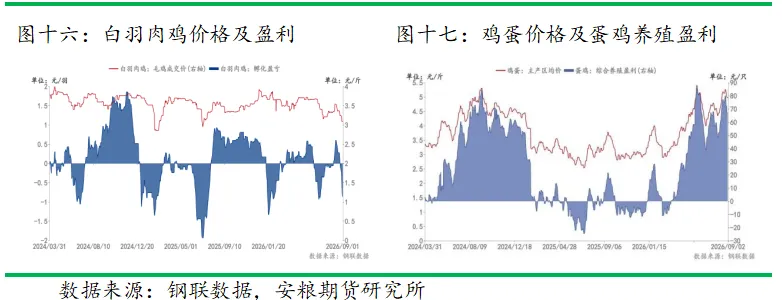
禽养殖是玉米饲用需求的第二大核心支柱,占全国饲料玉米总消费量约40%,其中白羽肉鸡、蛋鸡合计占禽用玉米消费的85%以上。白羽肉鸡层面,祖代产能从60.32万套小幅回落至57.84万套,产能进入高位调整阶段,但绝对出栏规模仍处高位,2025年全国出栏量达93.7亿只、鸡肉产量2316万吨。近期行业景气度快速下行,白羽肉鸡毛鸡成交价至9月初跌至3.09元/斤,单月跌幅超12%;对应父母代孵化盈亏同步快速转弱,8月下旬跌入盈亏平衡线以下,短期鸡苗补栏量边际回落,对应后续饲料玉米需求增量受限。蛋鸡层面,产能同样处于高位温和去化通道,父母代平均存栏回落至2025年的1203.25万套。价格方面,2鸡蛋价格从8月上旬震荡回升至4.97元/斤,蛋鸡综合养殖盈利同步修复,整体仍处于较好盈利区间,养殖户补栏与稳栏意愿较强,饲料玉米需求有望阶段性企稳。
(三)工业级消费
玉米的工业级消费是仅次于饲用的第二大需求端。
淀粉糖对应最广泛的工业需求场景,周度玉米消耗量26.75万吨,占工业级玉米消费的34%左右,下游食品饮料行业需求占比超60%,节奏随大众消费景气度波动,是淀粉糖需求的基本盘;其余对接医药中间体、造纸、纺织等工业领域。
酒精板块耗粮占工业级玉米消费的36%,周度玉米消耗量28.31万吨为第一大工业耗粮品类。食用酒精对接白酒酿造、化工溶剂需求,节奏与白酒消费周期联动;燃料乙醇对应成品油调配需求,2025年国内设计产能605万吨、产量355.07万吨,行业开工率52.48%,受生物燃料推广政策与原油价格双重驱动。
化工品类以氨基酸、柠檬酸为核心,合计占工业级玉米消费的约30%,终端覆盖饲料添加剂、食品加工、医药及可降解材料等领域。其中氨基酸周度玉米消耗量18.22万吨,耗粮占比23.27%,出口依存度较高,需求受全球养殖景气度与海外订单影响。柠檬酸周度耗粮5.03万吨,占比6.42%,整体波动弹性显著高于其他工业品类。
(四)需求比价与消费替代
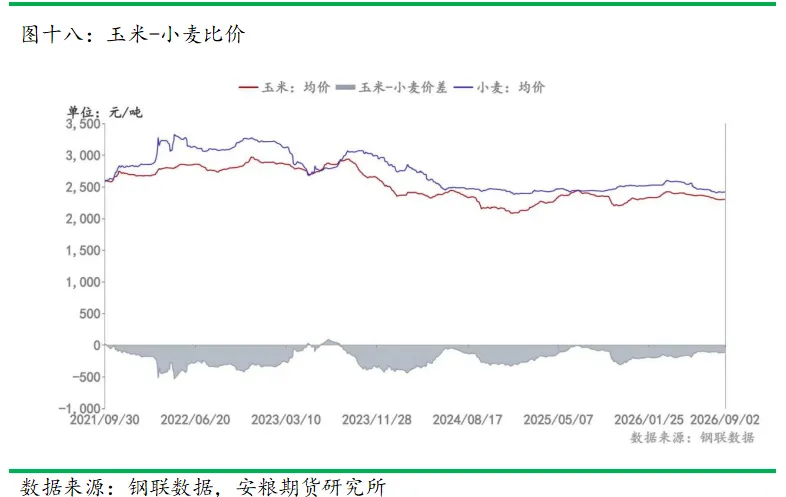
玉米与小麦、高粱、大麦、DDGS等原料的比价波动会触发饲料配方调整,形成需求替代效应。小麦是玉米最主要的饲用替代品种,行业普遍以玉米与小麦价差80元/吨作为饲用替代的临界线,短期小麦-玉米比价每变动1%,配合饲料中玉米饲用占比相应变动1.31%,替代弹性显著。国内小麦价格长期高于玉米,玉米整体具备饲用比价优势,但2023年以来小麦价格持续回落价差逐步收窄,小麦替代性价比回升,饲料企业逐步提升小麦添加比例,玉米仍保有一定成本优势,但优势大幅收窄,小麦饲用替代处于温和区间。除小麦外,进口高粱、大麦及DDGS同样是重要替代品种,当进口谷物到港价具备成本优势时,会进一步分流玉米需求。
(一)玉米产业链相关期货品种
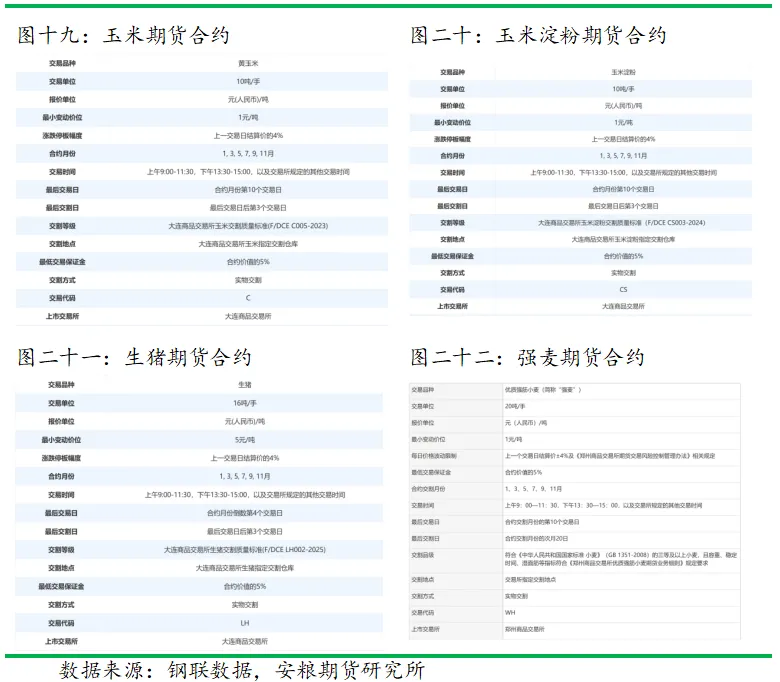
国内玉米产业链相关期货以玉米期货(C)为核心品种,玉米淀粉期货(CS)为玉米下游配套品种,二者价差对应玉米淀粉的加工利润区间。跨品种联动层面,大商所生猪(LH)、郑商所强麦(WH)共同构成关联品种矩阵:玉米与生猪通过饲料成本传导形成养殖利润联动;玉米与强麦存在饲用替代逻辑,价差偏离替代阈值时触发跨品种套利机会。
(二)玉米期现套保
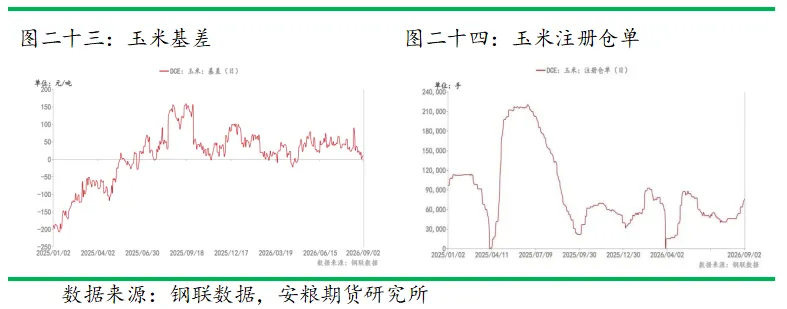
期现套期保值以基差波动为核心锚点,近期波动区间大致在-200元/吨至150元/吨。玉米基差呈现一定的季节性运行规律,每年10-12月新粮集中上市的收获季,现货供给充裕压制现货价格,基差持续走弱,贸易商开展“买入现货、卖出期货”的正向卖出套期保值;次年3-9月进入消费旺季与青黄不接阶段,现货流通量边际收紧,基差逐步修复走强,加工企业开展买入套期保值。
期现套期保值依托玉米基差的季节性波动规律开展。如2024年12月山东玉米现货承压、期货维持高升水,鲁粮经贸以2090元/吨签订远月现货采购合同,同步以2218元/吨卖出对应数量玉米期货套期保值。2025年5月市场回暖,下游以盘面2279元/吨点价成交,企业平仓套保头寸,实现风险可控的稳健收益。针对深加工企业的双向价格敞口,中粮祈德丰为山东淀粉企业落地1.5万吨“仓单服务+基差点价”方案,针对2021年玉米现货价格高位运行,以期货合约点价+交货月基差模式锁定采购成本,统筹交割库仓单资源完成期转现与配送。最终企业较即期采购降本近80元/吨,稳定锁定加工利润。
(三)跨品种套利
产业链传导方面,玉米与玉米淀粉期货价格之间存在较为紧密的上下游联动关系,二者盘面价差在一定程度上反映玉米淀粉的理论加工利润。相关产业企业可结合自身现货购销、库存及风险敞口,运用期货工具管理原料与产品价格波动风险。如嘉吉中国结合自身现货采销节奏,在盘面加工利润处于历史高位区间时建立买玉米、卖淀粉的期货对冲组合,锁定50-100元/吨的加工毛利,有效对冲原料与成品价格反向波动带来的经营风险。
除此之外,玉米与小麦套利属于饲用替代型套利,二者价差运行中枢锚定80元/吨的饲用替代临界值,价差偏离阈值区间将触发饲料企业配方调整行为。玉米与生猪套利属于成本传导型套利,玉米作为生猪饲料的核心能量原料,其价格变动向生猪养殖成本传导存在明确时滞,适合捕捉供需周期错配带来的阶段性套利机会。


发表评论
发表评论: