
 研报速递
——基于659 家医疗卫生机构、1434 位客户线索的拓客路径研究
(销售拓客参考· 内部研究资料)
编制日期:2026 年10 月
目录
第一章报告概述与研究说明2
1.1 研究背景与目的2
1.2 数据来源与研究方法2
1.3 核心结论摘要3
第二章四川医疗卫生市场宏观环境分析3
2.1 需求端:深度老龄化与健康服务结构变化3
2.2 政策端:“十五五”规划与床位零新增下的存量提质4
2.3 资金端:设备更新国债与集采新规并行5
第三章客户资源总体画像5
3.1 规模与结构总览5
3.2 区域分布特征6
3.3 机构类型构成7
3.4 决策层级与触达价值8
3.5 重点市州结构差异9
第四章细分市场机会识别10
4.1 综合医院:存量更新与高端设备下沉10
4.2 中医类机构:中医药传承创新工程11
4.3 妇幼保健机构:生育支持与专科能力提升11
4.4 县域与基层:医共体全覆盖与强基工程11
4.5 康复护理:智能化康复中心建设12
第五章竞争格局与拓客策略13
5.1 竞争格局与国产替代窗口13
5.2 分层拓客策略13
5.3 关键客户开发路径与合规要点14
第六章结论与行动建议14
附录数据说明15
第一章报告概述与研究说明
1.1 研究背景与目的
“十四五”收官、“十五五”开局之际,四川省医疗卫生体系正经历资源配置逻辑的一次深刻转变。一方面,全省已进入深度老龄化社会,健康服务需求持续向慢性病管理、重症救治、康复护理等方向迁移;另一方面,随着分级诊疗体系加速落地、县域医共体建设全面推进,医疗机构在设备更新、信息化建设、专科能力提升等领域的采购需求不断释放。对医疗行业的供应商而言,这既是一个需求总量温和复苏的窗口期,也是一个采购逻辑、竞争规则同步重构的转折期。
本报告以一份覆盖四川全省的医疗机构客户线索台账为基础,结合公开政策与行业运行数据,系统刻画四川医疗客户资源的地理分布、机构结构与决策层级特征,识别具备现实采购动能的细分市场机会,并据此提出面向销售团队的分层拓客路径建议,为市场拓展与客户经营决策提供量化支撑。报告的核心目的有三:一是把“客户在哪里”说清楚,二是把“钱在哪里、需求在哪个方向”说清楚,三是把“先打谁、怎么打”说清楚。
1.2 数据来源与研究方法
客户数据来源于一份四川省医疗卫生机构客户线索台账,原始记录共 1434 条,字段涵盖机构名称、客户姓名、职务、联系电话及联系方式等信息。经字段清洗、去空格与去重处理后,台账共识别出 659 家不重复的医疗卫生机构,平均每家机构对应约 2.18 位联系人。研究采用“数据画像 + 政策研判 + 交叉验证”的方法:先对客户台账做机构去重与多维分类,建立“地市 × 机构类型 × 职务层级”的三维分析框架;再结合国家与四川省公开政策文件、行业研究机构运行数据,对需求方向与资金面进行交叉印证;最后将画像结论转化为可执行的拓客策略。
需要说明的是,行业宏观数据来自政府网站、权威媒体及第三方行业研究机构的公开披露,口径可能存在差异,本报告用于趋势判断与方向参考,不作精确计量依据。客户线索中部分机构的所在市州名称未在文本中直接体现,已单独归类为“未标明”,不影响整体结构判断。
1.3 核心结论摘要
·客户网络已成规模:台账覆盖全省 659 家医疗卫生机构、1434 位联系人,可识别为院长、副院长、书记、科室主任等决策与职能岗位的联系人达 1022 人,占比 71.3%,客户资产质量较高。
·区域高度集中且梯次分明:成都以 106 家机构居首,广元、绵阳、资阳、南充、遂宁等地市构成第二梯队,形成了“省会核心 + 多市州梯次覆盖”的格局。
·机构类型以综合医院为主导:659 家机构中综合医院 378 家(占 57.4%),中医类医院 133 家、妇幼保健机构 64 家、基层医疗机构 43 家、专科医院 23 家,结构上高度贴合设备采购主力场景。
·需求方向由政策牵引:四川“十五五”规划明确床位零新增、推进存量提质,叠加 2026 年约 2000 亿元超长期特别国债支持设备更新、县域医共体 2027 年全覆盖等政策,设备更新、中医传承创新、妇幼能力提升、县域强基、智能康复成为五大确定性机会。
·拓客应分层精准发力:建议按“城市层级 × 机构类型 × 决策职级”三维矩阵配置资源,省会主攻高端更新、县域主攻强基补短板、中医与妇幼主攻专科建设,并对院长 / 书记层建立高层拜访机制。
第二章四川医疗卫生市场宏观环境分析
2.1 需求端:深度老龄化与健康服务结构变化
四川是我国人口大省,也是老龄化程度较高的省份之一。截至 2025 年末,全省常住人口约 8318 万人,其中 60 岁及以上人口约 2150 万人,占比达 25.85%,人口自然增长率约为 -4.22‰,已进入深度老龄化阶段。人口结构的变化直接重塑了医疗服务需求的结构:肿瘤、心脑血管、慢性呼吸系统疾病等慢性病与老年病的诊疗需求持续攀升,对影像诊断、检验检测、康复护理、生命支持类设备的需求形成长期支撑。
与老龄化并存的是人口流动带来的资源错配。2025 年四川跨市州流动人口超过 1000 万人,其中约 654.8 万人流入成都,全省仅成都、凉山、甘孜三地的户籍人口保持正增长。这意味着部分人口流出地区的床位与设备利用率偏低,而人口净流入的产业园区、新兴聚居区则出现供给缺口。对供应商而言,需求分布正从“按行政区划均摊”转向“跟随人口流动”,成都及若干人口净流入地市将成为需求最密集的区域,而资源薄弱地区则可能获得更多政策性补短板的采购机会。
从医疗资源存量看,四川省医疗卫生机构数量庞大。据省卫生健康委统计公报口径,全省医疗卫生机构总数已超过 7.4 万个,其中医院约 2400 余家。截至 2026 年 3 月,四川省三甲医院达 190 家,数量居全国省份第一,其中综合医院 91 家、中医医院 48 家、妇幼保健院 20 家、专科医院 24 家;仅成都市就拥有约 72 家三甲医院。庞大的高水平医疗机构基数,意味着高端设备的更新与升级需求将持续存在。
2.2 政策端:“十五五”规划与床位零新增下的存量提质
2026 年 9 月,四川省人民政府正式印发《四川省卫生健康发展“十五五”规划》,明确提出到 2030 年人均预期寿命达到 80 岁、居民健康素养水平达到 40%。规划中最受关注的一条硬约束是:每千人口公立医疗卫生机构床位数 2025 年为 5.74 张,2030 年仍为 5.74 张,即“十五五”期间全省原则上不再新增公立医疗机构床位,并严禁公立医院超规划建设和违规举债建设。
床位零新增并不意味着医疗服务收缩,而是资源配置逻辑的系统性转向:从规模扩张转向存量提质、结构优化。规划提出,资产负债率高于 80% 的公立医院、床位使用率低于 75% 且平均住院日高于 9 天的公立医院,原则上不得新增床位;对人口流出、床位空置率较高的地区,将调减医疗卫生资源。与此同时,增量资源将向慢性病、重症、精神(心理)、康复、护理等薄弱专科倾斜,并支持城市二级医院、县级医院转型发展康复、护理、老年医学、安宁疗护等短缺服务。
这一转向对市场机会的含义十分清晰:医院的新建扩建预算将趋紧,但“存量改造、专科补强、设备更新、信息化升级”的投入将更受重视。规划同时提出实施“人工智能 + 卫生健康”行动,推进影像诊断、远程会诊、健康管理等场景应用,并明确在 2027 年实现紧密型县域医共体全覆盖。这为设备类与信息化类供应商同时打开了明确的政策窗口。
2.3 资金端:设备更新国债与集采新规并行
从全国资金面看,2026 年是设备更新的“政策大年”。财政部数据显示,2026 年发行超长期特别国债 1.3 万亿元,其中约 2000 亿元专项用于支持大规模设备更新,覆盖 22 个领域约 1.1 万个项目,资金已于年内全部下达;医疗机构更新设备可获得中央及地方财政支持,部分项目补贴比例较高。这意味着医院实际自筹压力显著下降,基层与县级医院的刚需设备补齐被明确列为优先方向。
与此同时,医用设备采购规则正在重构。相关部门首次就医用设备集中采购作出系统性部署,形成国家、省、市三级分级管理框架:甲类大型设备由国家统筹,乙类大型设备由省级统筹,地市级逐步试点跟进。采购评审强调“优质优价”与全生命周期成本管理,兼顾耗材、售后维保等长期成本,并强化异常低价审查。这一变化推动竞争逻辑从“渠道关系驱动”转向“产品力 + 服务力驱动”,对具备技术实力与本地化服务能力的供应商更为有利。
从市场规模看,行业整体呈温和复苏态势。据行业研究机构测算,2026 年中国医疗设备市场规模约 1.05 万亿元,同比增长约 5% 至 7%;2025 年中国医疗器械工业市场规模约 1.2 万亿元,同比增长约 11%,增速高于全球平均水平。在国产替代方面,监护仪、DR 等基层设备国产品牌市占率已超过 60%,超声约 35%、CT 约 25%,高端影像领域的国产份额正加速提升。对国产供应商而言,这是需求与政策双重利好的窗口期。
第三章客户资源总体画像
3.1 规模与结构总览
客户线索台账共含 1434 条记录,经机构去重后得到 659 家不重复的医疗卫生机构,平均每家机构对应 2.18 位联系人,说明客户网络不仅覆盖面广,且在重点机构上形成了多联系人、多层级的触点布局。从信息完整度看,机构名称、联系人与手机号三项均接近全量齐备,职务字段覆盖 1085 条记录,约 75.7% 的联系人标注了具体职务,为分层触达提供了良好基础。
按职务归类统计,可识别为院长 / 副院长、书记 / 党委、科室 / 职能主任、科长等决策与职能岗位的联系人合计 1022 人,占全部联系人的 71.3%。其中院长 / 副院长 712 人、科室 / 职能主任 195 人、书记 / 党委 103 人、科长 12 人。这一结构表明,客户台账中的联系人以“能拍板、能推动”的关键决策者为主,直接面向决策层的沟通条件较为成熟。
指标 | 数值 | 说明 |
客户记录总数 | 1434 条 | 原始台账有效记录 |
不重复机构数 | 659 家 | 按机构名称去重 |
平均联系人/ 机构 | 2.18 人 | 多触点布局 |
可识别决策/ 职能岗 | 1022 人(71.3%) | 院长、书记、主任、科长等 |
覆盖市州数量 | 21 个市州 | 含少量未标明记录 |
机构类型数 | 5 类主体 | 综合、中医、妇幼、基层、专科 |
表1 客户资源基础指标一览
3.2 区域分布特征
从空间分布看,客户机构呈现“省会核心 + 多市州梯次覆盖”的格局。成都市以 106 家机构遥遥领先,是全省医疗资源的绝对核心;广元(51 家)、绵阳(42 家)、资阳(41 家)、南充(39 家)、遂宁(39 家)组成第二梯队,机构数量均在 39 家以上;凉山(32 家)、达州(31 家)、乐山(27 家)、广安(26 家)、德阳(24 家)、巴中(21 家)等构成第三梯队。值得注意的是,凉山、达州等地机构数量靠前,反映出四川对民族地区和盆周山区医疗资源补短板的重视,也意味着这些区域的采购需求可能更多集中在普及型与刚需类设备。
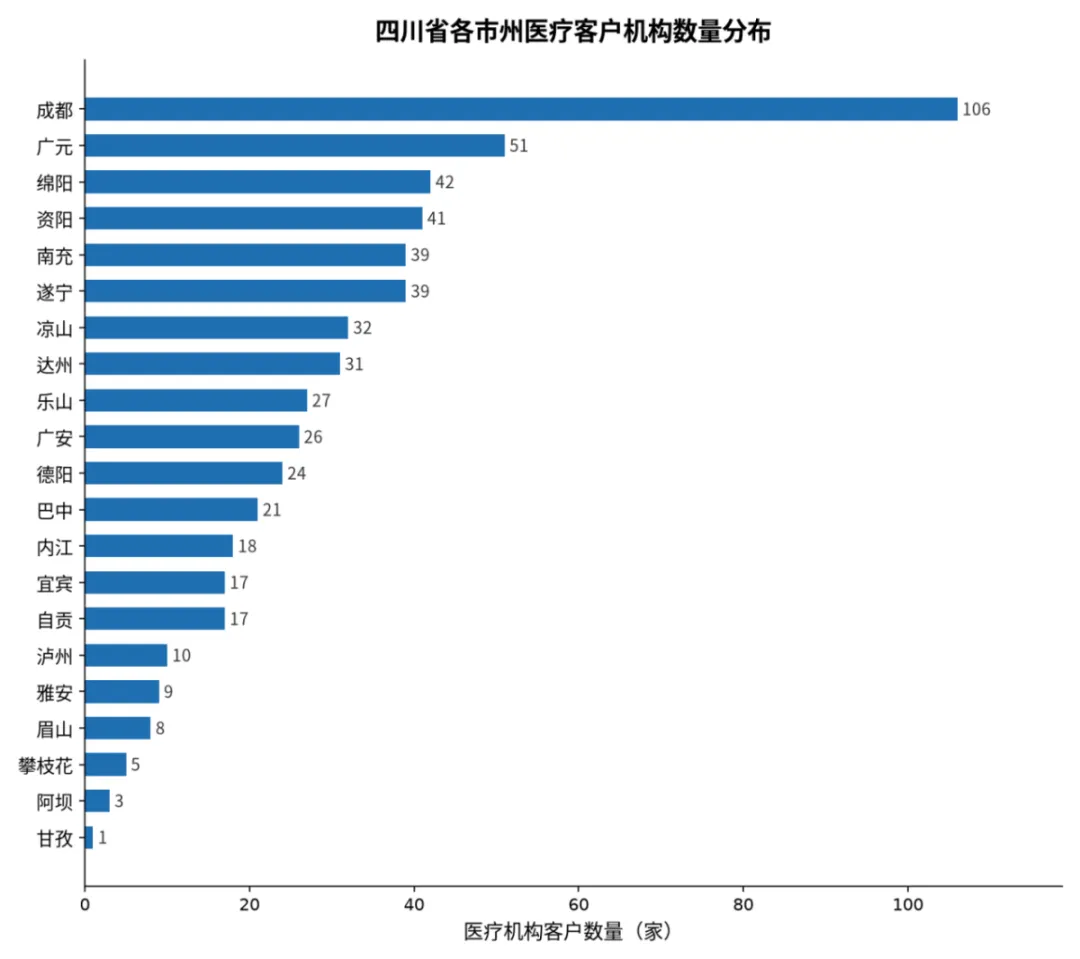
图1 四川省各市州医疗客户机构数量分布
从拓客效率的角度,成都一个城市就集中了近六分之一的机构资源,应作为资源投放的第一优先级;第二、三梯队地市则适合采用“区域驻点 + 巡回拜访”的方式覆盖,以较低成本实现广度触达。对于机构数量较少但地域辽阔的甘孜、阿坝等州,则应更多依托县域医共体、远程医疗等集成化项目切入。
3.3 机构类型构成
按机构类型划分,659 家机构中综合医院 378 家,占比 57.4%,是绝对主体;中医类医院 133 家,占比 20.2%;妇幼保健机构 64 家,占比 9.7%;基层医疗机构 43 家,专科医院 23 家,公共卫生及其他机构 17 家。综合医院与中医类医院合计超过四分之三,与设备采购的主要场景高度吻合——综合医院是影像、检验、手术、监护等全品类设备的核心买方,中医类医院则是中医诊疗设备、康复设备的集中需求方。
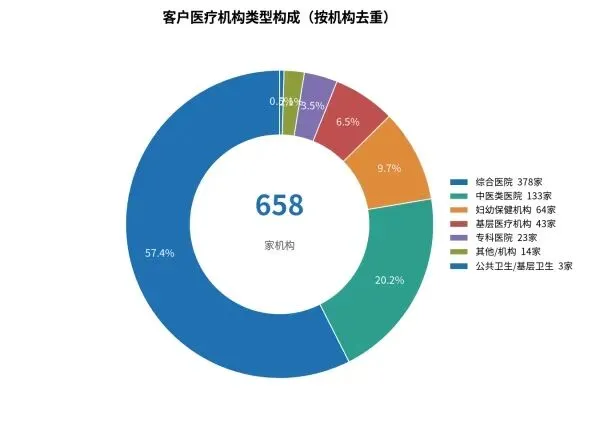
图2 客户医疗机构类型构成(按机构去重)
这一结构提示:面向综合医院的“全品类 + 高端更新”方案、面向中医类医院的“专科设备 + 康复理疗”方案、面向妇幼机构与基层医疗机构的“刚需补齐”方案,应构成三条并行的产品与话术主线,避免用一套通用方案打所有客户。
3.4 决策层级与触达价值
联系人职务结构是判断客户经营潜力的关键维度。在全部 1434 位联系人中,院长 / 副院长达 712 人,是第一大群体;科室 / 职能主任 195 人,书记 / 党委 103 人,科长 12 人,工会及其他 18 人,未标注职务 394 人。院长 / 副院长与书记层合计超过 800 人,意味着每 10 位联系人中约有 5 至 6 位属于机构层面的最高决策圈,客户资源的“含金量”较高。
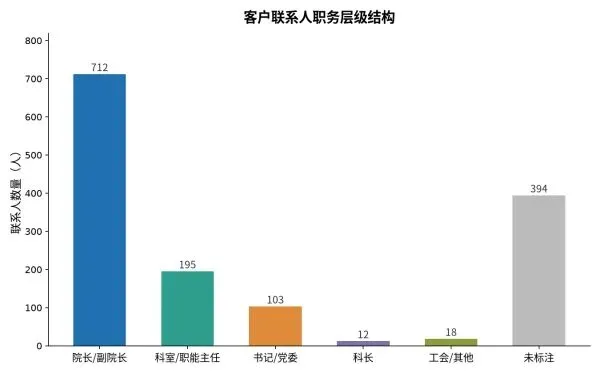
图3 客户联系人职务层级结构
实践中,不同层级对应不同的沟通策略:院长、书记层关注整体投入产出与政策合规,适合以“整体解决方案 + 全生命周期价值”切入;科室与职能主任关注临床效果、操作效率与售后响应,适合以“产品实证 + 试用体验”推进。台账中多机构存在“院长 + 科室主任”的多联系人组合,为分层触达提供了理想条件。
3.5 重点市州结构差异
将机构类型与重点市州交叉后,可以看到明显的结构差异。成都的机构类型最为齐全,综合医院、中医类医院、妇幼机构、专科医院均有分布,适合全品类覆盖;广元、资阳、遂宁等地的基层医疗机构占比较高,反映出这些地区正在推进基层服务能力建设;南充、绵阳中医类机构较多,中医药服务体系建设需求突出;凉山、达州则以综合医院为主,县级医院能力提升是重点。
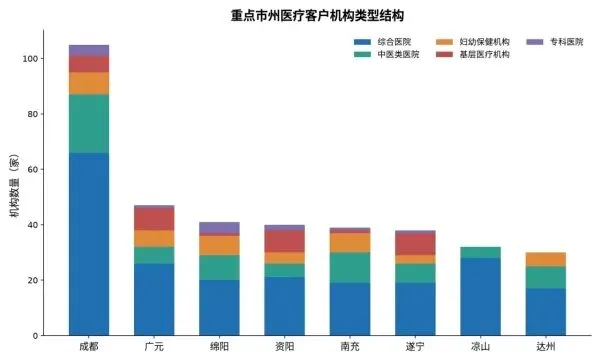
图4 重点市州医疗客户机构类型结构
这种结构性差异决定了区域打法的差异化。对成都,应聚焦三甲与专科医院的高端设备更新与信息化升级;对广元、资阳、遂宁等基层占比较高的地区,应主推适配县域与基层的普及型、易操作、易维护设备;对南充、绵阳等中医资源丰富的地区,则应重点布局中医诊疗与康复设备。
第四章细分市场机会识别
结合宏观政策与客户画像,本报告识别出五个确定性较高、且与现有客户资源高度匹配的细分机会方向。
4.1 综合医院:存量更新与高端设备下沉
综合医院是客户台账中占比最高的机构类型(378 家),也是设备更新需求最集中的场景。在床位零新增的约束下,综合医院的投入重心正从“盖楼扩床”转向“设备换代、能力升级、效率提升”。全国县级医院采购数据显示,2026 年 1—4 月县级医院采购规模约 101.5 亿元,其中放射治疗设备采购规模同比逆势增长约 12.4%,反映出县域对高端诊疗能力的补强需求。
对销售团队而言,综合医院应以“影像 + 检验 + 手术 + 监护”全品类方案为抓手,重点关注两类机会:一是三级医院 6 至 8 年周期的高端设备集中更新(如 64 排及以上 CT、高场强 MR、高端超声、DSA 等),二是县级医院普及型设备的结构性升级(如 16 至 64 排 CT、DR、中高端超声、监护仪等)。配合设备更新国债的资金支持,采购落地概率较高。
4.2 中医类机构:中医药传承创新工程
中医类医院在客户台账中达 133 家,占比超过五分之一,是四川医疗客户结构中的显著特色。四川将中医药传承创新发展明确列入“十五五”规划,中医药服务体系、特色专科、康复能力的建设需求持续释放。中医类机构的设备需求具有鲜明特点:中医诊疗类设备(如红外热成像、经络检测、智能煎药系统)、康复理疗类设备(如电疗、磁疗、推拿康复设备)以及中西医结合诊疗设备的更新与配置需求突出。
建议针对中医类客户形成“专科设备 + 康复理疗 + 智能化”的组合方案,并结合中医药传承创新项目、非遗和老专家医案数字化等场景,提供从设备到数据应用的整合方案,提升单客户价值与黏性。
4.3 妇幼保健机构:生育支持与专科能力提升
台账中共 64 家妇幼保健机构,是政策重点照顾的另一类主体。国家与四川均将生育支持、妇幼健康服务能力提升列为重点:规划提出实施早孕关爱、护佑新生、孕育和出生缺陷防治能力提升计划,完善普惠托育服务体系,力争实现地市级托育综合服务中心全覆盖。这些任务直接对应新生儿监护、儿童专用彩超、乳腺 X 射线摄影、产前筛查与诊断、妇幼专科诊疗等设备的采购需求。
妇幼机构的采购特点是以政府投资和专项项目为主、预算相对集中、对设备的安全性与易用性要求高。建议以“项目制”方式对接,围绕妇幼保健机构能力提升项目、托育服务设施建设等打包方案,形成标准化配置清单。
4.4 县域与基层:医共体全覆盖与强基工程
县域与基层是本轮政策红利最集中的领域。全国已建设运行约 3099 个紧密型县域医共体,覆盖人口约 9.24 亿,80% 的县已建成影像、心电、检验等资源共享中心;到 2027 年要实现县域医共体全覆盖。四川明确提出 2027 年实现紧密型县域医共体全覆盖,并在 2026 年选派超过 5000 名管理和技术骨干下沉基层,力争使 85% 的县医院达到国家推荐标准。
这一方向的机会体现在三个层面:一是资源共享中心建设(医学影像、心电诊断、检验中心)带动的设备与系统采购;二是乡镇卫生院、社区卫生服务中心的刚需设备补齐(如 DR、彩超、心电图机、呼吸机、康复理疗设备等);三是基层医疗质量改善三年行动(2026—2028 年)推动的质量管理体系建设与配套设备升级。台账中占比近 7% 的基层医疗机构客户,正是承接这些需求的前沿触点。
4.5 康复护理:智能化康复中心建设
随着老龄化加深与医疗服务向“以健康为中心”转型,康复护理成为增长最快的细分方向之一。四川“十五五”规划提出支持二级医院、县级医院转型发展康复、护理、老年医学、安宁疗护等短缺服务,建设智能化康复中心,相关会议明确 2026 年启动全省智能化康复中心建设项目,并规划到 2027 年建成 150 个智能康复中心。
康复护理类设备(如智能康复训练系统、理疗设备、评估与管理系统)与传统诊疗设备不冲突,且与中医类、二级及以下医疗机构的需求高度重叠。建议将康复产品线作为“增量补充”,与中医、基层客户方案捆绑推广,形成新的增长点。
机会方向 | 对应客户(家) | 核心需求 | 推荐打法 |
综合医院更新 | 378 | 影像、检验、手术、监护设备 | 全品类方案+ 全生命周期服务 |
中医传承创新 | 133 | 中医诊疗、康复理疗设备 | 专科设备+ 智能化组合 |
妇幼能力提升 | 64 | 新生儿、乳腺、产筛设备 | 项目制打包+ 标准清单 |
县域与基层强基 | 43+ | DR、彩超、心电、康复设备 | 借力国债+ 医共体切入 |
智能康复中心 | 跨类型 | 康复训练、评估管理系统 | 与中医/ 基层捆绑推广 |
表2 细分市场机会与拓客打法对照
第五章竞争格局与拓客策略
5.1 竞争格局与国产替代窗口
当前医疗设备市场的竞争格局正在发生结构性变化。中低端赛道的国产化已基本完成,监护仪、DR、常规检验等领域国产品牌市占率超过 60%;高端赛道国产替代加速突破,CT、MR 整机的国产占有率虽仍不足四成,但差距快速收窄。以县域 CT 市场为例,国产品牌联影以约 33.28% 的份额位居第一,显著领先于外资品牌。
政策层面,公立医院招标明确“同等条件国产优先”,叠加设备更新专项国债的支持,从需求侧为国产设备打开了替代通道。同时,集采评审从“唯低价”转向“性价比 + 临床价值 + 售后服务”综合评分,全生命周期成本与售后响应成为关键评分项。这对具备本地化服务网络、能提供快速维保与培训能力的供应商构成利好,也意味着单纯依靠价格竞争的粗放模式难以为继。
5.2 分层拓客策略
基于客户画像与市场判断,建议采用“城市层级 × 机构类型 × 决策职级”的三维拓客矩阵,将有限资源投向回报最高的客户群。
·按城市分层:将成都列为第一优先级,配置最强团队主攻高端更新与信息化整体方案;将广元、绵阳、资阳、南充、遂宁列为第二优先级,采用区域驻点方式覆盖;其余地市按项目制机动投入。
·按机构分类:综合医院主推全品类与高端方案,中医类医院主推专科与康复设备,妇幼机构主推项目制打包,基层医疗机构主推适配性强、易维护的刚需设备。
·按职级分层:对院长、书记层建立高层拜访与年度沟通机制,输出整体价值与政策合规方案;对科室与职能主任层提供产品实证、试用体验与售后承诺,推动具体项目落地。
城市分层 | 代表市州 | 机构数 | 资源配置建议 |
第一梯队 | 成都 | 106 | 最强团队,高端更新+ 信息化整体方案 |
第二梯队 | 广元/ 绵阳/ 资阳/ 南充/ 遂宁 | 202 | 区域驻点,多品类组合覆盖 |
第三梯队 | 凉山/ 达州/ 乐山/ 广安/ 德阳/ 巴中 | 182 | 项目制机动投入,聚焦骨干机构 |
拓展区域 | 自贡/ 宜宾/ 泸州/ 雅安/ 攀枝花/ 眉山/ 阿坝/ 甘孜 | 169 | 借力医共体与专项项目切入 |
表3 按城市分层的资源配置建议
5.3 关键客户开发路径与合规要点
在具体客户开发上,建议遵循“建档—分类—触达—转化”的标准路径。首先,将 659 家机构与 1434 位联系人纳入统一客户档案,按城市、机构类型、职务层级打标签,识别出高价值客户(如三级综合医院 + 院长 / 书记层)。其次,针对高价值客户设计差异化接触策略,把握政策窗口期(如设备更新国债项目申报、医共体资源共享中心建设、智能康复中心立项)主动对接。
需要特别强调的是合规要求。当前医用设备采购监管持续强化,严查量身定制参数、拆分标段、明招暗定、商业贿赂等行为,采购决策越来越透明。销售团队应主动适应“从关系营销转向价值竞争”的趋势,把资源投入到产品演示、临床价值验证、全生命周期成本测算与售后服务能力建设上,以合规方式赢得客户信任,避免触碰监管红线。同时,应密切关注集中采购分级管理带来的流程变化,提前做好资质、注册与售后体系准备。
第六章结论与行动建议
综合以上分析,四川医疗市场正处在“需求温和复苏、结构加速优化、规则深刻重构”的关键阶段。对供应商而言,机会是确定的,但窗口是有限的。本报告的核心结论与行动建议可概括为以下几点:
·认清客户底盘:现有客户台账已覆盖 659 家机构、1434 位联系人,其中七成以上为决策与职能岗位,是一笔质量较高的客户资产,应加快从“台账”向“可经营客户关系”转化。
·把握政策节奏:2026 年是设备更新国债集中落地之年,2027 年是县域医共体全覆盖的交卷之年,四川又在推进 150 个智能康复中心建设,建议围绕这些时间节点倒排拓客计划,做到项目立项前介入。
·聚焦五大机会:综合医院更新、中医传承创新、妇幼能力提升、县域基层强基、智能康复中心,是需求最实、政策最明、与现有客户资源最匹配的五个方向。
·实行分层打法:以成都为核心、多市州梯次覆盖,以综合医院为主战场、中医妇幼基层为差异化战线,以院长 / 书记层为高层抓手、科室主任层为落地抓手。
·坚守合规底线:在采购规则日益透明、监管日益严格的背景下,将竞争重心转向产品力、服务力与临床价值,是长期立足的根本。
建议销售团队在下一阶段优先完成三项具体动作:一是对 659 家机构客户进行健康度分级,识别出前 20% 的高价值客户并制定一对一开发计划;二是围绕设备更新国债与医共体项目,梳理各地市在建 / 拟建项目清单,建立项目机会池;三是针对中医、妇幼、基层三类客户,分别打磨标准化解决方案与配置清单,提升方案响应速度。通过“客户分层 + 项目驱动 + 方案标准化”的组合,将客户资源优势转化为实际订单优势。
附录数据说明
一、客户数据。本报告客户线索来源于内部医疗机构客户台账,共 1434 条有效记录,经去重后得到 659 家机构。机构类型按机构名称关键词归类,地市按所在市州名称识别,职务按关键词归入院长 / 副院长、书记 / 党委、科室 / 职能主任、科长、工会 / 其他、未标注等类别。部分机构名称未包含明确市州信息,归类为“未标明”。
二、行业数据。宏观数据来自国家与四川省公开政策文件、政府统计公报及第三方行业研究机构公开披露,主要包括《四川省卫生健康发展“十五五”规划》、超长期特别国债设备更新政策、医疗器械行业运行数据等。不同来源数据口径可能存在差异,用于趋势判断。
三、使用说明。本报告为客户资源与市场机会的方向性研究,供销售拓客与市场决策参考,具体项目信息以官方公告和实地对接为准。

发表评论
发表评论: