
 研报速递
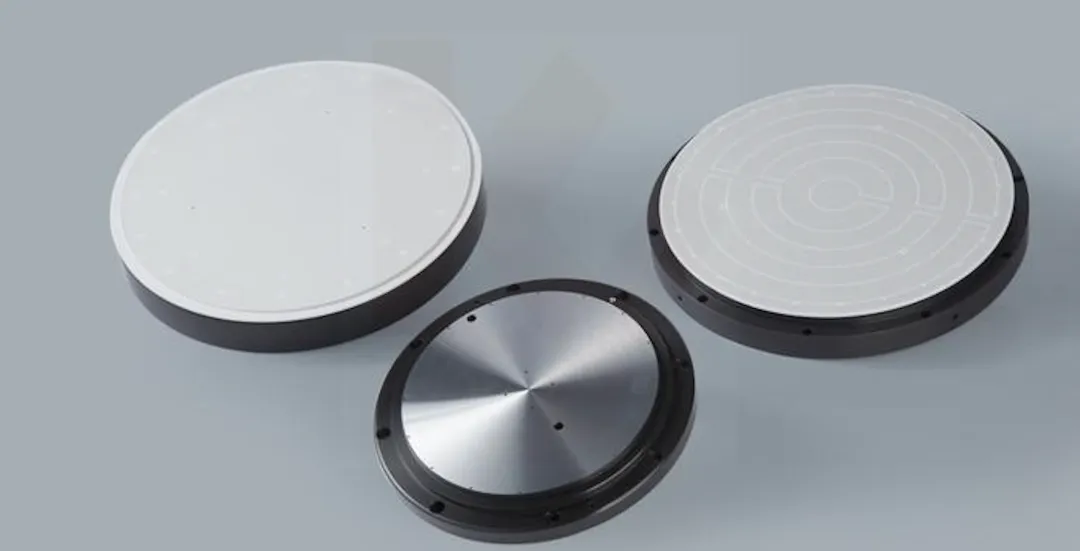

1、静电卡盘的定义及原理
1.1 静电卡盘定义
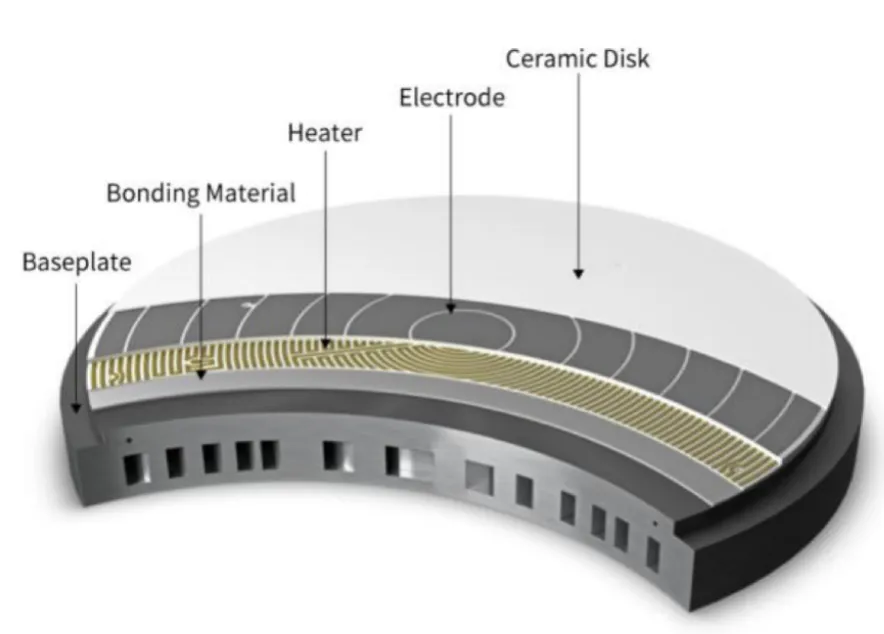
静电卡盘(Electrostatic Chuck,简称 E-Chuck),是利用静电吸附原理将待加工晶圆吸附在其表面,并且可以通过背吹气体来控制晶圆表面温度的设备, 其主要由介电层、电极层、基底层三大部分组成。这三个部分以层状结构由表向里堆叠而成,内部还镶嵌有电极柱、气体通道、粘结材料等部分。
静电卡盘结构示意图
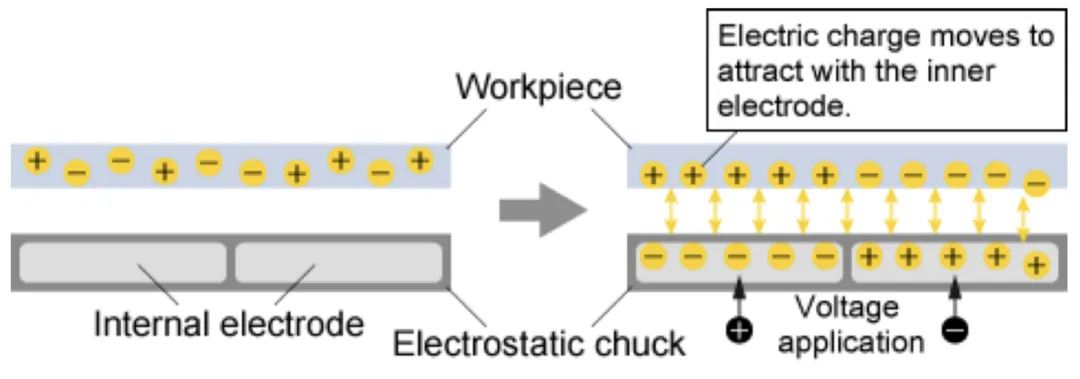
静电卡盘通过“静电吸附”原理夹持工件。 当原本内部电荷均匀分布的工件接近通电的静电卡盘后,其内部正负电荷将分别移动至与其极性相反的电极一端。通过电荷异性相吸产生的库仑力,工件将牢牢吸附于静电卡盘的表面。
静电卡盘工作原理示意图
1.2 静电卡盘分类
按照吸附原理的不同,静电卡盘可分为库仑型(Coulomb type)与 J-R 型(Johnsen-Rahbeck type)。
不同类型卡盘优缺点

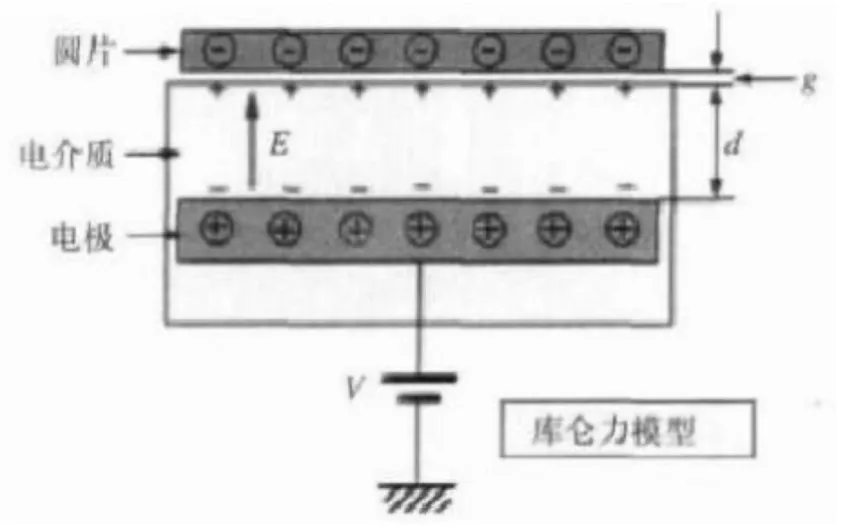
库仑型静电卡盘使用绝缘材料作为介电层,其内没有可自由移动的电子, 通过极化电荷在晶圆与电极间形成静电吸引力。其优点是静电力残余力易消除,缺点是静电力较小。
库伦型静电卡盘工作原理
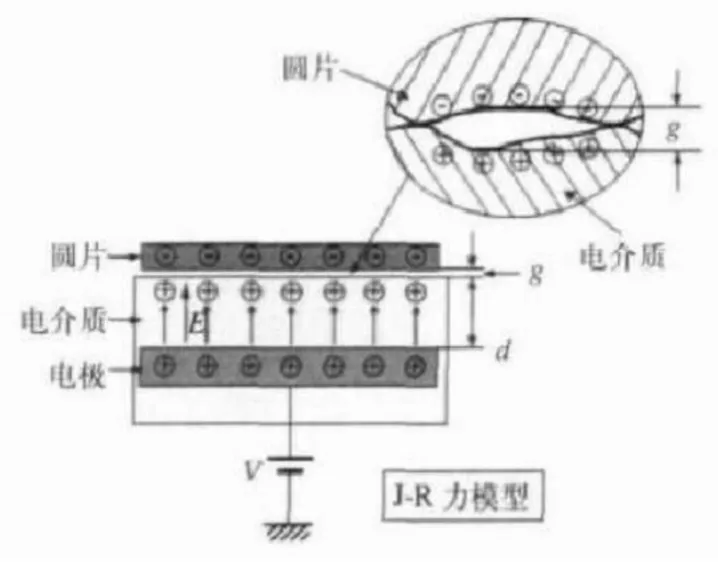
J-R 型静电卡盘的介电层具有导电性,因此当电极通电后介电层的负电荷将聚集在介电层下表面,正电荷聚集在介电层上表面,并在接触面形成无数微小电场,从而对工件进行吸附。其优点是静电吸附力大,缺点是对卡盘表面粗糙度比较敏感,且不易脱附。
J-R型静电卡盘工作原理
静电卡盘是半导体工艺良率提升的关键。静电卡盘在半导体制造工艺的多个环节扮演着重要作用。 现代半导体工艺中包含晶圆的清洗、氧化、光刻、刻蚀、沉积等环节,多个环节均需要保证晶圆的平稳固定,因此都需要静电卡盘来进行夹持。静电卡盘凭借吸附均匀、污染小、可用于真空环境三大优势,已成为半导体前道核心工艺的标配部件。
吸附力均匀:传统的机械卡盘与真空卡盘由于夹持方法原因会使晶圆产生翘曲或变形,而静电卡盘由于吸附作用均匀分布在晶圆表面,因此可以保证晶圆具有较好的平整度,从而具有更好的加工精度。
污染小:传统的机械卡盘与真空卡盘在工作中容易受到微小颗粒的污染,从而导致晶圆变形或表面划伤。静电卡盘对晶圆的污染较小,因此可保证晶圆加工过程中具有较高的良率。
可作用于真空环境:半导体制造工艺中离子注入、化学气相沉积(CVD)等环节需要在真空环境下进行,传统的真空卡盘由于在真空环境中晶圆内外表面无法产生压强差,因此无法对晶圆实现吸附。静电卡盘由于利用静电力进行吸附,因此在真空环境下依然可以保证较好的吸附性能。
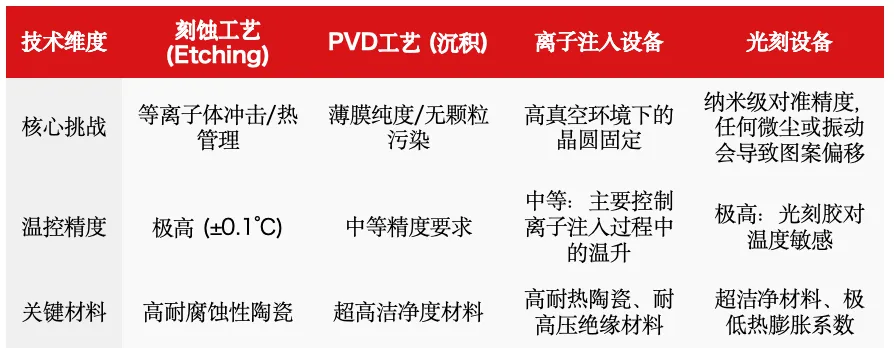
目前静电卡盘主要应用在刻蚀设备、薄膜沉积设备、离子注入设备和光刻设备领域。
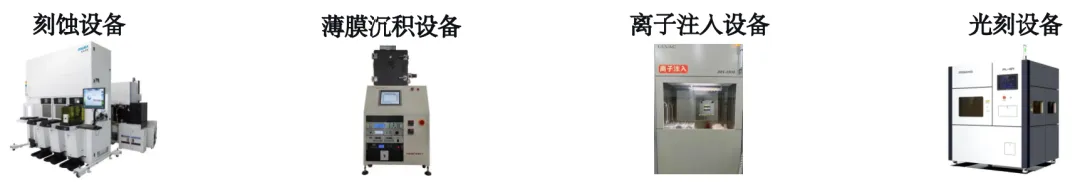
静电卡盘在等离子刻蚀中负责固定晶圆,确保刻蚀图案的精准度,刻蚀设备是静电卡盘最大的需求来源,约占整体市场44.5% 的份额,是影响静电卡盘行业最关键的单一设备类型。
静电卡盘在物理气相沉积(PVD)和化学气相沉积(CVD)工艺中为晶圆提供稳定固定平台,保证沉积薄膜的均匀性薄膜沉积设备是静电卡盘的第二大需求来源。
静电卡盘在离子注入工艺中吸附和固定晶圆,保证注入精度和均匀性离子注入设备是静电卡盘重要的细分应用领域之一,需求稳定且随着第三代半导体产业化加速而持续增长。
静电卡盘在光刻工艺中实现超洁净、无接触的晶圆夹持,保障纳米级对准精度光刻设备对静电卡盘精度和可靠性的要求极为严苛,是高端静电卡盘技术能力的标杆场景。
从不同应用场景下静电卡盘技术难度来看,刻蚀设备=离子注入设备<薄膜沉积设备<光刻设备。
2、静电卡盘市场规模及规模增长驱动因素
2.1 静电卡盘市场规模
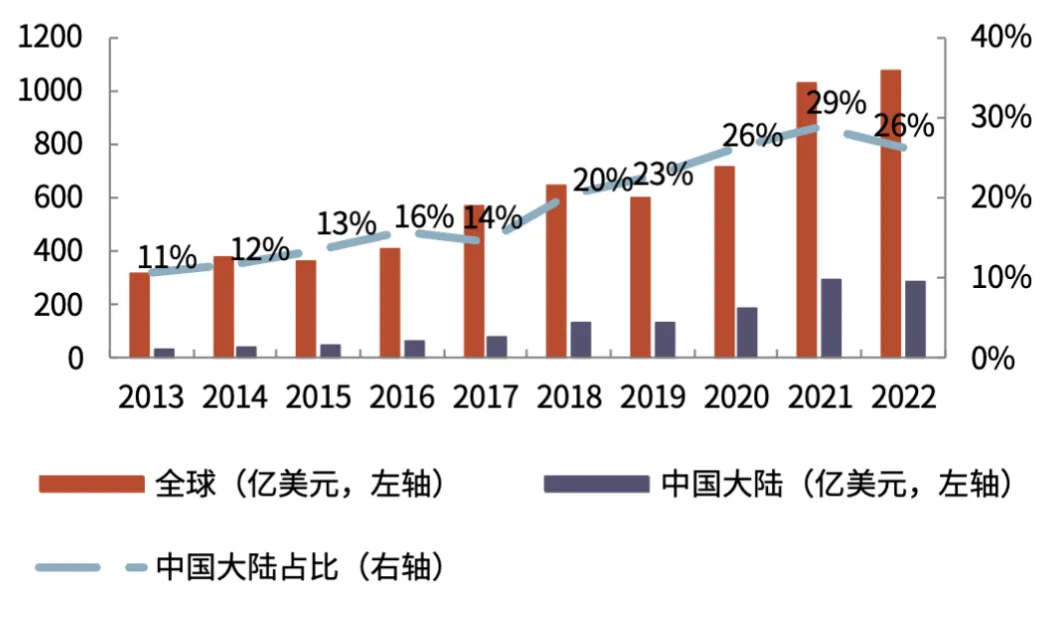
全球半导体市场规模整体呈上升趋势,国内市场占比持续攀升。 国际半导体产业协会(SEMI)数据显示,2013-2022 年全球半导体设备市场规模由 318 亿美元增长至 1074 亿美元,CAGR 为 14.5%;同期中国大陆半导体设备规模由 34 亿美元增长至 283 亿美元,CAGR 为 26.5%,显著高于全球水平。据 SEMI 预计半导体设备的全球总销售额将于 2023 年下滑至 874 亿美元,但将于 2024 年恢复至 1000 亿美元。
国内半导体设备市场增速整体高于全球水平。近年来年 5G、人工智能、物联网快速发展,为满足这些新型市场的需求,各大半导体企业纷纷加大了对研发、 生产的投资,因此 2019-2022 年半导体设备市场增速显著提升。
中国大陆半导体设备市场销售规模
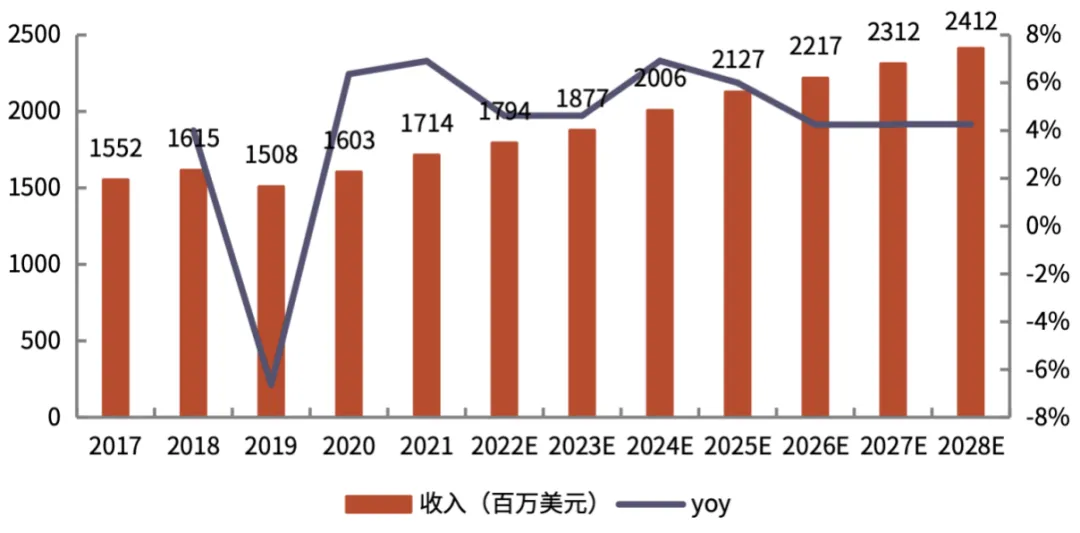
半导体设备市场规模持续扩张带动了静电卡盘市场规模的增长。 据 QYResearch数据, 2017-2021 年全球静电卡盘市场销售额由 15.5 亿美元增长至 17.1 亿美元,复合年增长率为 2.5%。QYResearch 预计 2022-2028 年全球静电卡盘市场销售额将由 17.9 亿美元增长至 24.1 亿美元,年复合增长率为 5.1%。
2017-2028E全球静电卡盘市场销售额及增速
2.2 静电卡盘市场规模驱动因素
2.2.1 下游扩产
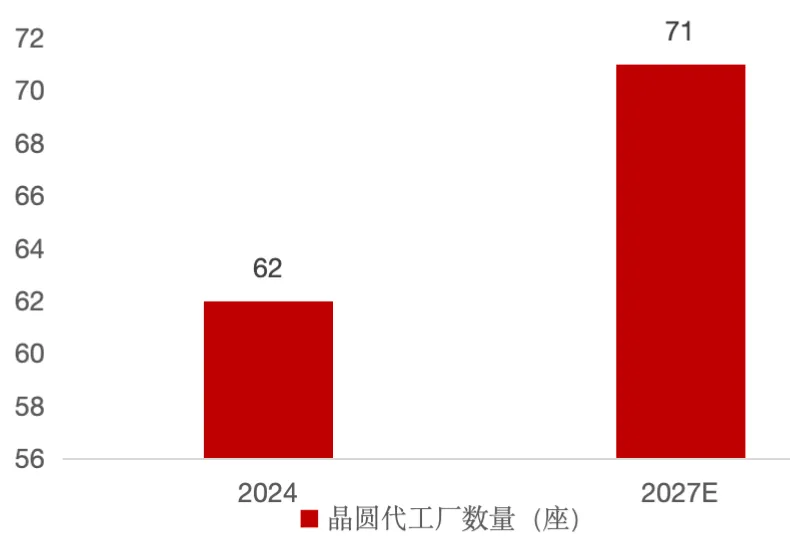
受益于国内12英寸晶圆厂的大规模投建,2024年中国内地量产晶圆厂已达62座,预计2027年晶圆代工厂数量将增至71座,为静电卡盘带来刚性的新增需求与存量替换空间。
2024-2027年我国内地已投产及在建的晶圆代工厂预测情况
另一方面,应用边界正从传统半导体向光伏、Mini/Micro LED、医疗器械等新兴领域加速拓展,光伏搬运设备年增速超20%、Mini/Micro LED封装设备年增25%,为行业打开新的增长极。
静电卡盘属于消耗品,在等离子体轰击、高温等恶劣工况下寿命通常不超过两年,晶圆厂需要持续采购新品以替换老旧或损坏的卡盘,构成稳定且刚性的替换需求。据行业数据,Fab厂零部件采购中静电卡盘金额占比约9%,全球替换市场占整体ESC市场的30%-40%,为行业提供了穿越晶圆厂资本开支周期的需求韧性。
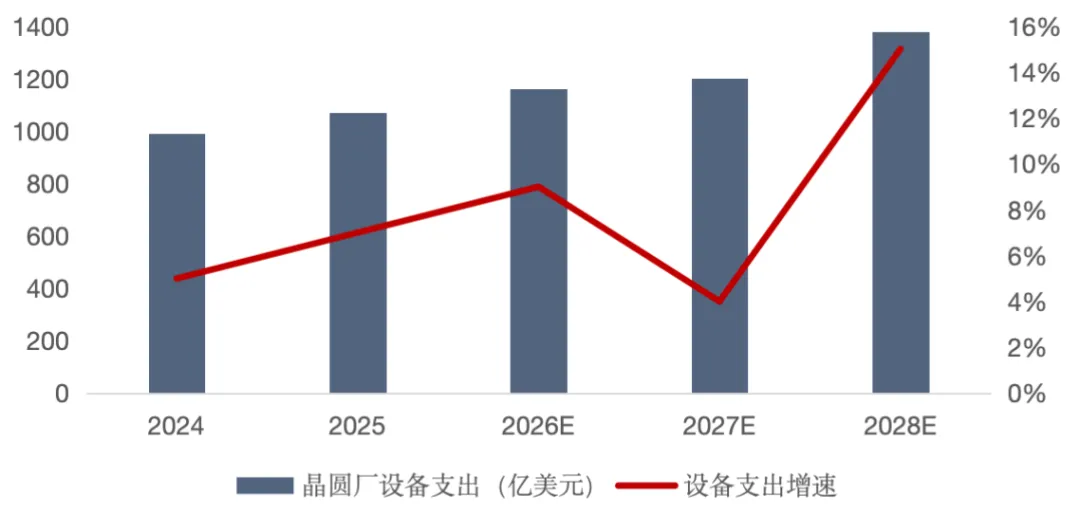
2024-2028年全球300mm晶圆厂设备支出变化情况
2.2.2 国产替代
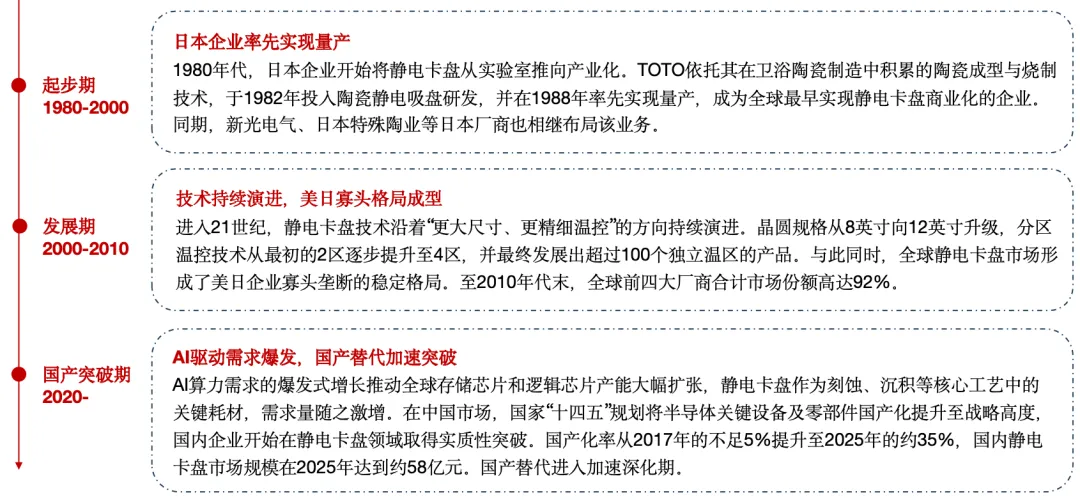
当前静电卡盘国产化率仍处于低位,但替代进程显著加速。当前我国静电卡盘仍高度依赖进口,进口依赖度达95%以上,全球市场超90% 的份额被美国应用材料、日本新光电气/TOTO等四家外企垄断。国内整体国产化率仍不足10%。
中国大陆半导体设备市场销售规模和国产化率
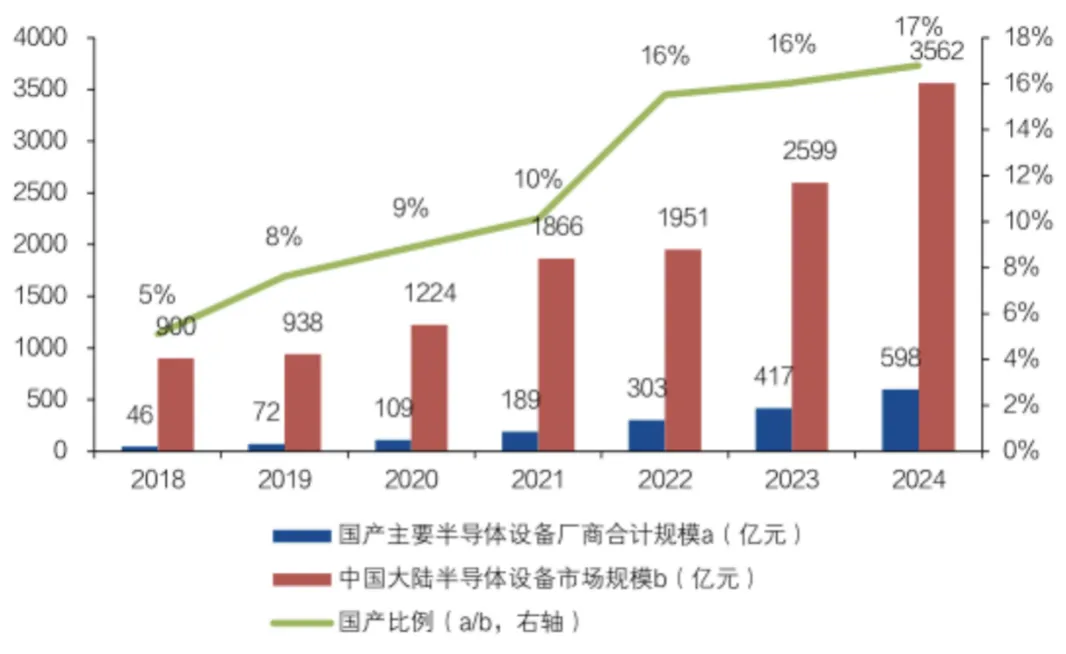
国产替代正处于加速通道。2026年底国产化率目标提升至25%以上,对应超过11.9亿元的国产替代空间。国内静电卡盘市场规模从2014年的千万级增长至2025年的58.38亿元,国产静电卡盘制造商已在技术迭代与客户验收上取得实质进展,实现了对我国头部半导体设备企业的批量供货。
2.2.3 政策驱动
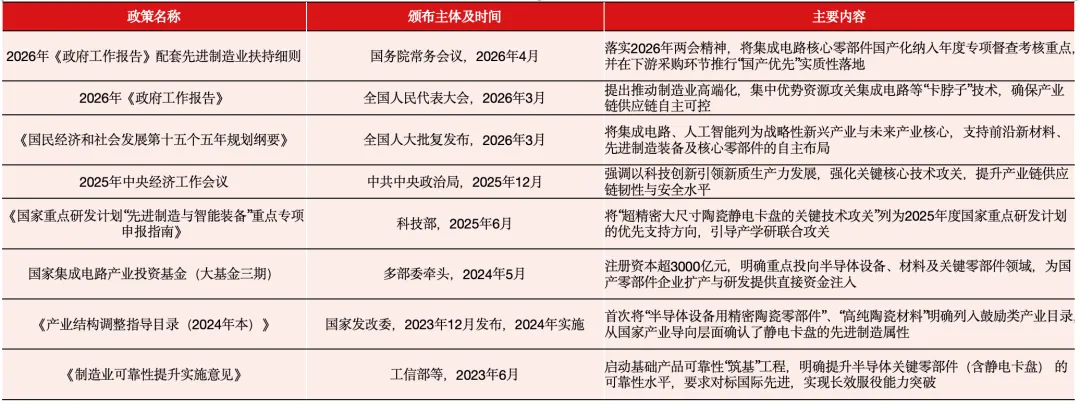
国家产业政策正向推动与出口管制倒逼形成双重合力,驱动国内静电卡盘国产替代加速。从国家战略定调到产业导向确认再到采购落地推动,已形成完整的政策闭环,为国内静电卡盘制造商提供了明确的增长预期与市场需求空间。
3、静电卡盘产业链
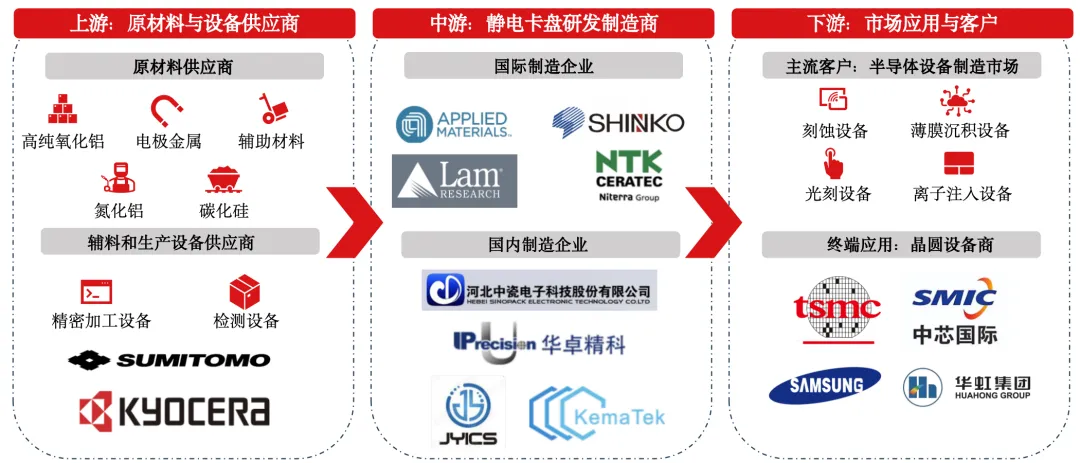
3.1 产业链概览
3.2 上游-高纯原材料与关键零部件
核心原材料:静电卡盘的主体材料为高纯陶瓷粉体,主流路线为高纯氧化铝(Al₂O₃)和高性能氮化铝(AlN),其中氮化铝因导热性更优是未来趋势。内部电极采用钨(W)、钼(Mo) 等耐高温难熔金属,辅助材料包括抗等离子体腐蚀的高纯氧化钇(Y₂O₃)靶材及耐高温胶黏剂。
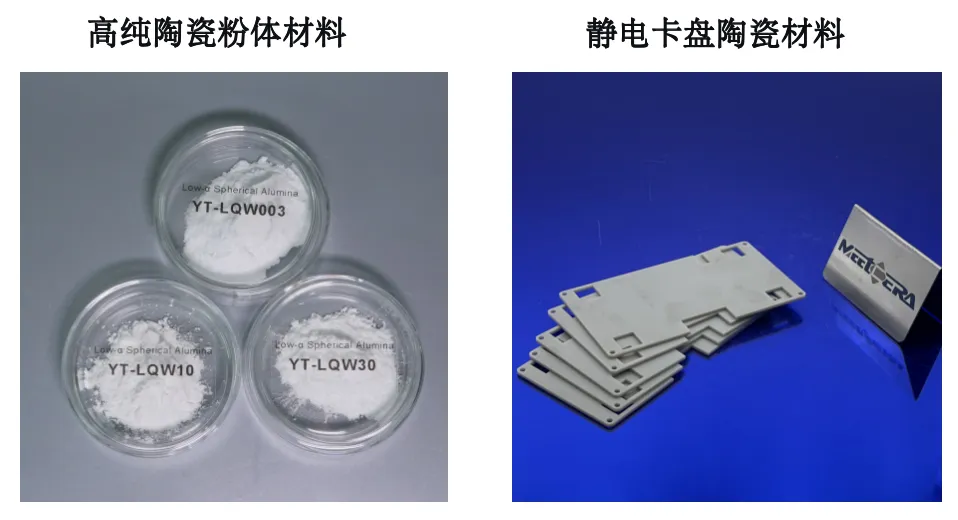
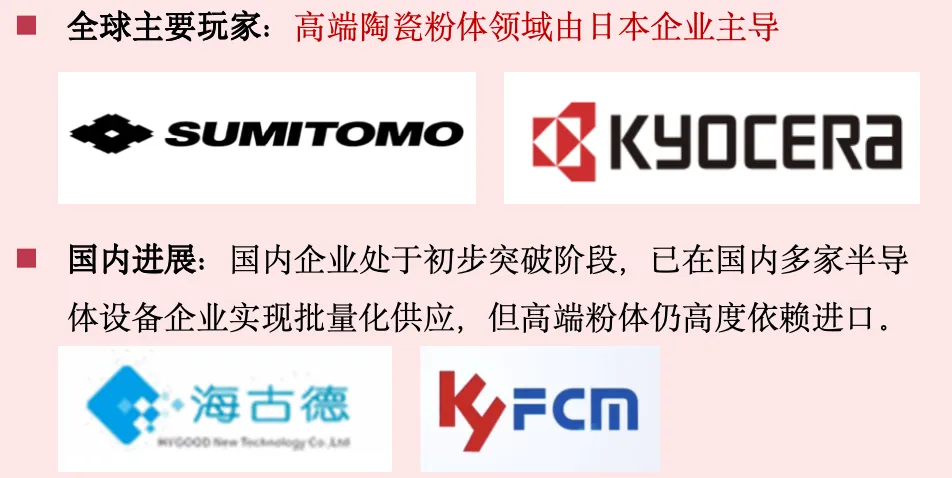
技术壁垒:极高。高端氮化铝粉体的纯度和批次一致性直接决定ESC性能,目前高端粉体严重依赖日本、美国进口,是国内产业链最上游的“卡脖子”环节。此外,粉体中需掺入导电物质以调控电阻率,使其在绝缘性与导电性之间达到精确平衡,配方技术壁垒极高。
3.3 中游-静电卡盘制造与设备集成
中游负责静电卡盘设备的制造生产,是产业链利润最丰厚的环节。新设备配套(OEM)毛利率最高可达45-80%,Fab直接采购约30-45%。中游制造是国产替代最核心的投资主线——全球92%的市场被美日企业垄断,国内企业全球市占率几乎为零,替代空间巨大。技术壁垒高,制造贯穿材料配方、多层共烧、精密加工、表面处理、系统集成全链条。
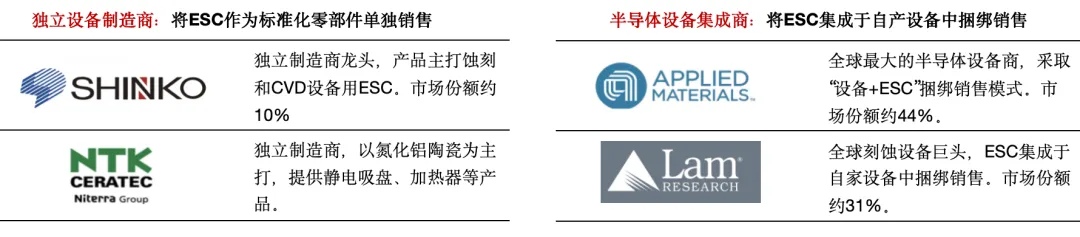
中国静电卡盘中游产业链已初步形成以华卓精科、中瓷电子、珂玛科技、君原电子等为代表的本土静电卡盘制造商集群,它们作为独立供应商为下游设备厂商和晶圆厂供货,目前整体上仍处于从验证导入向稳定批量交付跨越的关键爬坡期。
3.3 下游
3.3.1 存量设备的维修与翻新
需求来自设备装机存量、稼动率及部件更换周期,不依赖新设备采购,增长韧性较强。维修翻新毛利率低于全新制造,但翻新相比购买新品具有明显成本优势,需求持续增加。毛利率因服务深度分化:基础修复较低,高级维修(重键合、加热器更换等)毛利率更高,是提升ASP和竞争力关键。
全球静电卡盘维修服务市场规模(亿美元)
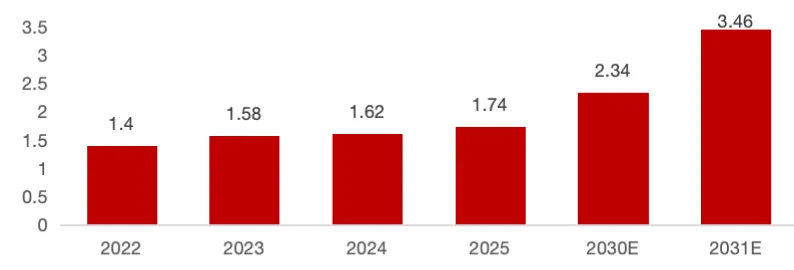
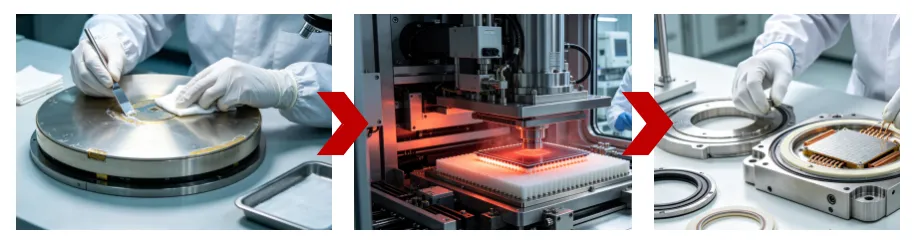
维修属高精度再制造服务,典型流程包括:预检→表面处理→抛光/研磨→重键合→部件更换→清洗→功能再认证核心能力在于恢复吸附力、表面平整度、温度均匀性、介电性能、氦气背冷兼容性等指标至Fab可接受水平。
静电卡盘维修流程图
在静电卡盘维修与翻新领域,全球呈现“小市场、高门槛、能力型集中”特征。主要参与者包括:LK ENGINEERING、 Niterra、珂玛科技和海拓创新等。
3.3.2 新设备配套销售
新设备配套销售是指静电卡盘作为核心零部件,被集成到全新的半导体制造设备(如刻蚀机、沉积设备、离子注入机等)中,随整套设备一同销售给晶圆厂的商业模式。这是静电卡盘最主要的出货渠道之一。
在所有下游应用场景中,新设备配套是静电卡盘最大的需求来源。2024年全球OEM陶瓷静电卡盘市场规模约10.75亿美元,预计2031年将达15.01亿美元,年复合增长率约5.0%。
新设备配套要求静电卡盘通过设备制造商(OEM)的严格验证,匹配其工艺参数和认证标准,客户验证周期极长(通常1-3年)。也正因如此,该环节是静电卡盘产业链中利润水平最高的环节,产品毛利率可达45%+。
新设备配套市场的主要客户为全球头部半导体设备制造商,包括应用材料(AMAT)、泛林集团(Lam Research)、东京电子(TEL) 等。
半导体整套配套设备技术要求
静电卡盘作为晶圆制造核心耗材,其吸附层与介电层在等离子体轰击下寿命通常不足两年。晶圆厂将其作为独立部件直接采购,形成持续的存量替换需求。
Fab直接采购是ESC最稳定的需求来源,占整体市场份额的30%-40%。该需求具备极强的抗周期属性,为产业链提供穿越周期的业绩韧性。
国内晶圆厂ESC进口依赖度超90%,地缘政治加剧供应链风险。晶圆厂出于安全考量加速验证国产ESC,本土企业迎来技术突破与市场导入的重要机遇。
2020年中国晶圆厂零部件采购金额占比
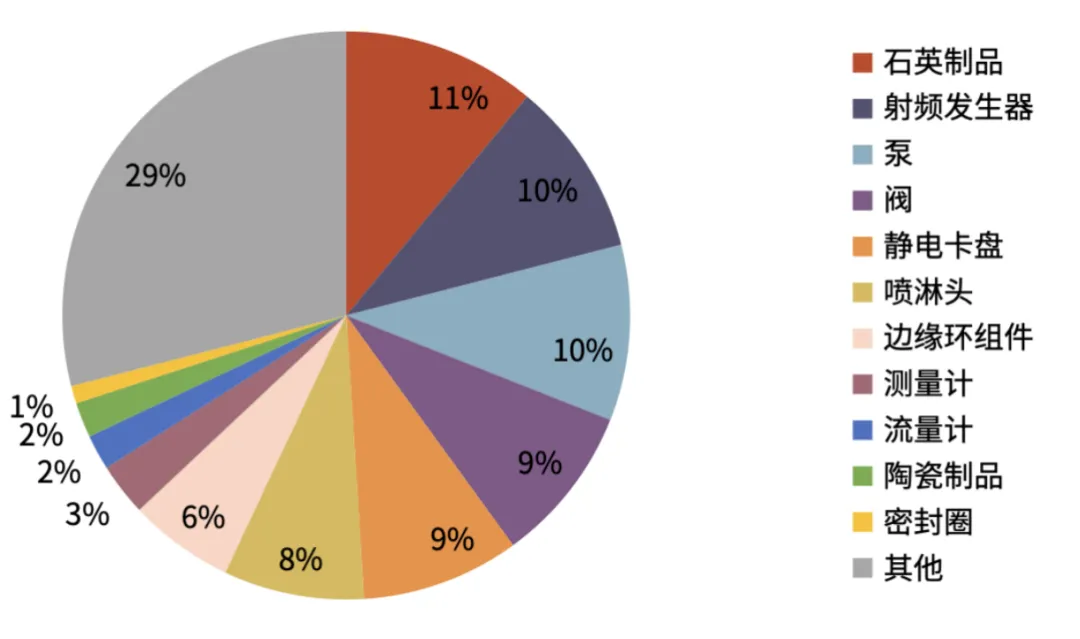
4、静电卡盘制造
4.1 静电卡盘成本构成
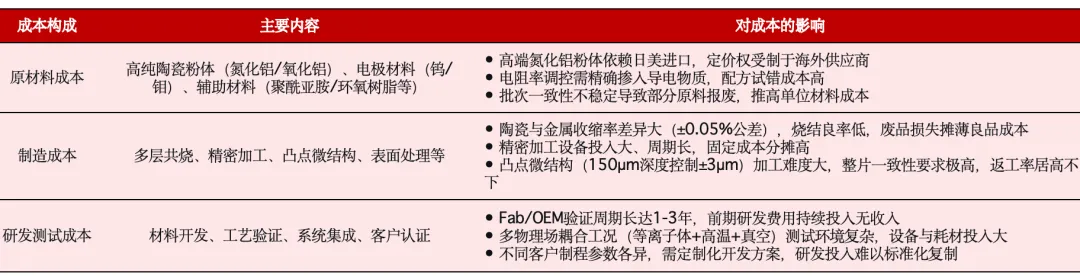
半导体设备企业的生产过程主要为组装生产,其成本构成中,80%-90%为直接材料,这其中绝大多数为零部件。半导体设备零部件对于设备能否实现性能指标非常关键。静电卡盘作为刻蚀设备的核心零部件之一,占刻蚀机原材料采购成本的12.7%。
高价格背后是高技术壁垒驱动的成本结构:材料端依赖进口(高端粉体被日美垄断)、制造端良率低(多层共烧难度极大)、验证端周期长(Fab认证通常需1-3年)。
静电卡盘成本构成
4.2 静电卡盘原材料
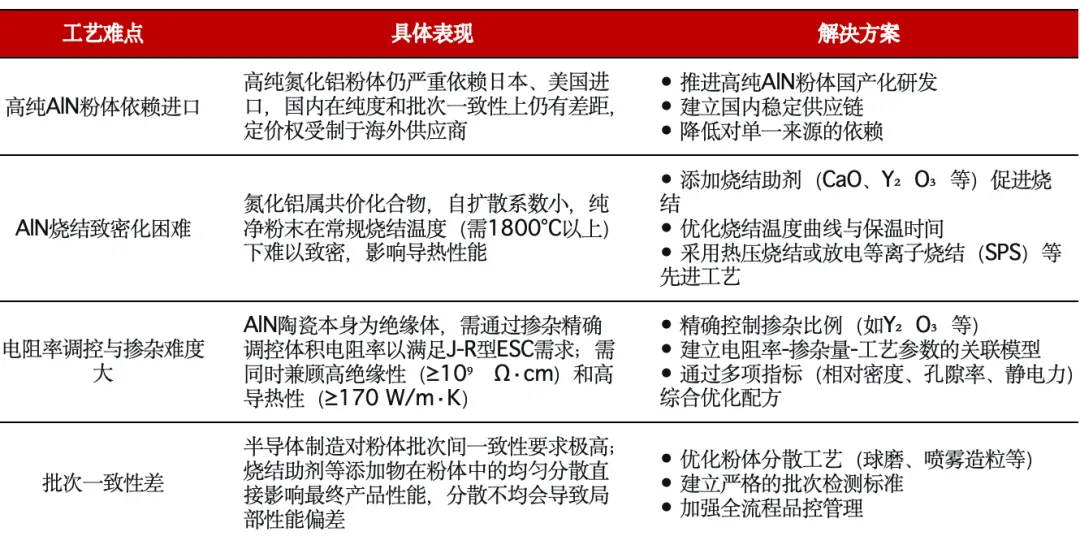
目前主流静电卡盘采用氧化铝(Al₂O₃)陶瓷,因工艺相对成熟、应用广泛。但氧化铝导热性有限(约30 W/m·K),随着先进制程对散热要求不断提升,氮化铝(AlN)陶瓷因导热性能更优(230 W/m·K)、热膨胀系数与硅更接近,正成为下一代静电卡盘的主流材料方向。目前高纯AlN粉体仍依赖进口,是国产化需要突破的第一道难关。
静电卡盘原材料工艺难点
4.3 静电卡盘制造
多层共烧环节中陶瓷基体与内嵌金属电极收缩率差异显著(需控制在±0.05%以内),烧结良率低,废品损失摊薄良品成本;可通过精准设计烧结温度曲线(升温速率、保温台阶)配合热等静压(HIP)后处理,消除内部残余气孔以提升良率
陶瓷烧结后的CNC加工、喷砂、打孔等精加工环节,因陶瓷材料硬度高、脆性大,加工难度远高于金属,且表面涂层精度需达0.01微米级别,加工周期长;通过引进高精度数控加工设备并优化加工参数,同时加强刀具管理和工艺标准化,可有效缩短单件加工时间
凸点微结构加工中,凸台深度需控制在几十微米至200μm以内、尺寸控制±3μm,整片一致性要求极高且碳化硅材料硬度大,返工率居高不下;采用飞秒激光加工等先进手段替代传统机械加工,可减少崩边和微裂纹,提升一致性与良率
从原料到成品完整生产周期约2个半月,资金占用时间长、产能周转慢,固定成本分摊高;通过优化生产排程、推动关键工序标准化、缩短检测与流转周期,可提升整体周转效率
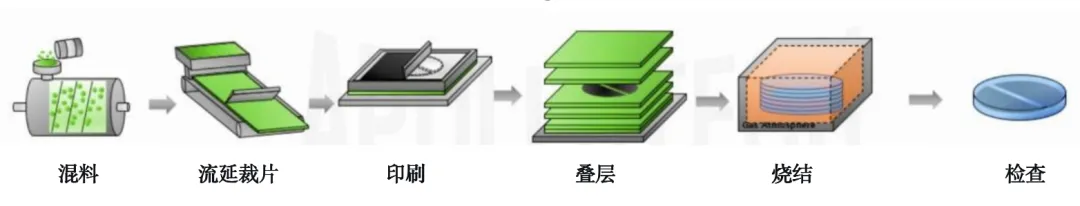
静电卡盘制造流程示意图
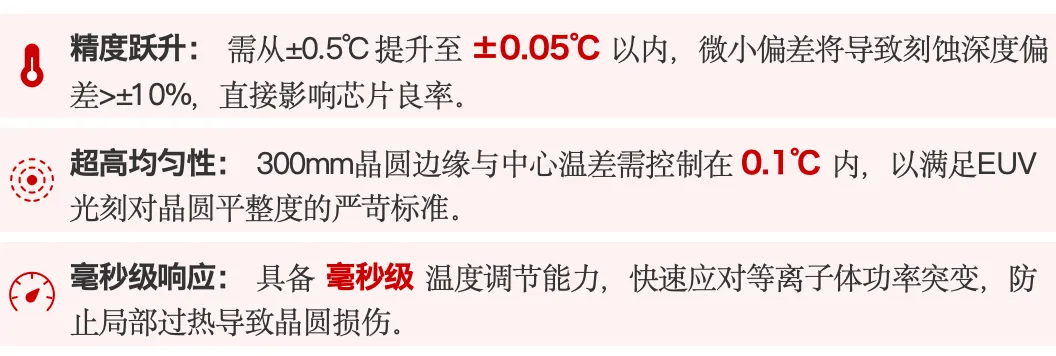
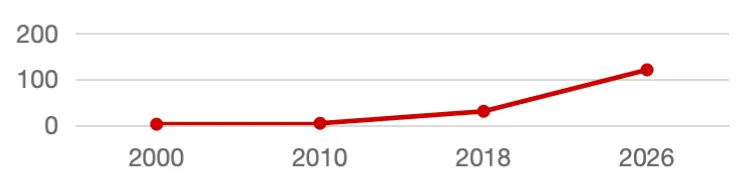
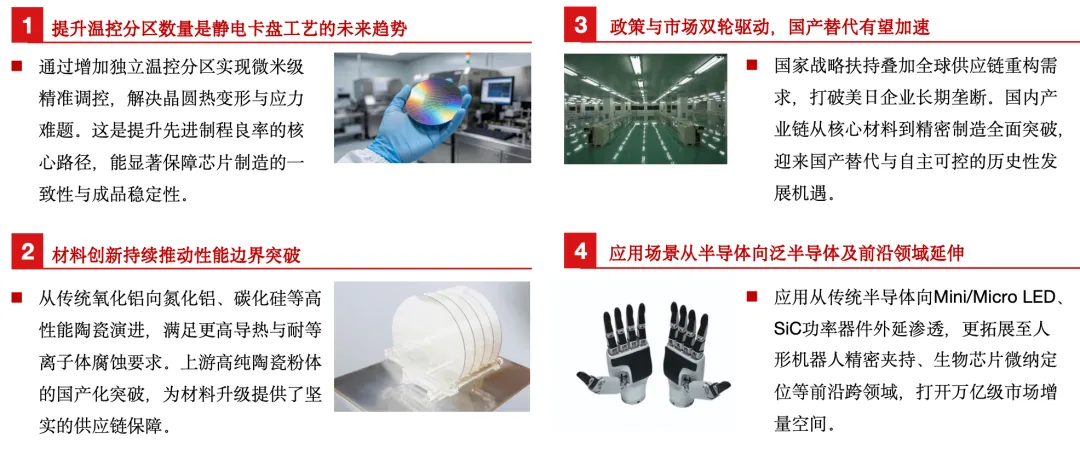
随着半导体制程迈入3nm/5nm先进节点,温度控制已成为制约芯片良率与性能的核心瓶颈。晶圆表面微小的温度波动(哪怕0.1℃偏差)都可能引发关键尺寸漂移、晶圆翘曲等问题,对静电卡盘(ESC)的温控精度、均匀性及响应速度提出了极致严苛的要求。
ESC温控分区数量演进趋势
5、静电卡盘盈利水平
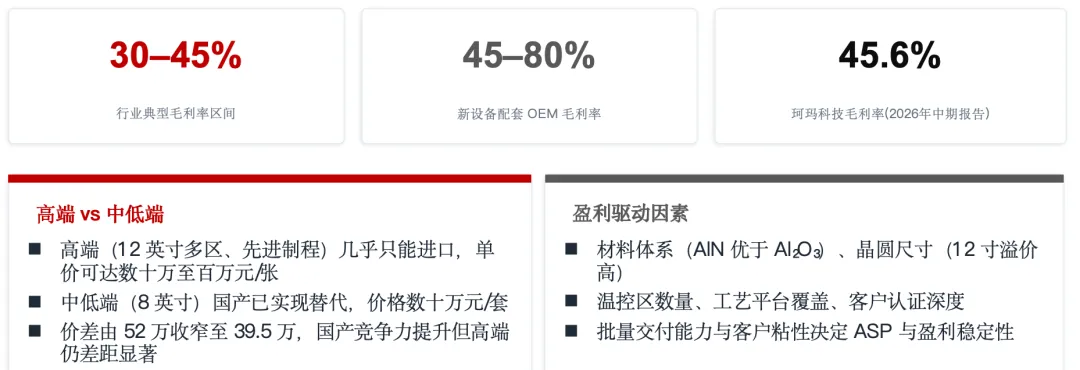
2017年至2023年期间,国产静电卡盘均价从18万元/台增至28.5万元/台,进口静电卡盘均价从70万元/台降至68万元/台。价差从52万元收窄至39.5万元,反映国产产品在中低端市场的竞争力逐步提升,但在高端领域与进口产品仍存在显著差距。目前国内主要提供中低端静电卡盘,即便中低端价格也得几十万元每套,高端的只能从国外进口。
静电卡盘行业盈利能力分化明显,整体维持较高水平。2025年全球行业平均毛利率约39.93%,预计长期维持在30%-45%区间。细分来看,新设备配套(OEM)环节因技术壁垒最高,毛利率可达45%-80%;国内头部企业如珂玛科技2026年上半年综合毛利率为45.59%,华卓精科静电卡盘业务2025年毛利率为33.52%。总体而言,高进入壁垒与寡头垄断格局支撑了行业丰厚的利润水平。
6、静电卡盘发展历程与趋势
6.1 静电卡盘发展历程
6.2 静电卡盘发展趋势

历史文章:
政府LP如何重塑中国医疗健康产业投资生态(2024-2025年度深度研究报告)
2024年,大A 5244家非ST上市公司业绩整体未跑赢GDP
行研摘要 | 虚拟电厂是AI大模型在电力行业最佳的落地场景,没有之一!
行研摘要 | 显示产业链(二)-COF载带,一个被忽视的百亿高壁垒赛道!
行研摘要 | 显示产业链(三)-激光显示,显示产业链不可忽视的赛道!
行研摘要 | 工业软件(三)-聊了十几家CAE公司,说说我的看法
行研摘要 | 我国IC级固晶机90%被国外垄断,国产固晶机投资机会在哪里?
行研摘要 | 聊了20多家SiC产业链的公司,说说我的看法!
行研摘要 | 对绿色甲醇发展情况的简单梳理行研摘要 | 虚拟电厂是AI大模型在电力行业最佳的落地场景,没有之一!行研摘要 | 虚拟电厂是AI大模型在电力行业最佳的落地场景,没有之一!
欢迎关注!
随手“👍🏻喜欢作者”,好运连连不断!
👇

发表评论
发表评论: