
 研报速递
观山纪
借钱等回本,券商未必肯等
借钱买股票,最危险的打算之一,是把“等回本再还”当成自己能决定的事。股价可以迟迟不回来,借款却有到期日。
10月19日下午,闻泰股吧出现一种说法:担保比例不低于150%,即使无法展期,应该也不会被强平,理由是券商还要赚钱。[1] 这份安心,规则没有承诺。维持担保比例看的是债权保障,到期清偿看的是另一项义务。
150%,没有买下无限的等待
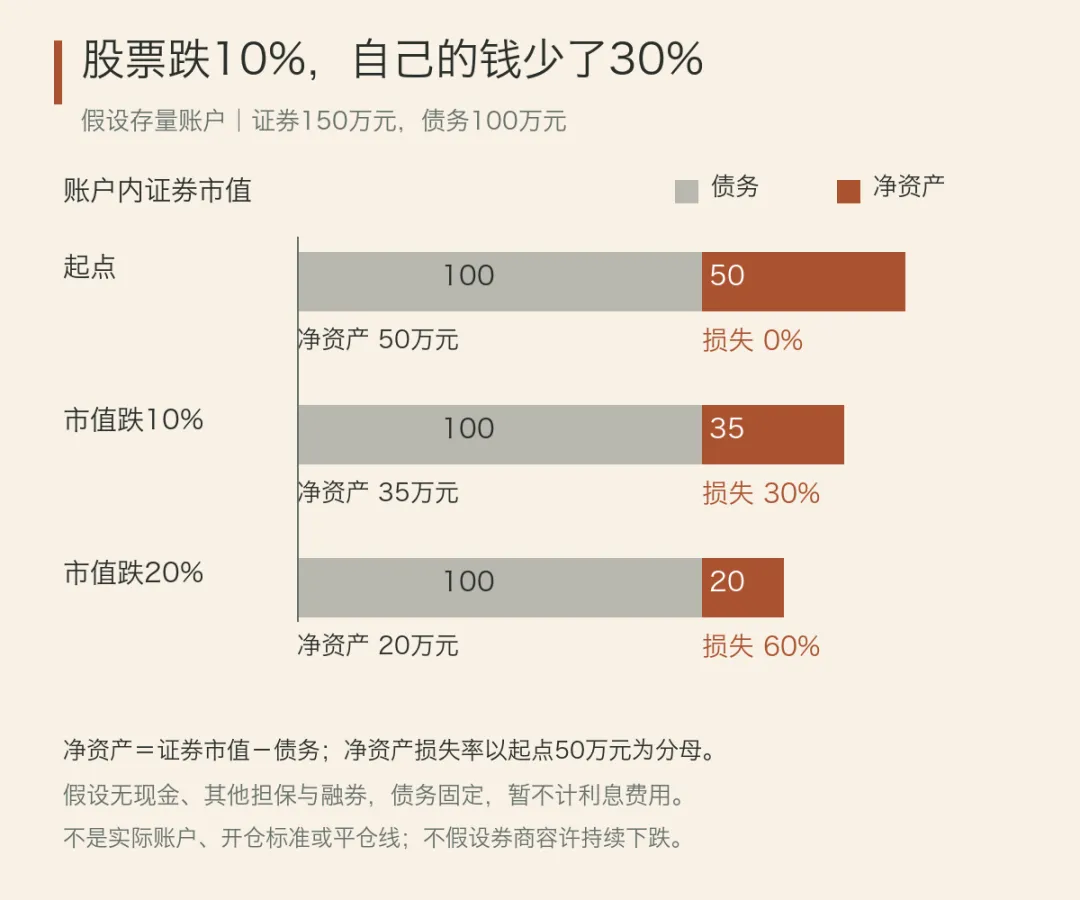
假设某个存量融资账户,证券市值150万元、融资债务100万元,没有现金、其他担保物和融券负债,暂不计利息费用。它的担保比例是150%,自己的净资产只有50万元。这是计算示例,不代表当前允许按这个结构新开融资。
若持仓市值再跌10%,变成135万元,债务仍是100万元,净资产便只剩35万元。股票跌了10%,自有净资产损失30%。若市值跌20%,净资产就剩20万元,损失60%。
150%描述的是资产与债务的比例,不能读成投资者还有150%的抗跌空间。实际账户还要算利息、担保物估值及其他负债;图中也没有假设券商会放任账户一路跌下去。
价格没碰线,期限也可能先到了
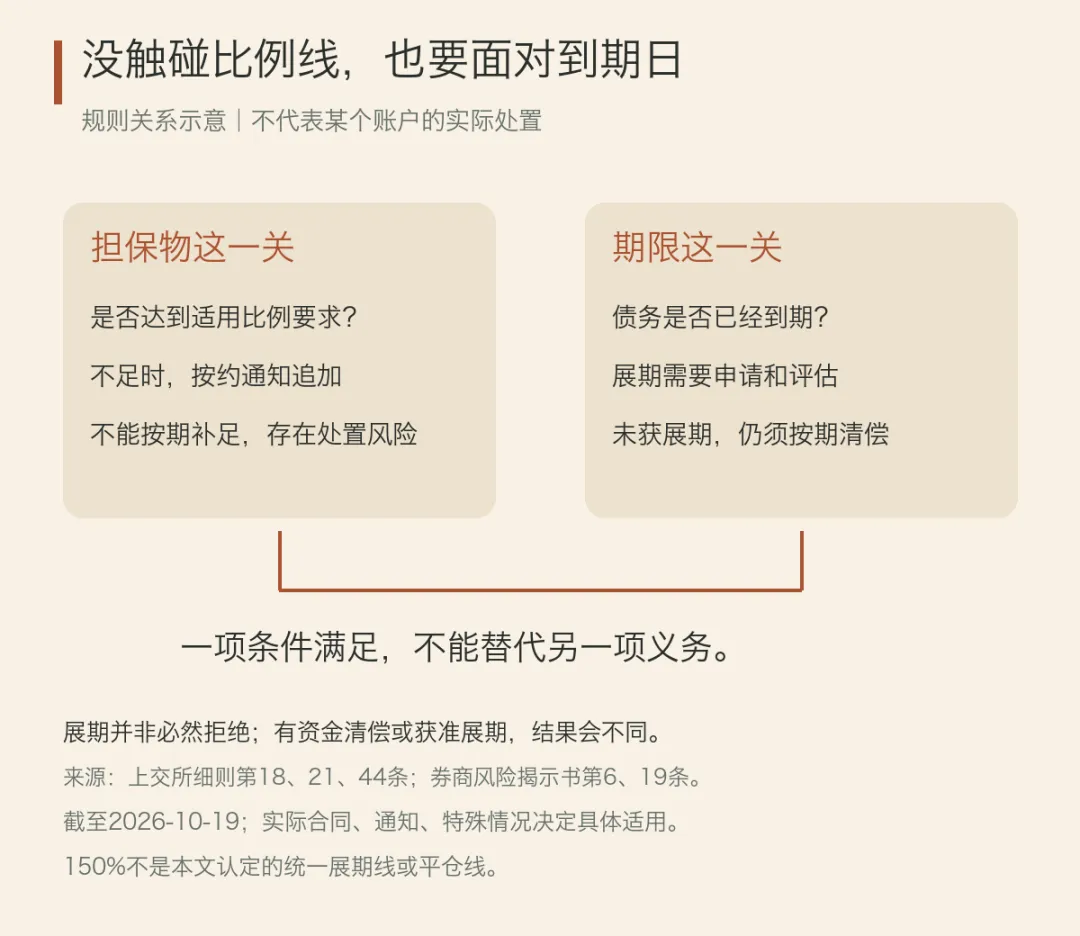
上交所现行细则第十八条,允许客户申请展期,同时要求券商评估信用、负债、担保比例等情况。第二十一条把未按期补担保物与到期未偿还债务,分别列为可按约定处分担保物的情形。[2]
因此,“比例尚可”不能单独推出“到期不用还”。同样,展期也并非一律不可能。能否继续借,要看评估和双方适用的合同;不能把允许申请,理解成申请必过。
券商自己的文件说得更具体。国泰海通官网所载2025年4月版本风险揭示书,除了担保比例,还列出持仓集中度、品种、逾期利息,以及券商资金或券源、市场变化等展期因素。[3] 这是该文件的规定,不能直接套给所有券商,更不能据此判定帖子作者的账户结局。
“券商想收利息”,只说明它有放贷的收益动机。是否续借,还取决于它愿意承担多大风险。投资者盼的是股票涨回来,出借方要的是债权按约收回来;这两个目标有时一致,有时会在到期日分开。
最值得怀疑的,是一个还款计划
借钱持股并不意味着一定会被强平。有可用的外部资金、拿到展期确认,或者在约定期限内完成清偿,都可能改变结果。停牌等特殊情况另有规则及合同安排,也不能一概而论。[4]
但如果还款安排只有“再等一等,总会回来”,风险就已经超出了判断股票涨跌的范围。即使后来证明公司不错,也未必能证明这笔有期限的融资适合一直等。
本文不判断闻泰的股价或哪位投资者该卖出。这里反对的,是用一个担保比例替代完整的还款安排。150%算得再准确,也替不了一份已经获准的展期。
资料核查于2026年10月19日。由当日公开帖文引出一般融资风险讨论,不评价该账户,不预测个股或券商处置。图中金额均为假设;具体权利义务以适用规则、合同和实际通知为准。
资料:[1]当日社区讨论 · [2]上交所细则 · [3]券商风险揭示书 · [4]证监会管理办法
风险提示:仅行业和财务数据分析,不构成投资建议。

发表评论
发表评论: