
 研报速递
2026年4月1日,交银国际的王大卫写了篇中微公司(688012)的研报,标题《行业结构性机会推动国产设备持续高速增长;维持买入》。
当时给的判断:买入,目标价418元。
回测结果:目标价达标,6个月期末收益+58.83%。
......
当时他说了啥
观点都来自研报PDF原文,不掺水。
第一,业绩符合预期。2025全年营收123.85亿,归母净利21.1亿。数字不炸裂,但胜在实在。
第二,逻辑链条很顺:AI基建高景气→终端芯片需求起飞→晶圆产能供不应求→国产设备龙头吃肉。王大卫判断,半导体设备上行周期"或持续至少到2027年"。券商黑话里,这个"或"字,翻译过来就是大概率。
第三,产品线全面开花。刻蚀是老本行,CCP/ICP应用覆盖率干到95%/99%;薄膜沉积2025年做了5.06亿,2026年指引冲到8亿;量检测从零组建电子束团队,往国产化率不到5%的硬骨头上啃。管理层还放了长线指引:5到10年,设备品类覆盖率从30%提到60%。
一句话:刻蚀守住基本盘,薄膜和量检测是第二增长曲线。挺靠谱。
......
到期成绩单
研报发布时收盘价313.54元,目标价418元,潜在涨幅33.3%。
6个月后,期末收益+58.83%,折算下来差不多498元,418的目标价被结结实实踩在脚下。
目标价达标,买入评级也对了。双杀,全中了。
这波涨的核心逻辑,跟研报里写的一字不差:AI算力烧钱,烧到晶圆厂扩产,设备订单能见度拉长。国产替代叠加周期上行,两股绳拧成一股,劲儿就大了。八九不离十,就是这把火。
......
作者战绩卡
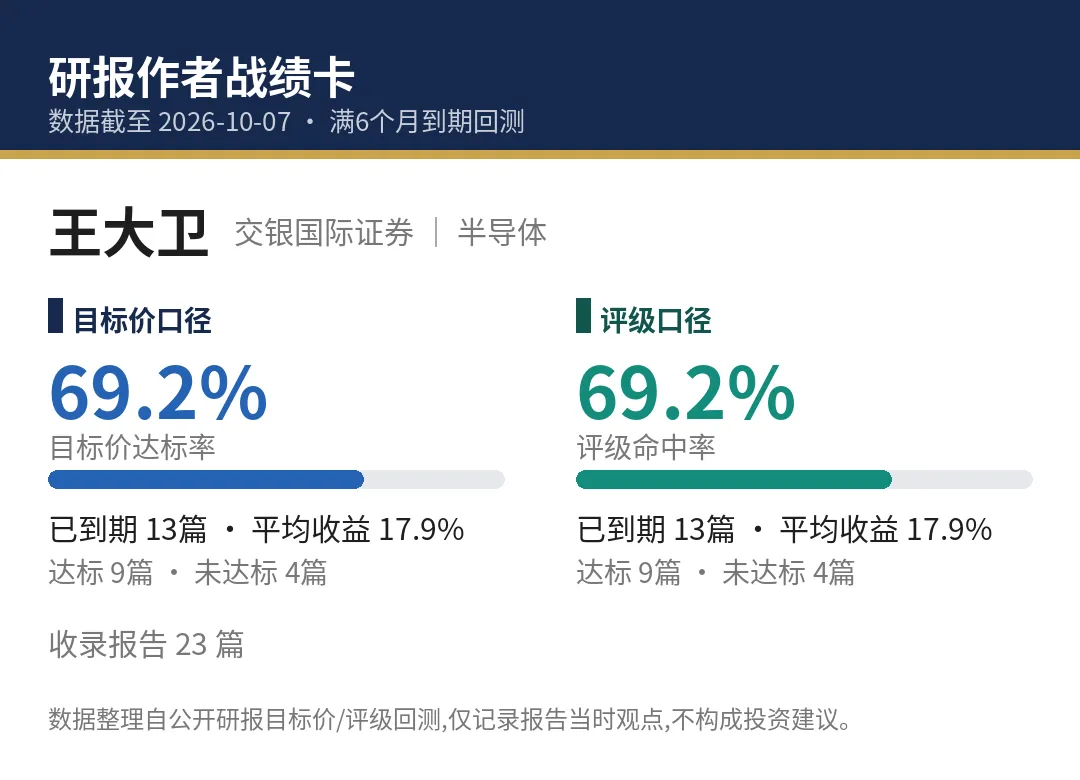
老王(王大卫),交银国际,半导体方向。
卡上数据(截至2026-10-07,满6个月到期回测):目标价口径达标率69.2%,已到期13篇、达标9篇,平均收益17.9%;评级口径命中率69.2%,已到期13篇、命中9篇。库内收录报告23篇。
69.2%,离70%的高胜率线就差一口气。下次回测能不能跨过去,四六开吧。
13次出手9次达标,平均收益17.9%。样本不算大,但两个口径都是69.2%,说明这人判断框架自洽,不是靠蒙的。
以后看到他写半导体设备的报告,可以多看两眼——七成胜率打底,大概率不会让你失望。
......
收尾
一篇研报的价值,不在写得有多花哨,在到期能不能兑现。
王大卫这篇,逻辑、数据、目标价,三样全对上了。这种作者,值得放进关注名单。
最后吆喝一句:想看哪个分析师的战绩卡,私信我,或者评论区点名。收到我就把他的卡发你,靠不靠谱,你自己看。
另,对更多研报感兴趣的朋友,欢迎点击左下角"阅读原文"获取更多内容。
以上。
声明:本文内容基于公开研报回测数据整理,仅记录报告当时观点,不构成投资建议。

发表评论
发表评论: