
 研报速递
中国跨境电商正在翻越一座分水岭,过去十年靠铺货、低价、投广告跑马圈地的打法正在失效,取而代之的是本地化、品牌化、AI驱动的系统性竞争。
产业链的利润重心正在迁移,从制造端流向中游平台与数字基建服务商;品牌端则出现分化,少数中国企业已在海外建立品牌认知,但多数仍在同质化竞争中挣扎。以下两张图谱,分别从产业链和品牌两个维度,展示当下的行业格局。
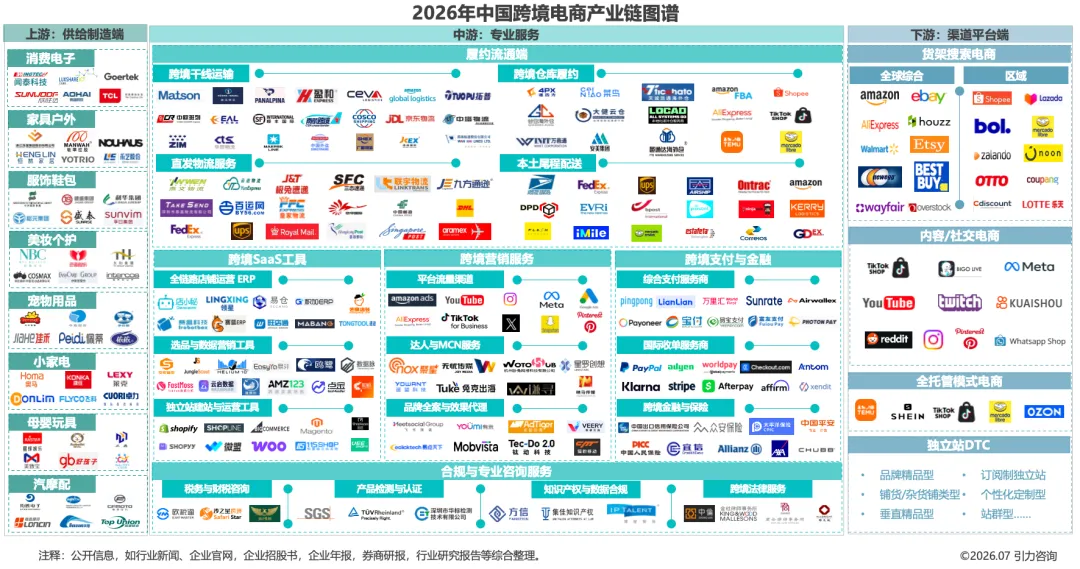
2026年中国跨境电商产业链图谱
第一张看产业链,从左到右依次展开:上游是八大产业带的供给制造端,中游是平台、物流、支付、营销等专业服务层,下游是覆盖全球的终端消费平台。三层结构,勾勒出中国跨境电商从生产到触达的完整链路。
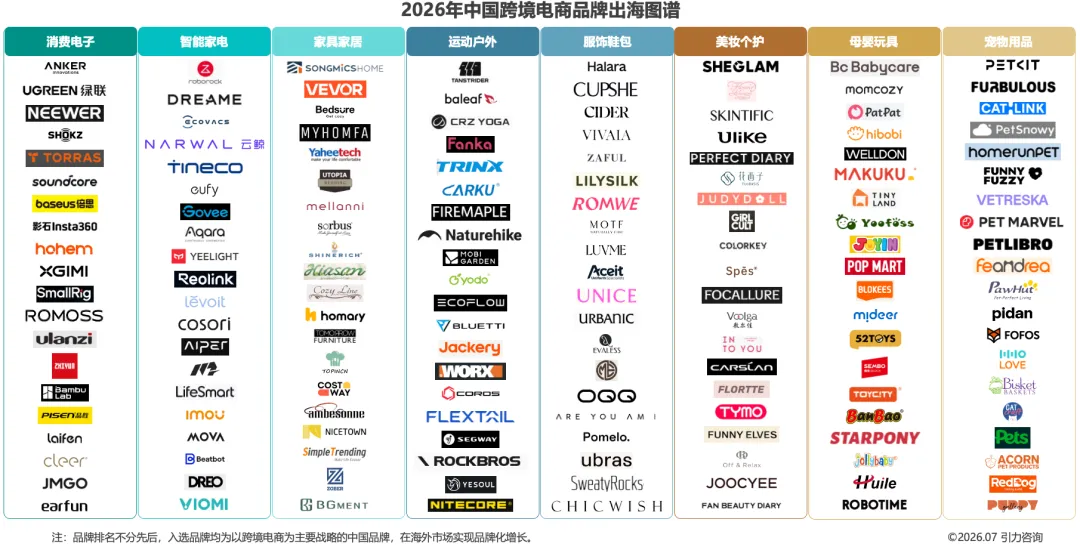
2026年中国跨境电商品牌出海图谱
第二张看品牌,按八大品类排列:消费电子、智能家电、家具家居、服装服饰、运动户外、美妆个护、宠物用品、母婴玩具。每个品类下列出已在海外建立认知的代表品牌,展示了中国品牌电商出海在各品类的战略布局。
两张图谱,分别从产业链结构和品牌出海两个维度,呈现了中国跨境电商的全景轮廓。
但全景之外,还有多个关键变量决定了行业的运行逻辑。报告围绕这些变量展开,报告形成五大核心模块,涵盖从宏观格局到微观策略的系统分析,以下逐一呈现。
01
跨境电商行业总览
跨境电商的本质是出海能力的系统化输出
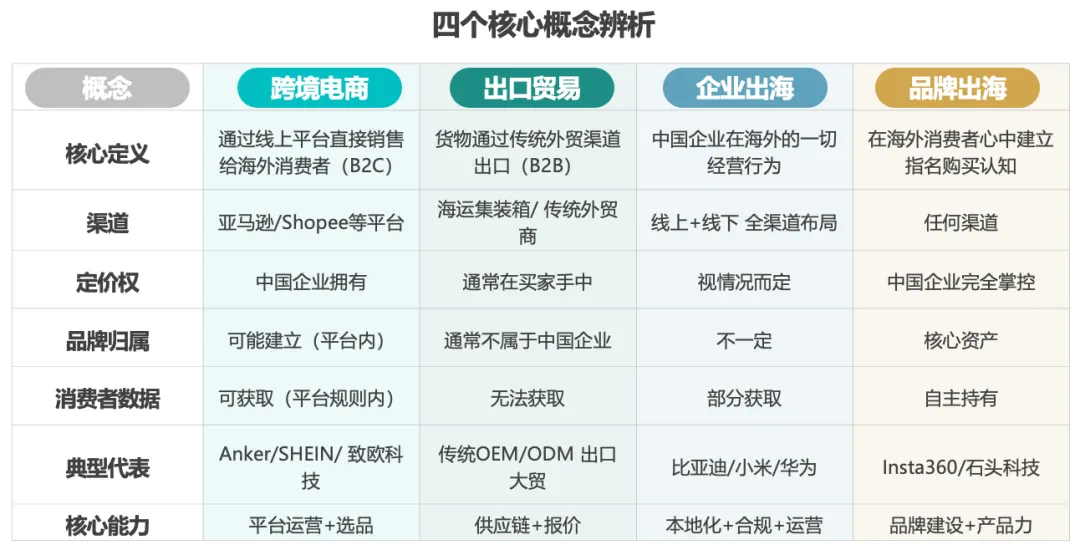
跨境电商与出口贸易、企业出海、品牌出海的核心差异在于能力层级与价值划分。出口贸易以B2B代工为主,利润微薄且无法直接触达终端用户;跨境电商借助线上平台直面消费者,同步沉淀消费数据,逐步获得定价能力与品牌基础;企业出海则将研发、生产、仓储、合规等全链路本地化,提升供应链自主可控;品牌出海最终实现消费者心智占领,形成高溢价与数据闭环。2025年,跨境电商持续领跑外贸增长,而传统外贸增速放缓,进一步凸显模式升级的紧迫性。本报告将聚焦跨境电商,作为从“货物交易”向“能力输出”跃迁的起点,是当前中国出海企业门槛低、路径清晰、数据最可追溯的核心战场,也是迈向品牌出海与企业出海的基础环节。
跨境电商的红利周期已从套利窗口演变为系统能力的持久战
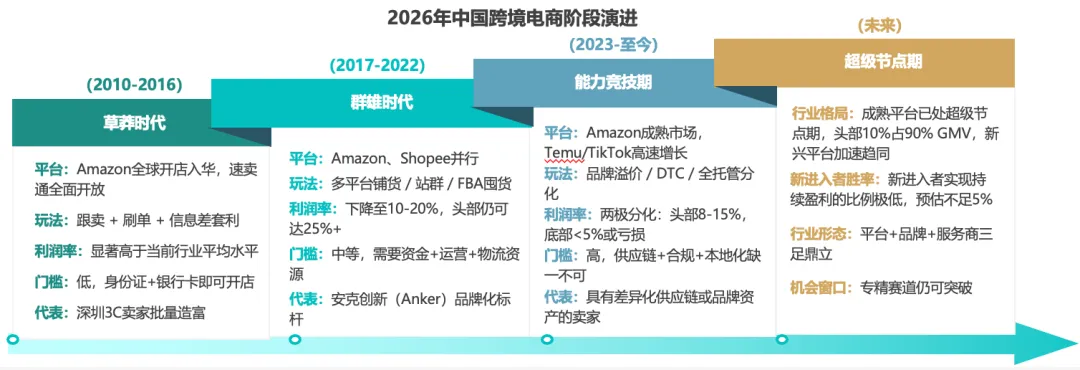
中国跨境电商的演进是红利、运营、系统、生态的持续升级:1)草莽时代(2010-2016):互联网红利催生套利型玩家,入场门槛低,靠信息差和跟刷单赚快钱,利润率显著高于行业平均,本质是流量红利搬运工;2)群雄时代(2017-2022):多平台并行要求精细化运营,铺货、站群普及,利润率回落至10-20%,头部仍握25%+,资金、物流、平台资源成为新门槛,跟风者开始掉队;3)能力竞技期(2023-至今):合规+品牌+本地化三重要求下,DTC、全托管成主流,行业两极分化,头部利润率8-15%,底部<5%或亏损,供应链、品牌与合规的系统能力成为生死线;4)未来超级节点期:头部集中格局加速形成,预计成熟平台头部10%卖家将占据90%GMV,新进入者首年实现持续盈利的比例不足5%,但专精特新赛道,如小众品牌、垂直供应链,仍有突围潜力。
02
跨境电商行业竞争分析
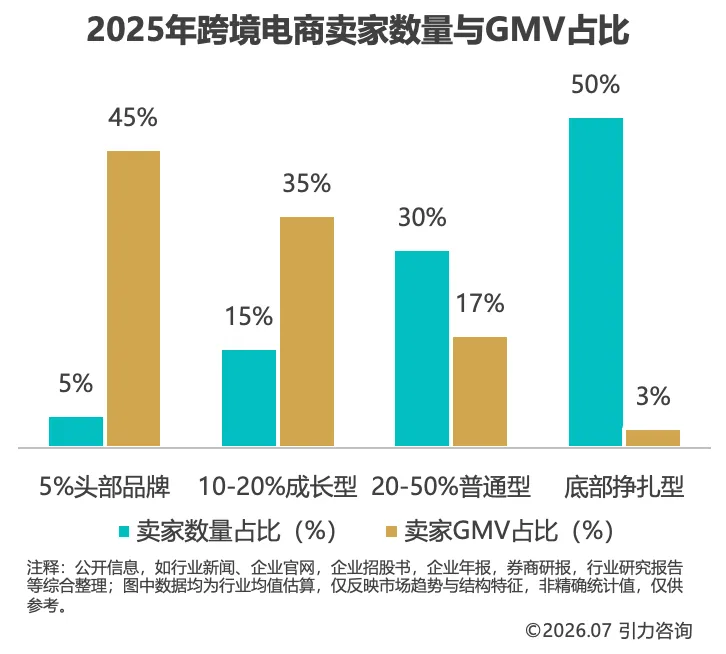
跨境电商市场两极分化:5%头部垄断45% GMV,50%小微卖家仅分3% GMV
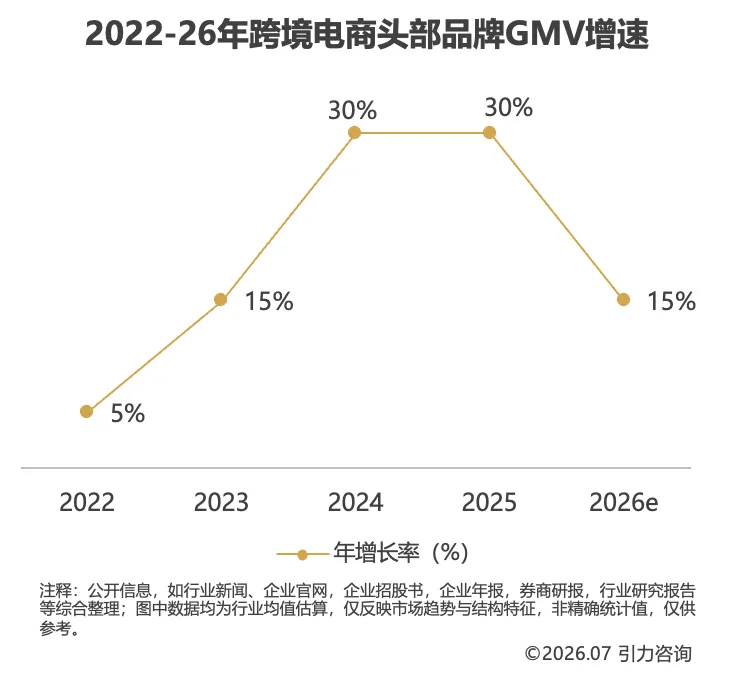
跨境电商市场呈现显著的两极分化:少数头部品牌凭借规模优势占据了绝大部分市场份额,但净利率已触及制造业收益合理天平,且增速从高位持续回落,规模扩张的红利正在消退,亟需通过新品类、新市场寻找增量。而数量庞大的中小卖家则普遍面临亏损困境:平台佣金、物流、广告三大成本持续挤压利润空间,叠加FBA囤货模式带来的资金占用压力,现金流断裂风险高企。行业逻辑已发生根本转变:从过去“赚差价”的粗放模式,进入“风险管控”与“运营效率”双轮驱动的精细化竞争时代。
内容电商重构了需求触达方式,货架电商的搜索逻辑正在被推荐逻辑分流
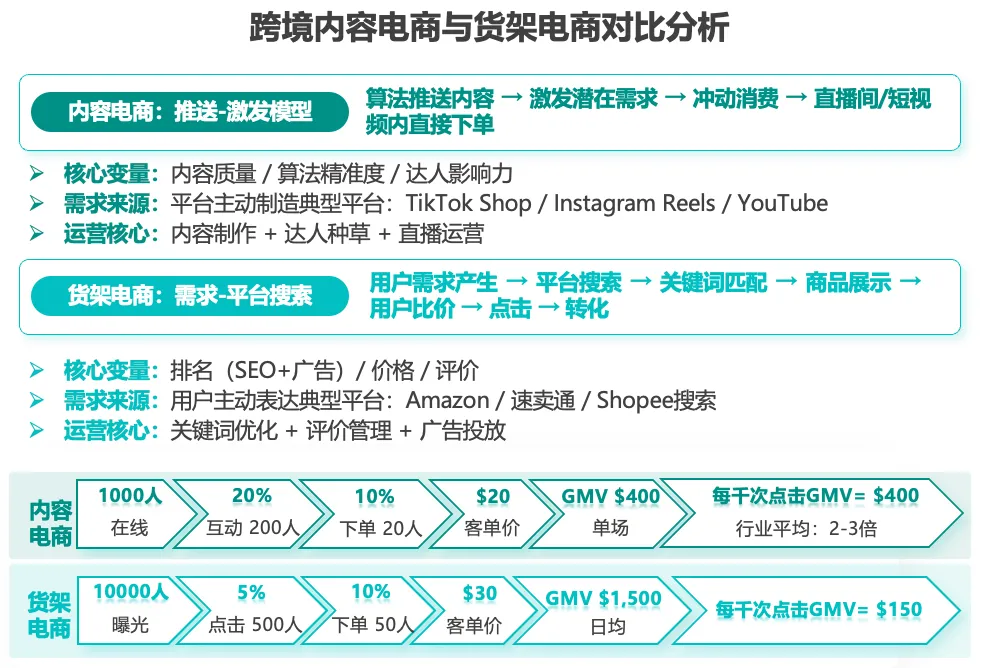
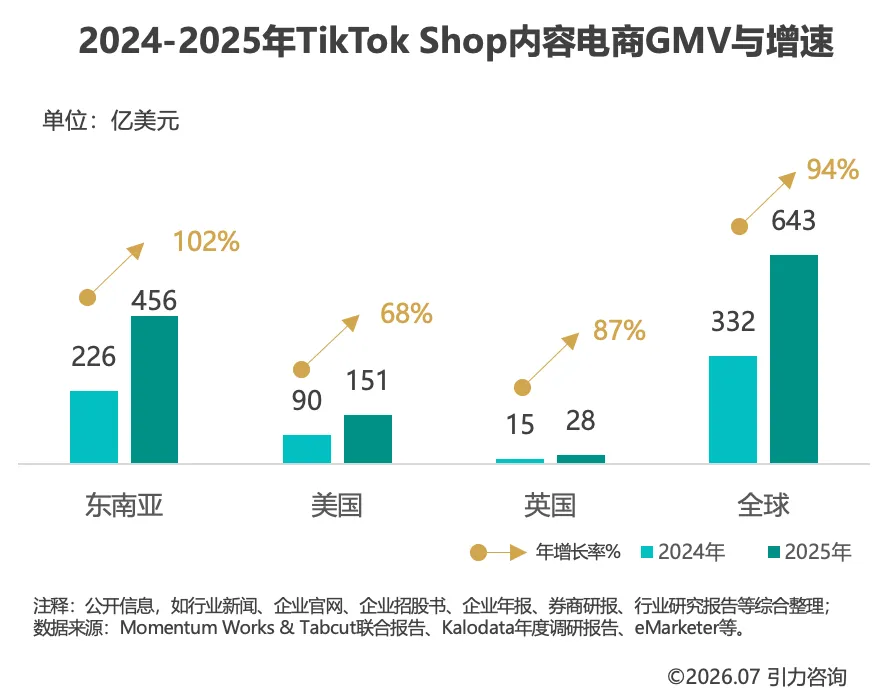
内容电商依托算法推送激活非搜索需求,单位触达GMV效率显著优于货架电商,同等流量下冲动消费转化更高,且可通过达人矩阵实现规模化增长。这也倒逼卖家从“选品+广告+Listing”的货架逻辑,转变为“内容制作+达人运营+算法博弈”的复合能力。在TikTok Shop跨境场景中,还需叠加本土化内容适配(多语言、文化洞察)与全球供应链整合能力,才能在东南亚、欧美等市场复制爆款,将单点经验转化为多国规模化增长。
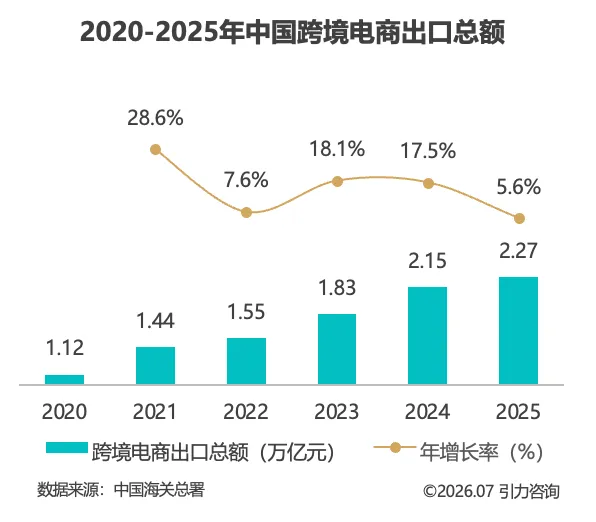
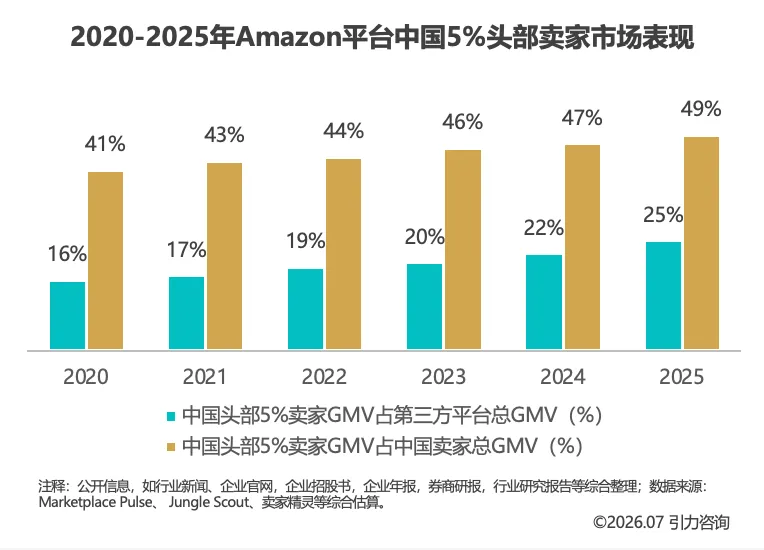
中国跨境电商出口总额六年时间翻倍,头部卖家越来越集中,朝着合规驱动结构优化发展
2020至2025年中国跨境电商出口额从1.12万亿增至2.27万亿,增速由2021年的28.6%逐步调整至2025年的5.6%,行业从规模扩张转向质量增长。同期,中国头部5%卖家GMV占第三方平台总GMV比重从2020年的16%升至2025年的25%,占中国卖家总GMV比重从2020年41%升至2025年49%,行业马太效应显著。欧盟GPSR、美国FDA等合规壁垒抬升,TikTok Shop等新兴平台分流流量,倒逼卖家从流量驱动转向品牌+供应链竞争,未来铺货型卖家加速出清,品牌合规型卖家崛起,行业竞争格局加速固化。
03
跨境电商地区市场分析
东南亚消费升级的红利仍在,但低价铺货的竞争窗口已基本关闭
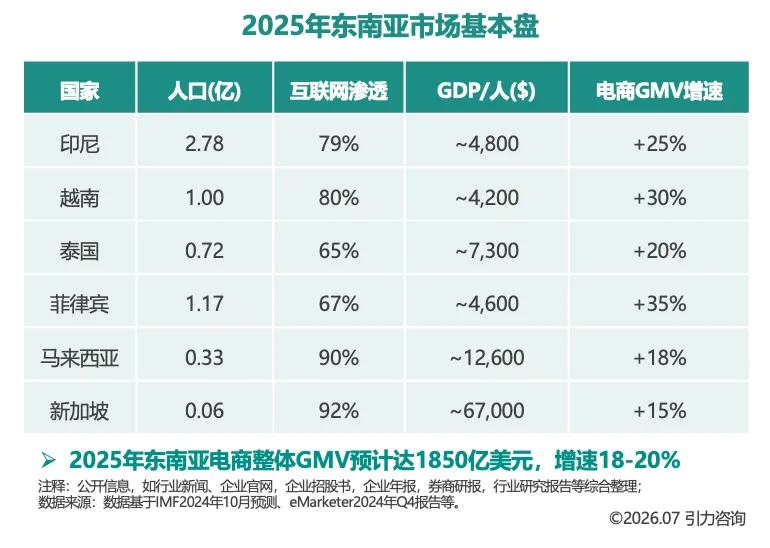
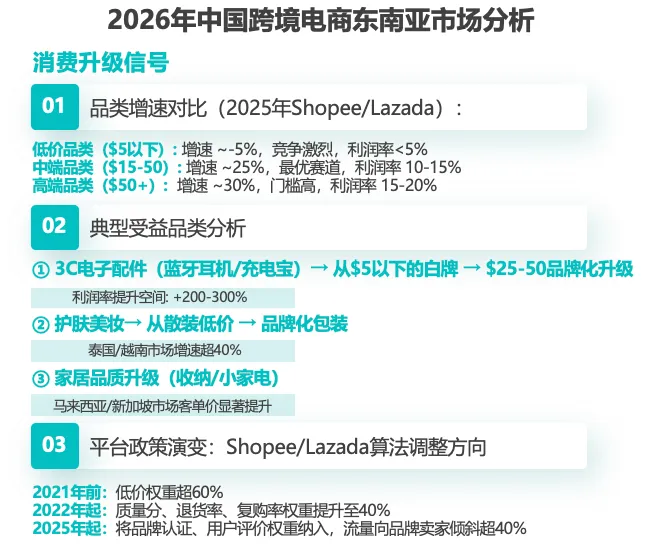
东南亚长期被误读为低价市场,但2025年趋势明确:印尼与越南数千万的中产群体快速崛起,家庭消费增速超12%;2025年东南亚平台电商GMV约1580亿美元,整体电商市场(含独立站)约1850亿美元。品类分化加剧:低价(<$5)持续收缩,中高端($15-50、$50+)维持25-30%高增。平台同步升级:2025年品牌卖家流量倾斜超40%,并强化本地仓、合规认证权重。2026年低价铺货模式加速淘汰,卖家应彻底转向中高端品类,加速本地仓布局与合规认证,投入品牌建设以承接平台流量倾斜,用中国供应链能力精准匹配东南亚中产消费升级需求,方可持续增长。
拉美市场跨境电商蓝海待掘,合规壁垒筑长期竞争力
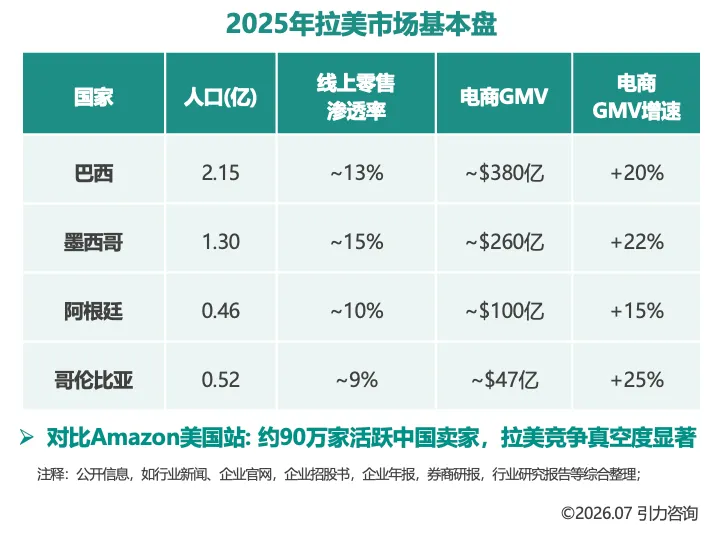
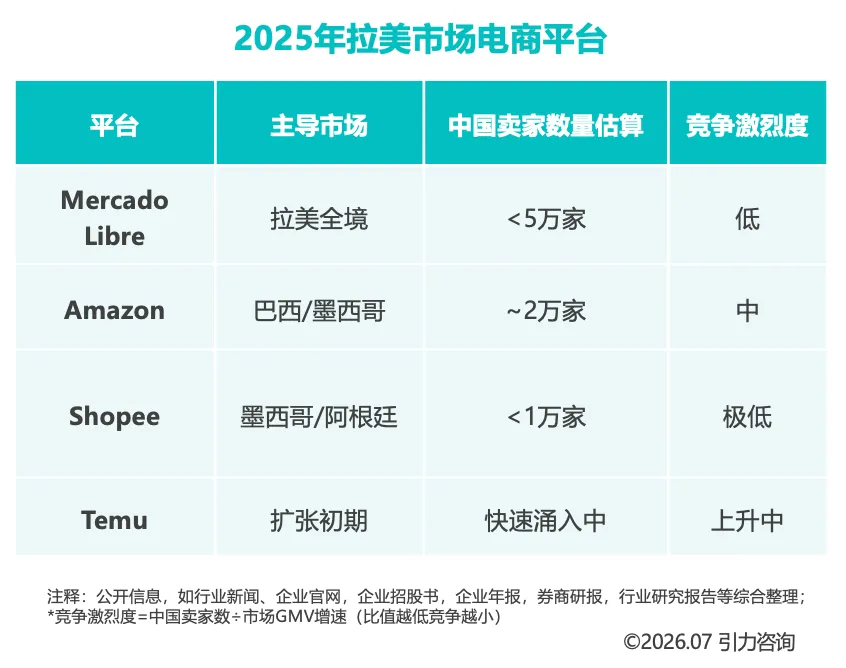
拉美国家线上零售(电商占社会零售比例)渗透率约12%,显著低于中国的27%,增量空间广阔。竞争格局宽松,亚马逊布局有限、Temu刚入场、头部平台中国卖家规模尚小,多数品类仍为蓝海。尽管拉美市场的关税、认证、本地化等壁垒抬高准入门槛,但正因此筛掉大量跟风者,合规化反而成为长期护城河。2026年核心策略,聚焦墨西哥、巴西等增速窗口,优先选择认证壁垒高、竞争少的品类,如3C配件、家居用品、美妆个护、汽摩配件,以本土化运营(支付、物流、客服)巩固先发优势,抓住拉美电商早期红利。
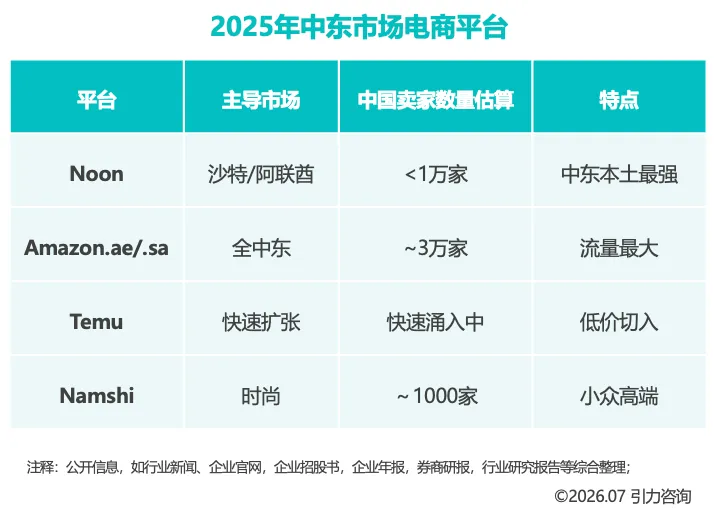
中东市场以信任为核心,高客单价依赖Halal认证与深度本地化
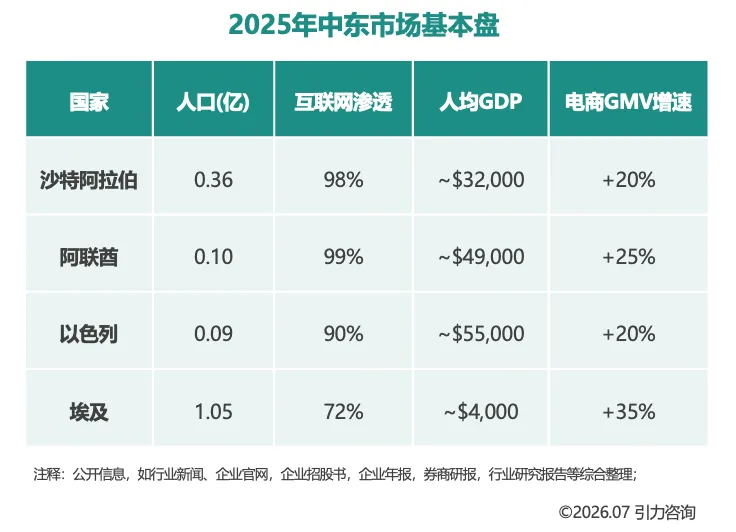
2026年中东市场依然值得进入,但需要正视短期波动。上半年地缘局势紧张导致霍尔木兹海峡通行效率下降、物流成本波动,截至6月海峡通行尚未恢复常态。这一局势预计年内难以彻底缓解,跨境卖家需做好供应链预案。但冲突并未改变中东市场的核心增长逻辑:沙特和阿联酋的电商渗透率仍在提升,斋月期间亚马逊沙特站交易额同比大涨,刚需品类如食品、安防、储能逆势增长;同时部分竞争对手因抗风险能力不足加速出清,为有准备的入局者留出空间。2026年进入中东,建议优先选择沙特和阿联酋作为核心市场,布局本地仓以应对物流波动,聚焦认证壁垒高或刚需属性强的品类,在震荡中捕捉结构性机会。
04
跨境电商卖家发展策略
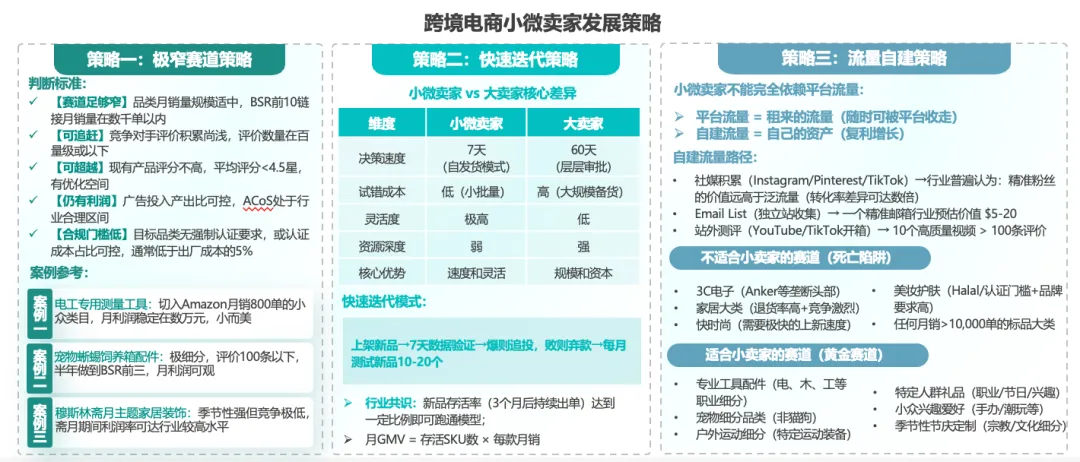
跨境电商小微卖家用极窄赛道、极致专注,灵活性与决策速度撬动新的增长
年销500万以下的小微卖家,其生存法则可概括为“极窄赛道、极致专注”。核心优势在于灵活性:依托快速反应的供应链,自发货模式下,行业中位数约7天即可完成从选品到上架的全流程,从而切入大卖家不屑或无力深耕的细分赛道,如特定职业工具、宗教节日定制、宠物细分配件等。衡量标准,若6个月内核心精准关键词无法进入搜索结果首页前10位,且无持续盈利迹象,可考虑调整方向。大卖家受限于大市场的规模效应与决策惯性,而小卖家则以专注换取深度、以灵活换取速度,在窄缝隙中形成大玩家难以复制的增长路径。
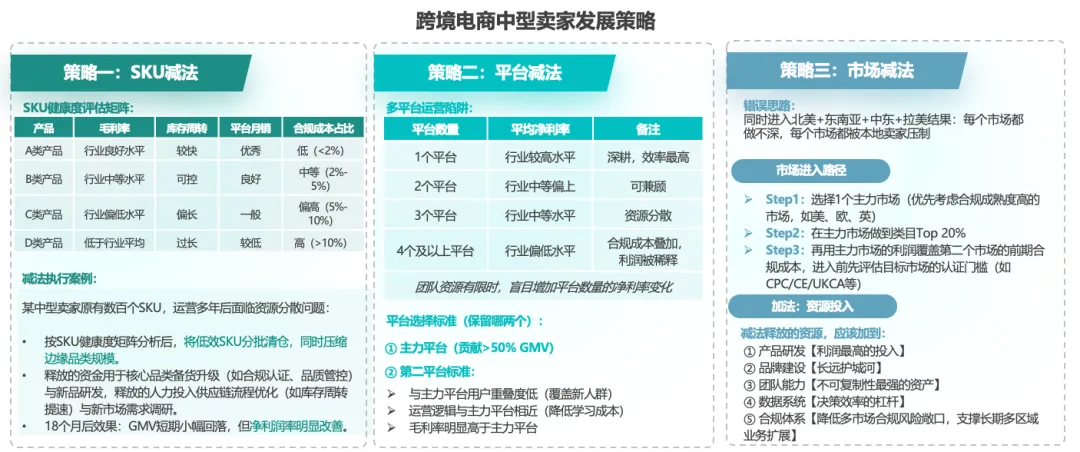
跨境电商中型卖家要极力避免"多元扩张陷阱",重视减法原则
跨境电商的中型卖家的困境本质在于资源分散:产品线过多、平台布局过广、市场覆盖过宽,导致每个方向均难跻身前列,每个战场都落后于专注的对手。多元扩张往往成为陷阱:一个品类稍有起色便急于横向开辟第二曲线,最终每个赛道的竞争力都被稀释。正确的路径是战略性做减法:将毛利率偏低、库存周转过长、单平台月销量有限的SKU分批剥离,释放资源集中到最能建立壁垒的核心品类上。行业经验表明,完成战略性减法的中型卖家,利润率普遍改善,部分实现向头部跃迁。
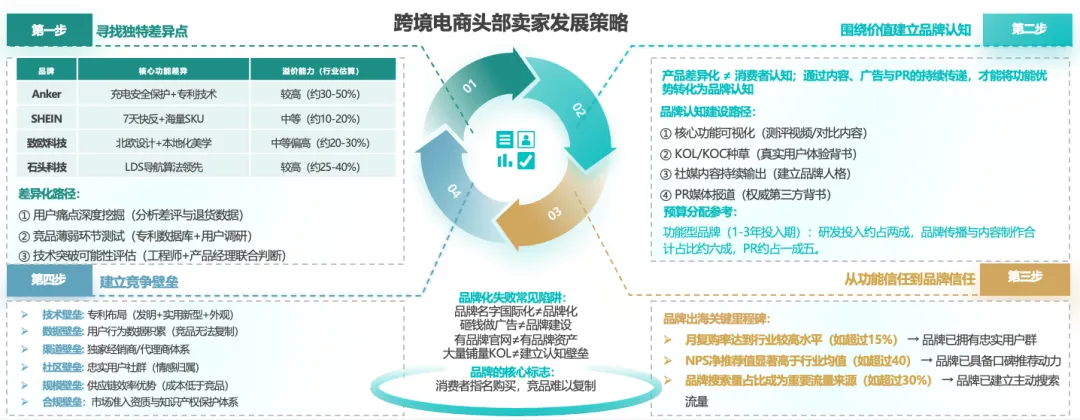
跨境电商的头部卖家不建品牌,就只能继续打价格战
当卖家规模达到头部水平时,面临的竞争格局已经发生变化:中小卖家之间的竞争是拼上架速度和成本控制,而头部卖家之间的竞争一旦进入同质化阶段,就会迅速演变为价格战,这是所有成熟品类的终局。要跳出这个循环,只有两条路:一是效率做到极致逼退对手,二是建立品牌溢价脱离比价体系。品牌溢价意味着消费者买你是因为“你是你”,而不是因为“你比别人便宜”。要做到这一点,需要在功能、体验、情感或文化层面提供竞品无法替代的价值,并通过持续的内容输出和口碑沉淀,将其植入消费者心智。头部卖家有充足的资源来完成这个闭环,而中小卖家在资源上不具备同等条件。因此,品牌出海不是头部卖家的可选项,而是跳出内卷的唯一出口。
05
跨境电商行业趋势展望
跨境电商合规门槛结构性抬升,行业分层从2026年开始
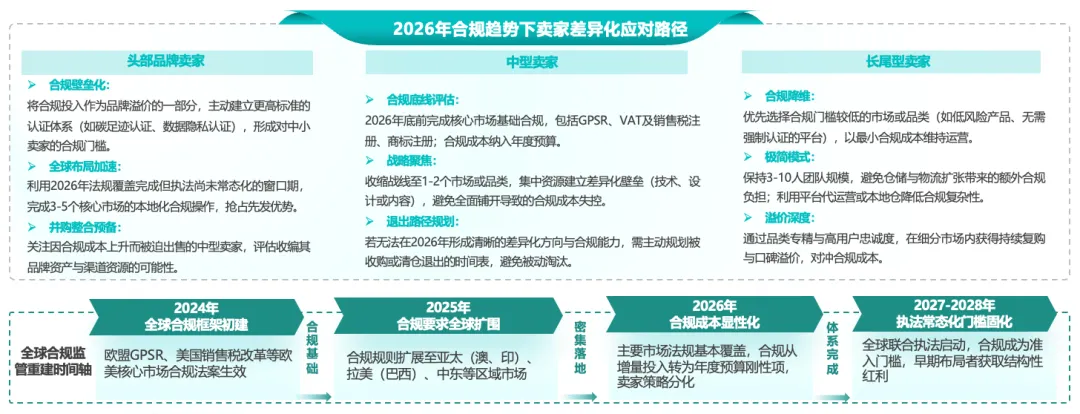
全球合规监管正经历系统性重建,其演进路径可分为四个阶段。2024年欧美主要市场率先完成合规立法,监管框架初步搭建;2025年合规要求扩展至亚太、拉美、中东,覆盖面显著扩大。至2026年主要市场法规基本闭环,合规成本从弹性投入转为刚性支出,卖家策略开始分化:头部卖家通过规模摊薄合规成本,中型卖家面临单位成本上升压力。2027-2028年全球联合执法强化后,合规成本差异将进一步放大,行业加速分层。这一结构性变化意味着,合规已不再是单纯的运营成本项,而是决定卖家竞争位次的准入门槛。
AI不会淘汰跨境电商,但会用AI的卖家正在拉开与不会用AI的卖家的差距
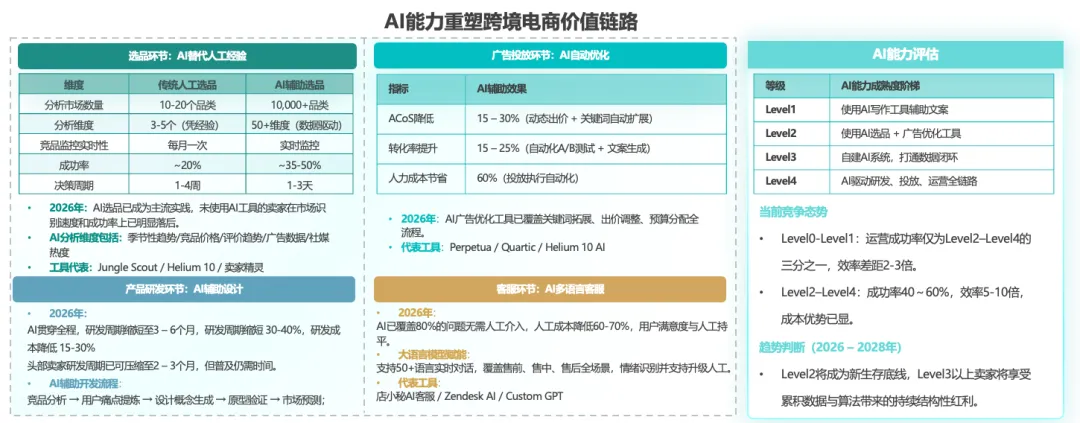
2026年,AI在跨境电商中的应用已从单点工具进入全链路系统化阶段,选品、广告、研发、客服均出现成熟解决方案。但这一阶段的关键变化并非AI立刻淘汰不用者,而是AI能力开始转化为可量化的成本与效率优势:全链条AI应用的卖家在运营成功率、人效、响应速度上已形成差距。这一差距不会在一年内拉至不可逆,但会持续扩大,并逐步改变不同卖家的竞争位次。当领先者通过AI形成数据闭环与动态决策能力时,跟随者的成本结构将变得越来越被动。未来2-3年,AI能力将从一个效率工具演变为决定卖家能否进入下一轮竞争的基础门槛,而非短期淘汰结果。
关注—星标—置顶:解锁更多深度研究内容
引力咨询近期报告发布计划:
《2026年中国云服务出海研究报告》
《2026年AI时代上云决策指南白皮书》
《2026年中国城市人工智能发展指数报告》
《2026年中国OPC发展趋势洞察报告》
《2026年中国半导体产业研究报告》
关
注
我
们
解锁更多深度研究内容

发表评论
发表评论: