
 研报速递
2026中国奢侈品消费行业研究报告节选
(附完整报告下载)
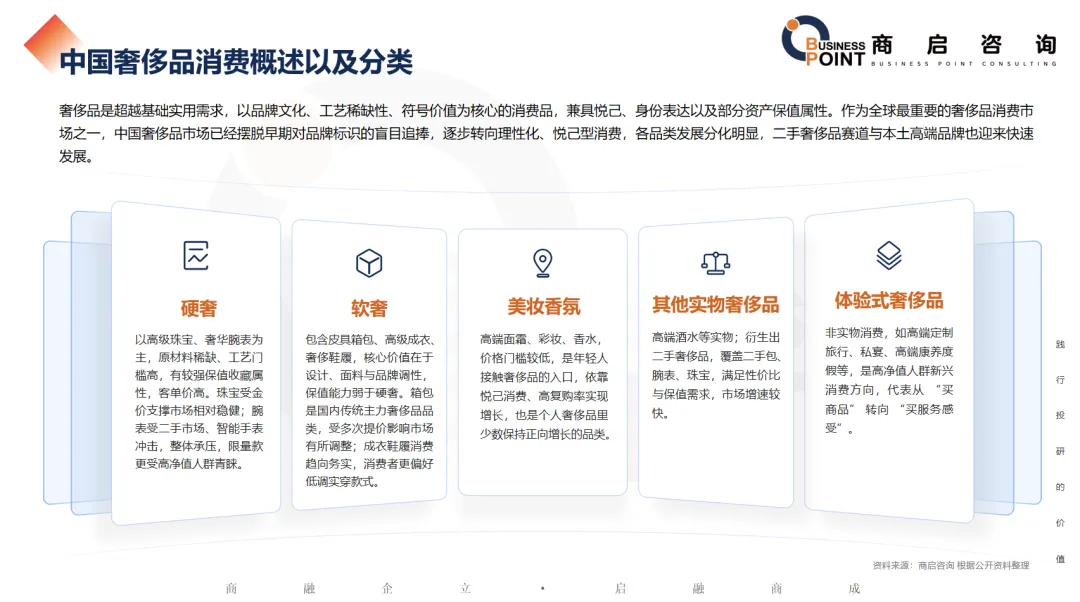
中国奢侈品消费概述以及分类
奢侈品是超越基础实用需求,以品牌文化、工艺稀缺性、符号价值为核心的消费品,兼具悦己、身份表达以及部分资产保值属性。作为全球最重要的奢侈品消费市场之一,中国奢侈品市场已经摆脱早期对品牌标识的盲目追捧,逐步转向理性化、悦己型消费,各品类发展分化明显,二手奢侈品赛道与本土高端品牌也迎来快速发展。从品类看,中国奢侈品消费覆盖珠宝、腕表、皮具、美妆、时装与生活方式等核心品类;从渠道看,涵盖境内专柜、线上平台、跨境与代购等多元渠道。
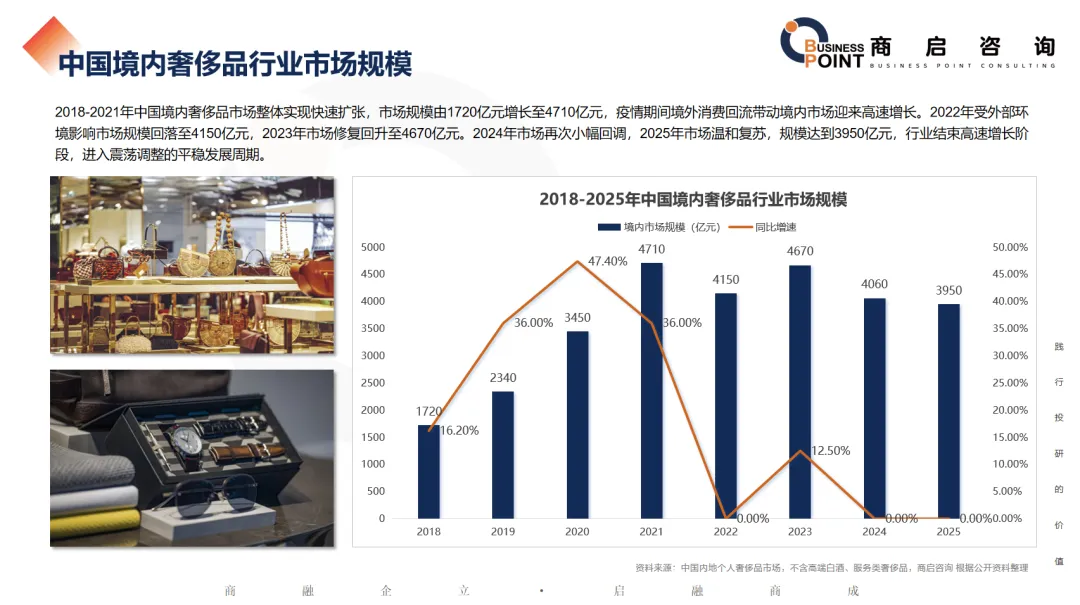
中国境内奢侈品行业市场规模
2018-2021年中国境内奢侈品市场整体实现快速扩张,市场规模由1720亿元增长至4710亿元,疫情期间境外消费回流带动境内市场迎来高速增长。2022年受外部环境影响市场规模回落至4150亿元,2023年市场修复回升至4670亿元。2024年市场再次小幅回调,2025年市场规模为3950亿元,较2023年高点(4670亿元)有所回落,行业结束高速增长阶段,进入震荡调整的平稳发展周期。
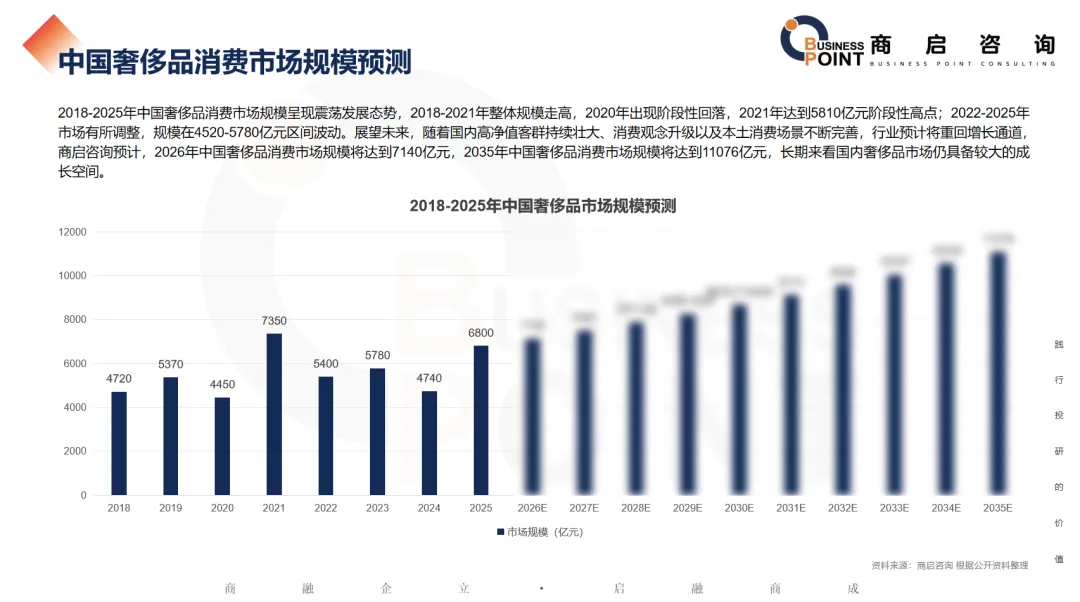
中国奢侈品消费市场规模预测
2018-2025年中国奢侈品消费市场规模呈现震荡发展态势,2018-2021年整体规模走高,2020年出现阶段性回落,2021年达到5810亿元阶段性高点;2022-2025年市场有所调整,规模在4520-5780亿元区间波动。展望未来,随着国内高净值客群持续壮大、消费观念升级以及本土消费场景不断完善,行业预计将重回增长通道,商启咨询预计,2026年中国奢侈品消费市场规模将达到7140亿元,2035年中国奢侈品消费市场规模将达到11076亿元,长期来看国内奢侈品市场仍具备较大的成长空间。
全球个人奢侈品消费地区占比
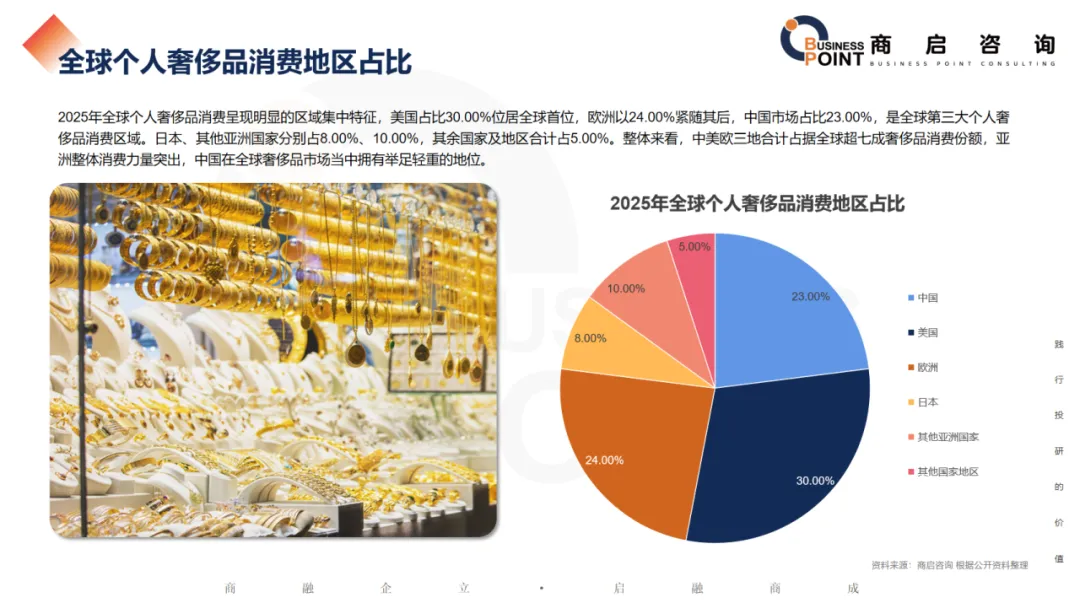
2025年全球个人奢侈品消费呈现明显的区域集中特征,美国占比30.00%位居全球首位,欧洲以24.00%紧随其后,中国市场占比23.00%,是全球第三大个人奢侈品消费区域。日本、其他亚洲国家分别占8.00%、10.00%,其余国家及地区合计占5.00%。整体来看,中美欧三地合计占据全球超七成奢侈品消费份额,亚洲整体消费力量突出,中国在全球奢侈品市场当中拥有举足轻重的地位。
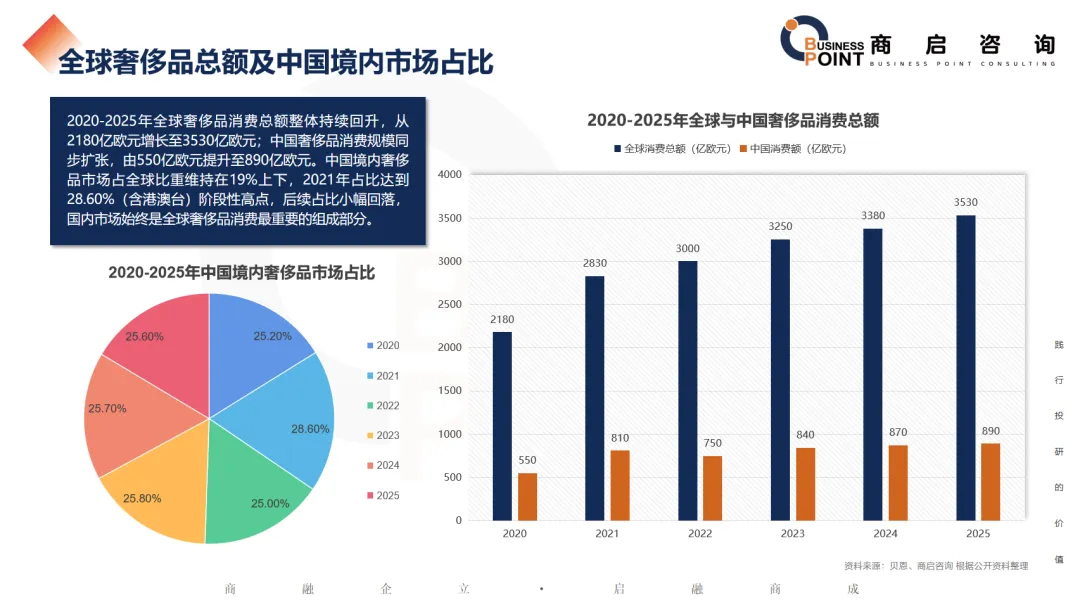
全球奢侈品总额及中国境内市场占比
2020-2025年全球奢侈品消费总额整体持续回升,从2180亿欧元增长至3530亿欧元;中国消费者奢侈品消费规模(含境外消费)同步扩张,由550亿欧元提升至890亿欧元。中国境内(大陆)奢侈品市场占全球比重维持在19%上下,2021年含港澳台口径占比达到28.60%,为阶段性高点,后续占比小幅回落,国内市场始终是全球奢侈品消费最重要的组成部分。
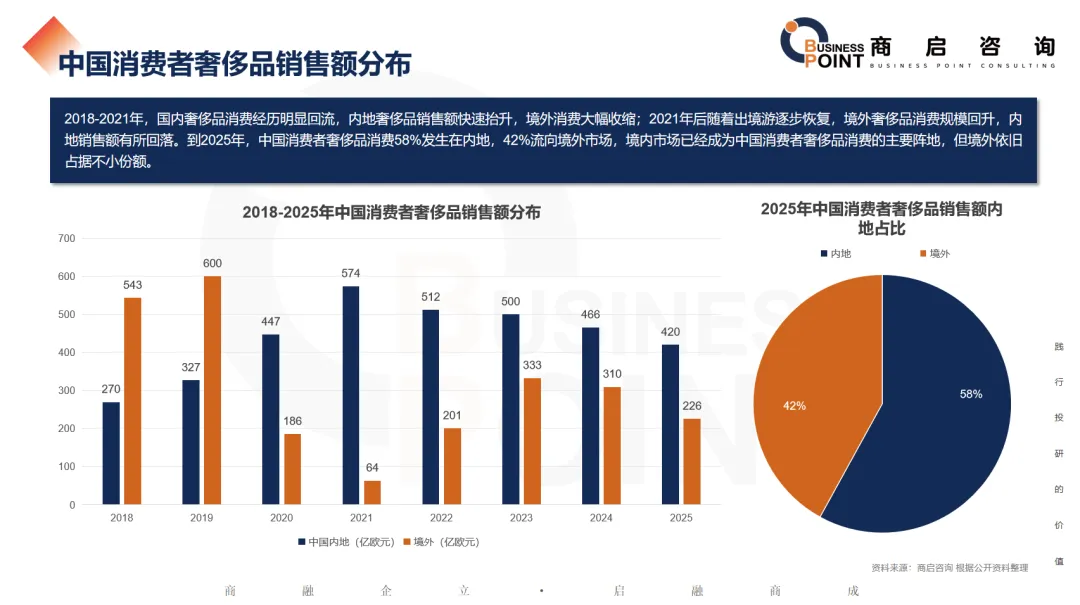
中国消费者奢侈品销售额分布
2018-2021年,国内奢侈品消费经历明显回流,境内奢侈品销售额快速抬升,境外消费大幅收缩;2021年后随着出境游逐步恢复,境外奢侈品消费规模回升,境内销售额有所回落。到2025年,中国消费者奢侈品消费58%发生在境内,42%流向境外市场,境内市场已经成为中国消费者奢侈品消费的主要阵地,但境外依旧占据不小份额。
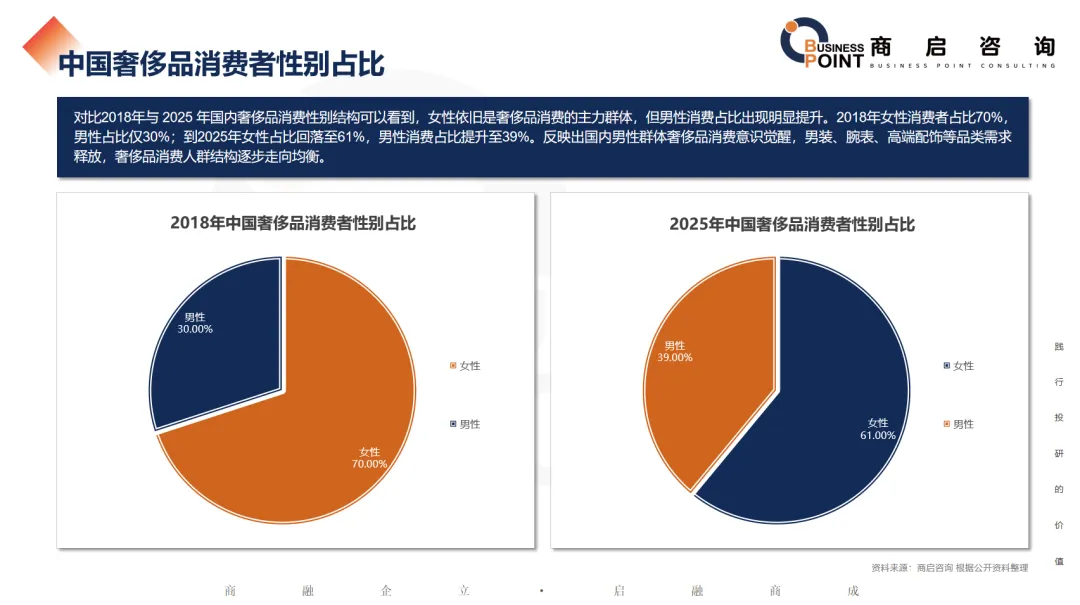
中国奢侈品消费者性别占比
对比2018年与2025年国内奢侈品消费性别结构可以看到,女性依旧是奢侈品消费的主力群体,但男性消费占比出现明显提升。2018年女性消费者占比70%,男性占比仅30%;到2025年女性占比回落至61%,男性消费占比提升至39%,这反映出国内男性群体奢侈品消费意识觉醒,男装、腕表、高端配饰等品类需求释放,奢侈品消费人群结构逐步走向均衡。
中国奢侈品消费者年龄段占比
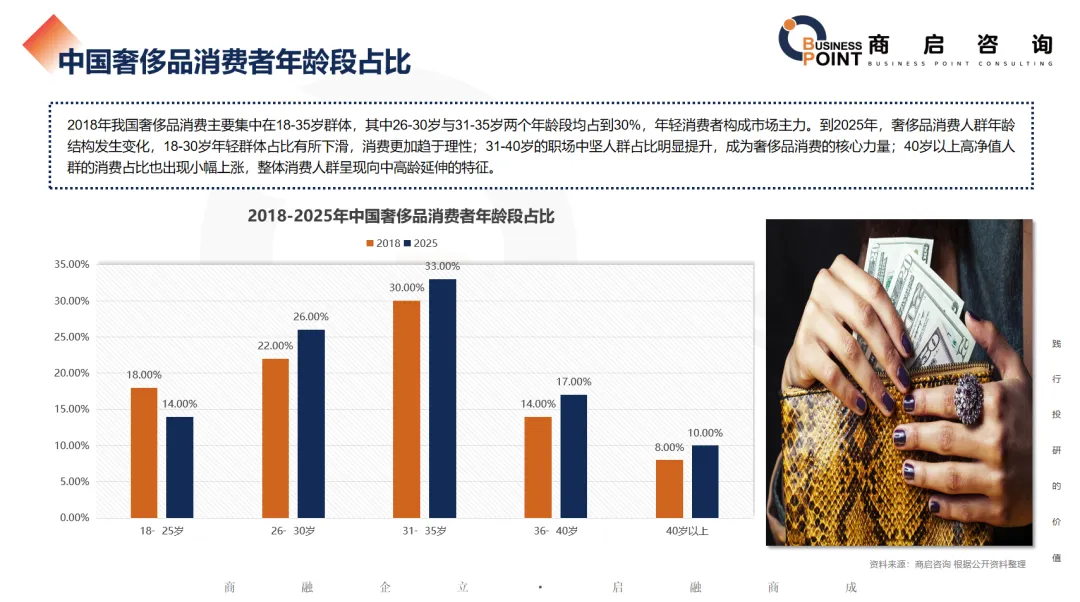
2018年我国奢侈品消费主要集中在18-35岁群体,其中26-30岁与31-35岁两个年龄段均占到30%(18-25岁占比未单列),年轻消费者构成市场主力。到2025年,奢侈品消费人群年龄结构发生变化,18-30岁年轻群体占比有所下滑,消费更加趋于理性;31-40岁的职场中坚人群占比明显提升,成为奢侈品消费的核心力量;40岁以上高净值人群的消费占比也出现小幅上涨,整体消费人群呈现向中高龄延伸的特征。
中国奢侈品消费者城市分布
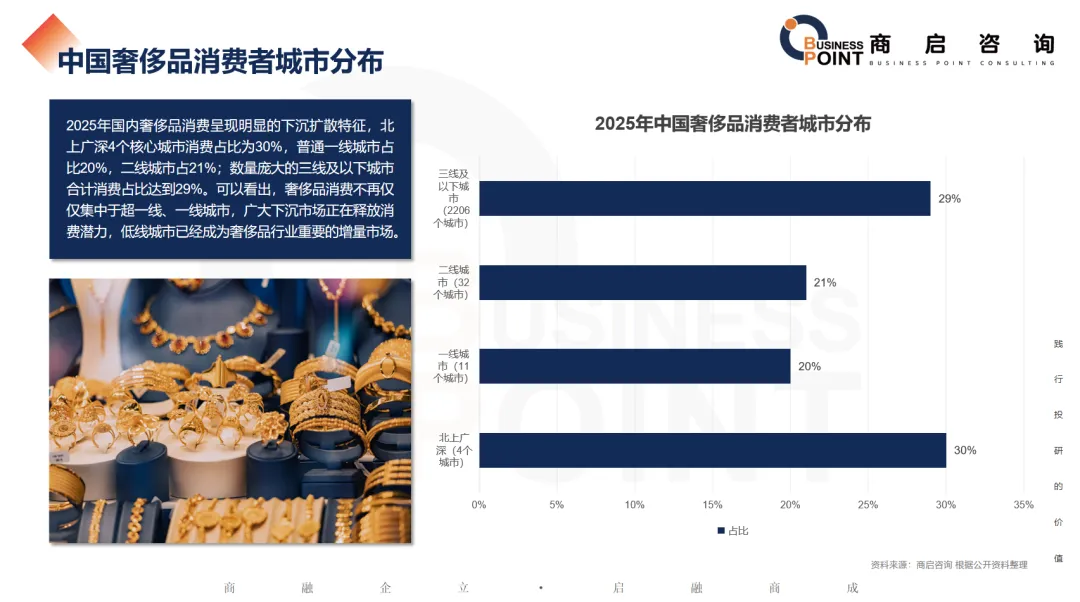
2025年国内奢侈品消费呈现明显的下沉扩散特征,北上广深4个核心城市(超一线)消费占比为30%,新一线城市占比20%,二线城市占21%;数量庞大的三线及以下城市合计消费占比达到29%。可以看出,奢侈品消费不再仅仅集中于超一线、一线城市,广大下沉市场正在释放消费潜力,低线城市已经成为奢侈品行业重要的增量市场。
中国奢侈品消费者信息关注渠道占比
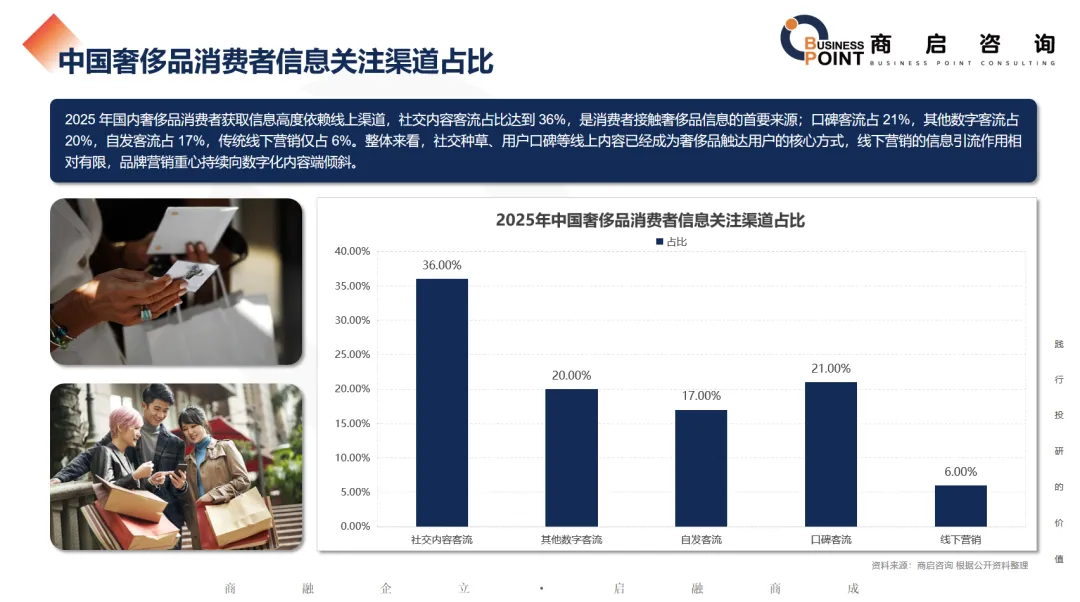
2025年国内奢侈品消费者获取信息高度依赖线上渠道,社交内容客流占比达到36%,是消费者接触奢侈品信息的首要来源;口碑客流占21%,其他数字客流占20%,自发客流占17%,传统线下营销仅占6%。整体来看,社交种草、用户口碑等线上内容已经成为奢侈品触达用户的核心方式,线下营销的信息引流作用相对有限,品牌营销重心持续向数字化内容端倾斜。
中国奢侈品消费者购买渠道分布
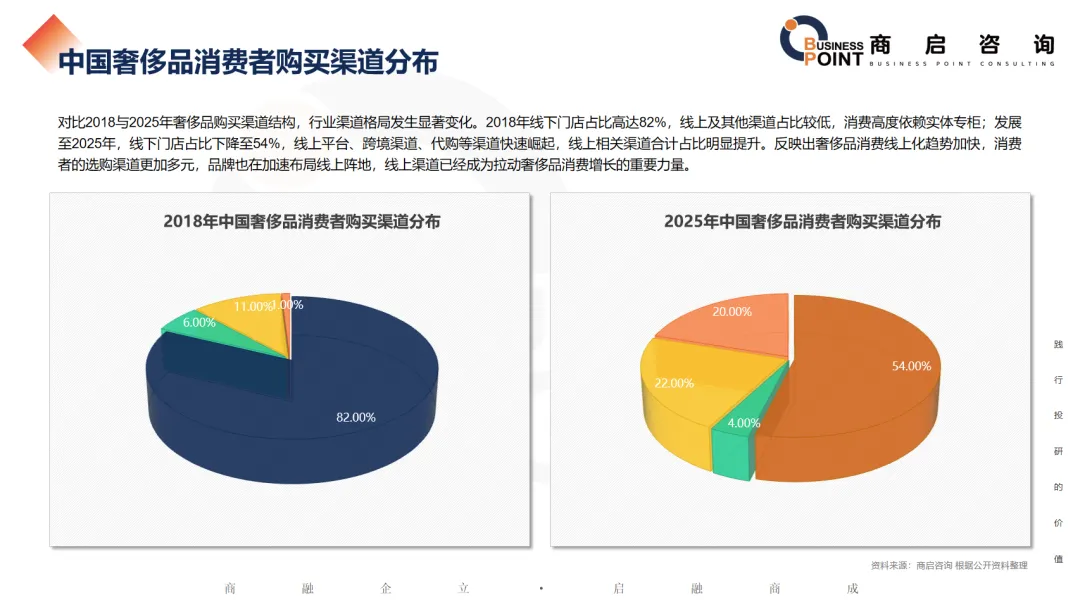
对比2018年与2025年奢侈品购买渠道结构,行业渠道格局发生显著变化。2018年线下门店占比高达82%,线上及其他渠道占比较低,消费高度依赖实体专柜;发展至2025年,线下门店占比下降至54%,线上平台、跨境渠道、代购等渠道快速崛起,线上相关渠道合计占比明显提升,反映出奢侈品消费线上化趋势加快,消费者的选购渠道更加多元,品牌也在加速布局线上阵地,线上渠道已经成为拉动奢侈品消费增长的重要力量。
中国奢侈品线上消费额
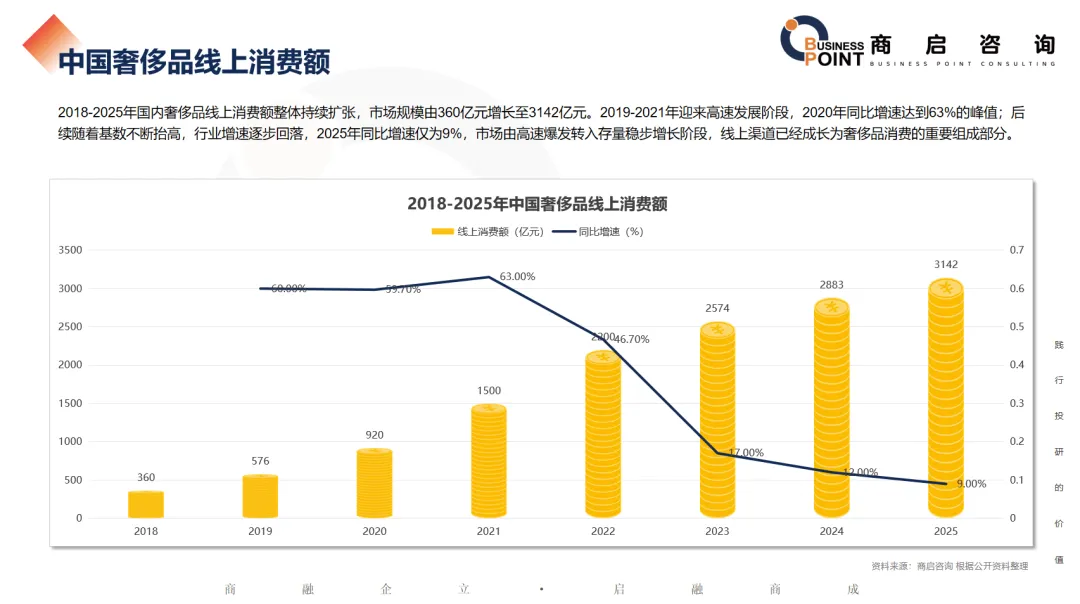
2018-2025年国内奢侈品线上消费额整体持续扩张,市场规模由360亿元增长至3142亿元。2019-2021年迎来高速发展阶段,2020年同比增速达到63% 的峰值;后续随着基数不断抬高,行业增速逐步回落,2025年同比增速仅为9%,市场由高速爆发转入存量稳步增长阶段,线上渠道已经成长为奢侈品消费的重要组成部分。
中国内地个人奢侈品细分品类同比增速
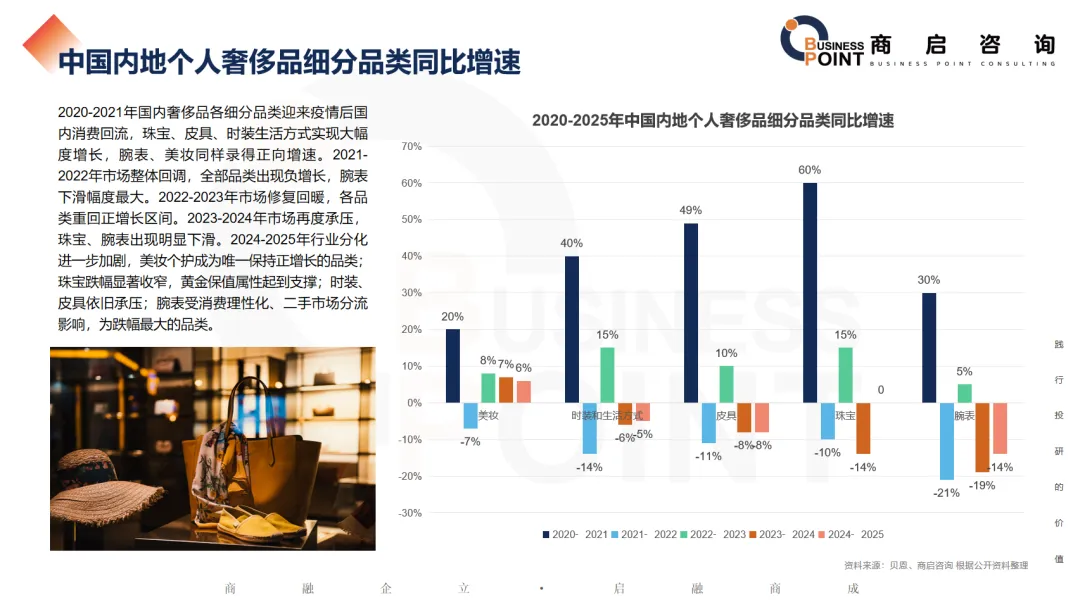
2020-2021年国内奢侈品各细分品类迎来疫情后国内消费回流,珠宝、皮具、时装与生活方式实现大幅度增长,腕表、美妆同样录得正向增速。2021-2022年市场整体回调,全部品类出现负增长,腕表下滑幅度最大。2022-2023年市场修复回暖,各品类重回正增长区间。2023-2024年市场再度承压,珠宝、腕表出现明显下滑。2024-2025年行业分化进一步加剧,美妆个护成为唯一保持正增长的品类;珠宝跌幅显著收窄,黄金保值属性起到支撑;时装、皮具依旧承压;腕表受消费理性化、二手市场分流影响,成为跌幅最大的品类。
Q&A
Q1:中国奢侈品市场现在处于哪个发展阶段?
A:2023年至今是“深度转型冷静期”。出境游恢复使部分消费回流海外,消费者趋于理性、“去Logo化”成主流;市场两极分化——高净值人群买顶奢收藏,普通中产减少冲动消费;行业从规模扩张转向高质量发展。
Q2:2025年中国境内奢侈品市场规模有多大?未来怎么看?
A:2025年境内市场规模约3950亿元,温和复苏、结束高速增长,进入震荡调整的平稳周期。商启咨询预计2026年达7140亿元、2035年达11076亿元,长期仍具成长空间。
Q3:中国消费者买奢侈品,境内外比例如何?
A:2025年58%在内地,42%在境外。境内已是主要阵地,但海外消费仍占不小份额(受价格、款式、退税等影响)。
Q4:哪些品类还在涨,哪些在跌?
A:2024–2025年美妆个护是唯一正增长品类;珠宝受金价/保值支撑、跌幅收窄;时装、皮具继续承压;腕表跌幅最大(受理性消费+二手市场+智能表冲击)。
Q5:谁在买奢侈品?人群结构有什么变化?
A:女性仍为主力(2025年占61%,较2018年70%下降);男性升至39%。年龄上,31–40岁职场中坚成核心,40+高净值占比小涨,年轻群体占比下滑。城市上,北上广深占30%,三线及以下合计29%,下沉市场成增量。
Q6:线上化走到哪一步了?
A:2025年线上奢侈品消费额3142亿元(2018年才360亿)。购买渠道里线下门店从82%降到54%,社交内容成信息第一入口(占36%)。线上平台、跨境、代购崛起,品牌营销全面转向数字化。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。


发表评论
发表评论: