
 研报速递
全球主要股市全景数据统计研究
2009年1月—2026年10月
二〇二六年十月
高杉基金· 出品
摘要
2009年1月至2026年10月,全球资本市场经历了后金融危机时代长达十七年的完整周期。本文以该时期为样本区间,收集并整理了覆盖北美、欧洲、日本、大洋洲、大中华区、印度、韩国、中国台湾与巴西等主要经济体的22个核心股指月度收盘价面板;样本包含213个连续月(创业板指自2010年6月起,为196个月),所有价格序列均以月末收盘价为基础,统一换算为本币与美元两种计价口径,并以联邦基金有效利率(DFF)作为美元口径的无风险利率基准。在统一口径下,本文从价格走势、累计收益率(price return,即期末相对基期的价格涨幅,不含股息再投资)、年化复合收益率、年度收益分布、年化波动率、最大回撤与修复时间、夏普比率、跨市场相关性、事件窗口反应与汇率贡献等九个维度,对全球主要股市进行横向比较与归因分析,试图在同一口径下考察后金融危机时期究竟哪些市场为投资者创造了可度量的长期回报。
研究得到以下主要发现。第一,长期收益高度集中于美国科技成长板块。以美元计价的价格回报计,纳斯达克综合指数十七年累计收益率为1714.2%、年化复合收益率为17.74%,标普500为827.43%与13.37%,中国台湾加权指数为1070.14%与14.86%,三者构成收益的第一梯队;而欧洲斯托克50代理序列年化仅4.92%,法国CAC40为4.90%,英国富时100为5.07%,发达市场内部呈现显著的“美强欧弱”格局。第二,新兴市场内部存在显著分化:印度SENSEX与Nifty50本币年化分别为12.37%与12.47%,但受卢比长期贬值影响,美元口径年化降至8.13%与8.22%;巴西BOVESPA本币年化9.77%,雷亚尔贬值使其美元年化降至5.13%;中国内地主要指数美元年化介于3.10%—4.26%之间,且上证综指、深证成指与恒生指数在样本期末仍未收复各自历史前高。第三,风险特征方面,创业板指美元口径最大回撤为68.18%,巴西BOVESPA为76.28%,深证成指为59.46%,均显著大于标普500的24.77%;以美元超额收益计,纳斯达克夏普比率为0.93,居样本首位,标普500为0.83,欧洲与中国主要指数则普遍低于0.30。第四,汇率是跨国比较中不可忽视的变量:日元贬值使日经225本币年化12.56%降至美元口径9.03%,差距3.53个百分点;印度、巴西的汇率拖累均超过4个百分点。第五,2026年东亚半导体板块在人工智能资本开支周期驱动下出现剧烈波动,韩国KOSPI与中国台湾加权在数月内录得40%—60%级别的涨幅后高位回落,构成样本期末最突出的结构性现象。
本文结果表明,后金融危机时代全球股市的超额回报与美国科技成长资产及人工智能产业链高度相关,而欧洲价值板块、中国权益资产与部分高波动新兴市场在价格回报口径下长期表现相对平淡。汇率波动、利率周期与产业结构变迁共同构成上述格局的背景;单一市场的本币表现若不经过汇率与风险调整,往往会系统性高估其全球配置价值。本文的贡献在于:以22个指数、十七年月度面板的统一双口径数据,为“美国例外”这一讨论提供了2009年以后的大样本经验证据,并定量拆解了长期汇率变动对跨国股票回报的影响幅度。需要说明的是,本文全部结论建立在价格指数口径之上,与含股息再投资的全收益结果存在系统性差异,这一口径局限在解读时应予注意。
第一章 引言
本章导读:本章提出全文的研究问题——在2009—2026年这一后金融危机超长周期中,全球主要股指的长期回报为何出现系统性分化。在此基础上界定研究样本(22个核心股指、2009年1月至2026年10月的月度面板),梳理跨市场相关性、危机传染、长期收益比较与风险指标等领域的既有文献,并交代全文的方法脉络与章节安排。
1.1 研究背景
2008年9月雷曼兄弟倒闭引发的全球金融危机,是1929年大萧条以来发达经济体遭遇的最严重金融动荡。危机过后,主要央行迅速转向非常规宽松:美联储将联邦基金利率压降至接近零的水平,并通过多轮量化扩张向市场注入流动性;欧洲央行与日本央行相继跟进,全球由此进入长达十余年的低利率环境。本文样本起点2009年1月,恰处于市场情绪由极度恐慌向修复切换的拐点——当月标普500收于825.88点,纳斯达克综合收于1440.86点,道琼斯工业平均收于8000.86点,均处于危机后的低位区间;样本终点2026年10月,则是全球股市经历新冠疫情冲击、快速加息周期与人工智能资本开支浪潮之后的高位阶段,标普500已升至7659.44点,纳斯达克升至26140.03点。
在十七年的跨度内,全球股市并非线性上行,而是先后经历了危机后反弹、欧债危机与美国主权评级下调、中国2015年股灾与人民币汇率波动、中美贸易摩擦、新冠疫情暴跌与流动性驱动的复苏、美联储加息熊市,以及2023年以来由生成式人工智能驱动的科技股行情等多个宏观叙事阶段。以美元计价的归一化净值(以2009年1月为基期100、不含股息的价格指数口径)衡量,截至2026年10月,纳斯达克综合指数由100点升至1814.2点,中国台湾加权指数升至1170.1点,标普500升至927.4点;而法国CAC40仅升至233.9点,英国富时100升至240.7点,上证综指升至190.8点,恒生指数升至180.0点。同样处于后金融危机的流动性环境之中,不同市场的累计价格涨幅相差可达一个数量级以上。这种显著的横截面差异,构成本文的核心研究动机。
1.2 研究意义
对全球主要股市进行统一口径的系统比较,具有理论与实践两方面意义。在理论层面,关于“股票是否为最佳长期资产”的经典讨论多以美国市场为样本,即所谓“美国例外”的经验基础;将样本扩展至欧洲、日本、新兴市场与中国之后,美国市场的优异表现是普遍规律还是局部现象,需要大样本、长周期的横向证据加以检验。本文提供了一个晚近且完整的十七年窗口,可用于观察在超低利率与技术变革叠加的环境下,“股市长期向上”这一命题在多大范围内成立。
在实践层面,对于进行全球资产配置的投资者,仅依据本币口径的历史收益作决策,会忽视汇率波动与风险调整后的真实回报。本文同时提供本币与美元双口径的收益、波动、回撤与夏普比率,旨在区分“本币价格涨幅”与“经汇率和风险调整后的美元回报”。一个典型例子是日本与印度:其本币年化收益均在12%以上,看似不逊于美国,但经汇率折算后美元年化已降至8%—9%,本币升值预期之外的超额收益被本币贬值大幅抵消。此外,本文九个维度的统计结果,可为后续资产定价、风险传染与产业结构研究提供一个可重复、可审计的数据基础。
在方法上,本文强调描述证据的可审计性。与依赖单一商业数据库、样本较短或口径不一的跨国研究不同,本文全部数字由统一的pandas流水线从月末收盘价与FRED汇率计算,并通过内部一致性校验,因而结论可被独立复现。本文不追求对未来收益的预测,而是对已发生的十七年经验作结构化整理:回答“发生了什么、在不同市场间有何差异、这些差异可由哪些可观测因素加以对应”。这一定位决定了全文以横向比较与事件描述为主,而非检验特定资产定价模型的统计显著性。
1.3 研究范围与样本指数
本文选取22个核心股指作为研究对象,覆盖北美、欧洲、东亚、大洋洲、南亚与拉丁美洲的主要资本市场,并以MSCI编制的全球与新兴市场综合指数作为基准参照。具体而言:美国市场包括标普500指数(SPX)、道琼斯工业平均指数(DJI)与纳斯达克综合指数(IXIC);欧洲市场包括英国富时100指数(FTSE)、德国DAX指数(DAX)、法国CAC40指数(CAC40),并以在美上市的SPDR欧洲斯托克50 ETF(FEZ,年费率约0.29%)作为欧洲斯托克50指数的美元代理序列;日本市场包括日经225指数(N225)与东证股价指数(TPX);大洋洲为澳大利亚标普200指数(AS51);中国内地市场包括上证综合指数(000001)、深证成份指数(399001)、沪深300指数(000300)与创业板指(399006,自2010年6月起);香港市场为恒生指数(HSI);印度市场为BSE SENSEX指数(BSESN)与Nifty 50指数(NSEI);韩国为KOSPI指数(KS11);中国台湾为台湾加权股价指数(TWII);巴西为圣保罗BOVESPA指数(BVSP);全球基准为MSCI所有国家世界指数(ACWI)与MSCI新兴市场指数(MXEF)。除创业板指基期为2010年6月外,其余指数均覆盖2009年1月至2026年10月共213个月的连续观测。
1.4 文献综述
在跨市场相关性与危机传染方面,既有研究普遍发现:在极端下跌时期,全球股市的联动性显著上升,分散化效应在市场承压时减弱。基于月度美元收益的全样本相关矩阵显示,发达市场内部以及美股与全球基准之间的相关系数普遍处于较高区间,而中国内地指数与西方市场的相关系数相对较低,这一结构与“危机期相关性趋同、平稳期新兴市场提供分散化”的判断一致。在传染机制上,学者们认为贸易联系、金融渠道与预期情绪共同放大了外部冲击的跨境传导;2020年3月新冠暴跌期间主要股指几乎同步下挫,可视为这种联动性的集中表现,当月标普500窗口下跌19.87%、澳大利亚标普200下跌27.65%、Nifty50下跌28.13%。
在长期收益的国际比较方面,既有研究强调估值起点、盈利增长与股息再投资对长期回报的作用,并指出不同国家股市的长期收益差异较大,美国市场二十世纪后半叶的优异表现具有一定路径依赖。本文样本中,纳斯达克价格口径十七年上涨1714.2%、年化17.74%,而欧洲斯托克50代理年化仅4.92%,这一差距为上述讨论提供了2009年以后的新证据。在风险指标方面,学界通常采用年化波动率、最大回撤与夏普比率刻画收益的“质量”,并指出新兴市场名义收益虽不低,但伴随更高的波动与回撤;本文数据中,创业板指美元最大回撤68.18%、巴西BOVESPA回撤76.28%,而标普500仅24.77%,二者的美元夏普比率分别为0.32、0.27与0.83,与上述结论一致。
关于汇率对跨国投资收益的影响,已有研究表明本币长期贬值会系统性侵蚀美元投资者的实际回报,日本与印度的案例常被援引;本文测算显示,日经225本币年化12.56%经汇率折算后降至美元口径9.03%,Nifty50从12.47%降至8.22%,为这一判断提供了可量化的经验对应。在指数编制口径方面,价格指数与全收益指数的差异、以及市值加权与价格加权的权重方法对指数表现的影响,亦是文献反复讨论的方法论问题;本文序列除DAX外均为价格指数、不含股息,这一口径局限将在第二章专门说明。
1.5 研究方法与论文结构
本文采用描述性统计与横向比较相结合的方法,在本币与美元双口径下计算各指数的累计收益率、年化复合收益率、年化波动率、最大回撤、修复时间、夏普比率与年度收益分布,并通过十个事件窗口考察不同市场对同一宏观冲击的反应差异,同时以Pearson相关系数与12个月滚动相关系数刻画跨市场联动的时序变迁。全文结构如下:第二章说明数据来源、样本编制特征与计量公式;第三章以归一化净值为核心刻画十七年价格走势;第四章比较累计与年化收益、年度收益分布及收益来源;后续章节展开风险特征、相关性结构、事件窗口反应与汇率归因。需要强调,本文所有结论均建立在价格回报口径之上,与全收益指数的公开结论对话时需注意股息这一系统性差异。
本章小结
本章界定了研究对象与问题:在2009年1月至2026年10月的超长周期内,22个主要股指的美元归一化净值终值相差逾十倍,构成一个有待解释的横截面事实。文献综述表明,跨市场相关性、危机传染、长期收益比较与汇率效应均已有积累,但缺乏基于统一双口径、长月度面板的晚近证据。
本章随后明确了研究范围——22个股指覆盖主要经济体并以MSCI全球与新兴市场指数为基准,并确立了以数据为基础的描述—比较—归因方法。下一章将在此基础上,详细说明样本的编制特征、数据来源、收益与风险指标的计算公式,以及事件窗口与相关性的具体定义,为后续各章的比较提供可复现的方法基础。
第二章 数据与方法
本章导读:本章说明全文的数据基础与计量口径。首先界定22个指数的样本与编制特征(价格指数、不含股息、权重方法差异),其次列示价格、汇率与无风险利率的来源,随后给出本币与美元收益率、年化波动率、最大回撤与夏普比率的精确公式,最后定义十个事件窗口与三段式Pearson相关性分析框架。本章是后续所有横向比较可复现的方法前提。
2.1 指数样本与编制特征
本文样本为22个股指的月度收盘价面板,区间为2009年1月至2026年10月,共213个连续月(创业板指自2010年6月起,为196个月)。需要首先明确口径:除德国DAX指数本身为全收益口径、内含股息再投资外,本文使用的其余序列均为价格指数(Price Index),即仅反映点位变动,不含现金分红再投资。因此本文报告的累计收益率与年化复合收益率均为价格回报,系统性低于对应全收益指数的长期总回报;对长期股息率较高的市场(如英国富时100、欧洲价值股、澳大利亚银行股),这一低估更为明显。换言之,欧洲市场在本文口径下的相对弱势,部分源于其高股息成分未在价格指数中体现,而非完全来自盈利或估值的差异。
在权重编制方法上,样本内部存在三类差异:标普500、纳斯达克综合、沪深300、MSCI系列等为自由流通市值加权;道琼斯工业平均与日经225为价格加权,高价股权重相对更大;东证Topix为市值加权。此外,欧洲斯托克50指数(SX5E)本身在主数据源中无授权数据,本文改用其在美上市的SPDR ETF(FEZ)作为代理序列,FEZ跟踪SX5E但存在约0.29%的年费率与微小跟踪误差,且为美元计价。权重方法与代理标的的差异会造成一定的不可比,本文在横向比较中着力刻画数量级上的分化,而非追求小数点后两位的精确排名。
2.2 数据来源
价格面板的主力数据源为同花顺iFinD(经豆包官方合作数据库以中文自然语言分块查询月K线收盘价,每次返回约25至28个交易日,缺失月份单独补查),覆盖标普500、道琼斯、纳斯达克、富时100、德国DAX、法国CAC40、FEZ与巴西BOVESPA等8个指数;MSCI ACWI与MSCI新兴市场指数的日频收盘价来自公开渠道,经聚合为月末收盘价后进入样本;中国内地与香港、印度、韩国、中国台湾、日本、澳大利亚的指数月线亦取自同一数据库。汇率数据来自美联储经济数据库(FRED),包括人民币(DEXCHUS)、港币(DEXHKUS)、日元(DEXJPUS)、印度卢比(DEXINUS)、韩元(DEXKOUS)、新台币(DEXTAUS)、巴西雷亚尔(DEXBZUS)等本币/美元报价,以及欧元(DEXUSEU)、英镑(DEXUSUK)、澳元(DEXUSAL)等美元/本币报价,均取每月最后一个交易日值;交易所与宏观背景数据参考世界交易所联合会(WFE)与世界银行公开数据库;无风险利率采用FRED公布的联邦基金有效利率(DFF,日频取月均后年化)。
表2-1 主要数据来源与用途
数据类别 | 来源 | 用途 |
股指月线收盘价 | 同花顺iFinD | 价格面板主体(16个指数) |
MSCI指数月末收盘 | MSCI官方公开日频数据聚合 | ACWI、MXEF基准序列 |
月末汇率 | FRED(9个汇率序列) | 本币与美元收益换算 |
无风险利率 | FRED 联邦基金有效利率DFF | 美元口径夏普比率 |
交易所与宏观背景 | WFE、世界银行公开数据库 | 市场规模与结构参照 |
数据来源:作者整理(基于同花顺iFinD、MSCI、FRED、WFE与世界银行公开数据)。
全部月线经质量校验:8个iFinD来源指数月线均为214行、连续无缺月,年度十二月收盘与年线收盘一致(误差小于0.1%),年化复合收益率与累计收益率的数学一致性精确匹配(误差小于1e-12),六个美元指数的本币与美元收益差值恒为0。FRED汇率为交易日数据,与指数月末bar可能相差1—2个交易日,属正常对齐误差。此外,2026年3—5月韩国KOSPI与中国台湾加权在原始月线中出现两个月上涨68%与41%的剧烈行情,系人工智能半导体周期下的真实波动而非录入错误,本文如实保留并在第三、四章讨论。
选择月度频率而非日度频率,是本文在数据可靠性与统计精度之间的权衡。日频数据在跨市场节假日错位与汇率月末对齐上存在较多噪音,而本文关注十七年尺度的长期结构分化,月度收益约213个样本已足以支撑波动率、相关系数与夏普比率的稳定估计。所有月度收益均以相邻两月月末收盘价比值计算,不使用盘中或均价,以避免日内波动干扰结论。需说明,NSEI的开盘价、最高价与最低价为近似值,本文仅采用其收盘价序列。在样本边界上,2026年并非完整年度,最新数据截至2026年10月,故其年度收益为年初至10月的部分回报,与完整年份并列比较时作此标注;创业板指基期较晚,年化指标按实际月数计算(196个月约合16.3年),跨市场排名时已考虑其经历的危机次数较少这一事实。
2.3 收益率定义
对任一指数,本月本币收益率(即相邻两月收盘价的环比变动)定义为:
rlocal,t = Pt / Pt-1 − 1
美元口径收益率需叠加月末汇率变动。先将所有汇率统一换算为“一单位本币兑换的美元数”ft(本币/美元报价取倒数,美元/本币报价直接使用),则美元月收益率为:
rusd,t = (1 + rlocal,t) × ( ft / ft-1 ) − 1
对于本身以美元计价的指数(SPX、DJI、IXIC、ACWI、MXEF、FEZ),美元收益率与本币收益率严格相等。累计收益率为样本期末收盘相对基期(首月=100)的涨幅;年化复合收益率(CAGR)定义为:
CAGR = ( Plast / Pfirst )1/n − 1,其中 n 为月收益率个数除以12。
年度收益按“当年最后一个月收盘相对上一年最后一个月收盘”计算;2009年因无上一年收盘,以2009年1月收盘为基;2026年为年初至10月的部分收益(YTD),在跨年度比较时作此标注。
2.4 风险指标
年化波动率由月度收益率的样本标准差(ddof=1)乘以 √12 得到:
σann = std(rm) × √12
最大回撤(即净值曲线自历史峰值至后续谷底的最大跌幅)定义为:
MDD = mint( Nt / maxs≤tNs − 1 )
同时记录回撤谷底月份与自谷底至首次收复前高的月数;截至样本期末仍未收复前高者,修复月数记为−1。夏普比率(即单位总风险所获超额收益)在美元口径下以DFF(日频取月均、年化)为无风险利率:
Sharpeusd = mean( rusd,m − rf,m ) / std( rusd,m ) × √12
本币口径因缺乏统一、可比的各国月度无风险利率序列,按惯例令无风险利率为0,即 Sharpelocal = mean(rlocal,m) / std(rlocal,m) × √12,仅用于本币市场内部参考;跨市场比较以美元口径夏普为准。在2009—2015年与2024—2026年两段时期DFF接近零,两口径夏普较为接近;在2016—2019年与2023—2026年的高利率阶段,二者差异扩大。
2.5 事件窗口划分
为考察不同市场对同一宏观冲击的反应,本文在样本期内识别十个代表性事件窗口,各窗口收益均以窗口起止月收盘价比值计算(本币口径):(1)E1 危机后反弹(2009年初宽松驱动的首轮修复,标普500窗口上涨48.73%、MSCI新兴上涨78.96%);(2)E2 美国主权评级下调叠加欧债危机(2011年,FEZ下跌26.66%、CAC40下跌21.04%);(3)E3 中国2015年股灾(沪深300窗口下跌29.12%、创业板指下跌30.13%);(4)E4 2015年8月人民币汇改贬值引发的全球波动(日经225窗口下跌15.80%、东证Topix下跌16.12%);(5)E5 中美贸易摩擦(2018—2019年,沪深300窗口下跌29.59%);(6)E6 2020年3月新冠疫情暴跌(巴西窗口下跌35.81%、澳大利亚下跌27.65%);(7)E7 疫情后宽松驱动的V型复苏(2020—2021年,纳斯达克窗口上涨67.38%、韩国上涨63.76%);(8)E8 2022年美联储加息熊市(恒生指数窗口下跌38.30%、MSCI新兴下跌29.80%);(9)E9 生成式AI驱动的科技股行情(2023年以来,中国台湾加权窗口上涨208.62%、韩国上涨133.73%、纳斯达克上涨125.65%);(10)E10 截至2026年10月的近期窗口(韩国上涨125.16%、中国台湾上涨100.26%)。
2.6 相关性分析方法
跨市场联动以美元月度收益率为基础,采用Pearson相关系数刻画。本文既报告全样本(2009年1月—2026年10月)相关矩阵,又将样本切分为三段以考察结构变迁:P1为2009—2016年(后危机修复、欧债与人民币贬值冲击),P2为2017—2020年(贸易战与新冠暴跌),P3为2021—2026年(加息熊市与AI行情)。此外,本文构建12个月滚动平均相关系数序列:在每个月末,对过去12个月(最少要求10个月有效观测)内全部指数两两收益的相关系数取算术平均,用以度量全球联动性的时变路径,检验“危机期联动上升、平稳期分散化”的典型模式。全部计算由pandas完成,相关矩阵对角线为1、取值落在[0.08, 0.997]区间、无缺失值。
分段与滚动设计的动机在于:全球联动结构并非静态。本文的待检验假说是,P1阶段各市场因复苏节奏不一而相对独立;P2阶段贸易摩擦与新冠作为全球性冲击使相关性系统性抬升;P3阶段人工智能产业链高度集中,可能使美股半导体与韩台市场相关性异常升高,而中国内地市场与西方市场的相关性未必同步上升。滚动序列将进一步识别联动性急剧攀升的具体月份。
在质量控制上,本文对每个派生指标均作了交叉校验:CAGR与累计收益率的关系按公式反推,误差控制在1e-12以内;六个美元指数的本币与美元收益逐月差值为零;相关矩阵对角线为1、全部取值落在合法区间、无缺失值;年度十二月收盘与年线收盘一致。这些校验不直接产生经济结论,但保证了后续比较中所引用的数字在内部是自洽的。对于个别由原始数据本身造成的极端值(如2026年韩台半导体行情),本文不进行缩尾或平滑处理,而是如实呈现并在相应章节标注其特殊性,以避免人为修饰长期走势。
本章小结
本章确立了全文的数据与方法基础:22个指数的月度收盘价面板、本币与美元双口径收益、以DFF为无风险利率的美元夏普,以及十个事件窗口与三段式相关性框架。所有指标均由统一pandas流水线计算并通过一致性校验,保证了后续横向比较的可复现性。
需要在解释中始终保持两点口径自觉:其一,除DAX外全部序列为不含股息的价格指数,长期收益被系统性低估;其二,本币夏普以无风险利率为零计算,跨市场比较应以美元口径为准。下一章将在此口径下,以归一化净值为核心展开十七年价格走势的全景刻画。
第三章 价格走势全景
本章导读:本章以归一化净值(以2009年1月为基期100的美元计价价格指数曲线,不含股息)为核心可视化工具,分发达市场、新兴与中国市场两条脉络,刻画22个指数十七年的价格轨迹。通过图3-1至图3-3的横向对比,本章识别出净值曲线的最强与最弱组别、关键转折点,以及本币与美元口径之间由汇率造成的系统性偏离,并据此划分七个牛熊周期段落。
3.1 归一化净值的比较框架
为使不同量纲、不同点位的股指具备可比性,本文将每个指数的净值曲线统一归一化为基期100:绝大多数指数以2009年1月收盘为100,创业板指因2010年6月才有数据而以该月为100。在这一框架下,曲线高低反映十七年间美元投资者获得的累计价格涨幅,曲线斜率反映不同阶段的上行与下行节奏,曲线间距则度量跨国长期回报的分化程度。归一化处理消除了各国指数点位量级上的不可比性:标普500基期825点、日经225基期约7000点、巴西BOVESPA基期39300点,原始点位的绝对数值并无横向比较意义;而归一化至100之后,任意时点两条曲线之比即为两国投资者自基期以来累计价格涨幅的倍数之比。例如期末中国台湾加权净值1170点与法国CAC40净值234点之比约为5,意味着十七年间台湾市场的美元价格涨幅约为法国的五倍。本章后续横向比较均建立在这一可比值之上,且所有曲线均为价格回报口径、不含股息再投资。
3.2 发达市场的净值分层
发达市场内部的净值曲线呈现明显分层。如图3-1所示,处于顶端的是纳斯达克综合指数,其美元归一化净值由100升至2026年5月峰值1872.0点,样本期末小幅回落至1814.2点,是全部22个指数中唯一突破1800点的曲线;标普500净值升至2026年8月峰值929.2点、期末927.4点;道琼斯工业平均期末为650.0点,长期低于标普500约277个净值点,与其价格加权、偏传统工业的编制特征相关。中国台湾加权作为发达市场阵营中累计涨幅领先者,净值由100升至期末1170.1点(2026年9月峰值1194.1点),累计涨幅仅次于纳斯达克与标普500;这一表现与其深度嵌入全球半导体供应链的产业结构在数据上高度吻合。
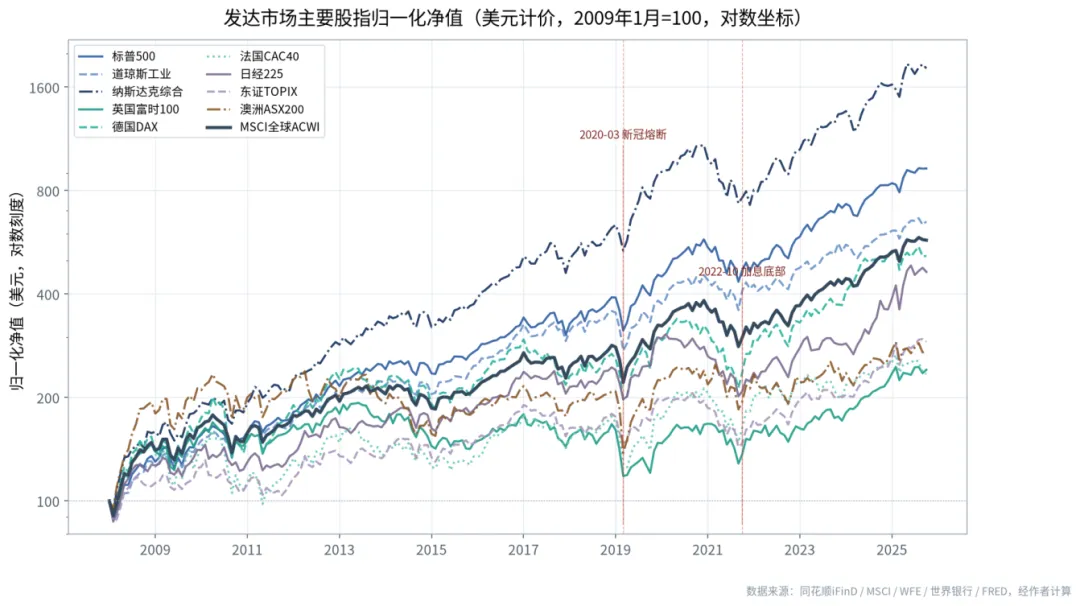
图3-1 发达市场主要股指归一化净值(美元计价,2009年1月=100,价格指数口径)
图3-1同时显示,欧洲市场与美国科技阵营形成对照。德国DAX净值升至2026年8月峰值549.1点、期末516.3点,在欧洲内部领先;日本日经225美元净值升至2026年6月峰值484.2点、期末463.6点;而英国富时100期末为240.7点、法国CAC40为233.9点、欧洲斯托克50代理(FEZ)为234.4点,后三者十七年累计价格涨幅仅在1.3—1.4倍区间,与纳斯达克的约17倍形成数量级差异。日本东证Topix美元净值期末为290.5点,澳大利亚标普200为272.1点,长期涨幅同样有限。从回撤节奏看,欧洲主要指数在2011年欧债危机期间出现深度回撤(DAX本币最大回撤26.78%、CAC40为27.45%),2012年5月CAC40与FEZ录得样本期内最大回撤(FEZ美元口径39.95%),且FEZ自谷底收复前高耗时106个月;美国三大指数的最大回撤则集中于2020年3月与2022年加息周期,标普500为24.77%、道琼斯为23.20%,修复分别用时16个月与9个月。这一“回撤较浅、修复较快”的特征,与美国资产净值曲线的持续走高在时序上对应。
日本与欧洲内部另有细节可循。日经225美元净值自2022年9月谷底(最大回撤34.01%)回升,2026年6月见顶484.2点,但其美元表现受日元贬值影响(本币口径净值约817点,明显高于美元口径,汇率效应详见3.4节)。澳大利亚标普200呈资源型市场特征,净值在2020年3月经历42.12%回撤后缓慢回升至期末272.1点。欧洲内部,德国DAX凭借工业出口与全收益口径的股息因素长期领先英、法;英国富时100权重集中于能源、矿业与金融等价值股,在成长股行情中相对落后,期末净值240.7点仍低于2026年2月峰值245.5点,呈高位震荡形态。
3.3 新兴与中国市场的高波动特征
新兴市场曲线整体波动较大、路径曲折。如图3-2所示,印度市场为长牛代表:SENSEX与Nifty50美元净值分别由100升至2024年9月峰值521.5点与528.5点,期末因2026年印度市场回调回落至400.3点与406.4点。巴西BOVESPA的曲线在样本中最具戏剧性:美元净值于2011年4月见顶248.4点后长期下行,2016年1月陷入76.28%的最大回撤谷底,此后虽有反弹,但截至2026年10月仍以242.8点收官,样本期内始终未收复2011年前高。韩国KOSPI与中国台湾加权在样本期末因人工智能半导体周期而剧烈冲高:KS11美元净值2026年5月见顶669.3点后于10月回落至501.5点;TWII维持在1170.1点高位。
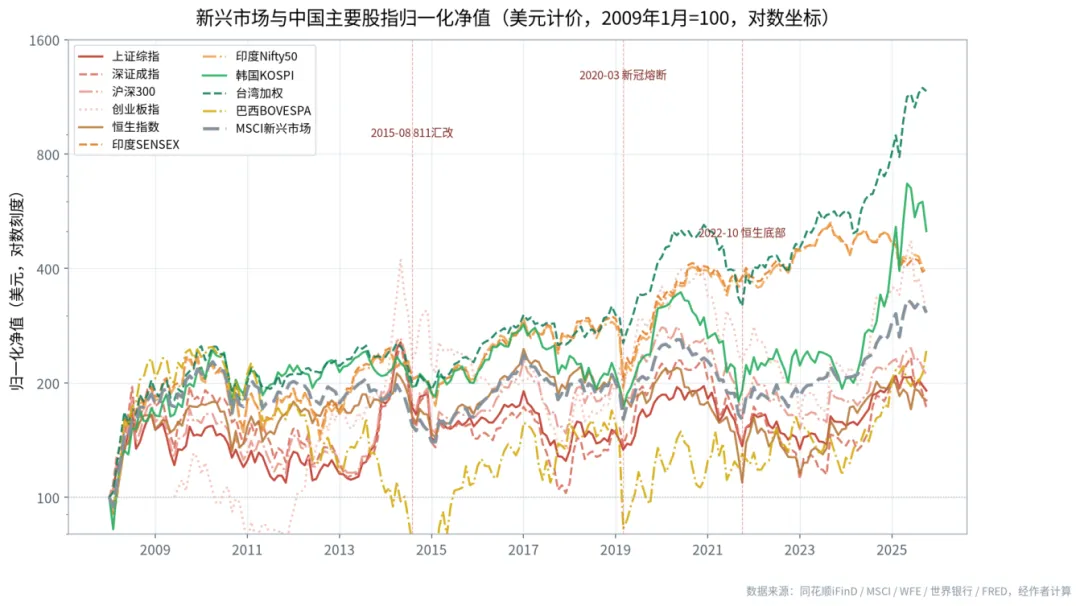
图3-2 新兴与中国主要股指归一化净值(美元计价,2009年1月=100,价格指数口径)
图3-2显示,中国主要指数集中呈现“高波动、长期未修复”的特征。上证综指美元净值于2015年5月冲高至峰值255.6点后转入下行,期末仅190.8点;深证成指峰值同为2015年5月(253.2点),期末171.9点;沪深300峰值出现在2021年5月(281.7点),期末209.7点;恒生指数峰值为2018年1月(245.6点),期末180.0点。其中上证综指、深证成指与恒生指数截至样本期末均未收复各自前高(修复月数记为−1),沪深300于2024年1月见底回升。创业板指基期较晚(2010年6月),但波动最为极端:美元净值自2015年峰值至2018年12月谷底经历68.18%的最大回撤,2024年9月单月上涨39.0%,2026年6月见顶472.1点后回落至305.6点。与标普500“回撤较浅、修复较快”相对照,中国指数呈现“回撤较深、修复较慢乃至未修复”的形态。
样本期末的2026年东亚半导体行情尤需专门说明。原始月线显示,韩国KOSPI自2026年3月的5052点两个月内升至5月的8476点(约+68%),10月回落至5668点;中国台湾加权同期由31723点升至44733点(约+41%)。这种数月内四至六成的剧烈波动,与全球人工智能资本开支周期下市场对半导体设备、代工与存储产业链盈利预期的重估在时间上重合。该行情推升了KS11与TWII样本期末的累计涨幅,并使其单月收益出现+34.6%(KS11,2026年4月)、+24.4%(TWII,2026年4月)与−23.5%(KS11,2026年3月)等极端值;这意味着样本期末的高净值在相当程度上由这一段尚未充分消化的行情支撑,其可持续性仍有待观察。
将新兴市场作为一组观察,可见其内部并非同质。印度两大指数在2013年前后曾经历明显回撤(2013年SENSEX最大回撤约28.57%、Nifty50约29.34%,本币口径),但随后修复并长期上行,2024年9月见顶;印度曲线的特征是“回撤后持续创新高”,与巴西“见顶后长期未修复”形成对照。MSCI新兴市场综合指数(MXEF)美元净值期末为306.1点、峰值330.9点,其走势介于印度的强与中国的弱之间,反映新兴市场整体受多个经济体拉扯的加权特征。这一对照提示,“新兴市场”作为一个类别内部的方差极大,笼统的新兴市场配置判断可能掩盖印度与巴西、中国之间的系统性差异。
3.4 本币与美元口径的差异
将本币与美元口径的归一化曲线并置(图3-3),可观察长期汇率趋势对跨国投资者回报的影响。如图3-3所示,日本是最典型的案例:日经225本币净值十七年累计上涨717.16%、年化12.56%,但受日元对美元长期贬值影响,美元口径累计涨幅降至363.59%、年化9.03%,年化差距3.53个百分点;东证Topix本币年化9.64%经汇率折算后为6.19%,差距3.45个百分点。印度市场的汇率拖累同样明显:SENSEX本币年化12.37%、Nifty50为12.47%,卢比贬值使其美元口径分别降至8.13%与8.22%,拖累超过4.2个百分点。巴西雷亚尔波动最为剧烈,BOVESPA本币年化9.77%经汇率折算后为美元口径5.13%,拖累4.64个百分点,为样本中最显著者。
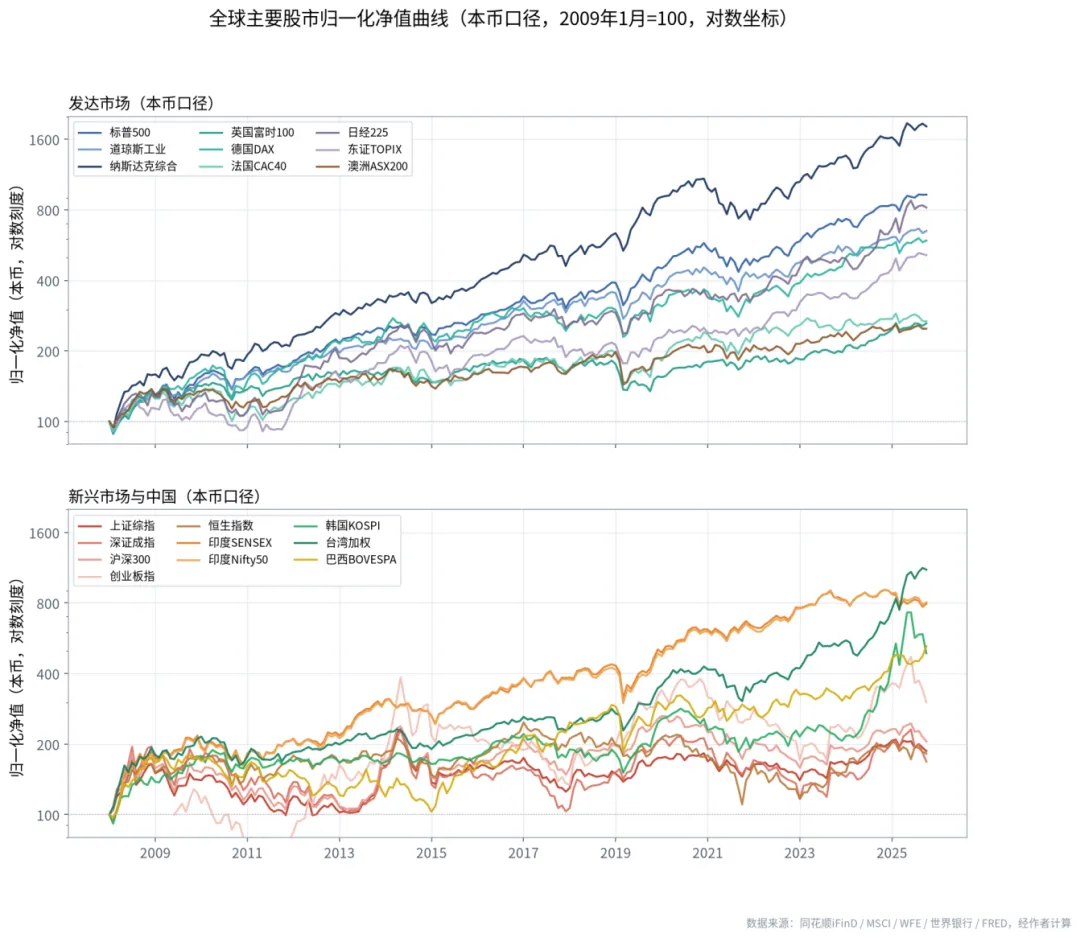
图3-3 主要市场本币与美元归一化净值对比(2009年1月=100)
图3-3还显示反向情形:欧元区主要货币对美元仅有温和贬值,DAX、CAC40与富时100的本币与美元年化差距分别为0.83、0.80与0.51个百分点;澳大利亚元对美元部分时段升值,使标普200美元年化5.80%略高于本币口径5.27%;新台币与韩元小幅升值,使TWII与KS11的美元年化略高于本币;人民币对美元总体平稳,中国四大指数本币与美元年化差距均在0.13个百分点以内。对本身以美元计价的指数(SPX、DJI、IXIC、ACWI、MXEF、FEZ),两口径完全一致。上述对比表明,跨国长期比较中本币收益可能因本币贬值而被大幅抵消;汇率既构成风险,也是决定全球配置真实回报的因素之一。
3.5 牛熊周期划分
贯穿十七年的净值曲线可划分为若干段落。第一段为2009—2010年危机后修复,多数指数在低基数上反弹(2009年TWII美元年涨103.31%、BVSP年涨131.66%、AS51年涨93.60%)。第二段为2011—2012年欧债危机与美国评级下调冲击,欧洲与新兴市场回撤,CAC40与FEZ于2012年5月见底。第三段为2013—2015年分化上行,美国科技股启动、印度与中国牛市先后见顶,中国指数于2015年5月形成长期顶部。第四段为2016—2019年震荡与贸易摩擦,新兴市场在2016年初与2018年末两度承压。第五段为2020年新冠暴跌后的流动性上行,纳斯达克2020年上涨43.64%、2023年上涨43.42%。第六段为2022年加息周期的下行,纳斯达克年跌33.1%、沪深300年跌27.59%。第七段为2023年以来的人工智能行情,TWII在AI窗口累计上涨208.62%、KS11上涨133.73%、IXIC上涨125.65%。综观全程,净值终值最高的为纳斯达克与中国台湾加权,最低的为中国内地与欧洲价值指数,巴西则呈长期上行后大幅回撤、期末接近基期水平的形态。
将各段行情叠加于同一净值曲线,可观察到一个与“均值回归”相关的现象:2009年涨幅最大的市场(巴西、深证成指、澳大利亚),其十七年终值相对平庸或尚未收复前高;而2009年仅温和上涨的美国科技股,凭借其后多年的持续上行居前。这一现象与“起点估值影响长期收益”的讨论在数据上相容——恐慌后的低位修复普遍带来高单年涨幅,但只有盈利与估值能够持续扩张的市场,才将修复转化为跨越周期的复利。需指出,此处为描述性观察,曲线终值由数十个月的连续走势共同决定,不宜归因于单一事件。
本章小结
本章以归一化净值为工具,对22个指数的十七年走势作了全景刻画。发达市场内部呈现数量级差异:纳斯达克与标普500净值终值居前,欧洲三大指数终值仅约基期的2.3—2.4倍;新兴市场与中国市场波动更大,印度长期上行而巴西长期未修复,中国主要指数多未收复前高。图3-1至图3-3分别从发达市场、新兴与中国市场、本币与美元口径三个视角,确认了上述分层。
本章同时揭示了两个结构性事实:其一,净值终值与回撤深度、修复速度密切相关,美国市场“回撤较浅、修复较快”,而中国与巴西市场“回撤较深、修复较慢乃至未修复”;其二,本币与美元净值之间的缺口主要由长期汇率趋势解释,日、印、巴市场的本币长牛在美元口径下明显收敛。下一章将在走势观察的基础上,对累计与年化收益作系统排名,并分解汇率贡献与年度收益分布。
第四章 收益表现横向比较
本章导读:本章在第三章走势观察的基础上,对22个指数的收益作系统横向比较。首先给出本币与美元双口径下的累计收益率与年化复合收益率排名(表4-1),并以图4-1呈现收益与回撤的二维关系;其次通过图4-2分解汇率对长期年化收益的贡献;再次基于年度收益面板统计正收益年份占比与极值年份,并以图4-3年度热力图展示年度收益结构;最后对收益来源作定性讨论。
4.1 累计与年化收益排名
在价格回报口径(不含股息)下,22个指数十七年的累计表现存在显著分化。以美元计价计,纳斯达克综合指数累计收益率1714.2%、年化复合收益率17.74%居首,中国台湾加权累计1070.14%、年化14.86%次之,标普500累计827.43%、年化13.37%再次。其后依次为道琼斯(年化11.12%)、MSCI全球ACWI(10.34%)、德国DAX(9.69%)、韩国KOSPI(9.51%)、日经225(9.03%)、Nifty50(8.22%)与SENSEX(8.13%)。处于尾部的是欧洲与中国主要指数:FEZ年化4.92%、CAC40为4.90%、富时100为5.07%、巴西BOVESPA为5.13%、上证综指3.71%、恒生指数3.37%、深证成指3.10%。一个结构性观察是,MSCI全球基准(ACWI)年化10.34%的构成中美国权重贡献显著——剔除美国后,其余市场的加权收益明显更低,反映全球股市中美股权重较高的特征。表4-1按美元年化从高到低列示全部指数的双口径指标。
表4-1 22个指数累计收益、年化收益与风险指标(本币与美元双口径)
指数 | 市场 | 本币累计(%) | 本币年化(%) | 美元累计(%) | 美元年化(%) | 年化波动(%) | 最大回撤(%) | 美元夏普 |
IXIC 纳斯达克 | 美国 | 1714.20 | 17.74 | 1714.20 | 17.74 | 17.73 | -33.10 | 0.93 |
TWII 台湾加权 | 中国台湾 | 1009.03 | 14.52 | 1070.14 | 14.86 | 21.12 | -38.88 | 0.70 |
SPX 标普500 | 美国 | 827.43 | 13.37 | 827.43 | 13.37 | 14.65 | -24.77 | 0.83 |
DJI 道琼斯 | 美国 | 549.96 | 11.12 | 549.96 | 11.12 | 14.28 | -23.20 | 0.71 |
ACWI MSCI全球 | 全球 | 473.60 | 10.34 | 473.60 | 10.34 | 15.31 | -26.62 | 0.63 |
DAX 德国DAX | 德国 | 490.61 | 10.52 | 416.30 | 9.69 | 21.14 | -36.98 | 0.48 |
KS11 韩国KOSPI | 韩国 | 387.74 | 9.34 | 401.50 | 9.51 | 27.98 | -48.37 | 0.41 |
N225 日经225 | 日本 | 717.16 | 12.56 | 363.59 | 9.03 | 16.93 | -34.01 | 0.51 |
NSEI 印度Nifty50 | 印度 | 705.14 | 12.47 | 306.44 | 8.22 | 22.99 | -39.19 | 0.39 |
BSESN 印度SENSEX | 印度 | 692.95 | 12.37 | 300.29 | 8.13 | 22.91 | -38.10 | 0.39 |
399006 创业板指 | 中国 | 201.57 | 6.99 | 205.60 | 7.08 | 33.34 | -68.18 | 0.32 |
MXEF MSCI新兴 | 新兴市场 | 206.05 | 6.50 | 206.05 | 6.50 | 18.86 | -38.51 | 0.35 |
TPX 东证Topix | 日本 | 412.07 | 9.64 | 190.51 | 6.19 | 14.53 | -30.32 | 0.39 |
AS51 标普200 | 澳大利亚 | 148.73 | 5.27 | 172.08 | 5.80 | 20.91 | -42.12 | 0.31 |
BVSP 巴西BOVESPA | 巴西 | 422.71 | 9.77 | 142.83 | 5.13 | 32.56 | -76.28 | 0.27 |
FTSE 富时100 | 英国 | 162.24 | 5.58 | 140.69 | 5.07 | 16.49 | -38.76 | 0.29 |
FEZ 欧洲斯托克50 | 欧元区 | 134.43 | 4.92 | 134.43 | 4.92 | 21.27 | -39.95 | 0.26 |
CAC40 法国CAC40 | 法国 | 167.55 | 5.70 | 133.89 | 4.90 | 20.37 | -38.72 | 0.27 |
000300 沪深300 | 中国 | 105.18 | 4.13 | 109.69 | 4.26 | 24.42 | -46.42 | 0.23 |
000001 上证综指 | 中国 | 86.69 | 3.58 | 90.79 | 3.71 | 21.89 | -51.25 | 0.21 |
HSI 恒生指数 | 中国香港 | 82.15 | 3.44 | 79.99 | 3.37 | 20.64 | -55.51 | 0.19 |
399001 深证成指 | 中国 | 68.24 | 2.97 | 71.94 | 3.10 | 27.28 | -59.46 | 0.19 |
数据来源:作者基于同花顺iFinD月线收盘价与FRED汇率、联邦基金利率计算整理(价格回报口径,不含股息;DAX为全收益口径)。
若将视角由收益转向收益的风险调整后质量,排名仍有变化。如图4-1所示,横轴为美元年化收益率、纵轴为最大回撤,理想区域位于右上方向(高收益、浅回撤)。纳斯达克虽收益最高,但年化波动17.73%、最大回撤33.10%;真正在风险调整后领先的是标普500——其14.65%的年化波动为样本中最低之一,最大回撤仅24.77%,美元夏普0.83,仅次于纳斯达克的0.93。尾部市场则普遍伴随高波动:创业板指年化波动33.34%、最大回撤68.18%,巴西BOVESPA波动32.56%、回撤76.28%,深证成指波动27.28%、回撤59.46%,对应美元夏普分别为0.32、0.27与0.19。这表明尾部市场虽在个别年份弹性较大,但单位风险对应的超额回报相对有限。
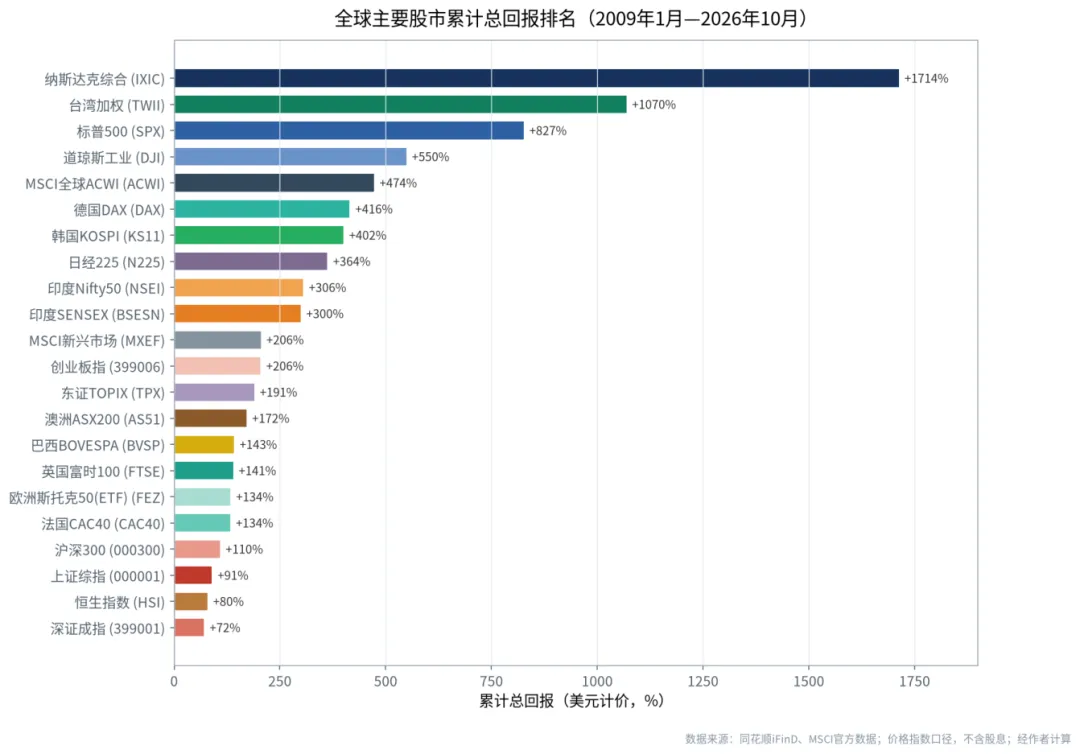
图4-1 22个股指美元年化收益率与最大回撤二维分布
美股三大指数内部的排名同样值得注意。纳斯达克年化17.74%高于标普500的13.37%与道琼斯的11.12%,每年约2—4个百分点的复利差距在十七年间放大为17倍、9.3倍与6.5倍的终值差异。这一差距与成长风格相对价值风格的长期表现在数据上一致:纳斯达克集中于全球科技龙头,道琼斯的价格加权与偏传统工业成分使其在科技主导的行情中相对落后。需指出,纳斯达克的较高收益伴随较高波动(17.73%)与较深回撤(−33.10%),但其美元夏普0.93仍居样本首位,说明较高风险并未必然损害风险调整后收益,关键在于单位风险对应的超额补偿是否充足。
从回撤与修复的角度看,年度胜率背后另有一条区分度线索。美国市场不仅年化收益较高,且回撤较浅、修复较快:标普500最大回撤24.77%、谷底后16个月收复前高,道琼斯最大回撤23.20%、9个月即修复。与之相对,中国与巴西市场呈现长回撤:上证综指最大回撤51.25%、深证成指59.46%、恒生指数55.51%、巴西BOVESPA达76.28%,且这四个市场截至2026年10月仍未收复前高;FEZ虽回撤为39.95%,但自2012年谷底修复耗时106个月,为样本中最慢者之一。这组数据表明,长期持有的体验不仅取决于终值涨幅,还取决于途中回撤深度与回本时间;在风险调整后的比较中,标普500“回撤较浅、修复较快”的曲线,相对巴西“深幅回撤、长期未修复”的曲线更具可持有性。
4.2 汇率贡献分解
将本币年化与美元年化并排比较,可将长期收益分解为“本地价格上涨”与“汇率变动”两部分。如图4-2所示,年化差距最大的为巴西(本币9.77%对美元5.13%,雷亚尔贬值拖累4.64个百分点)、Nifty50(12.47%对8.22%,卢比拖累4.25个百分点)、SENSEX(12.37%对8.13%,拖累4.24个百分点)、日经225(12.56%对9.03%,日元拖累3.53个百分点)与东证Topix(9.64%对6.19%,拖累3.45个百分点)。这五个市场若仅看本币收益,会得出“日印长期收益优异”的判断,但经汇率折算后美元年化降至8%—9%区间,与MSCI全球基准(10.34%)相比并无显著超额。
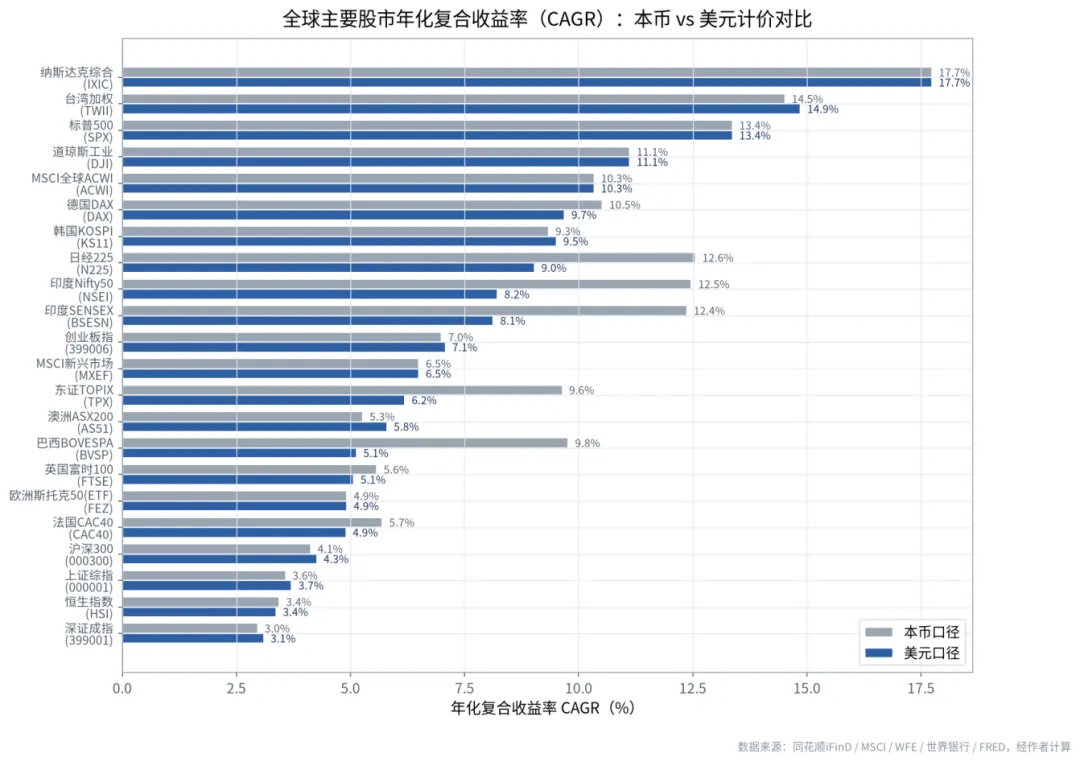
图4-2 主要市场本币与美元年化收益率对比及汇率拖累
反向情形见图4-2右侧:澳大利亚(美元年化5.80%略高于本币5.27%)、中国台湾(14.86%略高于14.52%)与韩国(9.51%略高于9.34%)的货币对美元温和升值,小幅增厚了美元回报。人民币对美元总体平稳,中国四大指数双口径差距均不足0.2个百分点。这一对比的含义是:评估海外市场的长期吸引力时,本币历史收益仅为起点,需结合货币长期走势与全球基准作风险调整后比较,方能得到对国际投资者有意义的判断。
4.3 年度收益分布
从年度收益的横截面看,各市场“正收益年份占比”差异明显。在18个年度中(创业板指为17个),道琼斯与纳斯达克的正收益年份占比均为83.3%,标普500、中国台湾加权与ACWI为77.8%,日经225与东证Topix为72.2%,构成年度胜率较高的一组;而沪深300与巴西BOVESPA的正收益年份占比仅为50.0%,CAC40、上证综指、深证成指与恒生指数为55.6%,年度正收益的稳定性相对较弱。
极值年份方面,最大单年涨幅多集中于低基数修复年:巴西2009年美元年涨131.66%、中国台湾加权2009年涨103.31%、深证成指2009年涨95.67%、SENSEX涨95.02%、澳大利亚涨93.60%。最大单年跌幅则集中于全球性风险年份:巴西2015年跌41.84%、印度2011年跌约36.3%、深证成指2018年跌37.95%、纳斯达克2022年跌33.10%、创业板指2022年跌34.74%。图4-3的年度热力图进一步显示,2026年(截至10月)收益高度分化:韩国KOSPI年涨44.76%、中国台湾加权年涨59.75%、巴西年涨40.25%、日经年涨28.51%,而深证成指年跌8.81%、创业板指跌9.55%、恒生指数跌6.41%、沪深300跌5.87%,半导体产业链与其他市场的背离在该年尤为突出。
进一步看年度收益的时序,可识别两类典型年份。其一为极端单边年:2009年几乎所有市场在低基数上强劲反弹,其高涨幅来自恐慌后的修复,并非可持续的常态盈利能力;其二为全球性风险年:2011年欧债危机中印度双指数下跌约36%、巴西下跌26.88%,2018年全球同步收跌、深证成指下跌37.95%、沪深300下跌29.32%,2022年加息周期中纳斯达克下跌33.10%、创业板指下跌34.74%。在多数年份保持正收益、且熊市中跌幅相对可控的,主要是美国核心指数与中国台湾加权;这与其长期终值居前的结果相互对应。将年度收益视为一个序列而非单点,可见长期复利是多年正收益与少数浅回撤共同作用的结果,而非某一年爆发所能解释。
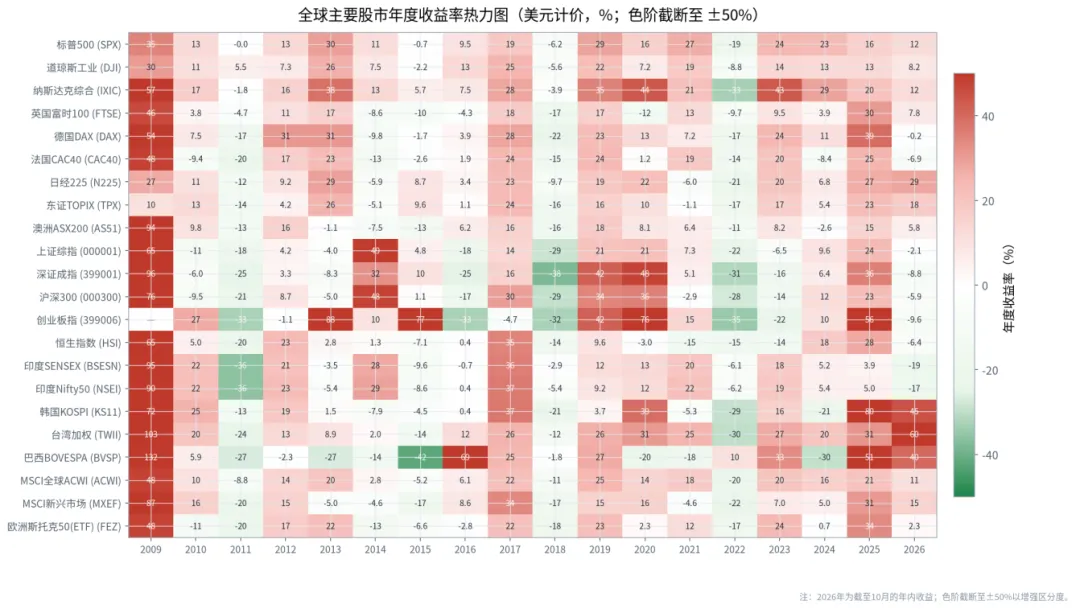
图4-3 22个股指2009—2026年年度收益率热力图(美元计价)
值得注意的是,单年涨幅冠军与长期年化冠军并不重合:2009年涨幅最大的巴西,十七年年化仅5.13%且期末未收复前高;而长期年化居前的中国台湾加权,其领先地位来自多年反复创新高而非单年爆发。这说明单年涨幅具有较强的阶段性,需将年度收益串联为长期复利、并扣除汇率与回撤损失后,方能评估市场的长期价值。
4.4 收益来源的定性讨论
价格回报口径下的长期收益,可粗略分解为估值变化、盈利增长与股息三部分。本文数据不含股息再投资,故长期收益被系统性低估,对高股息的欧洲与英国市场尤为明显;若改用全收益口径,富时100、CAC40等市场的年化可能比本文所示高出约2—3个百分点,其与美国的差距相应收窄。从数据看,纳斯达克十七年约17倍的价格上涨,与全球龙头科技企业的盈利增长及2020年后低利率环境下估值倍数的扩张在时间上重合;2022年加息周期中纳斯达克单年回撤33.1%、年化波动升至17.73%,则与估值压缩的阶段相对应,提示估值扩张既是超额收益的可能来源,也是高波动的可能来源。
中国台湾加权与韩国KOSPI的较高收益,与全球半导体资本开支周期及人工智能产业链的盈利兑现阶段相重合,其波动亦随半导体景气周期放大。欧洲价值板块的长期较低收益,与欧元区经济增长、人口结构及高股息成分未计入价格指数等因素在数据上相关;德国DAX因本身为全收益口径、内含股息,其本币年化10.52%在欧洲内部领先,从侧面反映了股息对长期回报的贡献。中国内地主要指数十七年价格收益有限,与估值中枢回落、盈利增速放缓及2015年、2021年两轮估值高点后的长期消化在时序上对应;上证综指、深证成指与恒生指数至今未收复前高,可与估值与风险偏好承压的背景相互参照。需强调,上述归因均为与可观测背景的相关性描述,而非严格的因果识别。
本章小结
本章在统一双口径下完成了收益排名:纳斯达克、中国台湾加权与标普500居前,欧洲斯托克50、法国CAC40、英国富时100、巴西与中国内地指数居后;风险调整后,标普500凭借低回撤获得仅次于纳斯达克的美元夏普。汇率分解显示,日、印、巴市场的本币高收益被本币贬值显著抵消,而澳、台、韩货币小幅升值。年度分布表明,美股与台股的正收益年份占比最高,中国内地与巴西仅约一半年份为正。
以MSCI全球(ACWI,年化10.34%)与MSCI新兴市场(MXEF,6.50%)为标尺,美国三大指数、中国台湾与道琼斯系统性跑赢ACWI,欧洲与中国内地指数长期跑输新兴市场基准。本章结论为:后金融危机时代的全球股票超额收益与美国科技成长及东亚半导体产业链高度相关,而汇率、股息与估值起点在不同市场间造成了可度量但方向不一的回报差异。后续章节将进一步展开风险指标、相关性结构与事件窗口的量化结果。
第五章 风险特征的横向比较
本章导读:本章以美元计价的月度收益率为基础,从年化波动率、最大回撤、回撤修复月数与夏普比率四个维度,对样本内22个股指进行横截面比较。研究问题是:长期收益领先的市场是否同时具备更低的风险与更快的回撤修复能力。本章采用统一口径计算上述指标,并辅以本币口径对照以分离汇率因素。核心结论为:美国核心资产在样本期内同时实现低波动、浅回撤与高夏普,构成最稀缺的风险—收益组合;中国内地主要指数、恒生指数与巴西BOVESPA则呈现“高波动、深回撤、低补偿”的惩罚性特征,其中五个市场截至样本期末仍未收复历史峰值。
长期收益的高低只是全球股票市场比较的一个侧面。在样本区间内,不同市场不仅在收益幅度上差异悬殊,在风险水平、回撤深度与修复能力上同样呈现出结构性分化。本章以美元口径的年化波动率、最大回撤、回撤持续期(即最大回撤谷底至收复前高的月数,未收复记为−1)与夏普比率为核心指标,对22个股指进行横截面比较,并辅以本币口径作对照,以揭示“收益—风险”匹配关系在各主要市场之间的真实分布。本章全部数值来自processed目录下的summary_usd.csv、summary_local.csv与drawdown_series_usd.csv;其中年化波动率定义为月度收益率标准差乘以√12,最大回撤定义为归一化净值自历史峰值的最大跌幅,夏普比率以美元超额收益(月度收益减去联邦基金有效利率DFF的月均折算值)除以月收益标准差再乘以√12计算。
5.1 年化波动率:低波组的高度集中与外围市场的高波特征
年化波动率衡量收益率的离散程度,是对总风险的一阶度量。以美元计价的月度收益率折算的年化波动率显示,22个指数的波动区间从道琼斯工业指数的14.28%延伸至创业板指的33.34%,极差接近19个百分点。波动率最低的四个指数——道指14.28%、东证股价指数(TOPIX)14.53%、标普500的14.65%与全球指数ACWI的15.31%——均属于大盘核心资产阵营;而波动率最高的五个指数依次为创业板指33.34%、巴西BOVESPA的32.56%、韩国KOSPI的27.98%、深证成指的27.28%与沪深300的24.42%,集中于高估值成长板块与币值波动较高的新兴市场。
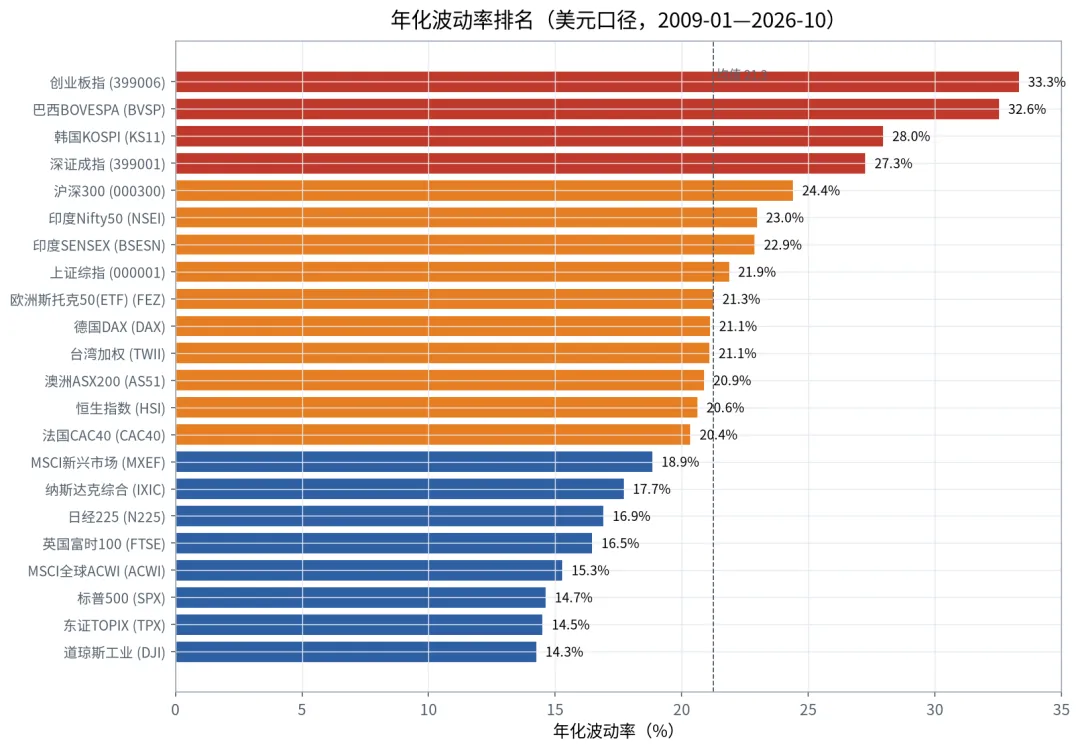
图5-1 22个股指年化波动率排名(美元口径,2009-01至2026-10)
表5-1 主要股指年化波动率对比(美元与本币口径)
指数 | 年化波动率(美元,%) | 年化波动率(本币,%) | 波动率差(美元−本币,百分点) |
创业板指(399006) | 33.34 | 32.11 | +1.23 |
巴西BOVESPA(BVSP) | 32.56 | 21.01 | +11.55 |
韩国KOSPI(KS11) | 27.98 | 22.47 | +5.51 |
深证成指(399001) | 27.28 | 26.05 | +1.23 |
沪深300(000300) | 24.42 | 23.08 | +1.34 |
印度Nifty50(NSEI) | 22.99 | 18.02 | +4.97 |
印度SENSEX(BSESN) | 22.91 | 18.02 | +4.89 |
上证综指(000001) | 21.89 | 20.60 | +1.29 |
欧洲FEZ代理 | 21.27 | 21.27 | 0.00 |
德国DAX | 21.14 | 17.40 | +3.74 |
台湾加权(TWII) | 21.12 | 17.78 | +3.34 |
澳大利亚AS51 | 20.91 | 13.39 | +7.52 |
恒生指数(HSI) | 20.64 | 20.47 | +0.17 |
法国CAC40 | 20.37 | 16.36 | +4.01 |
新兴市场MXEF | 18.86 | 18.86 | 0.00 |
纳斯达克(IXIC) | 17.73 | 17.73 | 0.00 |
日经225(N225) | 16.93 | 18.51 | −1.58 |
英国富时100(FTSE) | 16.49 | 12.51 | +3.98 |
全球ACWI | 15.31 | 15.31 | 0.00 |
东证股价指数(TPX) | 14.53 | 15.92 | −1.39 |
标普500(SPX) | 14.65 | 14.65 | 0.00 |
道琼斯(DJI) | 14.28 | 14.28 | 0.00 |
数据来源:summary_usd.csv、summary_local.csv(processed目录)。
本币与美元口径的波动率差异本身是一个重要的比较维度。巴西BOVESPA的本币波动率为21.01%,经雷亚尔兑美元的长期贬值与阶段性波动换算后,美元口径波动率升至32.56%,增幅为11.55个百分点,为全样本之最;澳大利亚AS51本币波动率为13.39%,美元口径因澳元的强周期属性升至20.91%,增加7.52个百分点;印度两大指数本币波动率为18.02%,美元口径升至约22.9%,卢比的趋势性贬值使持有印度资产的美元投资者多承担约5个百分点的波动。与之相反,日经225与东证股价指数在样本后半段经历日元贬值,美元口径波动率反而低于本币口径约1.4—1.6个百分点,说明汇率对波动的放大或缩小方向取决于本币的升贬趋势,而非单向叠加。
更值得关注的是波动与收益的错配。创业板指以33.34%的全样本最高波动率,对应7.08%的美元年化收益;深证成指27.28%的波动率对应3.10%的年化;巴西BOVESPA 32.56%的波动率对应5.13%的年化。而标普500以14.65%的低波动率取得13.37%的年化收益,纳斯达克17.73%的波动率对应17.74%的年化。这一组对比预示着后文将展开的夏普比率排名与波动率排名呈显著的负相关关系。
5.2 最大回撤的深度、时点与修复速度
最大回撤衡量净值从历史峰值到谷底的最大跌幅,是比波动率更直接的尾部风险度量。22个指数中,美元口径最大回撤最深的五个市场依次为:巴西BOVESPA的−76.28%(谷底2016年1月)、创业板指的−68.18%(谷底2018年12月)、深证成指的−59.46%(谷底2018年12月)、恒生指数的−55.51%(谷底2022年10月)与上证综指的−51.25%(谷底2018年12月)。这五个市场的回撤深度均超过50%,意味着投资者在峰值买入后净值需翻倍以上方可回本。与之相对,回撤最浅的三个市场全部来自美国:道指−23.20%、标普500−24.77%、全球ACWI−26.62%;即使将范围扩大至全部发达市场,东证股价指数−30.32%、纳斯达克−33.10%、日经225−34.01%的回撤深度也明显小于新兴市场与中国权益板块。
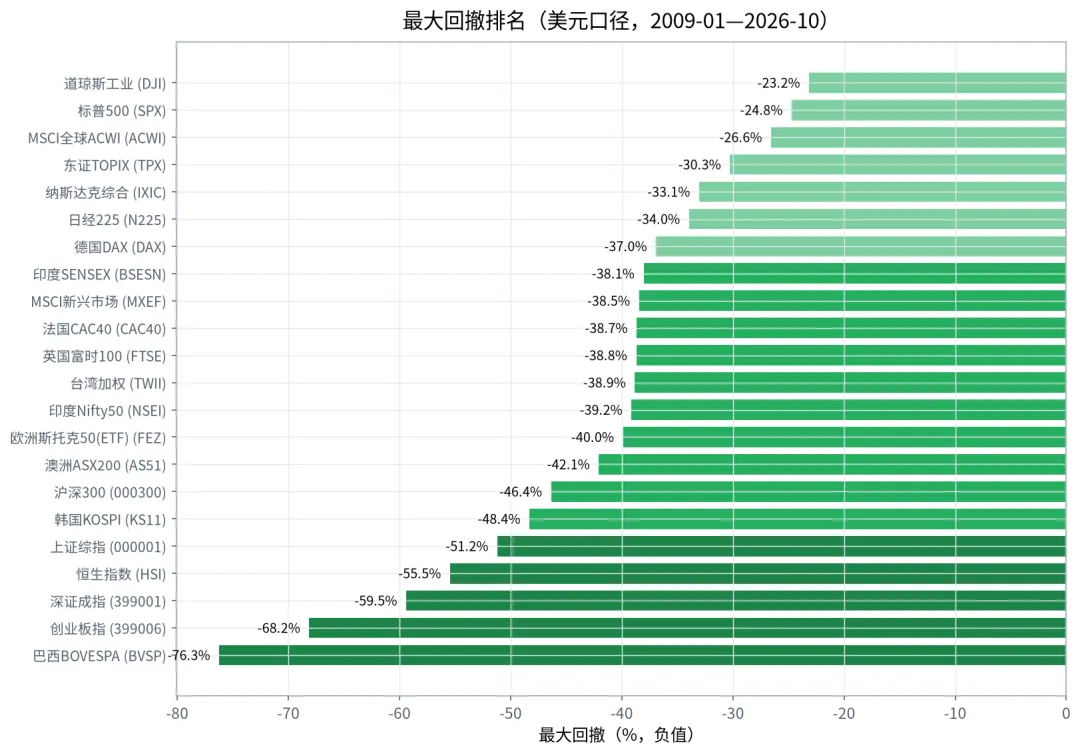
图5-2 美元口径最大回撤深度排名及谷底月份(2009-01至2026-10)
表5-2 主要股指最大回撤深度、谷底月份与修复情况
指数 | 最大回撤(%) | 谷底月份 | 修复月数 | 状态 |
巴西BOVESPA | −76.28 | 2016-01 | 未修复 | −1 |
创业板指 | −68.18 | 2018-12 | 90 | 已修复(2026年) |
深证成指 | −59.46 | 2018-12 | 未修复 | −1 |
恒生指数 | −55.51 | 2022-10 | 未修复 | −1 |
上证综指 | −51.25 | 2018-12 | 未修复 | −1 |
韩国KOSPI | −48.37 | 2022-09 | 40 | 已修复 |
沪深300 | −46.42 | 2024-01 | 未修复 | −1 |
澳大利亚AS51 | −42.12 | 2020-03 | 14 | 已修复 |
欧洲FEZ代理 | −39.95 | 2012-05 | 106 | 已修复(2021年后) |
印度Nifty50 | −39.19 | 2013-08 | 17 | 已修复 |
台湾加权 | −38.88 | 2022-10 | 21 | 已修复 |
英国富时100 | −38.76 | 2020-03 | 63 | 已修复 |
法国CAC40 | −38.72 | 2012-05 | 24 | 已修复 |
新兴市场MXEF | −38.51 | 2016-02 | 57 | 已修复 |
印度SENSEX | −38.10 | 2013-08 | 17 | 已修复 |
德国DAX | −36.98 | 2022-09 | 18 | 已修复 |
日经225 | −34.01 | 2022-09 | 34 | 已修复 |
纳斯达克 | −33.10 | 2022-12 | 15 | 已修复 |
东证股价指数 | −30.32 | 2022-09 | 22 | 已修复 |
全球ACWI | −26.62 | 2022-09 | 18 | 已修复 |
标普500 | −24.77 | 2022-09 | 16 | 已修复 |
道琼斯 | −23.20 | 2020-03 | 9 | 已修复 |
数据来源:summary_usd.csv(dd_recovery_months=−1表示截至样本期末尚未收复前高)。
从谷底时点的分布可以辨认出三轮全球性压力测试:其一为2012年5月欧债危机最深处的欧洲本土市场,CAC40与FEZ的谷底均落于此;其二为2020年3月新冠疫情崩盘,道指、富时100、澳大利亚AS51、MXEF等市场的最大回撤同时定格于此月;其三为2022年美联储加息周期,标普500、DAX、日经225、东证、KOSPI、ACWI、纳斯达克、台湾加权的谷底密集分布于2022年9月至12月。与这三轮全球性冲击不同,上证综指、深证成指与创业板指的最大回撤定格于2018年12月(创业板指美元口径谷底),可能反映中国市场自2015年股灾、2016年熔断至2018年去杠杆与贸易战叠加形成的长期估值收缩,而非外生冲击。印度双指数的谷底则特殊地出现在2013年8月,与美联储缩减恐慌(taper tantrum)叠加卢比危机的时间窗口同期。
修复速度的横向对比同样具有启发意义。道指仅用9个月即从疫情谷底收复前高,澳大利亚AS51用14个月,纳斯达克15个月,标普500用16个月,印度双指数用17个月,DAX用18个月;而欧洲FEZ代理从2012年5月谷底到收复前高耗时106个月,英国富时100用63个月,MXEF用57个月,创业板指耗时90个月(美元口径)。修复速度的差异可能与市场重心资产的产业属性相关:美国市场由盈利持续扩张的科技龙头驱动,印度市场对应内需扩张与高储蓄率,而欧洲价值板块在长达十年的低增长、低通胀环境中主要依赖估值修复。
5.3 五个至今未能修复的市场
样本期末(2026年10月)仍处于最大回撤“未修复”状态(dd_recovery_months=−1)的指数共有五个:上证综指、深证成指、沪深300、恒生指数与巴西BOVESPA。这一结果是本章最具结构性含义的发现,需要逐一展开。
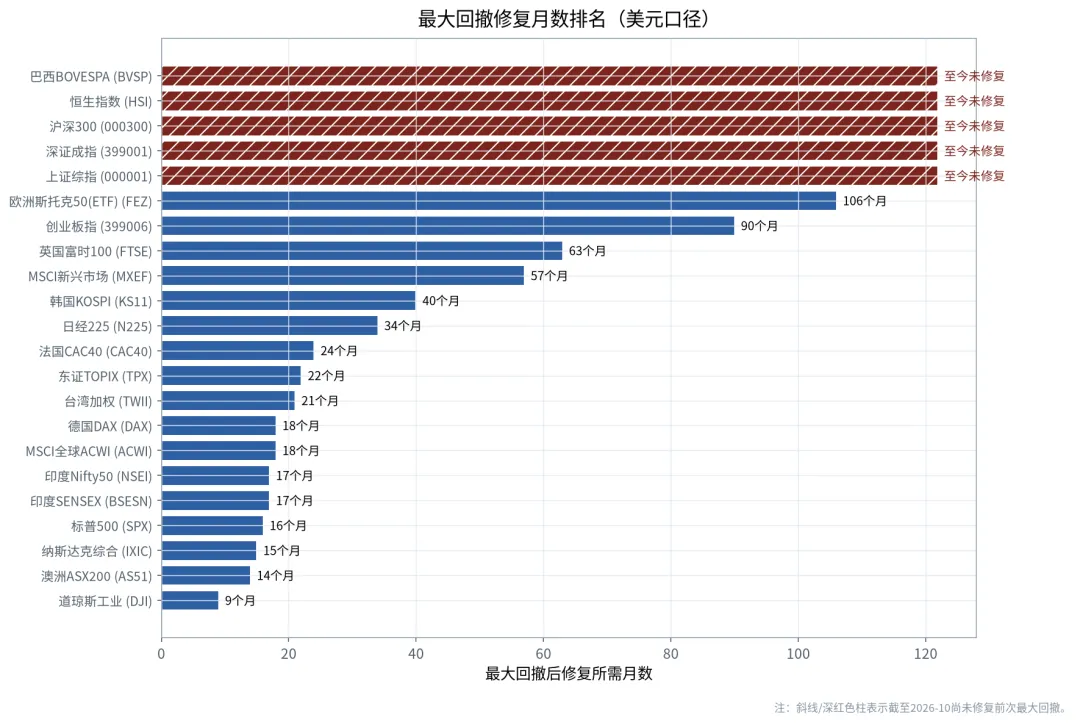
图5-3 代表性市场美元口径净值回撤序列面积图(drawdown_series_usd.csv)
上证综指美元口径的最大回撤−51.25%定格于2018年12月,此后市场虽经历2019—2021年初的结构性反弹与2024年9月的单月上涨(深证成指当月本币口径上涨26.1%),但仍未回到2018年初的峰值水平;深证成指谷底同样位于2018年12月,跌幅−59.46%为A股市场最深,其未修复状态延续至今。沪深300的美元口径谷底特殊地出现在2024年1月(−46.42%),与2021年核心资产估值压缩的时间窗口同期;需指出的是,本币口径下沪深300在2012年11月的谷底后29个月即已修复,美元口径的长期未修复与人民币汇率因素相叠加。恒生指数的最大回撤−55.51%定格于2022年10月,当月单月下跌−14.7%后,次月随即录得+27.4%的全样本最大单月涨幅,但这一V型反弹并未延续至收复2018年与2021年的双重前高。巴西BOVESPA则是唯一非亚洲市场的未修复样本,其−76.28%的跌幅始于2010—2011年的大宗商品峰值,2016年1月谷底之后本币口径虽在20个月内修复,但雷亚尔的长期贬值使美元口径净值直至2026年10月仍未回到峰值。
将这五个未修复市场与同期其他市场并置可以看到:同样经历2020年疫情崩盘的道指9个月修复、AS51用14个月、标普用16个月;同样经历2022年加息熊市的纳斯达克15个月、DAX用18个月、日经225用34个月、KOSPI用40个月。换言之,“经历深跌”本身并非未修复的充分条件,跌后缺乏盈利与估值的双重扩张可能是更具解释力的因素。中国权益市场与巴西市场的长期未修复,可能分别对应房地产长周期拐点与大宗商品超级周期退潮这两个结构性背景,其修复需要产业逻辑的重置,而非单纯的流动性宽松。
5.4 夏普比率:风险调整后收益的真实排名
夏普比率以单位总风险所承担的超额收益度量风险补偿。以美元超额收益(月收益减去DFF月均年化值的月度折算)计算的夏普比率,剔除了无风险利率环境的干扰,是跨国比较风险补偿的更优指标。排名前三的全部为美国科技资产:纳斯达克0.93、标普500为0.83、道指为0.71;紧随其后的是台湾加权指数0.70与全球ACWI的0.63。这一排名与5.1节的波动率排名形成镜像:波动率最低的道指与标普,同时拥有最高的风险调整后收益。
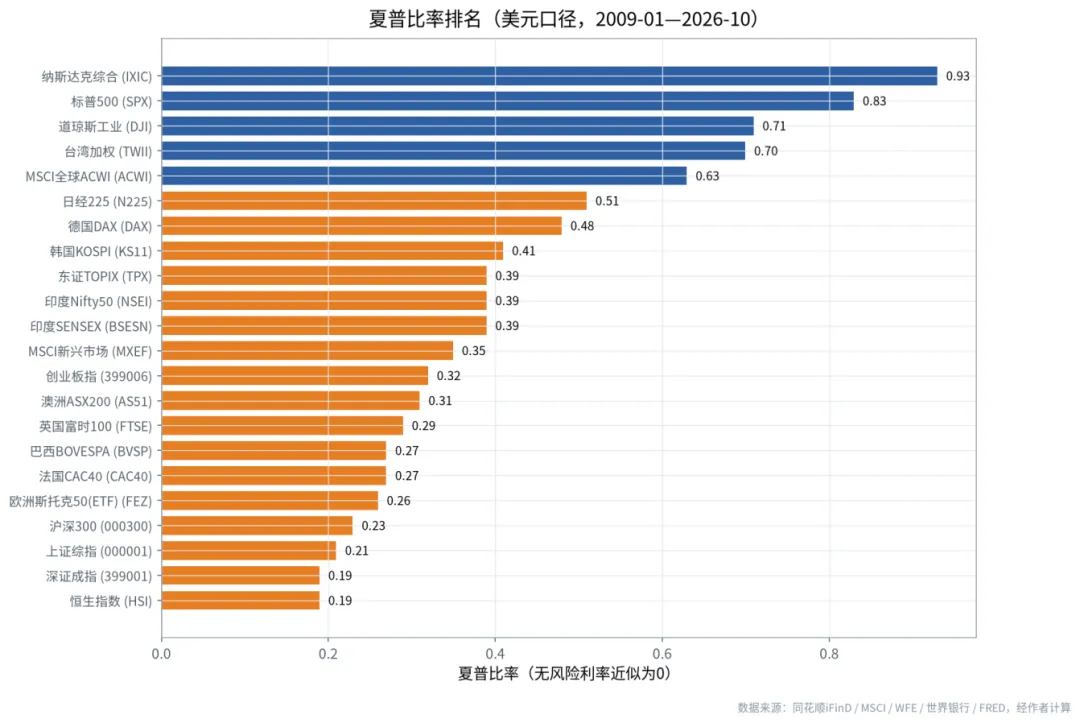
图5-4 美元口径夏普比率排名(无风险利率:DFF)
位于中段的市场包括日经225的0.51、德国DAX的0.48、韩国KOSPI的0.41、印度SENSEX与Nifty50并列的0.39、东证股价指数的0.39、MXEF的0.35、创业板指的0.32、澳大利亚AS51的0.31。其中台湾加权0.70的夏普比率尤其值得关注:它以21.12%的年化波动率(接近全样本中位数)取得14.86%的美元年化收益,是高波动阵营中唯一风险补偿接近美国核心资产的市场,其权重结构集中于台积电等AI代工龙头,与样本后半段的AI资本开支周期相吻合。欧洲市场的夏普比率整体偏低:DAX 0.48为欧洲最佳,CAC40与FEZ分别仅为0.27与0.26,英国富时100为0.29,意味着投资者承担的欧洲市场波动所获得的超额补偿相对有限。
排名末尾的七个市场依次为深证成指0.19、恒生指数0.19、上证综指0.21、沪深300的0.23、欧洲FEZ的0.26、巴西BOVESPA的0.27与CAC40的0.27。中国四大指数的夏普比率区间为0.19—0.32,即使是相对最高的创业板指0.32,也仅为纳斯达克的约三分之一。横向对比印度双指数0.39的夏普比率可以发现:同为亚洲新兴市场,印度在样本期内形成了“高波动—高增长—可接受风险补偿”的组合,而中国主要指数则停留在“高波动—低增长—低补偿”的区间,这一差异是本章对全球风险格局最核心的归纳。
5.5 风险—收益四象限定位
将年化波动率作为横轴、美元年化收益(CAGR)作为纵轴绘制散点图,22个指数可落入四个象限。左上象限(低波动、高收益)是最稀缺的“理想象限”,其中包含标普500(14.65%波动、13.37%收益)与道指(14.28%、11.12%)两个美国核心指数;纳斯达克虽收益最高(17.74%),但波动率17.73%使其位于右上象限的上沿。
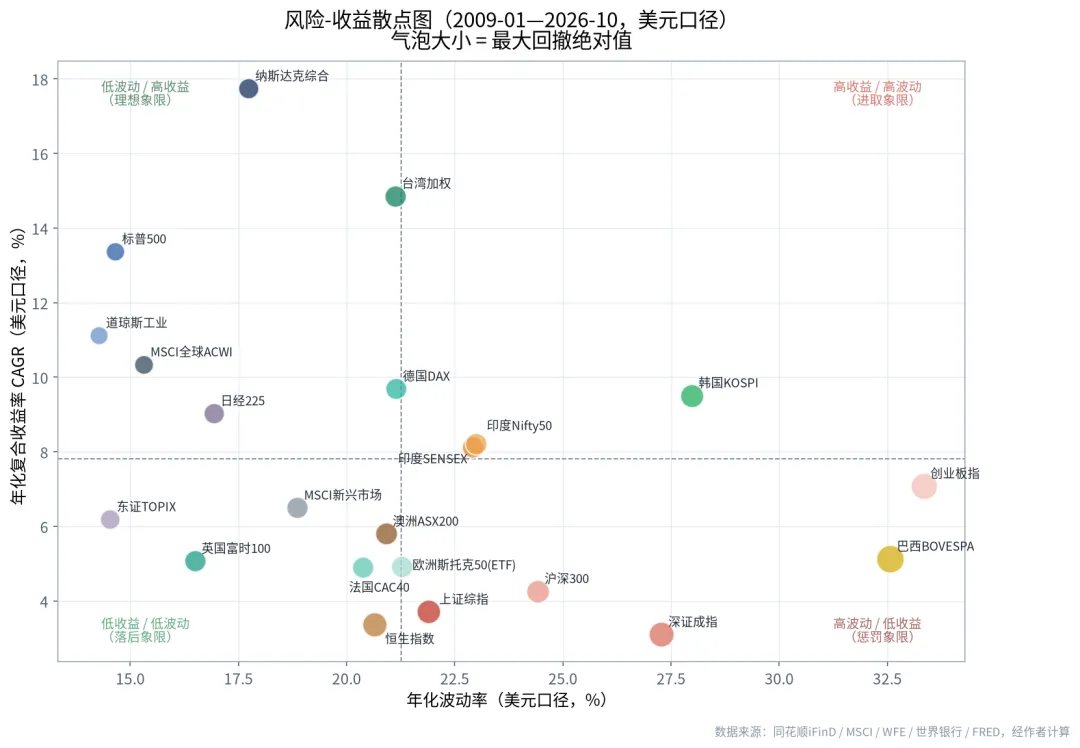
图5-5 风险—收益散点图(美元口径,横轴:年化波动率;纵轴:年化收益率)
右上象限(高波动、高收益)容纳了承担产业周期风险的成长型市场:纳斯达克、台湾加权(21.12%波动、14.86%收益)、日经225(16.93%、9.03%)、德国DAX(21.14%、9.69%)、韩国KOSPI(27.98%、9.51%)与印度双指数(约22.9%波动、8.1%收益)。这一象限的共同特征是:高波动与可识别的产业叙事(AI、半导体、日本企业治理改革、印度内需)相伴随。左下象限(低波动、低收益)以东证股价指数(14.53%波动、6.19%收益)、英国富时100(16.49%、5.07%)、澳大利亚AS51(20.91%、5.80%)为代表,这类市场防御属性较强但长期资本增值有限。
右下象限(高波动、低收益)是本章定义的“惩罚象限”,集中了风险调整后收益偏低的市场:创业板指(33.34%波动对应7.08%收益)、深证成指(27.28%、3.10%)、巴西BOVESPA(32.56%、5.13%)、恒生指数(20.64%、3.37%)、上证综指(21.89%、3.71%),以及欧洲的FEZ(21.27%、4.92%)与CAC40(20.37%、4.90%)。这七个市场的共同特征是:波动率与全球主要市场相当甚至更高,但长期价格回报所对应的风险补偿不足。从资产配置的角度看,四象限的分布表明:美国核心资产在样本期内同时实现了低波动与高收益,这一组合的稀缺性与过去十七年全球资金流向美股的现象在时间上相吻合;而中国主要指数、欧洲价值板块与巴西市场则在不同程度上承担了较高波动成本却未获得相应的风险溢价,这也是其夏普比率长期低于0.3的统计表现。
5.6 单月极值与尾部行为
将视角从年度波动率与最大回撤收窄到单月收益,可以观察尾部风险的分布规律。全部22个指数的最差单月集中出现在两个时点:2020年3月新冠崩盘与2016年1月全球通缩恐慌。其中跌幅最深的单月为巴西BOVESPA的2020年3月−39.3%,其次为印度Nifty50的2020年3月−26.2%、SENSEX的−26.0%、澳大利亚AS51的−25.5%、上证综指2016年1月的−23.8%、深证成指同期的−26.7%、创业板指同期的−27.6%、沪深300在2009年8月的−24.2%。这组数据表明,新兴市场与中国高波动指数在全球危机期的单月跌幅更深,且中国市场的最差单月(2016年1月)与全球其他市场(2020年3月)并不同步,可能与本土政策事件(熔断机制短暂实施)的独立冲击有关。
单月最佳涨幅的分布同样具有结构性含义。创业板指在2024年9月录得39.0%的单月涨幅(本币口径37.6%),为全样本之最,当月深证成指上涨27.4%;恒生指数在2022年11月上涨27.4%,对应政策端的强力转向;纳斯达克2009年3月上涨17.0%、印度双指数2009年5月上涨约35%—35.3%、巴西BOVESPA2016年3月上涨31.1%,均出现在流动性极度宽松或极端超卖后的修复窗口。横向比较可以发现一个尾部不对称现象:美国市场的最佳与最差单月幅度大体对称(纳斯达克最佳17.0%对最差−13.3%,标普最佳11.2%对最差−12.5%),而中国与巴西市场的最佳单月涨幅明显大于其最差单月跌幅(创业板指最佳39.0%对最差−27.6%)——这意味着高波动市场的尾部收益呈右偏分布,但其长期累计收益仍然落后,说明单月暴涨多为政策刺激下的脉冲式反弹,未转化为持续的净值抬升。
本章小结
本章从年化波动率、最大回撤、回撤修复月数与夏普比率四个维度,对22个全球主要股指进行了美元口径的横向比较。第一,风险水平呈两极分布:美国道指、标普500与东证股价指数波动率最低(14%—15%),创业板指、巴西BOVESPA与韩国KOSPI波动率最高(28%—33%);汇率因素使巴西、印度、澳大利亚等外向型市场的美元口径波动率较本币口径放大4—11个百分点,而日元贬值期的日本市场则相反。第二,尾部风险的地理分布与收益分布并不重合:回撤最深的市场为巴西BOVESPA(−76.28%)、创业板指(−68.18%)与深证成指(−59.46%),而美国三大指数回撤均浅于25%。
第三,截至样本期末,上证综指、深证成指、沪深300、恒生指数与巴西BOVESPA五个市场仍未收复历史峰值,其未修复状态与盈利、估值的长期收缩背景相吻合,而非单纯由外生冲击所致。第四,风险调整后收益的排名与波动率排名呈镜像关系:纳斯达克(0.93)、标普500(0.83)、道指(0.71)居前,深证成指与恒生指数(0.19)垫底。第五,风险—收益四象限将标普500、道指定位于低波高利的理想象限,将创业板指、深证成指、巴西BOVESPA、恒生指数、上证综指及欧洲FEZ、CAC40归入高波低利的惩罚象限。
本章结论为后续两章提供了风险维度的对照基准:第六章将在具体事件窗口中检验各市场在外部冲击下的短期反应是否与长期风险特征一致,第七章将进一步分析这些风险特征相近或相异的市场之间,其月度收益的联动程度如何随时间演变。需要说明的是,本章的归因均为基于时间窗口的相关解释,并非严格因果识别;波动率、回撤与夏普比率的排序反映的是样本期内的统计结果,其外推性有限。



发表评论
发表评论: